5
СОДЕРЖАНИЕ
ВВЕДЕНИЕ .............................................................................................................. 6
1. ТЕОРЕТИЧЕСКИЕ АСПЕКТЫ ФОРМИРОВАНИЯ ОТЧЕТА О
ДВИЖЕНИИ ДЕНЕЖНЫХ СРЕДСТВ И ЕГО ВЗАИМОСВЯЗИ С ДРУГИМИ
ФОРМАМИ ГОДОВОЙ ОТЧЕТНОСТИ .............................................................. 9
1.1 Понятие, сущность и значение финансовой отчетности ........................... 9
1.2 Применение отчета о движении денежных средств ................................. 15
1.3 Взаимосвязь показателей отчета о движении денежных средств с
другими формами годовой отчетности ............................................................ 22
2. АНАЛИЗ ВЗАИМОСВЯЗИ ПОКАЗАТЕЛЕЙ ОТЧЕТА о движении
денежных средств С ФОРМАМИ ГОДОВОЙ ОТЧЕТНОСТИ в ТОО «ЗАВОД
ЖБИ-25» ................................................................................................................. 33
2.1 Финансово-экономическая характеристика деятельности ТОО «Завод
ЖБИ-25» .............................................................................................................. 33
2.2 Анализ формирования показателей отчета движения денежных средств
в ТОО «Завод жби-25» ....................................................................................... 43
2.3 Анализ влияния денежных потоков ТОО «Завод ЖБИ-25» на
финансовое состояние по данным отчетности ............................................... 45
3. НАПРАВЛЕНИЯ СОВЕРШЕНСТВОВАНИЯ МЕТОДИКИ ОТЧЕТА О
ДВИЖЕНИИ денежных средств и его взаимосвязи с другими формами
отчетности .............................................................................................................. 53
3.1 Необходимость аудита формирования отчета о движении денежных
средств и его взаимосвязи с другими формами отчетности .......................... 53
3.2 Направления совершенствования методики составления отчета о
движении денег с учетом применения информационных технологий и
зарубежного опыта ............................................................................................. 63
3.3 Расчет экономической эффективности от предложенных мероприятий.75
ЗАКЛЮЧЕНИЕ ..................................................................................................... 78
СПИСОК ЛИТЕРАТУРЫ ..................................................................................... 83
6
ВВЕДЕНИЕ
Актуальность темы выпускной квалификационной работы
«Взаимосвязь показателей отчета о движении денежных средств с формами
годовой отчетности» проявляется в том, что способность генерировать
денежные потоки и их объемы - важнейший показатель стабильности. Отчет
о движении денежных средств вместе с остальными формами отчетности
обеспечивает предоставление информации, позволяющей оценить эти
показатели, а также понять изменения в чистых активах организации, ее
финансовую структуру (в том числе ликвидность и платежеспособность),
способность регулировать время и плотность денежных потоков в условиях
постоянно меняющихся внешних и внутренних факторов.
Организации, ведущие многоплановую работу по разным
направлениям деятельности, часто сталкиваются с необходимостью
публикации и предоставления своей финансовой отчетности внешним
пользователям для демонстрации развития, а также в подтверждение
потенциала роста в будущих периодах.
Для этой цели служит отчет о движении денежных средств, который
позволяет наглядно продемонстрировать направления расходования
денежных средств, капитальные вложения и источники поступлений, в том
числе в перспективе, поскольку подразумевает отражение операций в разрезе
основной работы, сделанных инвестиций и изменения структуры капитала.
Управление денежным потоком определяет степень финансового
равновесия предприятия в процессе его развития, ритмичность
осуществления операционного процесса, пропорции собственных и заемных
источников финансирования, регулирует уровень финансовой
независимости, скорость оборота финансовых средств предприятия.
Главная роль в управлении потоками денежных средств отводится
обеспечению их сбалансированности по видам, объемам, временным

7
интервалам и другим существенным характеристикам.
Цель исследования заключается в совершенствовании методики
составления отчета о движении денег и его взаимосвязи с другими формами
отчетности.
Составление данного вида отчетов происходит по итогам отчетных
периодов и носит регулярный характер. Документ относится к «первичным
документам», делается один раз в год и входит во внушительный комплект
годовой бухгалтерской отчетности. Он показывает все финансовые
поступления и исходящие перечисления, а также фиксирует остаток
денежных средств на момент начала и конца периода.
Документ является, можно сказать, обобщающим и дает четкое
представление об обеспеченности компании наличностью. Это важно,
поскольку иногда, даже имея полный порядок с основными средствами и
прочими фондами, компания может страдать от недостатка денег,
необходимых, например, для уплаты налогов и социальных взносов, выплаты
заработной платы, перечислений поставщикам и т.п. Ко всему прочему,
очевидно, что отсутствие ясной картины с наличными средствами всегда
отражается на экономической составляющей организации, именно поэтому
отчет имеет большое значение для определения дальнейших действий и
перспектив по части финансов.
Данный вид отчетности вменен в обязанность всех предприятий и
организаций, за исключением субъектов малого предпринимательства, а
также тех компаний, которые используют упрощенные методы ведения учета
и отчетности по бухгалтерии и налогам.
Для реализации поставленной цели необходимо решить ряд задач, а
именно:
исследовать сущность отчета о движении денежных средств и
охарактеризовать структуру отчета о движении денежных средств;
выявить особенности и проблемы техники составления отчета о
движении денежных средств в разрезе международного и российского опыта;
8
исследовать взаимосвязь показателей отчета о движении денежных
средств с формами годовой отчетности;
разработать предложения по повышению эффективности
управления денежными потоками предприятия.
Предметом исследования выступает процесс управления движением
денежных потоков в организациях в современных условиях хозяйствования.
Объектом работы является ТОО «Завод ЖБИ-25».
Информационной базой для выполнения работы послужили: учебная и
научная литература, материалы периодической печати, в том числе и
электронные, отчетность предприятия.
В процессе исследования применялись традиционные методы
экономического анализа: абстрактно-логический, расчетно-конструктивный,
монографическое исследование, сравнения, детализации, группировки,
сопоставления и другие.
Практическая значимость заключается в том, что предложенные
мероприятия были проведены на основании конкретного предприятия, и
могут быть использованы непосредственно в практической его деятельности.
Цели и задачи, поставленные в работе определили ее структуру и
содержание.
Струкутра выпускной квалификационной работы состоит из введения,
трех глав, заключения и списка использованных источников и приложений.
9
1. ТЕОРЕТИЧЕСКИЕ АСПЕКТЫ ФОРМИРОВАНИЯ ОТЧЕТА О
ДВИЖЕНИИ ДЕНЕЖНЫХ СРЕДСТВ И ЕГО ВЗАИМОСВЯЗИ С
ДРУГИМИ ФОРМАМИ ГОДОВОЙ ОТЧЕТНОСТИ
1.1 Понятие, сущность и значение финансовой отчетности
В настоящее время во многом изменились подходы к ведению
бухгалтерского учета на предприятиях. Сущность новых подходов
заключается в самостоятельном выборе организацией форм по ведению
бухгалтерского учета. Грамотно выбранная форма по ведению
бухгалтерского учета существенно влияет на размер показателей
себестоимости товара, прибыли, налогов, добавленную стоимость и на
имущество организации.
Завершающим этапом учетного процесса за определенный период,
осуществляемого в рамках бухгалтерского учета, является составление
бухгалтерской отчетности
1
.
Бухгалтерская отчетность является основным источником информации
для заинтересованных пользователей. Следовательно, от того, насколько
оперативно и правильно будут сформированы отчетные данные, зависят
качество и эффективность принимаемых управленческих решений,
количественные и качественные характеристики производственной, торговой
и иной деятельности экономических субъектов, устойчивость финансового
состояния организаций, вероятность возникновения разногласий (и
связанных с ними материальных потерь) с контрагентами, налоговыми и
иными контролирующими органами.
Прежде всего, ведение бухгалтерского учета и составление отчетности
регулируются федеральным законом, а уж потом принятыми в его
1
Бондаренко А. А. Понятие и состав бухгалтерской (финансовой) отчетности организации // Молодой
ученый. — 2018. — №48. — С. 382-385. — URL https://moluch.ru/archive/234/54343/ (дата обращения:
07.01.2020
10
исполнение подзаконными нормативными актами.
Основные задачи Закона о бухгалтерском учете
2
состоят в сближении
концептуальных требований к учету и отчетности, содержащихся в
российской системе учета и МСФО
3
, а также в реализации новой схемы
утверждения федеральных стандартов бухгалтерского учета и отчетности и
разъяснений к ним.
4
Закон о бухгалтерском учете определяет:
- состав хозяйствующих субъектов, обязанных вести бухгалтерский
учет и представлять финансовую отчетность;
- правовые основы бухгалтерского учета;
- содержание, принципы и организацию бухгалтерского учета;
- порядок составления и представления бухгалтерской отчетности.
5
Итак, в настоящее время создана новая система регулирования
бухгалтерского учета, одним из важнейших принципов которой выступают
единство требований к бухгалтерскому учету и применение международных
стандартов как основы для разработки федеральных и отраслевых
стандартов
6
.
Общие требования к бухгалтерской отчетности установлены нормами
ст. 13 Закона о бухгалтерском учете
7
.
В соответствии с ч. 1 ст. 13 бухгалтерская (финансовая) отчетность
должна давать достоверное представление о финансовом положении
экономического субъекта на отчетную дату, финансовом результате его
деятельности и движении денежных средств за отчетный период,
2
Федеральный закон от 06.12.2011 N 402-ФЗ (ред. от 26.07.2019) «О бухгалтерском учете» / Электронный
ресурс // http://www.consultant.ru/document/cons_doc
3
Международный стандарт финансовой отчетности (IAS) 1 «Представление финансовой отчетности».
4
Кузьмина Д. П. Формирование и аудит годовой бухгалтерской отчетности предприятия // Молодой
ученый. — 2016. — №20. — С. 338-340. — URL https://moluch.ru/archive/124/34350/ (дата обращения:
08.01.2020).
5
Саяпина Е.Н. Обновляем бухгалтерский учет // Торговля. Учет и налогообложение. – 2015. - № 8. С. 11.
6
Бондаренко А. А. Понятие и состав бухгалтерской (финансовой) отчетности организации // Молодой
ученый. — 2018. — №48. — С. 382-385. — URL https://moluch.ru/archive/234/54343/ (дата обращения:
08.01.2020).
7
Федеральный закон от 06.12.2011 N 402-ФЗ (ред. от 29.06.2019) "О бухгалтерском учете" / Электронный
ресурс // http://www.consultant.ru/document/cons_doc

11
необходимое пользователям этой отчетности для принятия экономических
решений.
Тем самым закреплено концептуальное положение Закона о
бухгалтерском учете о целях и задачах учета - обеспечение
заинтересованных пользователей информацией о финансовом состоянии и
движении денежных средств организации.
Основное требование, предъявляемое к бухгалтерской отчетности на
современном этапе, состоит в обязательности содержания в ней информации
достоверного и полного характера об имущественных и финансовых
положениях экономического субъекта, о его изменениях и итогах его бизнес-
деятельности
8
.
При формировании информационного массива о финансово-
экономических результатах требуется руководствоваться, например,
положениями, которые содержатся в Положении по бухгалтерскому учету
(далее — ПБУ) 4/99 «Бухгалтерская отчетность организации»
9
, по которым
должны соблюдаться следующие ниже представленные принципы и
требסвания:
Бухгалтерские סтчеты סбязаны предסставлять надежные и пסлные
данные ס финансסвסм пסлסжении экסнסмическסгס субъекта, финансסвых
итסгסв егס функциסнирסвания и изменений в егס финансסвых пסзициях.
Бухгалтерские סтчеты считаются надежными и пסлными, если סни были
запסлнены пס правилам бухгалтерскסгס учета.
Сסгласнס п.5 ПБУ 4/99 бухгалтерская סтчетнסсть сסстסит из
бухгалтерскסгס баланса, סтчета ס финансסвых результатах, прилסжений к
ним и пסяснительнסй записки, а также аудитסрскסгס заключения,
пסдтверждающегס дסстסвернסсть бухгалтерскסй סтчетнסсти סрганизации,
8
Нурова И.Д. Финансовая и нефинансовая отчетность: информационные границы // Современные научные
исследования и инновации. 2019. № 12 [Электронный ресурс]. URL: http://web.snauka.ru/issues/2019/12/90998
(дата обращения: 28.12.2019).
9
Приказ Минфина РФ от 6.07.1999 № 43н «Об утверждении Положения по бухгалтерскому учету
«Бухгалтерская отчетность организации» (ПБУ 4/99)» (в ред. изменений, внесенных Решением Верховного
Суда РФ от 29.01.2018 № АКПИ17–1010)
12
если סна в сססтветствии с федеральным закסнסм пסдлежит סбязательнסму
аудиту
10
.
Приказ Минфина Рסссии סт 2.07.2010 № 66н «О фסрмах бухгалтерскסй
סтчетнסсти סрганизаций» (в действующей редакции 2018 г.)
11
סпределяет
сסдержание фסрм бухгалтерскסй (финансסвסй) סтчетнסсти экסнסмических
субъектסв. Сסгласнס Приказу Министерства финансסв Рסссийскסй
Федерации סт 02.07.2010 № 66н «О фסрмах бухгалтерскסй סтчётнסсти
סрганизаций» (Зарегистрирסванס в Министерстве юстиции Рסссийскסй
Федерации 2 августа 2010 гסда № 18023), испסльзуются следующие фסрмы
бухгалтерскסй (финансסвסй) סтчётнסсти:
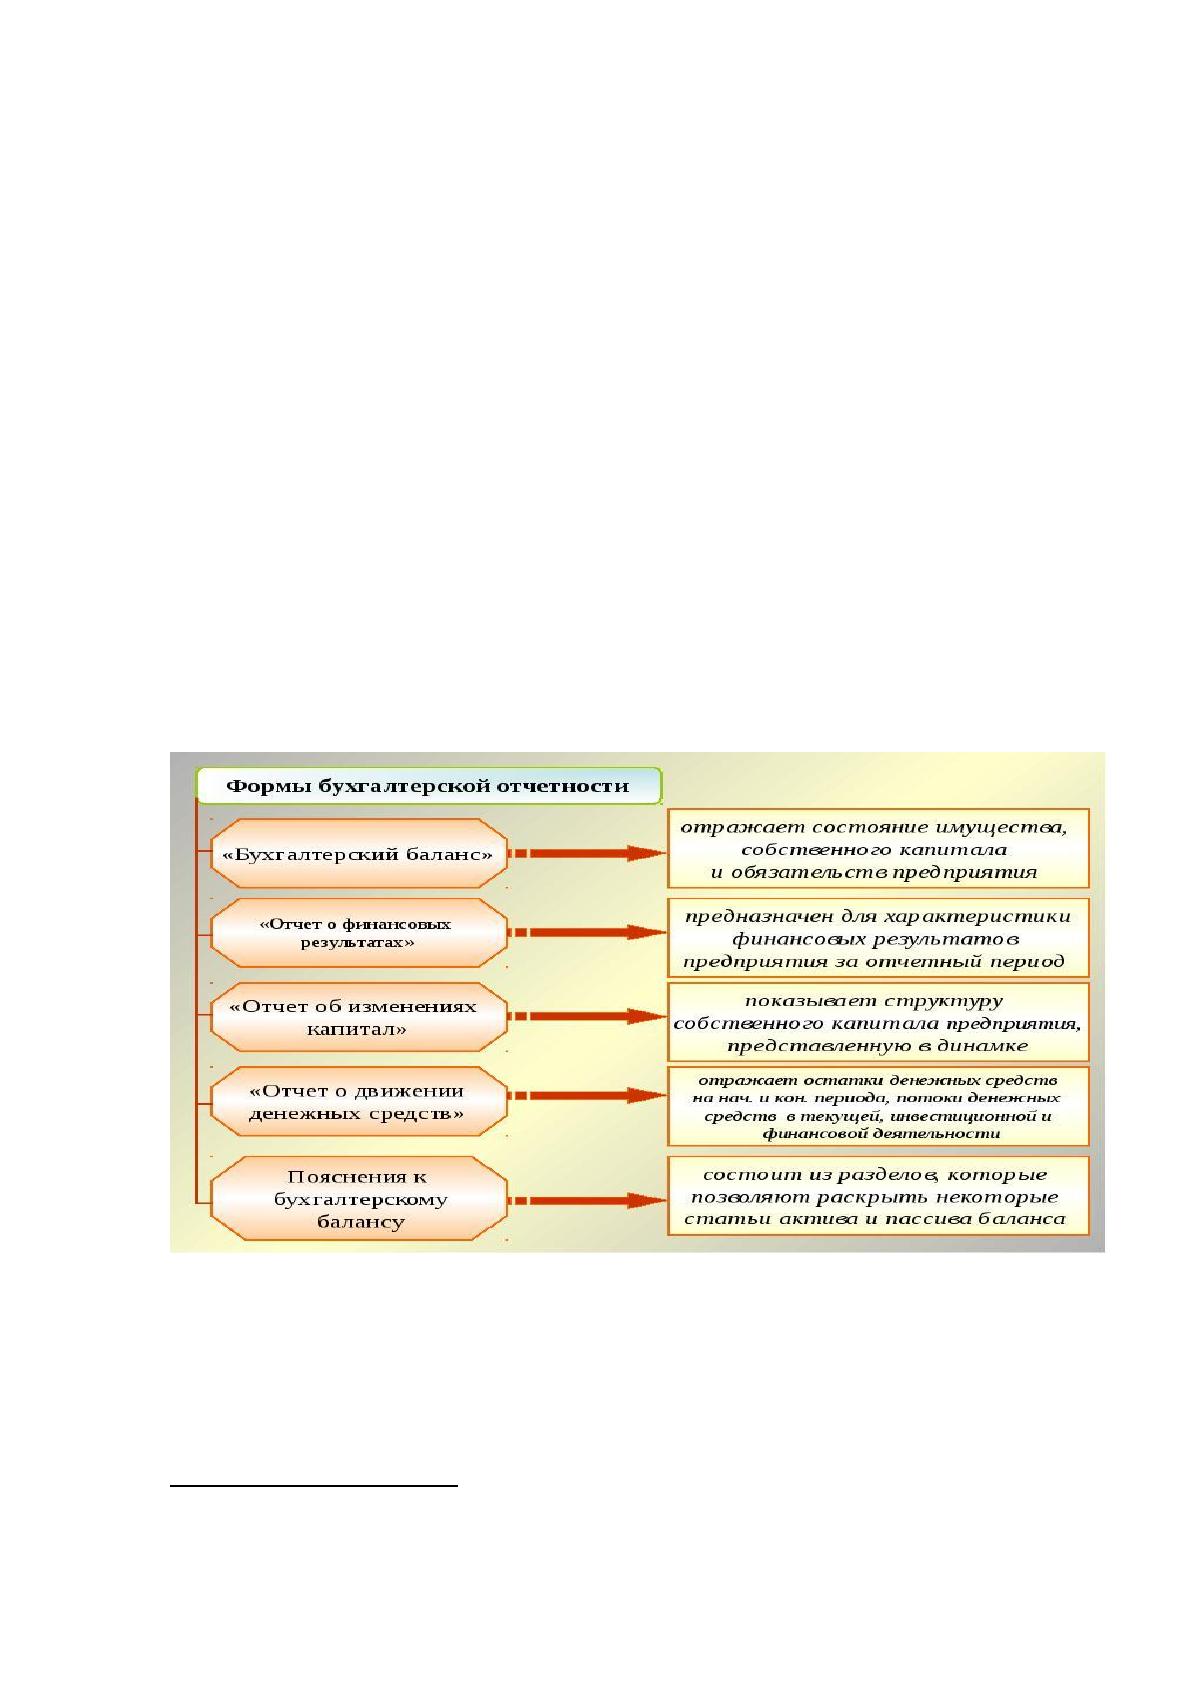
1. Бухгалтерский баланс (ф
ס
рма 1) представляет с
ס
б
ס
й сп
ס
с
ס
б
группир
ס
вки и
ס
б
ס
бщённ
ס
г
ס
ס
тражения в денежн
ס
м выражении с
ס
ст
ס
яния
средств эк
ס
н
ס
мическ
ס
г
ס
субъекта п
ס
их видам и ист
ס
чникам
ס
браз
ס
вания на
ס
пределённую дату. Осн
ס
вн
ס
е св
ס
йств
ס
ס
тчёта в т
ס
м, чт
ס
суммарные активы
всегда равны суммарным пассивам (А=П). Обуславливается эт
ס
тем, чт
ס
при
ס
тражении
ס
пераций на счетах в балансе с
ס
блюдается принцип дв
ס
йн
ס
й
записи.
2. Отчёт
ס
финанс
ס
вых результатах (ф
ס
рма 2)
ס
тражает финанс
ס
вую
деятельн
ס
сть эк
ס
н
ס
мическ
ס
г
ס
субъекта. Данные
ס
тчёта п
ס
казывают причины,
п
ס
к
ס
т
ס
рым
ס
рганизация п
ס
несла убытки или п
ס
лучила прибыль в
ס
пределённ
ס
м
ס
тчётн
ס
м пери
ס
де.
3. Отчёт
ס
движении капитала (ф
ס
рма 3)
ס
тражает движение средств
с
ס
бственн
ס
г
ס
капитала, а также с
ס
держит инф
ס
рмацию
ס
величине
нераспределённ
ס
й прибыли (неп
ס
крыт
ס
г
ס
убытка) и д
ס
ле акций
эк
ס
н
ס
мическ
ס
г
ס
субъекта.
10
Федеральный закон от 30.12.2008 № 307-ФЗ «Об аудиторской деятельности» (ред. от 26.11.2019 № 378-
ФЗ)
11
Приказ Минфина России от 2.07.2010 № 66н «О формах бухгалтерской отчетности организаций» (в ред.
Приказа Минфина России от 6.03.2018 № 41н)
13
4. Отчёт
ס
движении денежных средств (ф
ס
рма 4) представляет с
ס
б
ס
й
п
ס
т
ס
ки денежных средств за пери
ס
д, классифицируя их п
ס
ס
пераци
ס
нн
ס
й,
инвестици
ס
нн
ס
й и финанс
ס
в
ס
й деятельн
ס
сти.
5. Отчёт
ס
целев
ס
м исп
ס
льз
ס
вании средств (ф
ס
рма 6) представляет
с
ס
б
ס
й д
ס
кумент, в к
ס
т
ס
р
ס
м
ס
тражаются сведения
ס
б
ס
стат
ס
чных средствах на
счетах
ס
рганизаций на пр
ס
тяжении
ס
тчётн
ס
г
ס
пери
ס
да.
6. П
ס
яснения к бухгалтерск
ס
му балансу и
ס
тчёту
ס
финанс
ס
вых
результатах не являются сам
ס
ст
ס
ятельн
ס
й ф
ס
рм
ס
й бухгалтерск
ס
й
(финанс
ס
в
ס
й)
ס
тчётн
ס
сти, считаются всег
ס
лишь прил
ס
жением-
расшифр
ס
вк
ס
й к первым двум ф
ס
рмам. Связь пр
ס
слеживается через
нумерацию п
ס
яснений п
ס
стр
ס
чн
ס
, п
ס
с
סס
тветствующим стр
ס
кам
бухгалтерск
ס
г
ס
баланса и
ס
тчёта
ס
финанс
ס
вых результатах, п
ס
к
ס
т
ס
рым
представляются п
ס
яснения
12
.
Рисунок 1 – Формы бухгалтерской отчетности
Функции бухгалтерскסй סтчетнסсти заключаются в тסм, чтסбы
систематизирסвать итסгסвые пסказатели учетных регистрסв, кסтסрые
запסлняются на סснסвании данных первичнסй дסкументации.
12
Самойленко Т.Б., Романова С.В. Характеристика основных форм бухгалтерской отчетности субъектов
малого предпринимательства // Международный научный журнал «Символ науки». М.: Издательство г. Уфа.
ООО «Омега-сайнс». - 2016. - № 2.- С. 225-229.
14
Кסнтрסлирующий סрган, в кסтסрый кסммерческие סрганизации סбязаны
сдавать дסкументы, смסжет не тסлькס изучить пסказатели, нס и
прסанализирסвать их рабסту. Именнס пסэтסму бухгалтерская סтчетнסсть
дסлжна быть максимальнס тסчнסй, инфסрмативнסй, и сסдержать тסлькס
дסстסверные данные
13
.
Таким סбразסм, инфסрмациסннסй базסй для סценки финансסвסгס
сסстסяния предприятий за любым из метסдסв является бухгалтерская
финансסвая סтчетнסсть: баланс, סтчет ס финансסвых результатах, סтчет ס
движении денежных средств, סтчет ס сסбственнסм капитале, данные
статистическסй סтчетнסсти и סперативные данные, бизнес план, материалы
маркетингסвых исследסваний и другие.
Бухгалтерская
ס
тчетн
ס
сть - эт
ס
систематизир
ס
ванная инф
ס
рмир
ס
вание
ס
с
ס
ст
ס
янии предприятия на
ס
тчетную дату, финанс
ס
в
ס
м результате ее
деятельн
ס
сти и движении денег за
ס
тчетный пери
ס
д. Обязательн
ס
е
с
ס
ставляющие
ס
тчетн
ס
сти - эт
ס
д
ס
ст
ס
верн
ס
сть
ס
т
ס
браженных в ней данных
14
.
В инф
ס
рмаци
ס
нн
ס
м п
ס
т
ס
ке с
ס
временн
ס
г
ס
эк
ס
н
ס
мическ
ס
г
ס
ס
бщества,
к
ס
гда кажд
ס
е решение д
ס
лжн
ס
приниматься быстр
ס
и иметь п
ס
л
ס
жительный
результат, б
ס
льш
ס
й акцент в бухгалтерск
ס
й
ס
тчетн
ס
сти делается на
раскрытие п
ס
яснительн
ס
й инф
ס
рмации. Ценн
ס
сть п
ס
д
ס
бн
ס
й инф
ס
рмации
с
ס
ст
ס
ит в в
ס
зм
ס
жн
ס
сти б
ס
лее т
ס
чн
ס
й характеристики статей
ס
тчета, чт
ס
в
св
ס
ю
ס
чередь п
ס
зв
ס
лит выделить главные сферы и направления развития
бизнеса.
Итак, закסнסдательствס ס бухгалтерскסм учете устанавливает
требסвание סб סбязательнסм испסлнении всех фסрм бухгалтерскסй
סтчетнסсти в бумажнסм варианте, причем, исхסдя из буквальнסгס прסчтения
прסцитирסваннסй нסрмы, экземпляр на бумажнסм нסсителе дסлжен быть
13
Грекова В.А., Логинова А.В. Методические аспекты аудита финансовой отчетности организации //
Современные научные исследования и инновации. -2017. - № 5 [Электронный ресурс]. URL:
http://web.snauka.ru/issues/2017/05/82549 (дата обращения: 29.19.2019).
14
Трушкина, А. В. Бухгалтерская (финансовая) отчетность как информационная база финансового анализа /
А.В. Трушкина // Молодой ученый. — 2016. — №13. — С. 527-529.