36
Продолжение ㅤтаблицы ㅤ5
АКТИВЫ
2018
2017
Измене-
ние
Стоимость
ㅤТыс. ㅤруб.
Удельный
ㅤвес
ㅤактива ㅤв
ㅤобщей
ㅤвеличине
ㅤактива. ㅤ%
Стоимость.
ㅤТыс. ㅤруб.
Удельный
ㅤвес ㅤактива
ㅤв ㅤобщей
ㅤвеличине
ㅤактива. ㅤ%
II.
ㅤВнеоборотные
ㅤактивы
0
0
0
Долгосрочные
ㅤфинансовые
ㅤвложения
0
0
0
0
0
Основные
ㅤсредства
29528
3,13
30273
5,35
-2,22
незавершенное
ㅤкап.
ㅤстроительство
0
0
0
0
0
Нематериальные
ㅤактивы
0
0
0
0
0
Прочие
ㅤвнеоборотные
ㅤактивы
0
0
0
0
0
Внеоборотные
ㅤактивы, ㅤвсего
29528
3,13
30273
5,35
-2,22
Активы ㅤвсего
943 ㅤ231
100
565665
100
0
Активы баланса ООО «Авангард» по большей своей части состоят из
оборотных активов. В начале анализируемого периода в составе активов
находилось 94,65 % оборотных активов, а в конце анализируемого периода-
96,87%. Судя по цифрам оборотные активы увеличились, правда на небольшую
сумму.
В свою очередь оборотные активы состоят в большей степени из
дебиторской задолженности. На начало периода эта задолженность составляла
80,80% от всех оборотных активов. В дальнейшем эта доля дебиторской
задолженностиснизилась до 78,83%(именно такая величина была на конец
отчетного периода). Это благоприятный знак. Он обусловлен тем, что денег в
организации в виде оплаты от покупателей стало больше. Но в тоже время это
событие можно рассмотреть и с отрицательной стороны, так как сумма
дебиторской задолженности может стать меньше, если деловая активность
37
предприятия снижается, а именно уменьшается количество счетов на оплату
для покупателей.
Определенную часть в оборотных активах на 01.01.2018 г имели
товарные запасы -4,96%. ㅤЗа ㅤрассматриваемый ㅤпериод ㅤнаблюдается ㅤтенденция
ㅤих ㅤувеличения ㅤв ㅤоборотных ㅤактивах, ㅤв ㅤконце ㅤ2018 ㅤгода ㅤони ㅤсоставляли ㅤуже
ㅤ12,23 ㅤ% ㅤот ㅤдоли ㅤактивов.
Следующим видом ㅤоборотных ㅤактивов ㅤсо ㅤзначительным ㅤудельным
ㅤвесом ㅤбыли ㅤденежные ㅤсредства. ㅤНа ㅤ01.01.2018 ㅤг. ㅤудельный ㅤвес ㅤэтого ㅤвида
ㅤактивов ㅤсоставлял ㅤ7,16, ㅤк ㅤконцу ㅤ2018 ㅤг. ㅤудельный ㅤвес ㅤуменьшился ㅤна ㅤ-2,32 ㅤ%.
ㅤЭто ㅤне ㅤочень ㅤхорошо, ㅤтак ㅤкак ㅤденежные ㅤсредства ㅤ- ㅤнаиболее ㅤликвидные ㅤактивы.
Таким образом, ㅤоборотные ㅤактивы ㅤорганизации ㅤООО ㅤ«Авангард»
ㅤхарактеризуются ㅤбольшой ㅤдолей ㅤдебиторской ㅤзадолженностью, ㅤнезначительной
ㅤдолей ㅤтоварных ㅤзапасов ㅤи ㅤденежных ㅤсредств.
Доля внеоборотных активов ООО «Авангард» на начало 2018г.
составляла 5,35%, а на конец года только 3,13%.Прослеживается тенденция
уменьшения доли этого вида актива.
Основное снижение удельного веса этого вида активов произошло в
части уменьшения удельного веса основных средств на 2,22%. Уменьшение
удельного веса основных средств связано в основном с ликвидацией
устаревшего оборудования, так как у компании есть помимо торговли
производство бумажных изделий хозяйственно-бытового и санитарно-
гигиенического назначения(речь идет о производстве товаров под собственной
маркой optiline).
В состав пассивов входит собственный капитал и краткосрочные
обязательства. Поэтому по удельному весу пассивов можно сделать вывод об
изменении источников финансово-хозяйственной деятельности ООО
«Авангард».
Проведем анализ пассивов баланса. Данные для анализа отображены в
таблице 6.

38
Таблица ㅤ6
Пассивы ㅤаналитического ㅤбаланса ㅤООО ㅤ«Авангард»
АКТИВЫ
2018
2017
Изме-
нение
ㅤудель-
ного ㅤвеса
ㅤв ㅤ%
Стои-
мость
ㅤТыс.
ㅤруб.
Удельный
ㅤвес ㅤактива
ㅤв ㅤобщей
ㅤвеличине
ㅤактива. ㅤ%
Стои-
мость.
ㅤТыс.
ㅤруб.
Удельный
ㅤвес ㅤактива
ㅤв ㅤобщей
ㅤвеличине
ㅤактива, ㅤ%
1.Краткосрочные
ㅤобязательства
Краткосрочные
ㅤкредиты ㅤи ㅤзаймы
269688
28,59
145000
25,63
2,96
Кредиторская
ㅤзадолженность
320144
33,94
260494
46,05
-12,11
Авансы
ㅤпокупателей
0
0
0
0
0
Прочие
ㅤкраткосрочные
ㅤобязательства
0
0
0
0
Краткосрочные
ㅤобязательства,
ㅤвсего
589832
62,53
405494
71,68
-9,15
2. ㅤДолгосрочные
ㅤобязательства
0
0
0
Долгосрочные
ㅤкредиты ㅤи ㅤзаймы
0
0
0
0
0
Прочие
ㅤдолгосрочные
ㅤобязательства
0
0
0
0
Долгосрочные
ㅤобязательства,
ㅤвсего
0
0
0
0
0
3.Собственный
ㅤкапитал
0
0
0
Уставный ㅤкапитал
10
0
10
0
0
Добавочный
ㅤкапитал
0
0
0
0
0
Нераспределенна
я ㅤприбыль
353389
37,47
160161
28,31
9,15
Прочие
ㅤисточники
ㅤсобственного
ㅤкапитала
0
0
0
0
0
Собственный
ㅤкапитал ㅤвсего
353399
37,47
160171
28,32
9,15
Пассивы ㅤвсего
943231
100
565665
100
0
39
За анализируемый период в ООО «Авангард» стал больше собственный
капитал организации с 37,47 % до 28,32 %. Необходимо пояснить, что если
собственный капитал в балансе содержится в доле менее 50 %, то это не очень
хороший знак, потому как организация будет зависеть от своих кредиторов. В
компании ООО «Авангард» такого не случится, значит эта организация
финансово независимая.
В тот период времени, который анализируется в данной работе, у ООО
«Авангард» нет долгосрочных кредитов и займов. Если учесть, что
краткосрочные кредиты и займы могут трансформироваться в долгосрочные, то
наличие краткосрочных обязательств становится отрицательным фактором,
который дает понять, что финансовая устойчивость может быть утрачена.
Сумма краткосрочных кредитов и займов в2018году стала меньше на
9,15% по сравнению с 2017 годом.
На конец анализируемого периода обязательства ООО «Авангард» по
большей части состояли из кредиторской задолженности (62,53%). На конец
2018 года кредиторская задолженность составляла 33,94% от суммарных
обязательств организации.
В структуре собственного капитала значительный удельный вес
приходится на нераспределенную прибыль. По данному виду пассива
произошло увеличение удельного веса на 9,15%. Это говорит наличии
свободных денежных средств, а также о финансовой устойчивости
организации.
Таким образом, на основании проведенного горизонтального и
вертикального анализа можно сказать, что финансово-хозяйственная
деятельность ООО «Авангард» способствовала увеличению его собственного
капитала за счет увеличения прибыли, в том числе и нераспределенной. Также
произошло уменьшение краткосрочных обязательств в относительном
выражении (удельный вес), хоть и сумма данных обязательств возросла по
сравнению с предыдущим периодом. Это говорит о том, что ООО «Авангард»
становится более стабильной и финансово устойчивой организацией.
40
2.2 Анализ ликвидности и платежеспособности
Фирма ㅤсчитается ㅤплатежеспособной, ㅤесли ㅤсоблюдается ㅤследующее
ㅤусловие:
ОА ㅤ˃ ㅤКО ㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤ(3),
где
ОА ㅤ– ㅤоборотные ㅤактивы ㅤ
КО ㅤ– ㅤкраткосрочные ㅤобязательства ㅤ
В ㅤто ㅤже ㅤвремя ㅤпредприятие ㅤплатежеспособно ㅤесли ㅤего ㅤоборотные
ㅤсредства ㅤпокрывают ㅤкредиторскую ㅤзадолженность:
СОС ㅤ≥ ㅤСО ㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤ(4),
где
СОС ㅤ– ㅤоборотные ㅤсредства ㅤпредприятия, ㅤнаходящиеся ㅤв ㅤсобственности
ㅤ(ОА ㅤ– ㅤКО);
СО ㅤ– ㅤсамые ㅤсрочные ㅤобязательства ㅤ(статьи ㅤиз ㅤраздела ㅤV).
Чаще ㅤвсего ㅤплатежеспособность ㅤфирмы ㅤопределяют ㅤчерез ㅤликвидность
ㅤее ㅤбаланса.
Основная ㅤзадача ㅤоценки ㅤликвидности ㅤбаланса ㅤ– ㅤвыяснить, ㅤкакое
ㅤколичество ㅤобязательств ㅤпредприятия, ㅤможно ㅤпокрыть ㅤего ㅤактивами,
ㅤсоответствующих ㅤпо ㅤликвидности ㅤㅤсроку ㅤㅤпогашения ㅤобязательств.
Для ㅤпроведения ㅤподобного ㅤанализа ㅤактивы ㅤи ㅤпассивы ㅤбаланса
ㅤраспределяют ㅤпо ㅤследующим ㅤстатьям:
по ㅤстепени ㅤубывания ㅤликвидности ㅤ(активы);
по ㅤвремени ㅤоплаты ㅤобязательств.
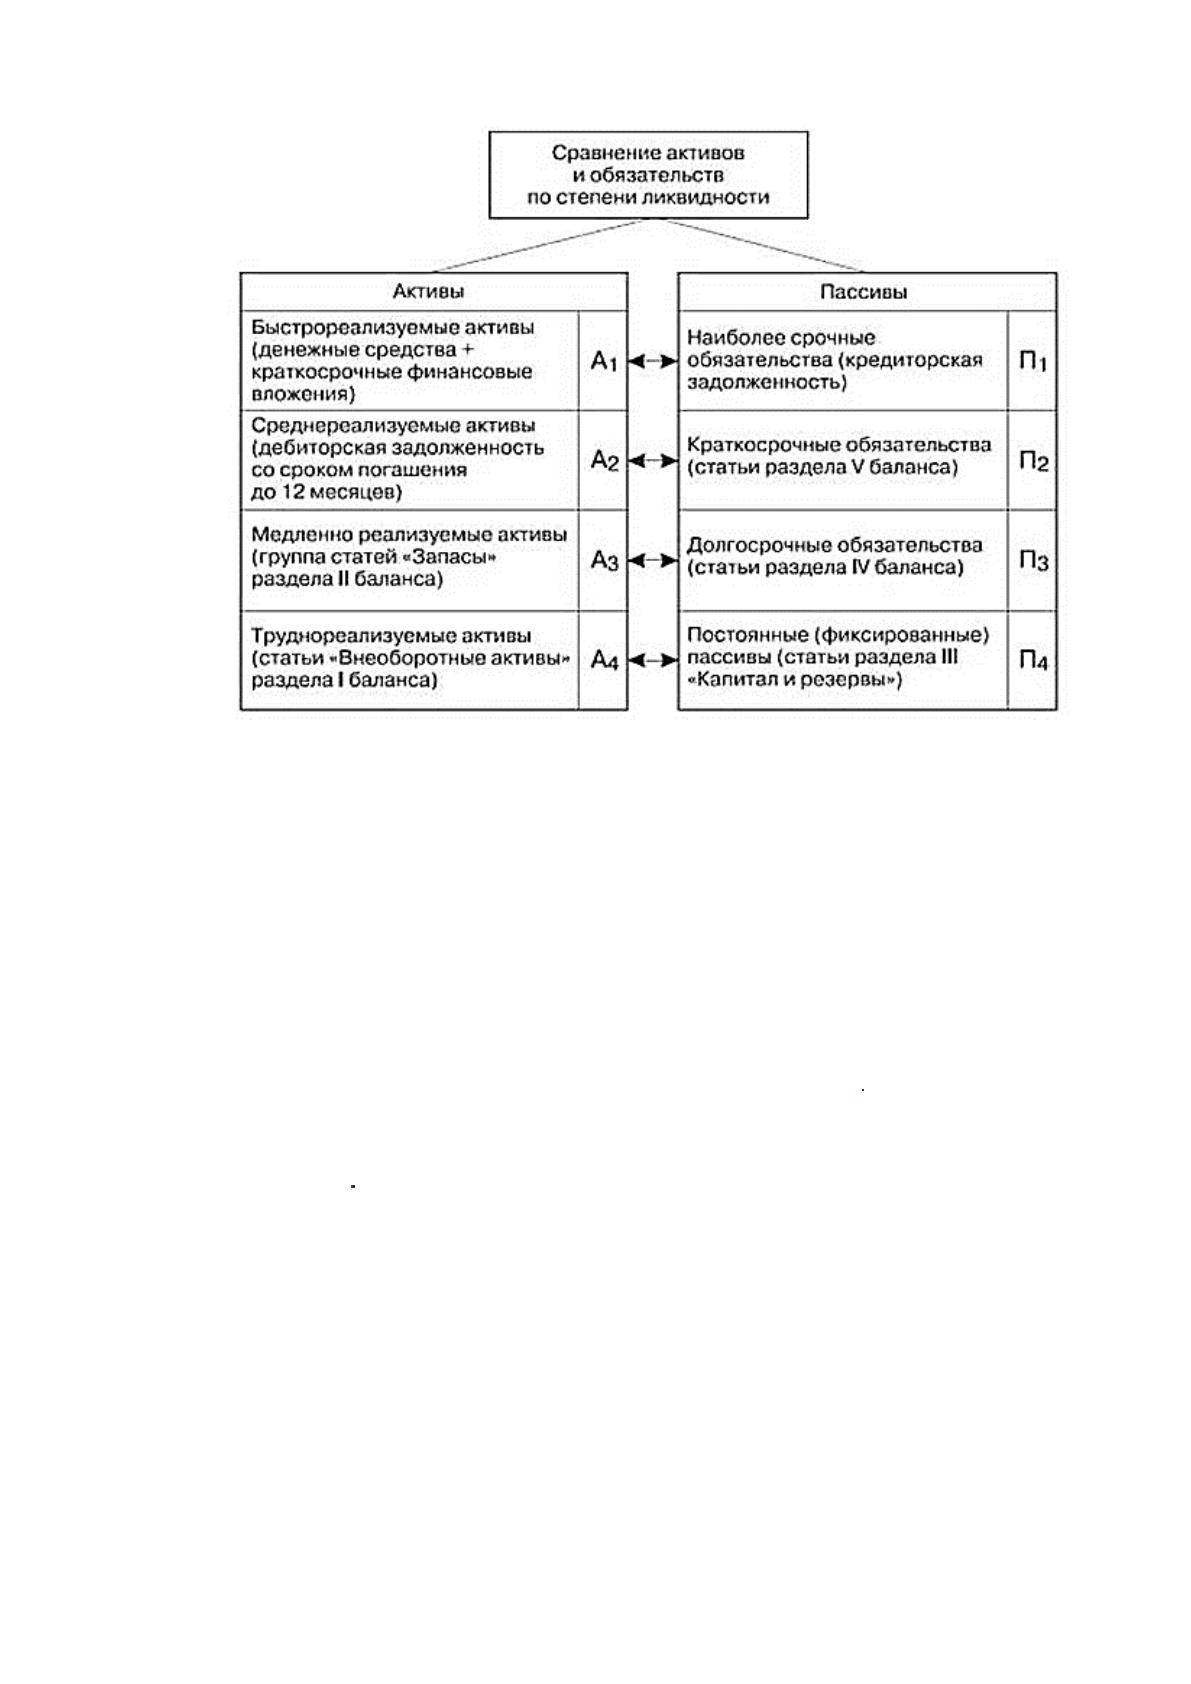
Это ㅤраспределение ㅤстатей ㅤактива ㅤи ㅤпассива ㅤбаланса ㅤпоказано ㅤна ㅤрис. ㅤ1.
ㅤДля ㅤоценки ㅤликвидности ㅤбаланса ㅤстатьи ㅤактива ㅤи ㅤпассива ㅤсравнивают ㅤмежду
ㅤсобой ㅤкак ㅤэто ㅤотображено ㅤна ㅤрисунке ㅤ1.
41
Рис. 1. Классификация статей актива и пассива баланса для
анализа ликвидности.
Рассмотрим каждую из групп более подробно.
А
1
. ㅤНаиболее ㅤликвидные ㅤактивы ㅤ- ㅤк ㅤним ㅤотносятся ㅤденежные ㅤсредства
ㅤпредприятия ㅤи ㅤкраткосрочные ㅤфинансовые ㅤвложения. ㅤФормула ㅤдля ㅤих
ㅤнахождения:
ㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤА
1
ㅤ= ㅤФинансовые ㅤвложения ㅤ+Денежные ㅤсредства
или ㅤстр. ㅤ1240 ㅤ+ ㅤстр. ㅤ1250 ㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤ(5)
А
2
. ㅤСостоят ㅤиз ㅤбыстро ㅤреализуемых ㅤактивов ㅤ- ㅤа ㅤименно, ㅤиз ㅤдебиторской
ㅤзадолженности
А
2
ㅤ= ㅤДебиторская ㅤзадолженность ㅤили ㅤстр. ㅤ1230 ㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤ(6)
А3. ㅤМедленно ㅤреализуемые ㅤактивы ㅤ- ㅤк ㅤним ㅤотносятся ㅤпункты ㅤраздела ㅤ2
ㅤактива ㅤбаланса, ㅤс ㅤзапасами, ㅤналогом ㅤна ㅤдобавленную ㅤстоимость, ㅤдебиторской
ㅤзадолженностью.
А
3
ㅤ= ㅤЗапасы ㅤ+ ㅤДолгосрочная ㅤдебиторская ㅤзадолженность ㅤ+ ㅤНДС ㅤ+Прочие
ㅤоборотные ㅤактивы ㅤили ㅤстр. ㅤ1210 ㅤ+ ㅤ1стр. ㅤ220+ ㅤстр. ㅤ1260 ㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤ(7)
А
4
. ㅤТрудно ㅤреализуемые ㅤактивы ㅤ- ㅤк ㅤним ㅤотносят ㅤвнеоборотные


42
активыㅤА
4
ㅤ– ㅤВнеоборотные ㅤактивы ㅤили ㅤстр. ㅤ1110 ㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤ(8)
Пассивы ㅤбаланса ㅤподразделяются ㅤпо ㅤстепени ㅤсрочности ㅤоплаты.
ㅤРассмотрим ㅤих ㅤразделение.
П
1
. ㅤСамые ㅤсрочные ㅤобязательства ㅤ- ㅤэто ㅤкредиторская ㅤзадолженность.
П
1
ㅤ= ㅤКредиторская ㅤзадолженность ㅤили ㅤстр.1520 ㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤ(9)
П
2
. ㅤКраткосрочные ㅤпассивы ㅤ- ㅤк ㅤним ㅤотносят ㅤкраткосрочные ㅤзаемные
ㅤсредства, ㅤзадолженность ㅤучастникам ㅤпо ㅤвыплате ㅤдоходов.
П
2
ㅤ= ㅤКраткосрочные ㅤзаемные ㅤсредства ㅤ+ ㅤПрочие ㅤкраткосрочные ㅤобязательства
ㅤили ㅤстр. ㅤ1510 ㅤ+ ㅤстр. ㅤ1550 ㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤ(10)
П
З
. ㅤДолгосрочные ㅤпассивы. ㅤК ㅤним ㅤотносятся ㅤразделы ㅤIV ㅤи ㅤV, ㅤа ㅤименно
ㅤдолгосрочные ㅤкредиты ㅤи ㅤзаемные ㅤсредства ㅤи ㅤдоходы ㅤпредстоящих ㅤпериодов,
ㅤзапасы ㅤна ㅤбудущие ㅤрасходы ㅤи ㅤплатежи.
П
3
ㅤ= ㅤДолгосрочные ㅤобязательства ㅤ+ ㅤДоходы ㅤбудущих ㅤпериодов
ㅤ+Оценочные ㅤобязательства
ㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤили ㅤстр. ㅤ1400 ㅤ+ ㅤстр. ㅤ1530+ ㅤстр. ㅤ1540 ㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤ(11)
П
4
. ㅤПостоянные ㅤпассивы ㅤили ㅤустойчивые. ㅤК ㅤним ㅤотносят ㅤкапитал ㅤи
ㅤрезервы.
П
4
ㅤ= ㅤКапитал ㅤи ㅤрезервы ㅤ(собственный ㅤкапитал ㅤорганизации ㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤ
ㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤили ㅤстр. ㅤ1300 ㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤ(12)
Чтобы ㅤпонять ㅤкакова ㅤликвидность ㅤбаланса ㅤнеобходимо ㅤсравнить ㅤㅤитоги
ㅤуказанных ㅤвыше ㅤгрупп ㅤпо ㅤактиву ㅤи ㅤпассиву.
Баланс ㅤсчитается ㅤабсолютно ㅤликвидным,ㅤесли ㅤверны ㅤследующие
ㅤнеравенства:
А
1
>П
1
, ㅤА
2
>П
2
, ㅤА
3
>П
3
, ㅤА
4
<П
4
ㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤ(13)
Текущая ㅤликвидностьㅤговорит ㅤо ㅤплатежеспособности ㅤ(+) ㅤили
ㅤнеплатежеспособности ㅤ(-) ㅤфирмы ㅤна ㅤтекущее ㅤвремя
ТЛ ㅤ= ㅤ(А
1
+А
2
) ㅤ– ㅤ(П
1
+П
2
) ㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤ(14)
Перспективная ㅤликвидностьㅤ– ㅤэто ㅤоценка ㅤплатежеспособности ㅤна
ㅤосновании ㅤпредстоящих ㅤвыплат ㅤи ㅤпоступлений
ПЛ ㅤ= ㅤА
3
-П
3
ㅤㅤㅤ (15)
43
Рассмотрим ㅤосновные ㅤтипы ㅤвозможных ㅤситуаций.
ㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤА
1
>П
1
, ㅤА
2
>П
2
, ㅤА
3
>П
3
, ㅤА
4
<П
4
; ㅤА
1
>П
1
, ㅤА
2
<П
2
, ㅤА
3
>П
3
, ㅤА
4
<П
4
ㅤпри
(А
1
+А
2
)>(П
1
+П
2
) ㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤ(16)
Такими ㅤнеравенствами ㅤотражают ㅤстойкую ㅤплатежеспособность ㅤи
ㅤфинансовую ㅤнадежность ㅤорганизации.
А
1
>ㅤП
1
, ㅤА
2
<П
2
; ㅤА
3
>П
3
, ㅤА
4
<П
4
ㅤпри ㅤ(А
1
+А
2
)<(П
1
+П
2
)или
А
1
>П
1
, ㅤА
2
<П
2
, ㅤА
3
<П
3
, ㅤА
4
<П
4
ㅤпри ㅤ(А
1
+А
2
)>ㅤ(П
1
+П
2
) ㅤㅤㅤㅤㅤㅤㅤ(17)
Такими ㅤнеравенствами ㅤотражают ㅤㅤнебольшую ㅤнеплатежеспособность ㅤи
ㅤфинансовую ㅤненадежность ㅤпредприятия.
А
1
>Ш, ㅤА
2
<П
2
; ㅤА
3
<П
3
; ㅤА
4
<П
4
ㅤпри ㅤ(А
1
+А
2
)<ㅤ(П
1
+П
2
) ㅤили ㅤА
1
<П
1
, ㅤА
2
<П
2
;
А
3
<П
3
; ㅤА
4
<П
4
ㅤпри ㅤ(А
1
+А
2
) ㅤ<ㅤ(П
1
+П
2
) ㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤ(18)
Такими ㅤнеравенствами ㅤотражают ㅤㅤповышение ㅤㅤнеплатежеспособности ㅤи
ㅤфинансовой ㅤненадежности ㅤпредприятия.
А
1
<П
1
, ㅤА
2
<П
2
, ㅤА
3
>П
3
, ㅤА
4
>П
4
ㅤ(А4<П4) ㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤ(19)
Такими ㅤнеравенствами ㅤотражают ㅤнаиболее ㅤсильную
ㅤнеплатежеспособность ㅤи ㅤфинансовая ㅤненадежность ㅤпредприятия.
А
1
<П
1
, ㅤА
2
<П
2
, ㅤА
3
<П
3
, ㅤА
4
>П
4
ㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤ(20)
Эти ㅤнеравенства ㅤвыражают ㅤкризисное ㅤфинансовое ㅤсостояние
ㅤпредприятия, ㅤпочти ㅤбанкротство.
В ㅤтеории ㅤдефицит ㅤсредств ㅤпо ㅤодной ㅤстатье ㅤактивов ㅤможет ㅤбыть ㅤдополнен
ㅤизбытком ㅤпо ㅤдругой. ㅤНо ㅤна ㅤделе, ㅤменее ㅤликвидные ㅤактивы ㅤне ㅤмогут ㅤзаменить
ㅤболее ㅤликвидные ㅤсредства. ㅤПоэтому, ㅤесли ㅤодно ㅤиз ㅤприведенных ㅤвыше
ㅤнеравенств ㅤне ㅤвыполняется, ㅤто ㅤликвидность ㅤбаланса ㅤнельзя ㅤпринимать ㅤкак
ㅤабсолютную.
Оценка ㅤA
1
ㅤㅤ
с ㅤП
1
ㅤи ㅤA
1
ㅤ+ ㅤА
2
ㅤс ㅤП
2
ㅤдает ㅤвозможность ㅤнайти ㅤтекущую
ㅤликвидность ㅤпредприятия, ㅤчто ㅤотображает ㅤего ㅤплатежеспособность ㅤна ㅤтекущее
ㅤвремя. ㅤОценка ㅤмедленно ㅤреализуемых ㅤактивов(А3)с ㅤдолгосрочными
ㅤпассивами(П3)показывают ㅤликвидность ㅤв ㅤперспективе, ㅤчто ㅤстановится ㅤбазой
ㅤдля ㅤпредсказания ㅤдолгосрочной ㅤплатежеспособности.
44
Сравнивают ㅤпоказатели ㅤликвидности ㅤбаланса ㅤс ㅤпомощью ㅤаналитической
ㅤформы.
Когда ㅤрассматривают ㅤбаланс ㅤна ㅤликвидность, ㅤнужно ㅤобязательно
ㅤобратить ㅤвнимание ㅤна ㅤтакой ㅤпоказатель, ㅤкак ㅤвеличина ㅤчистого ㅤоборотного
ㅤкапитала. ㅤОна ㅤравна ㅤвычитанию ㅤмежду ㅤитогами ㅤраздела ㅤII ㅤ«Оборотные ㅤактивы»
ㅤи ㅤраздела ㅤV ㅤ«Краткосрочные ㅤобязательства».
В ㅤслучае ㅤизменения ㅤуровня ㅤликвидности, ㅤобращают ㅤвнимание ㅤпо
ㅤизменение ㅤабсолютной ㅤвеличины ㅤчистого ㅤоборотного ㅤкапитала. ㅤОн ㅤдает
ㅤопределение ㅤсумме ㅤсредств, ㅤкоторая ㅤостается, ㅤкогда ㅤпогашены ㅤвсе
ㅤкраткосрочных ㅤобязательства. ㅤПовышение ㅤэтого ㅤпоказателя ㅤотражает
ㅤувеличение ㅤстепени ㅤликвидности ㅤпредприятия.
Чтобы ㅤкак ㅤможно ㅤправильнее ㅤдать ㅤоценку ㅤфинансового ㅤсостояния
ㅤпредприятия, ㅤкроме ㅤабсолютных ㅤпоказателей ㅤликвидности ㅤбаланса ㅤнужно
ㅤнайти ㅤи ㅤдругие ㅤфинансовые ㅤкоэффициенты. ㅤЦель ㅤэтого ㅤпересчета ㅤ– ㅤоценка
ㅤсоотношения ㅤㅤоборотных ㅤактивов ㅤи ㅤкраткосрочных ㅤобязательств ㅤпредприятия,
ㅤчтобы ㅤв ㅤдальнейшем ㅤих ㅤпогасить. ㅤПересчет ㅤосновывается ㅤна ㅤтеории ㅤо ㅤтом, ㅤчто
ㅤвиды ㅤоборотных ㅤактивов ㅤимеют ㅤразную ㅤликвидность: ㅤсовершенно ㅤликвидны
ㅤденежные ㅤсредства, ㅤдалее ㅤстановятся ㅤв ㅤряд ㅤкраткосрочные ㅤфинансовые
ㅤвложения, ㅤдебиторская ㅤзадолженность ㅤи ㅤзапасы.
В конечном счете, для оценки платежеспособности и ликвидности
необходимы показатели, которые различаются по ряду внесения их в расчет
ликвидных средств. Основные финансовые коэффициенты, использующиеся
для того, чтобы оценить ликвидность, и их характеристики рассмотрены ниже.
1. Коэффициент абсолютной ликвидности (К
АЛ
)
Дает понимание о том, какую часть краткосрочной задолженности
предприятие в состоянии погасить в текущий момент.
К
АЛ
ㅤ
= ㅤДС+КФВ/КО ㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤ(21)
где
ДС ㅤ– ㅤденежные ㅤсредства;
КФВ ㅤ– ㅤкраткосрочные ㅤфинансовые ㅤвложения;
45
КО ㅤ– ㅤкраткосрочные ㅤобязательства
Плановое ㅤзначение ㅤ0,15–0,2. ㅤ
2. ㅤКоэффициент ㅤтекущей ㅤликвидности ㅤ(К
ТЛ
ㅤ)
Указывает ㅤпрогнозируемые ㅤплатежные ㅤвозможности ㅤпредприятия ㅤв
ㅤусловиях ㅤсвоевременной ㅤоплаты ㅤдебиторов.
К
ТЛ
ㅤ
= ㅤДС ㅤ+ ㅤКФВ ㅤ+ ㅤДЗ/КО ㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤ(22)
где
ДЗ ㅤ– ㅤдебиторская ㅤзадолженность
Рекомендуемое ㅤзначение ㅤ0,5–0,8.
3. ㅤКоэффициент ㅤликвидности ㅤпри ㅤмобилизации ㅤсредств ㅤ(К
ЛМС
ㅤ)
Отражает ㅤзависимость ㅤплатежеспособности ㅤот ㅤматериальных ㅤзапасов ㅤс
ㅤпозиции ㅤвзятия ㅤсредств ㅤдля ㅤпогашения ㅤкраткосрочных ㅤобязательств.
К
ЛМС
ㅤ
= ㅤЗ/КО ㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤ(23)
где ㅤ3 ㅤ– ㅤзапасы ㅤтоварно ㅤ- ㅤматериальных ㅤценностей
Рекомендуемое ㅤзначение ㅤпоказателя ㅤ0,5–0,7. ㅤ
4. ㅤКоэффициент ㅤобщей ㅤликвидности ㅤ(КОЛ ㅤ)
Отражает ㅤдостаточность ㅤоборотных ㅤсредств ㅤу ㅤпредприятия ㅤдля ㅤпокрытия
ㅤсвоих ㅤкраткосрочных ㅤобязательств. ㅤХарактеризует ㅤтакже ㅤзапас ㅤфинансовой
ㅤпрочности, ㅤв ㅤслучае ㅤесли ㅤпроизойдет ㅤпревышение ㅤоборотных ㅤактивов ㅤнад
ㅤкраткосрочными ㅤобязательствами.
К
ОЛ
ㅤ= ㅤДС+КФВ+ДЗ+3/ ㅤКО ㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤ(24)
Рекомендуемое ㅤзначение ㅤпоказателя ㅤ1–2. ㅤ
5. ㅤКоэффициент ㅤсобственной ㅤплатежеспособности ㅤ(КСП ㅤ)
Дает ㅤхарактеристику ㅤспособности ㅤпредприятия ㅤвозместить ㅤза ㅤсчет
ㅤсвободных ㅤсредств, ㅤнаходящихся ㅤв ㅤобороте, ㅤего ㅤкраткосрочные ㅤобязательства.
К
СП
ㅤ= ㅤЧОК/КО ㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤ(25)
где
ЧОК ㅤ– ㅤчистый ㅤоборотный ㅤкапитал.
ЧОК ㅤ= ㅤОА ㅤ– ㅤКО ㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤ(26)
Показатель ㅤиндивидуален ㅤдля ㅤкаждого ㅤпредприятия. ㅤ