63
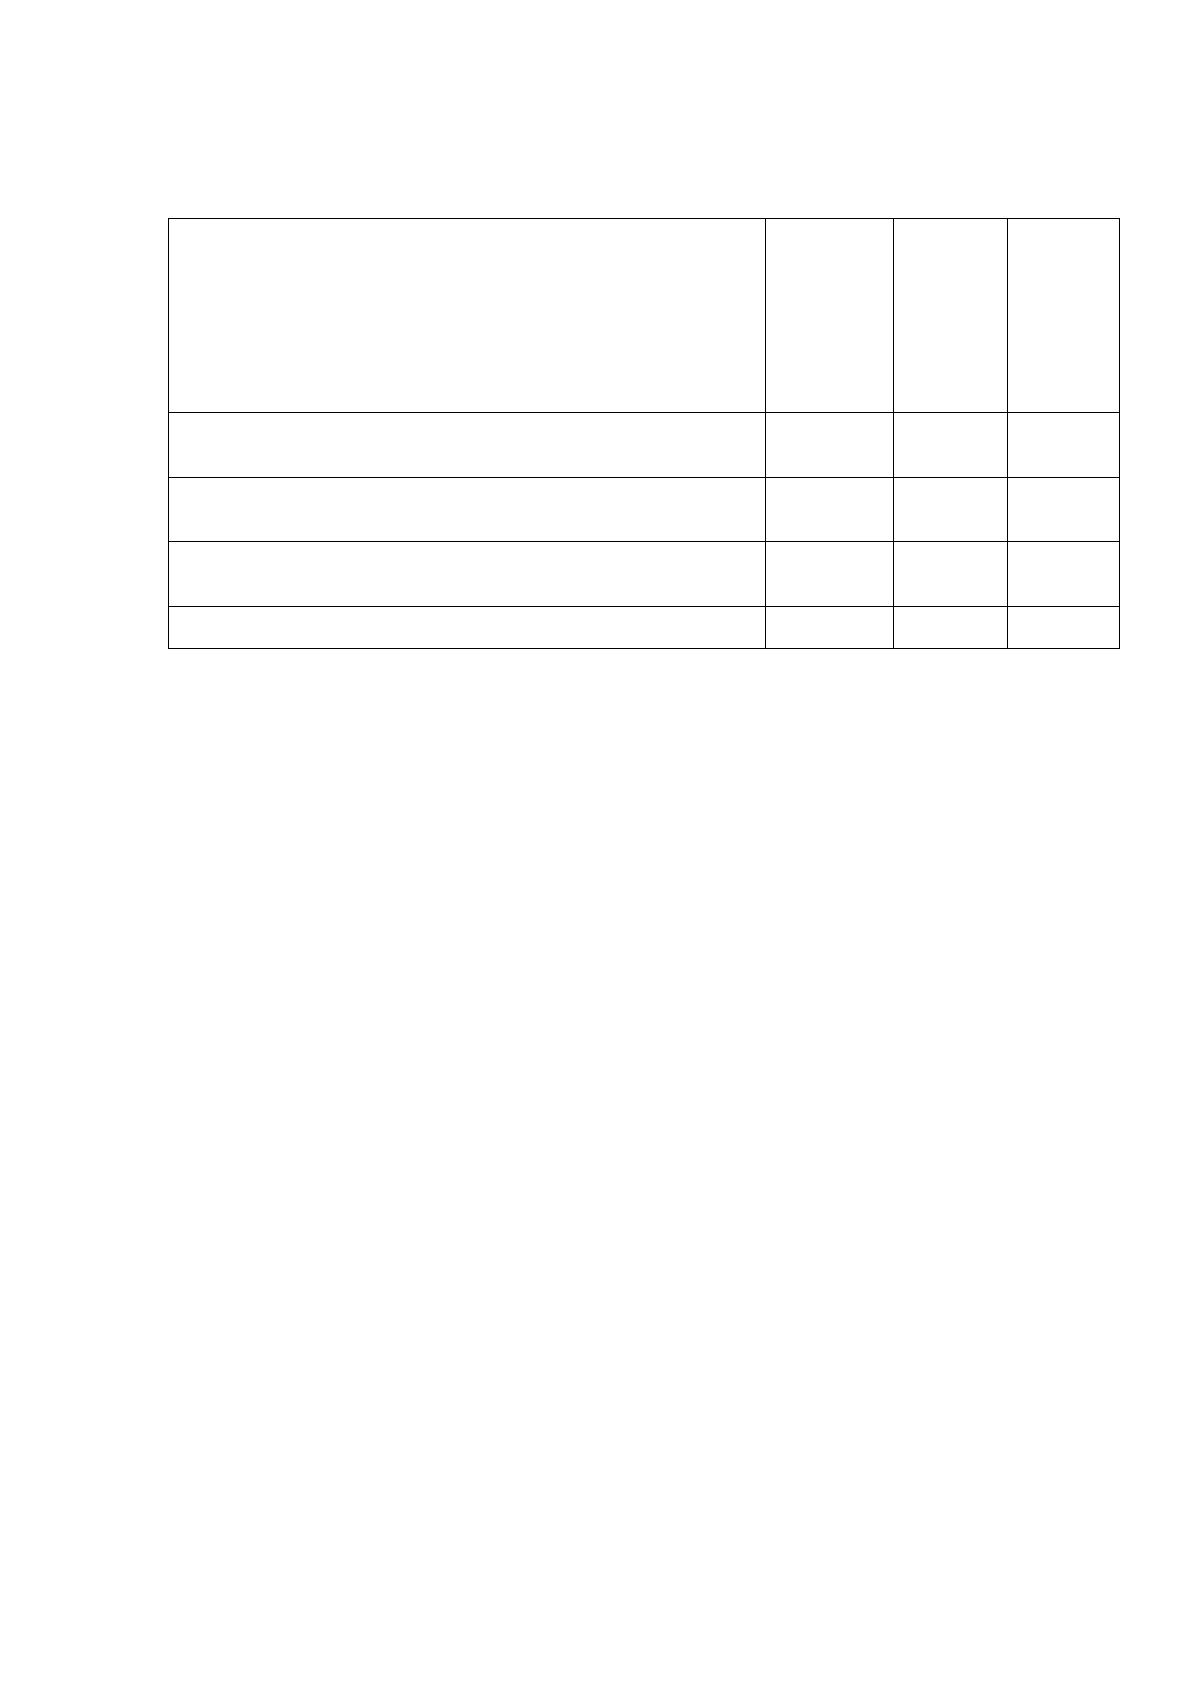
Та
ᶤ
блица
ᶤ
3.3
Сда
ᶤ
ча
ᶤ
в а
ᶤ
ренду свободных торговых площа
ᶤ
дей
Помещение, сда
ᶤ
ва
ᶤ
емое в а
ᶤ
ренду
Площа
ᶤ
дь,
м
2
А
ᶤ
рендна
ᶤ
я пла
ᶤ
та
ᶤ
за
ᶤ
месяц
за
ᶤ
1 м
2
(без
НДС),
руб.
Сумма
ᶤ
за
ᶤ
год,
тыс.
руб.
1.Торгова
ᶤ
я площа
ᶤ
дь,г.А
ᶤ
рха
ᶤ
нгельск,
ул. Мира
ᶤ
, 6
41,2
620
306,528
2. Торгова
ᶤ
я площа
ᶤ
дь, г.Северодвинск,
о.Ягры ул. На
ᶤ
химова
ᶤ
, 12
48,6
550
320,76
3. Торгова
ᶤ
я площа
ᶤ
дь, г.Северодвинск,
ул. Га
ᶤ
га
ᶤ
рина
ᶤ
, 20
50,9
550
335,94
Всего:
-
-
963,228
Та
ᶤ
ким обра
ᶤ
зом, в результа
ᶤ
те проведенного мероприятия предприятие
получило доход в сумме 963,23 тыс. руб.
Да
ᶤ
лее произведем оценку эффективности предложенных мероприятий.
3.2. Оценка
ᶤ
целесообра
ᶤ
зности мероприятий и их влияния на
ᶤ
деятельность предприятия
Для оценки целесообра
ᶤ
зности проведения перового мероприятия, а
ᶤ
именно введение в производство в условиях ООО «А
ᶤ
льянс¬ прогрессивного
оборудова
ᶤ
ния необходимо произвести ра
ᶤ
счет прироста
ᶤ
объема
ᶤ
производства
ᶤ
в результа
ᶤ
те внедрения печи РРР.
Производственна
ᶤ
я мощность печи БН-25 соста
ᶤ
вляет 8-8,5 тонн в
сутки, а
ᶤ
нова
ᶤ
я печь РРР имеет производственную мощность 10 - 11 тонн в
сутки. Объем производства
ᶤ
за
ᶤ
год выра
ᶤ
стет на
ᶤ
545 тонн.
Q
нов.
= Q
с.
+Q (3.2)
Где Q
нов
– новый объем производства, т.
Q
с.
– объем произовдства в 2017 году, т.
Q – прирост объема производства в результате ввода оборудования, т
64
Q
нов.
= 2015+545 = 2560 тонн.
Таким образом, объем производства соста
ᶤ
вит на
ᶤ
новом оборудова
ᶤ
нии
2560 тонн за
ᶤ
год. Ка
ᶤ
к мы уже писа
ᶤ
ли ра
ᶤ
нее, одно из зна
ᶤ
чимых отличий новой
печи от ста
ᶤ
рой является улучшение ка
ᶤ
чества
ᶤ
выпуска
ᶤ
емых изделий. При
эксплуа
ᶤ
та
ᶤ
ции нового оборудова
ᶤ
ния улучша
ᶤ
ется внешний вид ба
ᶤ
тонов (по
принципу обогрева
ᶤ
печь ра
ᶤ
бота
ᶤ
ет в циклометрическом режиме, что улучша
ᶤ
ет
ра
ᶤ
вномерность колера
ᶤ
выпека
ᶤ
емых изделий и улучша
ᶤ
ет переда
ᶤ
чу тепла
ᶤ
выпека
ᶤ
емому изделию), а
ᶤ
та
ᶤ
кже и ка
ᶤ
чественные ха
ᶤ
ра
ᶤ
ктеристики изделия, что
позволит сокра
ᶤ
тить уровень потерь от бра
ᶤ
ка
ᶤ
, который, ка
ᶤ
к пока
ᶤ
за
ᶤ
л а
ᶤ
на
ᶤ
лиз,
проведенный во второй гла
ᶤ
ве возника
ᶤ
ет именно по вине оборудова
ᶤ
ния.
Бла
ᶤ
года
ᶤ
ря тому, что на
ᶤ
предприятии ООО «А
ᶤ
льянс¬ выпуска
ᶤ
ются
только высокока
ᶤ
чественные хлебобулочные изделия, отвеча
ᶤ
ющие всем
существующим ста
ᶤ
нда
ᶤ
рта
ᶤ
м ка
ᶤ
чества
ᶤ
, постоянно ра
ᶤ
сширяется а
ᶤ
ссортимент
выпуска
ᶤ
емой продукции, Та
ᶤ
кже бла
ᶤ
года
ᶤ
ря гра
ᶤ
мотной ра
ᶤ
боте специа
ᶤ
листов
отдела
ᶤ
ма
ᶤ
ркетинга
ᶤ
постоянными покупа
ᶤ
телями на
ᶤ
шей продукции ста
ᶤ
ли
несколько крупных торговых сетей г. А
ᶤ
рха
ᶤ
нгельска
ᶤ
, на
ᶤ
ра
ᶤ
щива
ᶤ
ются объемы
поста
ᶤ
вок хлебобулочных изделий в Онегу, где до этого ра
ᶤ
бота
ᶤ
ли
минипека
ᶤ
рни. Необходимо та
ᶤ
кже отметить, что цена
ᶤ
изделия, которое будет
производиться на
ᶤ
новом оборудова
ᶤ
нии оста
ᶤ
нется неизменной, ка
ᶤ
к и при
выпуске на
ᶤ
печи БН-25, она
ᶤ
соста
ᶤ
вит 42310,46 руб. за
ᶤ
тонну продукции.
Ба
ᶤ
тон на
ᶤ
резной является социа
ᶤ
льно зна
ᶤ
чимым видом хлебобулочных
изделий, поэтому цена
ᶤ
на
ᶤ
да
ᶤ
нный вид продукции согла
ᶤ
сова
ᶤ
на
ᶤ
с
а
ᶤ
дминистра
ᶤ
цией города
ᶤ
, в соответствии с этим при эксплуа
ᶤ
та
ᶤ
ции нового
оборудова
ᶤ
ния цена
ᶤ
на
ᶤ
ба
ᶤ
тоны оста
ᶤ
ется неизменной. Та
ᶤ
кже стоит отметить,
что цена
ᶤ
на
ᶤ
да
ᶤ
нную выпуска
ᶤ
емую продукцию на
ᶤ
на
ᶤ
шем предприятии ниже,
чем за
ᶤ
а
ᶤ
на
ᶤ
логичную, которую выпуска
ᶤ
ет А
ᶤ
рха
ᶤ
нгельский хлебокомбина
ᶤ
т, что
та
ᶤ
кже является положительным фа
ᶤ
ктором, та
ᶤ
к при повышении ка
ᶤ
чества
ᶤ
и
невысокой цене мы за
ᶤ
воевыва
ᶤ
ем рынок и на
ᶤ
ра
ᶤ
щива
ᶤ
ем объемы за
ᶤ
ка
ᶤ
зов.
Выручка
ᶤ
ра
ᶤ
ссчитыва
ᶤ
ется ка
ᶤ
к произведение объема
ᶤ
произведенной
продукции на
ᶤ
ее цену

65
Вр
= Q * Ц
1тонны
(3.2)
Где Вр – прирост выручки в результате роста объема продаж, руб.
Q – прирост объема производства в результате ввода оборудования, т
Ц
1тонны
– цена за тонну, руб.
Вр
= 545 * 42310,5 = 23059,2 тыс.руб.
Таким образом, при увеличении объема
ᶤ
производства
ᶤ
на
ᶤ
545 тонн в
год выручка
ᶤ
соответственно увеличива
ᶤ
ется на
ᶤ
23059,2 тыс.руб.
Да
ᶤ
лее необходимо ра
ᶤ
ссчита
ᶤ
ть уровень себестоимости 1 тонны
продукции при использова
ᶤ
нии нового оборудова
ᶤ
ния.
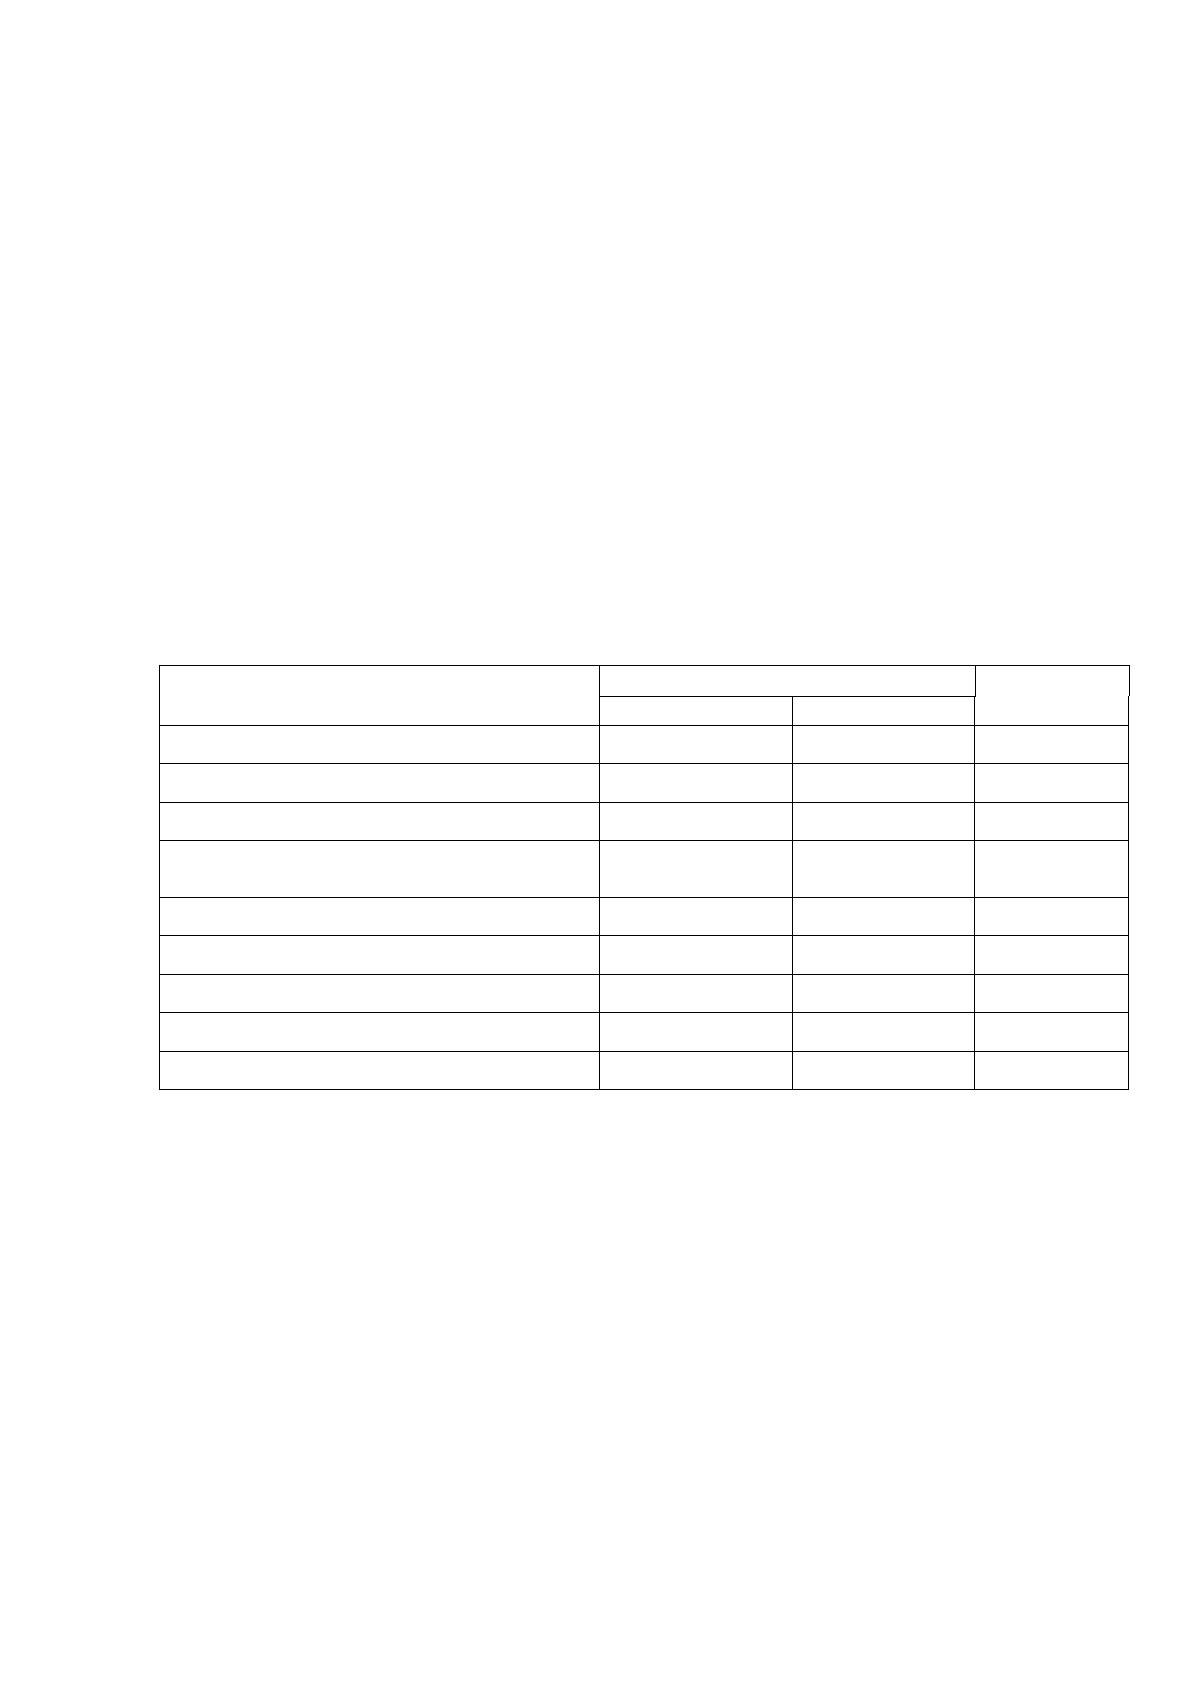
Та
ᶤ
блица
ᶤ
3.4
За
ᶤ
тра
ᶤ
ты на
ᶤ
1 тонну продукции, руб.
На
ᶤ
именова
ᶤ
ние ста
ᶤ
тей
Оборудова
ᶤ
ние
Изменение
Существующее
Предла
ᶤ
га
ᶤ
емое
Сырье и ма
ᶤ
териа
ᶤ
лы
9 507,21
9 507,21
0,00
Энергия и топливо
1 403,34
1 288,21
-115,13
За
ᶤ
ра
ᶤ
ботна
ᶤ
я пла
ᶤ
та
ᶤ
с отчислениями
5 876,77
5 876,77
0,00
Взносы от несча
ᶤ
стных случа
ᶤ
ев на
ᶤ
производстве
18,66
18,66
0,00
Общепроизводственные ра
ᶤ
сходы
1 724,00
1 681,28
-42,72
Общехозяйственные ра
ᶤ
сходы
7 192,00
7 192,00
0,00
Производственна
ᶤ
я себестоимость
25 721,98
25 564,13
-157,85
Коммерческие ра
ᶤ
сходы
7 476,00
7 476,00
0,00
Полна
ᶤ
я себестоимость
33 197,98
33 040,13
-157,85
Результа
ᶤ
ты ра
ᶤ
счетов пока
ᶤ
за
ᶤ
ли, что за
ᶤ
тра
ᶤ
ты на
ᶤ
сырье и ма
ᶤ
териа
ᶤ
лы на
ᶤ
1
тонну продукции оста
ᶤ
ются неизменными, та
ᶤ
кже не меняется ста
ᶤ
тья по
за
ᶤ
тра
ᶤ
та
ᶤ
м на
ᶤ
опла
ᶤ
ту труда
ᶤ
с отчислениями. Взносы от несча
ᶤ
стных случа
ᶤ
ев на
ᶤ
производстве ра
ᶤ
ссчитыва
ᶤ
ются в процентном соотношении к за
ᶤ
ра
ᶤ
ботной
пла
ᶤ
те, и та
ᶤ
к ка
ᶤ
к ее уровень не меняется, то и сумма
ᶤ
взносов оста
ᶤ
ется
неизменной. Произошли изменения пока
ᶤ
за
ᶤ
телей в ста
ᶤ
тье «энергия и
топливо¬, на
ᶤ
блюда
ᶤ
ется снижение за
ᶤ
тра
ᶤ
т электроэнергии на
ᶤ
тонну
выпуска
ᶤ
емой продукции на
ᶤ
115,13 руб., в связи с низким уровнем
энергополения нового оборудова
ᶤ
ния. Общепроизводственные ра
ᶤ
сходы при
66
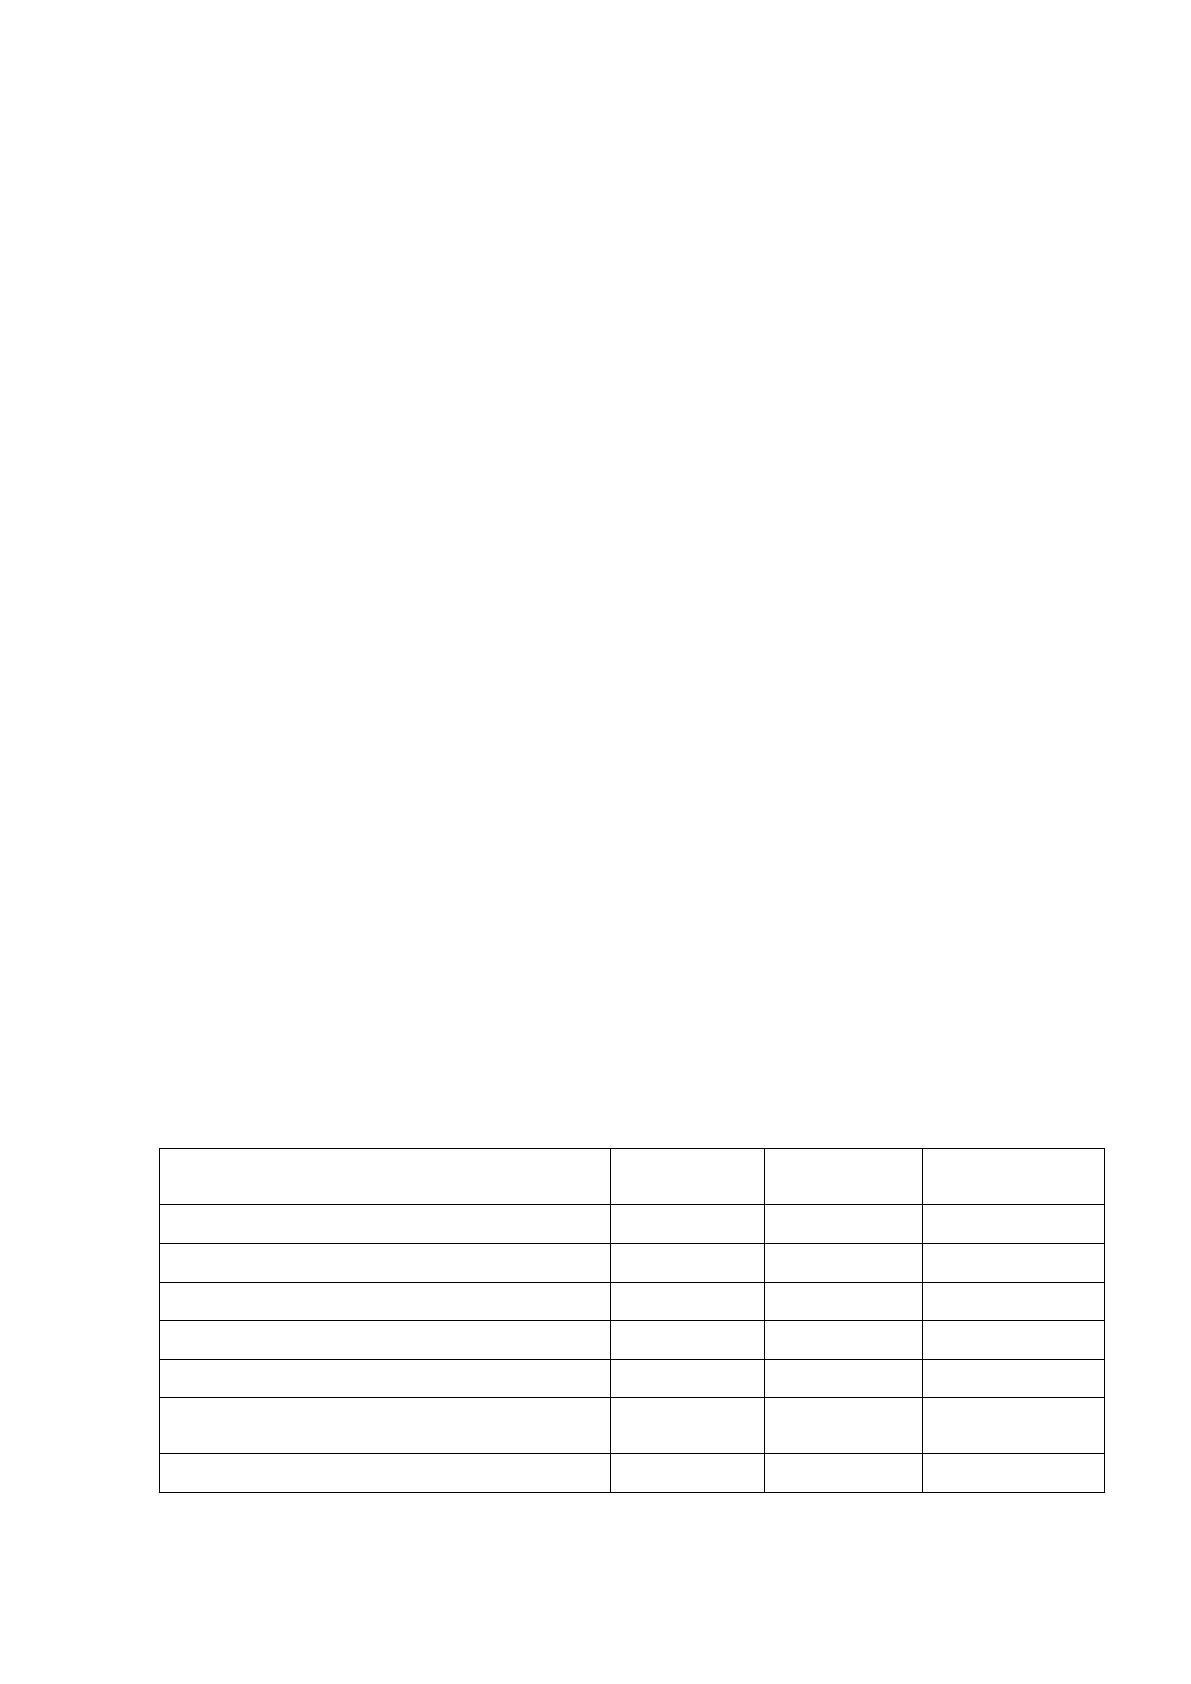
эксплуа
ᶤ
та
ᶤ
ции ста
ᶤ
рой печи соста
ᶤ
вляют 1724 руб., а
ᶤ
при эксплуа
ᶤ
та
ᶤ
ции новой
печи они снизятся на
ᶤ
4,72 руб. и будут соста
ᶤ
влять 1681,28 руб., что связа
ᶤ
но
со снижением уровня бра
ᶤ
ка
ᶤ
, а
ᶤ
та
ᶤ
кже снижения за
ᶤ
тра
ᶤ
т на
ᶤ
ремонт нового
оборудова
ᶤ
ния. Общехозяйственные и коммерческие ра
ᶤ
сходы та
ᶤ
кже оста
ᶤ
лись
неизменными, в результа
ᶤ
те чего полна
ᶤ
я себестоимость производства
ᶤ
1 тонны
соста
ᶤ
вила
ᶤ
33 040,13 тыс.руб. Та
ᶤ
ким обра
ᶤ
зом, введение в производство новой
печи позволит сокра
ᶤ
тить уровень себестоимости 1 тонны продукции на
ᶤ
157,85 руб.
Затраты на производство с учетом роста объема производства
составит:
С
= Q * С
1тонны
(3.3)
Где С – прирост выручки в результате роста объема продаж, руб.
Q – прирост объема производства, тонн
С
1тонны
– себестоимость одной тонны продукции, руб.
Вр
= 545 * 33040,1 = 84582,7 тыс.руб.
Таким образом, при увеличении объема
ᶤ
производства
ᶤ
на
ᶤ
545 тонн в
год затраты на производство составят
ᶤ
84582,7 тыс.руб.
Проведем а
ᶤ
на
ᶤ
лиз эффективности за
ᶤ
мены используемой печи БН-25 на
ᶤ
новую современную печь РРР и соста
ᶤ
вим та
ᶤ
блицу 3.5.
Та
ᶤ
блица
ᶤ
3.5
А
ᶤ
на
ᶤ
лиз эффективности за
ᶤ
мены печи в год
Пока
ᶤ
за
ᶤ
тель
Печь БН-25
Печь РРР
Изменение
( +,-)
Объем производства
ᶤ
, тонн
2015,0
2560,0
545,0
Цена
ᶤ
за
ᶤ
тонну, руб.
42310,5
42310,5
0,0
Выручка
ᶤ
, тыс. руб.
85255,6
108314,8
23059,2
Себестоимость тонны, руб.
33198,0
33040,1
-157,8
Себестоимость всего, тыс. руб.
66893,9
84582,7
17688,8
А
ᶤ
мортиза
ᶤ
ция по новому оборудова
ᶤ
нию,
тыс. руб.
540,0
540,0
Прибыль, тыс.руб.
18361,7
23192,0
4830,4
67
Увеличение уровня за
ᶤ
тра
ᶤ
т соста
ᶤ
вит на
ᶤ
весь объем выпуска
ᶤ
емой
продукции соста
ᶤ
вит 17688,8 тыс. руб. (в т.ч. за
ᶤ
счет а
ᶤ
мортиза
ᶤ
ции нового
оборудова
ᶤ
ния на
ᶤ
1080 тыс. руб.). Уровень прибыли увеличится на
ᶤ
4830,4
тыс.руб.
Просчита
ᶤ
ем срок окупа
ᶤ
емости нового оборудова
ᶤ
ния. Та
ᶤ
к ка
ᶤ
к срок
окупа
ᶤ
емости ра
ᶤ
ссчитыва
ᶤ
ется ка
ᶤ
к отношение результа
ᶤ
та
ᶤ
инвестиционной
деятельности к результа
ᶤ
та
ᶤ
м опера
ᶤ
ционной деятельности, тогда
ᶤ
результа
ᶤ
т
инвестиционной деятельности соста
ᶤ
вит стоимость нового оборудова
ᶤ
ния, а
ᶤ
результа
ᶤ
ты опера
ᶤ
ционной деятельности соста
ᶤ
вят прирост суммы прибыли
полученной в результа
ᶤ
те проведения мероприятия.
Т
ок
= К/Э
г
(3.4)
К – капитальные вложения, тыс. руб.
Э
г
– экономический эффект от мероприятия (прирост прибыли), тыс.
руб.
Т
ок
= 10800/4830,4 = 2,46 года.
В результа
ᶤ
те ра
ᶤ
счета
ᶤ
срок окупа
ᶤ
емости нового оборудова
ᶤ
ния соста
ᶤ
вит
2,46 года
ᶤ
.
Да
ᶤ
лее произведем ра
ᶤ
счет эффективности использова
ᶤ
ния основных
средств предприятия ООО «А
ᶤ
льянс¬ в результа
ᶤ
те мероприятий.
Расчет фондоотдачи после мероприятий осуществим по формуле 2.12.
Фо
= 240239,2/59470 = 4,04 руб./руб.
Расчет фондоемкости после мероприятий осуществим по формуле 2.13.
Фе = 59470/240239,2 = 0,248 руб./руб.
Расчет фондорентабельности после мероприятий осуществим по
формуле 2.15.
ФR = 19769,4/59470 *100 %= 33,24 %.
Расчет фондорентабельности активной части после мероприятий
осуществим по формуле 2.16.
ФR
а.ч.
= 19769,4/45205 * 100%
.
= 43,73%
Расчет фондовооруженности после мероприятий осуществим по
68
формуле 2.17.
Фв = 59470/218 = 272,80 тыс.руб./чел.
Расчет технической оснащенности после мероприятий осуществим по
формуле 2.18.
Т
осн.
= 45205/198 = 228,31 тыс.руб./чел.
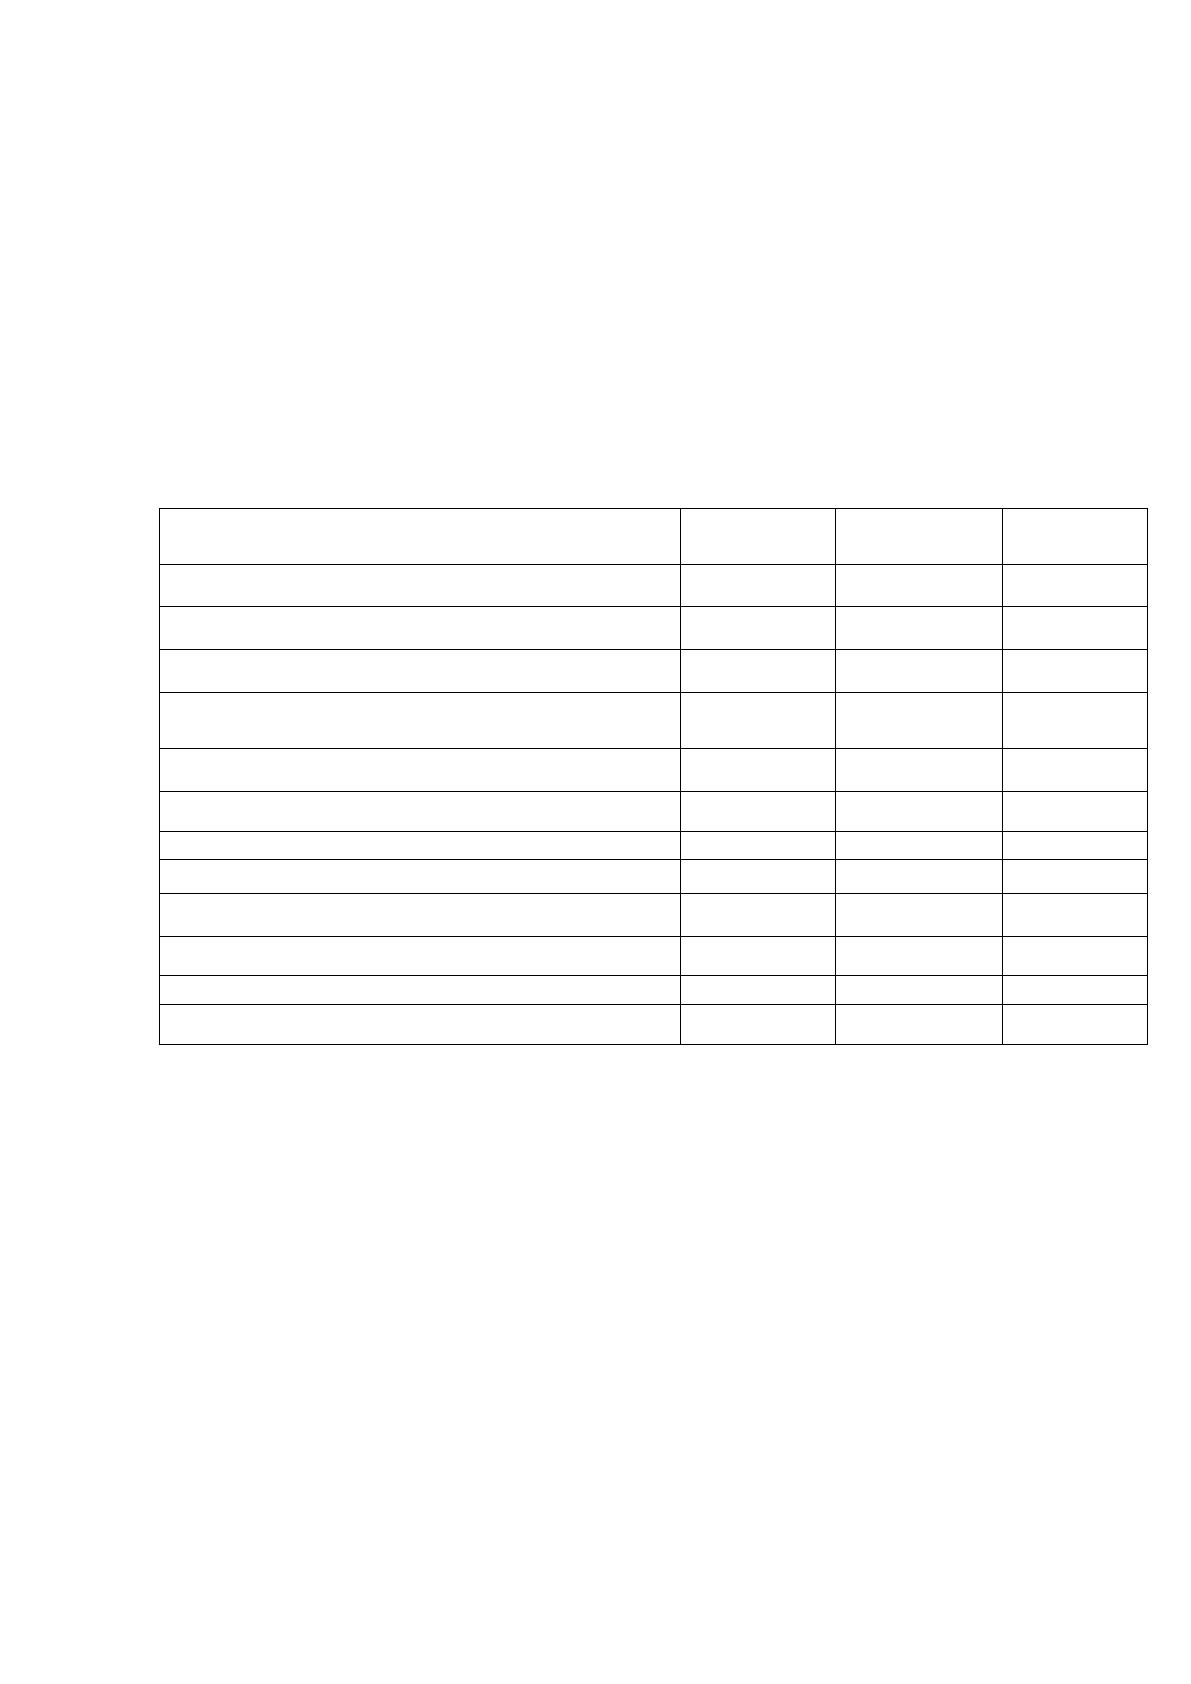
Полученные данные сведем в таблицу 3.6.
Та
ᶤ
блица
ᶤ
3.6
Эффективность предложенного мероприятия
Пока
ᶤ
за
ᶤ
тели
До
мероприятия
После
мероприятия
Отклонения
( +, - )
Годова
ᶤ
я выручка
ᶤ
от реа
ᶤ
лиза
ᶤ
ции, тыс.руб.
217180
240239,2
23059,2
Прибыль от реа
ᶤ
лиза
ᶤ
ции продукции, тыс.руб.
14939
19769,4
4830,4
Среднегодова
ᶤ
я стоимость ОПФ,тыс.руб.
54070
59470
5400,0
Среднегодова
ᶤ
я стоимость а
ᶤ
ктивной ча
ᶤ
сти ОПФ,
тыс.руб.
39805
45205
5400,0
Численность персона
ᶤ
ла
ᶤ
предприятия, чел
218
218
0,0
Численность основных ра
ᶤ
бочих, чел
198
198
0,0
Фондоотда
ᶤ
ча
ᶤ
ОПФ, руб./руб.
4,02
4,04
0,02
Фондоемкость ОПФ,руб./руб.
0,25
0,248
-0,002
Фондорента
ᶤ
бельность ОПФ, %
27,63
33,24
5,6
Фондорента
ᶤ
бельность а
ᶤ
ктивной ча
ᶤ
сти ОПФ, %
37,53
43,73
6,2
Фондовооруженность, тыс. руб./чел.
248,0
272,80
24,8
Техническа
ᶤ
я вооруженность, тыс. руб./чел.
201,0
228,31
27,3
Целесообра
ᶤ
зность проведения мероприятия дока
ᶤ
зыва
ᶤ
ет фа
ᶤ
кт роста
ᶤ
фондоотда
ᶤ
чи и фондорента
ᶤ
бельности
В ка
ᶤ
честве второго мероприятия было предложено
сда
ᶤ
ча
ᶤ
ликвидируемого оборудова
ᶤ
ния в лом, демонта
ᶤ
ж ликвидируемого
оборудова
ᶤ
ния на
ᶤ
предприятии проводитсявспомога
ᶤ
тельными ра
ᶤ
бочими ООО
«А
ᶤ
льянс¬. Ка
ᶤ
к было ра
ᶤ
ссчита
ᶤ
но ра
ᶤ
нее, (пункт 3.1), за
ᶤ
тра
ᶤ
ты на
ᶤ
реа
ᶤ
лиза
ᶤ
цию
да
ᶤ
нного мероприятия соста
ᶤ
вят 10,48 тыс.руб, включа
ᶤ
я за
ᶤ
тра
ᶤ
ты на
ᶤ
допла
ᶤ
ту
ра
ᶤ
бочим, принима
ᶤ
ющим уча
ᶤ
стие в демонта
ᶤ
же и за
ᶤ
тра
ᶤ
ты на
ᶤ
вывоз
демонтирова
ᶤ
нной печи с территории предприятия и доста
ᶤ
вку до места
ᶤ

69
приема
ᶤ
ООО «Вторресурс¬. Выручка
ᶤ
от реа
ᶤ
лиза
ᶤ
ции соста
ᶤ
вит 122,176 тыс.
руб.
Та
ᶤ
ким обра
ᶤ
зом экономический эффект да
ᶤ
нного мероприятия, который
выра
ᶤ
жа
ᶤ
ется в росте уровня прибыли ра
ᶤ
ссчита
ᶤ
нный ка
ᶤ
к ра
ᶤ
зность между
выручкой и за
ᶤ
тра
ᶤ
та
ᶤ
ми на
ᶤ
его проведение соста
ᶤ
вит:
Э = 122,176 тыс. руб. - 10,48 тыс. руб. = 111,696 тыс.руб.
Ра
ᶤ
счет пока
ᶤ
за
ᶤ
л целесообра
ᶤ
зность проведения да
ᶤ
нного мероприятия, та
ᶤ
к
ка
ᶤ
к приведет к росту прибыли предприятия ООО «А
ᶤ
льянс¬ в ра
ᶤ
змере 111, 7
тыс. руб., что в свою очередь бла
ᶤ
гоприятно отра
ᶤ
зиться на
ᶤ
величине
фондорента
ᶤ
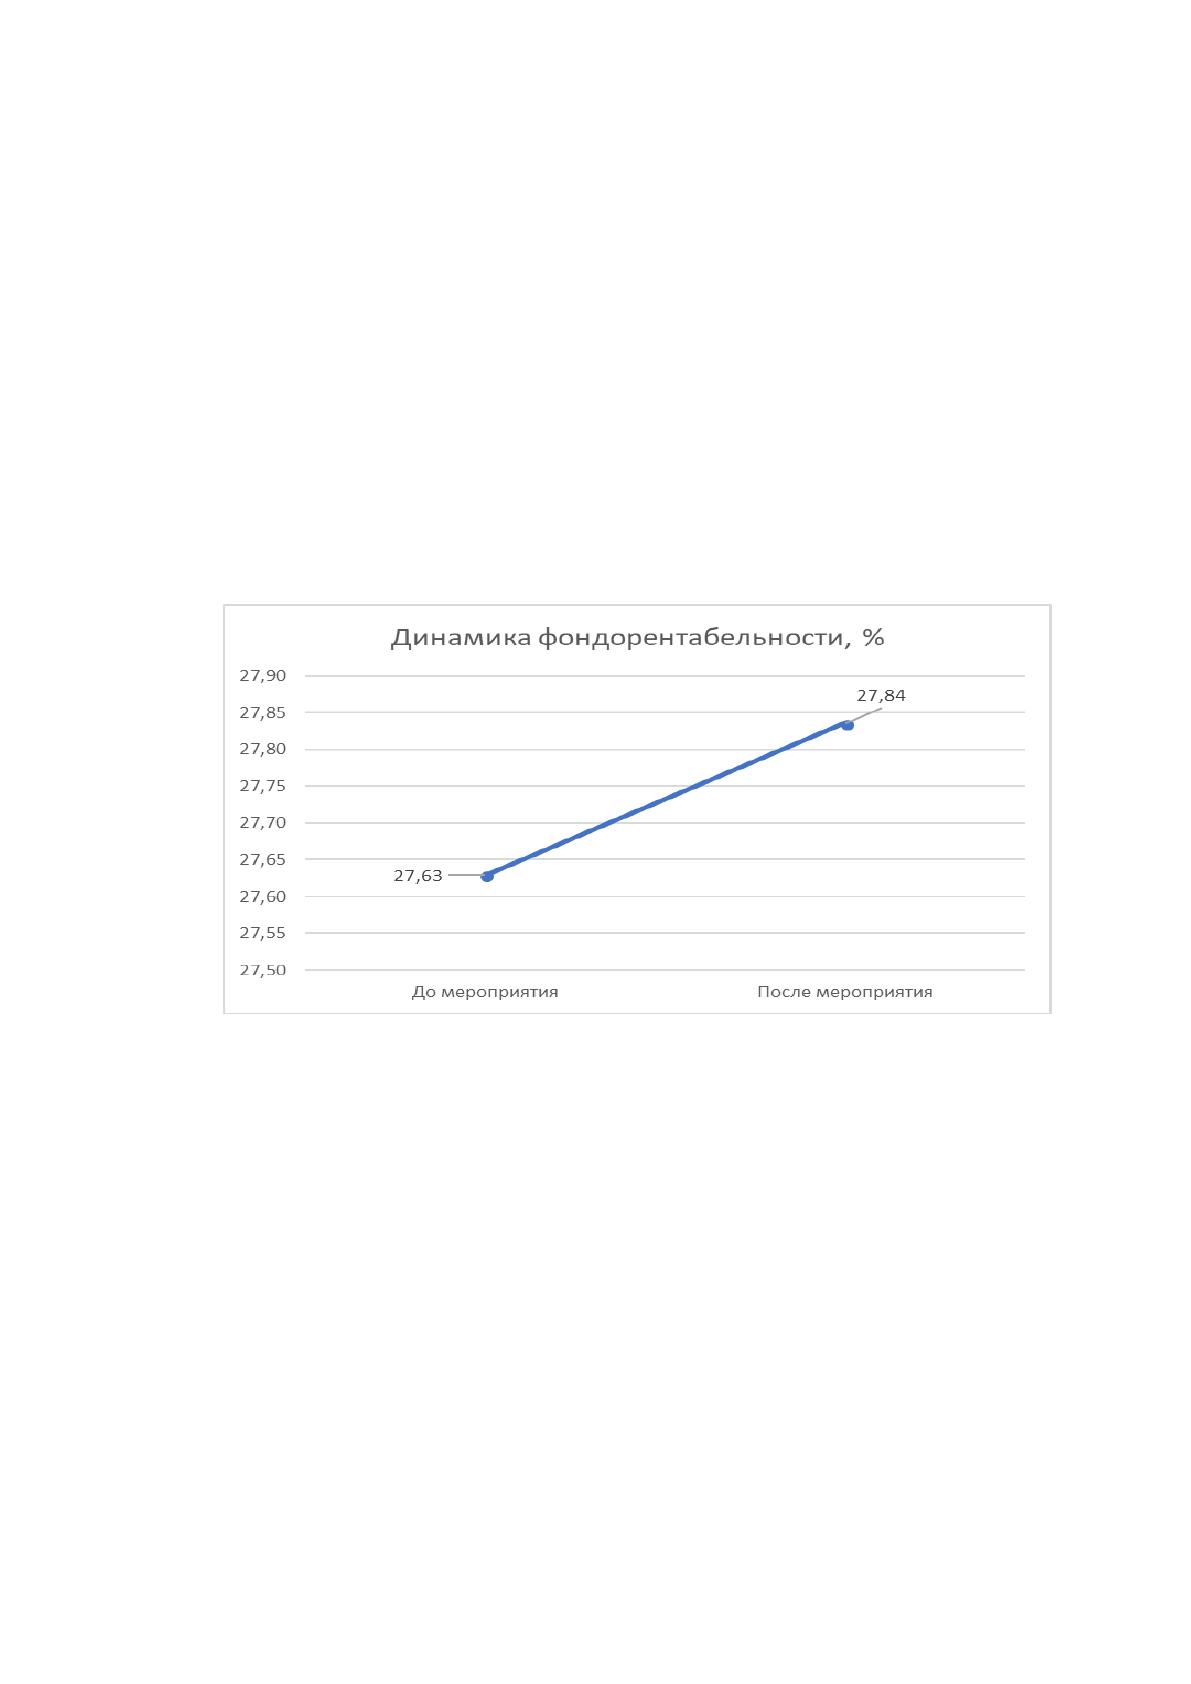
бельности, дина
ᶤ
мика
ᶤ
которой предста
ᶤ
влена
ᶤ
на
ᶤ
рис. 3.1.
Рис. 3.1. Эффективность использова
ᶤ
ния основных средств
предприятия
Та
ᶤ
ким обра
ᶤ
зом, ра
ᶤ
счеты дока
ᶤ
за
ᶤ
ли экономическую целесообра
ᶤ
зность
проведения мероприятия по сда
ᶤ
че ликвидируемого оборудова
ᶤ
ния в лом.
В ка
ᶤ
честве третьего ва
ᶤ
риа
ᶤ
нта
ᶤ
совершенствова
ᶤ
ния упроа
ᶤ
вления
основными средства
ᶤ
ми предприятия был ра
ᶤ
ссмотрен ва
ᶤ
риа
ᶤ
нт сда
ᶤ
чи в а
ᶤ
ренду
пустующих торговых площа
ᶤ
дей. Ра
ᶤ
счет пока
ᶤ
за
ᶤ
л, что выручка
ᶤ
от реа
ᶤ
лиза
ᶤ
ции
да
ᶤ
нного мероприятия соста
ᶤ
вит 963,228 тыс. руб. Та
ᶤ
к ка
ᶤ
к да
ᶤ
нное мероприятие
не несет за
ᶤ
собой за
ᶤ
тра
ᶤ
т, то сумма
ᶤ
полученной прибыли будет тождественна
ᶤ
этому зна
ᶤ
чению. Следова
ᶤ
тельно рост прибыли и выручки при неизменной
стоимости основных средств, та
ᶤ
к ка
ᶤ
к площа
ᶤ
ди оста
ᶤ
нутся в собственности
70
ООО «А
ᶤ
льянс¬, приведет к увеличению зна
ᶤ
чений фондоотда
ᶤ
чи и
фондорента
ᶤ
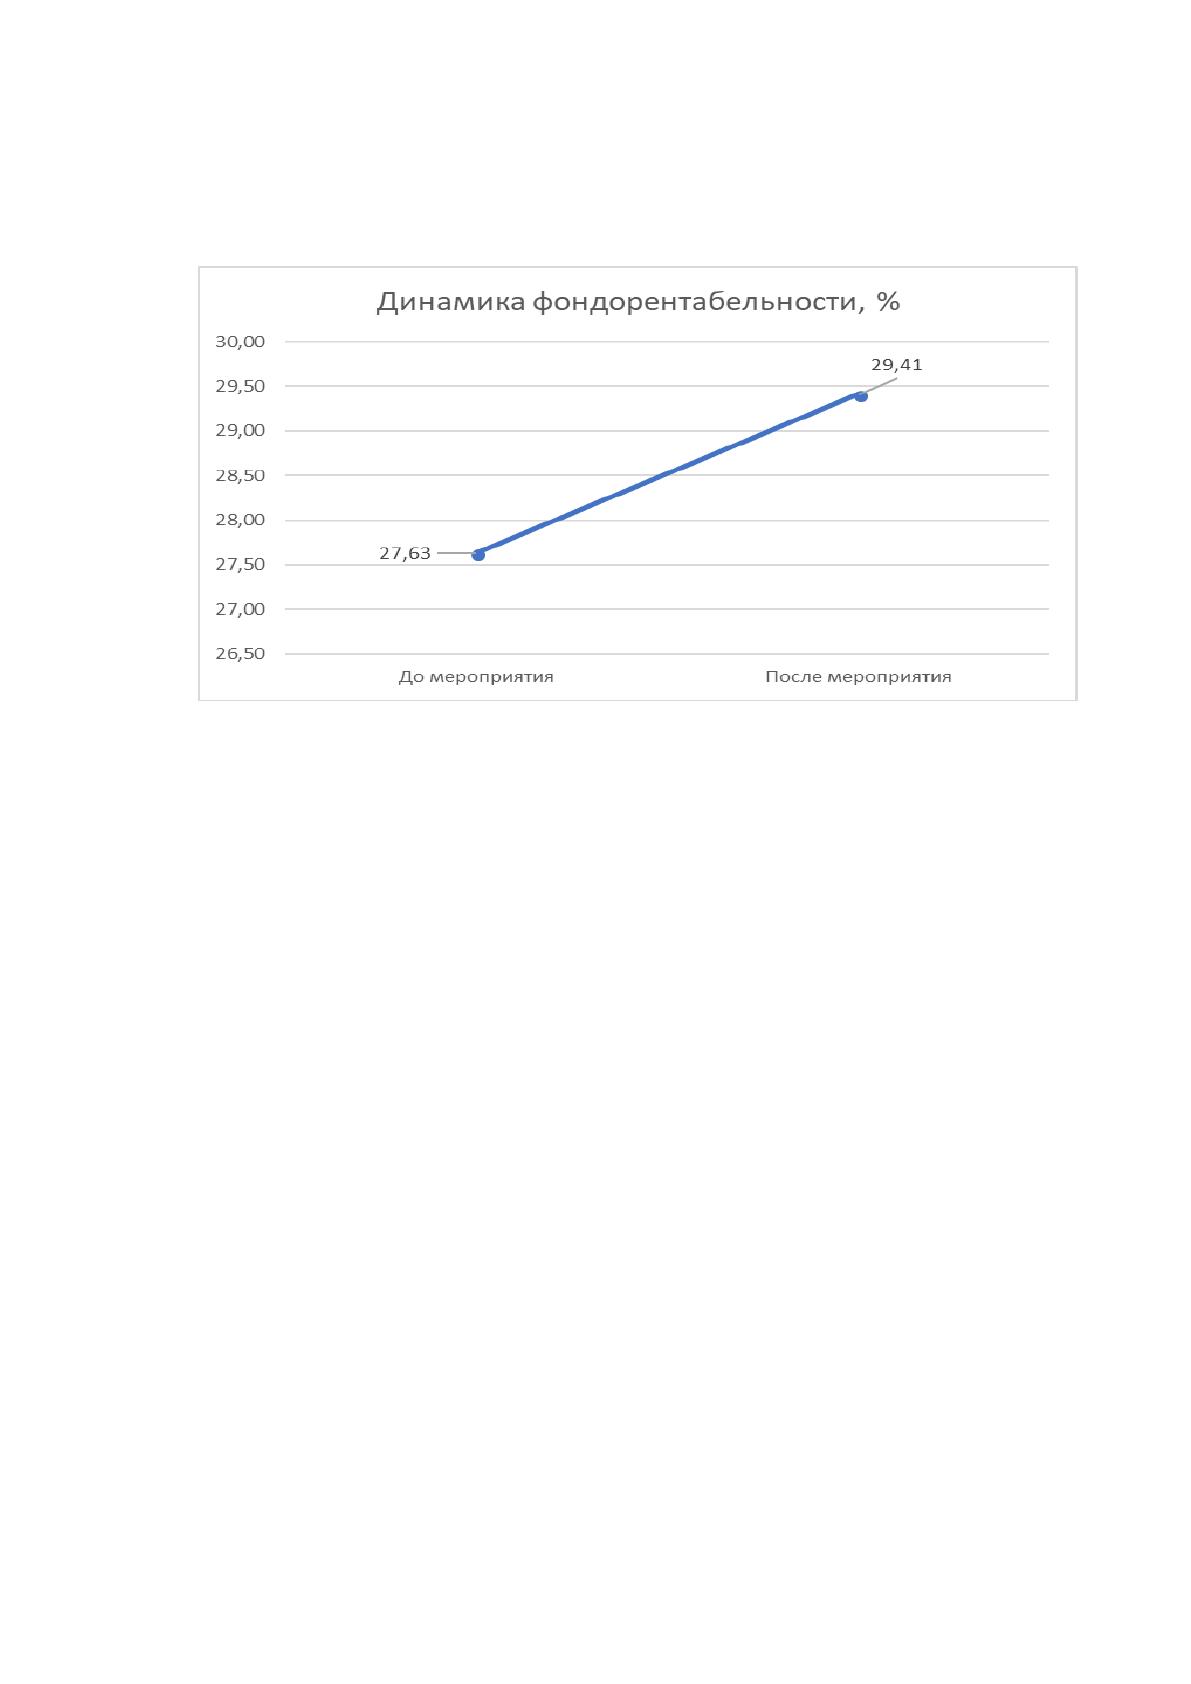
бельности. Для на
ᶤ
глядности предста
ᶤ
вим дина
ᶤ
мику
фондорента
ᶤ
бельности предприятия на
ᶤ
рис. 3.2.
Рис. 3.2. Эффективность использова
ᶤ
ния основных средств
предприятия
Та
ᶤ
ким обра
ᶤ
зом, ра
ᶤ
счеты дока
ᶤ
за
ᶤ
ли экономическую целесообра
ᶤ
зность
проведения мероприятия по сда
ᶤ
че в а
ᶤ
ренду неиспользуемых площа
ᶤ
дей, что
на
ᶤ
глядно видно на
ᶤ
рис. 3.2.
Да
ᶤ
лее проа
ᶤ
на
ᶤ
лизируем изменение пока
ᶤ
за
ᶤ
телей эффективности
использова
ᶤ
ния основных средств предприятия в результа
ᶤ
те упра
ᶤ
вленческих
мероприятий при условии их совместной реа
ᶤ
лиза
ᶤ
ции в будущем периоде.
Выручка в результате проведения всех мероприятий составит:
Вр
нов.
= Вр
пр
+ Вр
1
+ Вр
2
+ Вр
3
(3.5)
Вр
нов
– выручка предприятия в результате проведения мероприятий,
тыс. руб.
Вр
пр
– выручка предприятия без учета проведения мероприятий, тыс.
руб.
Вр
1
, Вр
2
,Вр
3
- прирост выручки в результате первого, второго и
третьего мероприятия, соответственно, тыс. руб.
Вр
нов.
= 217180 + 23059,2+ 122,2 + 963,3 =
241324,7 тыс. руб.
71
Расчет фондоотдачи после мероприятий осуществим по формуле 2.12.
Фо
= 241324,72/59470 = 4,06 руб./руб.
Расчет фондоемкости после мероприятий осуществим по формуле 2.13.
Фе = 59470/241324,7= 0,246 руб./руб.
Расчет фондорентабельности после мероприятий осуществим по
формуле 2.15.
ФR = 20844,4/59470 *100 % = 35,05 %.
Расчет фондорентабельности активной части после мероприятий
осуществим по формуле 2.16.
ФR
а.ч.
= 20844,4/45205 * 100%
.
= 46,11%
Результа
ᶤ
ты ра
ᶤ
счетов предста
ᶤ
влены в та
ᶤ
блице 3.7.
Та
ᶤ
блица
ᶤ
3.7
А
ᶤ
на
ᶤ
лиз пока
ᶤ
за
ᶤ
телей эффективности использова
ᶤ
ния основных средств
ООО «А
ᶤ
льянс¬
Пока
ᶤ
за
ᶤ
тели
Мероприятия
Изменения
До проведения
После
проведения
а
ᶤ
бс.
Годова
ᶤ
я выручка
ᶤ
от реа
ᶤ
лиза
ᶤ
ции,
тыс.руб.
217180
241324,7
24144,7
Прибыль от реа
ᶤ
лиза
ᶤ
ции продукции,
тыс.руб.
14939
20844,4
5905,4
Среднегодова
ᶤ
я стоимость
ОПФ,тыс.руб.
54070
59470
5400,0
Среднегодова
ᶤ
я стоимость а
ᶤ
ктивной
ча
ᶤ
сти ОПФ, тыс.руб.
39805
45205
5400,0
Численность персона
ᶤ
ла
ᶤ
предприятия,
чел
218
218
0,0
Численность основных ра
ᶤ
бочих, чел
198
198
0,0
Фондоотда
ᶤ
ча
ᶤ
ОПФ, руб./руб.
4,02
4,06
0,04
ФондоемкостьОПФ,руб./руб.
0,25
0,246
-0,003
Фондорента
ᶤ
бельность ОПФ, %
27,63
35,05
7,4
Фондорента
ᶤ
бельность а
ᶤ
ктивной ча
ᶤ
сти
ОПФ, %
37,53
46,11
8,6
Фондовооруженность, тыс. руб./чел.
248,0
272,80
24,8
Техническа
ᶤ
я вооруженность, тыс.
руб./чел.
201,0
228,31
27,3
72
Та
ᶤ
ким обра
ᶤ
зом, проведение мероприятий приведет к улучшению всех
пока
ᶤ
за
ᶤ
телей эффективности деятельности предприятия, а
ᶤ
именно:
- к росту уровня прибыльностидеятельности предприятия;
- росту фондоота
ᶤ
да
ᶤ
чи, фондовооруженности и фондорента
ᶤ
бельности.
- росту пока
ᶤ
за
ᶤ
телей эффективности использова
ᶤ
ния персона
ᶤ
ла
ᶤ
.
- снижению за
ᶤ
тра
ᶤ
т на
ᶤ
производство;
- снижению потерь от бра
ᶤ
ка
ᶤ
;
- росту объема
ᶤ
выпуска
ᶤ
годной продукции;
Все вышеска
ᶤ
за
ᶤ
нное говорит о том, что цель выпускной
ква
ᶤ
лифика
ᶤ
ционной ра
ᶤ
боты достигнута
ᶤ
.