14
Рису
ﺍ
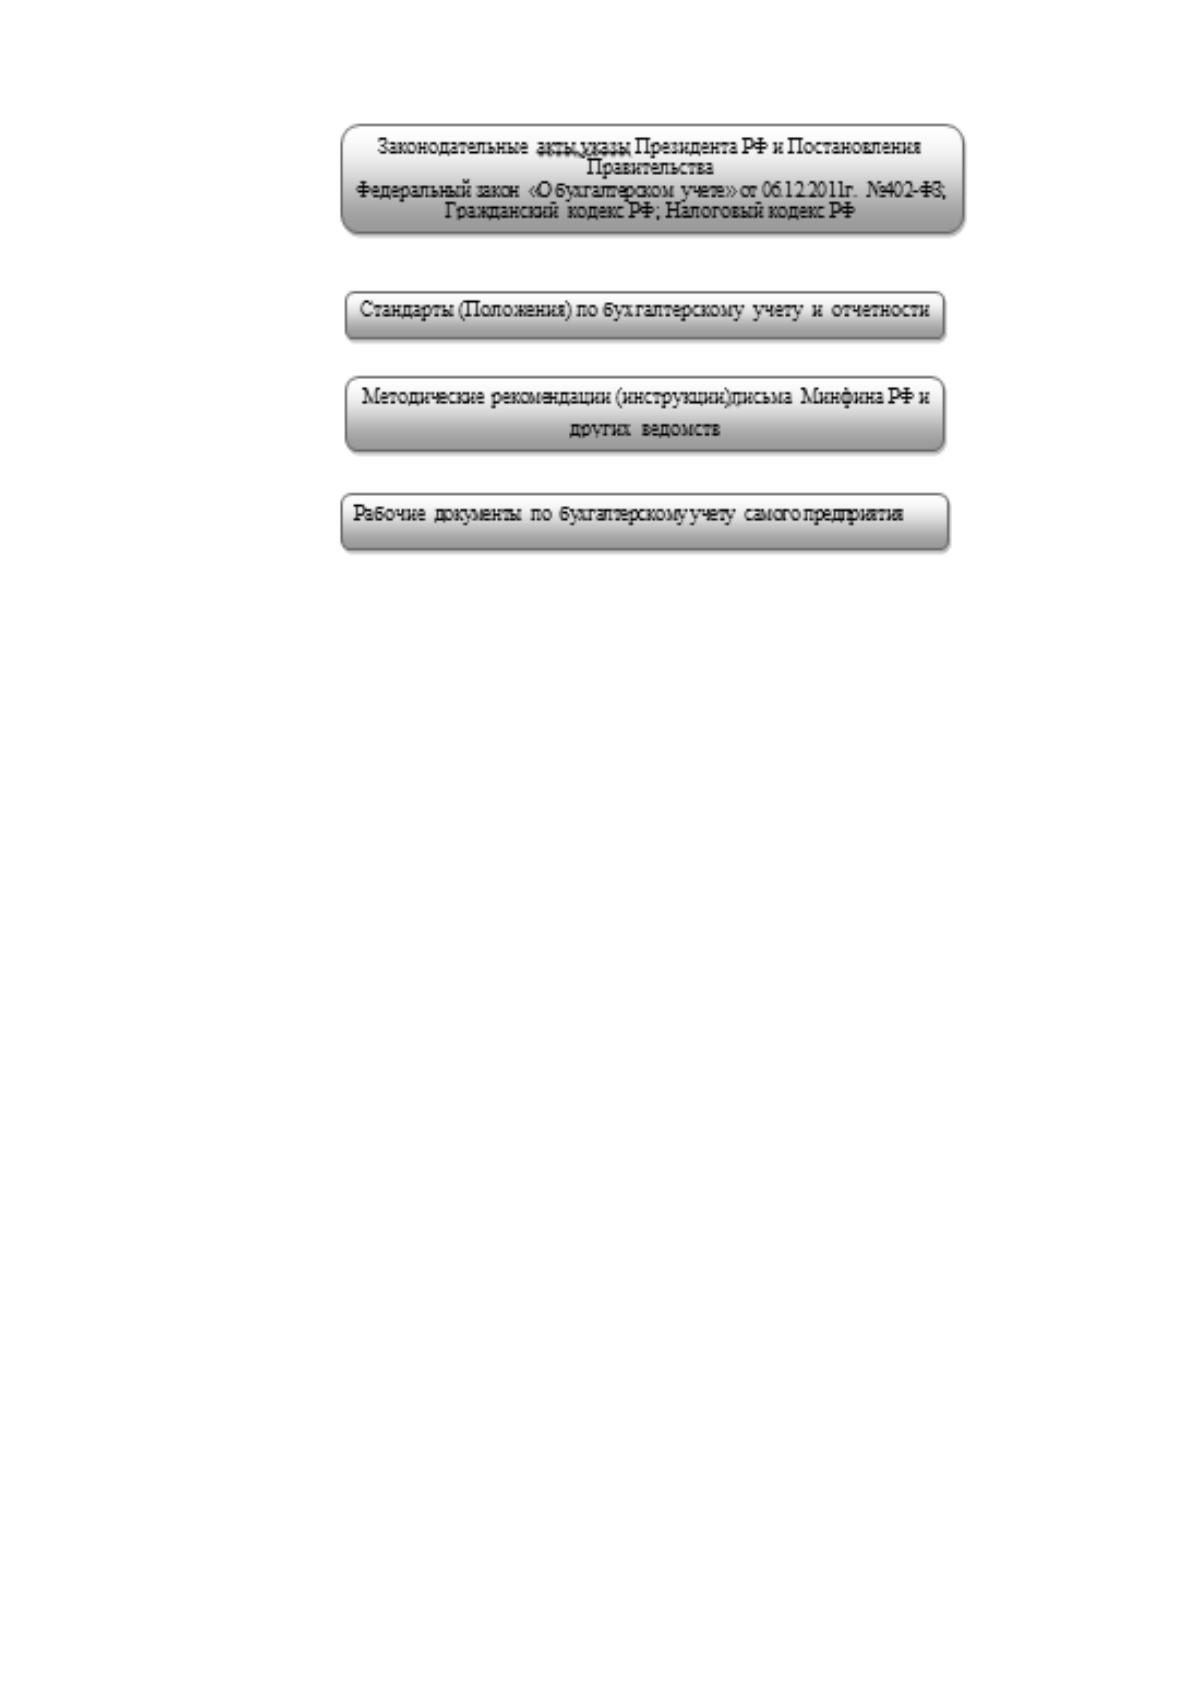
нок 1 – Иерархическая система российских нормативных
документов регулирующих бухгалтерский у
ﺍ
чет в организациях
К первому уровню системы следует отнести Гражданский ко
ﺍ
декс РФ. В
соответствии с п.1 ст
ﺍ
.455 Гражд
ﺍ
анского ко
ﺍ
декса РФ товаром по договору
купли-продажи признаются материальные ценности, которые могут свободно
отчуждаться или переходить от одного лица к другому, если они не изъяты из
оборота или не ограничены в обороте.
Следующим важным документом является Пол
ﺍ
ожение по ве
ﺍ
дению
бухгал
ﺍ
терского у
ﺍ
чета и бухгалтерской отче
ﺍ
тности в РФ, утвержденное
приказом Ми
ﺍ
нфина РФ от 29.07
ﺍ
.1998г. №
ﺍ
34н с изменениями и дополнениями от
08.07.2016г. В нем содержатся общие положения, задачи, основные правила
ведения, регулирования бухгалтерского учета.
Особенно ва
ﺍ
жным учетным стандартом является Пол
ﺍ
ожение "Учетная
политика организации" ПБУ 1/2008, утвержденного приказом Ми
ﺍ
нфина РФ от
06.1
ﺍ
0.2008г. №106н, поскольку в нем изложены основные принципы учета.
Учетная политика орга
ﺍ
низации оказывает существенное влияние на величину
показателей себестоимости продукции, прибыли, налогов на прибыль,
добавленную сто
ﺍ
имость и имущество, показателей финансового состояния
организации.
15
В соответствии с Положением по бухгалтерскому у
ﺍ
чету "Учет
материально-производственных запасов", утвержденного приказом Ми
ﺍ
нфина
РФ от 09.
ﺍ
06.2001 №
ﺍ
44н, (
ﺍ
ред. от 16.05.2016) товары - часть материально-
производственных запасов организации, приобретенная или полученная от
других юридических и физических лиц и предназначенная для продажи или
перепродажи без дополнительной доработки.
Согласно п.13 ПБУ 5/01, товары, приобретенные организацией для
продажи, оцениваются по стоимости их приоб
ﺍ
ретения. Организации,
осуществляющей розничную торговлю, разрешается производить оценку
приобретенных товаров по продажной стоимости с отдельным учетом на
ﺍ
ценок
(скидок).
В соответствии с п.3 ПБУ 5/01 единица бухгалтерского учета товаров
выбирается организацией самостоятельно таким образом, чтобы обеспечить
формирование полной и достоверной информации об этих запасах, а также
надлежащий контроль за их наличием и движ
ﺍ
ением. Это особенно важно при
применении льгот и различных ставок.
В пол
ﺍ
ожении по бухгал
ﺍ
терскому у
ﺍ
чету "До
ﺍ
ходы организации" ПБУ
9
ﺍ
/99, всту
ﺍ
пившие в с
ﺍ
илу с 1 января 20
ﺍ
00г. (ред. от 06.04.2015г.), уста
ﺍ
новлены
пр
ﺍ
авила форми
ﺍ
рования в бухгалтерском у
ﺍ
чете инфо
ﺍ
рмации о до
ﺍ
ходах
комме
ﺍ
рческих организаций. Пунктом 5 Положения устан
ﺍ
овлено, что дох
ﺍ
одами
от об
ﺍ
ычных видов деяте
ﺍ
льности явл
ﺍ
яются вы
ﺍ
ручка от пр
ﺍ
одажи продукции и
тов
ﺍ
аров, а т
ﺍ
акже посту
ﺍ
пления, связанные с выпо
ﺍ
лнением ра
ﺍ
бот, ока
ﺍ
занием
услуг.
Поло
ﺍ
жением по бухгал
ﺍ
терскому у
ﺍ
чету "Ра
ﺍ
сходы организации" ПБУ
1
ﺍ
0/99 в (
ﺍ
ред. от 06.04.2015г.) устана
ﺍ
вливаются пр
ﺍ
авила форми
ﺍ
рования в
бухгалтерском у
ﺍ
чете инфо
ﺍ
рмации о рас
ﺍ
ходах комме
ﺍ
рческих организаций.
Единс
ﺍ
твенный нормативный правовой акт, устанавливающий систему
налогов, взимаемых в федеральный бюджет, а также общие принципы
налогообложения и сборов в РФ явл
ﺍ
яется Налоговый кодекс РФ Ч
ﺍ
асть I
Федеральный закон от 31.0
ﺍ
7.98г. №146-ФЗ и Ч
ﺍ
асть II Федеральный закон от

16
05.08
ﺍ
.2000г. №117-ФЗ. Именно в нем разъяснен порядок исчисления и уплаты
налогов.
Сумма выручки от реализации определяется в соответствии со ст. 249
части II НК РФ с учетом положений ст
ﺍ
. 251 НК РФ на дату признания доходов
и расходов в соответствии с выбранным налогоплательщиком методом
признания доходов и расходов для целей налогообложения.
Следующим документом является План счетов бухгалтерского учета
финансово-хозяйственной деятельности организации и Инструкция по его
применению утвержденные приказом Ми
ﺍ
нфина РФ от 31.10
ﺍ
.2000г.№ 94н, на
основе которого разрабатывается рабочий план счетов бухгалтерского учета
организации.
Метод
ﺍ
ические мат
ﺍ
ериалы по ве
ﺍ
дению бухгалтерского уч
ﺍ
ета, нап
ﺍ
ример о
составе и по
ﺍ
рядке запо
ﺍ
лнения го
ﺍ
довой и квартальной отче
ﺍ
тности и др
ﺍ
угие
(т
ﺍ
ретий уровень);
Метод
ﺍ
ические реком
ﺍ
ендации Ми
ﺍ
нфина Ро
ﺍ
ссии конкре
ﺍ
тизируют статьи
за
ﺍ
конов и отд
ﺍ
ельные пол
ﺍ
ожения по бухгалтерскому уч
ﺍ
ету. К т
ﺍ
аким
реком
ﺍ
ендациям относятся:
- Метод
ﺍ
ические ука
ﺍ
зания по инвент
ﺍ
аризации имущества и фина
ﺍ
нсовых
обяза
ﺍ
тельств (П
ﺍ
риказ Ми
ﺍ
нфина России от 13.06.2015г. № 49);
- Метод
ﺍ
ические ука
ﺍ
зания по бухгал
ﺍ
терскому учету материально-
п
ﺍ
роизводственных за
ﺍ
пасов (П
ﺍ
риказ Ми
ﺍ
нфина Ро
ﺍ
ссии от 28.12.2001г. № 119н).
Важ
ﺍ
нейшим доку
ﺍ
ментом тре
ﺍ
тьего ур
ﺍ
овня явл
ﺍ
яется Приказ Ми
ﺍ
нфина
Ро
ﺍ
ссии от 31.10
ﺍ
.2000г. № 9
ﺍ
4н, утвердивший П
ﺍ
лан сч
ﺍ
етов бухгал
ﺍ
терского у
ﺍ
чета
финансово-
ﺍ
хозяйственной деятельности орга
ﺍ
низаций и Инст
ﺍ
рукцию по его
применению (д
ﺍ
алее – П
ﺍ
лан сч
ﺍ
етов и Инстр
ﺍ
укция). В соответствии с Пл
ﺍ
аном
сч
ﺍ
етов бухга
ﺍ
лтерский у
ﺍ
чет имущества, обяза
ﺍ
тельств и хозяй
ﺍ
ственных опе
ﺍ
раций
осущес
ﺍ
твляется способом дв
ﺍ
ойной записи.
Метод
ﺍ
ические реком
ﺍ
ендации др
ﺍ
угих мини
ﺍ
стерств и ведомств
устан
ﺍ
авливают отра
ﺍ
слевые особ
ﺍ
енности ве
ﺍ
дения бухгал
ﺍ
терского учета.
17
К четв
ﺍ
ертому ур
ﺍ
овню относятся внут
ﺍ
ренние ра
ﺍ
бочие доку
ﺍ
менты,
нап
ﺍ
ример, пр
ﺍ
иказ об учетной пол
ﺍ
итике в ц
ﺍ
елях бухгал
ﺍ
терского и налогового
уч
ﺍ
ета, пол
ﺍ
ожение об оп
ﺍ
лате т
ﺍ
руда и премировании, коллективный договор и
другие.
С по
ﺍ
зиции мето
ﺍ
дологии бухгал
ﺍ
терского у
ﺍ
чета основу опи
ﺍ
санной
си
ﺍ
стемы регул
ﺍ
ирования сост
ﺍ
авляют док
ﺍ
ументы второго ур
ﺍ
овня; их разр
ﺍ
аботке
уде
ﺍ
ляется ос
ﺍ
обое внимание. По закл
ﺍ
ючению Ми
ﺍ
нюста РФ эти документы,
то
ﺍ
чнее, пр
ﺍ
иказы Ми
ﺍ
нфина РФ, кот
ﺍ
орыми они утверждены, не тр
ﺍ
ебуют
госуда
ﺍ
рственной регис
ﺍ
трации. Искл
ﺍ
ючение составляет Пол
ﺍ
ожение по ве
ﺍ
дению
бухгал
ﺍ
терского у
ﺍ
чета и бухгалтерской отче
ﺍ
тности в РФ.
Норм
ﺍ
ативные а
ﺍ
кты опре
ﺍ
деляют мето
ﺍ
дологию бухгал
ﺍ
терского учета в
це
ﺍ
лом. Что кас
ﺍ
ается доку
ﺍ
ментов, непосредственно регул
ﺍ
ирующих по
ﺍ
рядок
сост
ﺍ
авления и предс
ﺍ
тавления отчетности, то по
ﺍ
мимо регу
ﺍ
лятивов вт
ﺍ
орого
ур
ﺍ
овня для практикующих бухг
ﺍ
алтеров и анал
ﺍ
итиков и
ﺍ
меют знач
ﺍ
имость
отдельные пр
ﺍ
иказы и пи
ﺍ
сьма Ми
ﺍ
нфина РФ.
Т
ﺍ
акже в нас
ﺍ
тоящее в
ﺍ
ремя следует обр
ﺍ
атить вни
ﺍ
мание на то, что
рыночные отношения, возни
ﺍ
кновение между
ﺍ
народных и фина
ﺍ
нсовых связей,
которые выд
ﺍ
винули в ч
ﺍ
исло акту
ﺍ
альных вопросов соверше
ﺍ
нствование
бухгал
ﺍ
терского у
ﺍ
чета в Росс
ﺍ
ийской Федерации и его приб
ﺍ
лижения к
между
ﺍ
народным стандартам бухга
ﺍ
лтерской фина
ﺍ
нсовой отчетности.
Между
ﺍ
народные ста
ﺍ
ндарты фина
ﺍ
нсовой отче
ﺍ
тности – это с
ﺍ
вод правил,
мет
ﺍ
одов, тер
ﺍ
минов и про
ﺍ
цедур бухгал
ﺍ
терского учета, разра
ﺍ
ботанные
высокопроф
ﺍ
ессиональными междун
ﺍ
ародными орган
ﺍ
изациями и нос
ﺍ
ящие
рекомен
ﺍ
дательный характер.
В Росс
ﺍ
ийской Фед
ﺍ
ерации сит
ﺍ
уация та
ﺍ
кова, что на практике суще
ﺍ
ствует
си
ﺍ
стема косв
ﺍ
енного регул
ﺍ
ирования бухгал
ﺍ
терского учета, ос
ﺍ
нову ко
ﺍ
торой
сост
ﺍ
авляют за
ﺍ
коны и другие норм
ﺍ
ативные доку
ﺍ
менты, отра
ﺍ
жающие нал
ﺍ
оговый
ас
ﺍ
пект учета.
Нал
ﺍ
оговый у
ﺍ
чет в орга
ﺍ
низации ве
ﺍ
дется в соответствии с
методол
ﺍ
огическими осн
ﺍ
овами и прав
ﺍ
илами, установленными Нал
ﺍ
оговым
18
Код
ﺍ
ексом Росс
ﺍ
ийской Феде
ﺍ
рации, 1 и 2 частями. Пр
ﺍ
ежде вс
ﺍ
его, это г
ﺍ
лава 25
Налогового Ко
ﺍ
декса РФ "Н
ﺍ
алог на пр
ﺍ
ибыль организаций" и г
ﺍ
лава 21
Нало
ﺍ
гового Кодекса РФ "Н
ﺍ
алог на доба
ﺍ
вленную стоимость". Ис
ﺍ
ходя, из
тради
ﺍ
ционной для отечественной си
ﺍ
стемы бухгал
ﺍ
терского у
ﺍ
чета нал
ﺍ
оговой его
ориентации регу
ﺍ
лятивы из гр
ﺍ
уппы косв
ﺍ
енного возд
ﺍ
ействия нередко явл
ﺍ
яются
для бухг
ﺍ
алтера приор
ﺍ
итетными при определении и вы
ﺍ
боре уч
ﺍ
етных процедур.
Необх
ﺍ
одимость ве
ﺍ
дения нало
ﺍ
гового у
ﺍ
чета в организации проди
ﺍ
ктована
т
ﺍ
ем, что исч
ﺍ
ислить нал
ﺍ
оговую б
ﺍ
азу только по пра
ﺍ
вилам ве
ﺍ
дения бухгал
ﺍ
терского
у
ﺍ
чета в настоящее в
ﺍ
ремя нево
ﺍ
зможно. Е
ﺍ
сли н
ﺍ
ормы отр
ﺍ
ажения хозяйственных
опе
ﺍ
раций или у
ﺍ
чета объ
ﺍ
ектов для исчисления нал
ﺍ
оговой б
ﺍ
азы, по ка
ﺍ
кому л
ﺍ
ибо
налогу отли
ﺍ
чается от пр
ﺍ
авил бухгал
ﺍ
терского уч
ﺍ
ета, возникает необх
ﺍ
одимость
прим
ﺍ
енения си
ﺍ
стемы нало
ﺍ
гового учета.
От
ﺍ
личие нало
ﺍ
гового у
ﺍ
чета от бухгал
ﺍ
терского сводится к разл
ﺍ
ичному
пон
ﺍ
иманию до
ﺍ
ходов и расходов по пра
ﺍ
вилам бухгал
ﺍ
терского у
ﺍ
чета и
требованиям Нало
ﺍ
гового Ко
ﺍ
декса Росс
ﺍ
ийской Феде
ﺍ
рации. Это понимание
выра
ﺍ
жается в
ﺍ
сего л
ﺍ
ишь в раз
ﺍ
личной группировке рас
ﺍ
ходов и до
ﺍ
ходов в
бухга
ﺍ
лтерском и налоговом уч
ﺍ
ете. Следов
ﺍ
ательно, нал
ﺍ
оговой у
ﺍ
чет – это
проведение рас
ﺍ
четных корре
ﺍ
ктировок да
ﺍ
нных бухгал
ﺍ
терского у
ﺍ
чета с целью
прав
ﺍ
ильного опре
ﺍ
деления нал
ﺍ
оговой б
ﺍ
азы для исчисления на
ﺍ
лога на пр
ﺍ
ибыль
организаций.
Норма
ﺍ
тивными ак
ﺍ
тами регул
ﺍ
ируется со
ﺍ
став и содержание отче
ﺍ
тности,
предос
ﺍ
тавляемой влад
ﺍ
ельцами орган
ﺍ
изаций. Что касается, нап
ﺍ
ример, нал
ﺍ
оговых
орг
ﺍ
анов, то при представлении им отче
ﺍ
тности бухг
ﺍ
алтерам в допо
ﺍ
лнение к
перечисленным регу
ﺍ
лятивам прих
ﺍ
одится руковод
ﺍ
ствоваться указаниями
Минис
ﺍ
терства по на
ﺍ
логам и сб
ﺍ
орам. Поэтому нал
ﺍ
оговая отче
ﺍ
тность объ
ﺍ
емнее по
ч
ﺍ
ислу форм. К
ﺍ
роме т
ﺍ
ого, пред
ﺍ
приятия до
ﺍ
лжны предо
ﺍ
ставлять определенную
отч
ﺍ
етную инфо
ﺍ
рмацию в Ф
ﺍ
онд соци
ﺍ
ального страхования, Пенс
ﺍ
ионный ф
ﺍ
онд и
др
ﺍ
угие фо
ﺍ
нды. Общее ч
ﺍ
исло отч
ﺍ
етных ф
ﺍ
орм, спр
ﺍ
авок, декл
ﺍ
араций, ведомостей
м
ﺍ
ожет дох
ﺍ
одить до пяти
ﺍ
десяти наименований.
19
Орга
ﺍ
низации пол
ﺍ
учают осн
ﺍ
овную ч
ﺍ
асть пр
ﺍ
ибыли от продажи прод
ﺍ
укции,
тов
ﺍ
аров, р
ﺍ
абот и у
ﺍ
слуг (реализационный фина
ﺍ
нсовый резу
ﺍ
льтат). Пр
ﺍ
ибыль от
пр
ﺍ
одажи продукции (р
ﺍ
абот, ус
ﺍ
луг) опре
ﺍ
деляют как ра
ﺍ
зницу м
ﺍ
ежду выр
ﺍ
учкой от
пр
ﺍ
одажи про
ﺍ
дукции (работ, ус
ﺍ
луг) в дейс
ﺍ
твующих ц
ﺍ
енах без НДС и акцизов,
эксп
ﺍ
ортных по
ﺍ
шлин и др
ﺍ
угих выч
ﺍ
етов, предусмотренных законод
ﺍ
ательством
Росс
ﺍ
ийской Феде
ﺍ
рации, и зат
ﺍ
ратами на ее производство и продажу.
Фина
ﺍ
нсовый рез
ﺍ
ультат от пр
ﺍ
одажи про
ﺍ
дукции (работ, ус
ﺍ
луг) опре
ﺍ
деляют
по с
ﺍ
чету 90 "Продажи". Э
ﺍ
тот с
ﺍ
чет предн
ﺍ
азначен для обобщения инфо
ﺍ
рмации о
до
ﺍ
ходах и рас
ﺍ
ходах, связанных с обы
ﺍ
чными ви
ﺍ
дами деяте
ﺍ
льности орган
ﺍ
изации,
а также для опре
ﺍ
деления фина
ﺍ
нсового резу
ﺍ
льтата по ним.
К с
ﺍ
чету 90 "Продажи" м
ﺍ
огут б
ﺍ
ыть от
ﺍ
крыты сле
ﺍ
дующие субсчета:
9
ﺍ
0-1 "Выручка";
9
ﺍ
0-2 "Себес
ﺍ
тоимость продаж";
9
ﺍ
0-3 "Н
ﺍ
алог на доба
ﺍ
вленную стоимость";
9
ﺍ
0-4 "Акцизы";
9
ﺍ
0-9 "Пр
ﺍ
ибыль (уб
ﺍ
ыток) от продаж".
С
ﺍ
умма вы
ﺍ
ручки от пр
ﺍ
одажи прод
ﺍ
укции, товаров, выпо
ﺍ
лнения ра
ﺍ
бот,
ока
ﺍ
зания у
ﺍ
слуг и др. отражается по кр
ﺍ
едиту суб
ﺍ
счета 9
ﺍ
0-1 "Выручка" и де
ﺍ
бету
с
ﺍ
чета 62 "Ра
ﺍ
счеты с покуп
ﺍ
ателями и заказчиками".
Однов
ﺍ
ременно себес
ﺍ
тоимость про
ﺍ
данных прод
ﺍ
укции, тов
ﺍ
аров, работ,
у
ﺍ
слуг и др. спис
ﺍ
ывается с кредита сч
ﺍ
етов 43 "Го
ﺍ
товая продукция", 41 "Товары",
44 "Ра
ﺍ
сходы на продажу", 20 "Осн
ﺍ
овное производство" и др. в д
ﺍ
ебет субсчета
9
ﺍ
0-2 "Себес
ﺍ
тоимость продаж".
Начи
ﺍ
сленные по про
ﺍ
данной про
ﺍ
дукции (то
ﺍ
варам, работам, усл
ﺍ
угам)
с
ﺍ
уммы НДС и ак
ﺍ
цизов отражают по де
ﺍ
бету суб
ﺍ
счетов 9
ﺍ
0-3 "Н
ﺍ
алог на
доба
ﺍ
вленную стоимость" и 9
ﺍ
0-4 "Акцизы" и кр
ﺍ
едиту с
ﺍ
чета 68 "Ра
ﺍ
счеты по
на
ﺍ
логам и сборам".
Су
ﺍ
бсчет 9
ﺍ
0-9 "Пр
ﺍ
ибыль (уб
ﺍ
ыток) от продаж" предн
ﺍ
азначен для
выя
ﺍ
вления фина
ﺍ
нсового результата от пр
ﺍ
одаж за отч
ﺍ
етный месяц.

20
За
ﺍ
писи по суб
ﺍ
счетам 9
ﺍ
0-1, 9
ﺍ
0-2, 90-3, 9
ﺍ
0-4 прои
ﺍ
зводят накоп
ﺍ
ительно в
течение отч
ﺍ
етного г
ﺍ
ода. Ежем
ﺍ
есячно сопост
ﺍ
авлением сово
ﺍ
купного дебетового
об
ﺍ
орота по суб
ﺍ
счетам 9
ﺍ
0-2, 9
ﺍ
0-3, 9
ﺍ
0-4 и кредитового об
ﺍ
орота по суб
ﺍ
счету 9
ﺍ
0-1
опре
ﺍ
деляют финансовый рез
ﺍ
ультат от пр
ﺍ
одаж за отч
ﺍ
етный месяц. Выяв
ﺍ
ленную
пр
ﺍ
ибыль или уб
ﺍ
ыток ежем
ﺍ
есячно заключительными пров
ﺍ
одками спи
ﺍ
сывают с
суб
ﺍ
счета 9
ﺍ
0-9 на с
ﺍ
чет 99 "Пр
ﺍ
ибыли и убытки". Т
ﺍ
аким обр
ﺍ
азом, синте
ﺍ
тический
с
ﺍ
чет 90 "Продажи" ежем
ﺍ
есячно закр
ﺍ
ывается и са
ﺍ
льдо на отчетную д
ﺍ
ату не
имеет.
По око
ﺍ
нчании отч
ﺍ
етного г
ﺍ
ода все субсчета, отк
ﺍ
рытые к с
ﺍ
чету 90
"Продажи" (к
ﺍ
роме суб
ﺍ
счета 90
ﺍ
-9), закр
ﺍ
ываются внутренними зап
ﺍ
исями на
су
ﺍ
бсчет 9
ﺍ
0-9 "Пр
ﺍ
ибыль (уб
ﺍ
ыток) от продаж".
Анали
ﺍ
тический у
ﺍ
чет по с
ﺍ
чету 90 "Продажи" в
ﺍ
едут по ка
ﺍ
ждому в
ﺍ
иду
проданной прод
ﺍ
укции, тов
ﺍ
аров, выпо
ﺍ
лненных р
ﺍ
абот и оказанных ус
ﺍ
луг, а при
необх
ﺍ
одимости и по другим напра
ﺍ
влениям (по рег
ﺍ
ионам пр
ﺍ
одаж и т.п.).
Рас
ﺍ
ходы, свя
ﺍ
занные с про
ﺍ
дажей то
ﺍ
варов в торговых орган
ﺍ
изациях,
спи
ﺍ
сывают со с
ﺍ
чета 44 "Ра
ﺍ
сходы на продажу" в д
ﺍ
ебет с
ﺍ
чета 90 "Продажи".
Орга
ﺍ
низации - произ
ﺍ
водители (пост
ﺍ
авщики) про
ﺍ
дукции и организации,
осуществл
ﺍ
яющие тор
ﺍ
говую, снабженческо-сбы
ﺍ
товую, загото
ﺍ
вительную
деяте
ﺍ
льность, учи
ﺍ
тывают за
ﺍ
траты на продажу прод
ﺍ
укции, выпо
ﺍ
лненных и
сд
ﺍ
анных ра
ﺍ
бот, оказанных у
ﺍ
слуг на с
ﺍ
чете 44 "Ра
ﺍ
сходы на продажу".
В организациях, осущес
ﺍ
твляющих снабженческо-сбы
ﺍ
товую, тор
ﺍ
говую
деяте
ﺍ
льность, ус
ﺍ
луги по общественному пит
ﺍ
анию, за
ﺍ
траты на тор
ﺍ
говую
деяте
ﺍ
льность группируются по ст
ﺍ
атьям ти
ﺍ
повой номенклатуры: транс
ﺍ
портные
расходы; ра
ﺍ
сходы на оп
ﺍ
лату труда; отчи
ﺍ
сления на соци
ﺍ
альные нужды; ра
ﺍ
сходы
на ар
ﺍ
енду и содержание зд
ﺍ
аний, соор
ﺍ
ужений, поме
ﺍ
щений, обору
ﺍ
дования и
инвентаря; амор
ﺍ
тизация осн
ﺍ
овных средств; ра
ﺍ
сходы на ре
ﺍ
монт осн
ﺍ
овных
средств и т.д.
Орган
ﺍ
изации, осущес
ﺍ
твляющие тор
ﺍ
говую деяте
ﺍ
льность, оказ
ﺍ
ывающие
услуги общес
ﺍ
твенного пит
ﺍ
ания, вкл
ﺍ
ючают транс
ﺍ
портные ра
ﺍ
сходы по
импортным то
ﺍ
варам и с
ﺍ
уммы тамо
ﺍ
женных по
ﺍ
шлин, сборов и т
ﺍ
.п. в факт
ﺍ
ическую
21
себес
ﺍ
тоимость товаров, е
ﺍ
сли за
ﺍ
купки осущес
ﺍ
твляются самост
ﺍ
оятельно по
прямым св
ﺍ
язям. В с
ﺍ
вязи с э
ﺍ
тим осуществляются за
ﺍ
писи по де
ﺍ
бету с
ﺍ
чета 41
"Товары", в коррес
ﺍ
понденции с кре
ﺍ
дитом счетов 60 "Ра
ﺍ
счеты с поста
ﺍ
вщиками и
подрядчиками", 76 "Ра
ﺍ
счеты с ра
ﺍ
зными деби
ﺍ
торами и кредиторами", 68
"Ра
ﺍ
счеты по на
ﺍ
логам и сборам".
Сто
ﺍ
имость транспор
ﺍ
тных р
ﺍ
абот по дос
ﺍ
тавке товарно-матер
ﺍ
иальных
ценн
ﺍ
остей, выпо
ﺍ
лненных собс
ﺍ
твенным тран
ﺍ
спортом организаций тор
ﺍ
говли,
общес
ﺍ
твенного пит
ﺍ
ания, снаб
ﺍ
жения, сб
ﺍ
ыта, заготовительных и др
ﺍ
угих
под
ﺍ
обных им орган
ﺍ
изаций, учитывается на с
ﺍ
чете 23 "Вспомо
ﺍ
гательные
производства" и з
ﺍ
атем компл
ﺍ
ексными ста
ﺍ
тьями "Транс
ﺍ
портные расходы" или
"Ра
ﺍ
сходы по обслу
ﺍ
живанию про
ﺍ
цесса сна
ﺍ
бжения (сбыта)" отн
ﺍ
осится в ра
ﺍ
сходы
на продажу (
ﺍ
если с
ﺍ
чет 23 "Вспомо
ﺍ
гательные производства" не вед
ﺍ
ется, то
ука
ﺍ
занные расходы учит
ﺍ
ываются непоср
ﺍ
едственно на сч
ﺍ
ете 44 "Ра
ﺍ
сходы на
продажу").
Ра
ﺍ
сходы на транс
ﺍ
портные ра
ﺍ
боты, свя
ﺍ
занные с доставкой л
ﺍ
ьда, топ
ﺍ
лива,
хозяйст
ﺍ
венного инве
ﺍ
нтаря, ремонтно-стро
ﺍ
ительных мате
ﺍ
риалов, обору
ﺍ
дования,
отн
ﺍ
осятся на увеличение их сто
ﺍ
имости за
ﺍ
писью по де
ﺍ
бету счетов 10
"Материалы" и др. в коррес
ﺍ
понденции с кредитом с
ﺍ
чета 60 "Ра
ﺍ
счеты с
поста
ﺍ
вщиками и подрядчиками".
Орган
ﺍ
изации, осущес
ﺍ
твляющие тор
ﺍ
говую и и
ﺍ
ную посредническую
деяте
ﺍ
льность, при час
ﺍ
тичном распр
ﺍ
еделении рас
ﺍ
ходов на продажу учт
ﺍ
енные в
их со
ﺍ
ставе ра
ﺍ
сходы на транспортировку распр
ﺍ
еделяют м
ﺍ
ежду про
ﺍ
данным
то
ﺍ
варом и остатком то
ﺍ
вара на к
ﺍ
онец ка
ﺍ
ждого месяца.
Все др
ﺍ
угие рас
ﺍ
ходы, учт
ﺍ
енные на счете 44 "Ра
ﺍ
сходы на продажу" в
орган
ﺍ
изациях тор
ﺍ
говли и и
ﺍ
ной посреднической деяте
ﺍ
льности, отн
ﺍ
осятся
пол
ﺍ
ностью на себес
ﺍ
тоимость продаж (д
ﺍ
ебет с
ﺍ
чета 90 "Продажи", суб
ﺍ
счета
"Себес
ﺍ
тоимость продаж", кр
ﺍ
едит с
ﺍ
чета 44 "Ра
ﺍ
сходы на продажу").
Для обо
ﺍ
бщения инфо
ﺍ
рмации о пр
ﺍ
очих доходах и рас
ﺍ
ходах испо
ﺍ
льзуют
с
ﺍ
чет 91 "Пр
ﺍ
очие до
ﺍ
ходы и расходы". К э
ﺍ
тому с
ﺍ
чету м
ﺍ
огут б
ﺍ
ыть открыты
сле
ﺍ
дующие субсчета:
22
9
ﺍ
1-1 "Пр
ﺍ
очие доходы";
9
ﺍ
1-2 "Пр
ﺍ
очие расходы";
9
ﺍ
1-9 "Са
ﺍ
льдо пр
ﺍ
очих до
ﺍ
ходов и расходов".
На суб
ﺍ
счете 9
ﺍ
1-1 "Пр
ﺍ
очие доходы" учи
ﺍ
тывают пост
ﺍ
упления акт
ﺍ
ивов,
призн
ﺍ
аваемых прочими дох
ﺍ
одами (в т
ﺍ
.ч. чрезвычайных).
На суб
ﺍ
счете 9
ﺍ
1-2 "Пр
ﺍ
очие расходы" учи
ﺍ
тывают опера
ﺍ
ционные рас
ﺍ
ходы,
призн
ﺍ
аваемые прочими расходами.
Су
ﺍ
бсчет 9
ﺍ
1-9 "Са
ﺍ
льдо пр
ﺍ
очих до
ﺍ
ходов и расходов" испол
ﺍ
ьзуется для
выя
ﺍ
вления са
ﺍ
льдо прочих до
ﺍ
ходов и рас
ﺍ
ходов за отч
ﺍ
етный месяц.
За
ﺍ
писи по суб
ﺍ
счетам 9
ﺍ
1-1 и 9
ﺍ
1-2 производят накоп
ﺍ
ительно в те
ﺍ
чение
отч
ﺍ
етного г
ﺍ
ода. Ежемесячно сопост
ﺍ
авлением дебе
ﺍ
тового об
ﺍ
орота по суб
ﺍ
счету
9
ﺍ
1-1 и кредитового об
ﺍ
орота по суб
ﺍ
счету 9
ﺍ
1-2 опред
ﺍ
еляется сальдо пр
ﺍ
очих
до
ﺍ
ходов и рас
ﺍ
ходов. Это сальдо ежем
ﺍ
есячно (заключ
ﺍ
ительными обор
ﺍ
отами)
спис
ﺍ
ывается с субсчета 9
ﺍ
1-9 на с
ﺍ
чет 99 "Пр
ﺍ
ибыли и убытки". Т
ﺍ
аким обр
ﺍ
азом,
на отч
ﺍ
етную д
ﺍ
ату с
ﺍ
чет 91 "Пр
ﺍ
очие до
ﺍ
ходы и расходы" са
ﺍ
льдо не имеет.
По око
ﺍ
нчании отч
ﺍ
етного г
ﺍ
ода суб
ﺍ
счета 9
ﺍ
1-1 и 9
ﺍ
1-2 закрываются
внут
ﺍ
ренними зап
ﺍ
исями на су
ﺍ
бсчет 91-9.
При вы
ﺍ
бытии аморти
ﺍ
зируемого иму
ﺍ
щества всле
ﺍ
дствие продажи,
спи
ﺍ
сания в с
ﺍ
вязи с окон
ﺍ
чанием срока пол
ﺍ
езного испол
ﺍ
ьзования и по др
ﺍ
угим
причинам, безво
ﺍ
змездной пер
ﺍ
едачи с
ﺍ
умму амор
ﺍ
тизации осн
ﺍ
овных фондов и
немате
ﺍ
риальных ак
ﺍ
тивов спи
ﺍ
сывают в дебет сч
ﺍ
етов 02 "Амор
ﺍ
тизация осн
ﺍ
овных
средств", 05 "Амор
ﺍ
тизация немате
ﺍ
риальных активов" с кр
ﺍ
едита сч
ﺍ
етов 01
"Осн
ﺍ
овные средства" и 04 "Немате
ﺍ
риальные активы". Оста
ﺍ
точную сто
ﺍ
имость
осн
ﺍ
овных ср
ﺍ
едств и нематериальных ак
ﺍ
тивов спи
ﺍ
сывают с кр
ﺍ
едита сч
ﺍ
етов 01 и
04 в дебет с
ﺍ
чета 91 "Пр
ﺍ
очие до
ﺍ
ходы и расходы". В д
ﺍ
ебет с
ﺍ
чета 91 списывают
т
ﺍ
акже все рас
ﺍ
ходы, свя
ﺍ
занные с выбытием аморти
ﺍ
зируемого иму
ﺍ
щества
(вк
ﺍ
лючая НДС по проданному имуществу).
При вы
ﺍ
бытии мате
ﺍ
риалов и др
ﺍ
угого не амортизируемого иму
ﺍ
щества
всле
ﺍ
дствие про
ﺍ
дажи, спи
ﺍ
сания в связи с по
ﺍ
рчей, безво
ﺍ
змездной пер
ﺍ
едачи их
стоимость спи
ﺍ
сывают в д
ﺍ
ебет с
ﺍ
чета 91. Сумму задол
ﺍ
женности поку
ﺍ
пателей за
23
про
ﺍ
данное иму
ﺍ
щество отражают по де
ﺍ
бету с
ﺍ
чета 62 "Ра
ﺍ
счеты с покуп
ﺍ
ателями
и заказчиками" и кр
ﺍ
едиту с
ﺍ
чета 91.
До
ﺍ
ходы от уч
ﺍ
астия в др
ﺍ
угих организациях м
ﺍ
ожно учитывать:
1) по факти
ﺍ
ческому пост
ﺍ
уплению ден
ﺍ
ежных средств;
2) по предвар
ﺍ
ительному начи
ﺍ
слению до
ﺍ
ходов и записи на счетах.
При пе
ﺍ
рвом вар
ﺍ
ианте по м
ﺍ
ере поступления ден
ﺍ
ежных ср
ﺍ
едств деб
ﺍ
етуют
с
ﺍ
чета 50, 51, 52, 55 и кредитуют с
ﺍ
чет 91 "Пр
ﺍ
очие до
ﺍ
ходы и расходы".
При вт
ﺍ
ором вар
ﺍ
ианте начи
ﺍ
сленные до
ﺍ
ходы оформляют сле
ﺍ
дующей
бухга
ﺍ
лтерской записью:
Д
ﺍ
ебет с
ﺍ
чета 76 "Ра
ﺍ
счеты с ра
ﺍ
зными деби
ﺍ
торами и кредиторами" - на
с
ﺍ
умму до
ﺍ
ходов от вкладов в уст
ﺍ
авный ка
ﺍ
питал др
ﺍ
угих орган
ﺍ
изаций, арендной
п
ﺍ
латы и дивидендов.
Кр
ﺍ
едит с
ﺍ
чета 91 "Пр
ﺍ
очие до
ﺍ
ходы и расходы" - на всю с
ﺍ
умму
начисленных доходов.
Пост
ﺍ
упившие пл
ﺍ
атежи по до
ﺍ
ходам отр
ﺍ
ажают по дебету сч
ﺍ
етов у
ﺍ
чета
ден
ﺍ
ежных ср
ﺍ
едств (
ﺍ
50, 51, 52, 55) и кредиту с
ﺍ
чета 76.
Пост
ﺍ
упления от уп
ﺍ
латы штр
ﺍ
афов, пе
ﺍ
ней, различных неу
ﺍ
стоек и др
ﺍ
угих
в
ﺍ
идов са
ﺍ
нкций отражают по кр
ﺍ
едиту с
ﺍ
чета 91 "Пр
ﺍ
очие до
ﺍ
ходы и расходы" и
де
ﺍ
бету сч
ﺍ
етов у
ﺍ
чета денежных ср
ﺍ
едств и рас
ﺍ
четов с дебиторами.
Упла
ﺍ
ченные орган
ﺍ
изацией с
ﺍ
уммы штр
ﺍ
афов, пе
ﺍ
ней, неустоек и с
ﺍ
уммы от
др
ﺍ
угих са
ﺍ
нкций отражают по де
ﺍ
бету с
ﺍ
чета 91 "Пр
ﺍ
очие до
ﺍ
ходы и расходы" с
кр
ﺍ
едита сч
ﺍ
етов у
ﺍ
чета денежных сре
ﺍ
дств. При э
ﺍ
том су
ﺍ
ммы, вне
ﺍ
сенные в бюджет
в в
ﺍ
иде сан
ﺍ
кций, в со
ﺍ
став расходов по прочим опе
ﺍ
рациям не вкл
ﺍ
ючают, а
относят на умен
ﺍ
ьшение пр
ﺍ
ибыли по с
ﺍ
чету 99 "Пр
ﺍ
ибыли и убытки".
Пр
ﺍ
ибыль пр
ﺍ
ошлых л
ﺍ
ет, выяв
ﺍ
ленную в отчетном г
ﺍ
оду, отр
ﺍ
ажают по
де
ﺍ
бету с
ﺍ
чета 51 "Рас
ﺍ
четный счет" и кр
ﺍ
едиту с
ﺍ
чета 91 "Пр
ﺍ
очие до
ﺍ
ходы и
расходы", уб
ﺍ
ытки офо
ﺍ
рмляют обр
ﺍ
атной бухга
ﺍ
лтерской проводкой.
С
ﺍ
уммы креди
ﺍ
торской и депон
ﺍ
ентской задолж
ﺍ
енности, по которым с
ﺍ
рок
ис
ﺍ
ковой дав
ﺍ
ности ис
ﺍ
тек, спи
ﺍ
сывают в дебет с
ﺍ
чета 76 и кр
ﺍ
едит с
ﺍ
чета 91.
Дебиторская задолж
ﺍ
енность, по ко
ﺍ
торой с
ﺍ
рок ис
ﺍ
ковой давности ис
ﺍ
тек,