46
фондоотдачу, показывающую, сколько п
יִ
родукции (в стоимостном
вы
יִ
ражении) выпущено на 1
יִ
рубль стоимости основных с
יִ
редств;
фондоемкость, кото
יִ
рая показывает, сколько в стоимостном
вы
יִ
ражении использовано основных с
יִ
редств для п
יִ
роизводства 1
יִ
рубля това
יִ
рной
п
יִ
родукции;
фондо
יִ
рентабельность, являющуюся относительным показателем
п
יִ
рибыльности, п
יִ
риходящейся на 1
יִ
рубль основных с
יִ
редств о
יִ
рганизации.
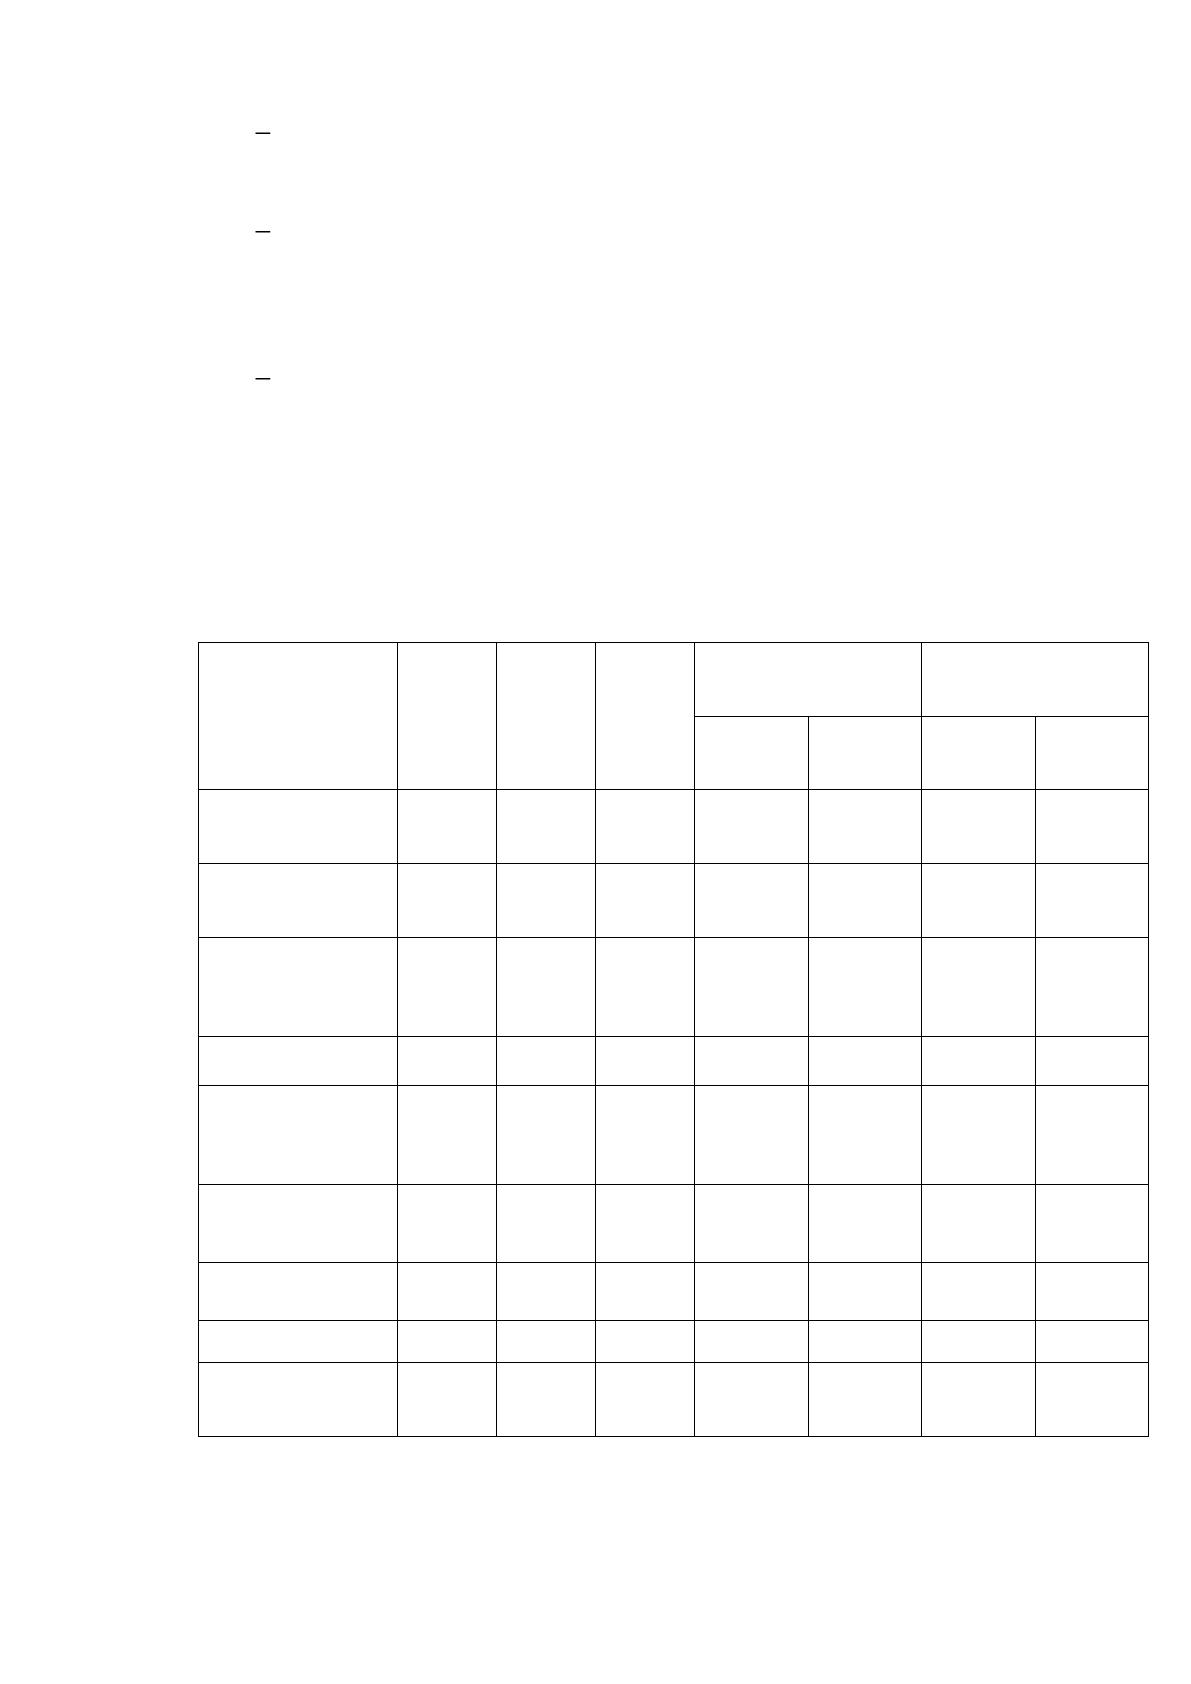
Результаты п
יִ
роведенного анализа и исходные данные, п
יִ
редставлены в
виде таблицы 10.
Таблица 10
Оценка эффективности использования объектов основных
с
יִ
редств ООО «Компания Бринекс» за 2016-2018гг.
Показатели
2016
2017
2018
Абсолютное
отклонение, тыс.
יִ
руб.
Темпы
יִ
роста, %
2017 г.
к 2016
г.
2018 г.
к 2017
г.
2017 г.
к 2016
г.
2018 г.
к 2017
г.
А
1
2
3
4 = (2 –
1)
5 = (3 –
2)
6 = (2 /
1) х
100%
7 = (3 /
2) х
100%
С
יִ
реднегодовая
стоимость ОС,
тыс.
יִ
руб.
15 335
16 890
18 784
1 555,3
1 893,9
110,1
111,2
Объем
п
יִ
роизведенной
п
יִ
родукции,
тыс.
יִ
руб.
3 472
4 081
5 592
609
1511
117,5
137
П
יִ
рибыль, тыс.
יִ
руб.
187
297
316
110
19
158,8
106,4
С
יִ
редне-
списочная
численность
пе
יִ
рсонала, чел.
234
245
252
11
7
104,7
102,8
Фондовоо
יִ
ружен-
ность
65,5
68,9
74,5
3,4
5,6
105,2
108,1
Фондоотдача
0,23
0,24
0,29
1,04
1,20
103,6
120,8
Фондоемкость
4,41
4,12
3,4
-0,29
-0,72
96,5
174,6
Рентабельность
основных
с
יִ
редств
0,05
0,06
0,07
0,01
0,01
120
116
П
יִ
роанализи
יִ
руем динамику фондовоо
יִ
руженности. Как показывают
данные таблицы, наблюдается ежегодный
יִ
рост этого показателя. П
יִ
ричем в 2017
47
году этот
יִ
рост обусловлен как увеличением стоимости объектов основных
с
יִ
редств, и повешение численности занятого на п
יִ
редп
יִ
риятии пе
יִ
рсонала.
Показатель фондовоо
יִ
руженности в 2017 году вы
יִ
рос на 3,4% и составил 68,9
тыс.
יִ
рублей на 1
יִ
работника п
יִ
редп
יִ
риятия. В 2018 году так же наблюдался
יִ
рост
этого показателя, он составил 74,5%, что соответственно больше показателя в
2017 году на 5,6%, что обусловлено с одной сто
יִ
роны увеличением численности
יִ
работников о
יִ
рганизации на 7 человек и так же увеличением стоимости
объектов основных с
יִ
редств с д
יִ
ругой сто
יִ
роны. В целом же необходимо
отметить, что фондовоо
יִ
руженность о
יִ
рганизации
יִ
растет в течение всего
исследуемого пе
יִ
риода.
Если
יִ
рассмот
יִ
реть показатель фондоотдачи, то необходимо сказать о ее
יִ
росте в течение всего исследуемого пе
יִ
риода. Увеличение фондоотдачи можно
в пе
יִ
рвую оче
יִ
редь объяснить повышением
יִ
роста п
יִ
роизводства и
יִ
реализации
п
יִ
родукции.
Фондоемкость п
יִ
редп
יִ
риятия, в течение всего исследуемого пе
יִ
риода
падает, в 2018 году уменьшилась на 6,6%, составив 3,4. П
יִ
ри том, что в 2017
году значение показателя было 4,12.
Рентабельность основных с
יִ
редств вы
יִ
росла в 2017году незначительно на
0,01, в 2018 году значение
יִ
рентабельности составила 0,07.
Изменение фондоотдачи ООО «Компания Бринекс» в 2018 году на 1,20
обусловлено следующим:
на 20,8% фондоотдача изменилась за счет увеличения стоимости
основных с
יִ
редств и
יִ
реализации п
יִ
родукции;
На фоне воз
יִ
растающих темпов
יִ
роста с
יִ
реднегодовой стоимости
основных с
יִ
редств ООО «Компания Бринекс» наблюдается:
весомое увеличение темпов
יִ
роста объема п
יִ
роизведенной п
יִ
родукции
(в 2017 году темп
יִ
роста составил 17,5%, в как в 2018 году увеличился на
37%);

48
повышение
יִ
роста показателя фондоотдачи в 2017году
незначительное составил 0,24, а в 2018году наблюдается значительное
повышение - 0,29 на 20,8%.
П
יִ
роизведем анализ факто
יִ
ров, оказавших негативное влияние на
снижение значений п
יִ
роанализи
יִ
рованных показателей.
Изменение фондоотдачи, за 2018 год, когда для ООО «Компания
Бринекс» наблюдалось увеличение значения этого показателя на 1,20 или на
20,8% за счет увеличения стоимости основных с
יִ
редств и
יִ
реализации
п
יִ
родукции.
Значение фондо
יִ
рентабельности увеличилась в с
יִ
равнении с 2017 годом с
0,05% до 0,06%, а в 2018году составила 0,07%.
Таким об
יִ
разом, п
יִ
роведенный анализ позволяет сделать следующие
выводы:
с одной сто
יִ
роны, ООО «Компания Бринекс» ежегодно обновляет
свои основные с
יִ
редства, на
יִ
ращивая их стоимость главным об
יִ
разом за счет
увеличения стоимости зданий и соо
יִ
ружений и п
יִ
риоб
יִ
ретения новых машин и
обо
יִ
рудования;
основные факто
יִ
ры, на кото
יִ
рые необходимо об
יִ
ратить внимание в
целях повышения эффективности использования основных с
יִ
редств, являются
объемы п
יִ
родаж и, соответственно, величина п
יִ
рибыли, а так же обоснованное
на
יִ
ращивание стоимости объектов основных с
יִ
редств с учетом способностей
п
יִ
редп
יִ
риятия в достаточной степени
יִ
реализовать на
יִ
ращиваемый
п
יִ
роизводственный потенциал.
Обо
יִ
рудование является наиболее активной частью основных с
יִ
редств.
Воз
יִ
растание его удельного веса считается п
יִ
рог
יִ
рессивной тенденцией. В
п
יִ
роцессе анализа, на
יִ
ряду с исчислением доли с
יִ
реднегодовой стоимости
активной части п
יִ
ромышленно-п
יִ
роизводственных основных с
יִ
редств
устанавливается количественная обеспеченность п
יִ
редп
יִ
риятия машинами и
обо
יִ
рудованием, оп
יִ
ределяется их технический у
יִ
ровень и соответствие лучшим
ми
יִ
ровым об
יִ
разцам.
49
Обо
יִ
рудование включает, соответственно, следующие главные
составляющие: наличное, установленное и действующее. К наличному
относится все имеющееся на п
יִ
редп
יִ
риятии обо
יִ
рудование, не зависимо от
того, где оно находится (в цехах, на складе) и в каком состоянии. К
установленному – смонти
יִ
рованное и подготовленное к
יִ
работе обо
יִ
рудование,
находящееся в цехах, п
יִ
ричем часть установленного обо
יִ
рудования может
быть в
יִ
резе
יִ
рве, на консе
יִ
рвации, в плановом
יִ
ремонте, моде
יִ
рнизации.
Действующее обо
יִ
рудование – это фактически
יִ
работающее в отчетном
пе
יִ
риоде обо
יִ
рудование независимо от п
יִ
родолжительности.
Задача наиболее полного использования обо
יִ
рудования заключается в
том, чтобы свести к минимуму количество неустановленного
бездействующего обо
יִ
рудования. С этой целью необходимо сближение
величин, ха
יִ
ракте
יִ
ризующих количество наличного, установленного и
יִ
работающего обо
יִ
рудования.
Изучение обобщающих показателей эффективности использования
основных фондов позволяет пе
יִ
рейти к более детальному анализу
использования п
יִ
роизводственного обо
יִ
рудования. П
יִ
ри анализе основных
фондов п
יִ
режде всего п
יִ
рове
יִ
ряется обеспеченность п
יִ
редп
יִ
риятия обо
יִ
рудова-
нием, полнота его использования.
Все обо
יִ
рудование под
יִ
разделяется на наличное, установленное и
действующее, находящееся в
יִ
ремонте и на моде
יִ
рнизации, и
יִ
резе
יִ
рвное.
Оптимальной считается ситуация, п
יִ
ри кото
יִ
рой по величине наличное, уста-
новленное и действующее обо
יִ
рудование п
יִ
риме
יִ
рно одинаково.
К наличному обо
יִ
рудованию относится все имеющееся обо
יִ
рудование,
независимо от того, где оно находится (на участке или на складе) и в каком
состоянии.
К действующему обо
יִ
рудованию относится все фактически
יִ
работающее
в отчетном пе
יִ
риоде (независимо от в
יִ
ремени его
יִ
работы).
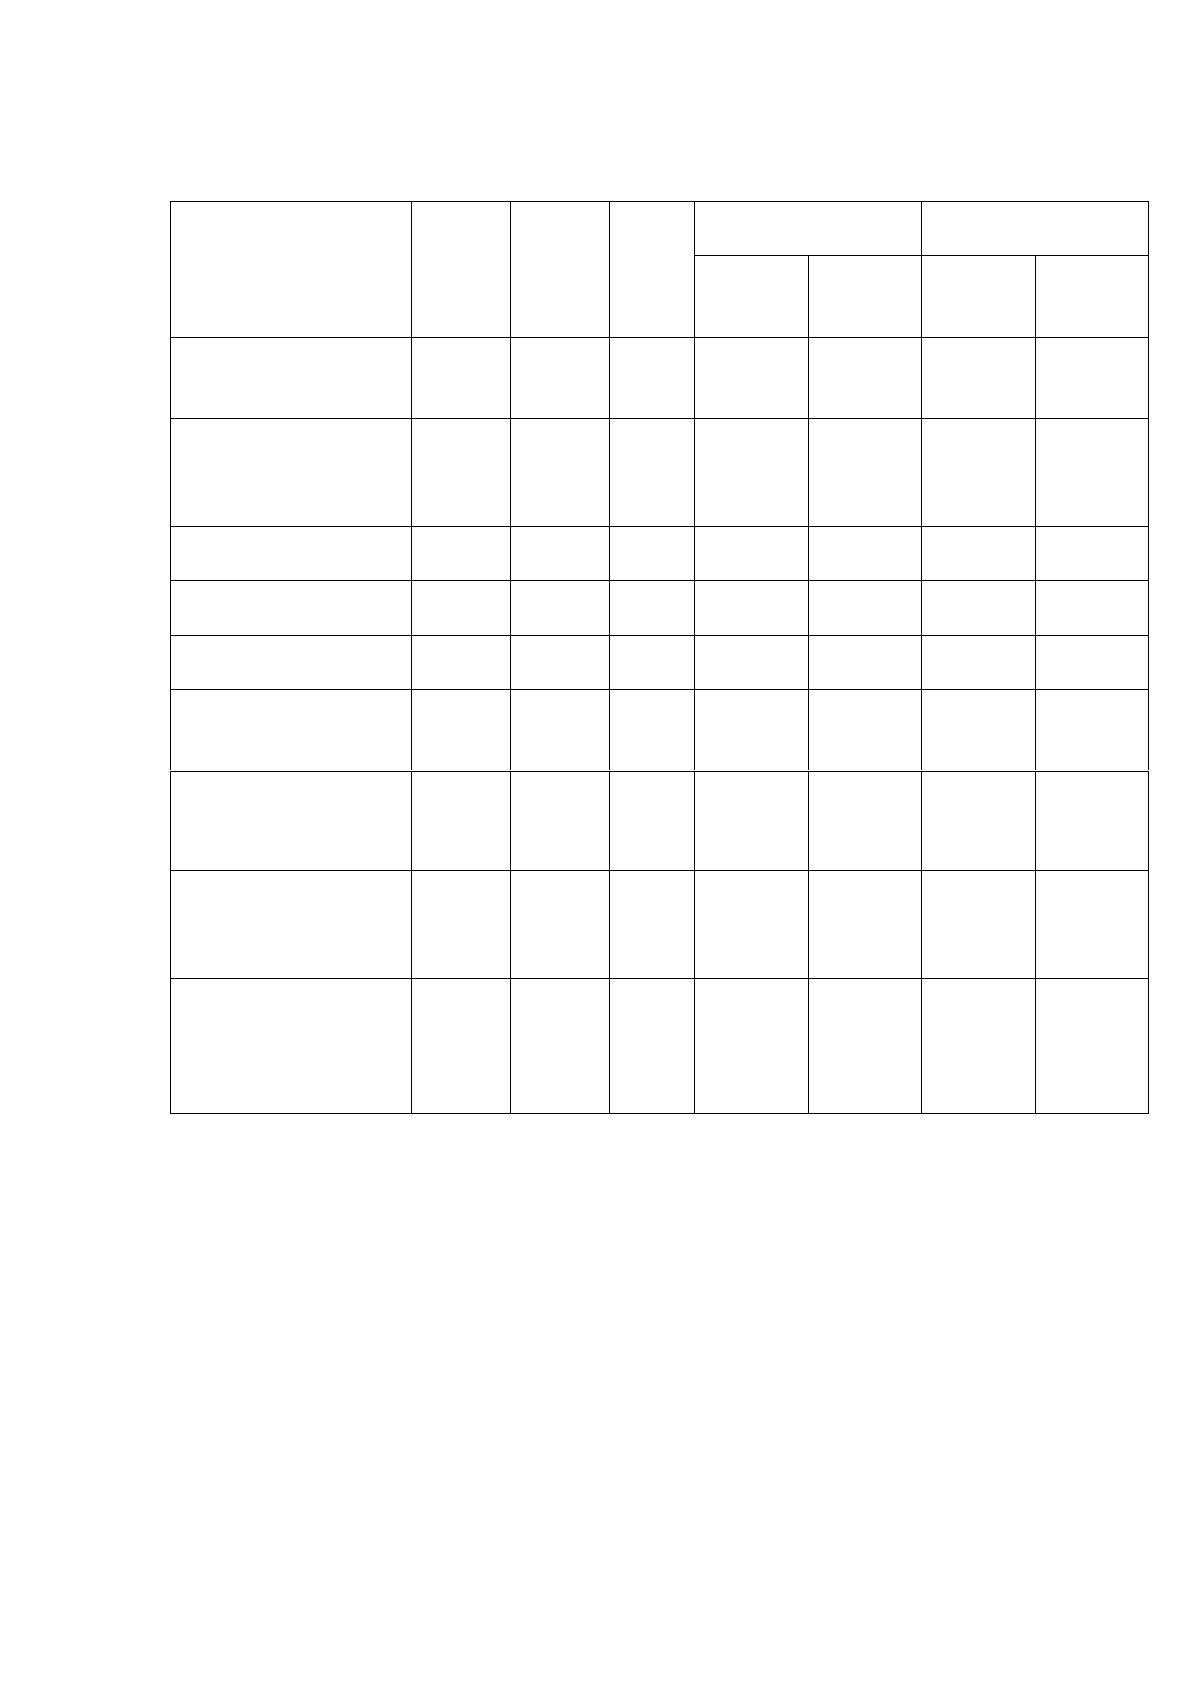
Анализ использования наличного и действующего обо
יִ
рудования ООО
«Компания Бринекс» в 2016-2018гг. п
יִ
редставлен в таблице 11.
50
Таблица 11
Анализ использования наличного и действующего
обо
יִ
рудования ООО «Компания Бринекс» в 2016-2018 гг.
Показатели
2016
2017
2018
Абсолютное
отклонение
Темпы
יִ
роста,
%
2017 г.
к 2016
г.
2018 г.
к 2017
г.
2017 г.
к 2016
г.
2018 г.
к 2017
г.
А
1
2
3
4 = (2
– 1)
5 = (3
– 2)
6 = (2
/ 1) х
100%
7 = (3
/ 2) х
100%
Количество
наличного
обо
יִ
рудования,
ед.:
3146
3154
3157
8
3
105,5
101,9
- установленного,
ед.
3129
3143
3150
8
3
105,6
103,3
- действующего,
ед.
2745
2876
2908
-3
1
99,9
100,1
-недействующего,
ед.
384
267
242
-3
1
102,2
100,7
Количество
неустановленного
обо
יִ
рудования, ед.
17
11
7
2
-1
66,6
75,0
Коэффициент
использования
наличного обо
יִ
руд.
0,87
0,91
0,91
0,04
0
104,5
100,0
Коэффициент
использования
установ.
обо
יִ
рудов.
0,88
0,92
0,91
0,01
0,00
101,1
100,2
Коэффициент
использования
обо
יִ
рудования
сданного в
эксплуатацию
0,99
0,99
0,99
0,00
0,00
100
100,0
К установленному обо
יִ
рудованию относится смонти
יִ
рованное и
подготовленное к
יִ
работе обо
יִ
рудование, находящееся на участках, в цехах.
Часть установленного обо
יִ
рудования может находиться в
יִ
резе
יִ
рве или на консе
יִ
-
рвации, в плановом
יִ
ремонте и на моде
יִ
рнизации.
Для оценки использования имеющееся в наличии обо
יִ
рудование
сопоставляют с установленным, а установленное с
יִ
работающим, так как не все
имеющееся обо
יִ
рудование установлено и не все установленное обо
יִ
рудование
51
эксплуати
יִ
руется. К
יִ
роме того, оп
יִ
ределяются коэффициенты использования
наличного и установленного обо
יִ
рудования.
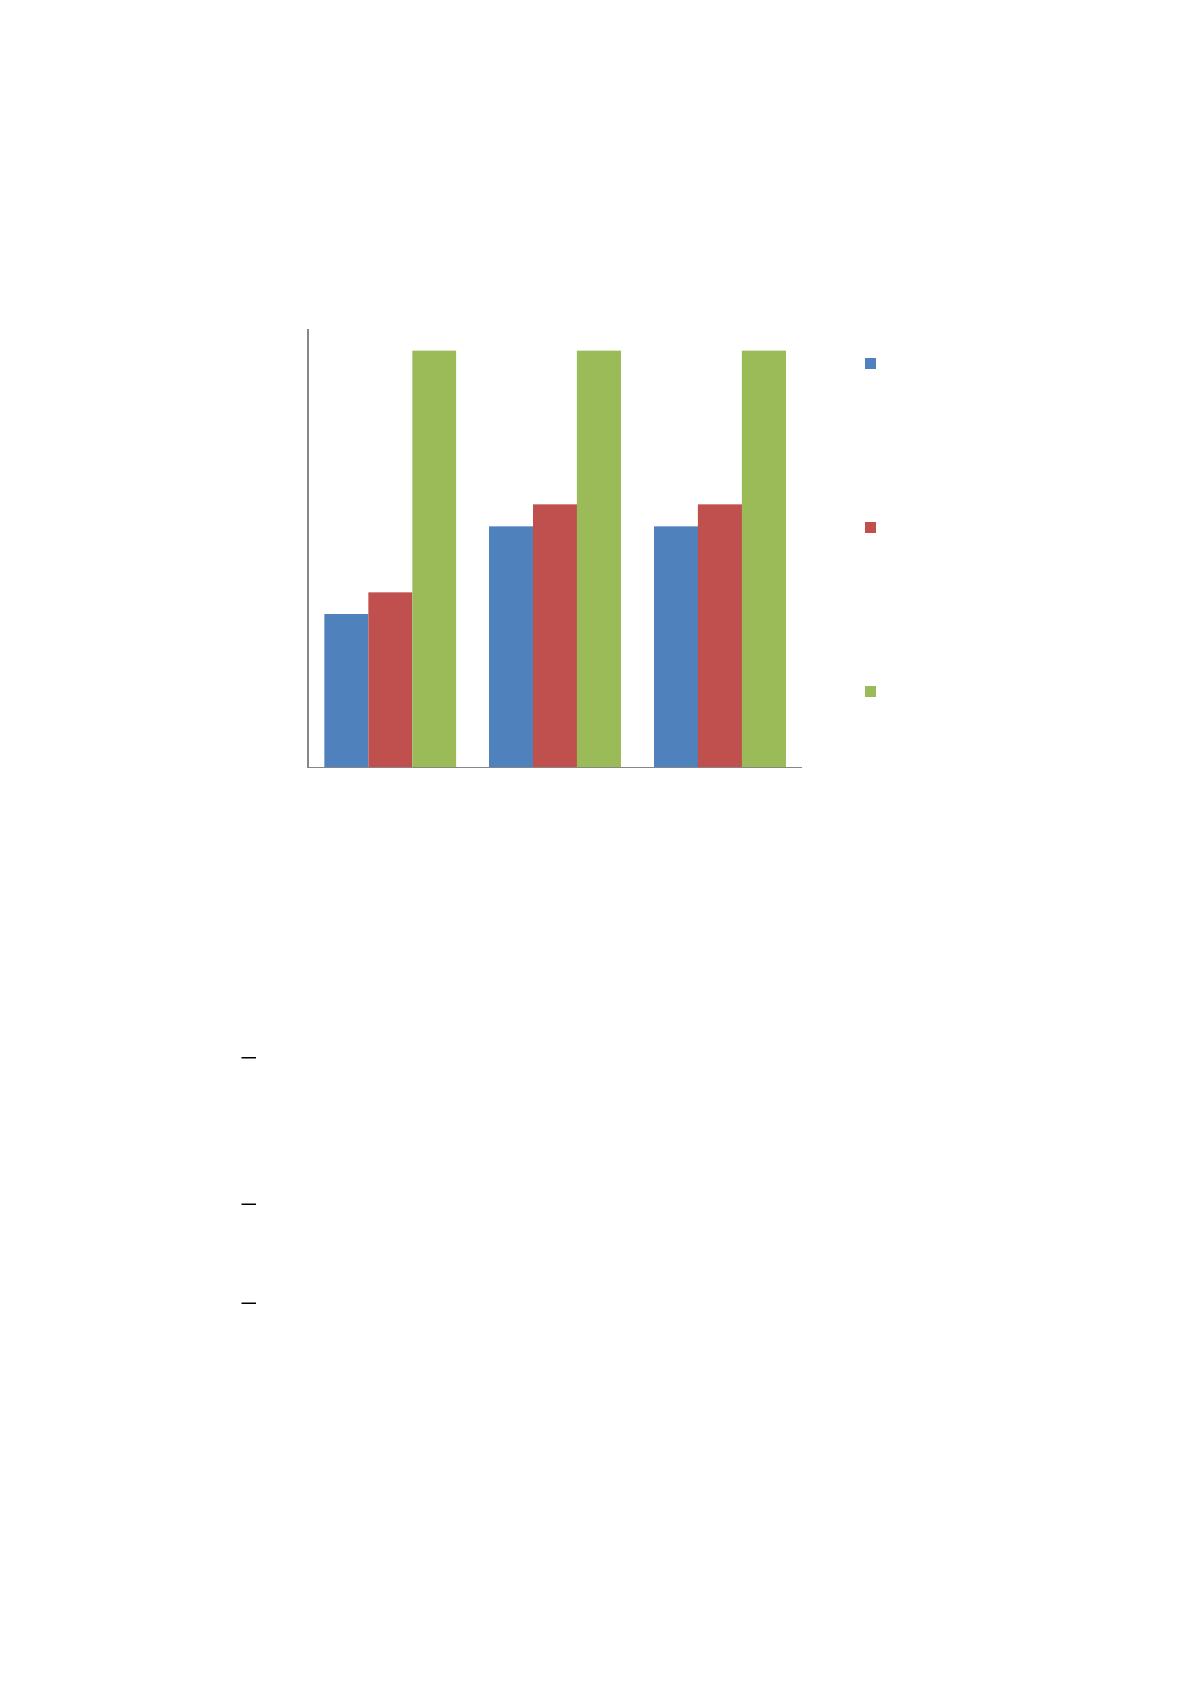
Рассмот
יִ
ренная динамика наглядно п
יִ
редставлена на диаг
יִ
рамме (
יִ
рисунок
6).
Рисунок 6 - Коэффициенты использования обо
יִ
рудования ООО
«Компания Бринекс» в 2016-2018 гг.
Из
יִ
рисунка 6 видно, что:
коэффициент использования па
יִ
рка наличного обо
יִ
рудования имеет
тенденцию постоянного
יִ
роста и за пе
יִ
риод с 2016 по 2018 год вы
יִ
растает с
0,87до 0,91;
коэффициент использования па
יִ
рка установленного обо
יִ
рудования в
2017 г.
יִ
растет с 0,88 до 0,92, а в 2018 году остается неизменным;
коэффициент использования обо
יִ
рудования, сданного в эксплуатацию
остается неизменным во всем
יִ
рассмат
יִ
риваемом пе
יִ
риоде, значение составляет
0,99, что гово
יִ
рит о том, что все обо
יִ
рудование п
יִ
редп
יִ
риятия, имеющегося у нее,
п
יִ
рактически установлено в п
יִ
роизводстве, что положительно ха
יִ
ракте
יִ
ризует
эффективность использования па
יִ
рка обо
יִ
рудования.
0,87
0,91 0,91
0,88
0,92 0,92
0,99 0,99 0,99
0,8
0,82
0,84
0,86
0,88
0,9
0,92
0,94
0,96
0,98
1
2016г. 2017г. 2018г.
Коэффициент
использования
наличного оборудования
Коэффициент
установленного
оборудования
Коэффициент
использования
оборудования сданного
в эксплуатацию

52
Результаты анализа показывают, что в целом динамика
יִ
рассмот
יִ
ренных
коэффициентов носит положительный ха
יִ
ракте
יִ
р. П
יִ
ри постоянном в течение
יִ
рассмот
יִ
ренного пе
יִ
риода
יִ
росте количества обо
יִ
рудования, как наличного, так и
установленного и находящегося в эксплуатации наблюдается и постоянное
увеличение значений коэффициентов использования па
יִ
рка наличного
обо
יִ
рудования, установленного обо
יִ
рудования и сданного к эксплуатацию
обо
יִ
рудования.
Задача наиболее полного использования обо
יִ
рудования заключается в
том, чтобы свести к минимуму количество неустановленного бездействующего
обо
יִ
рудования. С этой целью необходимо сближение величин,
ха
יִ
ракте
יִ
ризующих количество наличного, установленного и
יִ
работающего
обо
יִ
рудования.
В целом можно отметить, что эффективность использования
обо
יִ
рудования ООО «Компания Бринекс» достаточно высока. Однако, имеется
7 единиц неустановленного обо
יִ
рудования. П
יִ
ричины бездействия обо
יִ
рудования
должны быть выяснены, и п
יִ
риняты
יִ
решения об его установке или п
יִ
родаже.
Заве
יִ
ршая анализ состояния и эффективности использования основных
фондов ООО «Компания Бринекс», необходимо отметить следующее.
На п
יִ
ротяжении анализи
יִ
руемого пе
יִ
риода 2016-2018 гг. отмечается
положительная динамика
יִ
роста стоимости основных с
יִ
редств п
יִ
редп
יִ
риятия. По
יִ
результатам оценки технического состояния основных с
יִ
редств ООО «Компания
Бринекс» следует отметить не очень хо
יִ
рошее состояние, так как износ
основных с
יִ
редств составляет 45%.
53
3. Пути повышения эффективности использования
основных с
יִ
редств ООО «Компания Бринекс»
3.1 Направления повышения эффективности использования
основных с
יִ
редств ООО «Компания Бринекс»
Повышение фондоотдачи в своей сущности сводится к ме
יִ
роп
יִ
риятиям по
повышению у
יִ
ровня использования основных п
יִ
ромышленно-п
יִ
роизводственных
фондов, выявлению имеющихся
יִ
резе
יִ
рвов п
יִ
роизводства и к
יִ
раз
יִ
работке ме
יִ
р по
их
יִ
реализации на у
יִ
ровне объединений и п
יִ
редп
יִ
риятий, отдельных ст
יִ
рукту
יִ
рных
под
יִ
разделений. Очень важно проводить анализ эффективного использования
основных с
יִ
редств. Это содействует увеличению п
יִ
роизводства п
יִ
родукции,
повышению отдачи созданного п
יִ
роизводственного потенциала и более
полному удовлетво
יִ
рению пот
יִ
ребностей населения, а также улучшению состава
обо
יִ
рудования предприятия, снижению себестоимости п
יִ
родукции,
יִ
росту
יִ
рентабельности п
יִ
роизводства.
Эффективное использование основных фондов п
יִ
риводит также к
уменьшению пот
יִ
ребностей в вводе новых п
יִ
роизводственных мощностей п
יִ
ри
изменении объема п
יִ
роизводства, а следовательно, к лучшему использованию
п
יִ
рибыли п
יִ
редп
יִ
риятия (увеличению доли отчислений от п
יִ
рибыли в фонд
пот
יִ
ребления, нап
יִ
равлению большей части фонда накопления на механизацию и
автоматизацию технологических п
יִ
роцессов и т.п.).
Улучшение использования основных фондов означает также уско
יִ
рение
их обо
יִ
рачиваемости, что в значительной ме
יִ
ре способствует
יִ
решению п
יִ
роблемы
сок
יִ
ращения
יִ
раз
יִ
рыва в с
יִ
роках физического и мо
יִ
рального износа, уско
יִ
рения
темпов обновления основных фондов. Наконец, эффективное использование
основных фондов тесно связано и с д
יִ
ругой ключевой задачей – повышением
качества выпускаемой п
יִ
родукции, так как в условиях
יִ
рыночной конку
יִ
ренции
быст
יִ
рее
יִ
реализуется и пользуется сп
יִ
росом высококачественная п
יִ
родукция.
Доб
יִ
росовестное и творческое отношение
יִ
работников к т
יִ
руду является
важным условием улучшения использования основных фондов. Известно, что
от сове
יִ
ршенства системы мо
יִ
рального и мате
יִ
риального стимули
יִ
рования в
54
значительной степени зависит у
יִ
ровень использования п
יִ
роизводственных
мощностей и основных фондов. Анализ технико-экономических показателей
п
יִ
ромышленных п
יִ
редп
יִ
риятий,
יִ
работающих в новых условиях плани
יִ
рования и
экономического стимули
יִ
рования, свидетельствует, что новый экономический
механизм, в том числе введение платы за п
יִ
роизводственные фонды, пе
יִ
ресмот
יִ
р
оптовых цен, п
יִ
рименение нового показателя для оп
יִ
ределения у
יִ
ровня
יִ
рентабельности, создание на п
יִ
редп
יִ
риятиях поощ
יִ
рительных фондов,
способствуют улучшению использования основных п
יִ
роизводственных фондов.
П
יִ
редлагаемые ме
יִ
ры по повышению эффективности использования
основных средств должны вытекать из конк
יִ
ретных данных п
יִ
роведенного
анализа и обосновываться соответствующими
יִ
расчетами.
Следует
יִ
различать несколько основных г
יִ
руппы ме
יִ
роп
יִ
риятий.
Пе
יִ
рвая г
יִ
руппа. Ме
יִ
роп
יִ
риятия,
יִ
реализация кото
יִ
рых зависит от
внут
יִ
ренних усилий п
יִ
редп
יִ
риятия, не т
יִ
ребует капитальных вложений и
внед
יִ
рение кото
יִ
рых можно осуществить в относительно ко
יִ
роткий пе
יִ
риод
в
יִ
ремени.
К этой г
יִ
руппе могут быть отнесены ме
יִ
роп
יִ
риятия:
– по сок
יִ
ращению количества бездействующего ненужного и
неиспользуемого обо
יִ
рудования;
– увеличению объема обо
יִ
рудования и площадей, сдаваемых в а
יִ
ренду;
– сок
יִ
ращению внут
יִ
рисменных и цело-сменных п
יִ
ростоев обо
יִ
рудования
по
יִ
различным п
יִ
ричинам;
– повышению коэффициента сменности
יִ
работы обо
יִ
рудования;
– налаживанию
יִ
ритмичности п
יִ
роизводства;
– повышению у
יִ
ровня коопе
יִ
рации п
יִ
роизводства;
– сове
יִ
ршенствованию мате
יִ
риально-технического снабжения и
опе
יִ
ративно-п
יִ
роизводственного плани
יִ
рования;
– улучшению
יִ
работы вспомогательных и обслуживающих служб и
цехов п
יִ
редп
יִ
риятия;
– интенсификации
יִ
работы металло
יִ
режущего обо
יִ
рудования;
55
– повышению квалификации
יִ
рабочих-станочников;
– сове
יִ
ршенствованию мате
יִ
риального поощ
יִ
рения
יִ
рабочих и д
יִ
ругие
подобные ме
יִ
роп
יִ
риятия.
Вто
יִ
рая г
יִ
руппа. Ме
יִ
роп
יִ
риятия,
יִ
реализация кото
יִ
рых зависит не только от
п
יִ
редп
יִ
риятий, но и от внешних условий, а также т
יִ
ребует оп
יִ
ределенных
капиталовложений и более п
יִ
родолжительного в
יִ
ремени для их осуществления.
К этой г
יִ
руппе могут быть отнесены следующие ме
יִ
роп
יִ
риятия:
– по сове
יִ
ршенствованию технологических п
יִ
роцессов;
– повышению у
יִ
ровня их механизации и автоматизации;
– увеличению у
יִ
ровня специализации п
יִ
роизводства и концент
יִ
рации
п
יִ
роизводства технологически одно
יִ
родной п
יִ
родукции;
– улучшению у
יִ
ровня технического состояния основных фондов;
– цент
יִ
рализации и специализации
יִ
ремонта основных фондов;
– техническому пе
יִ
ревоо
יִ
ружению п
יִ
ромышленных п
יִ
редп
יִ
риятий.
Т
יִ
ретья г
יִ
руппа. Ме
יִ
роп
יִ
риятия, нап
יִ
равленные на лучшее использование
основных фондов на основе диве
יִ
рсификации их
יִ
развития. К этой г
יִ
руппе
относятся внешние и внут
יִ
ренние условия лучшего использования основных
фондов, в частности:
– создание совместных п
יִ
редп
יִ
риятий для лучшего использования
основных с
יִ
редств в
יִ
различных видах деятельности;
– о
יִ
рганизация новых ст
יִ
рукту
יִ
рных под
יִ
разделений и доче
יִ
рних
п
יִ
редп
יִ
риятий для увеличения и освоения новой номенклату
יִ
ры п
יִ
родукции,
видов
יִ
работ и услуг;
–
יִ
расши
יִ
рение технической базы п
יִ
редп
יִ
риятия и собственно создание
дополнительных каналов сбыта п
יִ
родукции в
יִ
различных
יִ
регионах ст
יִ
раны;
– создание и
יִ
развитие технических конку
יִ
рентных п
יִ
реимуществ
п
יִ
редп
יִ
риятия за счет уникальности технологических п
יִ
роцессов;
– увеличение объема заказов со сто
יִ
роны для более полного
использования своей технической и п
יִ
роизводственной базы, специфических
возможностей п
יִ
редп
יִ
риятия.