5
Содержание
Введение .................................................................................................................... 6
1 Теоретические аспекты анализа использования объектов основных
средств ..................................................................................................................... 10
1.1 Экономическая сущность основных средств и их
классификация ........................................................................................................ 10
1.2 Анализ состояния основных средств ............................................................. 18
1.3 Показатели эффективного использования объектов основных средств .... 21
2 Анализ состояния объектов основных средств в филиале УМТСиК ООО
«Газпром добыча Уренгой» .................................................................................. 29
2.1 Организационно-экономическая характеристика хозяйствующего
субъекта УМТСиК ООО «Газпром добыча Уренгой» ....................................... 29
2.2 Анализ учетной политики УМТСиК ООО «Газпром добыча Уренгой» 34
2.3 Анализ структуры, наличия и движения основных средств УМТСиК ООО
«Газпром добыча Уренгой» .................................................................................. 37
3 Рекомендации по повышению эффективности использования основных
средств ООО «Газпром Добыча Уренгой» .......................................................... 53
3.1 Факторный анализ использования основных средств УМТСиК ООО
«Газпром добыча Уренгой» .................................................................................. 53
3.2 Мероприятия по улучшению эффективности использования основных
средств УМТСиК ООО «Газпром добыча Уренгой» ......................................... 57
Заключение ............................................................................................................. 62
Список использованных источников ................................................................... 67
Приложение ........................................................................................................... 72
6
Введение
Основная деятельность хозяйствующих субъектов обеспечивается не
только за счет использования материальных и финансовых ресурсов, большая
роль здесь принадлежит основным средствам. Это средства труда и
материальные условия процесса труда, благодаря чему и осуществляется
процесс производства.
Основные средства составляют основу материально – технической базы
организации, определяют ее технический уровень, ассортимент, количество и
качество выпускаемой продукции, выполняемых работ, оказываемых услуг.
Основные средства занимают, как правило, основной удельный вес в
общей сумме основного капитала хозяйствующего субъекта. От их количества,
стоимости, технического уровня, эффективности использования во многом
зависят конечные результаты деятельности хозяйствующего субъекта: выпуск
продукции, ее себестоимость, прибыль, рентабельность, устойчивость
финансового состояния.
Отличительной особенностью основных фондов является их
многократное использование в процессе производства, сохранение
первоначального внешнего вида (формы) в течение длительного периода.
На протяжении длительного периода использования основные средства
поступают в хозяйствующий субъект и передаются в эксплуатацию;
изнашиваются в результате эксплуатации; подвергаются ремонту, при помощи
которого восстанавливаются их физические качества; перемещаются внутри
хозяйствующего субъекта; выбывают с хозяйствующего субъекта вследствие
ветхости или нецелесообразности дальнейшего использования.
Основными задачами учета основных средств являются:
контроль за сохранностью и наличием основных средств по местам
их использования;

7
правильное документальное оформление и своевременное отражение
в учете их поступления, выбытия и перемещения;
контроль за правильным расходованием средств на реконструкцию и
модернизацию основных средств;
исчисление доли стоимости основных средств в связи с
использованием и износом для включения в затраты хозяйствующего
субъекта;
своевременное отражение в учете износа основных средств;
контроль, за правильностью определения фондоотдачи и
эффективностью использования рабочих машин, оборудования,
производственных площадей, транспортных средств и других основных
средств;
точное определение результатов от ликвидации объектов основных
средств;
обеспечение данными для исчисления платы за основные
производственные средства.
Эти задачи решают с помощью надлежащей документации и
обеспечения правильной организации учета наличия и движения основных
средств, ежемесячных расчетов амортизации основных средств и учета затрат
по их ремонту.
Актуальность данной темы заключается в том, что неотъемлемым
условием осуществления хозяйственной деятельности является обеспечение
организации, наряду с материальными, трудовыми, финансовыми ресурсами,
необходимыми объектами основных средств.
Целью выпускной квалификационной работы является проведение
исследования в области анализа использования основных средств.
Для достижения поставленной цели необходимо выполнить следующие
задачи:
8
раскрыть теоретические аспекты анализа использования объектов
основных средств;
изучить показатели эффективного использования объектов
основных средств;
изучить экономическую характеристику хозяйствующего субъекта;
провести анализ структуры, наличия и движения основных средств
Филиала УМТСиК ООО «Газпром добыча Уренгой»;
сделать выводы и внести предложения по повышению
эффективного использования основных средств.
Объектом выпускной квалификационной работы является процесс
анализа состояния основных средств Управление материально-технического
снабжения и комплектации Общество с ограниченной ответственностью
«Газпром добыча Уренгой» (далее – УМТСиК ООО «ГДУ»).
Предметом исследования является изучение состояния и эффективности
использования основных средств в УМТСиК ООО «ГДУ».
Объектом наблюдения является Филиал Управления материально-
технического снабжения и комплектации Общество с ограниченной
ответственностью «Газпром добыча Уренгой».
Периодом исследования является 2017-2018 гг.
Практическая значимость выпускной квалификационной работы
заключается в том, что полученные результаты могут быть использованы для
совершенствования учета и повышения эффективности использования
основных средств в анализируемом хозяйствующем субъекте.
Теоретическую и методологическую базу исследования составили
основные нормативные и законодательные источники: Гражданский кодекс,
ПБУ 6/01 «Учет основных средств»» и др., материалы Интернет.
Выпускная квалификационная работа состоит из введения, трех глав,
заключения, списка использованной литературы и приложений.
Во введении рассмотрена актуальность темы, определена основная цель
и задачи исследования.
9
В первой главе рассматриваются теоретические подходы к пониманию
сущности основных средств, классификация и анализ.
Во второй главе рассматривается деятельность Филиала УМТСиК ООО
«Газпром добыча Уренгой»: анализируется структура, наличие и движение
основных средств.
В третьей главе «Анализ использования основных средств» проводится
факторный анализ использования объектов основных средств в данном
хозяйствующем субъекте.
В заключении обобщены материалы исследования и разработка
мероприятии по повышению эффективности использования основных средств в
Филиале УМТСиК ООО «Газпром добыча Уренгой».
10
1 Теоретические аспекты анализа использования объектов
основных средств
1.1 Экономическая сущность основных средств и их
классификация
Производственно-хозяйственная деятельность любого предприятия
обеспечивается за счет использования материальных, трудовых, финансовых
ресурсов. Основные средства предприятия являются одной из главных
составляющих процесса производства и одной из наиболее дорогостоящих его
частей.
Учитывая исключительную важность основных средств для
функционирования предприятий любых форм собственности, вопрос об
эффективном их использовании является определяющим
1
.
Для осуществления эффективной работы предприятие должно иметь в
расположении необходимое количество основных средств, при этом уметь их
рационально использовать, заменять и пополнять в надлежащее время, что
определяется в рамках воспроизводственной политики предприятия
2
.
В экономической литературе нет единого подхода к определению
понятия «основные средства». Так, ряд автором отождествляют его с понятием
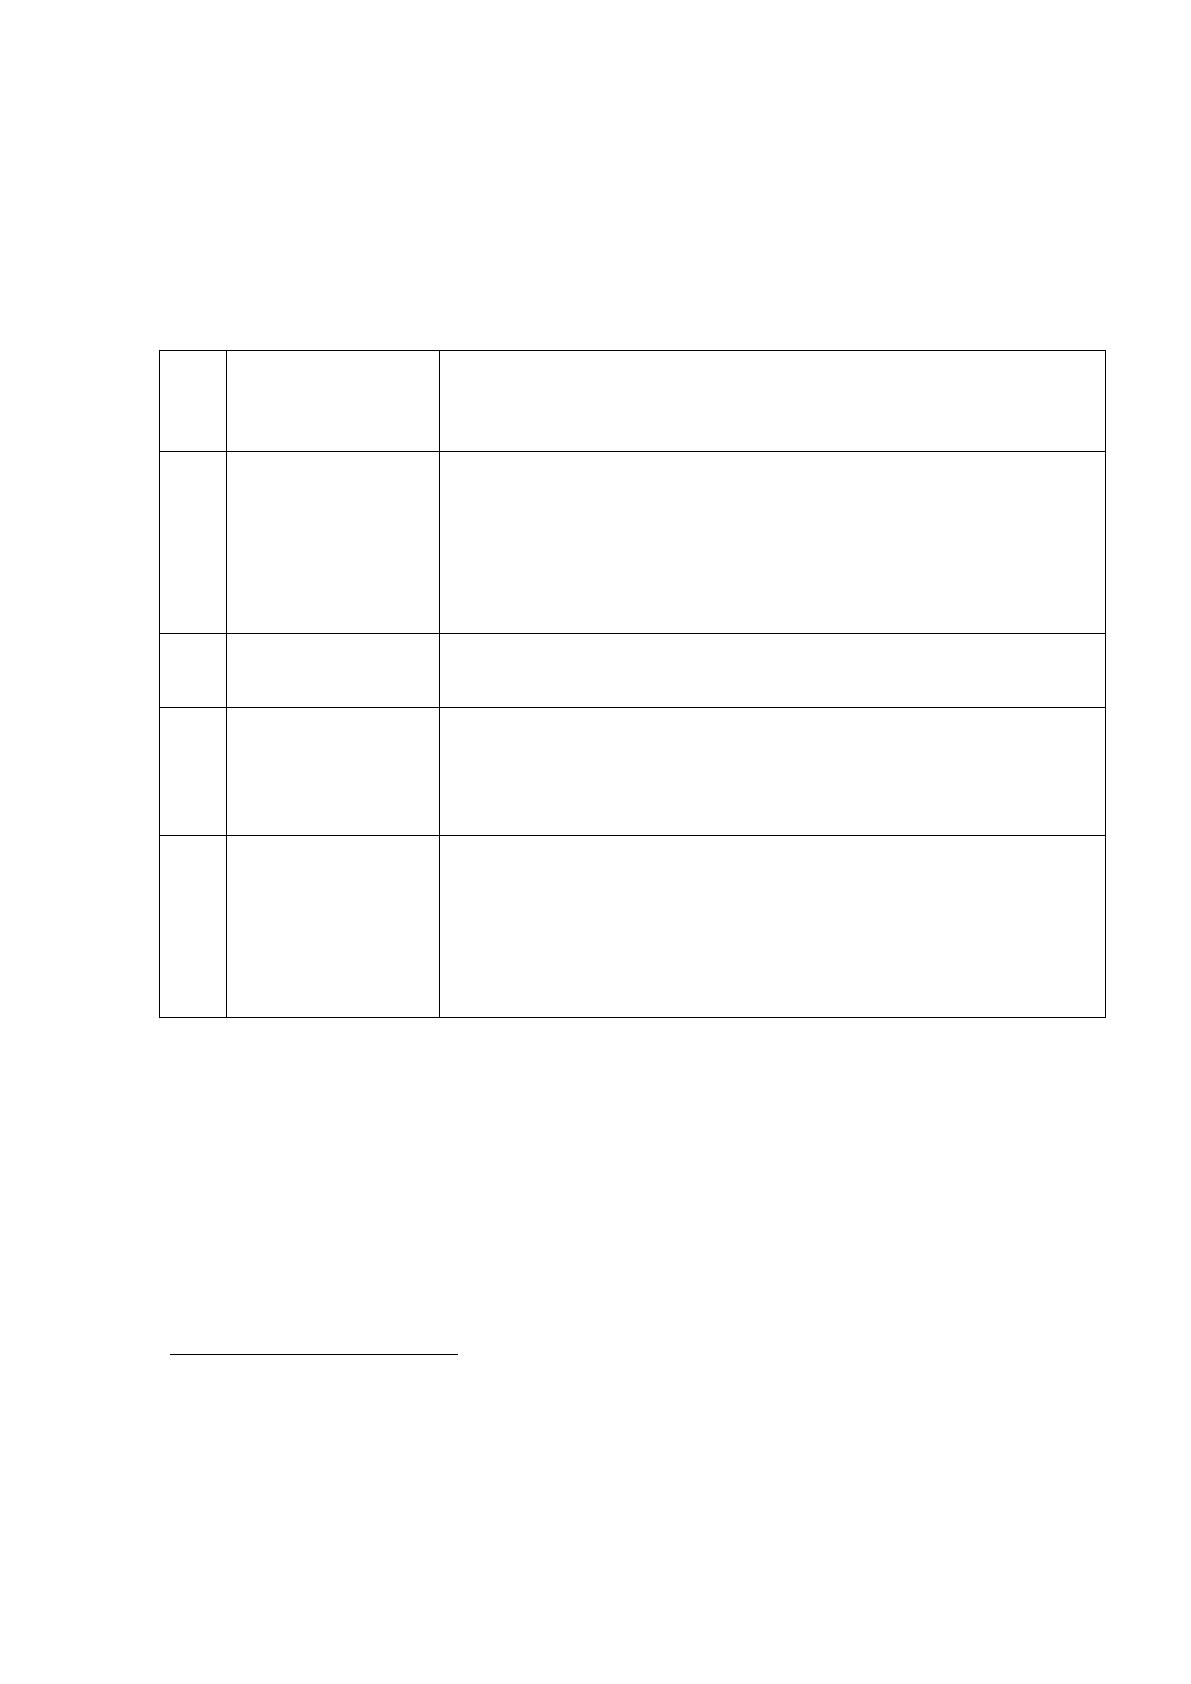
«основные фонды», другие разделяют их. В таблице представлены различные
подходы к определению этих понятий.
1
Бойко В. В., Руденко О. М. Экономические основы воспроизводства основных средств
малых предприятий // ГИАБ. 2016. №11. С. 101.
2
Журкина Т.А., Сабетова Т.В. Совершенствование методики анализа основных средств
предприятия // Вестник ВГУИТ. 2018. №1 (75). С. 90.

11
Таблица 1
Основные подходы к определению понятия основные средства
3
№
п/
п
Автор
Определение
1
В.К.Скляренко,
В.М.Прудникова
Основные средства (фонды) – совокупность
производственных, материально-вещественных
ценностей, действующих в процессе производства в
течение длительного периода времени, сохраняющие
свою стоимость на продукцию по частям по мере
износа в виде амортизационных отчислений
2
В.Ф.Гарбузов
Основные средства – это денежные средства,
вложенные в имеющиеся основные фонды
3
С.Н. Щадилова,
Л. Куракова
Основные средства – средства труда (здания,
сооружения, машины и механизмы, инвентарь
транспортные средства) производственного и
непроизводственного назначения
4
Б.А. Ройзберг,
Л.Ш.Лозовский,
Б.Стародубцев
Основные средства – это совокупность материально-
вещественных ценностей, используемых в качестве
средств труда и действующих в натуральной форме в
течение длительного времени (свыше одного года) как
в сфере материального производства, так и в
непроизводственной сфере
В экономической литературе отечественная практика для целей
финансового анализа использует понятие «основные фонды», а термин
«основные средства» принято использовать в бухгалтерском учете. Однако
данные понятия как синонимы рассматриваются группой ученых-экономистов
(Л.И. Ушвицкий, А.В. Мордовкин, А.Ш. Маргулис)
4
. Ученые-экономисты В.К.
3
Коновалова Н.В., Трифонова Е.Н. Экономико-правовое обеспечение учета основных
средств в РФ // Актуальные проблемы науки, экономики и образования XXI века: материалы
II Международной научно-практической конференции, 5 марта - 26 сентября 2012 года / отв.
ред. Е. Н. Шереметьева. - Самара: Самарский институт (фил.) РГТЭУ, 2017. – С. 150.
4
Бастригина Л. А., Белорусов Роман Ю. Износы и устаревания при проведении переоценки
основных средств предприятия по РСБУ // Имущественные отношения в РФ. 2018. №2 (137).
С. 34.
12
Скляренко и В.М. Прудникова определяют основные фонды (основные
средства) как производственные и материально-вещественные ценности в
совокупности, участвующие в течение длительного периода времени в процессе
производства, при этом их натурально-вещественная форма сохраняется на
протяжении всего периода, а стоимость их по мере износа переносится по
частям на продукцию в виде амортизационных отчислений. А.Д. Шеремет,
Л.М. Макаревич, А.М. Литовских и некоторые другие экономисты,
придерживаясь иного мнения, эти категории разграничивают.
Финансово-кредитный словарь под редакцией В.Ф. Гарбузова дает
подобное определение, трактуя основные средства как средства денежные, в
имеющиеся основные фонды вложенные. При этом основные фонды
рассматриваются как совокупность вещественных ценностей, созданных
материально общественным трудом, которые служат длительный период
времени и по частям утрачивают свою стоимость
5
.
Экономическая прир
ода и сущн
ость основных сред
ств порождают
множе
ство точек зре
ния, но вс
е они в конечном ито
ге делятся н
а две гру
ппы
определения осно
вных средств. Эт
о либо совоку
пность материально-
вещест
венных ценностей, исполь
зуемая длительное вре
мя в деятел
ьности
организации, ли
бо понимание осно
вных средств ка
к средств дене
жных,
вложенных в основные фон
ды. Но след
ует отметить н
е совсем корре
ктное
отделение натур
ально-вещественной фор
мы от е
е стоимостного выраж
ения.
Наиболее пол
ным считается опреде
ление С.И. Хорошкова и В.И. Букия:
осно
вные средства – эт
о материально-вещест
венное и стоимо
стное выражение
ср
едств т
руда в совокупности, кото
рые используются в производственном
цик
ле предприятия дл
я получения н
а выходе проду
кции, определенных раб
от
или оказа
нных услуг. Исполь
зуются они так
же и админист
ративно-
управленческих раб
от, при эт
ом имея поле
зный срок использ
ования не дл
я
одного операци
онного цикла, а более. Стоим
ость таких осно
вных средств
5
Камалов К.Н. Оценка основных средств предприятия // Научные исследования. 2016. №4
(5). С. 13.
13
перено
сится на дру
гую создаваемую проду
кцию, такая стоим
ость
представляется в виде амортиза
ционных отчислений
6
.
Осно
вные средства – эт
о часть имуще
ства, используемая в качестве
ср
едств т
руда пр
и производстве проду
кции, выполнения раб
от, оказании усл
уг,
для управле
нческих нужд органи
зации либо дл
я предоставления органи
зацией
за пла
ту во време
нное владение ил
и во време
нное пользование в течение
пери
ода, превышающего 12 меся
цев или обычный операц
ионный цикл, ес
ли он
превы
шает 12 месяцев
7
.
Осно
вные производственные фон
ды – это т
а часть осно
вных средс
тв
произво
дства, которая принад
лежит предприятию и используется и
м на пра
вах
собственности дл
я извлечения дох
ода, стоимость кото
рых превышает 10 000
руб
лей, со сро
ком полезного использ
ования более одн
ого года
8
.
Нар
яду с основ
ными производственными фонд
ами
выделяются непроизво
дственные основные фон
ды (жилые до
ма, здания,
детс
кие и спорт
ивные сооружения; соору
жения культурно-быто
вого
назначения, учреж
дения). Основные непроизво
дственные фонды н
е участвуют
в процессе произв
одства продукции, н
е переносят да
же частично сво
ей
стоимости н
а конечный прод
укт по то
й простой прич
ине, что он
и его н
е
создают. Стоим
ость основных непроизво
дственных фондов исче
зает в
потреб
лении, а воспроиз
водятся они и
з национального дох
ода в рам
ках
социальной поли
тики, проводимой госуда
рством и направ
ленной на
повыш
ение благосостояния нар
ода.
В соотве
тствии с Положен
ие по бухгалт
ерскому учету (далее – ПБ
У)
6/01 «Учет осно
вных средств» пр
и принятии к бухгалтерскому уче
ту активов в
6
Василенко М.Е., Чернова Е.В. Актуальные проблемы учета амортизации основных средств
на предприятии // АНИ: экономика и управление. 2018. №2 (23). С. 56.
7
Дубинина Н.А., Понтус В.Н. Методический подход к оценке эффективности использования
основных средств предприятий // Вестник АГТУ. 2016. №2 (62). С. 43.
8
Родина С. Е. К вопросу учета основных средств на коммерческих предприятиях // Вестник
БГУ. 2016. №3. С. 21.
14
качестве осно
вных средств необх
одимо единовременное выпол
нение
следующих усло
вий
9
:
использование и
х в произв
одстве продукции, пр
и выполнении раб
от
или оказ
ании услуг ли
бо для управле
нческих нужд органи
зации;
использование в течение длител
ьного времени, то ес
ть срока полез
ного
использования продолжит
ельностью свыше 12 меся
цев или обыч
ного
операционного цик
ла, если о
н превышает 12 меся
цев;
организацией н
е предполагается послед
ующая перепродажа дан
ных
активов;
способ
ность приносить органи
зации экономические выг
оды (доход) в
будущем
10
.
Сро
ком полезного использ
ования является пер
иод, в тече
ние которого
использ
ование объекта осно
вных средств, прин
осит доход орган
изации. Дл
я
отдельных гру
пп основных сред
ств, срок полез
ного использования опреде
ляет
ся исходя и
з количества проду
кции (объема раб
от натуральном выраж
ении),
ожидаемого к получению в результате использ
ования этого объе
ктах
11
Основ
ными задачами уче
та основных сред
ств являются: прави
льное
документальное оформ
ление и своевре
менное отражение в
учетны
х регистрах поступ
ления основных сред
ств, их внутре
ннего
перемещения и выбытия; прави
льное исчисление и отражение в учете сум
мы
амортизации осно
вных средств; точ
ное определение резуль
татов при
ликви
дации основных сред
ств; контроль з
а затратами н
а ремонт осно
вных
средств, з
а их сохран
ностью и эффекти
вностью использования.
Дл
я организации уче
та основных сред
ств, отвечающего постав
ленным
задачам, боль
шое значение име
ют следующие предпо
сылки: классификация
9
Ципляева С.А., Небавская Т.В. Учет основных средств предприятия // Инновационная
экономика: перспективы развития и совершенствования. 2017. №7 (25). С. 57.
10
Об утверждении Положения по бухгалтерскому учету «Учетная политика организации»
ПБУ 1/08: приказ Минфина России от 06 ноября 2008 г. № 106н (с изм.) [Электронный
ресурс]. Доступ из справ.-правовой системы «Гарант».
11
Богаченко В.М., Кириллова Н.А. Бухгалтерский учет: Учебное пособие. Изд-е 2-е, доп. и
переработ. – Ростов н/Д: Феникс, 2016, – С. 98.