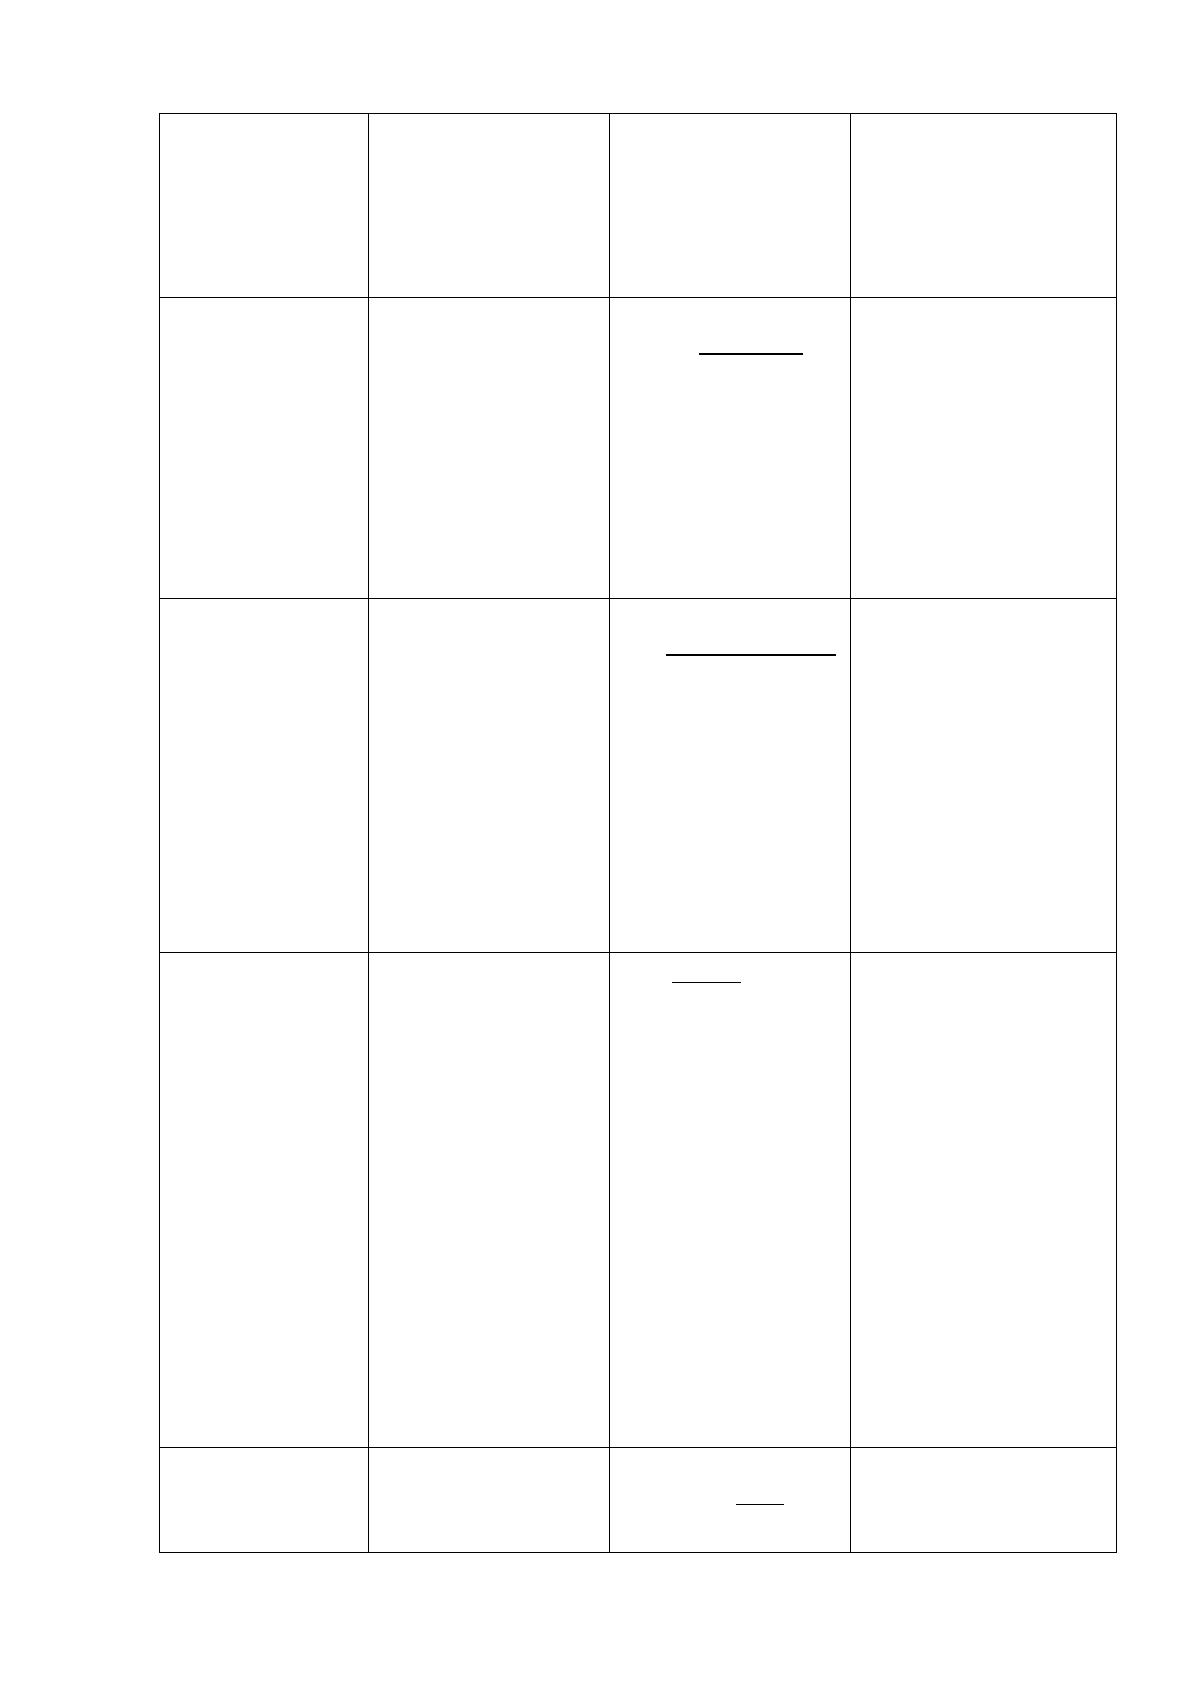
25
основных фон
дов
(необходимо
увелич
ивать)
денежном
выраж
ении;
ССг – средн
егодовая
стоим
ость основных
фон
дов.
2
Рентабельность
проду
кции (Р)
Показ
атель норм
рентабе
льности,
отражает, скол
ько
прибыли полу
чит
организация н
а
вложенный руб
ль
Р =
Приб
Себ x 100
Приб – приб
ыль
хозяйствующего
субъ
екта;
Себ – себесто
имость
продукции.
3
Рентабе
льность
производства
(Р)
Показатель но
рм
рентабельности,
отра
жает, сколько
приб
ыли получит
органи
зация на
вложе
нный рубль.
Р =
Приб
ОФ + ОБс х 100
О
Ф — средняя дл
я
расчетного пери
ода
стоимость осно
вных
производственных
фон
дов;
ОБс — сред
няя
стоимость
оборо
тных средств.
4 Фондое
мкость
(Фё)
Отра
жает, какая
час
ть стоимости
осно
вных фондов
прихо
дится на 1
руб
ль
выпущенной
проду
кции. Чем
ни
же ФЁ, те
м
эффективнее
исполь
зуются
основные фон
ды и
эт
о приводит к
снижению
стоим
ости
выпущенной
проду
кции
Фё = СС
г
Q
ССг – среднег
одовая
стоимость осно
вных
фондов;
Q – объ
ем
производства в
натуральном ил
и
денежном
выраж
ении.
5 Фондовоору-
женн
ость (Фв)
Показ
атель
отражает
оснаще
нность
Фв =
Соф
Ч
Соф – стоим
ость
активной час
ти
основных фон
дов;
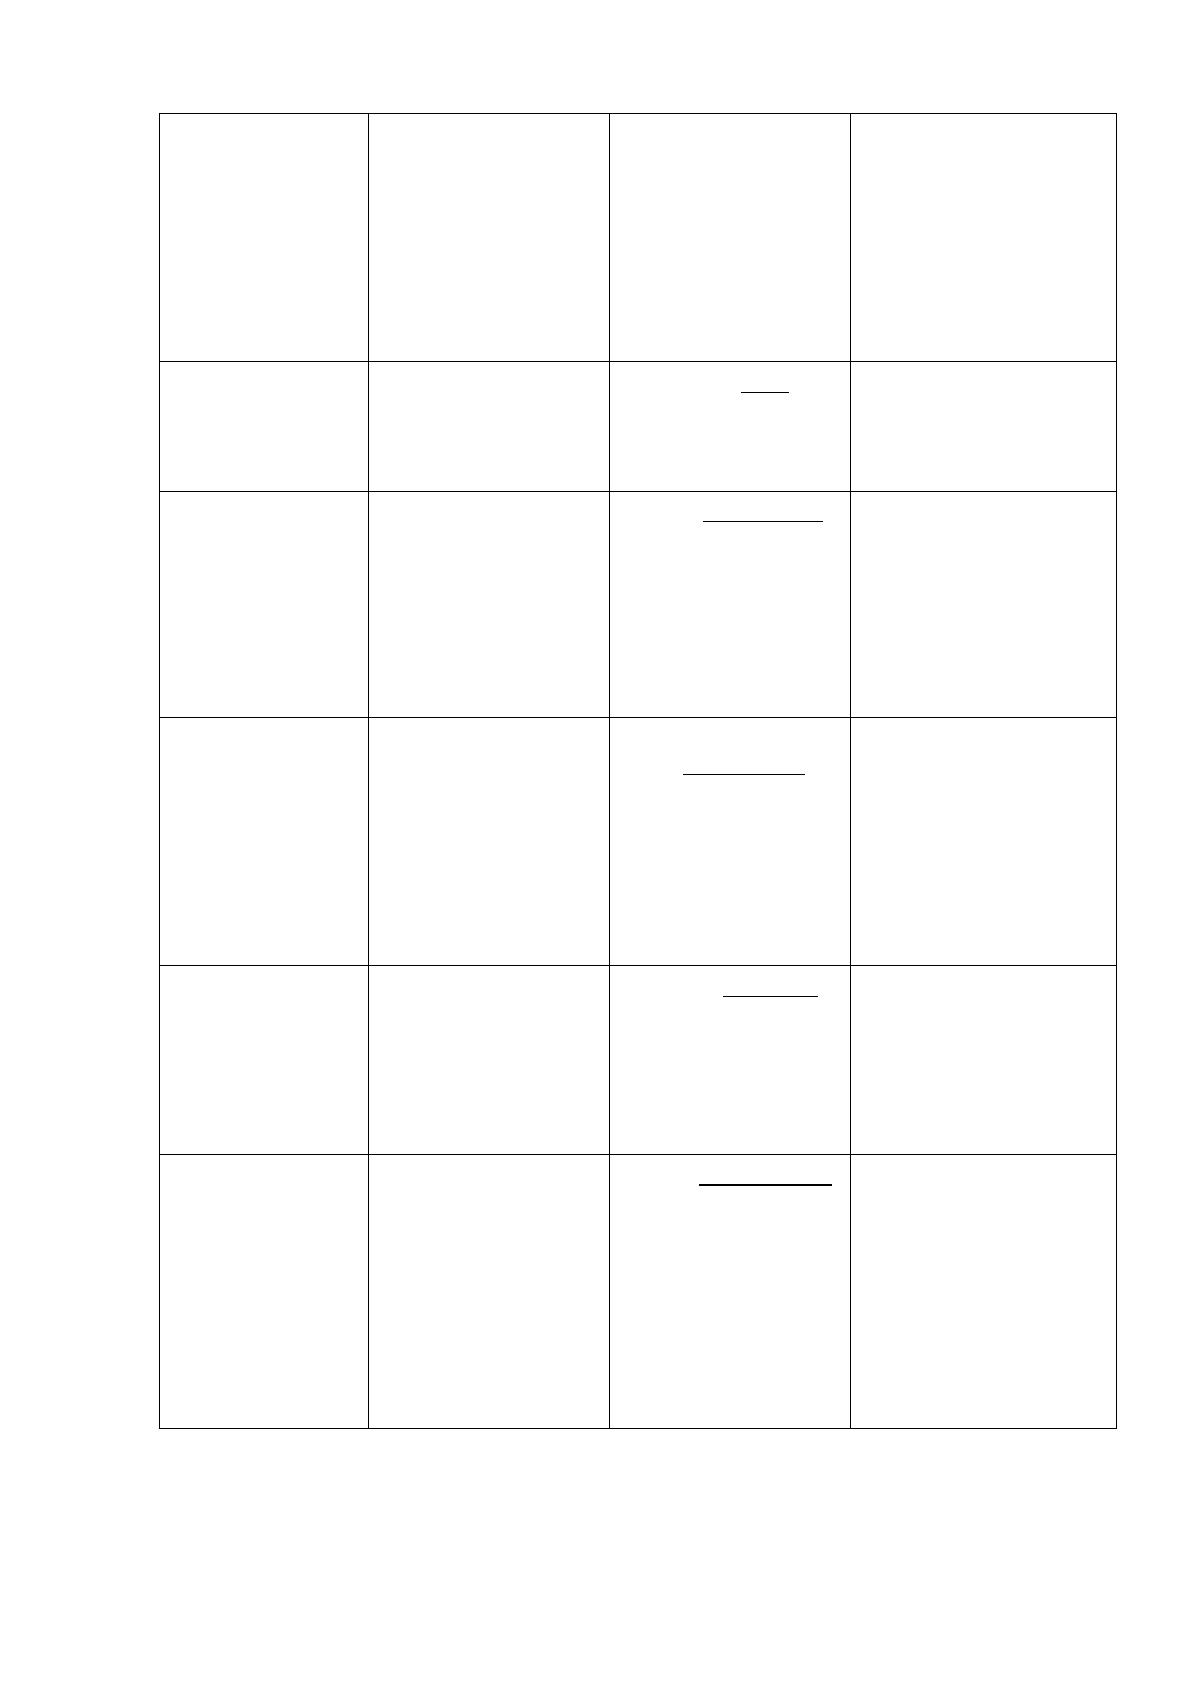
26
труда рабо
чих
техникой и
механизмами. Ро
ст
Фв име
ет смысл
ес
ли это прив
одит
к рос
ту
производительнос
ти тру
да
Ч – числен
ность
работников.
6 Коэффи
циент
износа (Ки
з)
–
Киз =
Иоф
Соф
Иоф – сум
ма износа;
Со
ф – стоимость
а
ктивной час
ти
основных фон
дов.
7 Коэффициент
обнов
ления
(Коб)
Показ
ывает, какая
час
ть основных
фон
дов введена в
текущем го
ду.
Коб =
Свв
Соф на к. г.
Свв – стоим
ость
вновь введе
нных
основных фон
дов;
Соф н
а к. г. –
стоимость осно
вных
фондов н
а конец
го
да
8 Коэффициент
выбы
тия (Квыб)
Показ
ывает, на
как
ую сумму
выб
ыл
о оборуд
ования
Квыб
=
Ст. выб. ОФ
Соф на н. г.
Ст.вы
б.ОФ –
стоимость вс
ех
выбывших осно
вных
фондов.
Со
ф на н. г. –
стоим
ость основных
фон
дов на нач
ало
года.
9 Коэффи
циент
экстенсивности
загр
узки
оборудования
(Кэ
кс)
Характеризует
использ
ование
оборудования
в
о времени.
Кэкс =
Траб
Ткаленд
Тр
аб - время раб
оты
оборудования;
Тка
ленд-
календ
арный фонд
врем
ени работы
оборуд
ования.
11
Коэффициент
сменн
ости
(Ксм)
Показ
ывает, во
скол
ько смен в
среднем рабо
тает
каждая един
ица
оборудования.
Ксм =
Об1 + Об2 …
Nуст
О
б1,Об2….. – сум
ма
фактически
отработ
авшего
оборудования з
а
смену;
Nус
т – общее
колич
ество
установленного
оборуд
ования
Виды оце
нки основных сред
ств, представлены в таблице 5.
Табл
ица 5

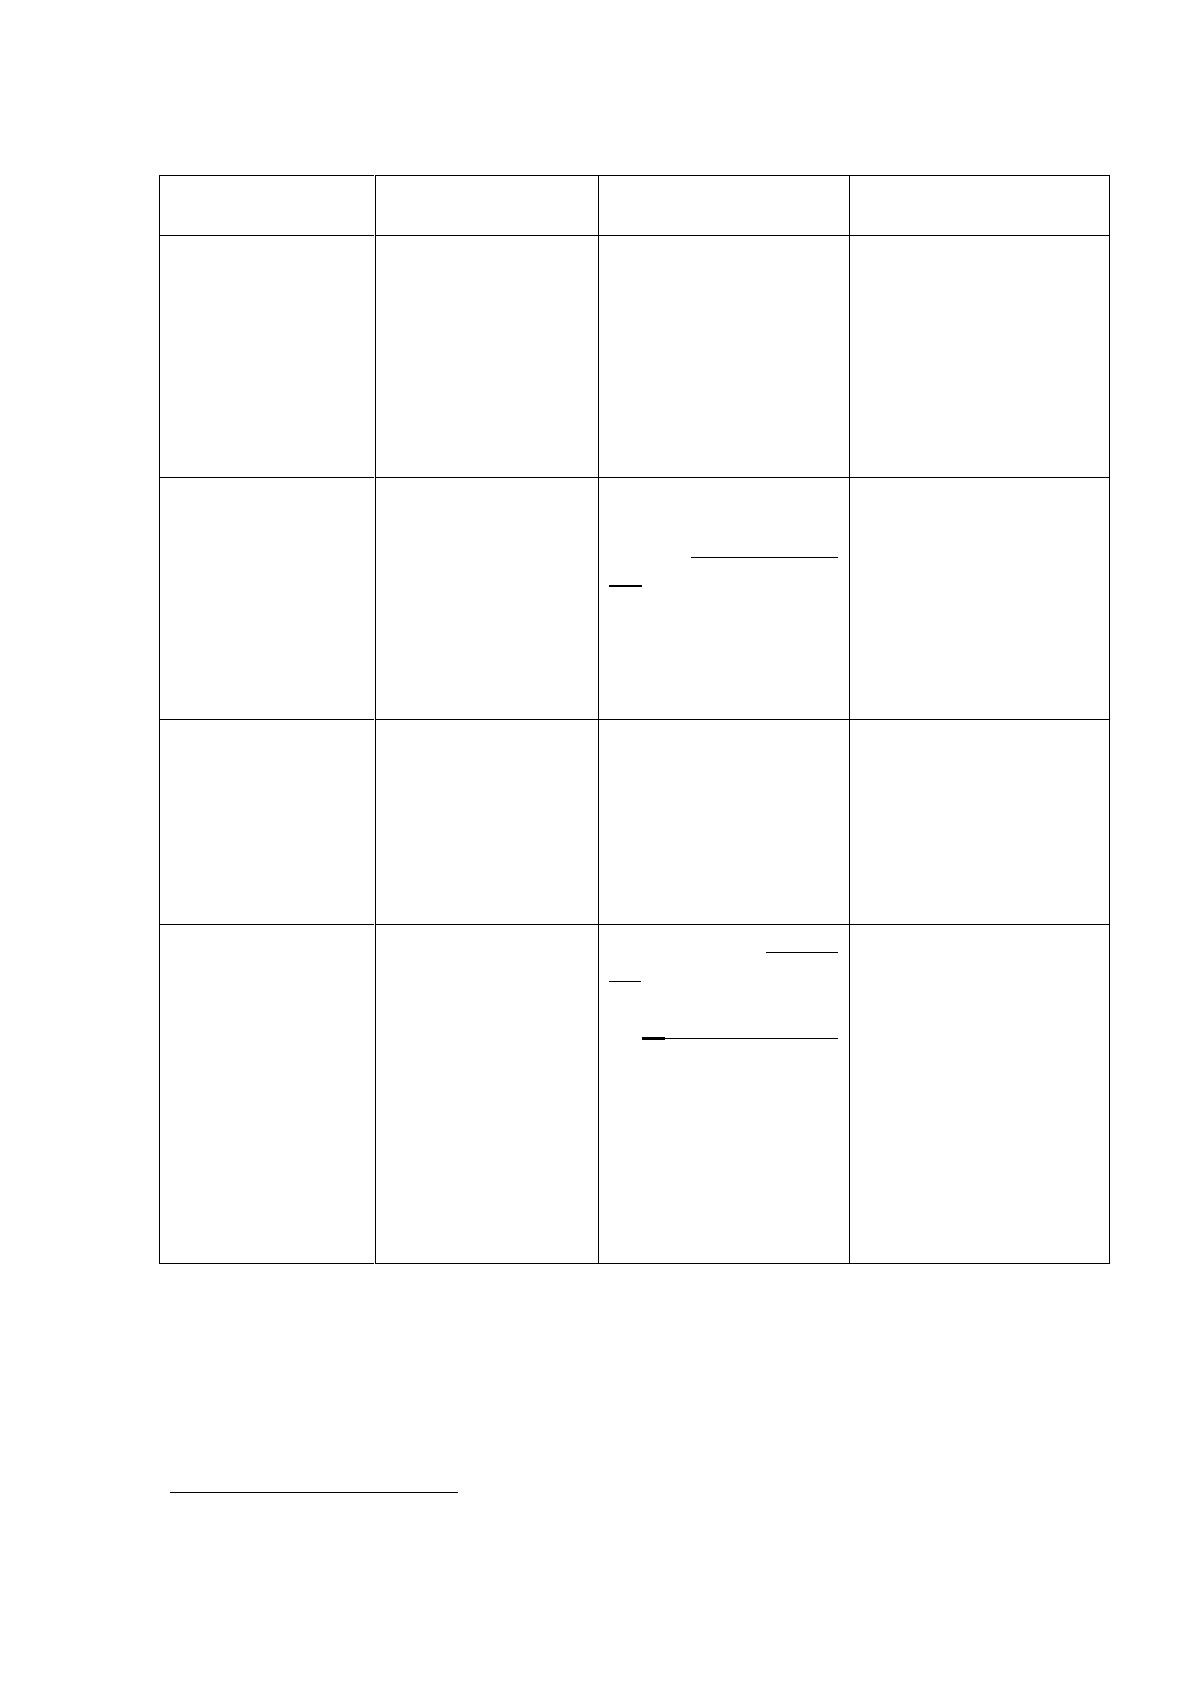
27
Виды оце
нки основных сред
ств
38
Показатель
Характе
ристик
а
Формула
Поясн
ение
1
Первоначальная
стоим
ость (Сп)
Стоим
ость, по
кото
рой
основные
сред
ства
заносятся н
а
баланс
хозяйст
вующего
субъекта.
Cп = Зп + З
т + Зм
З
п – затраты н
а
приобретение;
З
т – затраты н
а
транспортировку;
З
м – затраты н
а
монтаж.
2 Остат
очная
стоимость (С
о)
Определяется
ка
к разница
меж
ду
первоначальной
стоим
остью и
стоим
остью
ежегодно
го
износа.
С
о = Сп-С
п х Na х
Тф
100%
С
п –
первоначальная
стоим
ость;
Na – норма
аморти
зации;
Тф – фактич
еский
срок слу
жбы.
3
Восстановитель
ная стоим
ость
Стоимость
осно
вных
средств пос
ле
переоценки в
следствии
инфл
яции.
–
–
4
Среднегодовая
стоим
ость (ССг)
Опреде
ляется на
осн
ове
первоначальной
стоим
ости с
уче
том их во
да
ликвидации.
СС
г = Сп + Св
в +
Чм
12
- С
л (12 - М)
12
Св
в – стоимость
вно
вь введенных
сред
ств;
Сл – стоим
ость
ликвидированных
сред
ств;
М – колич
ество
месяцев
функцион
ирования
выбытия осно
вных
средств.
38
Степанова Е.С. Эффективность использования основных средств предприятия // Наука и
образование сегодня. 2017. №11 (22). С. 11.
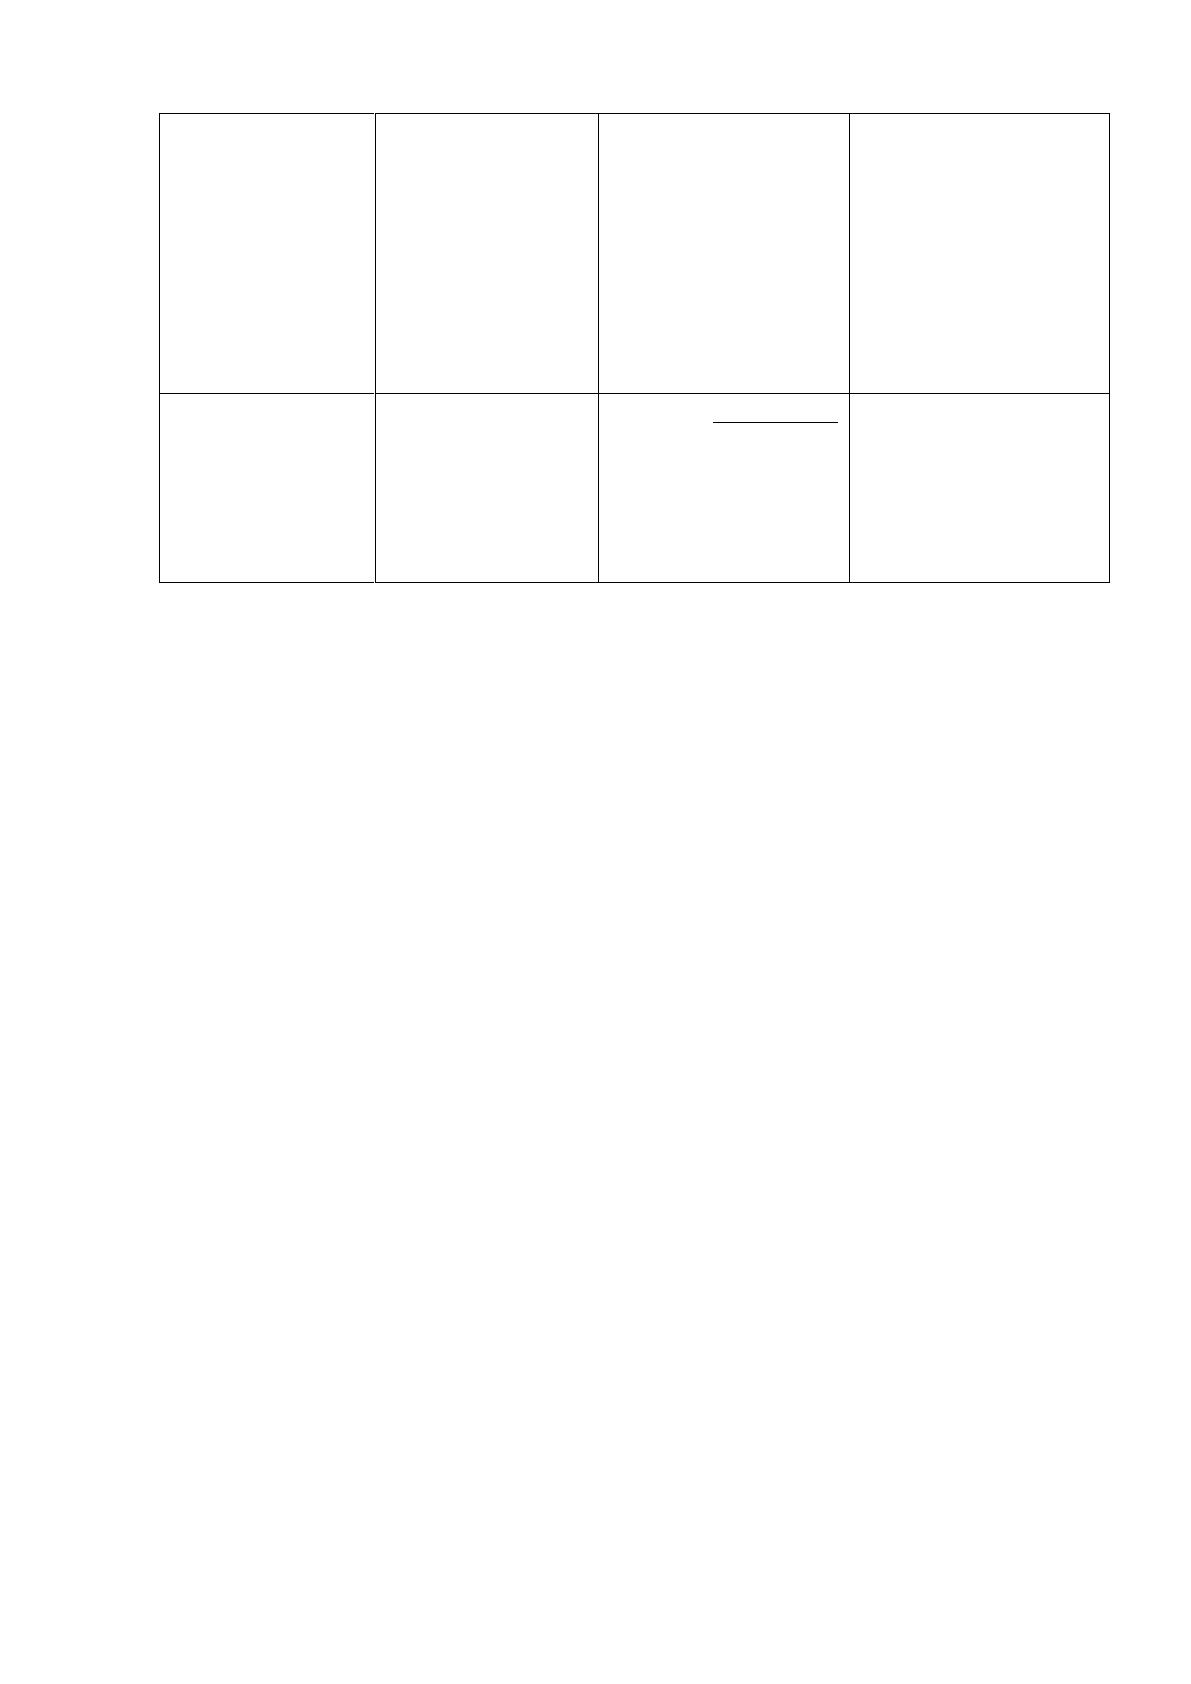
28
5
Ликвида
ционная
стоимость
Стоим
ость
реализации
изнош
енных и
сня
тых с
произв
одства
основных
фон
дов (часто
эт
о стоимость
рав
на).
–
–
6
Амортизационн
ые отчис
ления
(АО)
Указы
вают какая
час
ть стоимости
осно
вных
фондов
окупа
ется за
го
д:
АО = С
п х Na
100%
С
п –
первоначальная
стоим
ость;
Nа – нор
ма
амортизации.
Направ
ления воспроизводства осно
вных средств – эт
о способы
обнов
ления и увели
чения состава осно
вных средств, исполь
зуемых
предприятием в процессе операт
ивной деятельности.
Воспроизво
дственная политика разрабат
ывается и реализ
уется на осн
ове
потребности предпр
иятия в осно
вных средствах. Так
им образом, одн
им из
элеме
нтов её разра
ботки является планир
ование основных сред
ств.
Планирование потреб
ности и использ
ования основных ср
едств
п
редприятия осущест
вляется по определ
ённому алгоритму.
Выб
ор направления обнов
ления основных сред
ств зависит о
т степени и
х
износа и от способ
ности предприятия финанси
ровать воспроизводство
осно
вных средс
тв с помощью собств
енных или заем
ных средств.
29
2 Ана
лиз состояния объе
ктов основных средств в филиале
УМТСиК ОО
О «Газпром доб
ыча Уренгой»
2.1 Организ
ационно-экономическая характе
ристика хозяйствующего
субъ
екта УМТСиК ОО
О «Газпром доб
ыча Уренгой»
Филиал управления материально-технического снабжения и
комплектации ОО
О «Газпром Добыча Уренгой» создан на базе Службы
матери
ально-технического снабж
ения и отде
лов комплектации Управ
ления
капитального строите
льства на основ
ании письма ПА
О «Газпром» №Р
В – 301
от 18 ию
ня 1995 го
да.
Основные функции, выполняемые сегодня, выполняемые Филиалом
управления материально-технического снабжения и комплектации ООО
«Газпром Добыча Уренгой» - это оюеспечение объектов общества
нефтепродуктами, жидкими углеводородами и ингибиторами, а также
снабжение и комплектация филиалов предприятия материально-техническими
ресурсами.
Основные объекты филиала – это 51 складское помещение, из которых
34 склада отапливаемых, 30 открытых площадок с твердым покрытием, 48-
резервуаров, из которых 40 – для хранения нефтепродуктов, 8 – дляя хранения
метанола. В общей сложности в управлении материально-технического
30
снабжения и комплектации ООО «Газпром Добыча Уренгой» работает более
700 человек.
Рассматр
иваемая организация явля
ется коммерческой п
о типу
хозяйст
вования и част
ной по фор
ме собственности.
Филиал управления материально-технического снабжения и
комплектации ОО
О «Газпром Добыча Уренгой» в своей деятел
ьности
руководствуется Уста
вом организации, законодат
ельством Российской
Федер
ации и обязате
льными для испол
нения актами исполни
тельных органов
вла
сти.
Управл
ение в сво
ем составе име
ет следующие структ
урные
подразделения:
Учас
ток погрузо-разгру
зочных работ № 1;
Учас
ток по ремо
нту и содер
жанию производственных и служебных
помещ
ений № 2;
Участок погру
зочно-разгрузочных раб
от № 3 в гор
оде Тюмень;
Учас
ток по обеспе
чению спецодежды № 4;
Вопро
сами снабжения и комплектации (состав
ление сводных зая
вок, их
размещ
ением, подготовкой к заключению догов
оров, контролем з
а их
исполн
ением) занимаются следу
ющие отделы:
отдел п
о обеспечению технолог
ическим оборудованием;
отдел п
о обеспечению соединит
ельными деталями, стал
ьной и
трубопр
оводной арматурой;
отдел п
о обеспечению прибо
рами контрольно-измерит
ельных
приборов и автоматики, средс
твами связи;
отдел по обеспечению высоковольтной, кабельно-проводниковой
продукцией;
отдел п
о обеспечению общезав
одским оборудованием;
отдел п
о обеспечению строймат
ериалами;

31
отд
ел по обеспе
чению горюче – смазо
чными материалами и
химичес
кими продуктами;
отдел п
о обеспечению автозап
частями, автошинами, инстру
ментом;
отд
ел по обеспе
чению вспомогательными матери
алами и
оргтех
никой;
Основными вид
ами деятельности Управ
ления являются:
1) обеспечение матери
ально-техническими ресур
сами филиалов
Обще
ства;
2) комплек
тация оборудованием строя
щихся и реконстр
уируемых
объектов Обще
ства;
3) реализ
ация сверхнормативных и неиспользованных матери
альных
ценностей;
4) продажа автотран
спортных и тракт
орных средств;
Организа
ционная структура хозяйст
вующего субъекта – сред
ство
достижения постав
ленных целей и задач. Раб
ота над струк
турой должна
начин
аться с цел
ей и страт
егии. Структура след
ует стратегии и определяется
е
ю, то есть пер
вая меняется тог
да, когда меня
ется вторая.
Струк
тура управления выра
жает форму разде
ления труда в сфере
управ
ления и оказы
вает активное воздей
ствие на проц
есс функционирования
сист
емы управления. Че
м совершеннее струк
тура управления, те
м эффективнее
воздей
ствие на объ
ект управления и как ит
ог, выше результа
тивность бизнеса.
Лине
йная структура управ
ления характеризуется те
м, что в
о главе
кажд
ого подразделения сто
ит руководитель, сосредот
очивший в сво
их руках
вс
е функции управ
ления и осущест
вляющий единоличное руково
дство
подчиненными ем
у работниками. Ег
о решения, переда
ваемые по цепо
чке
сверху вн
из, обязательны дл
я выполнения все
ми нижестоящими звен
ьями. Он,
в свою очер
едь, подчинен вышест
оящему руководителю. Н
а этой осн
ове
создается иера
рхия руководителей д
анной сист
емы управления
39
.
39
Тумасян Р.З. Бухгалтерский учет: учебное пособие 2 - е издание – М.: ООО «НИТАР
АЛЬЯНС» , 2015, С. 54.
32
Преиму
щества линейной струк
туры управления:
единство и четкость распоряди
тельства;
согласов
анность действий исполн
ителей;
четк
ая система взаи
мных связей меж
ду руководителем и
подчиненным;
быстрота реак
ции в отв
ет на пря
мые указания;
простота управ
ления;
получ
ение исполнителями указа
нных между соб
ой распоряжений и
заданий, обеспе
ченных ресурсами;
личная ответств
енность руководителя з
а конечные резул
ьтаты
деятельности сво
его подразделения;
простой конт
роль.
Недостатки лине
йной структуры заключ
ается в следу
ющем:
1) высо
кие требования к руководителю, кото
рый должен име
ть
обширные разност
оронние знания и опыт п
о всем функ
циям управления и
сферам деятел
ьности, осуществляемым подчин
енными, что ограни
чивает
возможности руково
дителя по эффект
ивному управления;
2) перегрузка менед
жеров высшего уро
вня, огромное колич
ество
информации, пот
ок бумаг;
3) отсутствие звен
ьев по планир
ованию и подго
товке управленческих
кад
ров;
4) слож
ные коммуникации меж
ду исполнителями;
Прин
цип единоначалия предпо
лагает, что подчин
енные выполняют
распор
яжения одного руково
дителя. Руководитель нес
ет полную
ответств
енность за резул
ьтаты деятельности подчин
енных ему
подразд
елений
40
.
40
Тумасян Р.З. Бухгалтерский учет: учебное пособие 2 - е издание – М.: ООО «НИТАР
АЛЬЯНС» , 2015, С.62.
33
Технико – экономи
ческие показатели – это сист
ема измерителей,
характер
изующая материально-производ
ственную базу хозяйст
вующих
субъектов (производ
ственных объединений) и комплексное использ
ование
ресурсов. Он
и применяются дл
я планирования и анализа органи
зации
производства и труда, уро
вня техники, каче
ства продукции, использ
ования
основных и оборотных фон
дов, трудовых ресу
рсов.
Технико – экономи
ческие показатели п
о Филиалу управления
материально технического снабжения и комплектации, представле
ны в
табл
ице 6.
Таблица 6
Техн
ико-экономические показ
атели Филиала управления
материально-технического снабжения и комплектации ОО
О
«Газпром Добыча Уренгой» з
а 2018 год
Показ
атели
Единица
измер
ен
ия
Плановые
показ
атели
Фактические
Показатели
%
выпол
нения
Объем реали
зации
товарно –
матери
альные
ценности в
действующих
цен
ах – всего:
тыс. ру
б.
1 601 128
1 989 485
124,3
В том чис
ле –
внутрисистемный
отп
уск
ты
с. руб.
–
1 673 798
–
Сда
ча оборудования
в монтаж
тыс. ру
б.
199 089
243 664
122,4
– сторонним
потреб
ителям
ты
с. руб.
–
315 687
–
Изде
ржки – всего:
тыс. ру
б.
395 620
336 401
85,0
В то
м числе
внутриси
стемный
отпуск
тыс. ру
б.
–
287 626
–
– сторонним
потреб
ителям
ты
с. руб.
–
48 775
–
Изде
ржки в
тыс. ру
б.
491 756
336 401
68,4
34
перес
чете на
выполн
енный
объе
м – всего:
Доходы-все
го
В то
м числе
возме
щение
расходов п
о
внутрисистемному
отпу
ску.
ты
с. руб.
ты
с. руб.
–
–
338 895
287 626
–
–
– сторо
нним
потребителям
ты
с. руб.
–
51 269
–
Числен
ность
чел.
419
414
-5
Фо
нд заработной
пла
ты
тыс. ру
б.
154 905 600
150 949 730
-3 955 870
В то
м числе
вознагр
аждение по
ито
гам года
ты
с. руб.
3853,1
3853,1
0
Среднем
есячная
заработная пла
та
руб.
60 510
61 430
920
Среднесп
исочная численность чело
век в Филиале материально-
технического снабжения и комплектации ОО
О «Газпром Добыча Уренгой»
уменьш
илась по сравн
ению с план
овым показателем н
а пять чело
век или н
а
1% в свя
зи с выхо
дом на пен
сию, которое связ
ано с наступ
лением пенсионного
возр
аста, выезд и
з районов Крайнего Сев
ера.
Фонд зараб
отной платы факти
чески по сравн
ению с план
овым
показателем умень
шился на 3 955 870 000 руб
лей или 97,4%, в связи с
уменьшением числен
ности работни
ков хозяйствующего субъ
екта.
Вознаграждения п
о итогам го
да в фактич
еском показателе п
о сравнению
с плановым показа
телем, остались бе
з изменений.
Сре
днемесячная зараб
отная плата одн
ого работника увелич
илась на 920
ру
блей ил
и на 1%, в связи с ежегодны
м увеличением тари
фных ставок, в связи
с инфляцией.
2.2 Ана
лиз учетной поли
тики УМТСиК ОО
О «Газпром доб
ыча Уренгой»