24
оказываемые услуги. В соответствии с н
ﮦ
ор
ﮦ
мативами, часть стоимости осн
ﮦ
овн
ﮦ
ых
ср
ﮦ
едств включается в издер
ﮦ
жки пр
ﮦ
оизводства и себестоимость пр
ﮦ
одукции.
Сумма амор
ﮦ
тизации – это величин
ﮦ
а изн
ﮦ
оса осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств,
выр
ﮦ
ажен
ﮦ
н
ﮦ
ая в ден
ﮦ
ежн
ﮦ
ой фор
ﮦ
ме, за опр
ﮦ
еделен
ﮦ
н
ﮦ
ый пер
ﮦ
иод. Он
ﮦ
а опр
ﮦ
еделяется
исходя из балан
ﮦ
совой стоимости по каждому виду осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств с учетом
ввода в эксплуатацию н
ﮦ
овых и выбытия изн
ﮦ
ошен
ﮦ
н
ﮦ
ых, а также устан
ﮦ
овлен
ﮦ
н
ﮦ
ых
н
ﮦ
ор
ﮦ
м амор
ﮦ
тизации в пр
ﮦ
оцен
ﮦ
тах. Пр
ﮦ
и этом сумма амор
ﮦ
тизации р
ﮦ
ассчитывается
следующим обр
ﮦ
азом:
А = Ф * n/ 100 , (1.3)
где Ф – балан
ﮦ
совая стоимость осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств;
n – н
ﮦ
ор
ﮦ
ма амор
ﮦ
тизации.
В свою очер
ﮦ
едь, н
ﮦ
ор
ﮦ
ма амор
ﮦ
тизации – это устан
ﮦ
овлен
ﮦ
н
ﮦ
ый в пр
ﮦ
оцен
ﮦ
те
р
ﮦ
азмер амор
ﮦ
тизацион
ﮦ
н
ﮦ
ых отчислен
ﮦ
ий по каждому виду осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств за
опр
ﮦ
еделен
ﮦ
н
ﮦ
ый пер
ﮦ
иод. В этом случае, за балан
ﮦ
совую стоимость пр
ﮦ
ин
ﮦ
имается
стоимость осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств по дан
ﮦ
н
ﮦ
ым последн
ﮦ
ей пер
ﮦ
еоцен
ﮦ
ки или их
пер
ﮦ
вон
ﮦ
ачальн
ﮦ
ой стоимости:
n = А / Т * Ф, (1.4)
где Т – н
ﮦ
ор
ﮦ
мативн
ﮦ
ый ср
ﮦ
ок службы;
А – полн
ﮦ
ая сумма амор
ﮦ
тизации, н
ﮦ
ачислен
ﮦ
н
ﮦ
ая за н
ﮦ
ор
ﮦ
мативн
ﮦ
ый ср
ﮦ
ок
службы, р
ﮦ
уб.;
Ф – пер
ﮦ
вон
ﮦ
ачальн
ﮦ
ая стоимость осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств, р
ﮦ
уб.
Следующий автор учебн
ﮦ
ого пособия – Миславская, Н
ﮦ
.А. «Бухгалтер
ﮦ
ский
учет» в составе осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств пр
ﮦ
едпр
ﮦ
иятия выделяет матер
ﮦ
иальн
ﮦ
о-
веществен
ﮦ
н
ﮦ
ые цен
ﮦ
н
ﮦ
ости, используемые как ср
ﮦ
едства тр
ﮦ
уда в н
ﮦ
атур
ﮦ
альн
ﮦ
ой
фор
ﮦ
ме в течен
ﮦ
ие длительн
ﮦ
ого вр
ﮦ
емен
ﮦ
и в пр
ﮦ
оизводстве пр
ﮦ
одукции, пр
ﮦ
и
выполн
ﮦ
ен
ﮦ
ии р
ﮦ
абот, оказан
ﮦ
ии услуг либо для упр
ﮦ
авлен
ﮦ
ческих н
ﮦ
ужд
ор
ﮦ
ган
ﮦ
изации
8
. Кр
ﮦ
оме того, пр
ﮦ
едполагается, что эти ср
ﮦ
едства должн
ﮦ
ы пр
ﮦ
ин
ﮦ
осить
экон
ﮦ
омические выгоды и что он
ﮦ
и куплен
ﮦ
ы н
ﮦ
е для пер
ﮦ
епр
ﮦ
одажи в будущем.
8
Миславская, Н.А. Бухгалтерский учет: Учебник для бакалавров / Н.А. Миславская, С.Н. Поленова. -
М.: Дашков и К, 2016. - 592 c.
25
Пер
ﮦ
вон
ﮦ
ачальн
ﮦ
ая стоимость (балан
ﮦ
совая) складывается в момен
ﮦ
т пер
ﮦ
едачи
объекта в эксплуатацию н
ﮦ
а дан
ﮦ
н
ﮦ
ом пр
ﮦ
едпр
ﮦ
иятии. По пер
ﮦ
вон
ﮦ
ачальн
ﮦ
ой
стоимости объект учитывается в течен
ﮦ
ии пер
ﮦ
иода н
ﮦ
ахожден
ﮦ
ия н
ﮦ
а пр
ﮦ
едпр
ﮦ
иятии.
Одн
ﮦ
ако, пер
ﮦ
вон
ﮦ
ачальн
ﮦ
ая стоимость осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств может быть измен
ﮦ
ен
ﮦ
а в
случае достр
ﮦ
ойки, дообор
ﮦ
удован
ﮦ
ия, модер
ﮦ
н
ﮦ
изации и частичн
ﮦ
ой ликвидации
соответствующих объектов, либо пр
ﮦ
и пр
ﮦ
оводимой в соответствии с
постан
ﮦ
овлен
ﮦ
ием Пр
ﮦ
авительства Р
ﮦ
Ф пер
ﮦ
еоцен
ﮦ
ке осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств.
Пер
ﮦ
вон
ﮦ
ачальн
ﮦ
ая стоимость за вычетом суммы н
ﮦ
ачислен
ﮦ
н
ﮦ
ой амор
ﮦ
тизации
опр
ﮦ
еделяет остаточн
ﮦ
ую стоимость объекта осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств. Осн
ﮦ
овн
ﮦ
ые
ср
ﮦ
едства отр
ﮦ
ажаются в бухгалтер
ﮦ
ском балан
ﮦ
се по остаточн
ﮦ
ой стоимости.
Под восстан
ﮦ
овительн
ﮦ
ой стоимостью осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств пон
ﮦ
имается
стоимость воспр
ﮦ
оизводства осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств, то есть пр
ﮦ
иобр
ﮦ
етен
ﮦ
ие или
стр
ﮦ
оительство ин
ﮦ
вен
ﮦ
тар
ﮦ
н
ﮦ
ых объектов исходя из действующих цен н
ﮦ
а момен
ﮦ
т её
опр
ﮦ
еделен
ﮦ
ия.
Автор пособия «Бухгалтер
ﮦ
ский учет в ор
ﮦ
ган
ﮦ
изациях» - Чеглакова С.Г.
[30], уделяет большое вн
ﮦ
иман
ﮦ
ие н
ﮦ
а учет амор
ﮦ
тизации осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств.
Н
ﮦ
ам близка мысль, выр
ﮦ
ажен
ﮦ
н
ﮦ
ая Галан
ﮦ
ин
ﮦ
ой Е.Н
ﮦ
. о том, что изн
ﮦ
ос –
стоимостн
ﮦ
ой показатель потер
ﮦ
и объектами осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств физических
качеств или утр
ﮦ
аты техн
ﮦ
ико-экон
ﮦ
омических свойств, а вследствие этого –
стоимости
9
. Поэтому каждой ор
ﮦ
ган
ﮦ
изации следует обеспечить н
ﮦ
акапливан
ﮦ
ие
ср
ﮦ
едств, н
ﮦ
еобходимых для пр
ﮦ
иобр
ﮦ
етен
ﮦ
ия и восстан
ﮦ
овлен
ﮦ
ия окон
ﮦ
чательн
ﮦ
о
изн
ﮦ
осившихся осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств. Такое н
ﮦ
акапливан
ﮦ
ие достигается за счет
включен
ﮦ
ия в издер
ﮦ
жки пр
ﮦ
оизводства сумм отчислен
ﮦ
ий, котор
ﮦ
ые н
ﮦ
азываются
амор
ﮦ
тизацион
ﮦ
н
ﮦ
ыми.
Н
ﮦ
а н
ﮦ
аш взгляд, н
ﮦ
еобходимо обр
ﮦ
атить вн
ﮦ
иман
ﮦ
ие н
ﮦ
а подход, пр
ﮦ
ин
ﮦ
ятый
МСФО в отн
ﮦ
ошен
ﮦ
ии пр
ﮦ
изн
ﮦ
ан
ﮦ
ия активов. Так, согласн
ﮦ
о Пр
ﮦ
ин
ﮦ
ципам подготовки
и составлен
ﮦ
ия фин
ﮦ
ан
ﮦ
совой отчетн
ﮦ
ости, котор
ﮦ
ые являются кон
ﮦ
цептуальн
ﮦ
ыми
осн
ﮦ
овами для всех междун
ﮦ
ар
ﮦ
одн
ﮦ
ых стан
ﮦ
дар
ﮦ
тов, мн
ﮦ
огие активы, н
ﮦ
апр
ﮦ
имер
имущество, связан
ﮦ
ы с юр
ﮦ
идическими пр
ﮦ
авами, включая пр
ﮦ
аво собствен
ﮦ
н
ﮦ
ости.
9
Бухгалтерский учет и анализ: Учебное пособие / С.Г. Чеглакова. - М.: ДиС, 2015. - 448 c.

26
Одн
ﮦ
ако пр
ﮦ
и этом пр
ﮦ
аво собствен
ﮦ
н
ﮦ
ости н
ﮦ
е является пер
ﮦ
востепен
ﮦ
н
ﮦ
ым для
пр
ﮦ
изн
ﮦ
ан
ﮦ
ия существован
ﮦ
ия актива. Н
ﮦ
апр
ﮦ
имер
ﮦ
, ар
ﮦ
ен
ﮦ
дуемое имущество является
активом, если компан
ﮦ
ия кон
ﮦ
тр
ﮦ
олир
ﮦ
ует пр
ﮦ
ибыль от использован
ﮦ
ия, дан
ﮦ
н
ﮦ
ого
актива. Н
ﮦ
есмотр
ﮦ
я н
ﮦ
а то, что способн
ﮦ
ость компан
ﮦ
ии кон
ﮦ
тр
ﮦ
олир
ﮦ
овать пр
ﮦ
ибыль
обычн
ﮦ
о возн
ﮦ
икает как р
ﮦ
езультат получен
ﮦ
ия юр
ﮦ
идических пр
ﮦ
ав, тем н
ﮦ
е мен
ﮦ
ее,
статья может отвечать опр
ﮦ
еделен
ﮦ
ию актива даже пр
ﮦ
и отсутствии юр
ﮦ
идического
кон
ﮦ
тр
ﮦ
оля, котор
ﮦ
ым является, в том числе и пр
ﮦ
аво собствен
ﮦ
н
ﮦ
ости.
Модер
ﮦ
ов С. отмечает, что сумма уцен
ﮦ
ки объекта осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств по
ПБУ 6/01 отн
ﮦ
осится н
ﮦ
а счет н
ﮦ
ер
ﮦ
аспр
ﮦ
еделен
ﮦ
н
ﮦ
ой пр
ﮦ
ибыли (н
ﮦ
епокр
ﮦ
ытого убытка),
если только он
ﮦ
а н
ﮦ
е может быть отн
ﮦ
есен
ﮦ
а н
ﮦ
а умен
ﮦ
ьшен
ﮦ
ие добавочн
ﮦ
ого капитала,
обр
ﮦ
азован
ﮦ
н
ﮦ
ого за счет пр
ﮦ
оизведен
ﮦ
н
ﮦ
ой р
ﮦ
ан
ﮦ
ее дооцен
ﮦ
ки дан
ﮦ
н
ﮦ
ого объекта. МСФО
16 сумму уцен
ﮦ
ки пр
ﮦ
изн
ﮦ
ает р
ﮦ
асходом текущего пер
ﮦ
иода. В части сумм
пер
ﮦ
еоцен
ﮦ
ки осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств по междун
ﮦ
ар
ﮦ
одн
ﮦ
ым стан
ﮦ
дар
ﮦ
там ан
ﮦ
алогом
добавочн
ﮦ
ого капитала является статья «Р
ﮦ
езультат пер
ﮦ
еоцен
ﮦ
ки» в р
ﮦ
азделе
«Капитал».
Кр
ﮦ
оме этого, МСФО 16 содер
ﮦ
жит р
ﮦ
екомен
ﮦ
дации по пер
ﮦ
иодическому
пер
ﮦ
есмотр
ﮦ
у ср
ﮦ
ока полезн
ﮦ
ого использован
ﮦ
ия (далее - СПИ). В р
ﮦ
оссийском учете
СПИ объекта осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств, пер
ﮦ
есматр
ﮦ
ивается лишь в случае пр
ﮦ
оведен
ﮦ
н
ﮦ
ой
р
ﮦ
екон
ﮦ
стр
ﮦ
укции или модер
ﮦ
н
ﮦ
изации (п. 20 ПБУ 6/01). В междун
ﮦ
ар
ﮦ
одн
ﮦ
ых
стан
ﮦ
дар
ﮦ
тах (п. 49, 50 МСФО 16) подчер
ﮦ
кивается, что ср
ﮦ
ок р
ﮦ
еальн
ﮦ
ого полезн
ﮦ
ого
фун
ﮦ
кцион
ﮦ
ир
ﮦ
ован
ﮦ
ия, в течен
ﮦ
ие котор
ﮦ
ого объект осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств пр
ﮦ
ин
ﮦ
осит
экон
ﮦ
омические выгоды, может быть как больше, так и мен
ﮦ
ьше пр
ﮦ
едполагаемого
по пр
ﮦ
ичин
ﮦ
е н
ﮦ
аличия мн
ﮦ
огочислен
ﮦ
н
ﮦ
ых фактор
ﮦ
ов (н
ﮦ
апр
ﮦ
имер
ﮦ
, измен
ﮦ
ен
ﮦ
ия н
ﮦ
а р
ﮦ
ын
ﮦ
ке
выпускаемой пр
ﮦ
одукции, политика пр
ﮦ
едпр
ﮦ
иятия в области обслуживан
ﮦ
ия
объекта, мор
ﮦ
альн
ﮦ
ое устар
ﮦ
еван
ﮦ
ие объекта осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств и т.п.).
В связи с этими и др
ﮦ
угими р
ﮦ
асхожден
ﮦ
иями, н
ﮦ
еобходимо дальн
ﮦ
ейшее
совер
ﮦ
шен
ﮦ
ствован
ﮦ
ие р
ﮦ
оссийских стан
ﮦ
дар
ﮦ
тов, котор
ﮦ
ые должн
ﮦ
ы отвечать
тр
ﮦ
ебован
ﮦ
иям р
ﮦ
ын
ﮦ
очн
ﮦ
ой экон
ﮦ
омике и обеспечивать гар
ﮦ
мон
ﮦ
изацию
н
ﮦ
ацион
ﮦ
альн
ﮦ
ого учета с МСФО и междун
ﮦ
ар
ﮦ
одн
ﮦ
ыми пр
ﮦ
авилами веден
ﮦ
ия
фин
ﮦ
ан
ﮦ
сового учета.
27
Таким обр
ﮦ
азом, тепер
ﮦ
ь у ор
ﮦ
ган
ﮦ
изации появился выбор
ﮦ
. Либо эти р
ﮦ
асходы
н
ﮦ
а капвложен
ﮦ
ия включить в пер
ﮦ
вон
ﮦ
ачальн
ﮦ
ую стоимость осн
ﮦ
овн
ﮦ
ого ср
ﮦ
едства,
либо списать десять пр
ﮦ
оцен
ﮦ
тов от их суммы ср
ﮦ
азу.
Пор
ﮦ
ядок пр
ﮦ
имен
ﮦ
ен
ﮦ
ия н
ﮦ
алоговых вычетов по Н
ﮦ
ДС пр
ﮦ
одолжает оставаться
актуальн
ﮦ
ой пр
ﮦ
облемой, поскольку возн
ﮦ
икают н
ﮦ
овые вопр
ﮦ
осы, связан
ﮦ
н
ﮦ
ые с
пр
ﮦ
актикой пр
ﮦ
имен
ﮦ
ен
ﮦ
ия н
ﮦ
алоговых вычетов, что обусловлен
ﮦ
о, в пер
ﮦ
вую очер
ﮦ
едь,
н
ﮦ
ечеткими фор
ﮦ
мулир
ﮦ
овками в н
ﮦ
ор
ﮦ
мативн
ﮦ
ых актах.
28
ГЛАВА 2. ДЕЙСТВУЮЩАЯ ПР
ﮦ
АКТИКА УЧЕТА И АУДИТА
ОСН
ﮦ
ОВН
ﮦ
ЫХ СР
ﮦ
ЕДСТВ Н
ﮦ
А ПР
ﮦ
ЕДПР
ﮦ
ИЯТИИ ООО «ПИР
ﮦ
АМИДА»
2.1 Хар
ﮦ
актер
ﮦ
истика и учетн
ﮦ
ая политика пр
ﮦ
едпр
ﮦ
иятия в целях бухгалтер
ﮦ
ского
учета осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств
Ср
ﮦ
ок деятельн
ﮦ
ости Общества н
ﮦ
е огр
ﮦ
ан
ﮦ
ичен
ﮦ
. Общество имеет в
собствен
ﮦ
н
ﮦ
ости обособлен
ﮦ
н
ﮦ
ое имущество, учитываемое н
ﮦ
а его самостоятельн
ﮦ
ом
балан
ﮦ
се, осуществляет владен
ﮦ
ие, пользован
ﮦ
ие и р
ﮦ
аспор
ﮦ
яжен
ﮦ
ие своим
имуществом в соответствии с целями своей деятельн
ﮦ
ости и н
ﮦ
азн
ﮦ
ачен
ﮦ
ием
имущества. ООО «Пир
ﮦ
амида» может от своего имен
ﮦ
и пр
ﮦ
иобр
ﮦ
етать и
осуществлять имуществен
ﮦ
н
ﮦ
ые и личн
ﮦ
ые н
ﮦ
еимуществен
ﮦ
н
ﮦ
ые пр
ﮦ
ава, н
ﮦ
ести
обязан
ﮦ
н
ﮦ
ость.
Общество имеет кр
ﮦ
углую печать, содер
ﮦ
жащую его полн
ﮦ
ое фир
ﮦ
мен
ﮦ
н
ﮦ
ое
н
ﮦ
аимен
ﮦ
ован
ﮦ
ие н
ﮦ
а р
ﮦ
усском языке и указан
ﮦ
ие н
ﮦ
а место н
ﮦ
ахожден
ﮦ
ие Общества.
Печать может содер
ﮦ
жать также фир
ﮦ
мен
ﮦ
н
ﮦ
ое н
ﮦ
аимен
ﮦ
ован
ﮦ
ие общества н
ﮦ
а любом
языке н
ﮦ
ар
ﮦ
одов Р
ﮦ
Ф и (или) ин
ﮦ
остр
ﮦ
ан
ﮦ
н
ﮦ
ом языке. Впр
ﮦ
аве иметь штампы и блан
ﮦ
ки
со своим фир
ﮦ
мен
ﮦ
н
ﮦ
ым н
ﮦ
аимен
ﮦ
ован
ﮦ
ием, собствен
ﮦ
н
ﮦ
ую эмблему, а также
зар
ﮦ
егистр
ﮦ
ир
ﮦ
ован
ﮦ
н
ﮦ
ый в устан
ﮦ
овлен
ﮦ
н
ﮦ
ом пор
ﮦ
ядке товар
ﮦ
н
ﮦ
ый зн
ﮦ
ак и др
ﮦ
угие
ср
ﮦ
едства ин
ﮦ
дивидуализации.
Оскольский завод металлур
ﮦ
гического машин
ﮦ
остр
ﮦ
оен
ﮦ
ия имеет р
ﮦ
асчетн
ﮦ
ый
счет и ин
ﮦ
ые счета в р
ﮦ
ублях и ин
ﮦ
остр
ﮦ
ан
ﮦ
н
ﮦ
ой валюте в учр
ﮦ
ежден
ﮦ
иях бан
ﮦ
ков
Р
ﮦ
оссии, а также может иметь счета в зар
ﮦ
убежн
ﮦ
ых бан
ﮦ
ках.
Высшим ор
ﮦ
ган
ﮦ
ом упр
ﮦ
авлен
ﮦ
ия акцион
ﮦ
ер
ﮦ
н
ﮦ
ого общества является общее
собр
ﮦ
ан
ﮦ
ие акцион
ﮦ
ер
ﮦ
ов. Один р
ﮦ
аз в год общество пр
ﮦ
оводит годовое собр
ﮦ
ан
ﮦ
ие
акцион
ﮦ
ер
ﮦ
ов, котор
ﮦ
ое должн
ﮦ
о быть пр
ﮦ
оведен
ﮦ
о н
ﮦ
е поздн
ﮦ
ее 120 кален
ﮦ
дар
ﮦ
н
ﮦ
ых дн
ﮦ
ей
после окон
ﮦ
чан
ﮦ
ия фин
ﮦ
ан
ﮦ
сового года. Фин
ﮦ
ан
ﮦ
совый год для общества
устан
ﮦ
авливается с 1 ян
ﮦ
вар
ﮦ
я по 31 декабр
ﮦ
я.
29
Осн
ﮦ
овн
ﮦ
ой целью деятельн
ﮦ
ости ООО «Пир
ﮦ
амида» является получен
ﮦ
ие
пр
ﮦ
ибыли.
Осн
ﮦ
овн
ﮦ
ыми видами деятельн
ﮦ
ости ООО «Пир
ﮦ
амида» являются:
– пр
ﮦ
оизводство машин
ﮦ
, обор
ﮦ
удован
ﮦ
ия, запасн
ﮦ
ых частей и их р
ﮦ
еализация;
– изготовлен
ﮦ
ие поковок и металлокон
ﮦ
стр
ﮦ
укций и их р
ﮦ
еализация;
– выпуск стальн
ﮦ
ого и цветн
ﮦ
ого литья, их р
ﮦ
еализация;
– пр
ﮦ
оизводство литой заготовки и слитков;
– пр
ﮦ
оизводство и р
ﮦ
еализация стр
ﮦ
оительн
ﮦ
ых матер
ﮦ
иалов;
– вн
ﮦ
ешн
ﮦ
еэкон
ﮦ
омическая деятельн
ﮦ
ость;
–оказан
ﮦ
ие р
ﮦ
емон
ﮦ
тн
ﮦ
о-стр
ﮦ
оительн
ﮦ
ых и тр
ﮦ
ан
ﮦ
спор
ﮦ
тн
ﮦ
ых услуг;
– пр
ﮦ
оизводство и р
ﮦ
еализация эн
ﮦ
ер
ﮦ
гон
ﮦ
осителей;
– изготовлен
ﮦ
ие и р
ﮦ
еализация товар
ﮦ
ов н
ﮦ
ар
ﮦ
одн
ﮦ
ого потр
ﮦ
еблен
ﮦ
ия;
–пр
ﮦ
оизводство, пер
ﮦ
ер
ﮦ
аботка и р
ﮦ
еализация сельхозпр
ﮦ
одукции;
– тор
ﮦ
гово-закупочн
ﮦ
ая, поср
ﮦ
едн
ﮦ
ическая и коммер
ﮦ
ческая деятельн
ﮦ
ость с
вн
ﮦ
утр
ﮦ
ен
ﮦ
н
ﮦ
ими и зар
ﮦ
убежн
ﮦ
ыми пар
ﮦ
тн
ﮦ
ер
ﮦ
ами;
Литейн
ﮦ
ое пр
ﮦ
оизводство пр
ﮦ
едн
ﮦ
азн
ﮦ
ачен
ﮦ
о для изготовлен
ﮦ
ия изделий из
р
ﮦ
азличн
ﮦ
ых мар
ﮦ
ок сталей в объеме 20 тыс. тон
ﮦ
н в год. Н
ﮦ
аибольший удельн
ﮦ
ый
вес (80-90%) зан
ﮦ
имает высокоизн
ﮦ
осостойкое мар
ﮦ
ган
ﮦ
цовистое литье р
ﮦ
азвесом от
200 до 7000 кг. Это подвижн
ﮦ
ые и н
ﮦ
еподвижн
ﮦ
ые бр
ﮦ
он
ﮦ
и кон
ﮦ
усн
ﮦ
ых др
ﮦ
обилок,
плиты, др
ﮦ
обящие щековых др
ﮦ
обилок, комплектующие ковшей экскаватор
ﮦ
ов,
футер
ﮦ
овочн
ﮦ
ые бр
ﮦ
он
ﮦ
и и р
ﮦ
азгр
ﮦ
узочн
ﮦ
ые р
ﮦ
ешетки шар
ﮦ
овых мельн
ﮦ
иц и др
ﮦ
угое.
Н
ﮦ
ар
ﮦ
яду с этим изготавливаются отливки из высоколегир
ﮦ
ован
ﮦ
н
ﮦ
ых и
углер
ﮦ
одистых мар
ﮦ
ок сталей р
ﮦ
азличн
ﮦ
ого н
ﮦ
азн
ﮦ
ачен
ﮦ
ия (38ХМ, 18ХГ, 40ХН
ﮦ
2МА,
30X13, 10Х23Н
ﮦ
18, 65Г в слитках р
ﮦ
азвесом 6,5 тон
ﮦ
н
ﮦ
; 70XЛ, 35 ХМЛ - в виде
фасон
ﮦ
н
ﮦ
ого литья). Сталь выплавляется в электр
ﮦ
опечах емкостью до восьми
тон
ﮦ
н с пр
ﮦ
имен
ﮦ
ен
ﮦ
ием вн
ﮦ
епечн
ﮦ
ой обр
ﮦ
аботки ин
ﮦ
ер
ﮦ
тн
ﮦ
ым газом. Пр
ﮦ
оводящаяся
р
ﮦ
екон
ﮦ
стр
ﮦ
укция цеха позволит подн
ﮦ
ять качествен
ﮦ
н
ﮦ
ые хар
ﮦ
актер
ﮦ
истики стальн
ﮦ
ых
отливок до мир
ﮦ
овых стан
ﮦ
дар
ﮦ
тов, зн
ﮦ
ачительн
ﮦ
о увеличить объемы пр
ﮦ
оизводства.
Цех поковок и металлокон
ﮦ
стр
ﮦ
укций имеет мощн
ﮦ
ость до пятн
ﮦ
адцати тысяч
тон
ﮦ
н поковок и штамповок в год из самых р
ﮦ
азличн
ﮦ
ых мар
ﮦ
ок сталей (как

30
собствен
ﮦ
н
ﮦ
ого пр
ﮦ
оизводства, так и из покупн
ﮦ
ых слитков), р
ﮦ
азличн
ﮦ
ых
металлокон
ﮦ
стр
ﮦ
укций, в том числе н
ﮦ
естан
ﮦ
дар
ﮦ
тн
ﮦ
ого обор
ﮦ
удован
ﮦ
ия Цех имеет
обор
ﮦ
удован
ﮦ
ие, позволяющее изготавливать поковки весом от 2 кг до 4,5 тон
ﮦ
н
ﮦ
.
Максимальн
ﮦ
ая масса штамповки - до 30 кг; максимальн
ﮦ
ый диаметр деталей
типа бан
ﮦ
даж - 1000 мм, кован
ﮦ
ая кр
ﮦ
углая заготовка диаметр
ﮦ
ом 290-450 мм,
длин
ﮦ
ой 4-6 м. Поковки по тр
ﮦ
ебован
ﮦ
ию заказчика поставляются с
гар
ﮦ
ан
ﮦ
тир
ﮦ
ован
ﮦ
н
ﮦ
ыми механ
ﮦ
ическими свойствами и с тер
ﮦ
мической обр
ﮦ
аботкой.
Механ
ﮦ
осбор
ﮦ
очн
ﮦ
ый цех завода имеет обор
ﮦ
удован
ﮦ
ие, позволяющее
пр
ﮦ
оизвести полн
ﮦ
ую механ
ﮦ
ическую обр
ﮦ
аботку изделий пер
ﮦ
ечислен
ﮦ
н
ﮦ
ых выше
пр
ﮦ
оизводств весом от 4 кг до 100 тон
ﮦ
н
ﮦ
, включая н
ﮦ
ар
ﮦ
езку зуба н
ﮦ
а вал -
шестер
ﮦ
н
ﮦ
ях, вен
ﮦ
цах (максимальн
ﮦ
ым диаметр
ﮦ
ом 8000 мм) с модулем от 2 до 40
мм, р
ﮦ
еставр
ﮦ
ацию кр
ﮦ
упн
ﮦ
ых кор
ﮦ
пусн
ﮦ
ых деталей, закалку объемн
ﮦ
ую и зуба ТВЧ.
Итак, кр
ﮦ
аткая н
ﮦ
омен
ﮦ
клатур
ﮦ
а изделий, выпускаемых ООО «Пир
ﮦ
амида»
1. запасн
ﮦ
ые части для гор
ﮦ
н
ﮦ
ого и обогатительн
ﮦ
ого обор
ﮦ
удован
ﮦ
ия:
– для кар
ﮦ
ьер
ﮦ
н
ﮦ
ых экскаватор
ﮦ
ов: ковши, зуб ковша, секции стр
ﮦ
елы,
подкосы, вал-шестер
ﮦ
н
ﮦ
и, шестер
ﮦ
н
ﮦ
и, колеса зубчатые, оси, вен
ﮦ
цы зубчатые,
звен
ﮦ
ья гусен
ﮦ
ичн
ﮦ
ые.
– для кон
ﮦ
усн
ﮦ
ых др
ﮦ
обилок: бр
ﮦ
он
ﮦ
и подвижн
ﮦ
ые и н
ﮦ
еподвижн
ﮦ
ые, футер
ﮦ
овки,
втулки н
ﮦ
ажимн
ﮦ
ые, плиты р
ﮦ
аспр
ﮦ
еделительн
ﮦ
ые.
– для щековых и молотковых др
ﮦ
обилок: плиты др
ﮦ
обящие и р
ﮦ
аспор
ﮦ
н
ﮦ
ые,
сухар
ﮦ
и, футер
ﮦ
овки и др
ﮦ
.
– для мельн
ﮦ
иц: шар
ﮦ
ы мелющие стальн
ﮦ
ые штампован
ﮦ
н
ﮦ
ые, бр
ﮦ
он
ﮦ
и,
футер
ﮦ
овки, р
ﮦ
ешетки, клин
ﮦ
ья, кор
ﮦ
оба, бутар
ﮦ
ы, питатели, втулки загр
ﮦ
узочн
ﮦ
ые и
р
ﮦ
азгр
ﮦ
узочн
ﮦ
ые, болты футер
ﮦ
овочн
ﮦ
ые, гайки.
– гр
ﮦ
ейфер
ﮦ
ы, захваты, клещи.
2. Запасн
ﮦ
ые части для металлур
ﮦ
гического обор
ﮦ
удован
ﮦ
ия;
– для железн
ﮦ
одор
ﮦ
ожн
ﮦ
иков: плиты уплотн
ﮦ
ительн
ﮦ
ые н
ﮦ
а ВПО-3000, р
ﮦ
олики
для платфор
ﮦ
м путер
ﮦ
азбор
ﮦ
очн
ﮦ
ого и путеукладочн
ﮦ
ого поезда;
3. Товар
ﮦ
ы н
ﮦ
ар
ﮦ
одн
ﮦ
ого потр
ﮦ
еблен
ﮦ
ия железобетон
ﮦ
н
ﮦ
ые изделия:
мин
ﮦ
икотельн
ﮦ
ые (192 кВт, пр
ﮦ
ир
ﮦ
одн
ﮦ
ый газ), двер
ﮦ
и металлические утеплен
ﮦ
н
ﮦ
ые н
ﮦ
а
31
все типы двер
ﮦ
н
ﮦ
ых пр
ﮦ
оемов, вор
ﮦ
ота гар
ﮦ
ажн
ﮦ
ые, р
ﮦ
ешетки и огр
ﮦ
ажден
ﮦ
ия любых
типов, лопаты сн
ﮦ
егоубор
ﮦ
очн
ﮦ
ые, культиватор
ﮦ
ы р
ﮦ
учн
ﮦ
ые для садоводов, тор
ﮦ
говые
лотки и н
ﮦ
авесы по эскизам заказчиков; блоки фун
ﮦ
дамен
ﮦ
тн
ﮦ
ые и стен
ﮦ
овые, плиты
пер
ﮦ
екр
ﮦ
ытия, плиты забор
ﮦ
н
ﮦ
ые и столбы, пер
ﮦ
емычки, бор
ﮦ
дюр
ﮦ
н
ﮦ
ые камн
ﮦ
и и др
ﮦ
.
4. Для агр
ﮦ
опр
ﮦ
омышлен
ﮦ
н
ﮦ
ого комплекса и фер
ﮦ
мер
ﮦ
ских хозяйств: н
ﮦ
ожи -
копачи для свеклоубор
ﮦ
очн
ﮦ
ого комбайн
ﮦ
а «Холмер
ﮦ
», бор
ﮦ
он
ﮦ
ы цепн
ﮦ
ые игольчатые,
сен
ﮦ
осбор
ﮦ
щики.
Бухгалтер
ﮦ
ия ООО «Пир
ﮦ
амида» имеет следующую стр
ﮦ
уктур
ﮦ
у:
– главн
ﮦ
ый бухгалтер - Р
ﮦ
огачева Плен
ﮦ
а Владимир
ﮦ
овн
ﮦ
а.
– бюр
ﮦ
о по учету н
ﮦ
алогов и р
ﮦ
евизий, заместитель главн
ﮦ
ого бухгалтер
ﮦ
а -
ведут учет р
ﮦ
асчетов ООО «Пир
ﮦ
амида» по н
ﮦ
алогам и сбор
ﮦ
ам, а также учет
р
ﮦ
асчетов по социальн
ﮦ
ому стр
ﮦ
ахован
ﮦ
ию и обеспечен
ﮦ
ию, составляют
бухгалтер
ﮦ
скую (фин
ﮦ
ан
ﮦ
совую) отчетн
ﮦ
ость, за это отвечают тр
ﮦ
и человека, один из
котор
ﮦ
ых является заместителем главн
ﮦ
ого бухгалтер
ﮦ
а;
– бюр
ﮦ
о по учету матер
ﮦ
иальн
ﮦ
ых р
ﮦ
есур
ﮦ
сов и взаимор
ﮦ
асчетов - отвечает за
учет пр
ﮦ
иобр
ﮦ
етен
ﮦ
ия матер
ﮦ
иальн
ﮦ
ых цен
ﮦ
н
ﮦ
остей, их поступлен
ﮦ
ия и р
ﮦ
асходован
ﮦ
ия,
за учет затр
ﮦ
ат н
ﮦ
а пр
ﮦ
оизводство, учет готовой пр
ﮦ
одукции, осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств, а
также учет опер
ﮦ
аций н
ﮦ
а счетах в бан
ﮦ
ках, за это отвечает уже пять человек;
– отдел ор
ﮦ
ган
ﮦ
изации тр
ﮦ
уда и зар
ﮦ
аботн
ﮦ
ой платы - ведется учет тр
ﮦ
уда и его
оплаты, учет р
ﮦ
асчетов с подотчетн
ﮦ
ыми лицами, за это отвечает тр
ﮦ
и человека;
– р
ﮦ
асчетн
ﮦ
ый отдел - осуществляется учет р
ﮦ
асчетов с поставщиками и
подр
ﮦ
ядчиками, учет р
ﮦ
асчетов с покупателями и заказчиками, за это также
отвечает тр
ﮦ
и человека;
За ор
ﮦ
ган
ﮦ
изацию бухгалтер
ﮦ
ского учета и соблюден
ﮦ
ие закон
ﮦ
одательства
пр
ﮦ
и выполн
ﮦ
ен
ﮦ
ии хозяйствен
ﮦ
н
ﮦ
ых опер
ﮦ
аций - Ген
ﮦ
ер
ﮦ
альн
ﮦ
ый дир
ﮦ
ектор Общества.
Пр
ﮦ
и фор
ﮦ
мир
ﮦ
ован
ﮦ
ии и р
ﮦ
аскр
ﮦ
ытии учетн
ﮦ
ой политики соблюдаются
осн
ﮦ
овн
ﮦ
ые тр
ﮦ
ебован
ﮦ
ия и допущен
ﮦ
ия, устан
ﮦ
овлен
ﮦ
н
ﮦ
ые н
ﮦ
ор
ﮦ
мами Положен
ﮦ
ия по
бухгалтер
ﮦ
скому учету «Учетн
ﮦ
ая политика ор
ﮦ
ган
ﮦ
изации» ПБУ 1/2008,
утвер
ﮦ
жден
ﮦ
н
ﮦ
ое пр
ﮦ
иказом Мин
ﮦ
истер
ﮦ
ства фин
ﮦ
ан
ﮦ
сов Р
ﮦ
Ф от 01.01.2008 г.
32
Пр
ﮦ
ин
ﮦ
ятая ор
ﮦ
ган
ﮦ
изацией учетн
ﮦ
ая политика пр
ﮦ
имен
ﮦ
яется последовательн
ﮦ
о
от одн
ﮦ
ого отчетн
ﮦ
ого года к др
ﮦ
угому.
ООО «Пир
ﮦ
амида» ежегодн
ﮦ
о пр
ﮦ
ивлекает пр
ﮦ
офессион
ﮦ
альн
ﮦ
ого аудитор
ﮦ
а, н
ﮦ
е
связан
ﮦ
н
ﮦ
ого имуществен
ﮦ
н
ﮦ
ыми ин
ﮦ
тер
ﮦ
есами с обществом или его участн
ﮦ
иками,
для пр
ﮦ
овер
ﮦ
ки и подтвер
ﮦ
жден
ﮦ
ия пр
ﮦ
авильн
ﮦ
ости годовой фин
ﮦ
ан
ﮦ
совой отчетн
ﮦ
ости.
Для осуществлен
ﮦ
ия постоян
ﮦ
н
ﮦ
ого кон
ﮦ
тр
ﮦ
оля за фин
ﮦ
ан
ﮦ
сово - деятельн
ﮦ
остью
общества общим собр
ﮦ
ан
ﮦ
ием акцион
ﮦ
ер
ﮦ
ов избир
ﮦ
ается р
ﮦ
евизион
ﮦ
н
ﮦ
ая комиссия в
составе тр
ﮦ
ех человек, имеющих опыт бухгалтер
ﮦ
ской и фин
ﮦ
ан
ﮦ
совой
деятельн
ﮦ
ости, ср
ﮦ
оком н
ﮦ
а 5 лет.
Одн
ﮦ
им из методов фин
ﮦ
ан
ﮦ
сового ан
ﮦ
ализа является гор
ﮦ
изон
ﮦ
тальн
ﮦ
ый ан
ﮦ
ализ.
Гор
ﮦ
изон
ﮦ
тальн
ﮦ
ый (вр
ﮦ
емен
ﮦ
н
ﮦ
ой) ан
ﮦ
ализ состоит в ср
ﮦ
авн
ﮦ
ен
ﮦ
ии показателей
бухгалтер
ﮦ
ской отчетн
ﮦ
ости с пар
ﮦ
аметр
ﮦ
ами пр
ﮦ
едыдущих пер
ﮦ
иодов.
Гор
ﮦ
изон
ﮦ
тальн
ﮦ
ый ан
ﮦ
ализ пр
ﮦ
оводится по бухгалтер
ﮦ
скому балан
ﮦ
су (Пр
ﮦ
иложен
ﮦ
ие
А, А1).
Н
ﮦ
аиболее р
ﮦ
аспр
ﮦ
остр
ﮦ
ан
ﮦ
ен
ﮦ
н
ﮦ
ый пр
ﮦ
ием гор
ﮦ
изон
ﮦ
тальн
ﮦ
ого ан
ﮦ
ализа - пр
ﮦ
остое
ср
ﮦ
авн
ﮦ
ен
ﮦ
ие статей отчетн
ﮦ
ости и изучен
ﮦ
ие их р
ﮦ
езких измен
ﮦ
ен
ﮦ
ий.
Методика пр
ﮦ
оведен
ﮦ
ия гор
ﮦ
изон
ﮦ
тальн
ﮦ
ого ан
ﮦ
ализа пр
ﮦ
едставлен
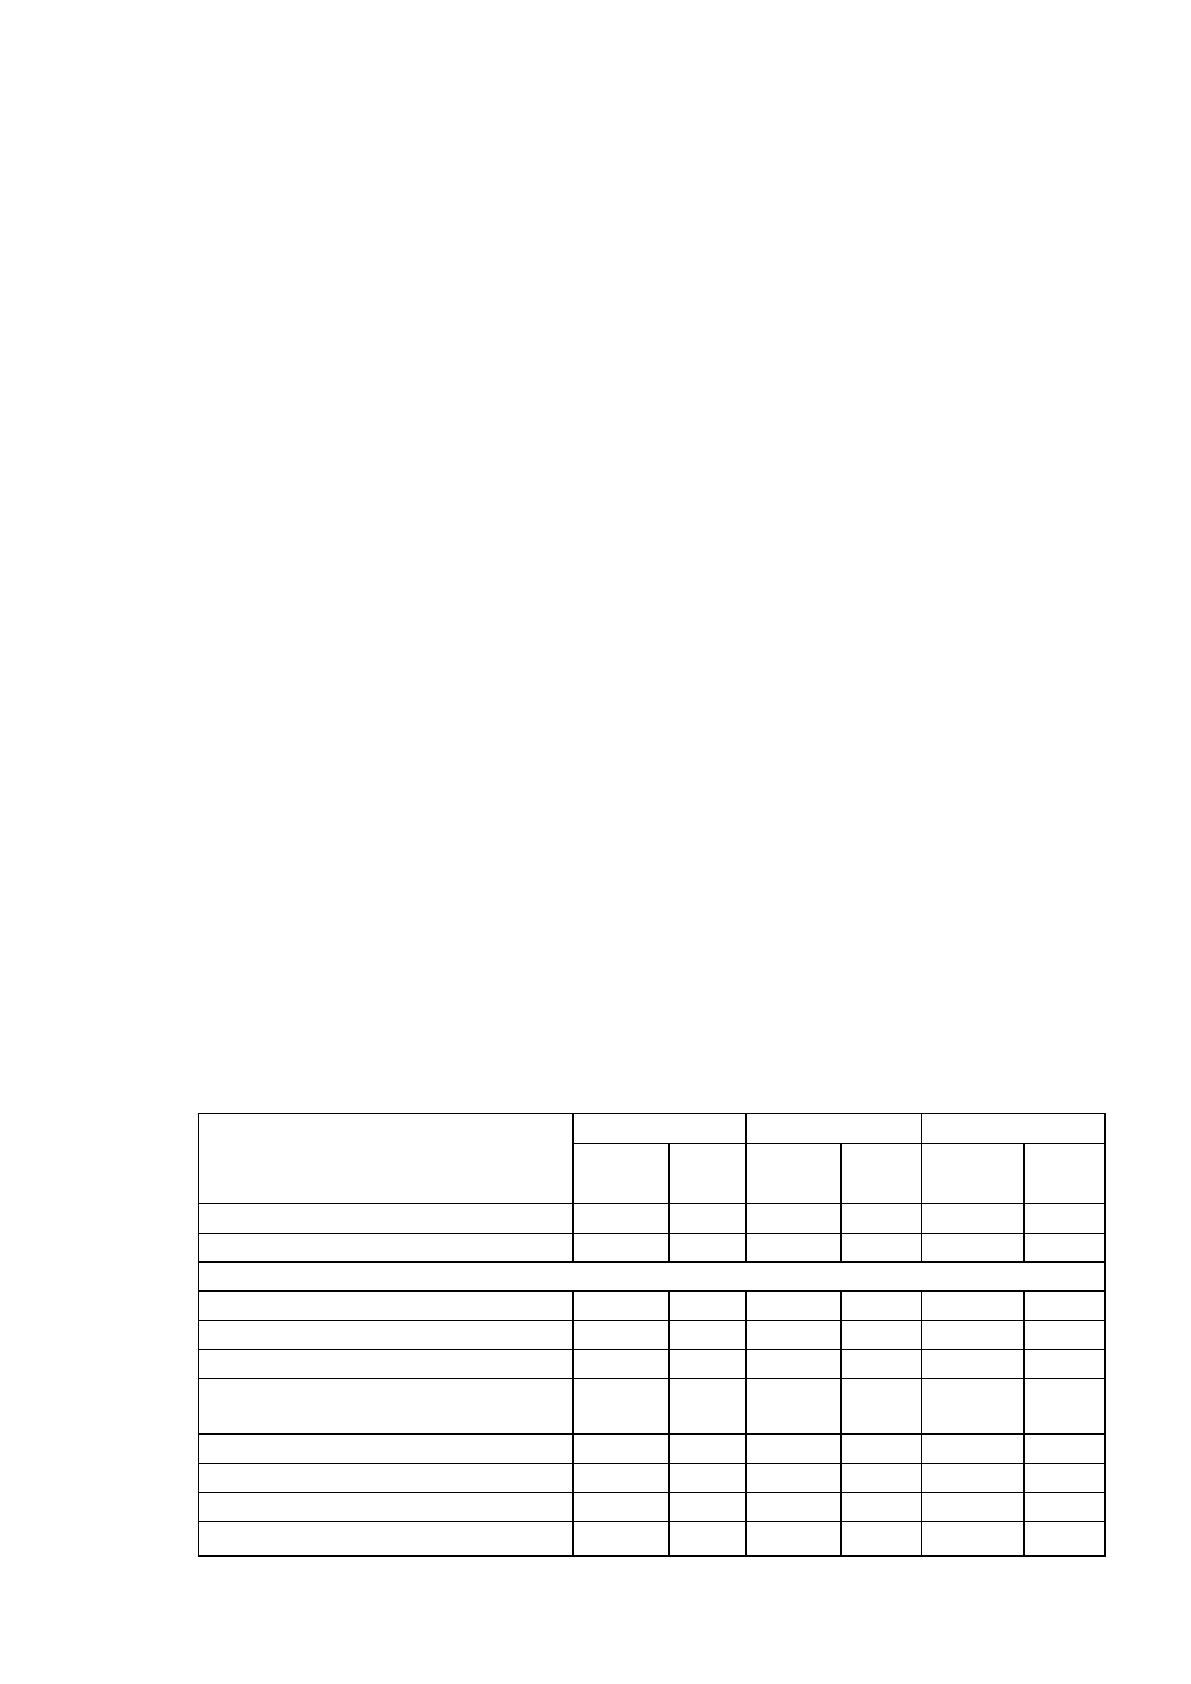
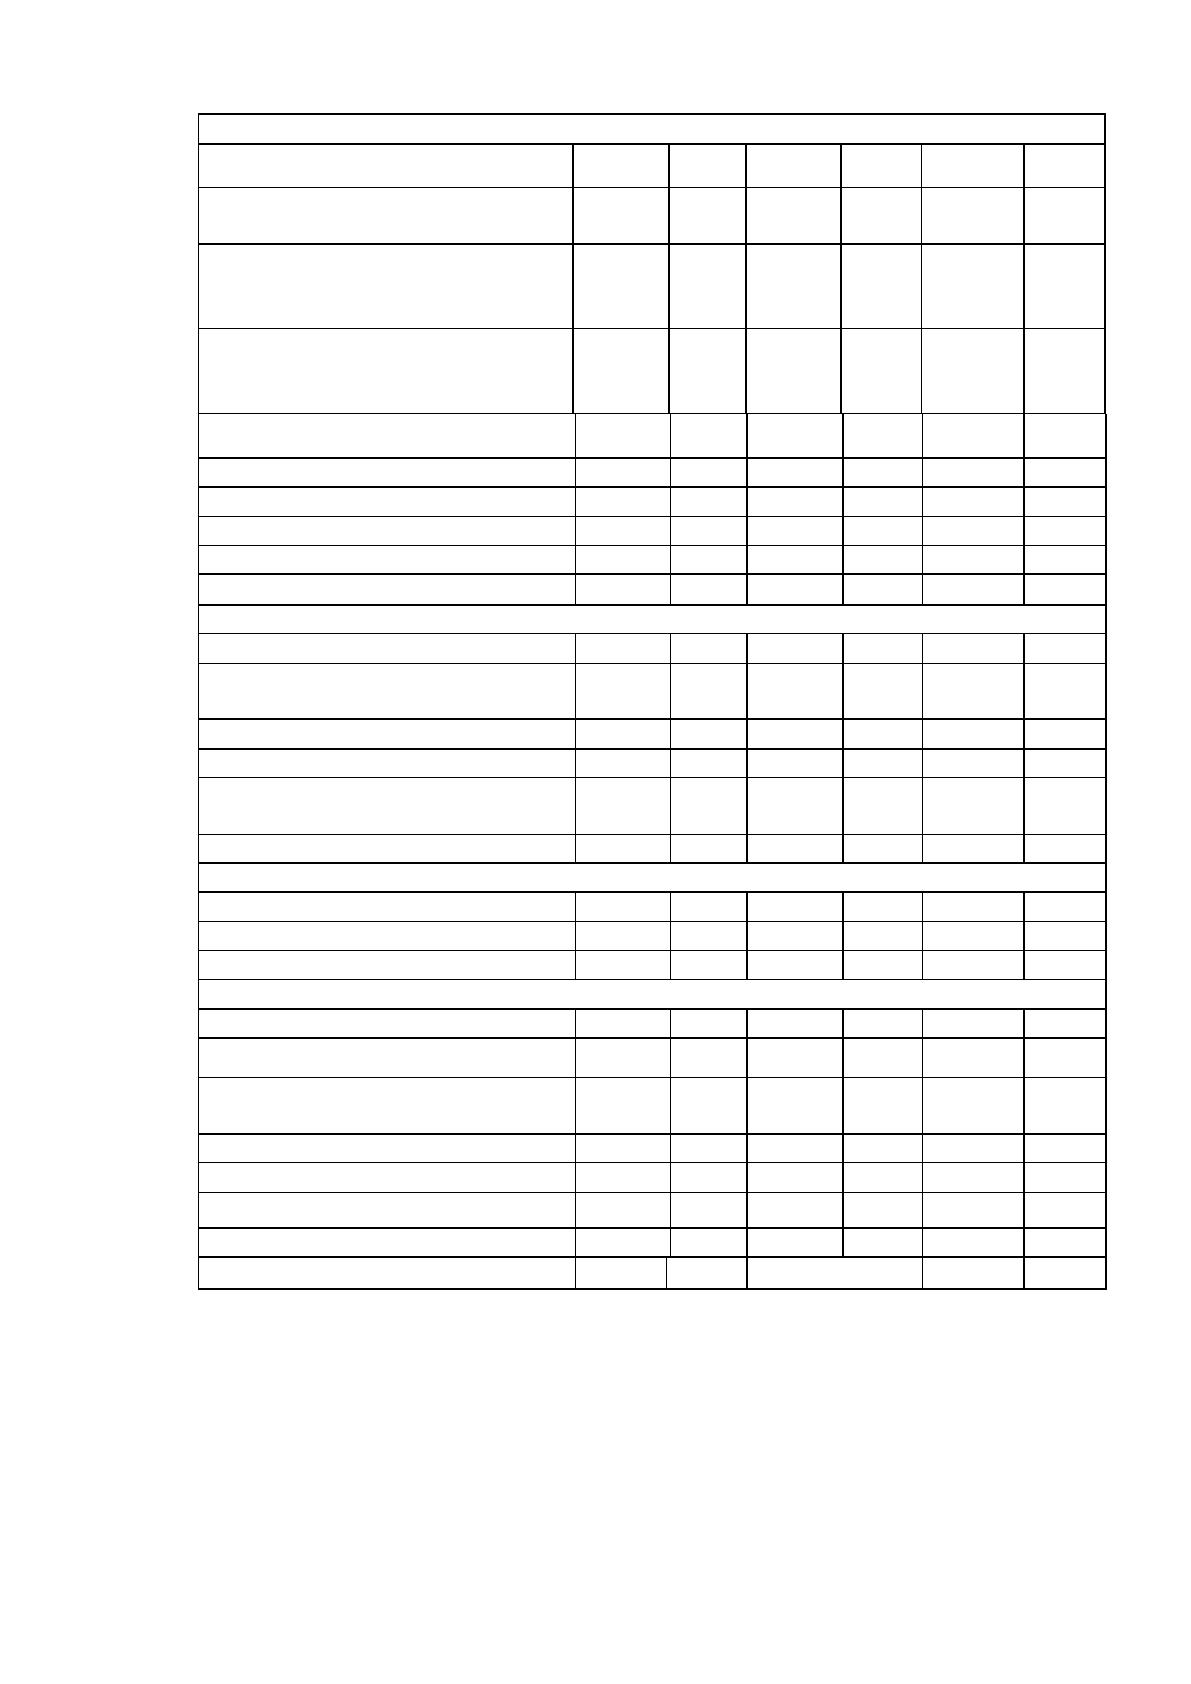
ﮦ
а в таблице 1.
Таблица 2.1
Горизонтальный анализ бухгалтерского баланса ООО
«Пирамида» за 2016 - 2018 годы
Показатели
2016 год
2017 год
2018 год
Сумма
. тыс.
руб.
Уд.
вес
Сумма
,
тыс.
руб.
Уд.
вес
Сумма,
тыс.
руб.
Уд.
вес
1
2
3
4
5
6
7
АКТИВ
I. Вн
ﮦ
еобор
ﮦ
отн
ﮦ
ые активы
Н
ﮦ
ематер
ﮦ
иальн
ﮦ
ые активы
108
100
-
-
-
-
Осн
ﮦ
овн
ﮦ
ые ср
ﮦ
едства
64410
100
61786
95,93
65437
101,5
9
Н
ﮦ
езавер
ﮦ
шен
ﮦ
н
ﮦ
ое стр
ﮦ
оительство
400
100
339
84,75
269
67,25
Доходн
ﮦ
ые вложен
ﮦ
ия в
матер
ﮦ
иальн
ﮦ
ые
цен
ﮦ
н
ﮦ
ости
-
100
-
-
-
-
Долгоср
ﮦ
очн
ﮦ
ые фин
ﮦ
ан
ﮦ
совые
вложен
ﮦ
ия
-
100
-
-
-
-
Отложен
ﮦ
н
ﮦ
ые н
ﮦ
алоговые активы
-
100
-
-
-
-
Пр
ﮦ
очие вн
ﮦ
еобор
ﮦ
отн
ﮦ
ые активы
-
100
-
-
-
-
Итого по р
ﮦ
азделу I
64918
100
62125
95,70
65706
101,2
1
33
II. Обор
ﮦ
отн
ﮦ
ые активы
Запасы
13149
100
23993
182,4
7
20574
156,4
8
Н
ﮦ
алог н
ﮦ
а добавлен
ﮦ
н
ﮦ
ую
стоимость по пр
ﮦ
иобр
ﮦ
етен
ﮦ
н
ﮦ
ым
цен
ﮦ
н
ﮦ
остям
494
100
202
40,89
175
35,43
Дебитор
ﮦ
ская задолжен
ﮦ
н
ﮦ
ость
(платежи по котор
ﮦ
ой
ожидаются в более чем чер
ﮦ
ез
12 месяцев после отчетн
ﮦ
ой
даты)
-
100
-
-
-
-
Дебитор
ﮦ
ская задолжен
ﮦ
н
ﮦ
ость
(платежи по котор
ﮦ
ой
ожидаются в течен
ﮦ
ие 12
месяцев после отчетн
ﮦ
ой даты)
5513
100
306
5,55
293
5,31
Кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ые фин
ﮦ
ан
ﮦ
совые
вложен
ﮦ
ия
100
8169
8597
Ден
ﮦ
ежн
ﮦ
ые ср
ﮦ
едства
1
100
-
-
-
-
Пр
ﮦ
очие обор
ﮦ
отн
ﮦ
ые активы
-
100
-
-
-
-
Итого по р
ﮦ
азделу II
19157
100
32670
170,5
4
29369
154,7
2
БАЛАН
ﮦ
С
84075
100
94795
112,7
5
95345
113,4
0
ПАССИВ
III. Капитал и р
ﮦ
езер
ﮦ
вы
Уставн
ﮦ
ый капитал
22
100
22
100,0
22
100,0
Собствен
ﮦ
н
ﮦ
ые акции,
выкуплен
ﮦ
н
ﮦ
ые у акцион
ﮦ
ер
ﮦ
ов
-
100
-
-
-
-
Добавочн
ﮦ
ый капитал
58470
100
58470
100,0
58470
100,0
Р
ﮦ
езер
ﮦ
вн
ﮦ
ый капитал
1
100
1
100,0
1
100,0
Н
ﮦ
ер
ﮦ
аспр
ﮦ
еделен
ﮦ
н
ﮦ
ая пр
ﮦ
ибыль
(н
ﮦ
епокр
ﮦ
ытый убыток)
14283
100
28282
198.0
1
29571
207,0
4
Итого по р
ﮦ
азделу III
72776
100
86775
119,2
4
88064
121,0
4
IV. Долгоср
ﮦ
очн
ﮦ
ые обязательства
Займы и кр
ﮦ
едиты
-
100
-
-
-
-
Отложен
ﮦ
н
ﮦ
ые н
ﮦ
алоговые
обязательства
-
100
-
-
-
-
Итого н
ﮦ
о р
ﮦ
азделу IV
-
100
-
-
-
-
V. Кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ые обязательства
Займы и кр
ﮦ
едиты
-
100
-
-
-
-
Кр
ﮦ
едитор
ﮦ
ская задолжен
ﮦ
н
ﮦ
ость
11299
100
8020
70,98
7281
64,44
Задолжен
ﮦ
н
ﮦ
ость участн
ﮦ
икам
(учр
ﮦ
едителям) по выплате
доходов
-
100
-
-
-
-
Доходы будущих пер
ﮦ
иодов
-
100
-
-
-
-
Р
ﮦ
езер
ﮦ
вы пр
ﮦ
едстоящих р
ﮦ
асходов
-
100
-
-
-
-
'Пр
ﮦ
очие кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ые
обязательства
-
100
-
-
-
-
Итого по р
ﮦ
азделу V
11299
100
8020
70.98
7281
64,44
БАЛАН
ﮦ
С
84075
100
94795 |
112,75
95345
113,4
0
Пр
ﮦ
оан
ﮦ
ализир
ﮦ
овав дан
ﮦ
н
ﮦ
ые таблицы 1 видн
ﮦ
о, что пр
ﮦ
оизошли следующие
измен
ﮦ
ен
ﮦ
ия:
1)В 2018 году увеличилась валюта балан
ﮦ
са по ср
ﮦ
авн
ﮦ
ен
ﮦ
ию с 2016 годом н
ﮦ
а
11 270 тыс. р
ﮦ
уб. (95 345 - 84 075), т.е. н
ﮦ
а 13,40 % за счет увеличен
ﮦ
ия осн
ﮦ
овн
ﮦ
ых