15
- требования к обеспечению;
- спектр направлений кредитования;
- дополнительные комиссии
19
.
Таким образом, кредитование физических лиц коммерческим банком
представляет собой общественные экономические отношения, основанные на
принципах кредита, кредиторов – коммерческих банков и специализированных
кредитно-финансовых институтов и заемщиков – физических лиц с целью
ссужения стоимости, направление использования которой обладает
непроизводительным характером, а источником ее возврата выступают доходы
от текущей деятельности заемщика. Кредитование населения имеет большое
социально-экономическое значение, поскольку стимулирует покупательную
способность населения, ускоряет его экономическую активность, способствует
повышению его благосостояния.
1.2 Виды и классификация кредитов, предоставляемых населению
В экономической литературе существует множество различных
классификаций видов кредитных продуктов для физических лиц.
Так в зависимости от цели кредита выделяют:
- целевой кредит - это ссуда, подразумевающая, на что будут потрачены
кредитные средства, товар или услугу. Цель кредитования является
обязательным пунктом кредитного договора, и несоблюдение данного правила
может повлечь его расторжение, а ссудополучателю необходимо будет вернуть
сумму, проценты и издержки, предусмотренные документами
20
.
В большинстве случаев, банк или кредитная организация напрямую
переводит средства на счет продавца, а когда подобный перевод невозможен,
банк всячески пытается проконтролировать направленность средств.
Особенностью целевого кредита является достаточно высокая
19
Лисицына И.В., Сударкина А.Ю. Современные финансовые инструменты кредитования населения и их
практическое применение // Вестник Российского университета кооперации. - 2018. - № 3(33). - C.49
20
Абрамова М.А. Финансы, деньги, кредит (для бакалавров). Учебник М.А. Абрамова, Е.В. Маркина, Л.С.
Александрова. – М.: Кнорус, 2019. – С.156
16
минимальная сумма, направленность на долгосрочность, приемлемая
процентная ставка, при этом требования к заемщику жесткие, особенно если не
предоставлено залоговое обеспечение
21
.
- нецелевой кредит – ссуда, не подразумевающая, на что именно будут
потрачены деньги. При заполнении анкеты на получение кредита банк просит
указать, как заемщик планирует использовать эти средства, но не проверяет,
как он потратит кредит
22
.
По объекту кредитного договора выделяют:
- кредит на неотложные нужды;
- кредит под залог ценных бумаг;
- кредит на строительство и приобретение жилья;
- кредит на капитальный ремонт индивидуальных жилых домов, их
газификацию и присоединение к сетям централизованного водоснабжения и
водоотведения
23
.
По сроку кредитования кредитов делятся на:
- краткосрочные - до 1 года;
- среднесрочные - от 1 года до 3;
- долгосрочные - свыше 3 лет.
Существует деления потребительских кредитов на:
- экспресс-кредиты (позволяют купить в кредит любую технику, будь то
телевизор или утюг прямо в магазине);
- классические (позволяют получить кредит наличными деньгами на
свои нужды в банке, не отчитываясь перед ним);
- кредитная карточка (подобен классическому потребительскому
кредиту, но выданный на банковскую карточку с возможностью его
возобновления),
- овердрафт (форма краткосрочного кредитования, по которой
21
Ровенский Ю.А., Русанов Ю.В. Банковский менеджмент. Учебник. – М. Проспект, 2017. – С.305
22
Горелая Н.В. Организация кредитования в коммерческом банке. – М.: Форум, 2019. – С.86
23
Кредитование как важнейший фактор развития малого бизнеса в России / Под ред. Н.Э. Соколинской, Л.М.
Куприяновой. – М.: Кнорус, 2016. – С.75

17
предоставление кредита осуществляется путем списания средств с банковской
карточки клиента сверх остатка средств на ней; превышение и является суммой
выданного кредита)
24
.
По способу обеспечения кредиты могут быть:
- обеспеченные, имеющие обеспечение в виде поручительства или
залога, реализация которого обеспечивает погашение кредита и процентов;
недостаточно обеспеченные;
- имеющие частичное обеспечение в виде высоколиквидного залога;
- необеспеченные — не имеющие обеспечения в виде высоколиквидного
залога.
По срокам погашения кредиты бывают срочные, просроченные,
пролонгированные, досрочно погашаемые.
В зависимости от формы предоставления различают разовые кредиты и
кредиты, выданные по кредитной линии
25
.
В зависимости от метода погашения кредиты делятся на:
- кредиты, оформленные в рассрочку;
- кредиты, погашаемые единовременно.
Выделяют классификацию кредитов населению по виду потребностей,
которая основана на пирамиде Маслоу, в соответствии с которой выделяют
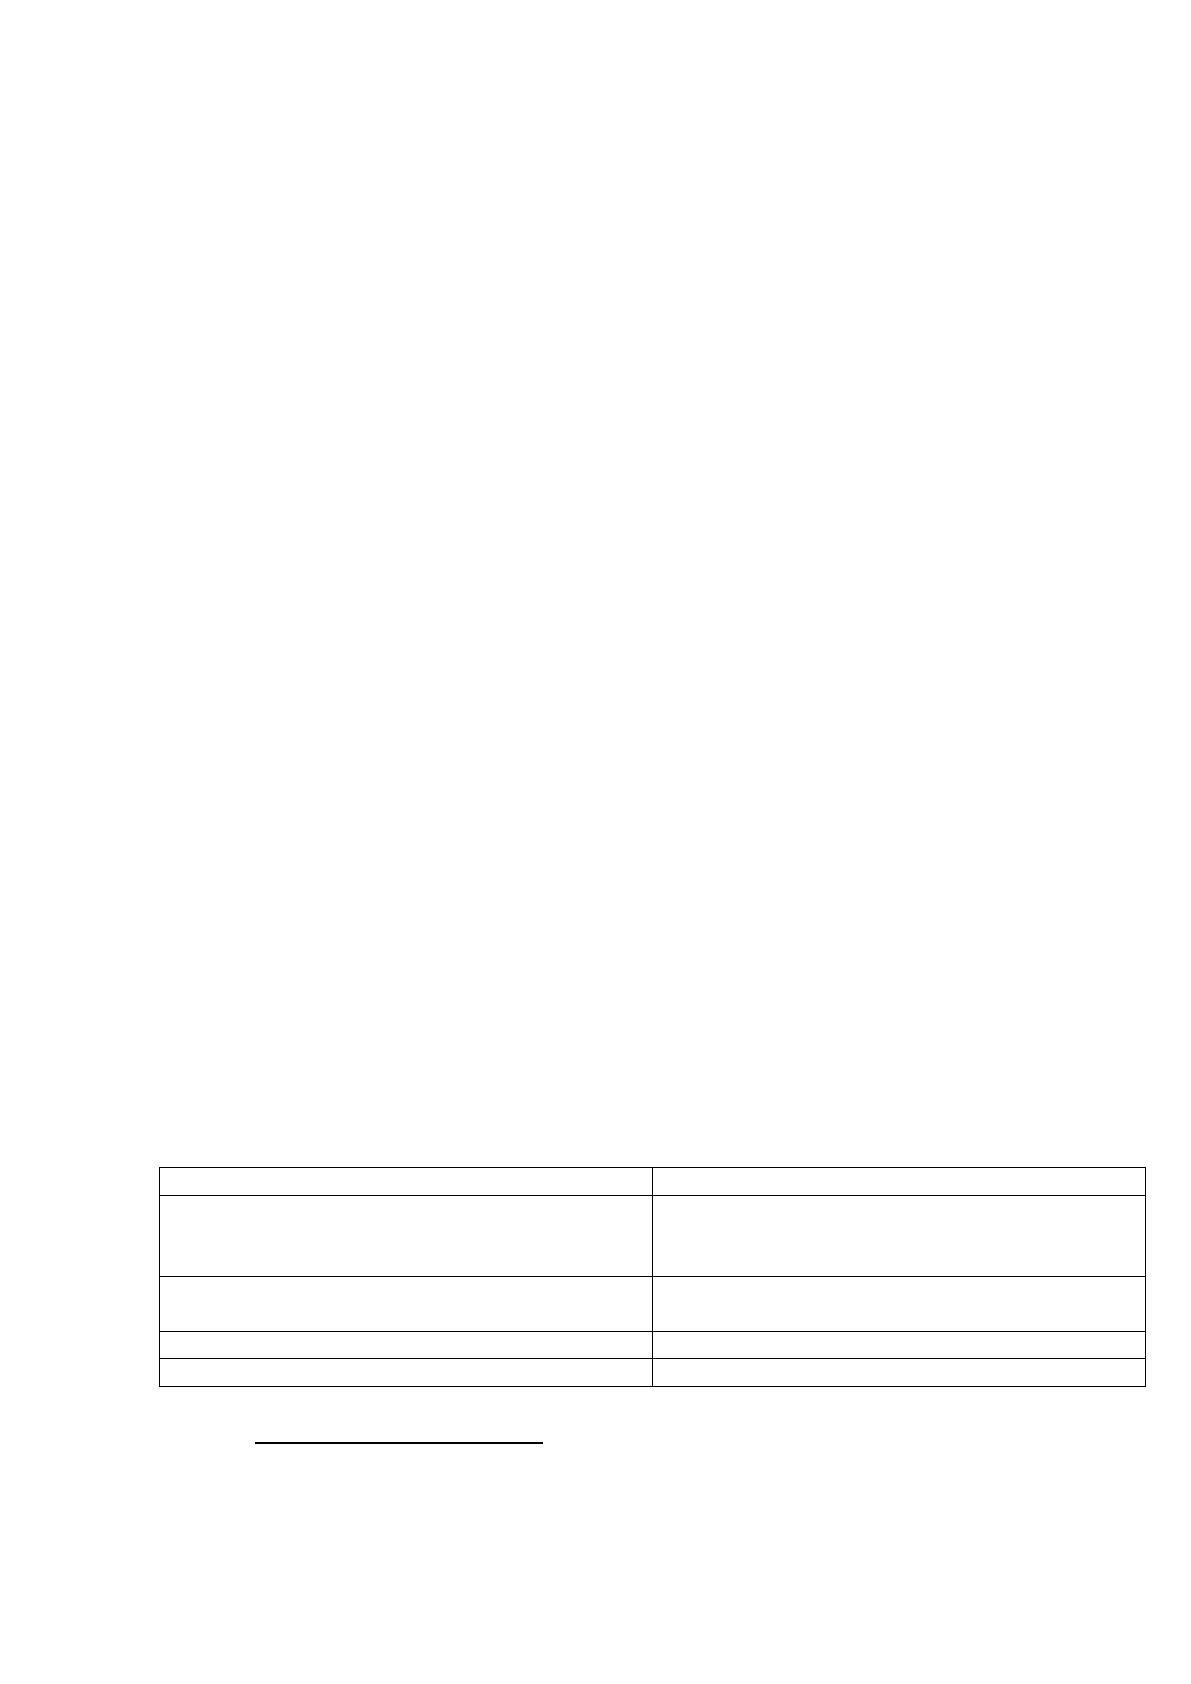
следующие виды потребностей и соответствующие виды кредитов (таблица 1).
Таблица 1
Классификация видов кредитов физическим лицам в соответствии с
видом потребности
26
Вид потребности
Вид кредитного продукта
Физиологические потребности
Кредит на приобретение товаров
Кредит на оплату коммунальных услуг
Кредит на неотложные нужды
Потребность в безопасности и комфорте
Ипотечный кредит
Автокредит
Социальные потребности
Кредит на отдых
Потребность в личностном росте
Образовательный кредит
24
О потребительском кредите. URL: https://benefit.by/page/show/articles/23
25
Лаврушин О.И., Афанасьева О.Н. Банковское дело. Современная система кредитования. Учебное пособие. –
М.: КноРус, 2016. – С.166
26
Терновская Е.П., Лавришко А.С. Тенденции развития продуктов кредитования физических лиц в российской
экономике и направления их модернизации // Вестник Евразийской науки. – 2018. - №5. – С.6
18
Так, по мере удовлетворения основных материальных потребностей
человека все более востребованными могут стать кредиты на собственное
развитие (кредиты на образование), а в условиях усиления экономической
нестабильности и кризисных явлений – кредиты на рефинансирование долгов и
неотложные нужды.
Одним из признаков классификации кредитов является влияние на
экономическое развитие, в связи с чем выделяют:
- кредиты, оказывающие непосредственное влияние на стимулирование
развития национальной экономики путем создания потребительского спроса
(например, ипотечные кредиты);
- кредиты, оказывающие опосредованное влияние на стимулирование
развития национальной экономики путем создания спроса на товары и услуги
отечественных производителей (например, кредиты на неотложные нужды).
Такая классификация позволяет властям разрабатывать меры,
направленные на стимулирование разработки банками кредитных продуктов, в
наибольшей степени влияющих на развитие определенных отраслей народного
хозяйства государства
27
.
С позиции критерия наличия дополнительных условий можно выделить:
- кредиты без дополнительных условий;
- обусловленные кредиты (например, автокредиты, выдаваемые на
приобретение нового автотранспорта при условии сдачи старого автомобиля;
ипотечные кредиты с государственной поддержкой и т. п.).
Продукты с дополнительными условиями наиболее эффективны при
необходимости усилить влияние кредитной деятельности банков на
обеспечение развития определенных сегментов экономики или производство
тех или иных товаров отечественных производителей
28
.
Таким образом, существует множество различных классификаций видов
27
Сидорова Ю.В., Распопов А.В. Риски коммерческих банков при кредитовании физических лиц и способы их
минимизации // Сборник студенческих работ кафедры «финансы и банковское дело». – Тамбов, 2019. – С. 250
28
Терновская Е.П., Лавришко А.С. Тенденции развития продуктов кредитования физических лиц в российской
экономике и направления их модернизации // Вестник Евразийской науки. – 2018. - №5. – С.7
19
кредитных продуктов для физических лиц, при этом основными признаками
классификации являются цель кредита, срок кредитования, способ обеспечения,
форма предоставления, срок и метод погашения и наличие дополнительных
условий кредитования.
1.3 Состояние банковского кредитования населения в Российской
Федерации
Сфера розничного кредитования наиболее чувствительна к изменениям
основных макроэкономических факторов, таких как темпы роста ВВП, уровень
жизни населения, уровень инфляции и процентных ставок, конкурентная среда.
Экономический кризис, наступивший в России в 2014 году, оказал
негативное влияние на спрос и предложение на рынке кредитования населения.
В сокращении розничного кредитования были заинтересованы как
банки, так и население. Банковский сектор испытывал проблемы с
ликвидностью, вследствие оттока вкладчиков и роста величины просроченной
задолженности. Население, в свою очередь, испытывало сложность с
погашением текущих обязательств, и если готово было привлекать новые
кредиты, то в большинстве случаев исключительно для погашения своих
долговых обязательств, сформировавшихся ранее.
Ситуация начала улучшаться в 2016 году в связи со стабилизацией
показателей величины ВВП, уровня инфляции и индекса реальной заработной
платы. Однако к началу 2017 года докризисные показатели по объемам
кредитования населения не были достигнуты.
Основной причиной роста объемов кредитования населения в 2016–2017
году явилось не только оптимизация финансового положения данной категории
заемщиков, но и необходимость удовлетворения отложенного спроса
29
.
Уровень долговой нагрузки населения по кредитам и займам является
одним из факторов устойчивости финансовой системы к возможным шокам. В
29
Розничное кредитование: тенденции развития теории и практики / Е.Н. Прокофьева, Е.В. Стрельников, Н.А.
Истомина // Вестник Омского университета. Серия «Экономика». – 2018. - №2(62). – С.61
20
сегменте кредитования физических лиц рост ссудной задолженности опережает
рост доходов населения со второй половины 2017 года. Это приводит к
увеличению долговой нагрузки населения на макроуровне
30
.
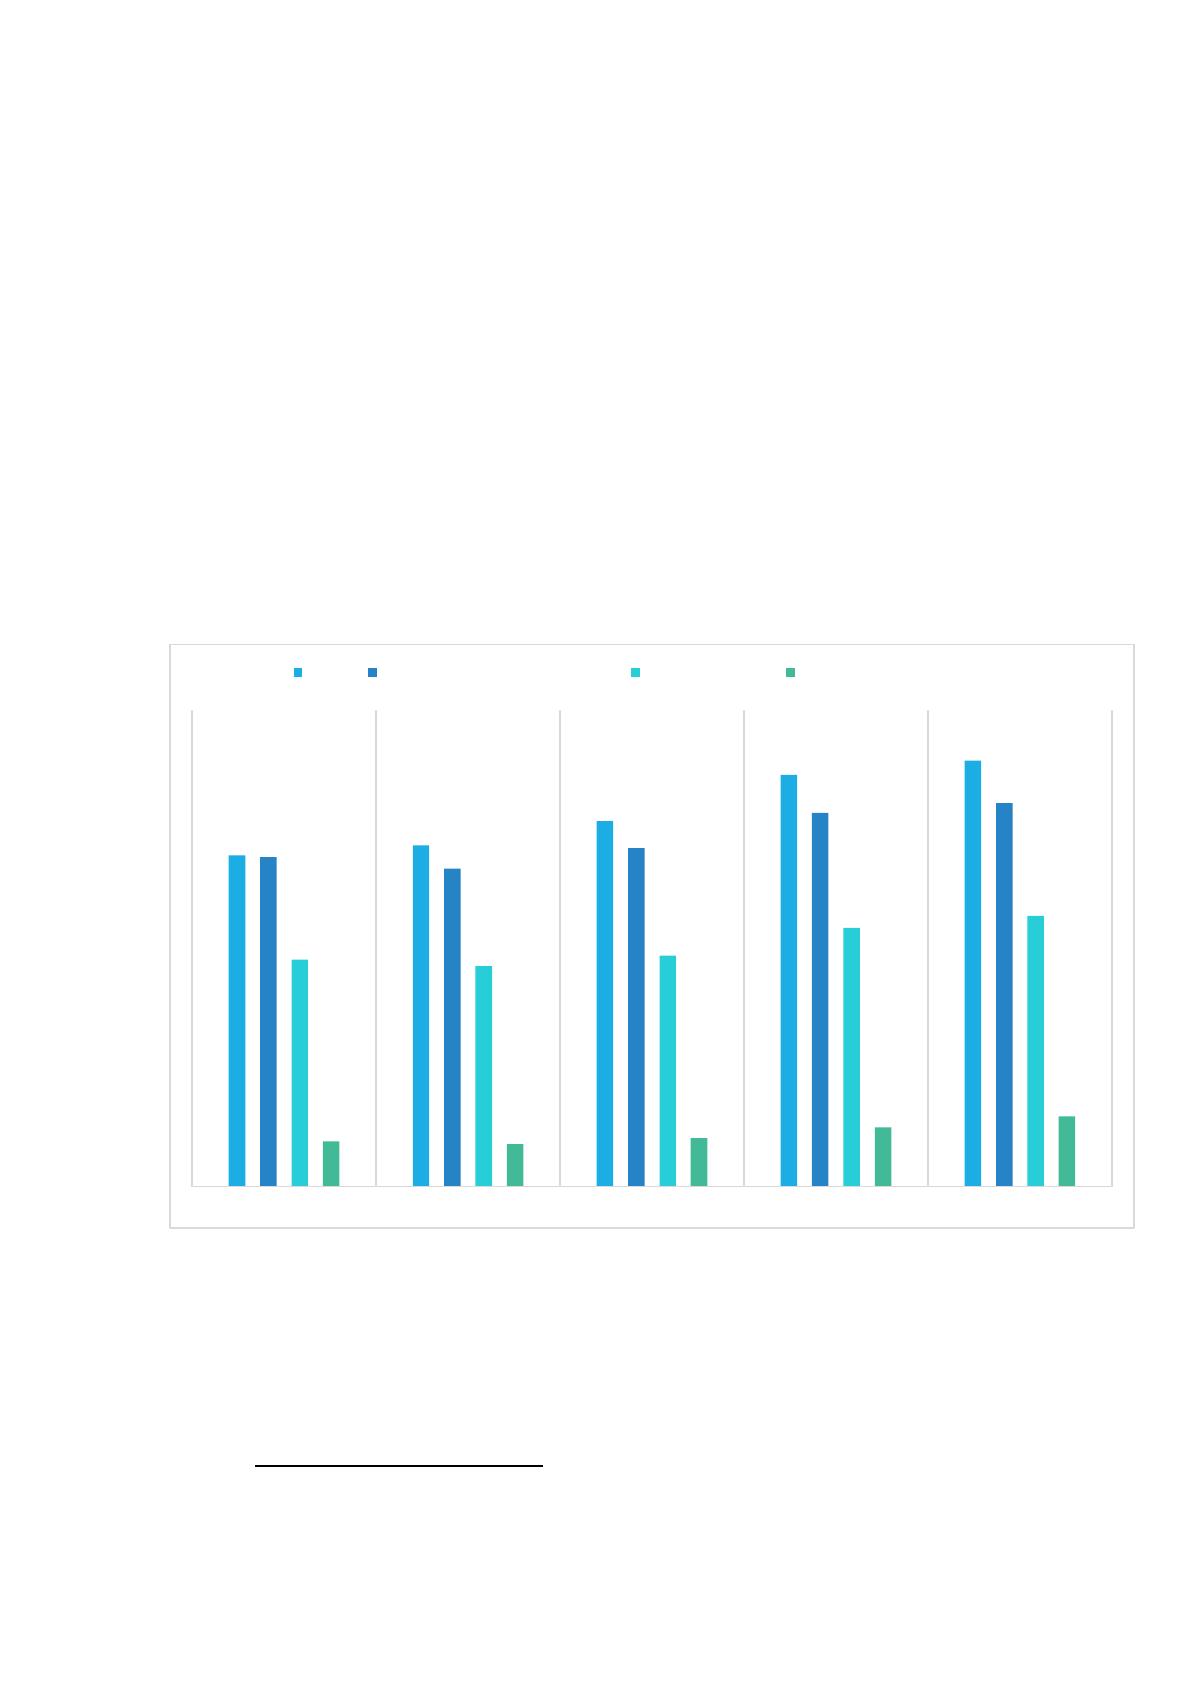
Так динамику кредитования физических лиц с 2015 года можно разбить
на два периода:
- период с 2015 по 2017 гг., характеризующийся стагнацией кредитного
портфеля необеспеченных потребительских кредитов и автокредитов:
- период после 2017 года, характеризующийся восходящей фазой
кредитного цикла. При этом внутри второго периода выделяется 2019 год, за 8
месяцев которого прирост задолженности сопоставим с приростом за
предыдущие два года
31
(рисунок 3).
Рисунок 3. Динамика соотношения кредитов, выданных
физическим лицам, общего количества выданных кредитов,
активов банковского сектора и ВВВ РФ (составлен автором на
основе данных Официального сайта ЦБ РФ), трлн. руб.
Так в 2016 году наблюдается снижение как общих объемов
30
Анализ тенденций на рынке кредитования физических лиц в 2015–2019 годах на основе данных бюро
кредитных историй. URL: http://www.cbr.ru/content/document/file/85889/20191101_dfs.pdf. – С.4
31
Анализ тенденций на рынке кредитования физических лиц в 2015–2019 годах на основе данных бюро
кредитных историй. URL: http://www.cbr.ru/content/document/file/85889/20191101_dfs.pdf. – С.7
83,39
85,92
92,04
103,63
107,31
83,00
80,06
85,19
94,08
96,58
57,16
55,48
58,12
65,12
68,14
11,33
10,68
12,17
14,90
17,65
2015 2016 2017 2018 2019
ВВП Активы банковского сектора Кредиты всего Кредиты физическим лицам

21
кредитования, так и кредитования населения, доля которого в кредитном
портфеле банковского сектора снизилась с 19,82 до 19,25%. В дальнейшем
наблюдается положительная динамика кредитования населения, доля которого
в предоставляемых банками кредитных продуктов на 01.01.2020 увеличилась
до 25,90%.
В целом активы банковского сектора за исследуемый период росли в
основном за счет наращивания кредитного портфеля. При этом годовые темпы
прироста розничного портфеля замедлились – с +22,8% за 2018 г. до +18,6% за
2019 г., чему способствовало, в том числе, применение Банком России
сдерживающих регулятивных мер в отношении необеспеченных
потребительских ссуд (НСП).
Так по данным БКИ, две трети всех заемщиков имеют необеспеченный
потребительский кредит или задолженность по кредитным картам. На портфель
НСП на 1 сентября 2019 г. приходится 42% совокупной задолженности по
кредитам физических лиц, при этом наблюдается рост задолженности по
потребительским кредитам в сочетании с другими кредитными продуктами Так
если на начало 2015 года 34% заемщиков имели в сочетании с потребительским
кредитом другой кредитный продукт, то к 1 сентября 2019 года их стало 42%.
Увеличение количества разных типов кредитов у заемщика, повышает
доход коммерческого банка за счет использования кросс-продаж кредитных
продуктов, однако может приводить к росту долговой нагрузки заемщика с
риском последующего кросс-дефолта по иным обязательствам
32
.
За 2019 год портфель НПС вырос на 20,1% (до 8,9 трлн руб., 51% от
общего портфеля кредитов физическим лицам), что ниже показателя
предыдущего года (+21,8%). Сдерживающее влияние на рост портфеля НПС
оказывает введение с 1 апреля 2019 г. надбавок к коэффициентам риска по
высокомаржинальным НПС, а затем с 1 октября 2019 г. – дополнительных
надбавок к коэффициентам риска в зависимости от значений показателей
32
Анализ тенденций на рынке кредитования физических лиц в 2015–2019 годах на основе данных бюро
кредитных историй. URL: http://www.cbr.ru/content/document/file/85889/20191101_dfs.pdf.
22
долговой нагрузки заемщика и полной стоимости кредита.
В наибольшей степени ограничения касаются кредитов заемщикам с
высокой долговой нагрузкой (тратящим более половины дохода на
обслуживание кредитов). Снижение темпа роста НПС также может быть
связано с ужесточением отдельными банками условий кредитования. Однако
рост НПС все еще выше роста номинальных денежных доходов населения (по
оценке, +7,9% за III квартал 2019 г. к соответствующему кварталу предыдущего
года), что может говорить о росте долговой нагрузки
33
.
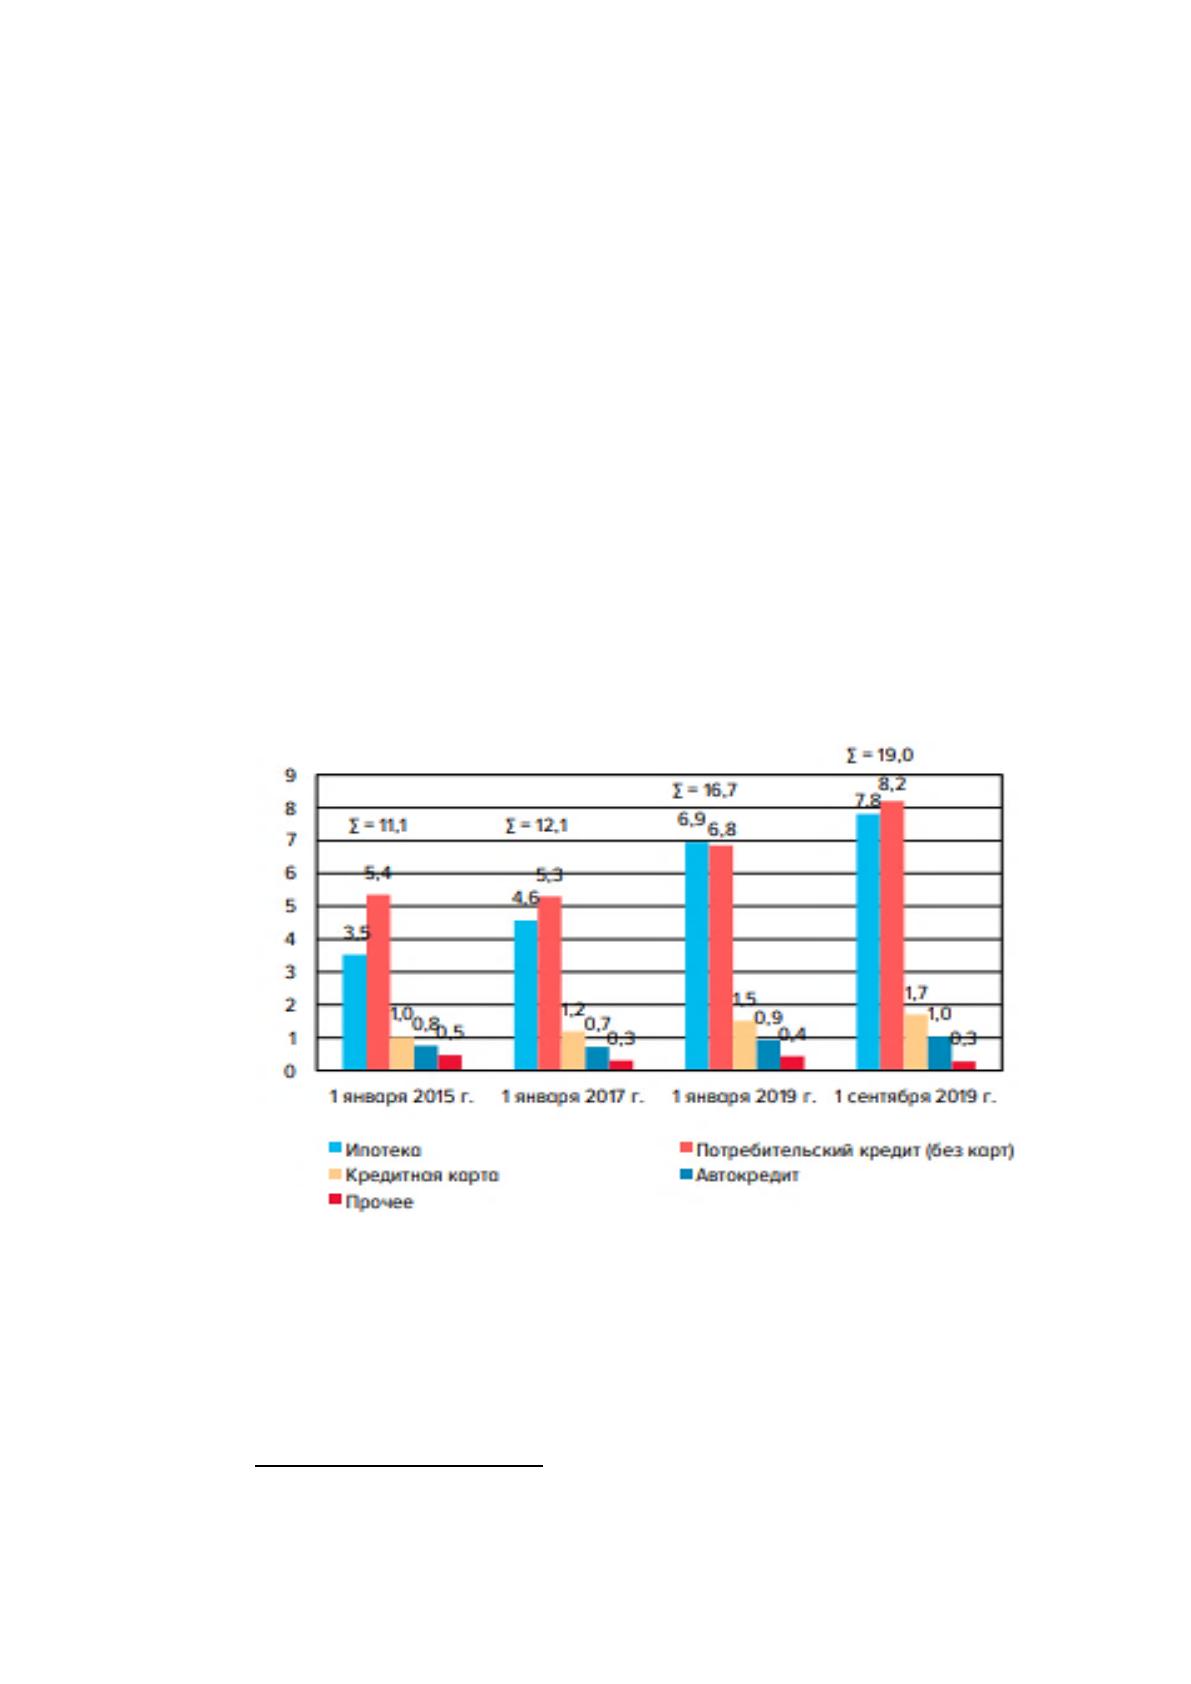
При рассмотрении структуры ссудной задолженности населения в
разрезе видов кредитов (рисунок 4) стоит отметить, что на протяжении 2015-
2019 годов наблюдается увеличение объемов ипотечного кредитования,
которое в структуре кредитного портфеля банковского сектора на 01.01.2019
года преобладало.
Рисунок 4. Задолженность в разрезе видов кредитов, трлн. руб.
34
Рост портфеля ипотечного кредитования в течение 2019 года был
стабильным. Но даже с учетом этого фактора происходило замедление данного
33
О развитии банковского сектора Российской Федерации в 2019 году. URL:
https://www.cbr.ru/Collection/Collection/File/25854/razv_bs_19_12.pdf.
34
Анализ тенденций на рынке кредитования физических лиц в 2015–2019 годах на основе данных бюро
кредитных историй. URL: http://www.cbr.ru/content/document/file/85889/20191101_dfs.pdf.. – С.7
23
вида кредитования физических лиц, отчасти являющееся следствием
ужесточения денежно-кредитных условий в конце 2018 – начале 2019 г.
вследствие ухудшения внешних условий во второй половине 2018 года. Так, за
январь-ноябрь было предоставлено 1124 тыс. новых кредитов на сумму 2,5
трлн. руб., что в количественном и денежном выражении ниже уровня января-
ноября 2018 г. на 14,5 и 6,3% соответственно. Данная динамика также
свидетельствует об увеличении среднего размера ипотечного кредита, что
частично связано с ростом цен на недвижимость
35
.
При этом, согласно мнению банковских аналитиков сегмент ИЖК имеет
значительный потенциал ускорения роста в 2020 г. из-за реализации
отложенного спроса на жилье на фоне возобновившегося планомерного
снижения процентных ставок с середины 2019 г. (в ноябре ставки обновили
исторический минимум, опустившись до 9,2%). Качество ИЖК очень хорошее:
доля кредитов с просрочкой платежей более 90 дней – менее 1,4% на
01.12.2019. При этом доля валютных ИЖК, которые были источником проблем
в 2014–2015 гг., – менее 0,5%, что также говорит о низких рисках этого
сегмента. Однако некоторое беспокойство вызывает по-прежнему высокая доля
(около 36% в III квартале 2019 г.) выдач ИЖК с низким (от 10 до 20%)
первоначальным взносом, хотя она снизилась по сравнению с IV кварталом
2018 г. (43,3%). Этому способствовало повышение с 1 января 2019 г. надбавок к
коэффициентам риска по таким ссудам (с LTV9 от 80 до 90%) с 150 до 200%.
При этом позитивным фактором является крайне низкая доля (около 1%) выдач
ипотечных кредитов с первоначальным взносом менее 10%. Банком России
рассматривается возможность дальнейшего повышения надбавок к
коэффициентам риска для ИЖК, предоставленных заемщикам с высоким ПДН
(более 50%)
36
.
Высокие темпы роста объемов потребительского кредита привели к
35
О развитии банковского сектора Российской Федерации в 2019 году. URL:
https://www.cbr.ru/Collection/Collection/File/25854/razv_bs_19_12.pdf
36
О развитии банковского сектора Российской Федерации в 2019 году. URL:
https://www.cbr.ru/Collection/Collection/File/25854/razv_bs_19_12.pdf
24
тому, что на конец 2019 года данный кредитный продукт стал преобладать, при
том, что на 01.01.2017 году имело место снижение его объемов, также, впрочем,
как и автокредитования.
Также наблюдается положительная динамика объемов ссужаемых
средств российским банковским сектором, выданных по кредитным картам.
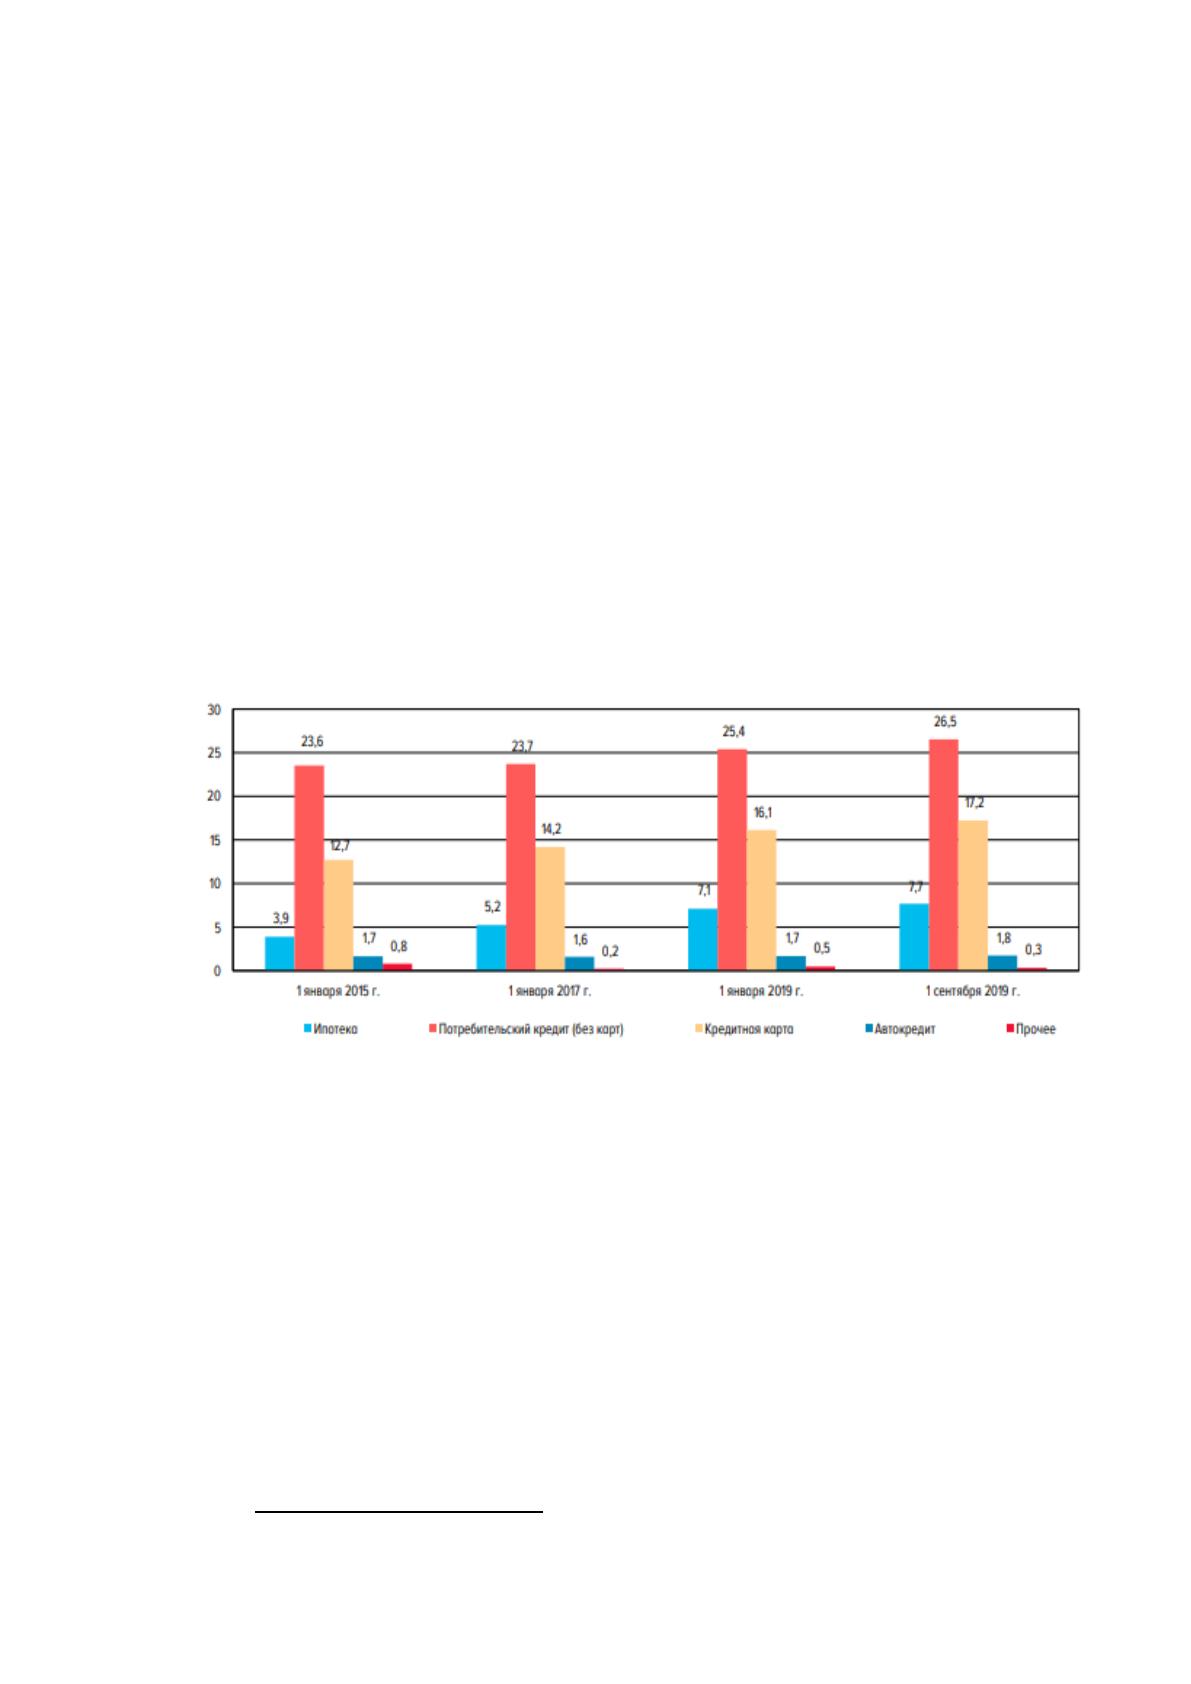
С 2015 по 2017 годы наблюдается рост количества заемщиков
физических лиц (рисунок 5), который происходил в основном за счет
расширения ипотечного кредитования. С 2017 по 2019 год наблюдается
увеличение не только количества ипотечных заемщиков, но и заемщиков с
потребительским кредитом. При этом отмечается положительная динамика
населения, имеющего кредитные карты, а с 2017 года и получивших
автокредит.
Рисунок 5. Количество заемщиков в разрезе видов кредитов,
млн. чел.
37
Важной тенденцией является постоянное обновление клиентской базы
банков (рисунок 6). Значительное количество людей, имевших кредит в начале
2017 г., не имеют задолженности на начало 2019 г. (8,5 млн человек, или 25% от
числа заемщиков4). Это говорит о целевом использовании кредитов для
приобретения товаров и услуг, а не о построении так называемой «долговой
пирамиды». Также значимая доля заемщиков (32% на 1 января 2019 г.) являлась
новой для банковского сектора, поскольку эти клиенты не имели
37
Анализ тенденций на рынке кредитования физических лиц в 2015–2019 годах на основе данных бюро
кредитных историй. URL: http://www.cbr.ru/content/document/file/85889/20191101_dfs.pdf.. – С.7