42
уплаченных в процессе ввоза в РФ продукции, со стран-участниц
Таможенного союза (п. 2 ст. 171 НК РФ).
30
Сумма НДС к уплате исчисляется по итогам каждого налогового
периода, как разница между НДС исчисленным при реализации и налоговыми
вычетами, увеличенными на сумму восстановленного налога.
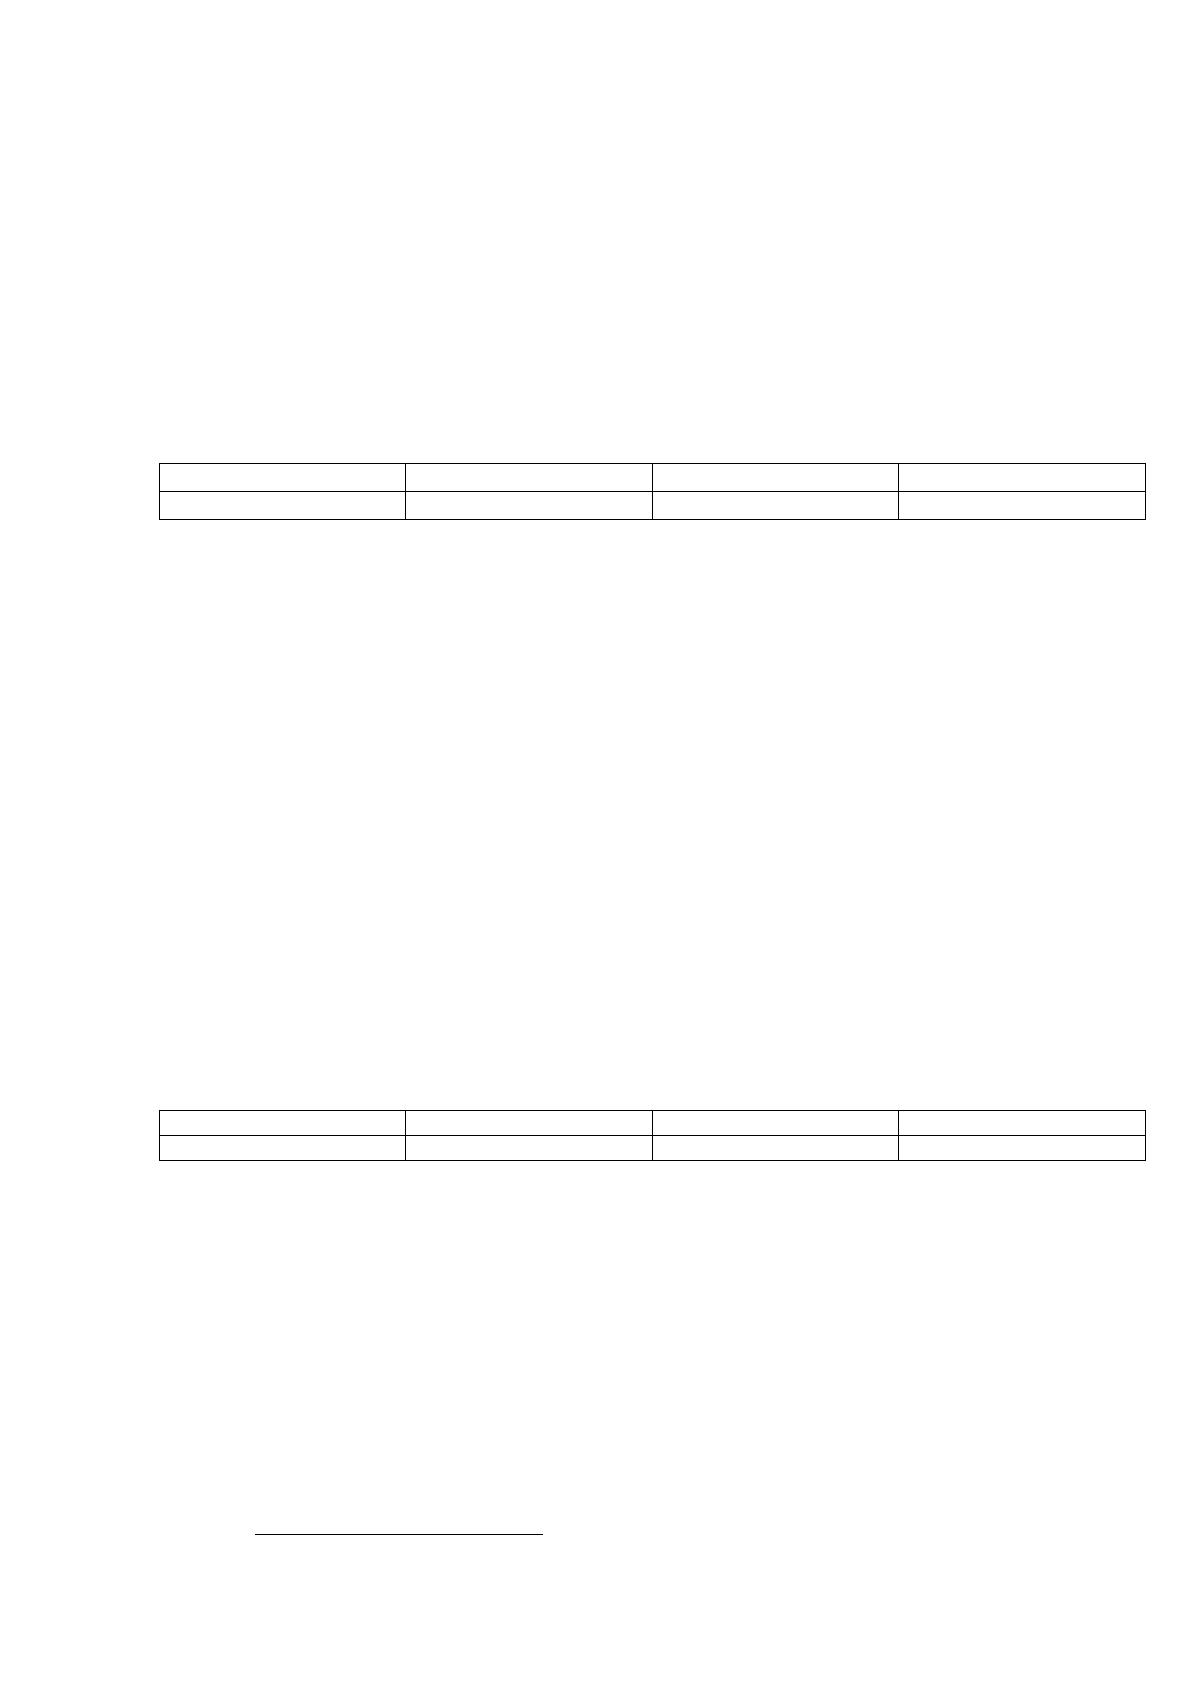
В таблице 10 представлен НДС НПО «Промет» за 2016-2018 гг.
Таблица 10
НДС НПО «Промет», руб.
2016 год
2017 год
2018 год
НДС
240 960
714 639
4 572 587
НДФЛ является прямым налогом. Налогоплательщиками НДФЛ
являются физические лица. Организация - работодатель при исчислении сумм
НДФЛ выступает в качестве налогового агента. Объектом налогообложения
является доход физического лица. Налоговый агент обязан произвести
исчисление сумм налога на дату фактического получения дохода. Доход в виде
заработной платы облагается по ставке 13%.
При исчисление заработной платы сотрудникам НПО «Промет»
применяется районный коэффициент в размере 30%.
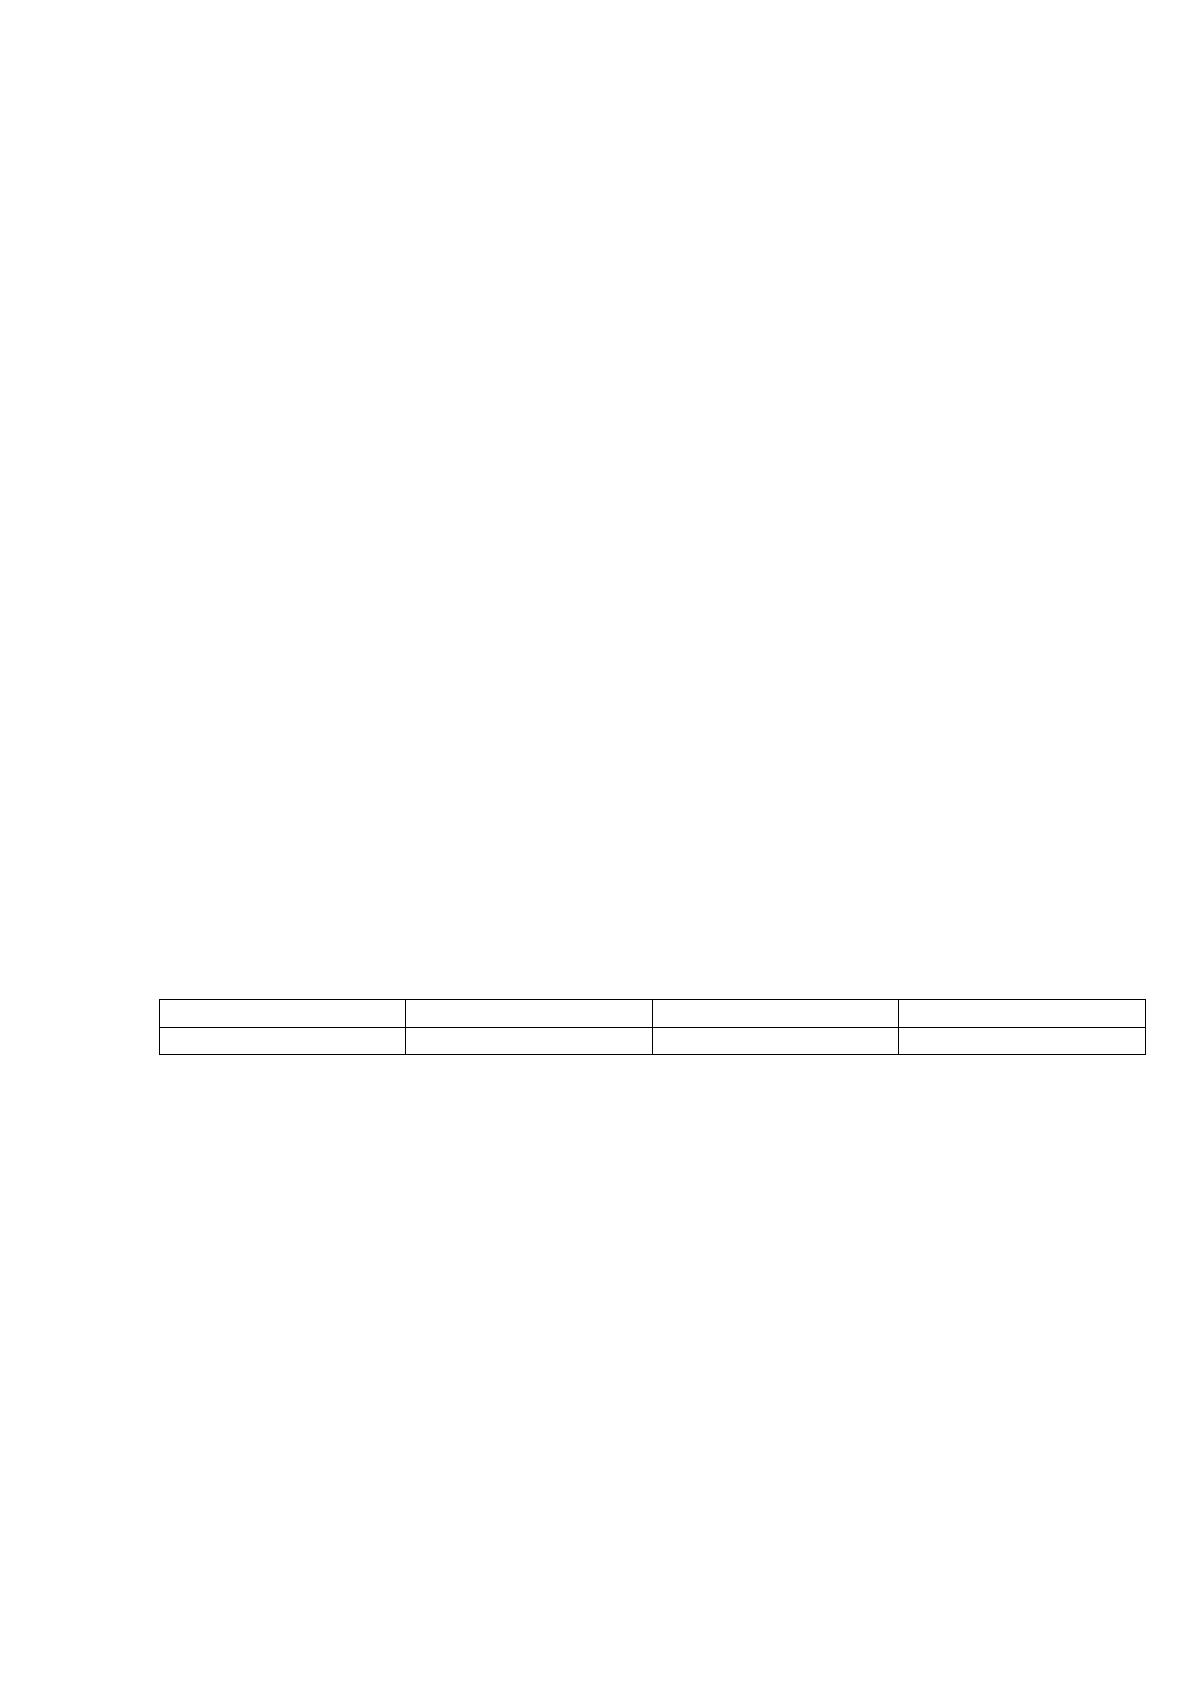
В таблице 11 представлены данные по НДФЛ НПО «Промет» за 2016 –
2018 гг.
Таблица 11
НДФЛ НПО «Промет», руб.
2016 год
2017 год
2018 год
НДФЛ
79 910
196 983
233 559
За анализируемый период НПО «Промет» наблюдается рост НДФЛ. В
2017 г. НДФЛ увеличился почти в 2,5 раза, по сравнению с 2016 г. В 2018 г.
наблюдается увеличение НДФЛ по сравнению с 2016г. на 290%, с 2017 г. на
18,5%. Это обусловлено как увеличением штатной численности организации,
так и увеличением оклада.
30
Вылкова Е.С. Налоговое планирование: учебник. М.: ИздательсвоЮрайт, 2017. – 254 с.
43
В соответствии со ст. 334 НК РФ налогоплательщики НДПИ –
индивидуальные предприниматели, компании, признаваемые пользователями
недр согласно законодательству РФ.
Объектом налогообложения признаются:
добытые полезные ископаемые в РФ на участке недр,
предоставленном в пользование;
полезные ископаемые, которые извлечены из отходов производства, в
случае лицензирования такого извлечения;
добытые из недр полезные ископаемые, не в РФ, в случае
осуществления добычи на находящихся под юрисдикцией России территориях.
Налоговым периодом является календарный месяц.
Налоговая ставка устанавливается в зависимости от вида добываемого
полезного ископаемого.
Налоговая база определяется по каждому виду полезного ископаемого
отдельно либо в стоимостном выражении, либо в натуральном выражении.
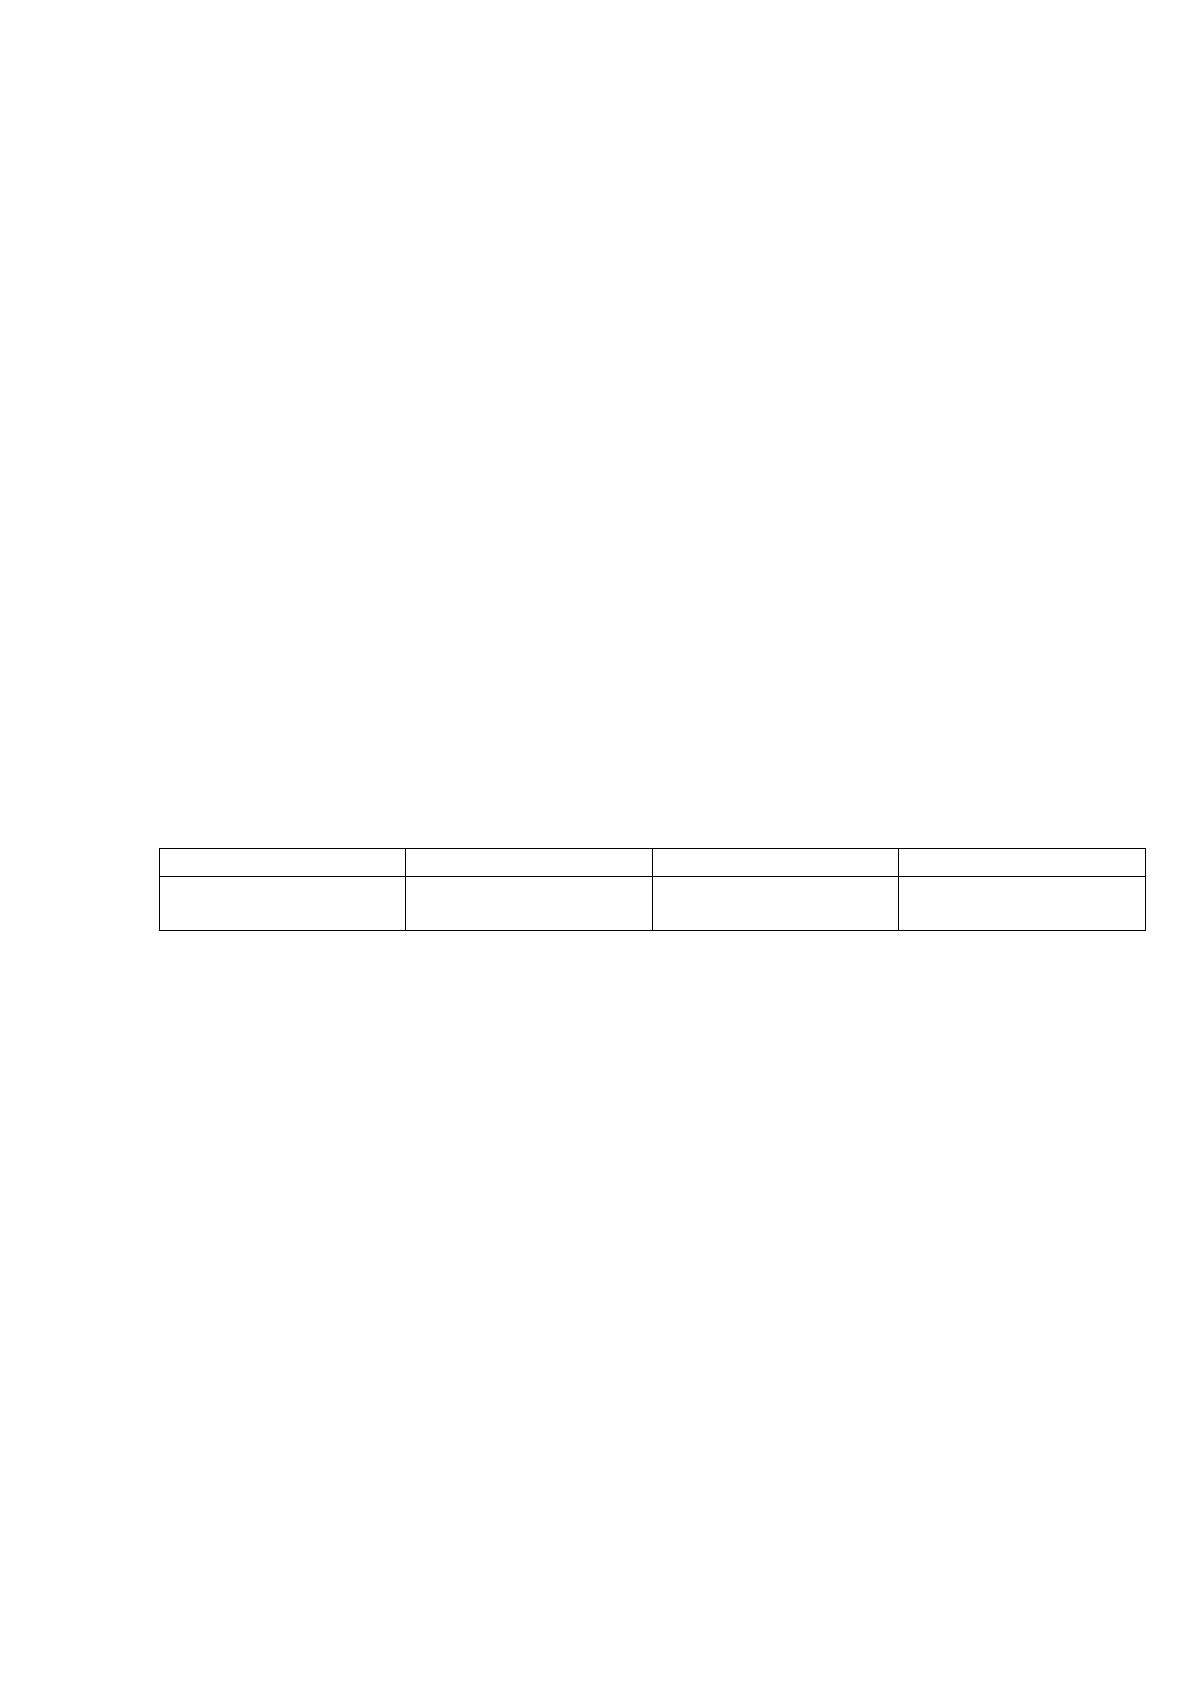
В таблице 12 представлены данные по НДПИ НПО «Промет» за 2016 –
2018 гг.
Таблица 12
НДПИ НПО «Промет», руб.
2016 год
2017 год
2018 год
НДПИ
0
53 339
75 762
По приведенным данным также наблюдается рост НДПИ. В 2018 г.
НДПИ составил 75 762 руб., что на 42,03% больше, чем в 2017 г. Рост НДПИ
обусловлен увеличением объема добычи песка.
Налог на имущество организация является региональным налогом.
Налоговая ставка устанавливается субъектами РФ и не может превышать 2,2%.
Налогоплательщики – учреждения, обладающие имуществом,
признаваемым в качестве объекта налогообложения на основе ст. 374 НК РФ.

44
В качестве объекта налогообложения выступает недвижимость и
движимое имущество, учет которого производится на балансе как объекта
основных средств.
Предусматривается определение налоговой базы в качестве
среднегодовой имущественной стоимости. Осуществляется расчет
среднегодовой имущественной стоимости на основе остаточной, согласно
данным бухгалтерского учета.
В отношении отдельных объектов недвижимого имущества налоговая
база определяется в качестве кадастровой их стоимости на 1 января налогового
года.
Налоговый период – календарный год.
Отчетный период – квартал, полугодие, девять месяцев.
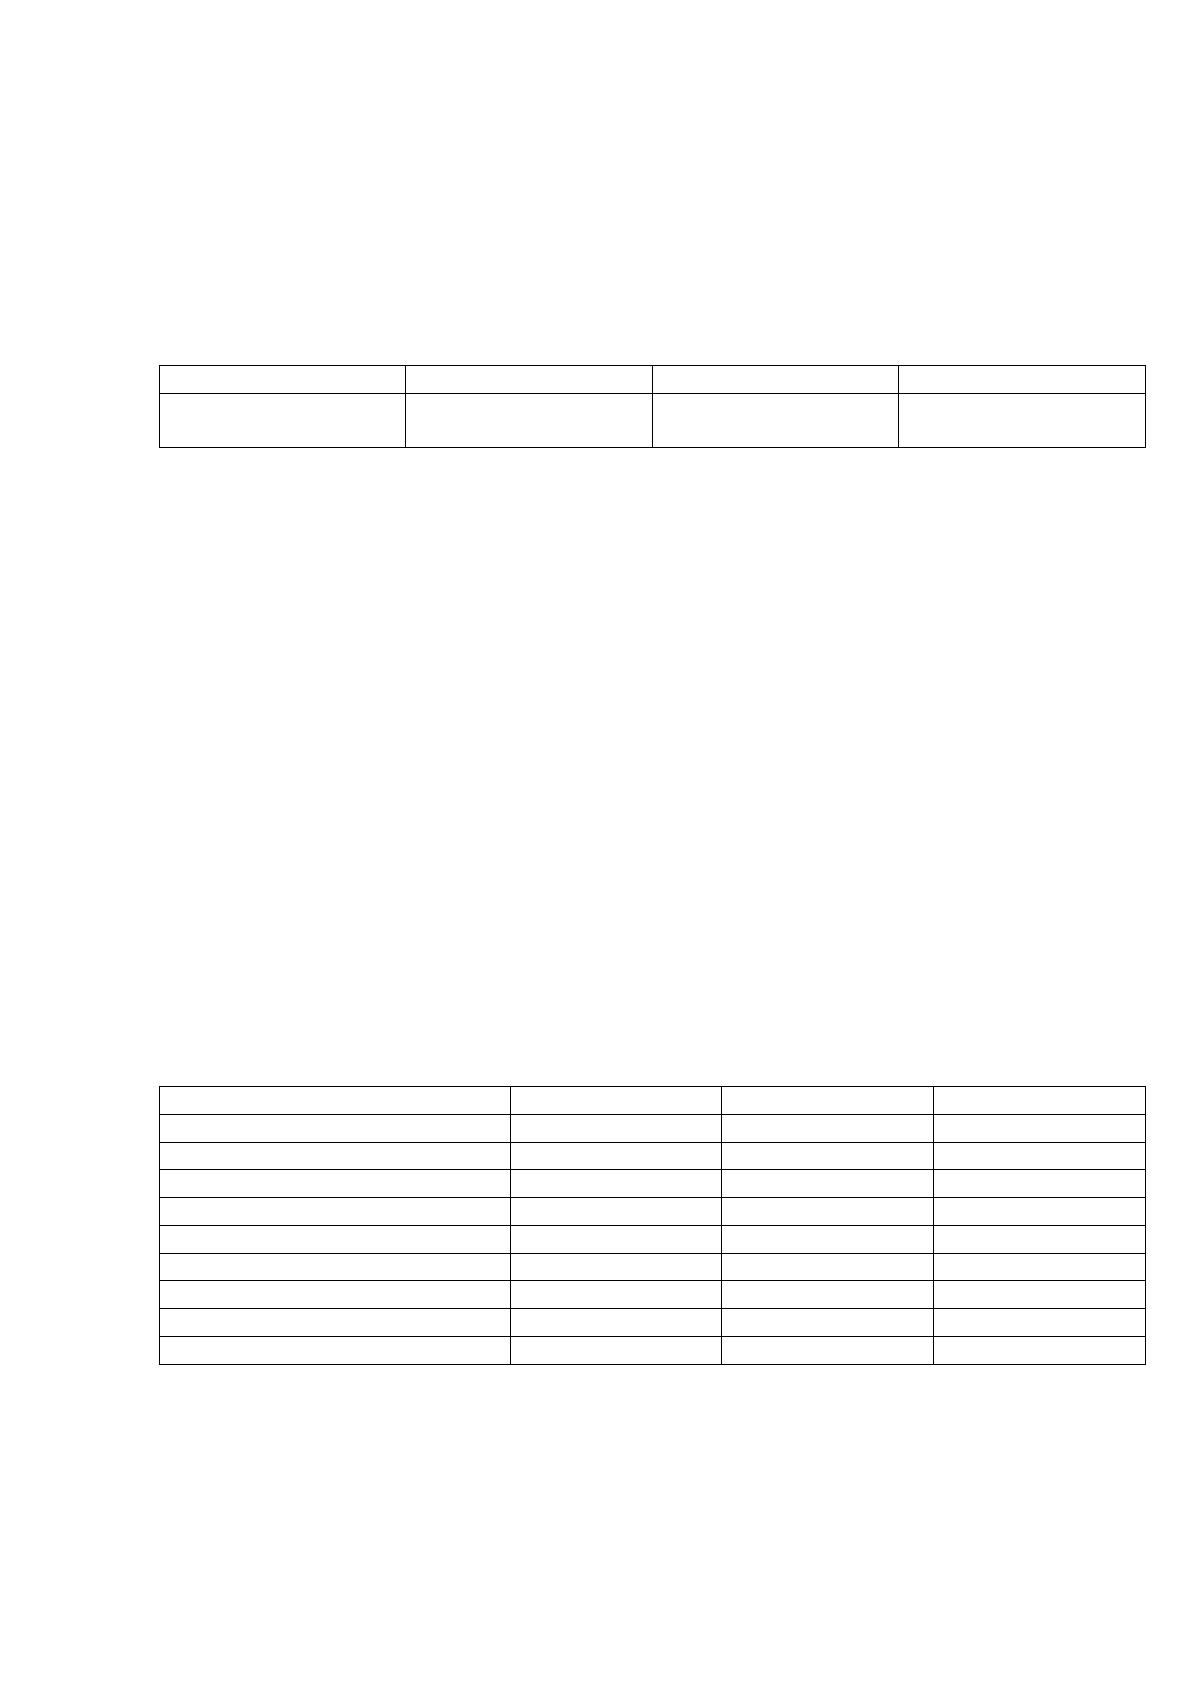
В таблице 13 представлены данные по налогу на имущество НПО
«Промет» за 2016 – 2018 гг.
Таблица 13
Налог на имущество НПО «Промет», руб.
2016 год
2017 год
2018 год
Налог на
имущество
90 212
266 805
368 452
Увеличился и налог на имущество. Так в 2016 г. налог на имущество
составил 90 212 руб., а в 2018 – 368 452 руб., что в 4 раза больше по сравнению
с 2016 г., и в 1,4 раза по сравнению с 2017 г. В связи с приобретением основных
средств, увеличился и налог на имущество.
Транспортный налог является региональным.
Налогоплательщики – организации, имеющие средства автотранспорта,
которые выступают в качестве объектов налогообложения согласно ст. 358 НК
РФ.
Предусматривается определение налоговой базы исходя из вида
транспортного средства. Если говорить о средствах автотранспорта,
оснащенных двигателем, в качестве такой базы выступает его мощность в
лошадиных силах.
45
Календарный год выступает налоговым периодом.
Отчетный период – первый квартал, второй квартал, третий квартал.
В таблице 14 представлены данные по транспортному налогу НПО
«Промет» за 2016 – 2018 гг.
Таблица 14
Транспортный налог НПО «Промет», руб.
2016 год
2017 год
2018 год
Транспортный
налог
120
720
1424
В 2016 г. незначительная сумма транспортного налога обусловлена
наличием в собственности НПО «Промет» одного транспортного средства,
сроком владения 1 месяц.
Анализ показал, что большую долю среди уплачиваемых НПО «Промет»
налогов занимает НДС и налог на прибыль.
С целью минимизации налогов НПО «Промет» необходимо рассмотреть
вариант перехода на упрощенную систему налогообложения.
Как свидетельствуют данные таблицы 15, наблюдается рост налоговой
совокупной нагрузки по этой компании в сравнении с 2016 г. Увеличение
налоговой нагрузки обусловлено увеличением дохода от реализации продукции
(услуг, работ, товаров).
Таблица 15
Налоги НПО «Промет», руб.
2016 год
2017 год
2018 год
Налог на прибыль в т.ч.
26 228
623 546
1 639 577
В федеральный бюджет
2 623
62 355
245 937
В региональный бюджет
23 605
561 191
1 393 640
НДС
240 960
714 639
4 572 587
НДФЛ
79 910
196 983
233 559
НДПИ
0
53 339
75 762
Налог на имущество
90 212
266 805
368 452
Транспортный налог
120
720
1424
ИТОГО
437 430
1 856 032
6 891 361
Размер уплаченного за 2018 г. НПО «Промет» налога на прибыль
составил 1 639 577 руб., из них 245 937 руб. в федеральный бюджет, 1 393 640
руб. в региональный бюджет, что в 2,63 раза больше по сравнению с 2017 г.
46
Увеличение налога на прибыль НПО «Промет» обусловлено ростом
валовой прибыли.
За анализируемый период НПО «Промет» наблюдается рост НДФЛ. В
2017 г. НДФЛ увеличился почти в 2,5 раза, по сравнению с 2016 г. В 2018 г.
наблюдается увеличение НДФЛ по сравнению с 2016г. на 290%, с 2017 г. на
18,5%. Это обусловлено как увеличением штатной численности организации,
так и увеличением оклада.
В 2018 г. НДПИ составил 75 762 руб., что на 42,03% больше, чем в 2017
г. Рост НДПИ обусловлен увеличением объема добычи песка.
Увеличился и налог на имущество. Так в 2016 г. налог на имущество
составил 90 212руб., а в 2018 – 368 452 руб., что в 4 раза больше по сравнению
с 2016 г., и в 1,4 раза по сравнению с 2017 г. В связи с приобретением основных
средств, увеличился и налог на имущество.
В 2016 г. незначительная сумма транспортного налога обусловлена
наличием в собственности НПО «Промет» одного транспортного средства,
сроком владения 1 месяц.
В зависимости от источника уплаты сборов и налогов расчет структуры
налоговой нагрузки требуется в целях вычисления аналитических
коэффициентов налоговой нагрузки. Рассчитаем данные показатели
(таблица 16).
Таблица 16
Аналитические коэффициенты налоговой нагрузки компании НПО
«Промет» в 2016–2018 гг.
Налоги
2016
г.
2017
г.
2018
г.
Изменения
2018 г к 2915 г
(+/–)
прирост
, %
Отношение суммы всех косвенных
сборов и налогов к выручке от
продажи × 100
3,67
1,54
6,80
3,13
85,5
Отношение суммы всех прямых
сборов и налогов к выручке от
продажи × 100
2,99
2,47
3,45
0,46
15,3
Отношение суммы налогов на
прибыль организаций к выручке от
продажи × 100
0,40
1,35
2,44
2,04
511,0
47
Продолжение таблицы 16
Налоги
2016
г.
2017
г.
2018
г.
Изменения
2018 г к 2915 г
(+/–)
прирост
, %
Отношения налога на прибыль и
налога на имущество к размеру
балансовой прибыли × 100
88,89
28,56
24,49
-64,39
-72,4
Отношение суммы сборов и налогов,
которые взимаются с чистой
прибыли, к размерам чистой
прибыли × 100
24,98
25,00
25,00
0,02
0,1
Отношение сумм сборов и налогов,
которые включаются в
себестоимость продукции, к
размерам себестоимости × 100
2,76
1,24
1,17
-1,59
-57,6
Отношение сумм всех сборов и
налогов к выручке от реализации ×
100
6,66
4,01
10,25
3,59
54,0
Аналитические коэффициенты, которые получены, являются
устойчивыми количественными характеристиками, динамика которых дает
возможность прийти к выводам о тенденциях, которые сложились в системе
налогообложения организации. Из таблицы видно, что по сравнению с 2016
годом в 2018 году существенно выросли: доля налогов на прибыль в выручке
(рост на 511,0%), доля косвенных налогов в выручке (рост на 85,5%), а также
доля всех налогов в выручке (+54%). Это свидетельствует о росте налоговой
нагрузки предприятия. По прочим коэффициентам можно отметить снижение
налоговой нагрузки в 2018 году в сравнении с 2016 годом. Так доля налога на
прибыль и налога на имущество в балансовой прибыли снизилась за
анализируемый период на 72,4%, а доля налогов, включаемых в себестоимость
по отношению к себестоимости снизилась за тот же период на 57,6%.
На базе коэффициентов, которые рассчитаны, может быть сделан вывод
о том, что в целом в 2018 году налоговая нагрузка увеличилась. Общий
коэффициент налоговой нагрузки на выручку свидетельствует, что на каждые
100 рублей выручки от реализации в 2018 году приходится 10,25 рубля налогов.
Это более чем в два раза превысило показатель 2016 года. Итак, на основе

48
данных, которые рассчитаны, может быть сделан вывод, что в целом в НПО
«Промет» налоговая нагрузка обладает высоким уровнем.
Для оптимального планирования налогов предприятию требуется по
меньшей мере раз в полгода рассчитывать налоговую нагрузку на свою
деятельность. После расчета такого показателя, организация имеет
возможность принять решение, к примеру, об оптимизации налогообложения с
использованием льгот, которые предусмотрены законодательством.
Анализ показал, что с увеличением объемов реализации продукции
(товаров, работ, услуг) за анализируемый период, значительно увеличилась
налоговая нагрузка. Наибольшую долю среди уплачиваемых НПО «Промет»
налогов занимает НДС и налог на прибыль.
В целом, основываясь на данных, полученных при анализе, следует
сделать вывод об успешной деятельности компании. Причиной этого является
специфика деятельности, поскольку оказание услуг по
гидромеханизированному намыву песка выступает в качестве высокодоходного
бизнеса.
Вместе с тем, имели место и недостатки. Основным недостатком,
выявленным в процессе анализа, выступает отсутствие планирования налогов в
компании.
Вся система налогового планирования нацелена на увеличение прибыли
субъекта хозяйствования. По этой причине ее эффективность может быть
оценена лишь по степени влияния методов и способов, которые применяются,
на финансовые результаты деятельности предприятия. Для этого предложено
использование системы показателей, которые позволяют осуществить такую
оценку
31
.
Вычислим эффективность налогового планирования организации по
формуле, которая предложена Л. Гинзбургом
32
:
31
Налоги: учеб. пособие / под ред. Д. Г. Черника.– М.: Финансы и статистика, 2015. – 357 с.
32
Райзберг Б. А. Современный экономический словарь / Б. А. Райзберг, Л. Ш. Лозовский, Е. Б.
Стародубцева. – 2-е изд., испр. – М.: ИНФРА-М,2017. – 314 с.
49
Э1 = (ЗДО + стр. ЗБ) / В (11)
где Э1 - показатель эффективности планирования в налоговой сфере;
ЗДО – размер задолженности перед зависимыми и дочерними
обществами, которая отражена в балансе организации;
стр. ЗБ – размер задолженности перед бюджетом, которая отражена в
балансе организации;
В – размер выручки организации от продаж продукции, товаров, работ,
услуг (за минусом НДС, акцизов и подобных обязательных платежей), которая
отражена в отчете о финансовых результатах.
Если показатель Э1 находится в рамках 0–25 % и держится в этих
пределах в течение нескольких периодов, которые произвольно взяты, то,
значит, система налогового планирования функционирует с достаточной
эффективностью и в корректировке не нуждается.
Если показатель Э1 находится в рамках 25– 40 % и держится в
указанных пределах в течение нескольких периодов, которые произвольно
взяты, то, значит, система планирования в налоговой сфере функционирует с
недостаточной эффективностью и ей нужна корректировка с учетом
особенностей организации, которая может выполняться при применении
внутренних резервов организации силами бухгалтерии, разовых консультаций.
Если показатель Э1 находится в рамках 40– 70 % и держится в
указанных пределах в течение нескольких периодов, которые произвольно
взяты, это говорит о том, что система планирования в налоговой сфере
функционирует неэффективно и необходимо корректировать финансовую
схему бизнеса, создавать специализированные подразделения для решения
данной задачи и переходить к доминирующему положению этих специалистов
или служб над прочими подразделениями. Таким образом, система
финансового и налогового планирования должна превратиться в
доминирующую среди прочих систем фирмы или предприятия.
50
При получении показателя Э1 более 70 % вообще стоит задуматься о
продолжении этого вида бизнеса и возможных методах предупреждения
полной утраты финансовых средств.
В нашем случае Э1 находится в рамках 25– 40 % и держится в данном
пределе:
Э12016 = 0,27;
Э12017 = 0,29;
Э12018 = 0,25.
Это говорит о том, что система планирования в налоговой сфере в
компании НПО «Промет» функционирует с недостаточной эффективностью и
нуждается в корректировке.
Далее вычислим эффективность выбранной налоговой политики
компании НПО «Промет». Показатели, которые позволяют получить самую
обобщенную характеристику уровня эффективности выбранной налоговой
политики:
Коэффициент уровня эффективности налогообложения (Кэн). Он
отражает то, как соотнесен показатель чистой прибыли, а также объема
платежей по налогам компании. Вычисление данного коэффициента
осуществляют по формуле:
Кэн = ЧП / Н, (12)
где ЧП - плановая (или фактическая) величина чистой прибыли;
Н - общая сумма налоговых платежей.
Возрастание показателя является свидетельством снижения общего
налогового бремени предприятия в отношении чистой прибыли.
Налогоемкость реализации продукции (НЕ). Данный показатель дает
возможность определить сумму таких платежей, приходящихся на одну
единицу проданных товаров, определяется на основе формулы:
Не = Н / Р, (13)
51
где Н – общий размер налоговых платежей;
Р - объем продаж товаров (услуг, работ).
Частные показатели, являющиеся характеристикой доли групп таких
платежей в цене, себестоимости товара, балансовой прибыли:
Показатель коэффициента налогообложения:
издержек –
Киз = Нз / З, (14)
цены –
Кнц = Нц / Ц, (15)
прибыли –
Кнп = Нп / П, (16)
где Нз - объем платежей по налогам, которые входят в состав издержек
(производственных затрат);
Нц - объем вышеуказанных платежей, которые входят в цену
продукции;
Нп - объем вышеуказанных платежей, которые уплачиваются за счет
прибыли;
З – объем затрат или издержек предприятия;
Ц - цена продукции;
П - сумма балансовой прибыли.
В таблице 17 отражен расчет частных и общих показателей
эффективности налогового планирования по данным компании НПО «Промет».
Таблица 17
Расчет эффективности налогового планирования в
компании НПО «Промет»
Показатель
2017
2018
Кэн
0,17
0,21
Нз
0,37
2,99
Киз
0,4
0,36
Кнц
0,04
0,23
Кнп
-0,07
0,17
Показатели таблицы говорят о том, что в 2018 году значительно
увеличился коэффициент эффективности налогообложения с 0,17 до 0,21 в