42
Продолжение таблицы 11
Показатель
пассива
на
31.12.
2017 г
на
31.12.
2016 г
на
31.12.
2015 г
Абсол
ютное
измене
ние
Относите
льное
изменение
Абсол
ютное
измен
ение
Относител
ьное
изменение
2017
от
2016
2017 от
2016
2017
от
2015
2017 от
2015
1
2
3
4
5
6
7
8
Прочие
долгосрочные
обязательства
430
448
11
-18
-4,2%
419
97,4%
Итого по разделу
IV
90088
89763
37944
325
0,4%
52144
57,9%
V.КРАТКОСРОЧН
ЫЕ
ОБЯЗАТЕЛЬСТВА
Заемные средства
39257
40446
121088
-1189
-3,0%
-81831
-208,4%
Кредиторская
задолженность
4397
12906
16703
-8509
-193,5%
-12306
-279,9%
Оценочные
обязательства
432
338
820
94
21,8%
-388
-89,8%
Итого по разделу
V
44096
53702
138622
-9606
-21,8%
-94526
-214,4%
Баланс
133974
117429
142680
16545
12,3%
-8706
-6,5%
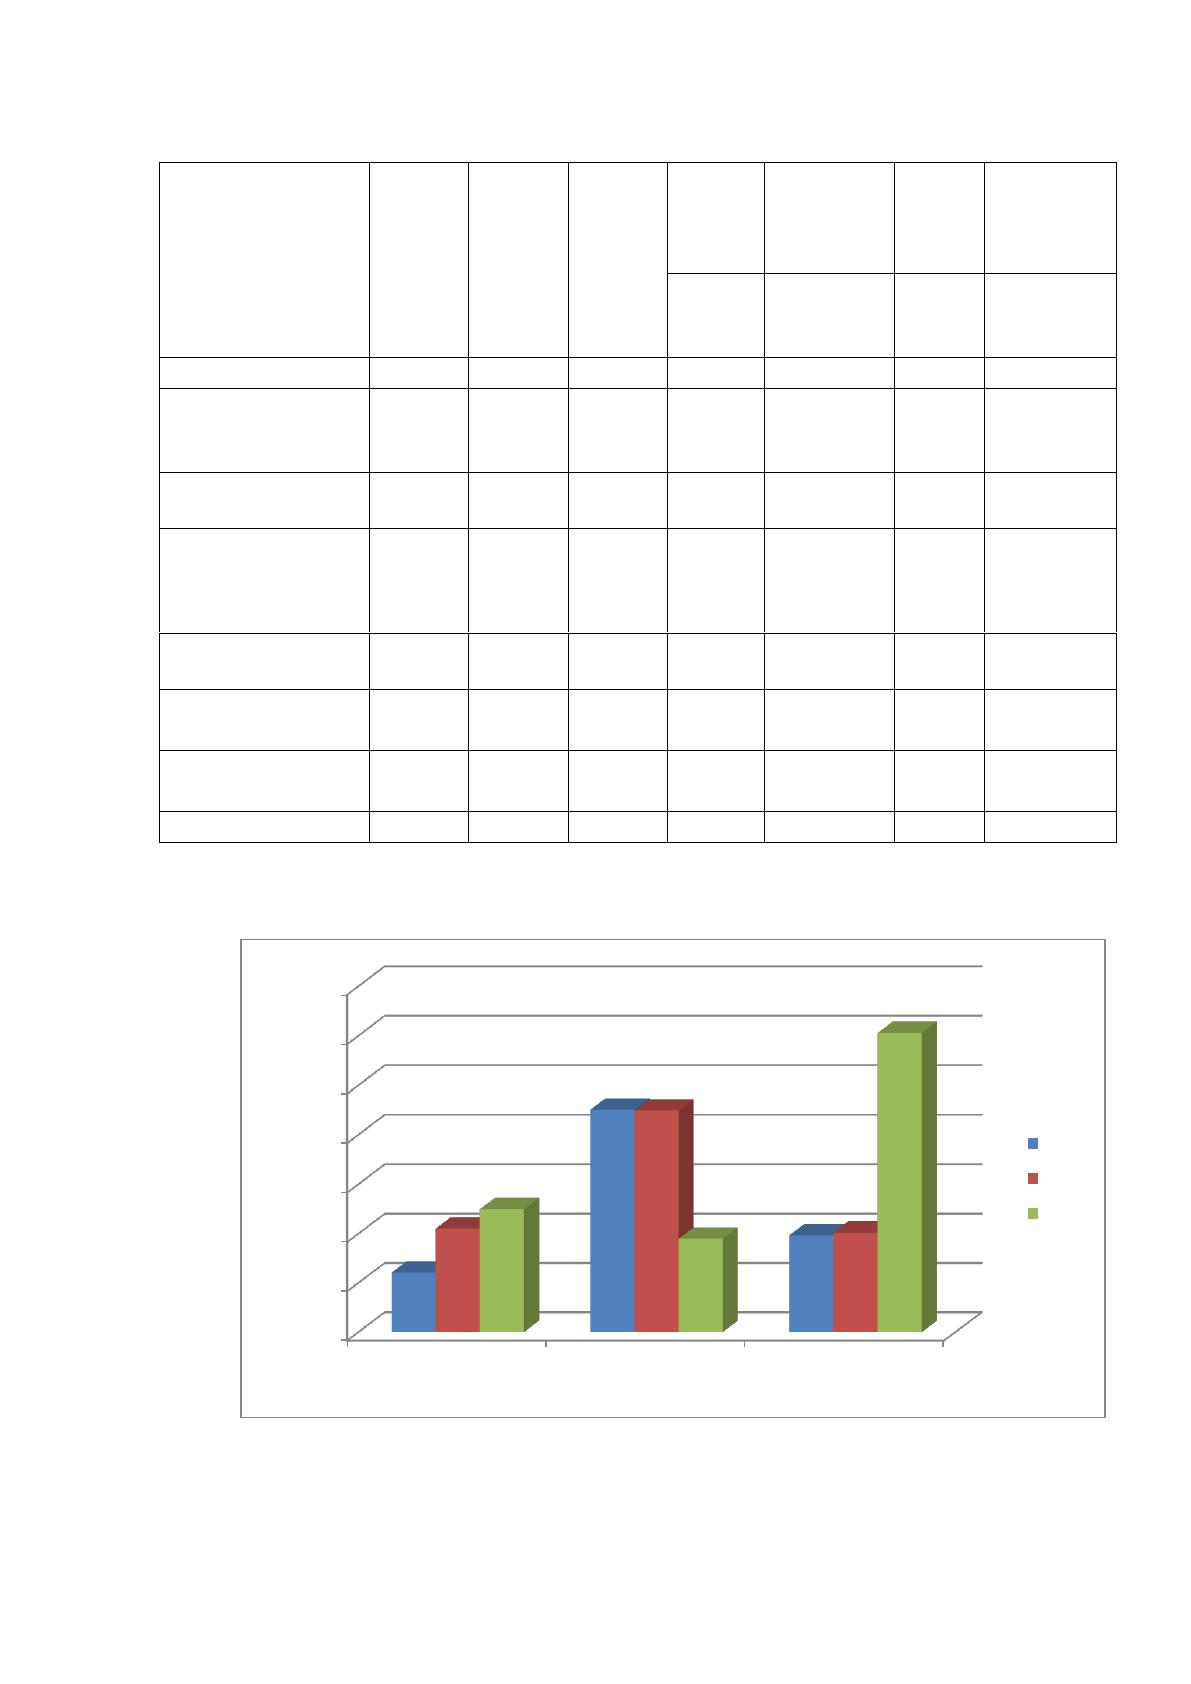
Динамика основных статей актива приведена на рисунке 6.
Рис. 6. Динамика статей пассива ПАО «Южный Кузбасс»
0
20000
40000
60000
80000
100000
120000
140000
Нераспределенная
прибыль
Долгосрочные
обязательства
Краткосрочные
обязательства
2017
2016
2015
43
Сумма кредиторской задолженности в 2017 году по сравнению с 2016
годом уменьшилась.
Далее представим структуру капитала и обязательств предприятия.
Данные представлены в таблице 12 и на рисунках 7 – 8.
Таблица 12
Структура капитала и обязательств, тыс. руб.
Наименование
показателя
на
31.12.
2017 г
на
31.12.
2016 г
на
31.12.
2015 г
Структура имущества
Изменение
удельного
веса, %
на
31.12.
2017 г
на
31.12.
2016 г
на
31.12.
2015
г
2017 от
2016
2017
от
2015
1
2
3
4
5
6
7
8
9
III. КАПИТАЛ
И РЕЗЕРВЫ
Уставный
капитал
1
1
1
0,0%
0,0%
0,0%
0,0%
0,0%
Резервный
капитал
0
2
2
0,0%
0,0%
0,0%
0,0%
0,0%
Нераспределен
ная прибыль
24152
42080
49928
18,0%
35,8%
35,0%
-17,8%
-17,0%
Итого по
разделу III
210
26036
33885
0,2%
22,2%
23,7%
-22,0%
-23,6%
IV.
ДОЛГОСРОЧН
ЫЕ
ОБЯЗАТЕЛЬСТ
ВА
Заемные
средства
88042
88010
36648
65,7%
74,9%
25,7%
-9,2%
40,0%
Отложенные
налоговые
обязательства
1568
1261
1280
1,2%
1,1%
0,9%
0,1%
0,3%
Оценочные
обязательства
46
42
4
0,0%
0,0%
0,0%
0,0%
0,0%
Прочие
долгосрочные
обязательства
430
448
11
0,3%
0,4%
0,0%
-0,1%
0,3%

44
Продолжение таблицы 12
Наименование
показателя
на
31.12.
2017 г
на
31.12.
2016 г
на
31.12.
2015 г
Структура имущества
Изменение
удельного
веса, %
на
31.12.
2017 г
на
31.12.
2016 г
на
31.12.
2015
г
2017 от
2016
2017
от
2015
1
2
3
4
5
6
7
8
9
Итого по
разделу IV
90088
89763
37944
67,2%
76,4%
26,6%
-9,2%
40,6%
V.КРАТКОСРО
ЧНЫЕ
ОБЯЗАТЕЛЬСТ
ВА
Заемные
средства
39257
40446
121088
29,3%
34,4%
84,9%
-5,1%
-55,6%
Кредиторская
задолженность
4397
12906
16703
3,3%
11,0%
11,7%
-7,7%
-8,4%
Оценочные
обязательства
432
338
820
0,3%
0,3%
0,6%
0,0%
-0,3%
Итого по
разделу V
44096
53702
138622
32,9%
45,7%
97,2%
-12,8%
-64,2%
Баланс
133974
117429
142680
100,0%
100,0%
100,0
%
0,0%
0,0%
Наглядно структура пассива приведена на рисунках 7 – 8
Рис. 7. Структура пассива за 2016 год
29%
62%
9%
Нераспределенная прибыль
Долгосрочные
обязательства
Краткосрочные
обязательства
45
В 2016 году в структуре преобладает кредиторская задолженность, на
ее долю приходится 94 % всего пассива.
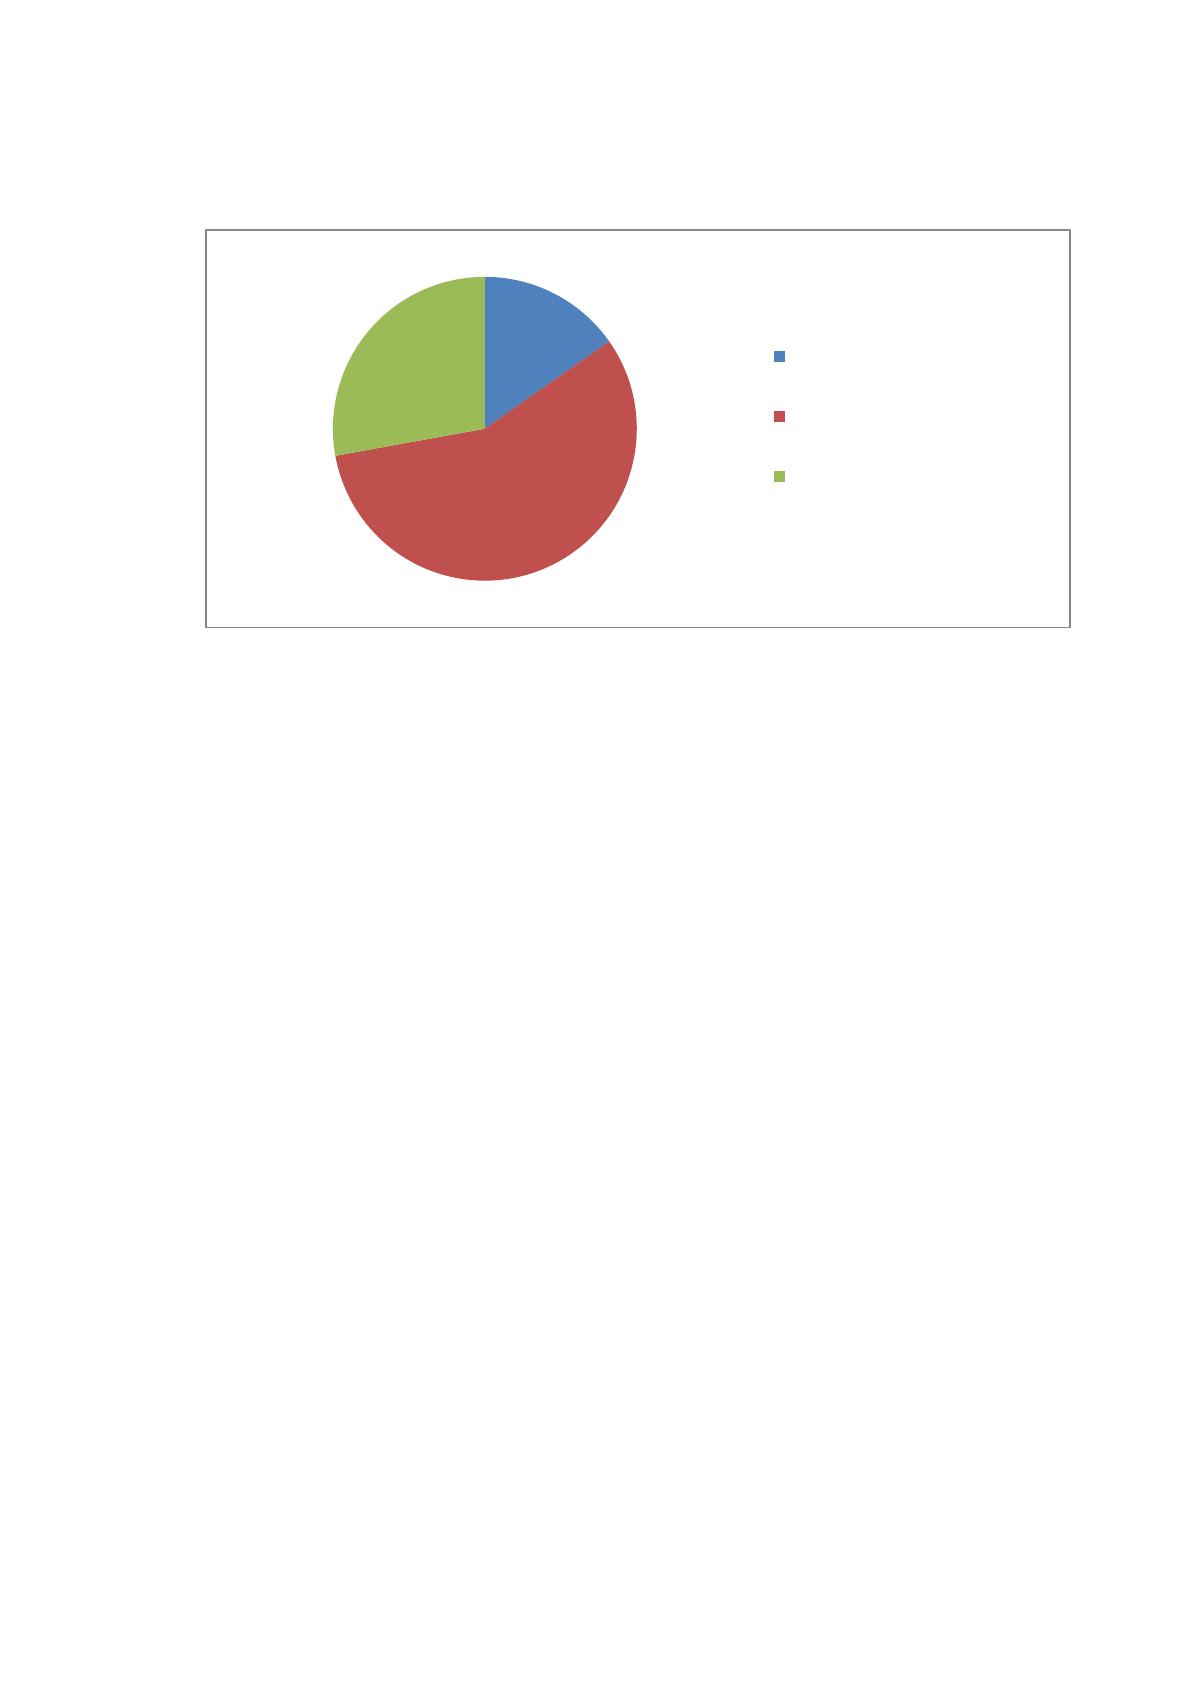
Рис. 8. Структура пассива за 2017 год
Существенных изменений в 2017 году не выявлено, в структуре
пассива основную долю занимает кредиторская задолженность.
Анализируя источники имущества и порядок его формирования в ПАО
«Южный Кузбасс», следует отметить, что за период 2016 – 2017 гг.,
предприятие увеличивает объем запасов, руководство стремится
формировать эффективный инвестиционный портфель, удельный вес
кредиторской задолженности растет, что является негативным вектором его
развития и требует внимания руководства.
Порядок отнесения объектов к основным средствам и их состав
регулируется на изучаемом предприятии согласно Положению по
бухгалтерскому учету ПБУ 6/01 «Учет основных средств». Структура
основных фондов ПАО «Южный Кузбасс» отражена в таблице 13.
Из таблице 13 видно, что в течение отчетного периода произошли
существенные изменения в структуре основных фондов ПАО «Южный
Кузбасс». Наиболее удельный вес в их структуре занимают земельные
участки, причем их доля увеличилась с 41,9% в 2015 году до 44,1%.
15%
57%
28%
Нераспределенная прибыль
Долгосрочные
обязательства
Краткосрочные
обязательства
46
Существенным является удельный вес транспортных средств, который
существенно снизился с 3,7% до 2,0%.
Таблица 13
Структура основных фондов ПАО «Южный Кузбасс»
Группа основных фондов
На
01.01.17г.
Удельный
вес, %
На
01.01.16г.
Удельный
вес, %
На
01.01.15г.
Удельный
вес, %
Земельные участки и
объекты
природопользования
9874
44,1%
9874
43,0%
9874
41,9%
Здания и сооружения
3830
17,1%
3523
15,3%
3736
15,9%
Машины и оборудование
3195
14,3%
3314
14,4%
3883
16,5%
Транспортные средства
452
2,0%
700
3,0%
860
3,7%
Другие виды основных
средств
5054
22,6%
5559
24,2%
5200
22,1%
Итого
22405
100,0%
22970
100,0%
23553
100,0%
Приведенные данные свидетельствуют о том, что основную часть
основных фондов ПАО «Южный Кузбасс» составляют производственные
фонды.
Таким образом, за исследуемый период значительно изменилась
структура основных фондов предприятия, что произошло из-за поступления
на баланс предприятия объектов активной части основных фондов, а также
выбытии машин и оборудования и других видов основных средств.
Для того, чтобы определить эффективно ли предприятие использует
основные средства составим таблицу 14.
Из таблицы видно, что в 2017 году на 1 рубль стоимости основных
средств предприятия приходилось 1.44 руб. от продажи продукции, в 2016
году – 1,19 руб. В результате можно сделать вывод, что в 2017 году
наблюдается уменьшение фондоотдачи на 0,25 по сравнению с 2016 годом.
47
Таблица 14
Динамика эффективности использования основных средств
за 2015 – 2017 года
Показатели
Год
Изменение
(+;-)
Темп
изменения,
%
2017
2016
2017 к 2016
2017 к 2016
Выручка от продажи продукции, тыс.
руб.
32635
27758
4877
14,9%
Прибыль от продаж, тыс. руб.
8160
2686
5474
67,1%
Среднегодовая стоимость
основных средств, тыс. руб.
22687
23261
-574
-2,5%
Фондоодача, руб.
1,44
1,19
0,25
17,4%
Фондоемкость, руб.
0,70
0,84
-0,14
-20,0%
Фондовооруженность,
тыс. руб./чел.
181,50
183,16
-1,66
-0,9%
Фондорентабельность, %.
9,01
3,00
6,01
66,7%
Фондоотдача – это показатель реализации продукции, приходящейся на
1 рубль стоимости основных фондов, который характеризует эффективность
использования основных средств предприятия.
Также эффективность использования основных средств предприятия
можно охарактеризовать показателем фондоемкости.
Фондоемкость – показатель обратный фондоотдаче. Данный показатель
из таблицы видно, что уменьшился, снижение означает повышение
эффективности использования основных средств.
Фондовооруженность характеризует обеспеченность предприятия
основными средствами. Из таблицы видно, что данный показатель с каждым
годом вырастает, так в 2017г. по сравнению с 2016г. на 1,66 млн. руб./чел.
Рентабельность основного капитала также увеличилась на 6,01% в
2016г., до 9,01% в 2017г.
В конце хотелось бы сказать, что за период с 2016 по 2017 года ПАО
«Южный Кузбасс» достаточно эффективно использовало основные средства.

48
2.3 Организация учета основных средств
Учетная политика ПАО «Южный Кузбасс», ведется в соответствии с
Положением об учетной политике для целей бухгалтерского учета.
Следует отметить, что основными средствами признаются объекты,
использование которых планируется в период не меньше 12 месяцев со дня
поступления на учет. Основные средства признаются активами, если
организация планирует получить экономические выгоды, связанные с
эксплуатацией данного объекта в процессе производства.
В бухгалтерском учете приобретенные основные средства отражаются
по первоначальной стоимости, состоящей из стоимости приобретения и
затрат, связанных с приобретением.
Поступление объектов основных средств путем приобретения за плату
оформляется в виде таблицы в журнале проводок по счету 08.4
«Приобретение объектов основных средств». В таблице указывается дата
поступления, документ, в котором оно отражено, количество приобретаемых
объектов и содержание операции по приобретению основных средств. При
этом учет поступления основных средств отражается по дебету счета 08.4 и
по кредиту счета 60.1 «Расчеты с поставщиками и подрядчиками в рублях».
После поступления объекты основных средств вводятся в
эксплуатацию. При этом в формировании проводок используется активный
счет 01.1 «Основные средства в эксплуатации» по дебету, а кредитуются
счета 08.4 «Приобретение объектов основных средств» и 08.3
«Строительство объектов основных средств», на которых ранее было
отражено поступление.
При использовании основных средств амортизация по ним начисляется
с 1-го числа месяца, который следует за месяцем ввода приобретенного
основного средства в эксплуатацию, согласно акта приемки-передачи.
Начисляется амортизация в течение всего срока использования. Срок
использования каждого объекта организация устанавливает самостоятельно.
49
Для целей бухгалтерского учета в состав амортизируемого имущества не
включается имущество, первоначальная стоимость которого составляет до
40 000 рублей включительно. Стоимость такого имущества на предприятии
включается в состав материальных расходов в полной сумме по мере ввода
его в эксплуатацию.
По основным средствам, полученным безвозмездно, амортизация
начисляется в дебет счета 91.2 «Прочие доходы» и кредит счета 02
«Амортизация основных средств».
Для обобщении информации о долгосрочных инвестициях в основные
средства используется счет 08 «Вложения во внеоборотные активы» в разрезе
субсчетов.
Пи истечении срока полезного использования производится списание
стоимости основных средств. При этом для формирования проводок
используется счет 01 по субсчетам 01.1 «Основные средства в эксплуатации»
и 01.2 «Выбытие основных средств».
В соответствии с действующим законодательством, а также учетной
политикой, утвержденной приказом руководителя ПАО «Южный Кузбасс»,
при начислении амортизации используется линейный метод.
Анализируя баланс предприятия, можно отметить, что на сегодняшний
день в активах предприятия, на конец 2017 года имеются:
─ Земельные участки и объекты природопользования на сумму
9874 млн. руб.
─ Здания и сооружения, передаточные устройства на сумму 3830
млн. руб.
─ Машины и оборудования на сумму 3175млн. руб.
─ Транспортные средства на сумму 452 млн. руб.
─ Незавершенные капитальные сложения на сумму 5047 млн. руб.
Рассматривая конкретные ситуации приобретения основных средств,
опишем некоторые из них.
50
Организация приобрела Фрезерный станок с ЧПУ LTT-1320.
Первоначальная стоимость основного средства, сформированная в
бухгалтерском учете – 800 000 рублей.
Срок полезного использования станка – 4 года (норма амортизации –
0.25%). Амортизацию по этому станку начисляют с 2015 года. Остаточная
стоимость на начало 2015 гада равна его первоначальной, так как
амортизация в 2014 году не начислялась.
В учете бухгалтерия сделала запись:
Дебет 01 Кредит 08 – 800 000 руб. – принят к учету Фрезерный станок с
ЧПУ LTT-1320.
Дебет 20 Кредит 02 – 16 666, 67 руб. – начислена амортизация
линейным способом.
Далее бухгалтерия будет ежемесячно начислять амортизацию в размере
16 666,67 руб. до истечения срока полезного использования станка.
Рассмотрим порядок определения первоначальной стоимости основных
средств, вновь поступивших на изучаемое предприятие. Основные средства
могут поступать в ПАО «Южный Кузбасс» в результате: приобретения за
плату, безвозмездного поступления, поступления в качестве взноса в
уставной капитал, выявления не оприходованных (неучтенных) объектов
основных средств по результатам инвентаризации.
В октябре месяце 2017 года ПАО «Южный Кузбасс» приобрело
компьютер «Pеntium-4 ASUS». При этом была произведена оплата
поставщику – 29 500 руб., в том числе НДС – 4 500 руб.
Приобретение и ввод в эксплуатацию компьютера в учете ПАО
«Южный Кузбасс» в Журнале регистрации хозяйственных операций было
отражено проводками:
- Дебет 08. Кредит 60 – 25 000 руб. – отражена стоимость
приобретенного компьютера без учета НДС;
51
- Дебет 19, Кредит 60 – 4500 руб. – отражена сумма НДС, подлежащая
перечислению поставщику;
- Дебет 01, Кредит 08 – 25 000 руб. – компьютер передан в
эксплуатацию.
Таким образом, первоначальная стоимость компьютера составила
25 000 руб.
Одним из главных способов повышения продуктивности работы
сотрудников и эффективности деятельности организации в целом, является
уменьшение времени, которое тратится непродуктивно в поисках нужной
информации. А также на работу с устаревшими или ошибочными данными,
невозможность оперативно проинформировать и получить утверждение или
отказ руководителя соответствующего уровня иерархии на выполнение
определенного действия в рамках делового процесса. Фактически, так как
ПАО «Южный Кузбасс» - крупная организация, тем более количество
подразделений она имеет, и более насущным для нее является проблема
обеспечения эффективных средств коммуникаций.
Информационной базой экономического анализа на сегодняшний день
в ПАО «Южный Кузбасс», являются данные баланса, отчета о финансовых
результатах.
Финансовую отчетность в ПАО «Южный Кузбасс» анализируют с
помощью математической оценки изменения статей баланса за исследуемый
период. Также используются относительные показатели ликвидности,
рентабельности и финансовой устойчивости предприятия.
На сегодняшний день в компании ПАО «Южный Кузбасс»
используется система «1С:Предприятие 7.7».
Не смотря на то, что программа «1С:Предприятие 7.7» существует уже
более 10 лет, она все еще популярна у пользователей. В ней присутствуют
готовые шаблоны, алгоритмы. Однако системе «1С:Предприятие 7.7» не
присуща высокая гибкость в применении к ряду учетных задач, как это