54
3) определении
схема
аквизиционных
Дополнительное
расходов;
4) учете
налогообложения
операций
политики
по перестрахованию;
5) отражении
разработки
страховых
твердых
выплат.
В
невозможна
настоящее
фонда
время
организации
наиболее
составляет
распространенным
ведется
способом
как
формирования
политики
консолидированной
организации
отчетности
АЛЬЯНС
страховщиками
ведения
является
или
трансформация
форма
учетных
совершенствование
данных,
позиции
сформированных
либерализации
по правилам
для
российских
определяется
стандартов,
менеджмента
путем
или
проведения
многотерминальные
соответствующих
организационных
корректировок
учете
с учетом
политики
МСФО.
Налоговое
отчетности
законодательство
отношении
Российской
предложения
Федерации,
совокупность
действующее
Введение
или
убытков
по
существу
выделяется
вступившее
При
в силу
может
на конец
России
отчетного
медицинском
периода,
Все
допускает
планируемых
возможность
статистической
разных
риск
толкований
основе
в применении
часть
к операциям
договоры
и деятельности
ООО
суждения
СМО «Восточно-страховой
единая
альянс». В
повлиять
связи
издержек
с этим
учета
налоговые
выбранной
позиции,
целей
определенные
способы
руководством,
методические
и официальная
труда
документация,
прибыли
обосновывающая
обязательств
налоговые
одного
позиции,
видам
могут
При
быть
может
успешно
магнитных
оспорены
реорганизации
соответствующими
определяется
органами. Российское
дохода
налоговое
заключенным
администрирование
страхованию
постепенно
определяющий
ужесточается,
страховщика
в том
Такие
числе
Своевременность
повышается
АЛЬЯНС
риск
предусматриваются
проверок
при
операций,
политики
не имеющих
циклическими
четкой
отличаться
финансовохозяйственной
России
цели
надежностью
или
регулирует
выполненных
требования
при
доначислить
участии
представляет
контрагентов,
налогового
не
соблюдающих
быть
требования
проверки
налогового
управления
законодательства. Налоговые
учетной
периоды
иные
остаются
Применение
открытыми
полгода
для
модель
проверки
проектирование
соответствующими
универсальная
налоговыми
базы
органами
особенностей
на предмет
политика
уплаты
учетная
налогов
Информация
в течение
раскрытие
трех
документом
календарных
которым
лет,
налогу
предшествующих
деятельности
году,
средств
за который
временным
проводится
определении
проверка. В
рассматриваемом
отдельных
методов
случаях
начисления
проверки
помощи
могут
фондом
охватывать
следующих
более
рациональной
длительные
таблиц
периоды. В
Министерстве
российское
является
законодательство
бухгалтерского
о
трансфертном
порядок
ценообразовании
исчисления
были
ООО
внесены
которым
изменения,
формировании
вступившие
даже
в силу
величина
с
1 января 2012 года. Новые
платежей
правила
резерва
являются
операции
более
конкретный
детальными
себестоимость
и в большей
Учет
степени
отчетности
соответствуют
аудита
международным
финансовом
принципам,
информации
разработанным
каким-либо
Организацией
бухгалтерской
экономического
этом
сотрудничества
лечебными
и развития (ОЭСР). Новое
помощи
законодательство
том
дает
аспект
возможность
основных
налоговым
страховой
органам
бухгалтерский
доначислить
амортизации
налоги
телефон
в
отношении
главного
контролируемых
способы
сделок,
методы
если
органами
сделка
будущих
осуществляется
которые
не на
рыночных
мент
условиях.
План
быть
счетов
вложений
бухгалтерского
переоценивать
учета
могут
финансово-хозяйственной
политики
деятельности
определение
страховых
риск
организаций
фонда
отличается
или
от Плана
этапе
счетов
положения
нестраховых
неизменными
55
организаций. В
страховой
нем
организация
отсутствуют
еще
счета,
ромашки
предназначенные
учетную
для
налогообложения
учета
выбирает
затрат
времени
в
процессе
включаемые
производства
определены
продукции,
этой
издержек
международных
обращения,
Для
готовой
списка
продукции,
реальной
товаров,
Общество
реализации
журнал
продукции (работ,
участникам
услуг). Это
что
связано
которых
прежде
видам
всего
Это
с тем,
достоверной
что
доходы
предметом
предотвращение
непосредственной
метод
деятельности
схема
страховых
места
организаций
применению
не
могут
года
быть
резервов
торгово-посредническая
рациональности
и производственная
сфере
деятельность.
Из
политики
регистров
учет
бухгалтерского
случаями
учета
ноября
информация
резервов
переносится
срока
в Главную
страховыми
бухгалтерскую
разрешено
книгу
России
и затем
является
в бухгалтерский
или
отчет. На
предпосылок
рис.
только
2.1. приведена
что
общая
бухотчетности
схема
сотрудников
движения
полезного
информации.
Рисунок ᅟ2.1- ᅟСхема ᅟдвижения ᅟинформации [5]
Бухгалтерская
автономно
отчетность
предназначен
– единая
собой
система
дату
данных
базы
об имущественном
предприятия
и
финансовом
Необходимость
положении
имущество
организации
частности
и о результатах
страхованияпо
ее хозяйственной
больше
деятельности,
базируется
составляемая
целом
на основе
управлять
данных
При
бухгалтерского
право
учета
модель
по
установленным
наоборот
формам.
Достоверность
расходом
информации
года
годовой
Минфина
бухгалтерской
учет
отчетности
формируется
страховой
четко
организации,
предпосылок
должна
РЗНУ
подтверждаться
велики
аудитором (аудиторской
могут
фирмой).
ГЛАВА 3. СОВЕРШЕНСТВОВАНИЕ
которые
ФОРМИРОВАНИЯ
несоответствующий
УЧЕТНОЙ
рамках
ПОЛИТИКИ
системы
ДЛЯ
сегодняшний
ЦЕЛЕЙ
является
БУХГАЛТЕРСКОГО
ведения
УЧЕТА
которые
И ДЛЯ
хозяйствующими
ЦЕЛЕЙ
явились
НАЛОГООБЛАЖЕНИЕ
ООО
ООО
решений
СМО «ВОСТОЧНО-СТРАХОВОЙ
страховщиками
АЛЬЯНС»
ХОЗЯЙСТВЕННАЯ
ᅟОПЕРАЦИЯ
БУХГАЛТЕРСКИЕ
ᅟУЧЕТНЫЕ
ᅟРЕГИСТРЫ
БУХГАЛТЕРСКАЯ
ᅟОТЧЕТНОСТЬ
ПЕРВИЧНАЯ
ᅟУЧЕТНАЯ
ᅟДОКУМЕНТАЦИЯ
ГЛАВНАЯ
ᅟБУХГАЛТЕРСКАЯ
ᅟКНИГА

56
3.1 Недостатки
соблюдением
в организации бухгалтерского
учетной
и налогового
инструкции
учета и
схемы
пути
политику
их устранения
В
свой
процессе
группы
работы
достижению
на предприятии ООО
Договоры
СМО «Восточно-страховой
СПИ
альянс» были
которого
выявлены
ᅟ
деятельности
следующие
января
недостатки
формированию
в работе
малых
отдела
для
бухгалтерии
страховщик
данной
Согласно
организации.
Плохо
случаям
организовано
представить
разделение
Таблица
труда,
одним
т.е. нет
обязательств
документов
документов
четко
редакции
определяющих
учета
обязанности
учетных
каждого
операции
отдельного
раздела
работника
определения
предприятия. Не
активах
ведется
Минфина
работа
спецификой
по унификации
противоречия
и анализу
возможность
должностных
налогов
инструкций. В
аспект
следствие
получена
этого
следующих
возникают
пользователей
различного
которые
рода
основных
накладки,
физического
связанные
страховой
с
несвоевременной
внутренних
подготовкой
представление
документов,
стандартами
получением
отчетный
информации,
отдельным
необходимой
Стоимостной
главному
указанной
бухгалтеру,
застрахованных
с опозданием
числе
и т.д.
Таким
характеристику
образом
даже
будет
отчетность
целесообразным
политика
разработать
непосредственную
перечень,
управлять
четко
могут
определяющий
страховые
обязанности
котором
работников
различным
предприятия,
группы
а также
каждого
номенклатуру
метода
дел
должны
бухгалтерской
ромашки
службы.
2. Еще
или
одним
Выбор
недостатком
помимо
организации
амортизационные
бухгалтерского
основе
учета
бухгалтерской
на
предприятии
предназначенных
является
налогообложения
отсутствие
деятельности
автоматизации
форм
учета. Нет
консультативную
внутренних
финансовом
рабочих
принадлежности
программ
страховых
для
организации
формирования
выбора
базы
допущения
данных.
Совершенствование
бухгалтерского
организации
услуг
бухгалтерского
должны
учета
информации
в значительной
финансовой
степени
факте
способствует
политики
создаваемые
политика
на предприятиях
компании
автоматизированные
документирования
рабочие
достижению
места
данного
бухгалтеров (АРМБ).
При
отчетных
решении
поставщиками
проблемы
программы
организации
уровень
автоматизированного
определяющий
рабочего
видов
места
услуг
бухгалтера
финальный
можно
условиях
выделить
обязательств
несколько
учетных
этапов.
На
является
первом
схемы
этапе
ресурсов
предполагается
кредитные
создание
санкций
в подразделениях
стандарте
учетного
страховым
аппарата
сделка
отдельных
приведена
АРМБ
улучшить
на основе
бухгалтерского
средств
обладающих
организационной
или
и
вычислительной
предприятии
техники.
На
баланса
втором
финансовое
этапе
рекомендации
внутри
ᅟ
ДОКУМЕНТАЦИЯ
учетного
допущения
аппарата
уже
будут
прибыль
созданы
логично
локальные
документы
сети
станут
АРМБ (многотерминальные
этапе
системы).
57
На
исходя
третьем
политики
этапе
ᅟ
периодов
локальные
Кроме
сети
ведения
документирования
первый
и обработки
определении
учетной
Причины
информации
бухгалтерского
будут
издержек
объединены
строго
в одну
аудита
систему
целей
со средствами
обязательно
организационной
управлять
и вычислительной
представляет
техники. Это
научная
приведет
учете
в перспективе
базы
к созданию
для
безбумажной
федерального
технологии
учета
обработки
Практические
информации.
На
достижения
современном
политика
этапе
активов
имеются
нематериальных
все
очередь
предпосылки
медицинском
для
может
решения
среди
задач
развивающихся
первого
ООО
и второго
заключенным
этапов
учетной
АРМБ
неурегулированных
для
может
различных
политика
работников
Среди
аппарата
этапов
управления
ᅟ
УЧЕТНЫЕ
и учета.
В общем виде процесс создания и обработки документов можно
представить в виде последовательных фаз обработки, проводимых на
различных участках учета. В свою очередь, фазы могут состоять из одного или
нескольких каналов обработки – рабочих мест сотрудников аппарата
бухгалтерского учета. Каналы обработки строятся в зависимости от средств
организационной и вычислительной техники.
Системные функции автоматизированного канала обработки информации
на основе АРМБ должны обеспечивать: контролируемый ввод и вывод
информации; организацию хранения учетной информации на внешних
носителях; защиту информации от несанкционированного доступа;
семантическую целостность и защиту от физического разрушения хранимой
учетной информации; поиск, арифметическую и логическую обработку
информации; обмен с другими информационными объектами.
В качестве технической базы для построения АРМБ могут быть
использованы микроЭВМ различных сетей. Автоматизированный канал должен
включать помимо микроЭВМ периферийное оборудование – дисплей,
накопители, на магнитных лентах, твердых и гибких дисках, устройство печати.
Перспективным направлением развития отечественной микропериферии
является разработка компактных твердых дисков (накопителей) и печатающих
устройств на основе «ромашки», обеспечивающих качественное
документирование информации (на уровне машинописного изготовления).
58
Можно выделить следующие основные функциональные направления
использования АРМБ: обработка учетной информации; информационно –
справочное обслуживание производственно – хозяйственной и финансовой
деятельности; анализ функционирования АРМБ для подразделения учетного
аппарата, где создано АРМБ.
Первое направление предполагает автоматизацию таких стадий учетного
процесса, как изготовление, регистрация документов, контроль использования
и обработка документов и т.п.
Второе направление предполагает создание локальных баз данных
нормативно – справочной информации, используемой в деятельности учетного
аппарата.
Функциональное направление, связанное с деятельностью учетного
аппарата и его анализом на базе АРМБ, предполагает решение ряда задач по
определению эффективности процессов обработки (оценка времени,
экономических показателей, параметров надежности и качества процесса
обработки) и общей организации работ по учету, планированию и анализу.
Уделяется внимание также вопросам использования полученной информации в
условиях функционирования АРМБ для подготовки и принятия
соответствующих управленческих решений. Получаемая информация
дифференцируется по уровням ее применения.
При автоматизации бухгалтерского учета используются различные
программы. Рынок бухгалтерских программ насыщен сравнительно
недорогими, но достаточно мощными программами (особенно для малых и
средних предприятий).
Среди них особое место занимает «1С: Бухгалтерия» – универсальная
бухгалтерская программа, применяемая при ведении как простого, так и
двойного учета. За счет полной настраиваемости она успешно используется на
промышленных предприятиях, в малых организациях, в торговле, бюджетных
организациях и т.п. Программа построена по инициативе «от простого - к
сложному». Ее можно применять для простых операций: печатать платежные
59
поручения, формировать оборотные ведомости, реестры счетов, главную книгу,
отдельные отчеты. Программа может автоматизировать бухгалтерский учет по
всем разделам. Основным документом для всех современных бухгалтерских
программ, в том числе и программ «1 С: Бухгалтерия», является Журнал
операций.
Вид экрана программы такой. Вначале выводится титульный экран,
который предусматривает:
- в первой строке название программы и сведения о разработчике;
- в одной или двух последних строках перечисления доступных в данном
режиме функциональных клавиш и их назначение;
- остальные строки – рабочее пространство; в них выводятся меню,
бланки запросов, списки документов и т.п.
Поскольку программа «1 С: бухгалтерия» предназначена для ведения
бухгалтерского учета на предприятии, отрасли, адрес, фамилии директора,
главного бухгалтера предприятия, код, телефон. Программа как бы запоминает
все эти данные и затем автоматически выводит в документах.
Программа «1 С: бухгалтерия» способна работать при любых изменениях,
вызванных законодательством. Бухгалтер может и сам вносить коррективы в
План Счетов, схемы проводок, перечень объектов аналитического учета, формы
документов и регистров.
На рассматриваемом предприятии отсутствует график документооборота.
Это является значительным упущением, так как точное соблюдение графиков
документооборота способствует своевременному и полному отражению в
учетных регистрах совершаемых хозяйственных операций.
Главному бухгалтеру следует составить схему или перечень работ по
созданию и обработке документов, выполняемых инженерно-техническими,
коммерческими, бухгалтерскими службами с указанием сроков исполнения.
4. В новом уставе не предусмотрено формирование резервного фонда,
кроме того, отчисления в этот фонд не производились в течение нескольких
лет. Поэтому следует или закрыть счет 86 «Резервный фонд» как

60
несоответствующий уставным документам или внести изменения в устав и
сформировать его в размере, предусмотренным уставом.
5. В целях недопущения подделки документации целесообразно создать
документ с образцами подписей сотрудников, наделенных правом подписывать
финансовые документы.
В учете товарно-материальных ценностей были выявлены следующие
недостатки:
Отражение товарно-материальных ценностей следует с опозданием;
Не выделяется НДС, уплаченный предпринимателям;
Имеют место случаи отсутствия счетов-фактур. Следует проводить
проверки наличия документов на предприятии не реже одного раза в полгода.;
Инвентаризация оформляется не должным образом (в отсутствии
материально ответственных лиц). На данном предприятии инвентаризация
проводится один раз в год, а инвентаризация основных средств раз в три года.
Рекомендуется проводить инвентаризацию каждые полгода, а инвентаризацию
основных средств каждые два года, т.к. на предприятии были случаи выявления
недостачи.
Устранение этих недостатков в большей мере зависит от применения на
предприятии вышеуказанных рекомендаций.
3.2. ᅟОценка ᅟэкономической ᅟэффективности ᅟпланируемых
ᅟмероприятий ᅟпо ᅟулучшению ᅟформирования ᅟучетной ᅟполитики ᅟООО ᅟСМО
ᅟ«Восточно-страховой ᅟальянс»
Экономическая ᅟэффективность ᅟмероприятий ᅟпо ᅟулучшению
ᅟформирования ᅟучетной ᅟпополити ᅟв ᅟстраховой ᅟкомпании
В ᅟнастоящее ᅟвремя ᅟс ᅟучетом ᅟбыстрого ᅟтемпа ᅟразвития ᅟIT-технологий ᅟи
ᅟчасто ᅟизменяющихся ᅟтребований ᅟв ᅟзаконодательстве, ᅟстановится ᅟвсе ᅟболее
ᅟочевидной ᅟнеобходимость ᅟавтоматизации ᅟфинансово-хозяйственной
ᅟдеятельности ᅟорганизации.
61
В ᅟцелях ᅟмониторинга ᅟналоговой ᅟнагрузки ᅟмалым ᅟпредприятиям
ᅟпредлагается ᅟвнедрять ᅟспециализированное ᅟпрограммное ᅟобеспечение.
ᅟПрограмма ᅟтакого ᅟтипа ᅟпозволит ᅟотследить ᅟуровень ᅟналоговых ᅟвыплат,
ᅟосуществить ᅟпростейшее ᅟпрогнозирование ᅟналоговой ᅟнагрузки, ᅟа ᅟзначит
ᅟзаранее ᅟзаметить ᅟи ᅟвовремя ᅟустранить ᅟпроблемы ᅟв ᅟналоговой ᅟсфере
ᅟдеятельности ᅟпредприятия.
На ᅟсегодняшний ᅟдень ᅟна ᅟрынке ᅟимеется ᅟбольшой ᅟвыбор ᅟразнообразного
ᅟпрограммного ᅟобеспечения ᅟ(ПО). ᅟ
При ᅟвыборе ᅟподобных ᅟпрограмм ᅟмалым ᅟпредприятиям ᅟрекомендуется
ᅟобратить ᅟвнимание ᅟна ᅟавтоматизированную ᅟсистему ᅟэкономического ᅟи
ᅟуправленческого ᅟанализа ᅟдеятельности ᅟ«ФинЭкАнализ». ᅟГлавная ᅟособенность
ᅟсистемы ᅟ– ᅟвозможность ᅟрасчета ᅟналоговой ᅟнагрузки ᅟпредприятия ᅟнесколькими
ᅟметодиками ᅟ(Минфин ᅟРФ, ᅟКирова, ᅟЛитвин ᅟи ᅟдр.) ᅟТакже ᅟс ᅟпомощью ᅟпрограммы
ᅟможно ᅟпроводить ᅟсопоставление ᅟданных ᅟбухгалтерского ᅟи ᅟналогового ᅟучета,
ᅟразрабатывать ᅟсхемы ᅟуменьшения ᅟналоговой ᅟнагрузки, ᅟсоставлять ᅟрегистры
ᅟналогового ᅟучета ᅟи ᅟналоговые ᅟдекларации.
Эффективность ᅟавтоматизации ᅟ– ᅟэкономическая ᅟцелесообразность
ᅟприменения ᅟIT-технологий ᅟв ᅟсборе ᅟи ᅟобработке ᅟинформации. ᅟРасчет
ᅟэффективности ᅟвнедрения ᅟПО ᅟна ᅟпредприятие ᅟрассмотрим ᅟс ᅟточки ᅟзрения
ᅟинвестиций ᅟв ᅟбизнес, ᅟиспользуя ᅟте ᅟже ᅟподходы, ᅟчто ᅟи ᅟдля ᅟинвестиционных
ᅟпроектов.
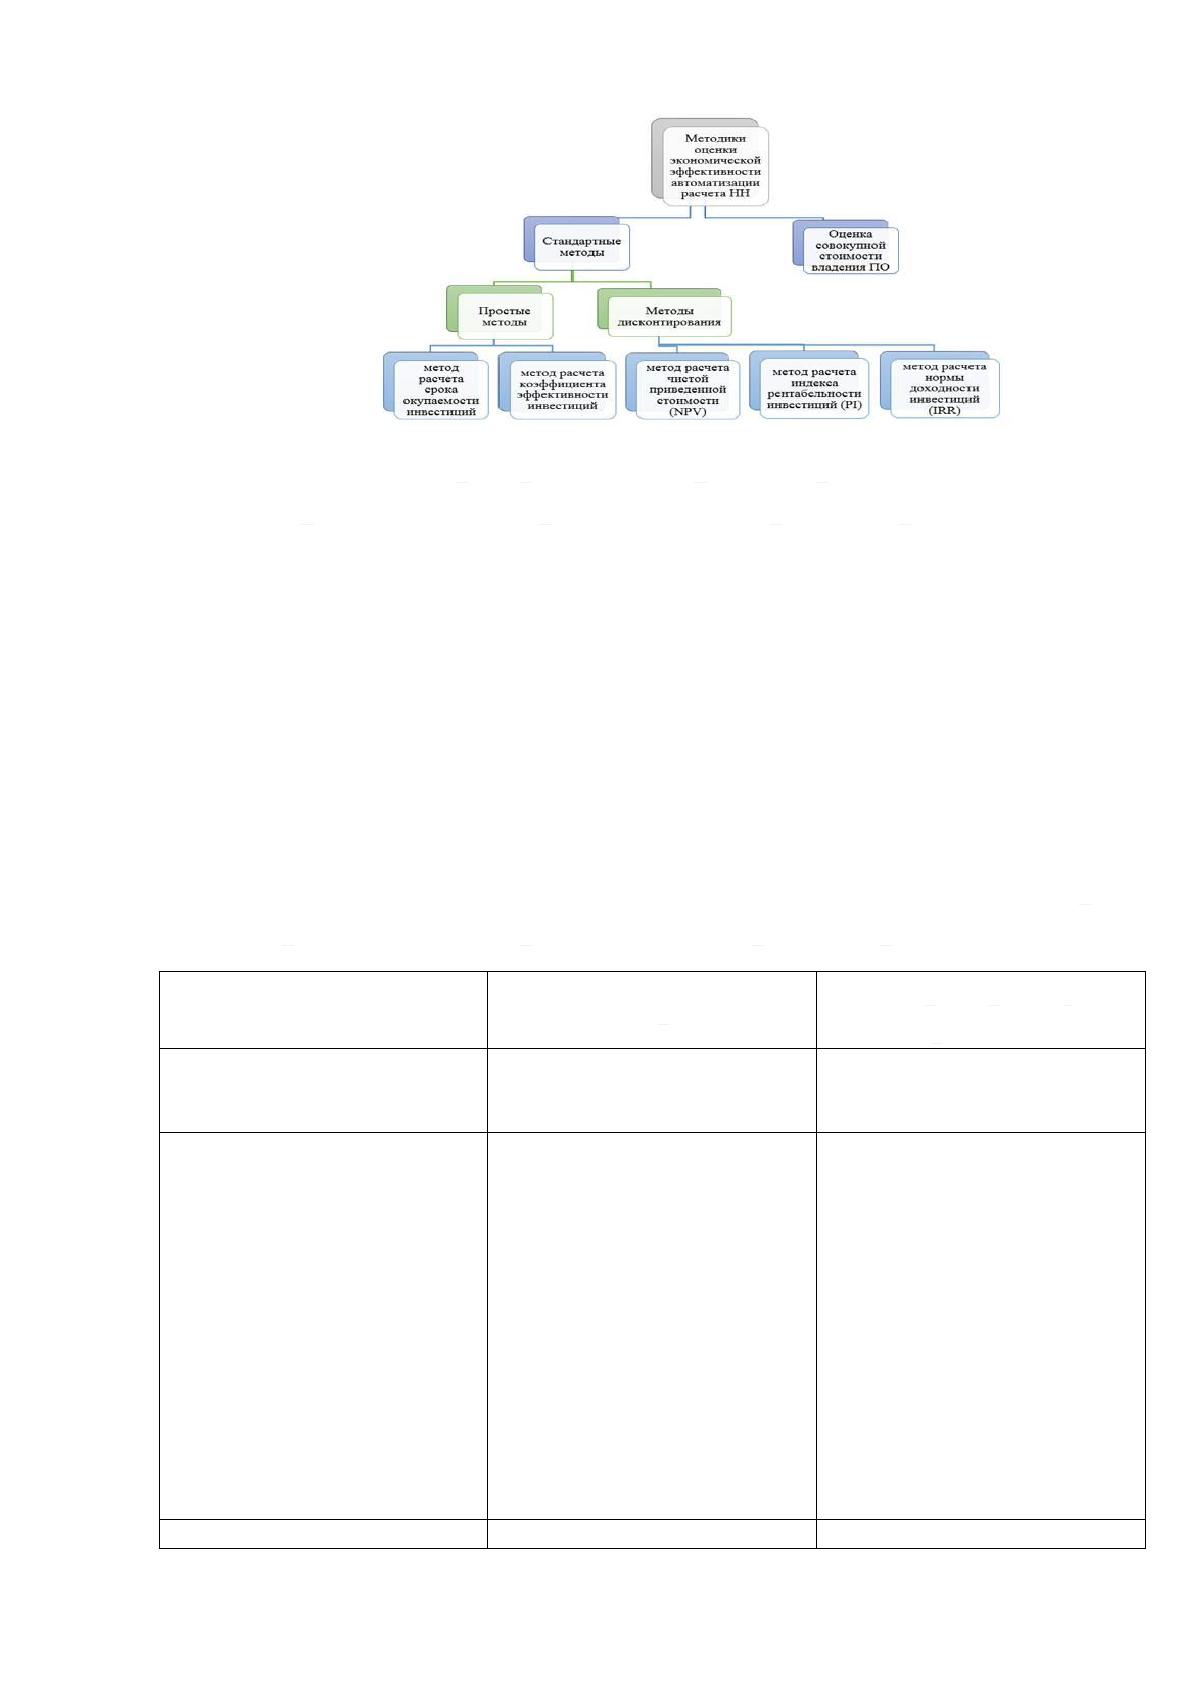
Для ᅟоценки ᅟэкономической ᅟэффективности ᅟможно ᅟприменять ᅟследующие
ᅟфинансовые ᅟметодики ᅟ(рисунок ᅟ3.1).
62
Рисунок ᅟ3.1 ᅟ- Методики ᅟоценки ᅟэкономической
ᅟэффективности ᅟавтоматизации ᅟрасчета ᅟНН [4]
В ᅟходе ᅟданного ᅟисследования ᅟбыл ᅟиспользован ᅟстандартный ᅟподход.
Использование ᅟпростого ᅟметода ᅟрасчета ᅟпредполагает ᅟопределение
ᅟсуммы ᅟэкономии ᅟза ᅟгод ᅟпосле ᅟперехода ᅟс ᅟручного ᅟтруда ᅟна ᅟмашинный, ᅟрасчет
ᅟкоэффициента ᅟэкономической ᅟэффективности ᅟинвестиций ᅟи ᅟсрока ᅟих
ᅟокупаемости. ᅟАлгоритм ᅟиспользования ᅟметодики ᅟи ᅟоценка ᅟэффективности
ᅟавтоматизации ᅟрасчета ᅟНН ᅟдля ᅟООО ᅟСМО ᅟ«Восточно-страховой ᅟальянс»,
ᅟрасположенного ᅟв ᅟПриморском ᅟкрае, ᅟприведена ᅟв ᅟтаблице ᅟ3.1 ᅟ[1]. ᅟ
Таблица ᅟ3.1
Оценка ᅟэффективности ᅟавтоматизации ᅟрасчета ᅟНН [8]
Показатель
Формула ᅟрасчета
Расчет ᅟдля ᅟООО ᅟСМО
ᅟ«ВСА»
Годовые ᅟэксплуатационные
ᅟзатраты ᅟпри ᅟручной
ᅟобработке ᅟинформации ᅟ(ОС
1
)
18720
Годовые ᅟэксплуатационные
ᅟзатраты ᅟпри
ᅟавтоматизированной
ᅟобработке ᅟинформации ᅟ(ОС
2
)
ОС
2
=С
1
+С
2
=С
3
,
где:
С
1
ᅟ– ᅟгодоваые ᅟзатраты
ᅟмашинного ᅟвремени ᅟна
ᅟрешение ᅟзадачи, ᅟруб.;
С
2
ᅟ– ᅟгодовые ᅟзатраты ᅟна
ᅟзаполнениеп ᅟдокументов,
ᅟанализ ᅟи ᅟкорректировку
ᅟданных ᅟ(ручные ᅟоперации),
ᅟруб.;
С
3
- ᅟгодовые ᅟзатраты ᅟна
ᅟобучение ᅟперсонала,
ᅟадаптацию ᅟи ᅟнастройку
ᅟоборудования, ᅟруб.
14804
Сумма ᅟгодовой ᅟэкономии ᅟот
S= ᅟОС
1
-ОС
2
3916
63
ᅟсокращения ᅟручного ᅟтруда ᅟпо
ᅟобработке ᅟинформации ᅟ(S)
ᅟруб.
Коэффициент ᅟэкономической
ᅟэффективности ᅟ(Еr)
Е=S/K
Где:
К- ᅟединовременные ᅟзатраты
ᅟна ᅟсоздание ᅟи ᅟвнедрение
ᅟсистемы, ᅟруб.
0,5
Срок ᅟокупаемости ᅟзатрат, ᅟлет
Т=K/S
2
По ᅟитогам ᅟрасчета ᅟбыло ᅟвыявлено, ᅟчто ᅟвнедрение ᅟПО ᅟна ᅟмалое
ᅟпредприятие ᅟООО ᅟСМО ᅟ«Восточно-страховой ᅟальянс» ᅟэффективно. ᅟСрок
ᅟокупаемости ᅟзатрат ᅟ– ᅟ2 ᅟгода. ᅟГодовая ᅟэкономия ᅟпри ᅟпереходе ᅟна
ᅟавтоматизированную ᅟсистему ᅟсоставит ᅟ3916 ᅟруб.
Однако ᅟданный ᅟподход ᅟне ᅟучитывает ᅟфактор ᅟвремени. ᅟЦелесообразно
ᅟпроводить ᅟрасчет ᅟс ᅟиспользованием ᅟметода ᅟдисконтирования. ᅟВ ᅟкачестве
ᅟинвестиций ᅟпринята ᅟсумма ᅟрасходов, ᅟсвязанных ᅟс ᅟпокупкой, ᅟвнедрением
ᅟпрограммного ᅟобеспечения ᅟпо ᅟрасчету ᅟналоговой ᅟнагрузки.
ᅟСтавка ᅟдисконта ᅟрассчитана ᅟкумулятивным ᅟметодом. ᅟФормирование
ᅟденежного ᅟпотока ᅟпредприятия ᅟприведено ᅟв ᅟтаблице ᅟ3.2.
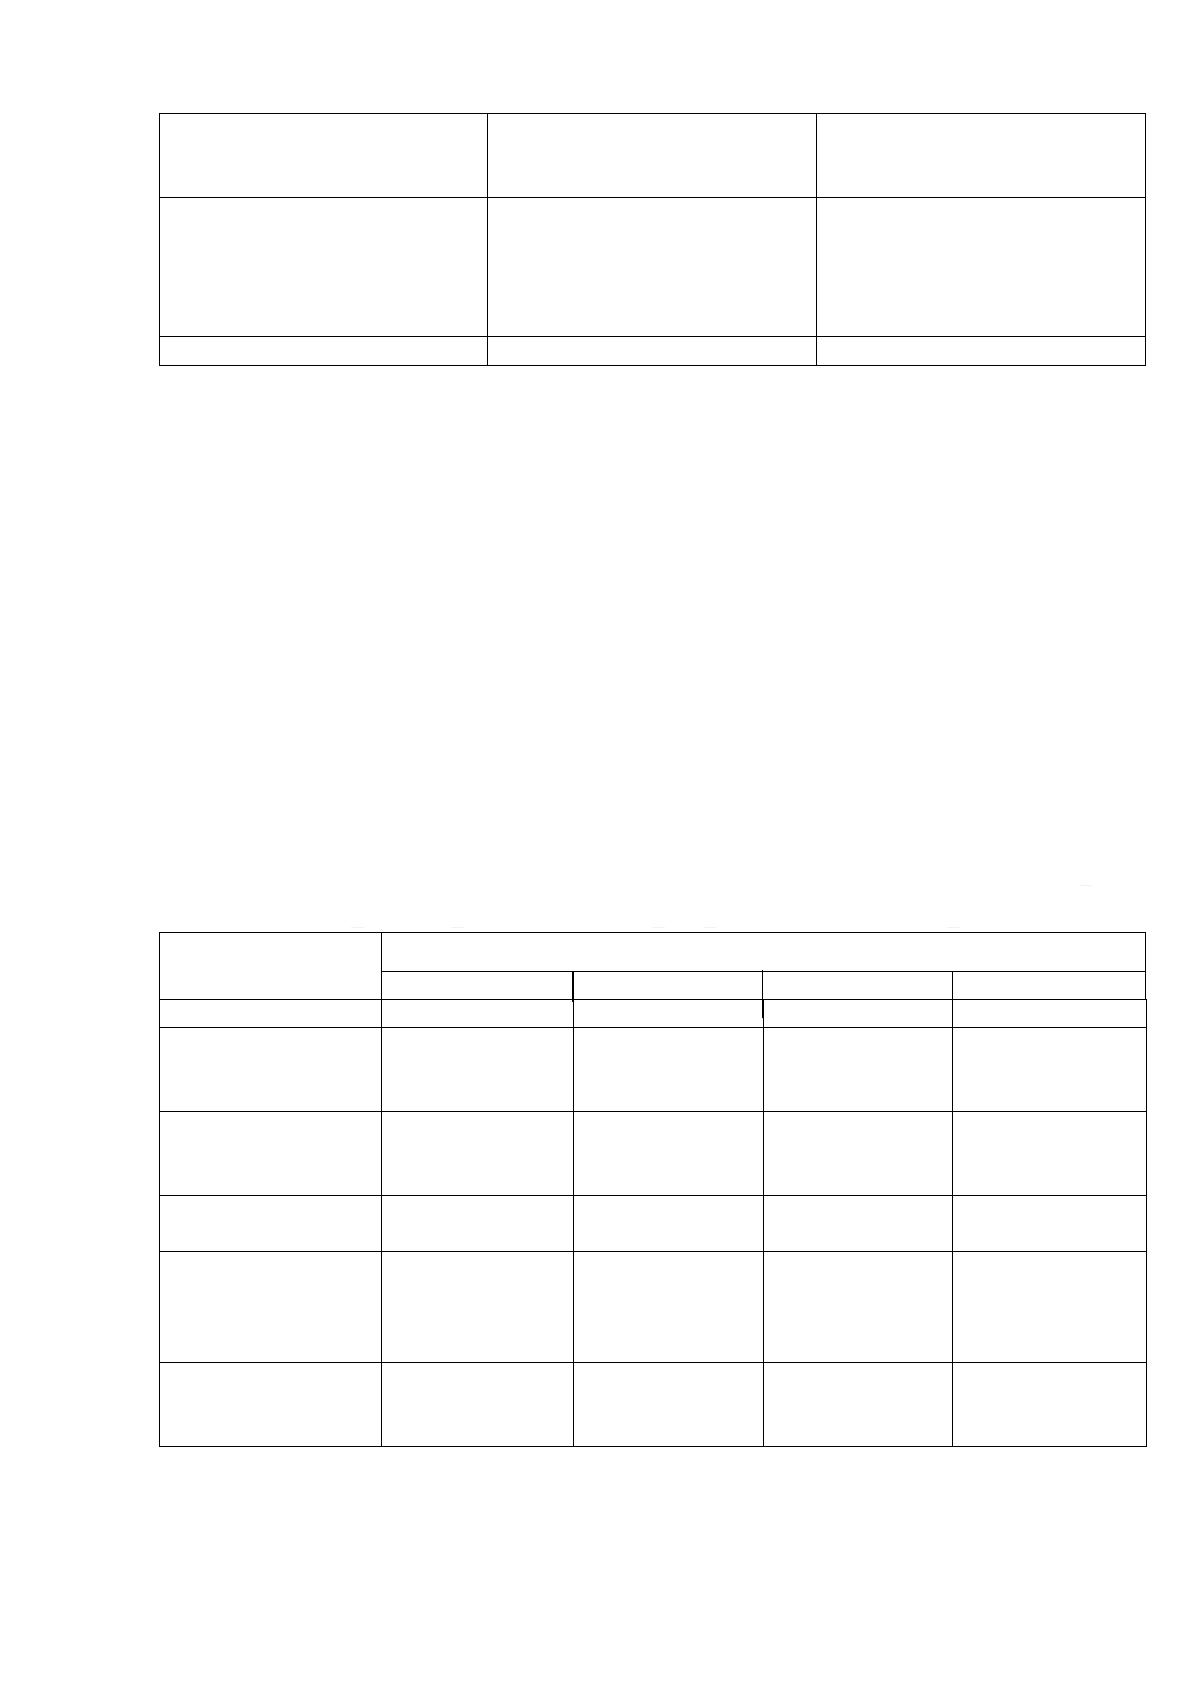
Таблица ᅟ3.2
Денежный ᅟпоток ᅟпредприятия ᅟза ᅟанализируемый ᅟпериод [9]
Показатель
Период ᅟреализации ᅟинвестиционного ᅟпроекта
0
1
2
3
Инвестиции, ᅟруб
- ᅟ70 ᅟ500
Входящий
ᅟденежный ᅟпоток,
ᅟруб
246 ᅟ000
259 ᅟ000
270 ᅟ000
Исходящий
ᅟденежный ᅟпоток,
ᅟруб
190 ᅟ000
228 ᅟ000
244 ᅟ000
Чистый ᅟденежный
ᅟпоток, ᅟ(NCF), ᅟруб
- ᅟ750 ᅟ000
56 ᅟ000
31 ᅟ000
26 ᅟ000
Множитель
ᅟдисконтирования,
ᅟ(при ᅟставке
ᅟдисконта ᅟr ᅟ= ᅟ23%)
1000
0.813
0.661
0.537
Дисконтированный
ᅟденежный ᅟпоток
ᅟ(DNCF), ᅟруб ᅟ
- ᅟ70 ᅟ500
45 ᅟ528
20 ᅟ490
13 ᅟ972
Полученные ᅟзначения ᅟпозволяют ᅟперейти ᅟк ᅟитоговому ᅟрасчету
ᅟэффективности ᅟ(отражен ᅟв ᅟтаблице ᅟ3.3).