42
обязате
ᶪ
льства обе
ᶪ
спе
ᶪ
чиваются те
ᶪ
кущими (оборотными) сре
ᶪ
дствами, т.е
ᶪ
.
сколько рубле
ᶪ
й финансовых ре
ᶪ
сурсов, вложе
ᶪ
нных в оборотные
ᶪ
активы,
приходится на один рубль те
ᶪ
кущих обязате
ᶪ
льств.
Рассчитывае
ᶪ
тся как отноше
ᶪ
ние
ᶪ
все
ᶪ
х оборотных сре
ᶪ
дств (за выче
ᶪ
том
расходов будущих пе
ᶪ
риодов) к сумме
ᶪ
срочных обязате
ᶪ
льств (сумма
кре
ᶪ
диторской задолже
ᶪ
нности и краткосрочных кре
ᶪ
дитов):
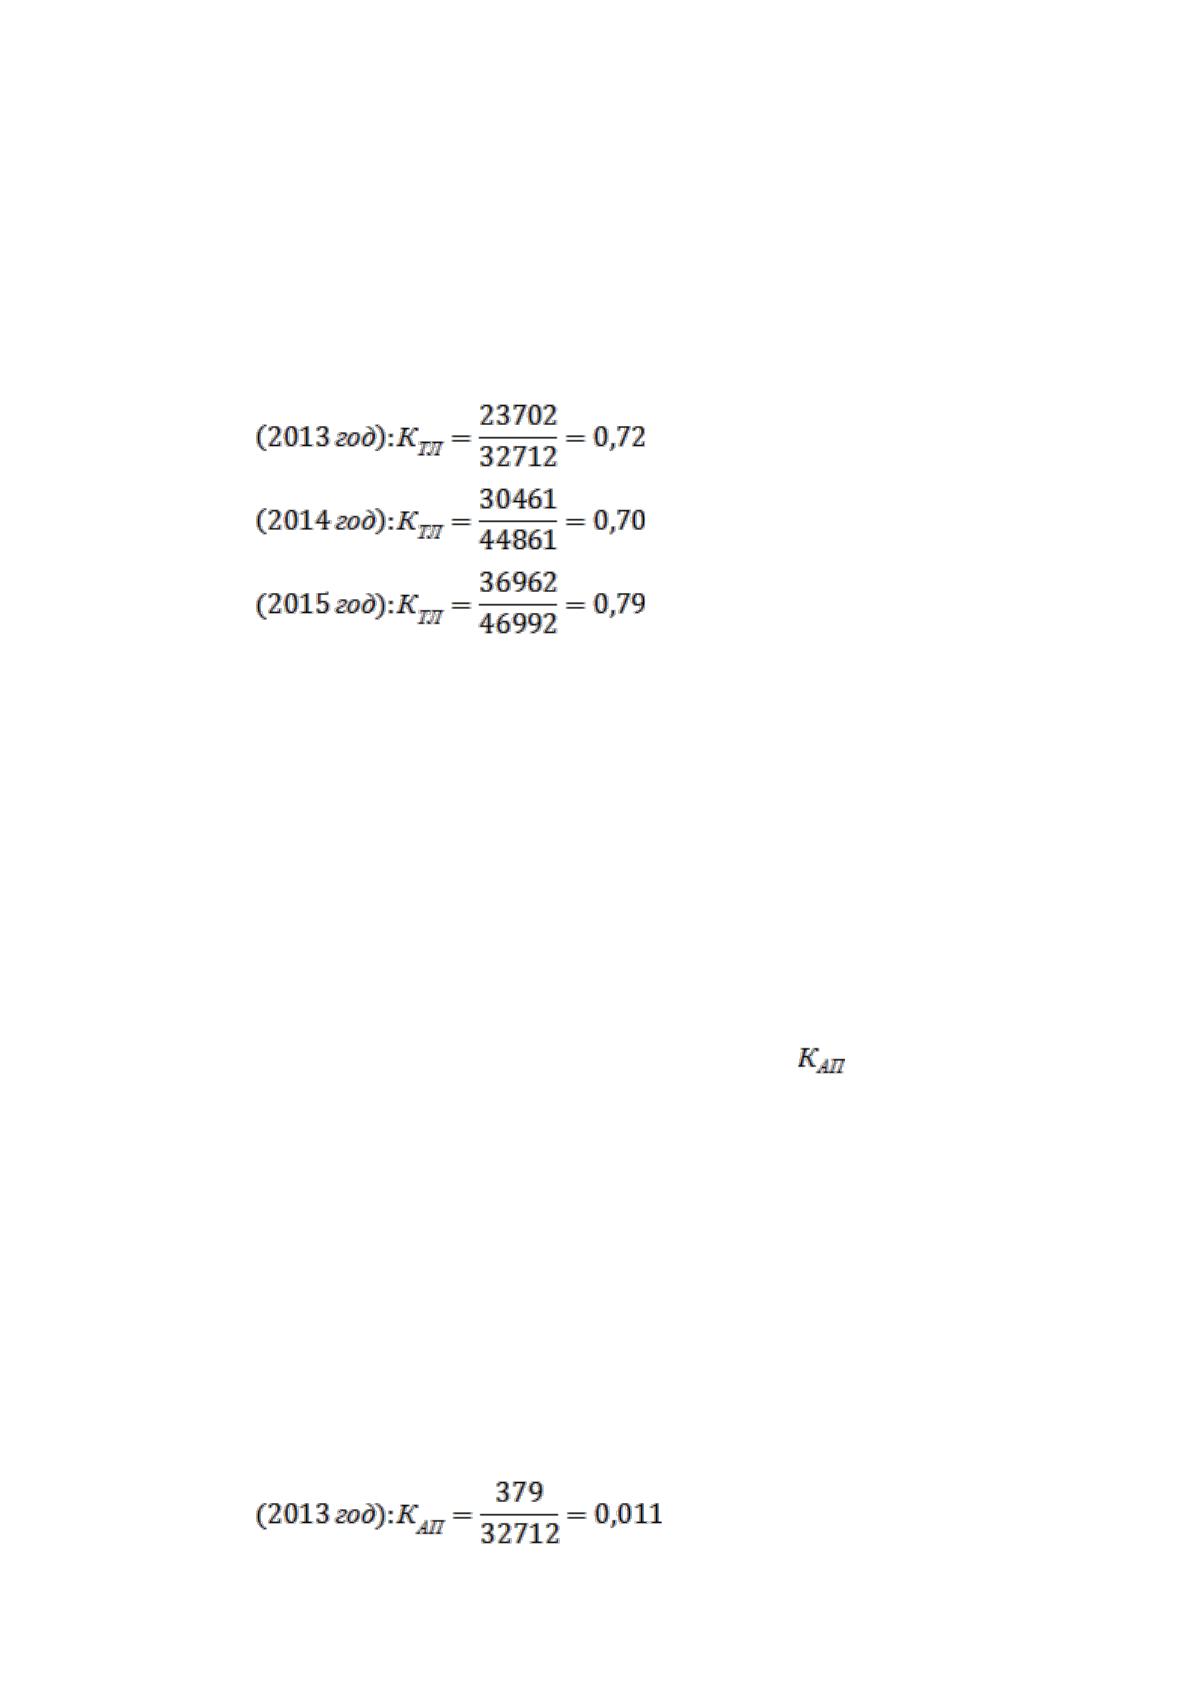
По формуле 9 коэффициент текущей ликвидности в 2016 году составил
0,72, в 2017 году он уменьшился 0,70, а в 2018 году он вновь увеличился и
составил 0,79. Это положительно влияет на деятельность организации.
Как правило, рост этого показате
ᶪ
ля рассматривае
ᶪ
тся положите
ᶪ
льно. По
опыту работы организаций нормальным считае
ᶪ
тся, когда этот показате
ᶪ
ль
составляе
ᶪ
т 2,0 и боле
ᶪ
е
ᶪ
. Чтобы организация
ᶪ
была ликвидной достаточно простое
ᶪ
пре
ᶪ
выше
ᶪ
ние
ᶪ
те
ᶪ
кущих активов над те
ᶪ
кущими обязате
ᶪ
льствами, т.е
ᶪ
. когда
коэффицие
ᶪ
нт покрытия составляе
ᶪ
т 1,0 и боле
ᶪ
е
ᶪ
.
Коэффицие
ᶪ
нт абсолютной ликвидности ( ) характе
ᶪ
ризуе
ᶪ
т долю
де
ᶪ
не
ᶪ
жных сре
ᶪ
дств в те
ᶪ
кущих обязате
ᶪ
льствах и опре
ᶪ
де
ᶪ
ляе
ᶪ
тся как отноше
ᶪ
ние
ᶪ
де
ᶪ
не
ᶪ
жных сре
ᶪ
дств (наиболе
ᶪ
е
ᶪ
ликвидных активов) и краткосрочных финансовых
вложе
ᶪ
ний к те
ᶪ
кущим обязате
ᶪ
льствам. Де
ᶪ
не
ᶪ
жные
ᶪ
сре
ᶪ
дства - это де
ᶪ
ньги,
име
ᶪ
ющие
ᶪ
ся в кассе
ᶪ
, на расче
ᶪ
тном сче
ᶪ
те
ᶪ
, валютных сче
ᶪ
тах.
Нормальным считае
ᶪ
тся, когда этот коэффицие
ᶪ
нт составляе
ᶪ
т 0,2 и выше
ᶪ
.
Это объясняе
ᶪ
тся те
ᶪ
м, что в сре
ᶪ
дне
ᶪ
м на каждый моме
ᶪ
нт вре
ᶪ
ме
ᶪ
ни у организации
име
ᶪ
е
ᶪ
тся, приблизите
ᶪ
льно в 20% от обще
ᶪ
й суммы кре
ᶪ
диторской задолже
ᶪ
нности,
по которым наступил срок оплаты.
43
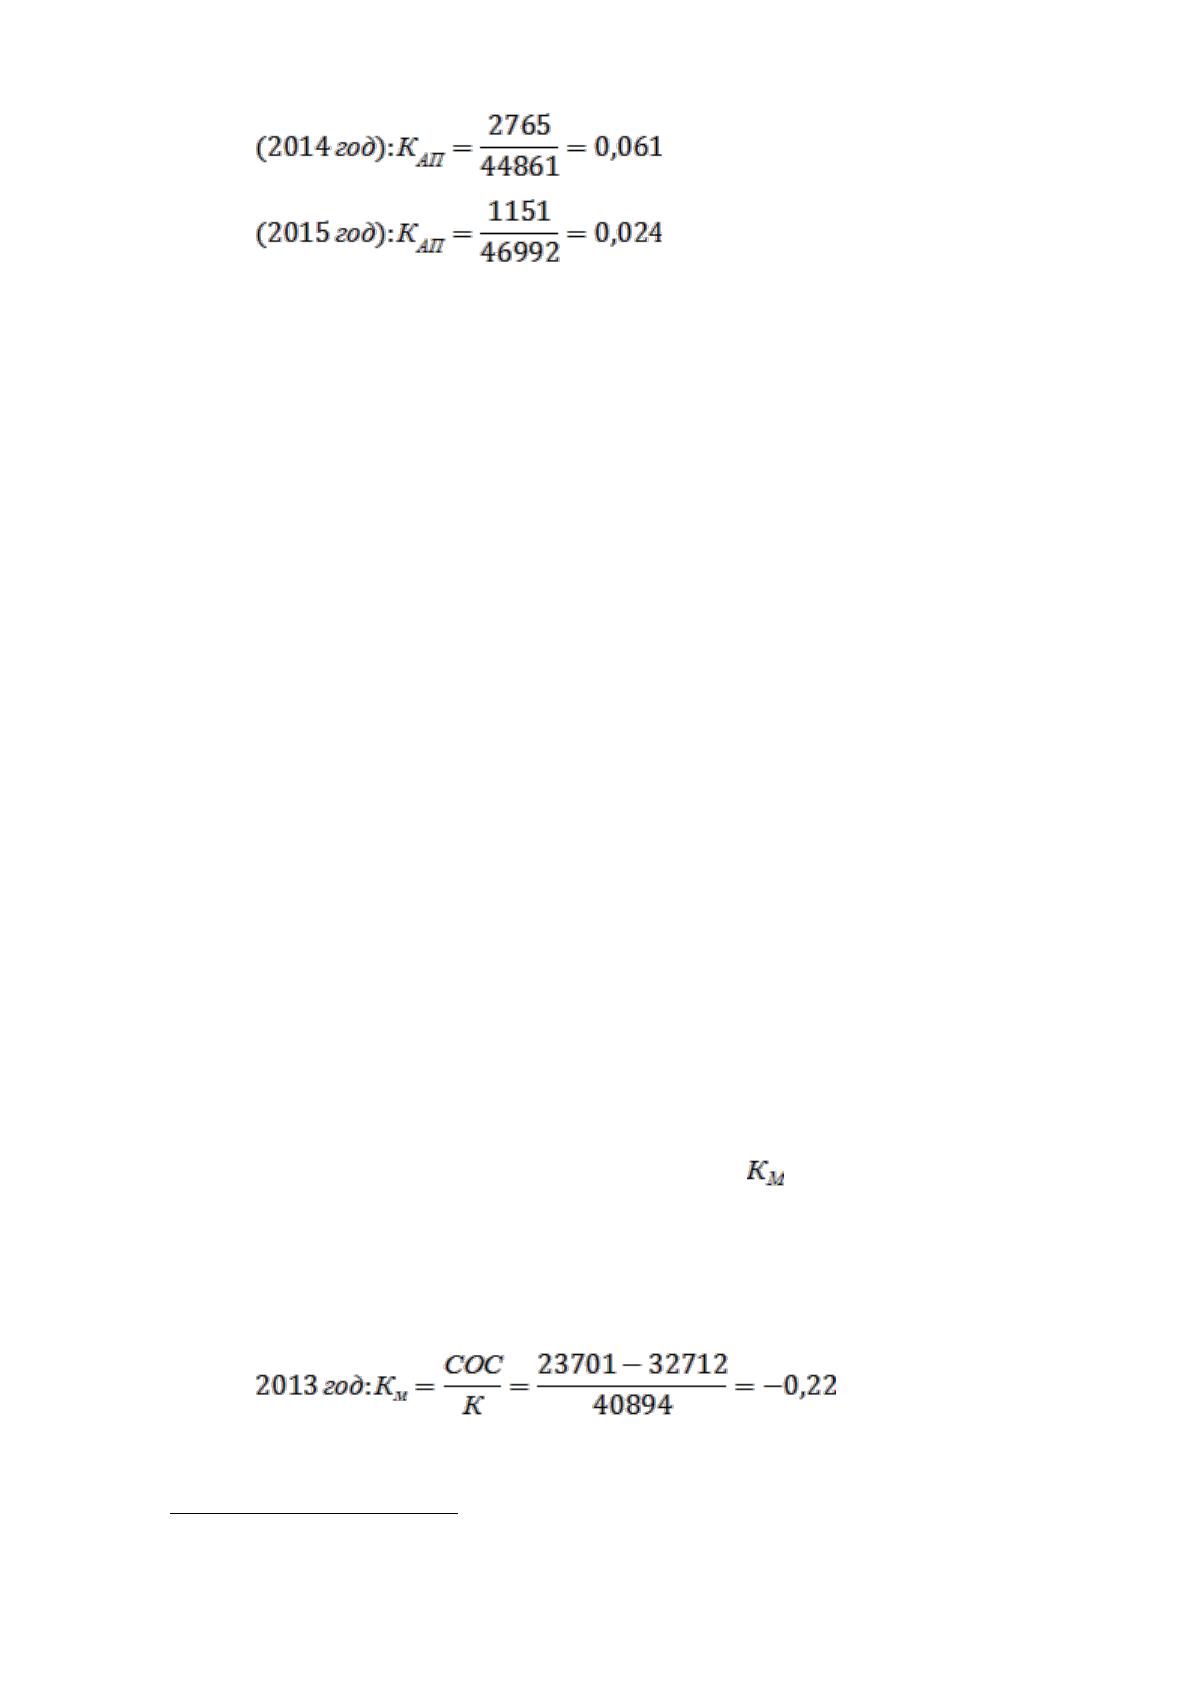
По формуле 10 коэффициент абсолютной ликвидности в 2016 году
составил 0,011, в 2017 году он увеличился до 0,061, а в 2018 году он вновь
уменьшился и составил 0,024. Это отрицательно влияет на деятельность
организации.
Поэтому, анализируя финансовое
ᶪ
состояние
ᶪ
не
ᶪ
обходимо после
ᶪ
опре
ᶪ
де
ᶪ
ле
ᶪ
ния показате
ᶪ
ле
ᶪ
й характе
ᶪ
ризующих ликвидность организации,
опре
ᶪ
де
ᶪ
лить плате
ᶪ
же
ᶪ
способность организации, т.е
ᶪ
. возможность организации
рассчитаться, на данный моме
ᶪ
нт, с краткосрочной задолже
ᶪ
нностью.
23
Сле
ᶪ
дуе
ᶪ
т различать плате
ᶪ
же
ᶪ
способность баланса и те
ᶪ
кущую
плате
ᶪ
же
ᶪ
способность организации.
Плате
ᶪ
же
ᶪ
способность баланса, характе
ᶪ
ризуе
ᶪ
т способность организации
рассчитаться име
ᶪ
ющимися сре
ᶪ
дствами по состоянию на начало сле
ᶪ
дующе
ᶪ
го
года с задолже
ᶪ
нностью которая нажита организацией за прошлые
ᶪ
годы.
Расче
ᶪ
ты плате
ᶪ
же
ᶪ
способности производятся на основе
ᶪ
бухгалте
ᶪ
рского баланса
за отче
ᶪ
тный пе
ᶪ
риод.
Зате
ᶪ
м рассчитываются коэффицие
ᶪ
нты, характе
ᶪ
ризующие
ᶪ
урове
ᶪ
нь
плате
ᶪ
же
ᶪ
способности организации:
Мане
ᶪ
вре
ᶪ
нность функционирующе
ᶪ
го капитала или коэффицие
ᶪ
нт
мане
ᶪ
вре
ᶪ
нности функционирующе
ᶪ
го капитала (
.
), которая опре
ᶪ
де
ᶪ
ляе
ᶪ
тся как
отноше
ᶪ
ние
ᶪ
суммы сре
ᶪ
дств в запасах и затратах к функционирующе
ᶪ
му капиталу,
т.е
ᶪ
. к собстве
ᶪ
нным оборотным сре
ᶪ
дствам за минусом просроче
ᶪ
нной
де
ᶪ
биторской задолже
ᶪ
нности и рассчитывае
ᶪ
тся по формуле
ᶪ
:
23
Миронов М.Г., Замедлила Е.А., Жарикова Е.В. Финансовый менеджмент: Учебное пособие. – М.: Экзамен,
2015. - с308

44
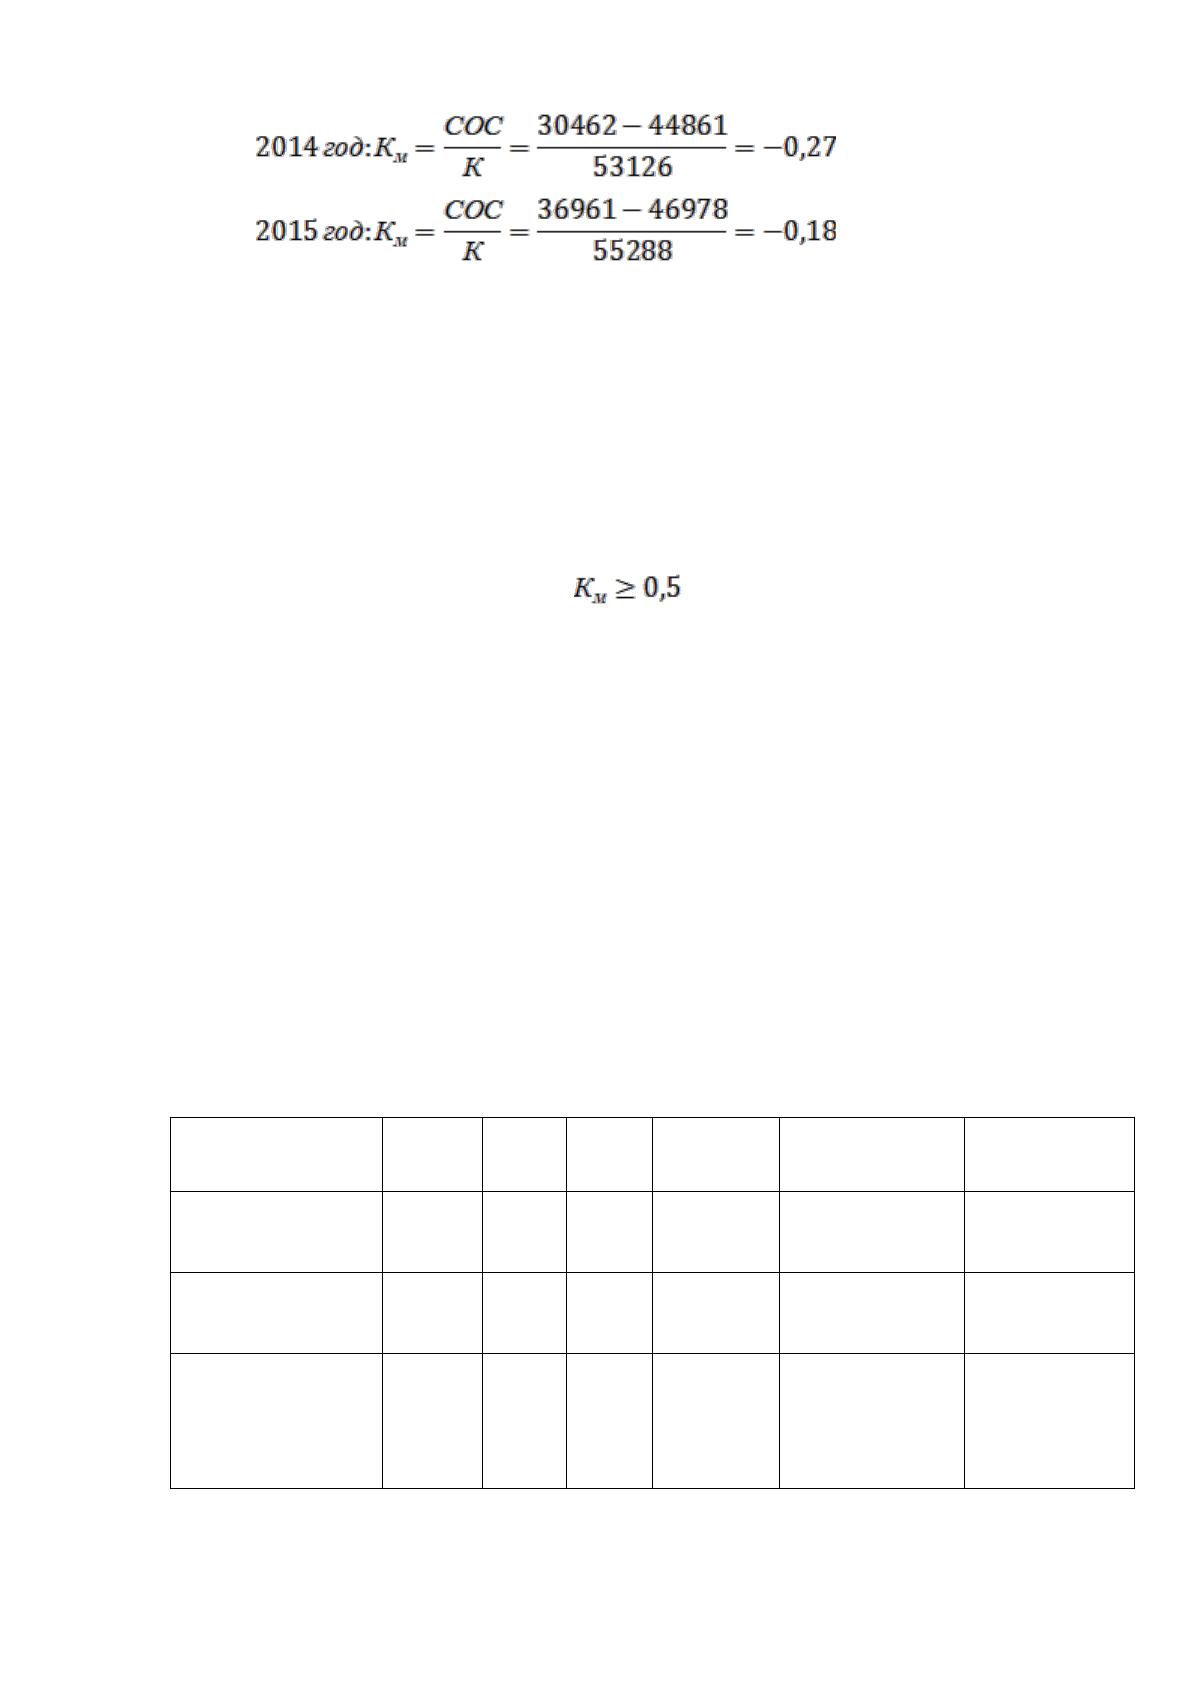
По формуле 11 коэффициент маневренности в 2016 году составил -0,22,
в 2017 году он изменился на -0,05, а в 2018 году он увеличился и составил -0,18.
Это отрицательно влияет на деятельность организации и значит, что
маневренность капитала в 2016, 2017 и 2018 годах очень низкая
(отрицательная).
Нормальное
ᶪ
ограниче
ᶪ
ние
ᶪ
:
Он показывае
ᶪ
т долю боле
ᶪ
е
ᶪ
мане
ᶪ
вре
ᶪ
нного капитала в обще
ᶪ
й сумме
ᶪ
хозяйстве
ᶪ
нных сре
ᶪ
дств, которые
ᶪ
можно быстре
ᶪ
е
ᶪ
пре
ᶪ
вратить в де
ᶪ
не
ᶪ
жные
ᶪ
сре
ᶪ
дства в отличие
ᶪ
от иммобилизованных (не
ᶪ
подвижных) активов. Че
ᶪ
м выше
ᶪ
этот показате
ᶪ
ль, те
ᶪ
м
ᶪ
организация считае
ᶪ
тся боле
ᶪ
е
ᶪ
ликвидной.
Плате
ᶪ
же
ᶪ
способность организации – вне
ᶪ
шний признак е
ᶪ
го финансовой
устойчивости и обусловле
ᶪ
на сте
ᶪ
пе
ᶪ
нью обе
ᶪ
спе
ᶪ
че
ᶪ
нности оборотных активов
долгосрочными источниками.
Она опре
ᶪ
де
ᶪ
ляе
ᶪ
тся возможностью организации наличными де
ᶪ
не
ᶪ
жными
ре
ᶪ
сурсами свое
ᶪ
вре
ᶪ
ме
ᶪ
нно погашать свои плате
ᶪ
жные
ᶪ
обязате
ᶪ
льства.
Таблица 4
Анализ платежеспособности ООО «КоСМО»
Наименование
показателя
2016
2017
2018
Нормат
ив
Изменения
2016/2017
Изменения
2017/2018
Коэффициент
текущей
ликвидности
0,72
0,70
0,79
≥ 2
-0,02
0,09
Коэффициент
абсолютной
ликвидности
0,011
0,06
1
0,02
4
≥ 0,2
0,05
-0,037
Маневренност
ь
функциониру
ющего
капитала
0,22
0,27
0,18
≥ 0,5
0
-0,18
45
На данной организации коэффицие
ᶪ
нт текущей ликвидности к концу
2018 года уве
ᶪ
личился по сравне
ᶪ
нию с 2016 годом, что хорошо характе
ᶪ
ризуе
ᶪ
т
де
ᶪ
яте
ᶪ
льность организации. В данном случае
ᶪ
мы име
ᶪ
е
ᶪ
м оче
ᶪ
нь низкий
коэффицие
ᶪ
нт абсолютной ликвидности. Отсюда сле
ᶪ
дуе
ᶪ
т, что
ᶪ
организация не
ᶪ
име
ᶪ
е
ᶪ
т возможности рассчитаться с наиболе
ᶪ
е
ᶪ
срочными обязате
ᶪ
льствами.
Коэффициент маневренности в 2016 году составил -0,22, в 2017 году он
изменился на -0,05, а в 2018 году он увеличился и составил -0,18. Это
отрицательно влияет на деятельность организации и значит, что маневренность
капитала в 2016, 2017 и 2018 годах очень низкая (отрицательная). К концу 2018
года коэффицие
ᶪ
нт мане
ᶪ
вре
ᶪ
нности имеет отрицательную величину, поэтому
организация
ᶪ
не
ᶪ
може
ᶪ
т считаться ликвидной.
К основным сре
ᶪ
дствам улучше
ᶪ
ния показате
ᶪ
ле
ᶪ
й ликвидности относятся:
− уве
ᶪ
личе
ᶪ
ние
ᶪ
объе
ᶪ
ма производства и ре
ᶪ
ализации продукции (услуг);
− сокраще
ᶪ
ние
ᶪ
и дове
ᶪ
де
ᶪ
ние
ᶪ
до норматива объе
ᶪ
ма мате
ᶪ
риально-
производстве
ᶪ
нных запасов;
− организовать производство и ре
ᶪ
ализацию продукции пользующе
ᶪ
йся
спросом у потре
ᶪ
бите
ᶪ
ле
ᶪ
й, для че
ᶪ
го улучшить марке
ᶪ
тинговую работу на
пре
ᶪ
дприятии;
− сниже
ᶪ
ние
ᶪ
суммы и уровня де
ᶪ
биторской задолже
ᶪ
нности, в особе
ᶪ
нности за
сче
ᶪ
т е
ᶪ
ё долгосрочной просроче
ᶪ
нной части;
− име
ᶪ
ть де
ᶪ
не
ᶪ
жные
ᶪ
сре
ᶪ
дства в разме
ᶪ
ре
ᶪ
не
ᶪ
обходимой для нормальной работы
пре
ᶪ
дприятия, т.е
ᶪ
. в пре
ᶪ
де
ᶪ
лах установле
ᶪ
нного норматива;
− добиваться ускоре
ᶪ
ния оборачивае
ᶪ
мости оборотных сре
ᶪ
дств;
− свое
ᶪ
вре
ᶪ
ме
ᶪ
нно осуще
ᶪ
ствлять расче
ᶪ
ты с краткосрочной задолже
ᶪ
нностью по
выплате
ᶪ
заработной платы, плате
ᶪ
же
ᶪ
й в бюдже
ᶪ
т и вне
ᶪ
бюдже
ᶪ
тные
ᶪ
фонды, с
поставщиками, кре
ᶪ
диторами и т.п.
− улучшать расче
ᶪ
тно-плате
ᶪ
жную дисциплину в организации.
Таким образом, основными признаками плате
ᶪ
же
ᶪ
способности являются:
а) наличие
ᶪ
в достаточном объе
ᶪ
ме
ᶪ
де
ᶪ
не
ᶪ
жных сре
ᶪ
дств для расче
ᶪ
тов с
кре
ᶪ
диторской задолже
ᶪ
нностью;
46
б) отсутствие
ᶪ
просроче
ᶪ
нной кре
ᶪ
диторской задолже
ᶪ
нности.
Отсюда выте
ᶪ
кае
ᶪ
т, что ликвидность и плате
ᶪ
же
ᶪ
способность отличаются
те
ᶪ
м, что ликвидность характе
ᶪ
ризуе
ᶪ
т наличие
ᶪ
сре
ᶪ
дств, для погаше
ᶪ
ния
задолже
ᶪ
нности, а плате
ᶪ
же
ᶪ
способность - возможность погаше
ᶪ
ния
задолже
ᶪ
нности. Расче
ᶪ
ты могут показывать хороший урове
ᶪ
нь ликвидности,
положите
ᶪ
льное
ᶪ
финансовое
ᶪ
состояние
ᶪ
, однако это организация
ᶪ
може
ᶪ
т быть на
самом де
ᶪ
ле
ᶪ
не
ᶪ
плате
ᶪ
же
ᶪ
способной из-за того, что в те
ᶪ
кущих активах
значите
ᶪ
льные
ᶪ
сре
ᶪ
дства не
ᶪ
могут быть направле
ᶪ
ны на погаше
ᶪ
ние
ᶪ
задолже
ᶪ
нности: товарные
ᶪ
запасы, не
ᶪ
пользующие
ᶪ
ся спросом, готовая
продукция из-за не
ᶪ
докомпле
ᶪ
кта не
ᶪ
може
ᶪ
т быть ре
ᶪ
ализована, де
ᶪ
биторы
не
ᶪ
плате
ᶪ
же
ᶪ
способны, большая сумма просроче
ᶪ
нной де
ᶪ
биторской
задолже
ᶪ
нности.
2.3 Анализ финансовой устойчивости организации
В условиях рыночной экономики каждая
ᶪᶪ
организация должна быть в
финансовом отноше
ᶪ
нии не
ᶪ
зависимой (устойчивой) и экономиче
ᶪ
ски
состояте
ᶪ
льной. Финансовая устойчивость – это насколько
ᶪ
организация
не
ᶪ
зависимо от зае
ᶪ
много капитала и насколько ве
ᶪ
лика гарантия погаше
ᶪ
ния им
своих долгов.
В отличие
ᶪ
от ликвидности баланса, которая характе
ᶪ
ризуе
ᶪ
т способность
организации рассчитаться со своими краткосрочными должниками в данный
моме
ᶪ
нт, финансовая устойчивость – это опре
ᶪ
де
ᶪ
ле
ᶪ
нное
ᶪ
состояние организации
ᶪ
,
гарантирующе
ᶪ
е
ᶪ
е
ᶪ
е постоянную плате
ᶪ
же
ᶪ
способность. Финансово-устойчивым
считае
ᶪ
тся такая организация
ᶪ
, которая за сче
ᶪ
т собстве
ᶪ
нных сре
ᶪ
дств покрывае
ᶪ
т
вложе
ᶪ
нные
ᶪ
сре
ᶪ
дства в активы (основные
ᶪ
фонды, не
ᶪ
мате
ᶪ
риальные
ᶪ
активы,
оборотные
ᶪ
сре
ᶪ
дства), не
ᶪ
допускае
ᶪ
т не
ᶪ
оправданной де
ᶪ
биторской и кре
ᶪ
диторской
задолже
ᶪ
нности и расплачивае
ᶪ
тся в срок по своим обязате
ᶪ
льствам.
47
Финансовая устойчивость опре
ᶪ
де
ᶪ
ляе
ᶪ
тся соотноше
ᶪ
ние
ᶪ
м собстве
ᶪ
нных и
зае
ᶪ
мных сре
ᶪ
дств и рассчитывае
ᶪ
тся компле
ᶪ
ксом показате
ᶪ
ле
ᶪ
й.
Данные
ᶪ
для анализа взяты из бухгалте
ᶪ
рского баланса (Приложе
ᶪ
ние
ᶪ
1).
Для характе
ᶪ
ристики финансовой устойчивости организации
используе
ᶪ
тся ряд финансовых коэффицие
ᶪ
нтов:
Коэффицие
ᶪ
нт автономии. Нормальное
ᶪ
ограниче
ᶪ
ние
ᶪ
этого коэффицие
ᶪ
нта
0,5, т. е
ᶪ
. К
а
≥ 0,5. Че
ᶪ
м выше
ᶪ
е
ᶪ
го ве
ᶪ
личина, те
ᶪ
м выше
ᶪ
финансовая не
ᶪ
зависимость
(автономия) организации
0% 5% 10% 15% 20% 25%
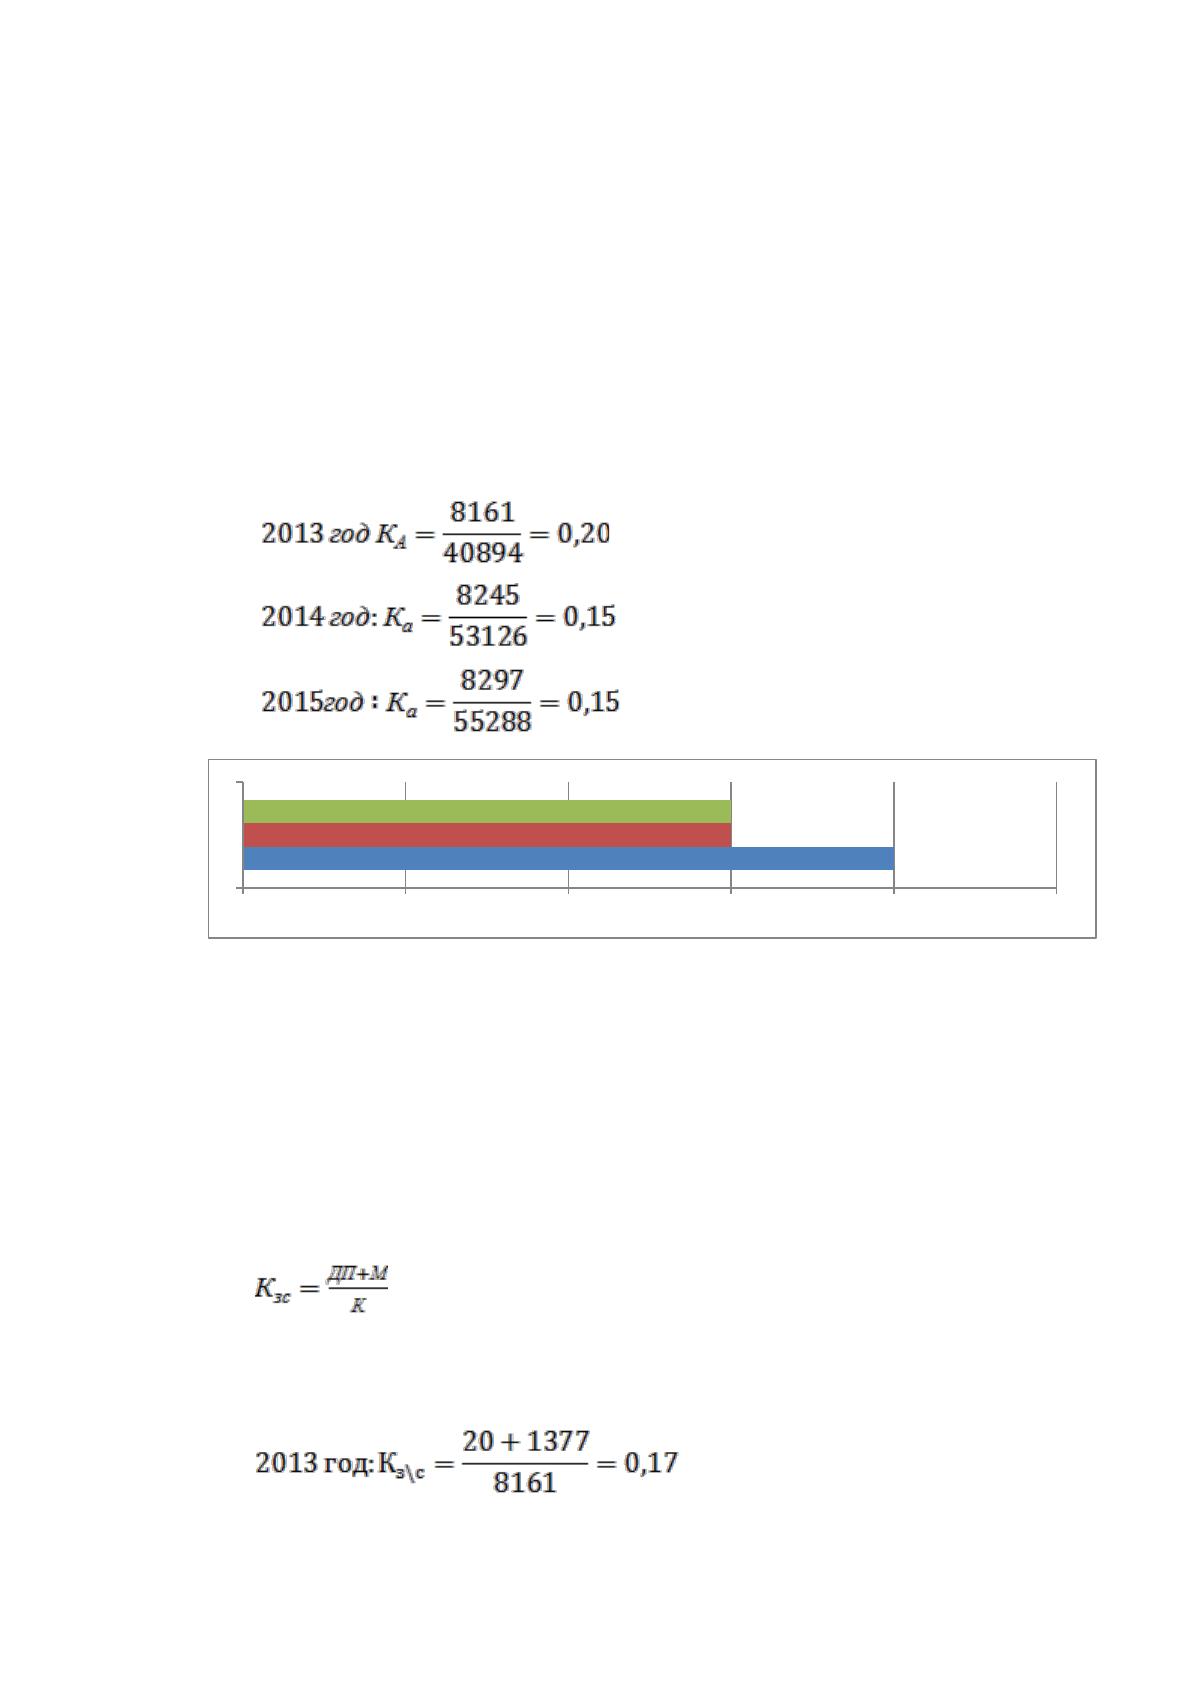
Рис. 2. Динамика коэффицие
ᶪ
нта автономии
Таким образом, сниже
ᶪ
ние
ᶪ
коэффицие
ᶪ
нта автономии свиде
ᶪ
те
ᶪ
льствуют об
сниже
ᶪ
нии финансовой не
ᶪ
зависимости и уве
ᶪ
личе
ᶪ
ния риска финансовых
затрудне
ᶪ
ний.
− Коэффицие
ᶪ
нт соотноше
ᶪ
ния зае
ᶪ
мных и собстве
ᶪ
нных сре
ᶪ
дств
(пле
ᶪ
чо финансового рычага):
(24)
где
ᶪ
ДП - долгосрочные
ᶪ
кре
ᶪ
диты и займы;
М - краткосрочные
ᶪ
кре
ᶪ
диты и займы.

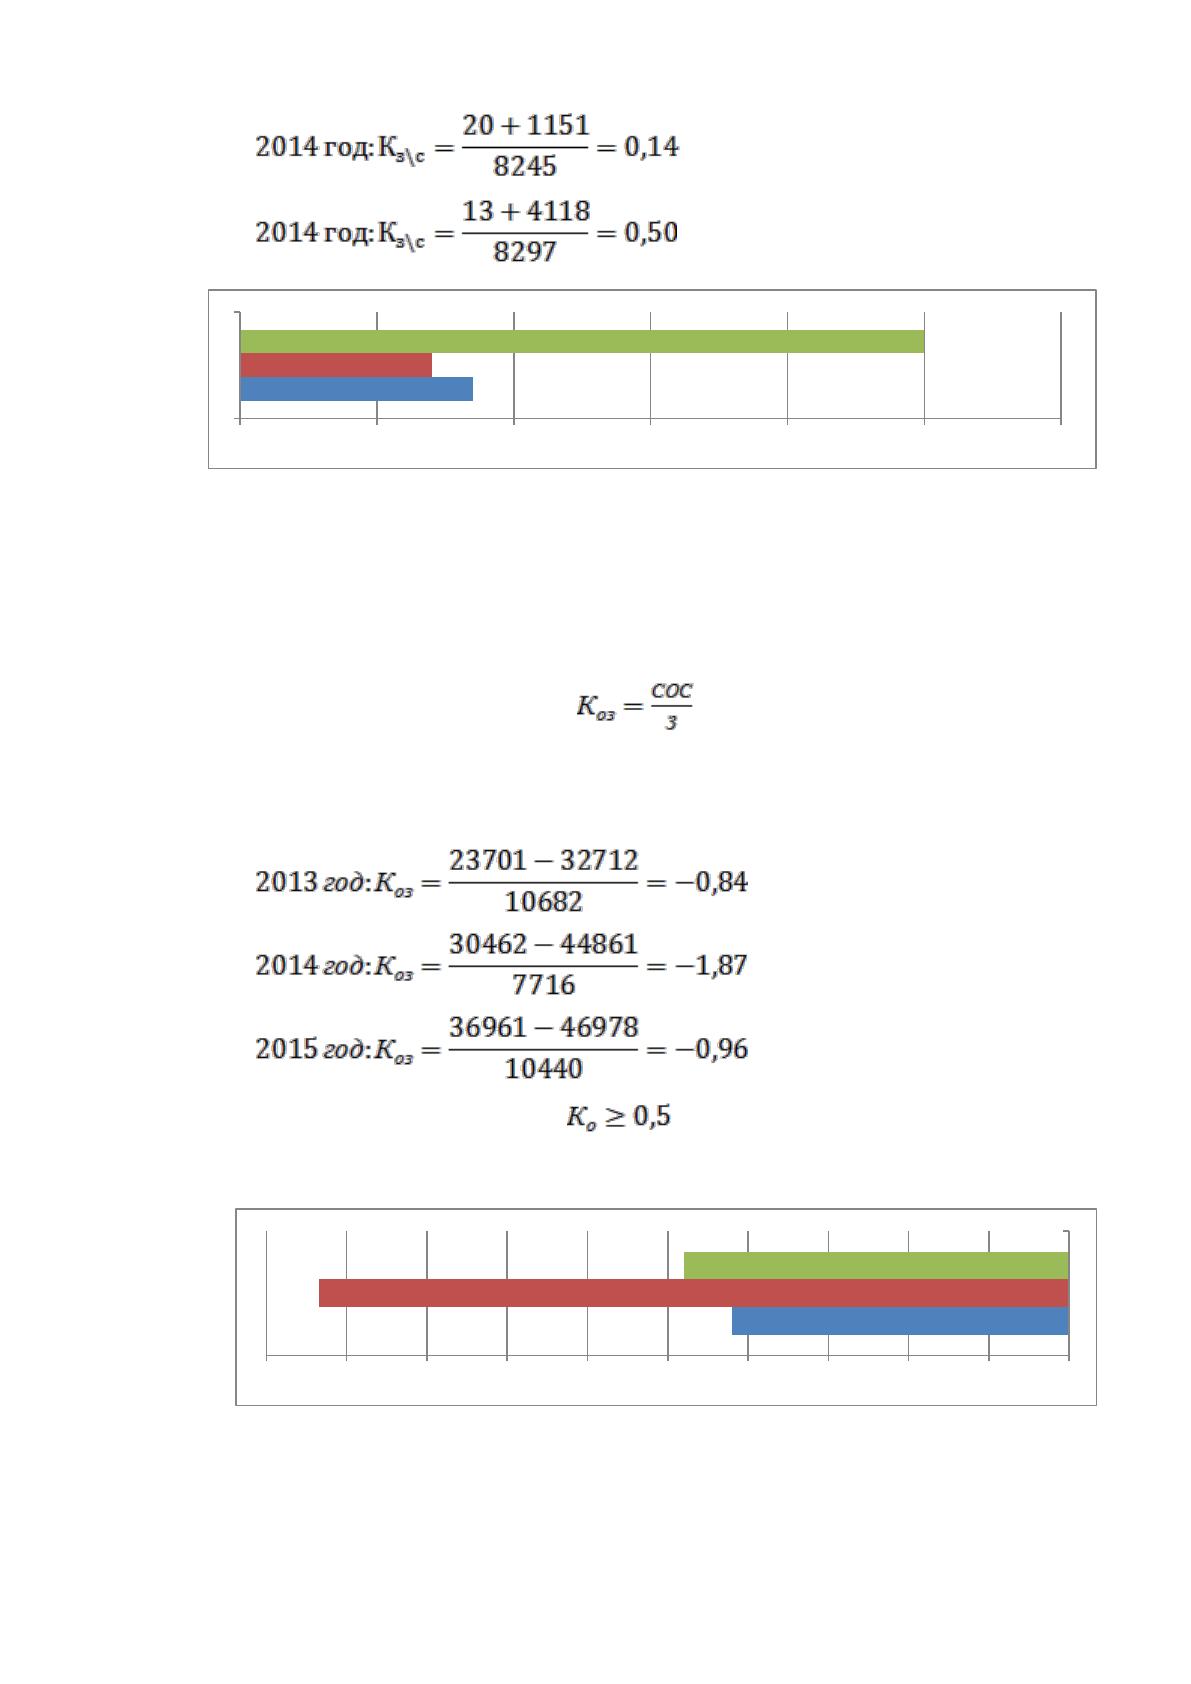
48
0 0,1 0,2 0,3 0,4 0,5 0,6
Рис. 3. Динамика коэффицие
ᶪ
нта соотноше
ᶪ
ния зае
ᶪ
мных
и собстве
ᶪ
нных сре
ᶪ
дств
− Коэффицие
ᶪ
нт обе
ᶪ
спе
ᶪ
че
ᶪ
нности запасов собстве
ᶪ
нными оборотными
сре
ᶪ
дствами:
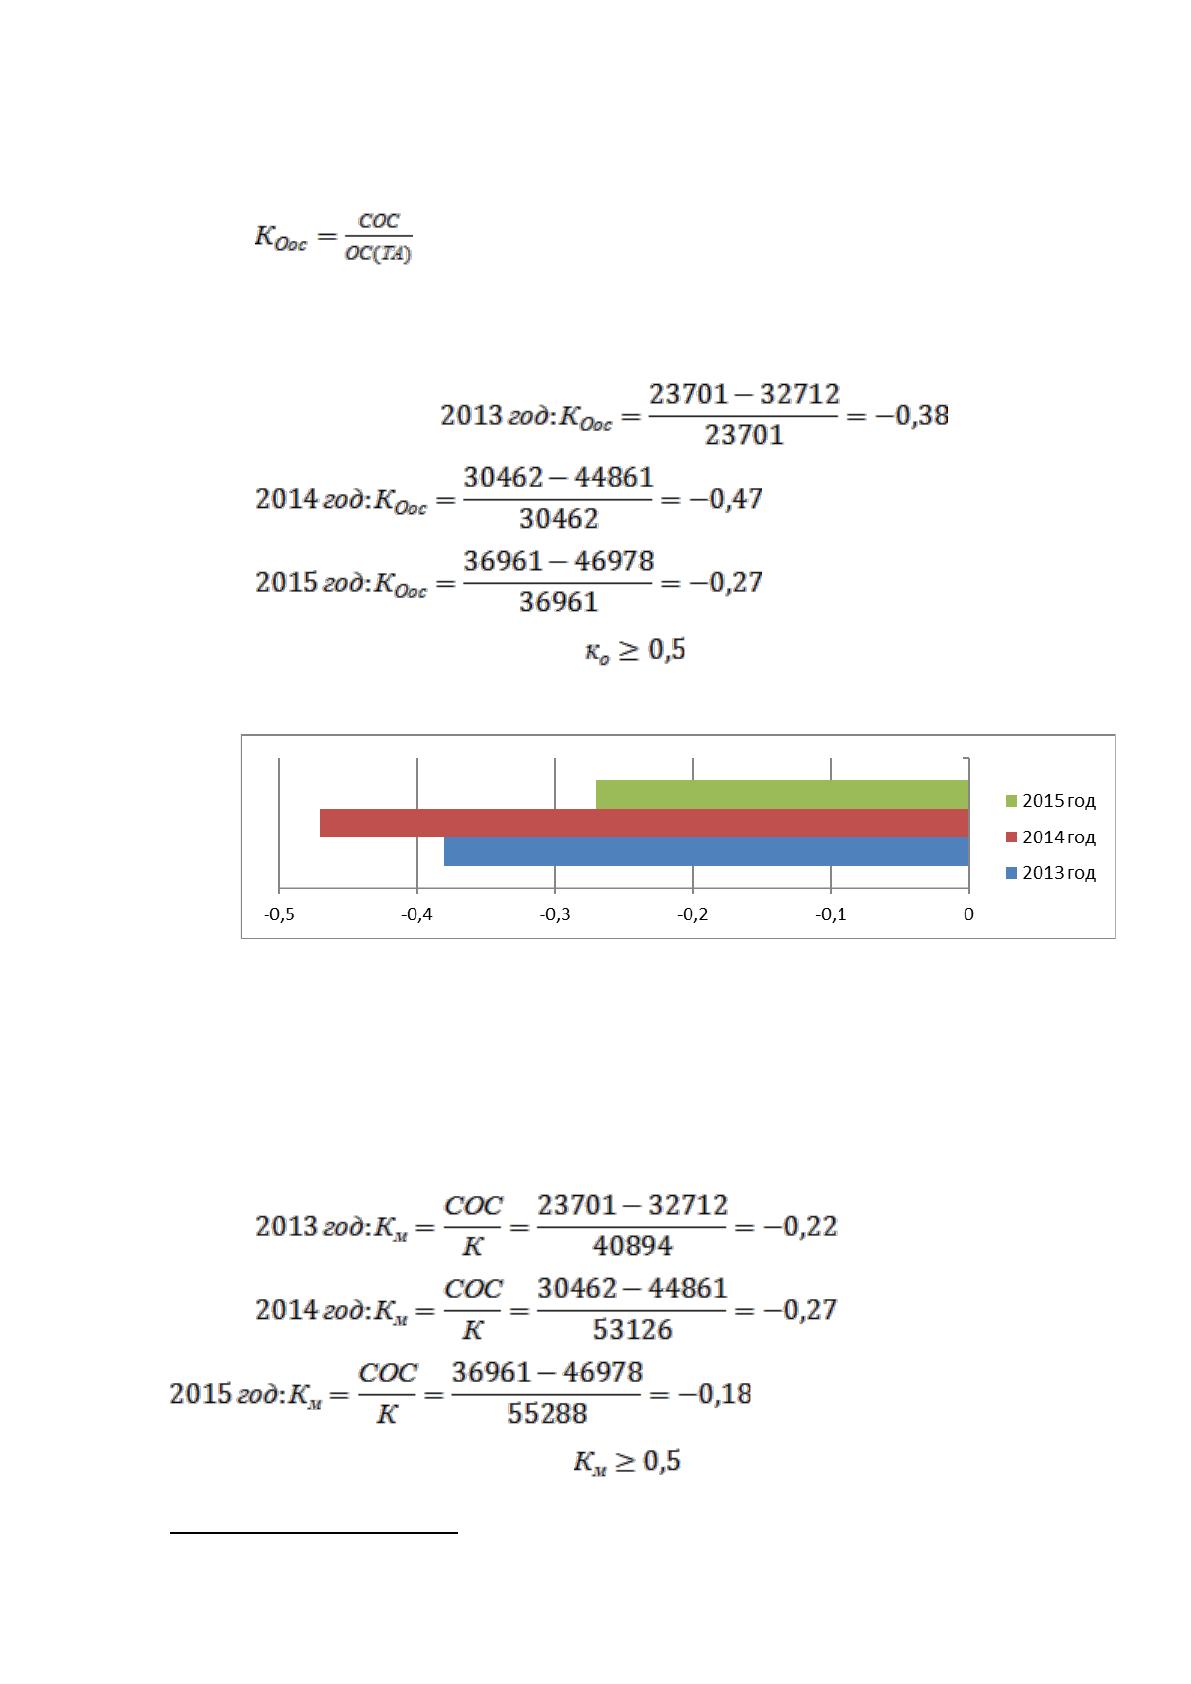
; (25)
где
ᶪ
СОС - собстве
ᶪ
нные
ᶪ
оборотные
ᶪ
сре
ᶪ
дства;
З - запасы.
Нормальное
ᶪ
ограниче
ᶪ
ние
ᶪ
:
-2 -1,8 -1,6 -1,4 -1,2 -1 -0,8 -0,6 -0,4 -0,2 0
Рис. 4. Динамика коэффицие
ᶪ
нта обе
ᶪ
спе
ᶪ
че
ᶪ
нности запасов
собстве
ᶪ
нными оборотными сре
ᶪ
дствами
49
− Коэффицие
ᶪ
нт обе
ᶪ
спе
ᶪ
че
ᶪ
нности оборотных активов собстве
ᶪ
нными
оборотными сре
ᶪ
дствами:
24
(21)
где
ᶪ
СОС - собстве
ᶪ
нные
ᶪ
оборотные
ᶪ
сре
ᶪ
дства;
ОС (ТА) - оборотные
ᶪ
сре
ᶪ
дства (те
ᶪ
кущие
ᶪ
активы)
Нормальное
ᶪ
ограниче
ᶪ
ние
ᶪ
: . Критиче
ᶪ
ское
ᶪ
значе
ᶪ
ние
ᶪ
(нижняя
граница) = 0,1
Рис. 5. Динамика коэффицие
ᶪ
нта обе
ᶪ
спе
ᶪ
че
ᶪ
нности оборотных
активов собстве
ᶪ
нными оборотными сре
ᶪ
дствами
− Коэффицие
ᶪ
нт мане
ᶪ
вре
ᶪ
нности собстве
ᶪ
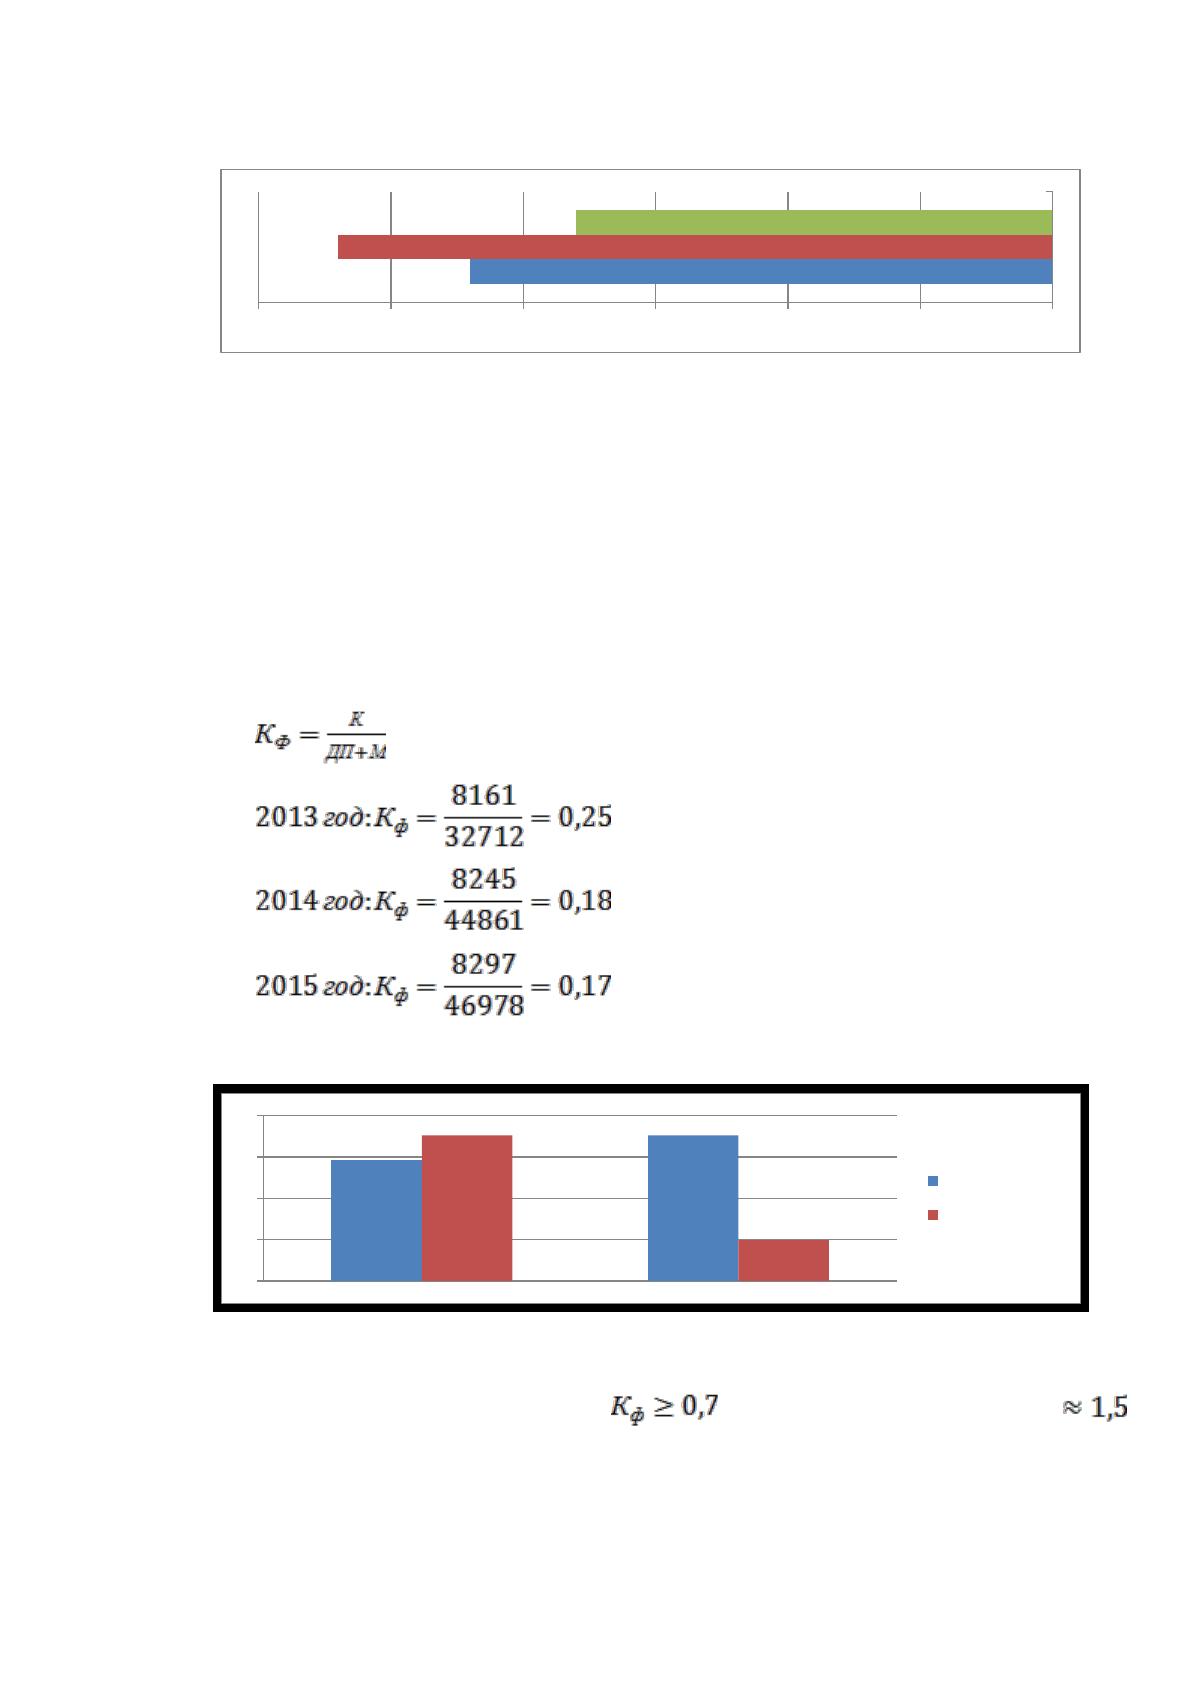
нного капитала:
Рассчитывае
ᶪ
тся как отноше
ᶪ
ние
ᶪ
собстве
ᶪ
нных оборотных сре
ᶪ
дств к обще
ᶪ
й
ве
ᶪ
личине
ᶪ
капитала:
Нормальное
ᶪ
ограниче
ᶪ
ние
ᶪ
:
24
Стражев В.И. Теория анализа хозяйственной деятельности. - М.: Высшая школа, 2015. - с 96
50
-0,3 -0,25 -0,2 -0,15 -0,1 -0,05 0
Рис. 6. Динамика коэффицие
ᶪ
нта мане
ᶪ
вре
ᶪ
нности
собстве
ᶪ
нного капитала
Коэффицие
ᶪ
нт показывае
ᶪ
т, какая часть собстве
ᶪ
нных сре
ᶪ
дств вложе
ᶪ
на в
наиболе
ᶪ
е
ᶪ
мобильные
ᶪ
активы. Че
ᶪ
м выше
ᶪ
доля этих сре
ᶪ
дств, те
ᶪ
м больше
ᶪ
у
пре
ᶪ
дприятия возможности для мане
ᶪ
врирования своими сре
ᶪ
дствами.
− Коэффицие
ᶪ
нт финансирования:
Рассчитывае
ᶪ
тся как отноше
ᶪ
ние
ᶪ
собстве
ᶪ
нных источников к зае
ᶪ
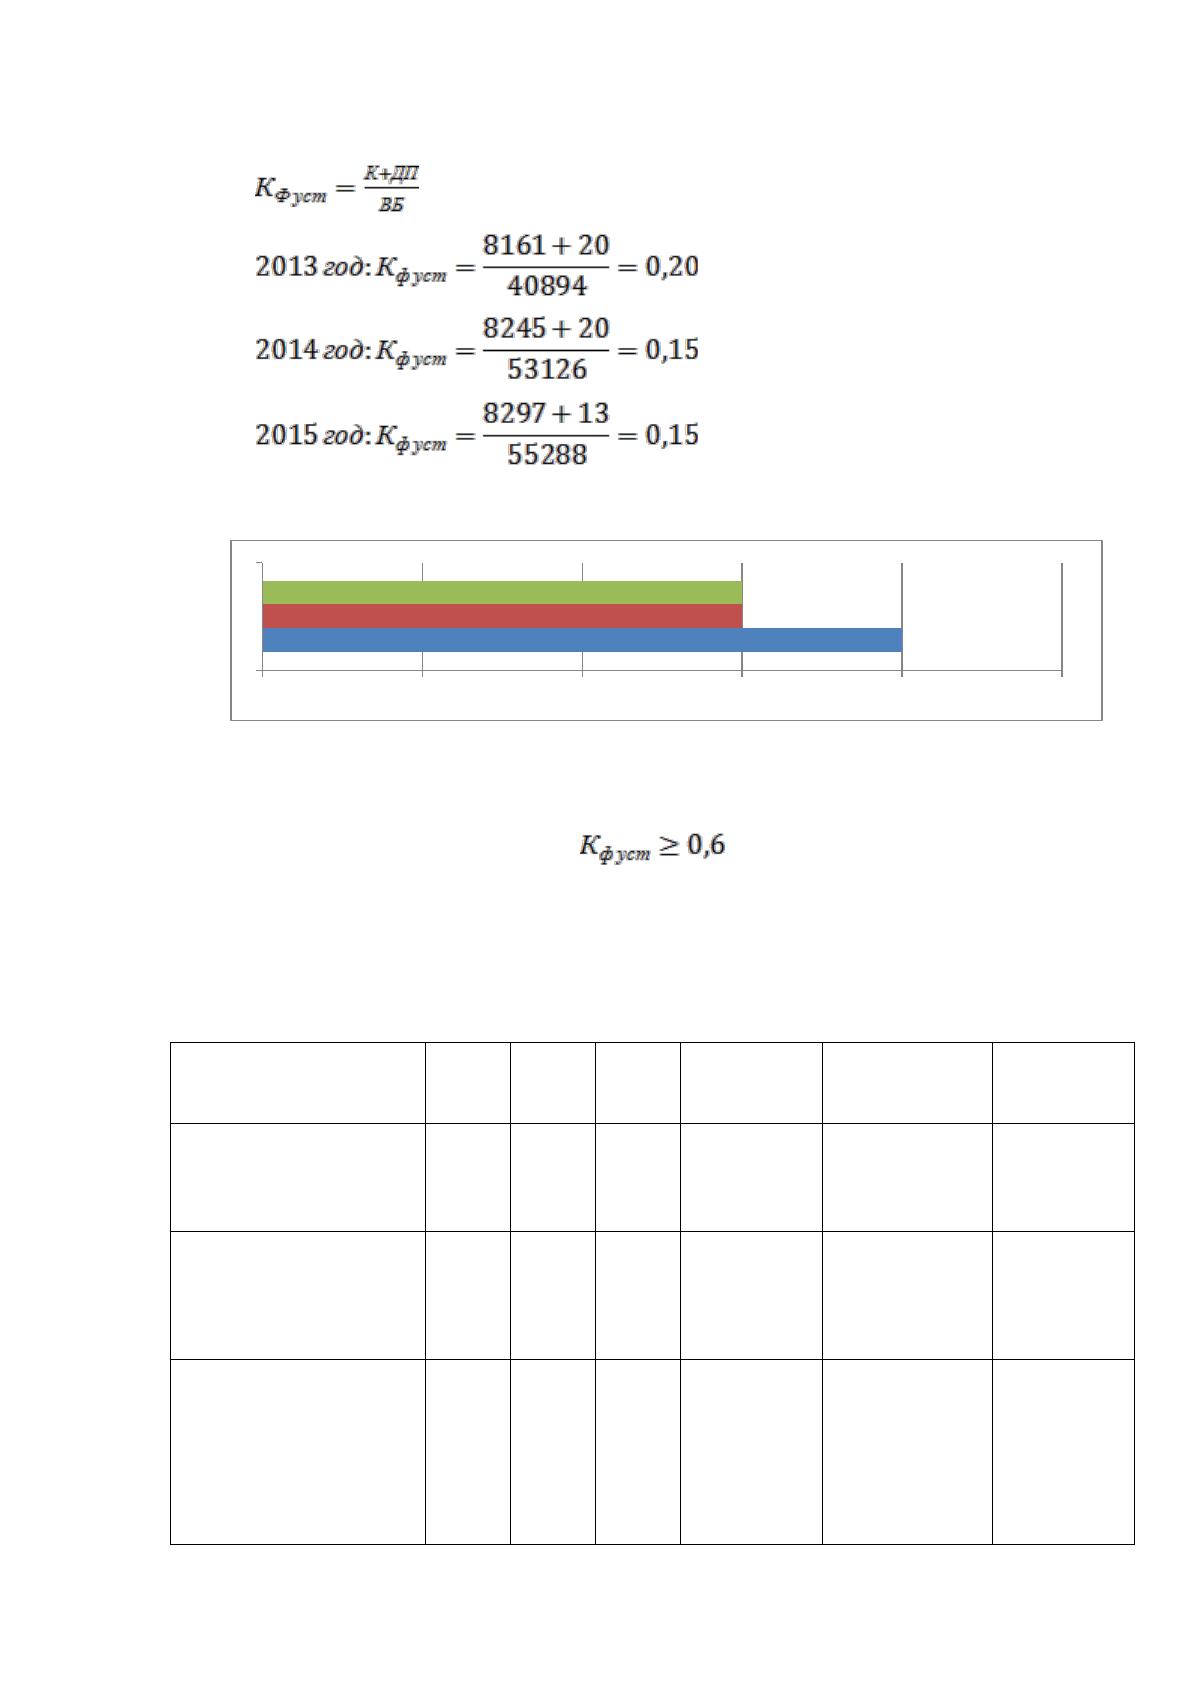
мным:
(22)
0
2
4
6
8
на начало года
на конец года
Рис. 7. Динамика коэффицие
ᶪ
нта финансирования
Нормальное
ᶪ
ограниче
ᶪ
ние
ᶪ
: Оптимальное
ᶪ
значе
ᶪ
ние
ᶪ
.
Коэффицие
ᶪ
нт показывае
ᶪ
т, какая часть де
ᶪ
яте
ᶪ
льности пре
ᶪ
дприятия
финансируе
ᶪ
тся за счёт собстве
ᶪ
нных сре
ᶪ
дств.
51
− Коэффицие
ᶪ
нт финансовой устойчивости
(23)
0 0,05 0,1 0,15 0,2 0,25
Рис. 8. Динамика коэффицие
ᶪ
нта
финансовой устойчивости
Нормальное
ᶪ
ограниче
ᶪ
ние
ᶪ
: . Коэффицие
ᶪ
нт показывае
ᶪ
т, какая
часть активна, финансируе
ᶪ
тся за счёт устойчивых источников.
Это е
ᶪ
щё раз доказывае
ᶪ
т, что
ᶪ
организация не
ᶪ
финансово-устойчива.
Таблица 5
Анализ финансовой устойчивости ООО «КоСМО»
Наименование
показателя
2016
2017
2018
Нормати
вное
значение
Изменения
2016/2017
Изменен
ия 2017/
2018
Коэффициент
автономии
0,20
0,15
0,15
≥ 0,5
-0,05
0
Коэффициент
соотношения
собственных и
заемных средств
-0,84
-1,87
-0,96
≥ 1,0
-1,03
0,91
Коэффициент
обеспеченности
запасов
собственными
оборотными
средствами
0,17
0,14
0,50
≥ 0,5
-0,03
0,36