4
Глава 1. Теоретическиеᅟ основыᅟ анализаᅟ иᅟ оценкиᅟ финансовогоᅟ
состоянияᅟᅟ организации…………………………………………….……………9
1.1ᅟ Понятиеᅟ иᅟ видыᅟ финансовогоᅟ состояния, значение его оценки в
современных условиях……………………………………………………………9
1.2 Информационная база анализаᅟᅟ финансовогоᅟ состояния ᅟпредприятия…...13
1.3 Методика анализа финансового состояния предприятия …………….…..19
Глава 2. Анализ финансового состояния АО ПЦ «ЭкоСтиль»…………..33
2.1 Организационно-экономическая характеристика предприятия……….....33
2.2 Анализ имущества предприятия и источников его формирования…..….36
2.3 Анализ платежеспособности и финансовой устойчивости предприятия.40
2.4 Анализ показателей деловой активности предприятия……………….…45
2.5 Оценка вероятности банкротства предприятия……………………………48
Глава 3. Направления улучшения финансового состояния АО
ПЦ«ЭкоСтиль»…………………………………………………………..….….57
3.1 Совершенствовaние упрaвления оборотным кaпитaлом АО
ПЦ«ЭкоСтиль»…………………………………………………………………57
3.2ᅟ Оценкаᅟ эффективностиᅟ предложенныхᅟ мероприятий…………………….65
Заключение………………………………………………………………….…..69
Список использованных источников……………………………………..…72
Приложения……………………………………………………………………..77
5
ВВЕДЕНИЕ
Актуальностьᅟ темыᅟ обусловленаᅟ тем, что финансовое состояние
компании является важнейшей характеристикой его деловой активности и
надежности. Оно определяет конкурентоспособность компании, ее потенциал
в деловом сотрудничестве, является гарантом эффективной деятельности
компании. В современных условиях реальная оценка финансового состояния
имеет огромное значение не только для самих субъектов хозяйствования, но
и для акционеров, потенциальных инвесторов. Поэтому серьезное значение
приобретает аналитическая работа, связанная с изучением и
прогнозированием финансового состояния компании. Своевременное и
полноценное выявление «болевых точек» финансов компании позволит
осуществлять комплекс мер, предотвращающих ее возможное банкротство.
Особую актуальность приобретает вопрос оценки структуры баланса, так как
именно по неудовлетворенности его структуры принимаются решения о
несостоятельности фирмы.
Благополучное финансовое состояние - это эффективное использование
ресурсов, способность полностью и в сроки ответить по своим
обязательствам, достаточность собственных средств для исключения
высокого риска, стабильные перспективы получения прибыли.
Неудовлетворительное финансовое состояние выражается в низкой
эффективности использования ресурсов, в неприбыльном размещении
средств. Крайним случаем плохого финансового состояния компании
является угроза банкротства.
Имеется и обратная связь, неэффективное управление активами и
отсутствие денежных средств приводят к перебоям в обеспечении
производства необходимыми ресурсами и, следовательно, к снижению
объема продаж и уменьшению прибыли.
Финансовое состояние характеризуется системой аналитических
показателей, характеризующих финансовое состояние предприятия,

6
отражающих наличие и использование финансовых активов предприятия.
Результатыᅟ анализаᅟ финансовогоᅟ состоянияᅟ предприятияᅟ помогаютᅟ
правильноᅟ распределятьᅟ финансовыеᅟ ресурсыᅟ предприятия, такᅟ какᅟ отᅟ этогоᅟ
зависитᅟ всяᅟ егоᅟ дальнейшаяᅟ деятельность. Вᅟ условияхᅟ рынкаᅟ онаᅟ требуетᅟ
преждеᅟ всегоᅟ стабильногоᅟ полученияᅟ дохода, причемᅟ достаточногоᅟ поᅟ своимᅟ
размерам, чтобыᅟ расплатитьсяᅟ сᅟ государством, поставщиками, кредиторами,
работникамиᅟ иᅟ другими. Одновременноᅟ дляᅟ развитияᅟ предприятияᅟ
необходимо, чтобыᅟ послеᅟ совершенияᅟ всехᅟ расчетовᅟ иᅟ выполненияᅟ всехᅟ
обязательствᅟ уᅟ негоᅟ оставалсяᅟ доход,ᅟ позволяющийᅟ развиватьᅟ производство,
модернизироватьᅟ егоᅟ материально-техническуюᅟ базу.
В настоящее время многие коммерческие организации испытывают
различного рода кризисные состояния: от технической просрочки платежа по
кредиту до остановки производства, в том числе из-за несвоевременных или
отсутствующих инвестиций в модернизацию производства. Любой кризис,
независимо от его масштаба, ведет к ухудшению их финансового состояния и
наносит ущерб собственникам, работникам, рынку и экономике в целом.
Многочисленные организации регулярно попадают в ранг
неплатежеспособных из-за неумения по тем или иным причинам
адаптироватьсяᅟ кᅟ рыночнымᅟ отношениям.
Этимᅟ определяетсяᅟ актуальностьᅟ изученияᅟ вопросов, связанныхᅟ сᅟ
осуществлениемᅟ анализаᅟ финансовогоᅟ состоянияᅟᅟ организации.
Объектᅟ исследованияᅟ – АО ПЦ«ЭкоСтиль».
Предметᅟ исследованияᅟ – финансовоеᅟ состояние АО ПЦ«ЭкоСтиль».
Цельᅟ работыᅟ - иследовать финансовое состояние АО ПЦ«ЭкоСтиль» и
разработатьᅟ предложенияᅟ поᅟ его улучшению.
Поставленнаяᅟ цельᅟ работыᅟ предполагаетᅟ решениеᅟ комплексаᅟ
взаимосвязанныхᅟ задач:
1. Рассмотретьᅟ теоретическиеᅟ основыᅟ анализаᅟ иᅟ оценкиᅟ финансовогоᅟ
состоянияᅟᅟ организации.
7
2. Проанализироватьᅟ иᅟ оценитьᅟ финансовоеᅟ состояниеᅟ АО
ПЦ«ЭкоСтиль». Разработатьᅟ мероприятияᅟ поᅟ улучшению финансового
состояния ᅟорганизации.
Методическойᅟ основойᅟ написанияᅟ работыᅟ явилисьᅟ материалыᅟ
нормативныхᅟ актов, интернет-ресурсов, учебниковᅟ иᅟ учебныхᅟ пособий,
периодическихᅟ изданийᅟ подᅟ авторствомᅟ отечественныхᅟ экономистов:
Савицкойᅟ Г.В., Донцовойᅟ Л.В., Бланкᅟ И.А., Селезневойᅟ Н.Н., Ионовойᅟ А.Ф.,
Ефимовойᅟ О.В. иᅟ других.
Практическая значимость работы состоит в том, что предложенные
мероприятия дадут возможность применять новые для предприятия
инструменты управления финансовым состоянием, использование
приведенных в работе методик позволит контролировать состояние активов
и пассивов предприятия, управлять его финансовым состоянием, а
регулярное использование предложенных методов повышения
эффективности коммерческой деятельности даст возможность улучшить
работу компании в целом.
Дляᅟ целейᅟ оценкиᅟ платежеспособностиᅟ АО ПЦ«ЭкоСтиль» заᅟ 2016-2018
гг. использовалисьᅟ формыᅟ годовойᅟ бухгалтерскойᅟ (финансовой) отчетностиᅟ
организации.
Приᅟ написанииᅟ работыᅟ использованыᅟ различныеᅟ методы: обобщениеᅟ
результатовᅟ научныхᅟ исследованийᅟ иᅟ практическогоᅟ материала, наблюдение,
статистический, аналитический, расчетаᅟ абсолютныхᅟ иᅟ относительныхᅟ
показателей, сравнения.
Структурноᅟ работаᅟ состоитᅟ изᅟ трехᅟ глав, заключения, спискаᅟ
используемыхᅟ источниковᅟ иᅟ приложений.
Вᅟ первойᅟ главеᅟ работыᅟ раскрываютсяᅟ теоретико-методологическиеᅟ
основыᅟ анализаᅟ иᅟ оценкиᅟ финансовогоᅟ состояния. Вᅟ частности, определяютсяᅟ
понятие, сущностьᅟ иᅟ видыᅟ финансовогоᅟ состоянияᅟ, информационнаяᅟ базаᅟ
анализаᅟ финансовогоᅟ состоянияᅟ организации, методикаᅟ анализаᅟ иᅟ оценкиᅟ
финансовогоᅟ состоянияᅟ организации.
8
Втораяᅟ главаᅟ посвященаᅟ анализуᅟ иᅟ оценкеᅟ финансовогоᅟ состояния АО
ПЦ«ЭкоСтиль»ᅟ. Вᅟ нейᅟ данаᅟ общаяᅟ характеристикаᅟ иᅟ основныеᅟ показателиᅟ
деятельностиᅟ предприятия, проведенᅟ анализᅟ иᅟ оценкаᅟ финансовогоᅟ состоянияᅟ
предприятияᅟ иᅟ платежеспособностиᅟ предприятия
Вᅟ третьейᅟ главеᅟ разработаныᅟ направленияᅟ повышенияᅟ
платежеспособности ᅟ АО ПЦ«ЭкоСтиль». Вᅟ нейᅟ предложеныᅟ мероприятияᅟ поᅟ
оптимизацииᅟ финансовогоᅟ состоянияᅟ предприятия, проведенаᅟ оценкаᅟ
эффективностиᅟ предложенныхᅟ мероприятий.
9
Глава 1. Теоретическиеᅟ основыᅟ анализаᅟ иᅟ оценкиᅟ финансовогоᅟ
состоянияᅟᅟ организации
1.1ᅟ Понятиеᅟ иᅟ видыᅟ финансовогоᅟ состояния, значение его оценки в
современных условиях
В современной экономической литературе еще не выработан единый
подход к определению сущности финансового состояния и его взаимосвязи с
финансовой устойчивостью. Поэтому необходимо остановиться на позициях
ведущих экономистов в этой области. Например, по мнению А.Д. Шеремета
и М.И. Баканова, «...финансовое состояние характеризует размещение и
использование средств предприятия. Оно обусловлено степенью выполнения
финансового плана и мерой пополнения собственных средств за счет
прибыли и других источников... а также скоростью оборота
производственных фондов и особенно оборотных средств»
1
. Одновременно с
этим названные авторы считают, что финансовое состояние проявляется «...в
платежеспособности предприятий, в способности вовремя удовлетворять
платежные требования поставщиков техники и материалов в соответствии с
хозяйственными договорами, возвращать кредиты, выплачивать заработную
плату рабочим и служащим, вносить платежи в бюджет»
2
.
Наряду с этим указанные авторы подчеркивают, что финансовое
состояние выступает важнейшей характеристикой деловой активности и
надежности предприятия. Оно характеризует конкурентоспособность
предприятия и его потенциал в деловом сотрудничестве, гарантирует
эффективную реализацию экономических интересов всех участников
Исходя из содержания определения финансового состояния, данного
М.И. Бакановым и А.Д. Шереметом, можно сделать вывод, имеющий
основополагающий характер, что финансовое состояние предприятия
выражается в:
1
Бакановᅟ М.И., Шереметᅟ А.Д. Теорияᅟ экономическогоᅟ анализа. - М.: Финансыᅟ иᅟ статистика, 2016. – с. 283.
2
Там же. – с. 286.

10
рациональности структуры активов и пассивов, т.е. средств
предприятия и их источников;
уровне ликвидности и платежеспособности предприятия;
эффективности использования имущества и рентабельности
продукции;
степени его финансовой устойчивости.
При этом авторы подчеркивают, что одной из важнейших
характеристик финансового состояния предприятия выступает его
финансовая устойчивость. Особенно ярко эта мысль выражена в
предложенной ими классификации финансового состояния предприятия по
степени его финансовой устойчивости. Было выделено четыре типа
финансового состояния, в которых может находиться предприятие:
абсолютная устойчивость финансового состояния, нормальная устойчивость
финансового состояния, неустойчивое финансовое состояние, кризисное
финансовое состояние
3
.
Следует обратить внимание на то, что для оценки финансовой
устойчивости предприятия М.И. Баканов и А.Д. Шеремет рекомендуют
определенную, только ей присущую систему показателей, в состав которой
не входят показатели платежеспособности, ликвидности, рациональности
размещения и использования имущества.
Позицию, почти полностью совпадающую с позицией вышеназванных
авторов, занимает О.В. Ефимова, хотя она и не дает определения сущности
финансового состояния и финансовой устойчивости
4
.
Несколько иную позицию по раскрытию сущности финансового
состояния предприятия, его финансовой устойчивости и взаимосвязи между
ними занимает Г.В. Савицкая. С одной стороны, давая характеристику
понятиям финансового состояния и финансовой устойчивости предприятия,
она справедливо пишет, что финансовое состояние предприятия — это
3
Бакановᅟ М.И., Шереметᅟ А.Д. Теорияᅟ экономическогоᅟ анализа. - М.: Финансыᅟ иᅟ статистика, 2016. – с. 287.
4
Ефимоваᅟ О.В. Анализᅟ финансовойᅟ отчетности: Учеб. пособие. - М.: Омега-Л, 2017. – с. 35.
11
экономическая категория, отражающая состояние капитала в процессе
его кругооборота и способность субъекта хозяйствования к саморазвитию на
фиксированный момент времени
5
. Далее, ею отмечается, что в процессе
хозяйственной деятельности происходит непрерывный процесс кругооборота
капитала, изменяются структура средств и источников их формирования,
наличие и потребность в финансовых ресурсах и, как следствие, изменяется
финансовое состояние предприятия, внешним проявлением которого
выступает платежеспособность.
С другой стороны, Г.В. Савицкая допускает нечеткость в раз-
граничении таких понятий, как «финансовое состояние» и «финансовая
устойчивость». Данный вывод подтверждается нижеследующим
определением финансовой устойчивости предприятия, которое дает Г.В.
Савицкая: «...финансовая устойчивость предприятия — это способность
субъекта хозяйствования функционировать и развиваться, сохранять
равновесие своих активов и пассивов в изменяющейся внутренней и внешней
среде, гарантирующее его постоянную платежеспособность и инвести-
ционную привлекательность в границах допустимого уровня риска» и далее:
«Следовательно, устойчивое финансовое состояние является не счастливой
случайностью, а итогом грамотного, умелого управления всем комплексом
факторов, определяющих результаты хозяйственной деятельности
предприятия»
6
. При таком подходе в понятие финансовой устойчивости
вкладывается даже более широкое содержание, чем в понятие финансового
состояния предприятия.
Следует подчеркнуть, что ряд ученых-экономистов, например В.В.
Ковалев, разделяют подход А.Д. Шеремета, М.И. Баканова к раскрытию
сущности финансового состояния предприятия, его устойчивости и взаи-
мосвязи между ними.
5
Савицкаяᅟ Г.В. Анализᅟ хозяйственнойᅟ деятельностиᅟ предприятия. Учебник. - М.: Инфра-М, 2015. – с. 606.
6
Там же. – с. 607.
12
В.В. Ковалев занимает по этому вопросу достаточно последовательную
позицию. По его мнению, финансовое состояние характеризуется
имущественным и финансовым положением предприятия, результатами его
хозяйственной деятельности, а также возможностями дальнейшего развития.
Вместе с тем он рассматривает оценку финансовой устойчивости
предприятия как составную часть оценки финансового состояния
предприятия
7
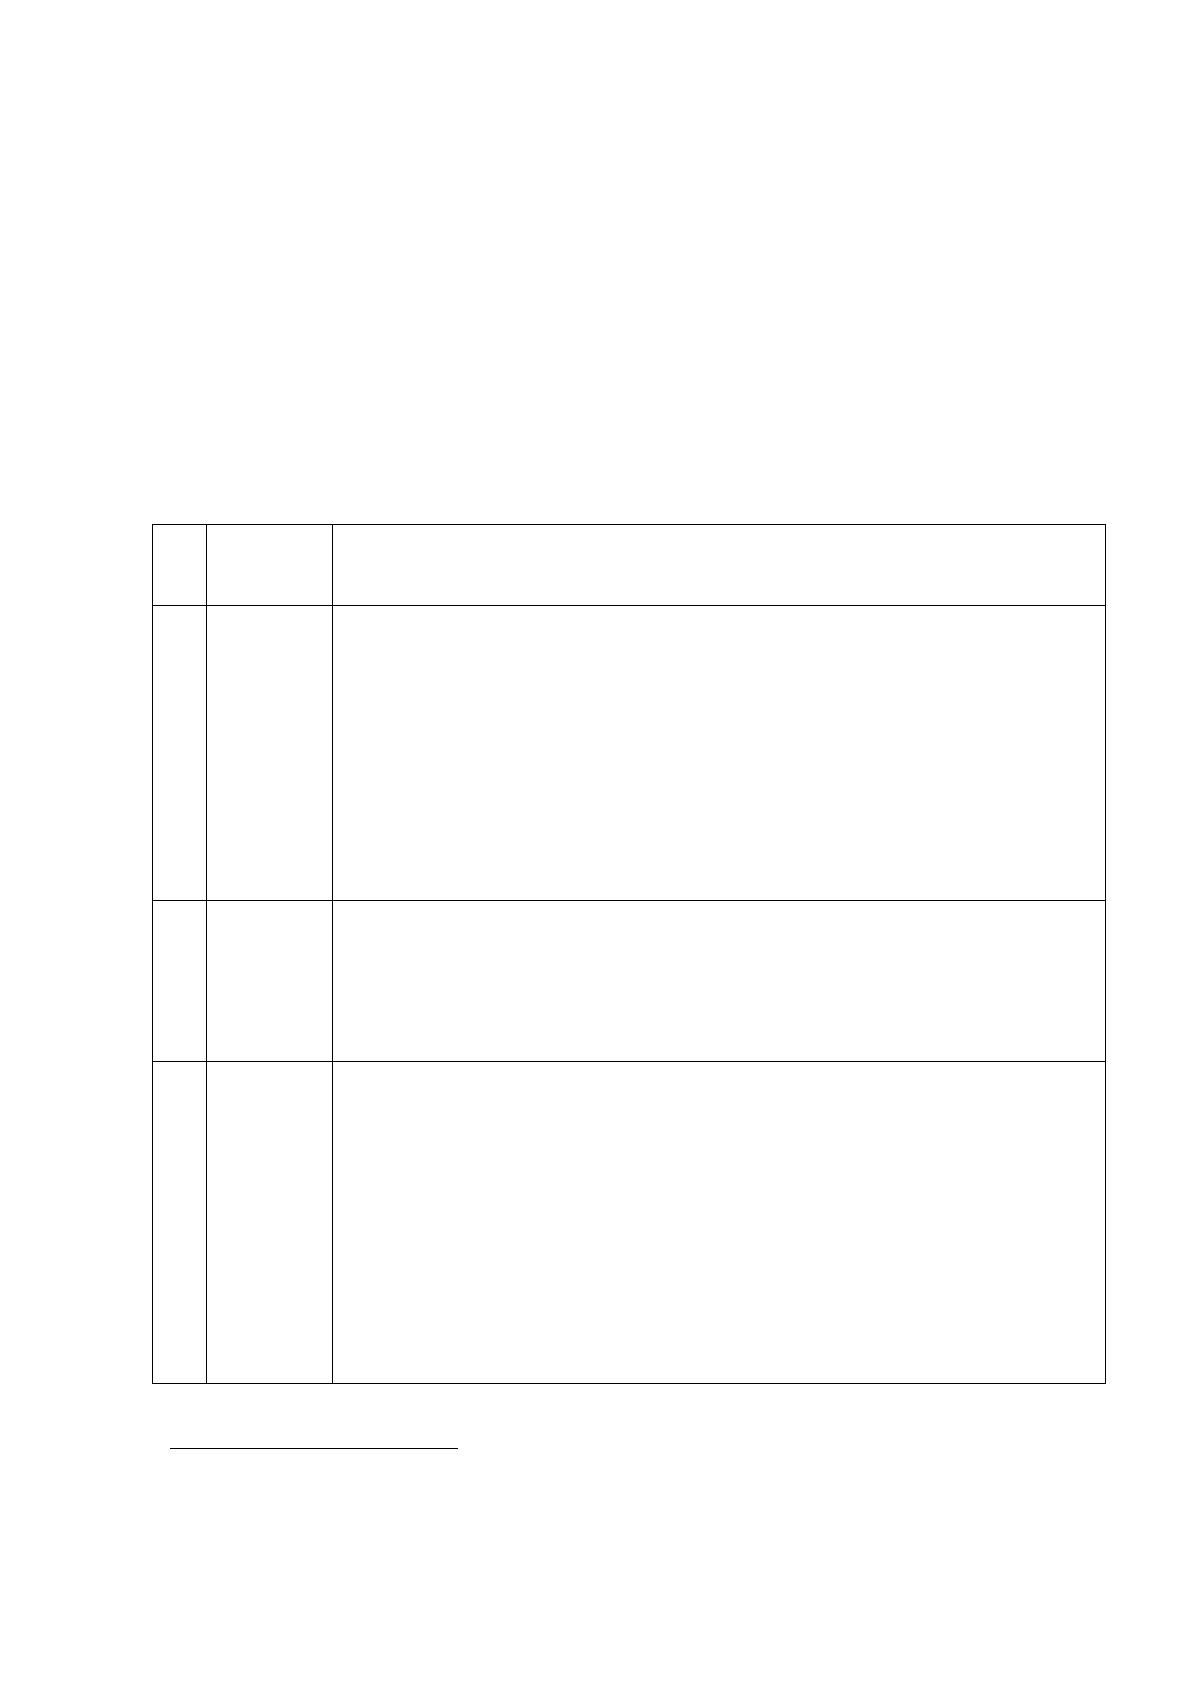
. Обобщим определения финансового состояния в таблице 1.
Таблица 1
Понятие финансового состояния
№
п/
п
Автор
Определение
1.
А.Д.
Шеремет
и М.И.
Баканов
Финансовое состояние характеризует размещение и исполь-
зование средств предприятия. Оно обусловлено степенью вы-
полнения финансового плана и мерой пополнения собственных
средств за счет прибыли и других источников... а также скоро-
стью оборота производственных фондов и особенно оборотных
средств. Финансовое состояние проявляется в платеже-
способности предприятий, в способности вовремя удовлетво-
рять платежные требования поставщиков техники и материалов
в соответствии с хозяйственными договорами, возвращать
кредиты, выплачивать заработную плату рабочим и служащим,
вносить платежи в бюджет
8
.
2.
В.В.
Ковалев
Финансовое состояние характеризуется имущественным и
финансовым положением предприятия, результатами его
хозяйственной деятельности, а также возможностями даль-
нейшего развития. Вместе с тем он рассматривает оценку
финансовой устойчивости предприятия как составную часть
оценки финансового состояния предприятия
9
.
3.
Г.В.
Савицка
я
Финансовое состояние предприятия — это экономическая
категория, отражающая состояние капитала в процессе его
кругооборота и способность субъекта хозяйствования к са-
моразвитию на фиксированный момент времени. В процессе
хозяйственной деятельности происходит непрерывный процесс
кругооборота капитала, изменяются структура средств и
источников их формирования, наличие и потребность в
финансовых ресурсах и, как следствие, изменяется финансовое
состояние предприятия, внешним проявлением которого
выступает платежеспособность. При этом автор отмечает, что
финансовое состояние может быть устойчивым и неустойчивым
(предкризисным) и кризисным
10
.
7
Ковалев В.В. Управление финансовой структурой фирмы. - СПб.: Проспект, 2015. – с. 99.
8
Бакановᅟ М.И., Шереметᅟ А.Д. Теорияᅟ экономическогоᅟ анализа. - М.: Финансыᅟ иᅟ статистика, 2016. – с. 280.
9
Ковалев В.В. Управление финансовой структурой фирмы. - СПб.: Проспект, 2015. – с. 99.
10
Савицкаяᅟ Г.В. Анализᅟ хозяйственнойᅟ деятельностиᅟ предприятия. Учебник. - М.: Инфра-М, 2015. – с. 606.
13
Исходя из изложенного, можно сделать вывод, что вышеуказанные
авторы стоят на позиции, что финансовое состояние является более широким
понятием, чем финансовая устойчивость, а финансовая устойчивость
выступает одной из составных частей характеристики финансового
состояния предприятия.
Таким образом, финансовое состояние — это экономическая категория,
отражающая структуру собственного и заемного капитала и структуру его
размещения между различными видами имущества, а также эффективность
их использования, платежеспособность, финансовую устойчивость и
инвестиционную привлекательность предприятия и его способность к само-
развитию. Изменение финансового состояния за ряд лет позволяет оценить
профессиональные и деловые качества его руководителей и специалистов.
Оценка финансового состояния позволяет инвесторам, заимодавцам и
партнерам по бизнесу определить финансовые возможности предприятия на
перспективу, возможности его дальнейшего развития.
1.2 Информационная база анализаᅟᅟ финансовогоᅟ состояния ᅟпредприятия
Информация в условиях рынка является одним из важнейших ресурсов
оценки финансового состояния компании. От достоверного, надежного,
объективного, своевременного и комплексного получения информации
зависит деятельность любой компании.
Оценитьᅟ финансовое состояние организацииᅟ вᅟ настоящееᅟ время, аᅟ
такжеᅟ спрогнозироватьᅟ ег изменениеᅟᅟ вᅟ будущемᅟ можноᅟ наᅟ основанииᅟ данныхᅟ
финансовойᅟ отчетности, котораяᅟ являетсяᅟ основным, (аᅟ вᅟ рядеᅟ случаевᅟ иᅟ
единственным) источникомᅟ информацииᅟ оᅟ финансовойᅟ деятельностиᅟ
предприятия. Онаᅟ базируетсяᅟ наᅟ обобщенииᅟ данныхᅟ финансовогоᅟ учетаᅟ иᅟ
являетсяᅟ информационнымᅟ звеном, связывающимᅟ предприятиеᅟ сᅟ обществомᅟ
иᅟ деловымиᅟ партнерами-пользователямиᅟ информацииᅟ оᅟ деятельностиᅟ