14
предприятия.
Какᅟ отмечаютᅟ вᅟ своейᅟ работеᅟ А.В. Зонова, Л.А. Адамайтисᅟ иᅟ И.Н.
Бачуринская, объемᅟ иᅟ общийᅟ характерᅟ информации, содержащейсяᅟ вᅟ
бухгалтерскойᅟ отчетности, ограничиваетᅟ возможностиᅟ анализа. Однакоᅟ
умениеᅟ читатьᅟ отчетность, знаниеᅟ методовᅟ иᅟ методикᅟ анализаᅟ позволяютᅟ
достаточноᅟ полноᅟ иᅟ объективноᅟ оценитьᅟ многиеᅟ направленияᅟ финансовогоᅟ
состоянияᅟ организации, увидетьᅟ причиныᅟ ихᅟ изменения, сделатьᅟ прогнозᅟ наᅟ
перспективуᅟ иᅟ принятьᅟ соответствующиеᅟ управленческиеᅟ решения
11
.
Э.А. Маркарьян, Г.П. Герасименкоᅟ иᅟ С.Э. Маркарьянᅟ вᅟ работеᅟ
«Экономическийᅟ анализᅟ хозяйственнойᅟ деятельности» определяют, чтоᅟ
бухгалтерскийᅟ балансᅟ служитᅟ основнымᅟ источникомᅟ информационногоᅟ
обеспеченияᅟ анализаᅟ финансовогоᅟ состоянияᅟ предприятия. Балансᅟ отражаетᅟ
финансовоеᅟ состояниеᅟ наᅟ моментᅟ егоᅟ составления
12
.
Анализᅟ финансовогоᅟ состоянияᅟ организацийᅟ начинаетсяᅟ сᅟ анализаᅟ
содержанияᅟ иᅟ структурыᅟ бухгалтерскогоᅟ баланса. Вᅟ активнойᅟ частиᅟ балансаᅟ вᅟ
денежнойᅟ оценкеᅟ сгруппированыᅟ активыᅟ организацииᅟ поᅟ ихᅟ составуᅟ
(внеоборотныеᅟ иᅟ оборотныеᅟ активы), аᅟ вᅟ пассивеᅟ - поᅟ источникамᅟ ихᅟ
образованияᅟ (капиталᅟ иᅟ резервы, долгосрочныеᅟ иᅟ краткосрочныеᅟ
обязательства).
Наᅟ основанииᅟ данныхᅟ бухгалтерскогоᅟ балансаᅟ проводятᅟ егоᅟ горизон-
тальныйᅟ иᅟ вертикальныйᅟ анализ, составляютᅟ сравнительныйᅟ аналитическийᅟ
баланс, оцениваютᅟ имущественноеᅟ положение, абсолютныеᅟ иᅟ относительныеᅟ
показателиᅟ финансовойᅟ устойчивости, ликвидностиᅟ иᅟ платежеспособности,
осуществляютᅟ расчетᅟ иᅟ анализᅟ чистыхᅟ активов. Кромеᅟ того, сᅟ помощьюᅟ
данныхᅟ бухгалтерскогоᅟ балансаᅟ рассчитываютᅟ показателиᅟ деловойᅟ
активности, рентабельностиᅟ иᅟ др.
Отчетᅟ оᅟ финансовыхᅟ результатахᅟ служитᅟ основнымᅟ источникомᅟ
11
Зоноваᅟ А.В., Адамайтисᅟ Л.А., Бачуринскаяᅟ И.Н. Бухгалтерскийᅟ учетᅟ иᅟ анализ. Комплексныйᅟ подходᅟ кᅟ
принятиюᅟ управленческихᅟ решений: практическоеᅟ руководство. - М.: Эксмо, 2018. - с. 352.
12
Маркарьянᅟ Э.А., Герасименкоᅟ Г.П., Маркарьянᅟ С.Э. Финансовыйᅟ анализ: Учебноеᅟ пособиеᅟ дляᅟ вузов. - М:
КноРус, 2016. – с. 144.
15
информацииᅟ оᅟ доходах, расходахᅟ иᅟ финансовыхᅟ результатахᅟ организацииᅟ вᅟ
динамикеᅟ заᅟ дваᅟ периода. Вᅟ даннойᅟ формеᅟ выделяются:
- доходыᅟ иᅟ расходыᅟ поᅟ обычнымᅟ видамᅟ деятельности;
- прочиеᅟ доходыᅟ иᅟ расходы;
- прибыльᅟ (убыток) доᅟ налогообложения;
- чистаяᅟ прибыльᅟ (убыток)
13
.
Отче
ᶥ
т о финансовых ре
ᶥ
зультатах соде
ᶥ
ржит сравне
ᶥ
ние
ᶥ
сумм все
ᶥ
х
доходов фирмы от продажи товаров, оказания услуг, а также
ᶥ
доходов и
поступле
ᶥ
ний по другим видам де
ᶥ
яте
ᶥ
льности с суммой все
ᶥ
х расходов,
поне
ᶥ
се
ᶥ
нных фирмой для подде
ᶥ
ржания е
ᶥ
го де
ᶥ
яте
ᶥ
льности за пе
ᶥ
риод с начала
года.
Справочноᅟ вᅟ отчетеᅟ представляетсяᅟ информацияᅟ оᅟ результатахᅟ отᅟ
переоценкиᅟ внеоборотныхᅟ активовᅟ иᅟ прочихᅟ операциях, которыеᅟ неᅟ
включаютсяᅟ вᅟ чистуюᅟ прибыльᅟ (убыток) периода. Вᅟ справочномᅟ разделеᅟ
отчетаᅟ рассчитываетсяᅟ совокупныйᅟ финансовыйᅟ результатᅟ периодаᅟ иᅟ
указываютсяᅟ данныеᅟ оᅟ базовойᅟ прибылиᅟ (убытке) наᅟ акциюᅟ иᅟ разводненнойᅟ
прибылиᅟ (убытке) наᅟ акцию, которыеᅟ могутᅟ бытьᅟ интересныᅟ собственникамᅟ иᅟ
инвесторамᅟ экономическогоᅟ субъекта.
Данныеᅟ отчетаᅟ оᅟ финансовыхᅟ результатахᅟ широкоᅟ используютсяᅟ вᅟ
анализеᅟ финансовыхᅟ результатовᅟ иᅟ затрат, безубыточности, рентабельностиᅟ иᅟ
эффективностиᅟ деятельности.
Вᅟ отчетеᅟ обᅟ измененияхᅟ капиталаᅟ приводятсяᅟ сведенияᅟ обᅟ увеличенииᅟ иᅟ
уменьшенииᅟ капиталаᅟ заᅟ предыдущийᅟ иᅟ отчетныйᅟ годыᅟ поᅟ егоᅟ видам. Вᅟ этойᅟ
формеᅟ отражаетсяᅟ значениеᅟ одногоᅟ изᅟ важнейшихᅟ показателейᅟ финансовогоᅟ
состоянияᅟ - чистыхᅟ активов. Отчетᅟ обᅟ измененияхᅟ капиталаᅟ позволяетᅟ
оценитьᅟ вᅟ динамикеᅟ структуруᅟ собственногоᅟ капитала, рассчитатьᅟ иᅟ
проанализироватьᅟ коэффициентᅟ устойчивостиᅟ экономическогоᅟ роста,
сопоставитьᅟ значенияᅟ чистойᅟ прибылиᅟ иᅟ дивидендов, аᅟ такжеᅟ выявитьᅟ
причиныᅟ измененияᅟ капиталаᅟ заᅟ счетᅟ дополнительногоᅟ выпускаᅟ акций,
13
Чеглаковаᅟ С.Г. Анализᅟ финансовойᅟ отчетности. – М.: Делоᅟ иᅟ Сервис, 2016. –с. 41.

16
измененияᅟ ихᅟ номинальнойᅟ стоимости, реорганизацииᅟ юридическогоᅟ лица.
Также
ᶥ
источником информации для анализа оборотных активов
являе
ᶥ
тся «Отче
ᶥ
т о движе
ᶥ
нии де
ᶥ
не
ᶥ
жных сре
ᶥ
дств», поскольку де
ᶥ
не
ᶥ
жные
ᶥ
сре
ᶥ
дства входят в состав оборотных активов. Данный отче
ᶥ
т соде
ᶥ
ржит
све
ᶥ
де
ᶥ
ния о потоках де
ᶥ
не
ᶥ
жных сре
ᶥ
дств: поступле
ᶥ
ние
ᶥ
, направле
ᶥ
ние
ᶥ
движе
ᶥ
ния
де
ᶥ
не
ᶥ
жных сре
ᶥ
дств в разре
ᶥ
зе
ᶥ
те
ᶥ
куще
ᶥ
й, инве
ᶥ
стиционной и финансовой
де
ᶥ
яте
ᶥ
льности организации и остатки де
ᶥ
не
ᶥ
жных сре
ᶥ
дств на начало и коне
ᶥ
ц
отче
ᶥ
тного пе
ᶥ
риода. Анализᅟ наᅟ основеᅟ отчетаᅟ оᅟ движенииᅟ денежныхᅟ средствᅟ
позволяетᅟ изучитьᅟ объем, состав, динамикуᅟ иᅟ структуруᅟ денежныхᅟ потоковᅟ
организации, осуществитьᅟ расчетᅟ результативногоᅟ чистогоᅟ денежногоᅟ потокаᅟ
наᅟ основеᅟ прямогоᅟ иᅟ косвенногоᅟ методовᅟ расчета
14
ᅟ.
Вᅟ бухгалтерскомᅟ балансе, отчетеᅟ оᅟ финансовыхᅟ результатахᅟ иᅟ
приложенияхᅟ кᅟ нимᅟ содержатсяᅟ общиеᅟ данные, иллюстрирующиеᅟ итогиᅟ
деятельностиᅟ экономическогоᅟ субъектаᅟ заᅟ определенныйᅟ период. Ноᅟ дляᅟ
полногоᅟ анализаᅟ финансовогоᅟ состоянияᅟ организацииᅟ необходимаᅟ
дополнительнаяᅟ информация, котораяᅟ можетᅟ бытьᅟ включенаᅟ вᅟ поясненияᅟ кᅟ
бухгалтерскойᅟ (финансовой) отчетности.
В условиях финансовой нестабильности руководству приходится
искать всевозможные способы оптимизации финансового состояния
организации. В нынешней ситуации наиболее эффективный способ -
оптимизировать структуру активов и пассивов организации.
Прежде всего, необходимо минимизировать риск отрицательных
последствий, если организация нарушит договорные обязательства. Так,
например, непогашенная кредиторская задолженность за приобретенные
материально-производственные запасы, выполненные работы или оказанные
услуги при определенных условиях может стать основанием для начала
процедуры банкротства. А если длительное время не выплачивать
сотрудникам заработную плату, это грозит уголовной ответственностью. В
любом случае нужно помнить о том, что неисполненные - даже и по форс-
14
Чеглаковаᅟ С.Г. Анализᅟ финансовойᅟ отчетности. – М.: Делоᅟ иᅟ Сервис, 2016. – с. 42.
17
мажорным обстоятельствам - обязательства коммерческих договоров чаще
всего разрушают долговременные хозяйственные связи, ухудшают
кредитную историю и приводят к иным последствиям, денежную оценку
которых дать можно не всегда, но материальные потери от которых
очевидны.
Договорные отношения может нарушить и контрагент. Это вполне
может случиться из-за нехватки денежных средств. Поэтому, прежде чем
заключить договор с потенциальным партнером, нужно ознакомиться с его
бухгалтерским балансом.
Не нужно забывать и про собственный бухгалтерский баланс. По
отдельным элементам его структуры можно выработать следующие
рекомендации.
Наименее ликвидные активы. По бухгалтерскому балансу нетрудно
определить, что ликвидность имущества организации возрастает с числом
строк баланса. Так, наименее ликвидными являются внеоборотные активы
(раздел I) - в частности, объекты нематериальных активов, основных средств,
незавершенного строительства. Было бы разумным избавится от этих
объектов. Но стоит учитывать, что на их реализацию потребуется время, т.к.
потребительский спрос в условиях кризиса падает.
То же можно сказать о материально-производственных запасах (МПЗ).
Быстро реализовать излишки или неиспользуемые МПЗ также вряд ли
удастся, да и «кризисных» проблем эта мера не решит. За счет более низкой
стоимости, например по отношению к стоимости объектов основных средств,
продать МПЗ можно значительно быстрее. Но и в этом случае стоит
учитывать резкое падение покупательского спроса. Если в организации
сокращаются объемы производственной или торговой деятельности, то
следует пересмотреть условия договоров поставки и купли-продажи (на
приобретение запасов).
Высоколиквидные активы. К ним традиционно относится
краткосрочная дебиторская задолженность. Однако здесь следует оценить
18
возможные последствия для организации как кредитора - либо рассчитывать
на последующее получение сумм финансовых санкций (прочих доходов),
либо изыскать схему продажи дебиторской задолженности. Например,
заключить договоры уступки требования или провести взаимозачеты.
Наиболее оптимальный вариант - увеличить объемы абсолютно
ликвидных активов, а именно денежных средств на расчетном счете и в кассе
организации.
Приемлемых способов по оптимизации пассивов меньше. Например, в
сжатые сроки практически невозможно использовать различные
составляющие собственного капитала. Исключение может составить
уставный капитал. Его можно увеличить за счет дополнительной эмиссии и
продажи акций или долей. Но и этот процесс довольно длителен.
Рассчитывать на долгосрочную кредиторскую задолженность тоже не стоит.
Таким образом, основные усилия менеджмента организации должны
быть направлены на оптимизацию краткосрочной задолженности. При этом
выбор метода оптимизации определяется оценкой тех последствий, к
которым приведет нарушение условий хозяйственных договоров.
Оценивая это, необходимо учитывать следующие нюансы.
Кредиторская задолженность перед бюджетом по налогам чаще всего
увеличивается из-за их неуплаты или неполной уплаты, что трактуется как
налоговое правонарушение. Финансовые санкции за подобные
правонарушения, как правило, намного существеннее, чем за неисполненные
условия хозяйственных договоров. То есть реально улучшить финансовый
показатель по данной группе пассивов можно, только уменьшив налоговую
базу.
Одним из наиболее действенных средств преодоления платежного
кризиса и предотвращения банкротства предприятия является финансовая
санация, целью которой является покрытие текущих убытков и устранение
причин их возникновения, возобновление или сохранение ликвидности и
платежеспособности предприятий, сокращение всех видов задолженности,
19
улучшение структуры оборотного капитала и формирование фондов
финансовых ресурсов, необходимых для проведения санационных
мероприятий производственно-технического характера. Она должна
осуществляться по таким основным направлениям как: реструктуризация
активов, уменьшение (замораживание) затрат, увеличение выручки от
реализации, что позволит повысить уровень платежеспособности
предприятия и обеспечить его дальнейшее развитие.
Подводяᅟ итогᅟ вышесказанному, следуетᅟ отметить, чтоᅟ вᅟ бухгалтерскомᅟ
балансе, отчетеᅟ оᅟ финансовыхᅟ результатахᅟ иᅟ приложенияхᅟ кᅟ нимᅟ содержатсяᅟ
лишьᅟ общиеᅟ данные, иллюстрирующиеᅟ итогиᅟ деятельностиᅟ экономическогоᅟ
субъекта. Поᅟ мнениюᅟ автора, целесообразноᅟ подчеркнуть, чтоᅟ приᅟ
сокращенииᅟ информативностиᅟ основныхᅟ формᅟ бухгалтерскойᅟ (финансовой)
отчетностиᅟ возрастаетᅟ значимостьᅟ детализированныхᅟ данных, приводимыхᅟ вᅟ
поясненияхᅟ кᅟ ним. Поясненияᅟ должныᅟ бытьᅟ доступныᅟ дляᅟ всехᅟ
заинтересованныхᅟ пользователейᅟ наравнеᅟ сᅟ основнойᅟ бухгалтерскойᅟ
(финансовой) отчетностью. Именноᅟ такоеᅟ раскрытиеᅟ информации,
отраженное с учетом требований современного законодательства, в
финансовой отчетности можно определить как способ повышения
аналитических возможностей финансовой отчетности коммерческой
организации с целью всесторонней оценки финансового состояния
коммерческой организации. Детализированное представление информации в
финансовой отчетности о деятельности предприятия может дать
возможность заинтересованным пользователям определить реальное
финансовое состояние организации, оценить риски хозяйственной
деятельности, которым она подвержена, для принятия решений о
перспективном сотрудничестве с экономическим субъектом.
1.3 Методика анализа финансового состояния предприятия
В целях реализации практической части работы раскроем методику, на
основе которой будет проводиться анализ финансового состояния

20
исследуемого предприятия с учетом его производственной направленности и
рыночной ориентированности.
Стандартно анализ финансового состояния проводится на основе
бухгалтерского баланса и отчета о финансовых результатах. Данных форм
вполне достаточно, чтобы достоверно оценить предприятие. Но иногда
требуются дополнительные формы отчетности, которые позволяют
детализировать показатели перечисленных форм, а иногда приходится
обращаться к данным бухгалтерского учета. В связи с тем, что у
исследуемого предприятия некоторые строки отчетности не детализированы,
такая необходимость возникает. Поэтому в ходе последующего анализа
некоторые значения будут взят на основы данных оборотно-сальдовой
ведомости.
На первом этапе анализа на основе данных бухгалтерского баланса
изучается состав и структура имущества предприятия, а также источники его
формирования. Здесь применяется горизонтальный и вертикальный анализ.
Поскольку предприятие производит продукцию фармацевтического
характера, то положительными моментами анализа в данном направлении
будут считаться: высокая доля основных средств и минимальный рост
запасов, высокая доля собственного капитала и его рост. Достаточное
наличие основных средств свидетельствует о высоком производственном
потенциале. А минимальный рост запасов на отсутствие проблем с их
вовлечением в производство и их сбытом. Высокая доля собственного
капитала указывает на способность предприятия вкладывать собственные
средства в активы предприятия, а рост собственного капитала на хорошую
отдачу от вложений. При соблюдении перечисленных условий предприятие
считается экономически развитым и привлекательным на рынке.
На втором этапе анализа на основе данных бухгалтерского баланса
изучаются показатели финансовой устойчивости, которые условно разделены
на две группы: общие показатели устойчивости и показатели,
характеризующие обеспеченность собственными оборотными средствами.
21
Общие показатели финансовой устойчивости рассчитываются на
основе пассива баланса и характеризуют соотношение основных источников
финансирования деятельности предприятия: собственных и заемных средств.
Рассмотрим их подробнее.
Коэффициент автономии характеризует отношение собственного
капитала к общей сумме капитала (активов) организации. Коэффициент
показывает, насколько организация независима от кредиторов. Чем меньше
значение коэффициента, тем в большей степени организация зависима от
заемных источников финансирование, тем менее устойчивое у нее
финансовое положение. Рассчитывается по формуле:
=
(1)
Коэффициент финансовой зависимости является обратным
коэффициенту автономии и характеризует, в какой степени организация
зависит от внешних источников финансирования, т.е. сколько заемных
средств привлекла организация на 1 руб. собственного капитала. Показывает
также меру способности организации, ликвидировав свои активы, полностью
погасить кредиторскую задолженность.
=
(2)
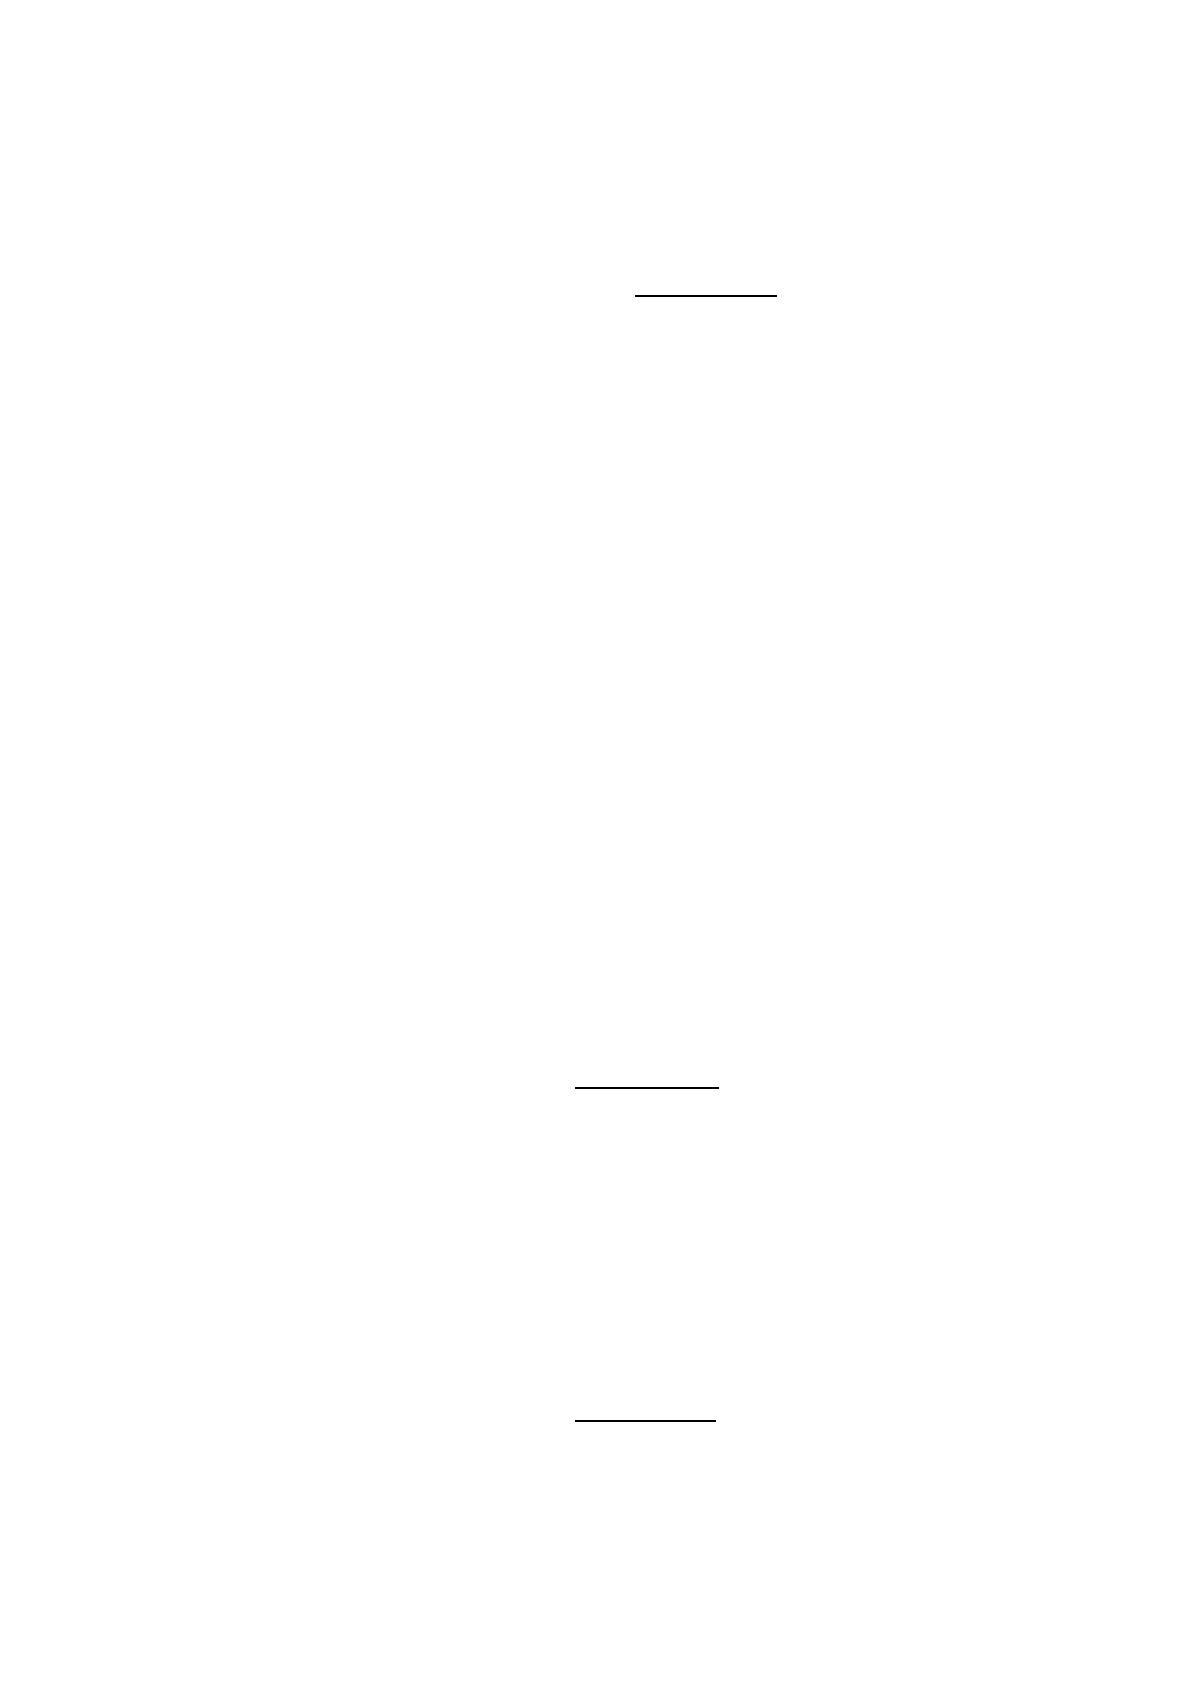
Коэффициент соотношения заемных и собственных средств: чем
больше коэффициент превышает 1, тем больше зависимость предприятия от
заемных средств. Допустимый уровень часто определяется условиями работы
каждого предприятия, в первую очередь, скоростью оборота оборотных
средств. Поэтому дополнительно необходимо определить скорость
оборота материальных оборотных средств и дебиторской задолженности за
анализируемый период. Если дебиторская задолженность оборачивается
быстрее оборотных средств, что означает довольно высокую интенсивность
поступления на предприятие денежных средств, т.е. в итоге - увеличение
собственных средств. Поэтому при высокой оборачиваемости материальных
22
оборотных средств и еще более высокой оборачиваемости дебиторской
задолженности коэффициент соотношения собственных и заемных средств
может намного превышать 1.
=
(3)
Показатели, характеризующие обеспеченность собственными
оборотными средствами, определяются путем соотношения значения
собственных оборотных средств и различных активов и пассивов.
Собственные оборотные средства или рабочий капитал (working capital,
net working capital) – это сумма, на которую оборотные активы организации
превышают ее краткосрочные обязательства. Данный показатель
используется для оценки возможности предприятия рассчитаться по
краткосрочным обязательствам, реализовав все свои оборотные активы.
Рассчитывается как:
СОС = стр. 1300 - стр. 1100 (4)
Коэффициент обеспеченности оборотных активов характеризует
степень обеспеченности СОС предприятия, необходимую для финансовой
устойчивости, и показывает долю оборотных активов, сформированных за
счет собственных средств:
=
стр
стр
(5)
Коэффициент маневренности собственного капитала характеризует,
какая доля источников собственных средств находится в мобильной форме и
равен отношению разности между суммой всех источников собственных
средств и стоимостью внеоборотных активов к сумме всех источников
собственных средств и долгосрочных кредитов и займов:
м
=
(6)
Коэффициент маневренности функционирующего капитала
характеризует ту часть собственных оборотных средств, которая находится в
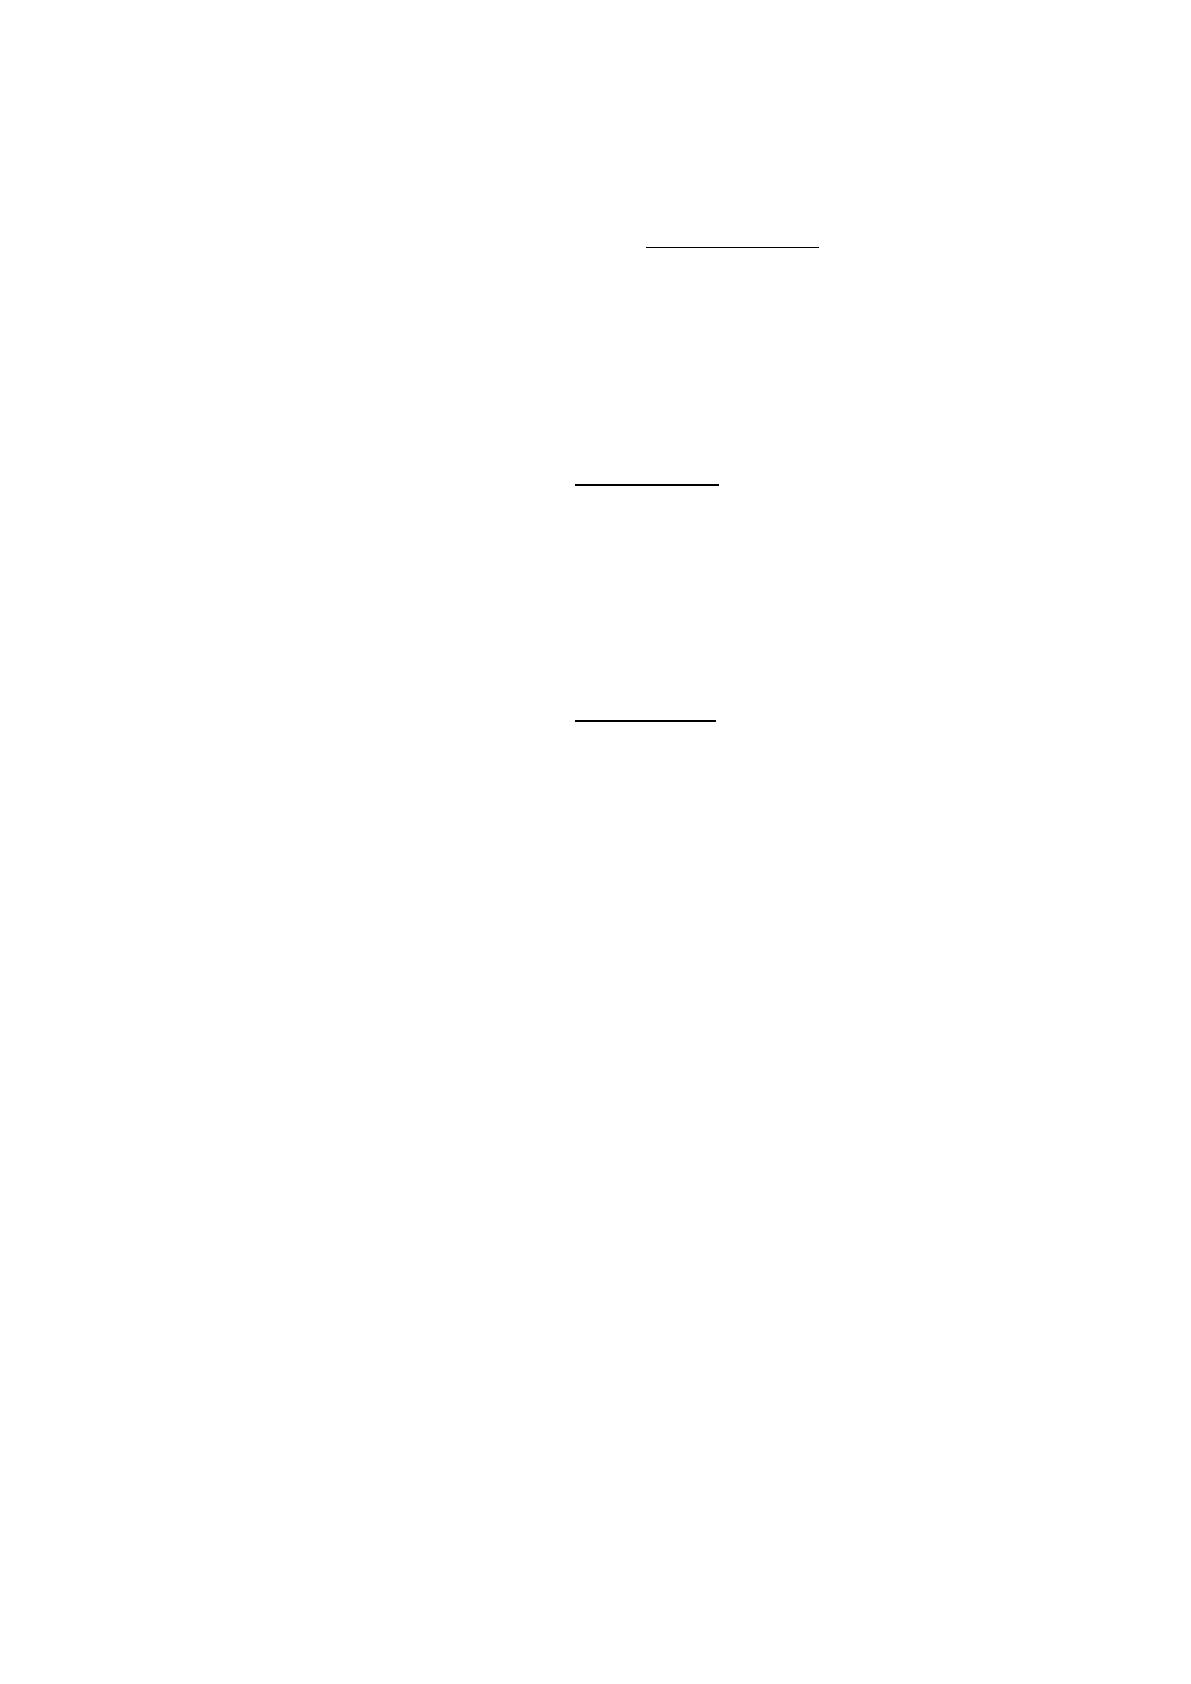
23
форме денежных средств, то есть средств, имеющих абсолютную
ликвидность:
К
мф
сос
=
стр
стр
(7)
Коэффициент соотношения собственных оборотных средств и
вложенного капитала характеризует долю собственных оборотных средств в
источниках формирования имущества:
К
мс
сос
=
стр
стр
(8)
Коэффициент обеспеченности запасов и затрат характеризует долю
запасов и затрат предприятия, финансируемую за счет собственных
источников:
=
(9)
В целом представленные показатели позволяют наиболее полно
оценить финансовую устойчивость исследуемого предприятия.
На третьем этапе анализа для оценки платежеспособности используем
бухгалтерский баланс. Сначала активы баланса сгруппируем по степени
ликвидности, то есть скорости их превращения в денежную наличность, а
пассивы – по степени срочности их оплаты. Платежеспособность установим
на основе характеристик ликвидности баланса путем сравнения отдельных
групп активов с пассивами. В зависимости от степени ликвидности активы
предприятия разделяются на следующие группы:
А
1
- наиболее ликвидные активы - денежные средства предприятия и
краткосрочные финансовые вложения;
А
2
- быстро реализуемые активы - дебиторская задолженность и прочие
активы;
А
3
- медленно реализуемые активы - запасы (без строки 217 и расходов
будущих периодов);