46
Главное достоинство приведенных показателей – их простота и
наглядность.
Рассмотрим на примере ООО «Полигрупп» вышеперечисленные
показатели ликвидности платежеспособности.
В таблице 7 проведена оценка абсолютных показателей ликвидности
баланса.
Таблица ㅤ7 ㅤ
Абсолютные ㅤпоказатели ㅤликвидности ㅤбаланса ㅤООО
ㅤ«Полигрупп» ㅤза ㅤ2017-2018 ㅤгод, ㅤтыс. ㅤруб.
Актив
2018
2017
Пассив
2018
2017
Платежный
ㅤизлишек
( ㅤ+ ㅤ) ㅤ,
ㅤнедостаток
ㅤ(–)
2018
2017
1.
ㅤБыстрореализ
уемые ㅤактивы
ㅤ(А
1
)
45 ㅤ632
40 ㅤ516
1. ㅤНаиболее
ㅤсрочные ㅤобяза-
тельства ㅤ(П
1
)
320
ㅤ144
260
ㅤ494
-274
ㅤ512
-279
ㅤ628
2. ㅤСредне
ㅤреализуемые
ㅤактивы ㅤ(А
2
)
743
ㅤ580
457
ㅤ033
2 ㅤКраткосроч-
ные ㅤобяза-
тельства ㅤ(П
2
)
269
ㅤ688
145
ㅤ000
473
ㅤ892
187
ㅤ345
3. ㅤМедленно
ㅤреализуемые
ㅤактивы ㅤ(А
3
)
124
ㅤ493
37 ㅤ844
3. ㅤДолгосроч-
ные ㅤобяза-
тельства ㅤ(П
3
)
0
0
124
ㅤ493
37
ㅤ844
4. ㅤТруд-
нореали-
зуемые ㅤактивы
ㅤ(А
4
)
29 ㅤ528
30 ㅤ273
4. ㅤПостоянные
ㅤ(фиксированны
е) ㅤпассивы ㅤ(П
4
)
353
ㅤ399
160
ㅤ171
-323
ㅤ871
-323
ㅤ126
Баланс ㅤ(пп. ㅤ1
ㅤ+ ㅤ2 ㅤ+ ㅤ3 ㅤ+ ㅤ4)
943
ㅤ231
565
ㅤ665
Баланс
ㅤ(пп.1+2+3+4)
94323
1
56566
5
0
-377
ㅤ566
По данным этой формы можно констатировать, что баланс акционерного
общества соответствует критериям абсолютной ликвидности по параметрам:
А
2
ㅤ≥ ㅤП
2
ㅤи ㅤА
3
ㅤ≥ ㅤП
3
ㅤи ㅤА
4
<ㅤП
4
. ㅤПо ㅤпараметру ㅤA
1
ㅤ≥ ㅤП
1
ㅤ
платежный ㅤнедостаток ㅤв ㅤ2017
ㅤгоду ㅤсоставлял ㅤ279 ㅤ628 ㅤтыс. ㅤруб., ㅤа ㅤв ㅤ2018 ㅤгоду ㅤсократился ㅤ274 ㅤ512 ㅤтыс. ㅤруб.
Далее ㅤпроведём ㅤрасчёт ㅤчистого ㅤоборотного ㅤкапитала ㅤ(табл.8)
В рассматриваемом предприятии краткосрочные обязательства
полностью покрываются оборотными активами.
47
Величина чистого оборотного капитала увеличилась на 193 973 тыс. руб.,
значит, по данному параметру акционерное общество ликвидно и
платежеспособно.
Таблица ㅤ8
Расчёт ㅤчистого ㅤоборотного ㅤкапитала ㅤпо ㅤООО ㅤ«Полигрупп», ㅤтыс.
ㅤруб.
Показатели
2018
2017
Изменения
(+ ㅤили ㅤㅤ–)
1. ㅤОборотные ㅤактивы
913 ㅤ703
535 ㅤ392
378 ㅤ311
2. ㅤКраткосрочные
ㅤобязательства
589 ㅤ832
405 ㅤ494
184 ㅤ338
3. ㅤЧистый ㅤоборотный ㅤкапитал
ㅤ(строка ㅤ1 ㅤ–строка ㅤ2)
323 ㅤ871
129 ㅤ898
193 ㅤ973
4. ㅤЧистый ㅤоборотный ㅤкапитал,
ㅤотнесенный ㅤк ㅤоборотным
ㅤактивам, ㅤ%
35,4459819
24,26222
17,9
Теперь рассчитаем основные коэффициенты, используемые для оценки
ликвидности (табл.9)
Таблица ㅤ9
Расчет ㅤи ㅤанализ ㅤкоэффициентов ㅤликвидности ㅤи
ㅤплатежеспособности ㅤпо ㅤООО ㅤ«Полигрупп»
Наименование
ㅤкоэффициента
2018
2017
Изменения ㅤза
ㅤпериод ㅤ(гр. ㅤ3–гр. ㅤ2)
1
2
3
4
1. ㅤКоэффициент
ㅤабсолютной
ㅤ(быстрой)
ㅤликвидности ㅤ(КАЛ)
0,08
0,1
-0,02
2. ㅤКоэффициент ㅤтеку-
щей ㅤ(уточненной)
ㅤликвидности ㅤ(КТЛ)
1,34
1,23
0,11
3. ㅤКоэффициент ㅤлик-
видности ㅤпри ㅤмоби-
лизации ㅤсредств
ㅤ(КЛМС)
0,2
0,07
0,13
4. ㅤКоэффициент
ㅤобщей ㅤликвидности
ㅤ(КОЛ)
1,53
1,3
0,23
5. ㅤКоэффициент
ㅤсобственной ㅤплатеже-
способности ㅤ(КСП)
0,55
0,32
0,23

48
Для расчета показателей использованы данные бухгалтерского баланса
(приложение 2), табл. 7 и 8. К объему запасов на начало, и конец отчетного года
добавлены суммы НДС по приобретенным ценностям и прочих оборотных
активов из раздела II баланса.
К
АЛ2017
= 0,1>0,15–0,02.
К
ТЛ2017
= 1,23>0,5–0,8.
К
ЛМС2017
= 0,07< 0,5–0,7.
К
ОЛ2017
= 1,53 = 1-2.
К
АЛ2018
= 0,08>0,15–0,02.
К
ТЛ2018
= 1,34>0,5–0,8.
К
ЛМС2018
= 0,2< 0,5–0,7.
К
ОЛ2018
= 1,3= 1-2.
Таким образом, анализ коэффициентов подтверждает, что «Полигрупп»
находится в устойчивом финансовом положении. Представленные
коэффициенты отражают достаточно высокую ликвидность как в 2017 году, так
и в 2018 году. Эти показатели демонстрируют ликвидность и
платежеспособность, которая выше рекомендуемых значений показателей.
Исключение составляет коэффициент ликвидности мобилизации собственных
средств. Это значит, что запасов предприятия не хватит для покрытия заемных
средств (из расчета конверсии запасов в денежные средства) и придется
использовать другие активы для погашения долгов.
2.3 Анализ деловой активности и рентабельности предприятия.
Деловая активность предприятия характеризуется через скорость
оборота его средств. Рентабельность предприятия представляет данные о
степени прибыльности его деятельности. Анализ деловой активности и
рентабельности заключается в изучении динамики финансовых коэффициентов
оборачиваемости и рентабельности. Рассмотрим наиболее значимые
финансовые коэффициенты рентабельности и деловой активности.
49
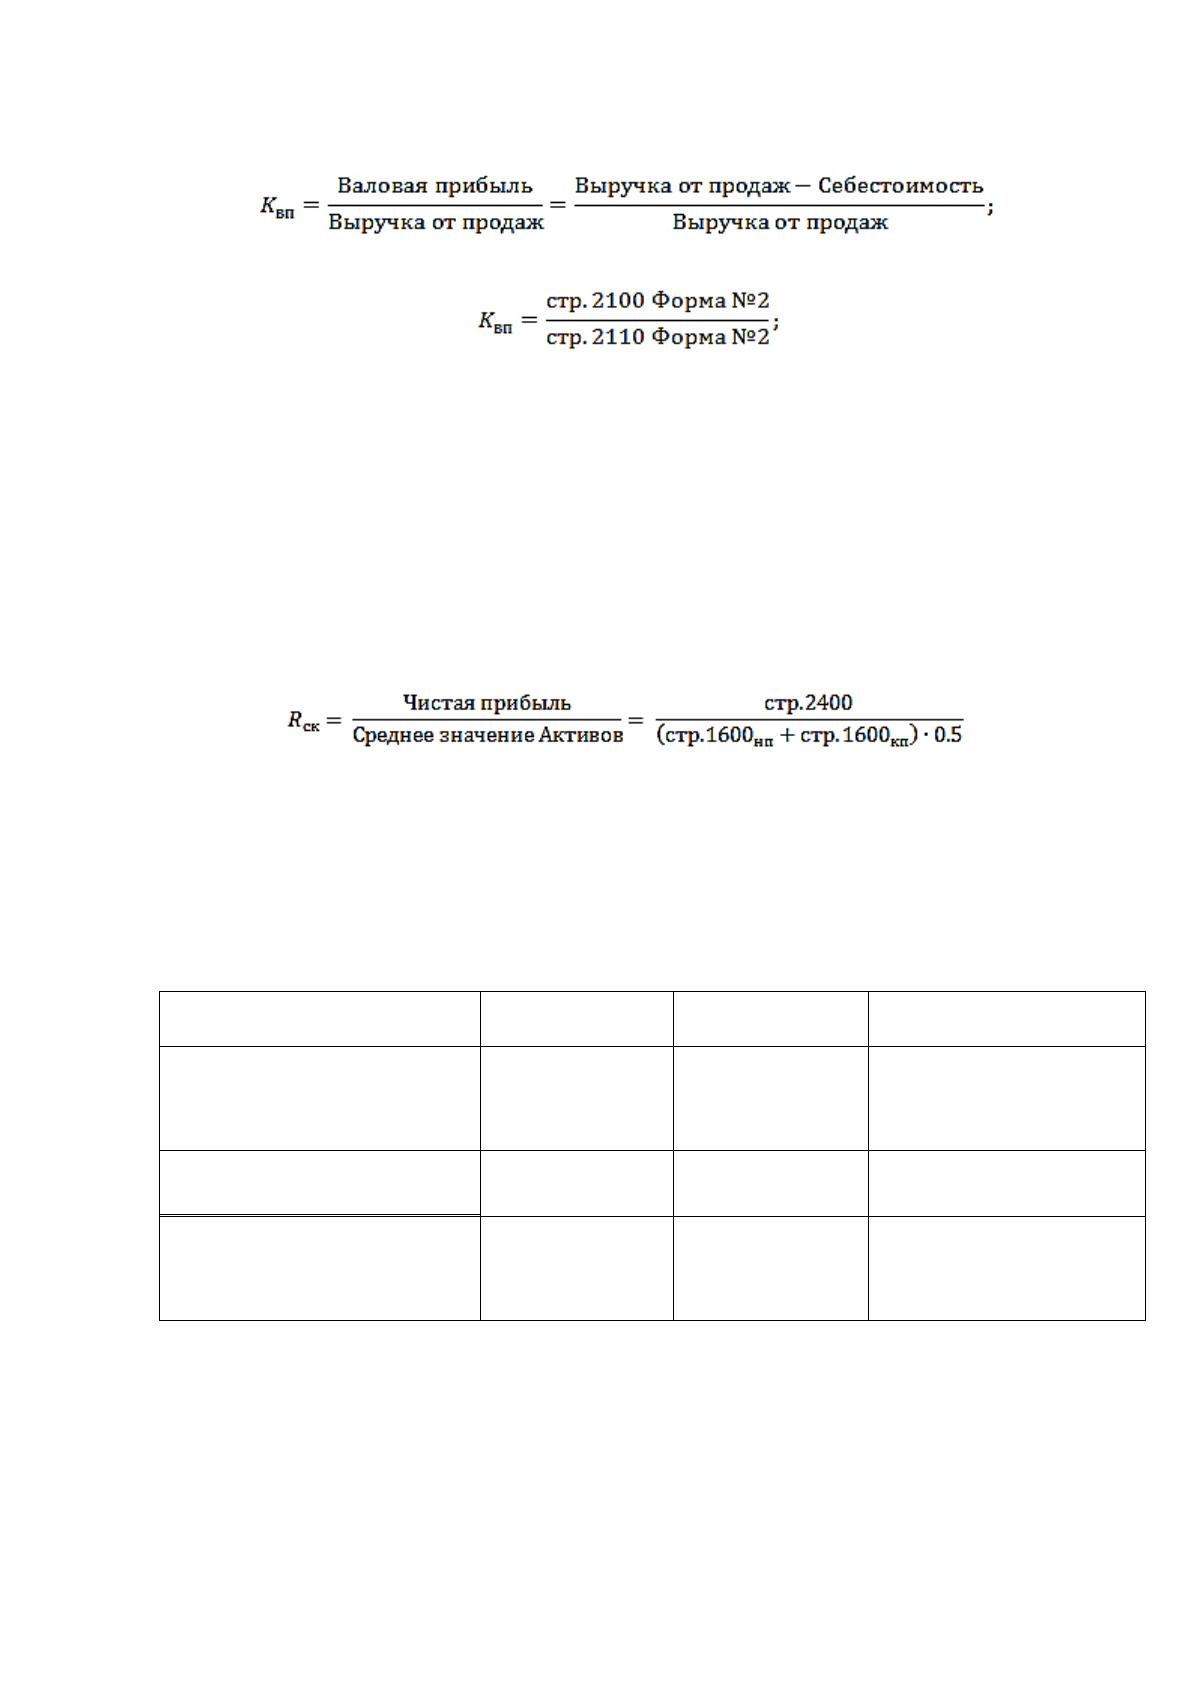
1) валовая рентабельность продаж:
или
(27)
2) чистая рентабельность продаж:
РП = прибыль (убыток) от продаж / выручка (нетто) от продаж или
РП = строка 2400 / строка 2110;(28)
Рентабельность продаж предприятия показывает, сколько рублей
прибыли приходится на каждую рубль реализованной продукции.
3) рентабельность совокупного капитала:
(29)
Коэффициенты рассчитываются на основании данных баланса и отчета о
финансовых результатах. Результаты расчета рассмотренных показателей
приведены в таблице 10.
Таблица 10
Коэффициенты рентабельности.
Наименование
показателя
2018
2017
Изменение
Валовая
рентабельность
продаж
12,77
9,5
3,27
Чистая рентабельность
продаж
4,29
1,85
2,44
Рентабельность
собственного капитала
25,61
8,64
16,97
Выручка от реализации продукции предприятия составила 2 426 221
тыс. руб. За 2017 год и 4 500 462 тыс. руб. за 2018 год. Валовая рентабельность
продаж возросла в 2018 году по сравнению с 2017 годом на 3,27 процентов.
Также увеличилась и чистая рентабельность продаж на 2,44 процента по
50
сравнению с 2017 годом. Показатель рентабельности собственного капитала
фирмы очень высок и составил 8,64 в 2017 году и 25,61 в 2018 году. Это
означает, что вложения в активы предприятия достаточно прибыльные.
Динамика рассчитанных коэффициентов рентабельности дает положительную
оценку деятельности ООО «Полигрупп». Рассмотрим коэффициенты деловой
активности.
Коэффициенты деловой активности:
1)коэффициент оборачиваемости активов (К
ОА
):
К
ОА
ㅤ= ㅤстр. ㅤ2110 ㅤ№2 ㅤ/ ㅤ0,5 ㅤх ㅤ(стр. ㅤ1600 ㅤна ㅤначало ㅤгода ㅤ+
+стр.1600 ㅤна ㅤконец ㅤгода) ㅤф. ㅤ№1 ㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤ(30)
Коэффициент ㅤоборачиваемости ㅤактивов ㅤотражает ㅤстепень
ㅤоборачиваемости ㅤвсех ㅤактивов, ㅤнаходящихся ㅤв ㅤраспоряжении ㅤорганизации ㅤи
ㅤвысчитывается ㅤкак ㅤотношение ㅤвыручки ㅤот ㅤпродаж ㅤк ㅤсредней ㅤза ㅤпериод
ㅤвеличине ㅤактивов ㅤорганизации.
2) ㅤкоэффициент ㅤоборачиваемости ㅤдебиторской ㅤзадолженности ㅤ(К
ОДЗ
):
К
ОДЗ
ㅤ= ㅤстр. ㅤ2110/0,5 ㅤх ㅤ(стр. ㅤ1230на ㅤначало ㅤгода ㅤ+
ㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤ+стр.1230на ㅤконец ㅤгода) ㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤㅤ(31)
Коэффициент ㅤпоказываетㅤскорость ㅤоборота ㅤдебиторской ㅤзадолженности,
ㅤнасколько ㅤбыстро ㅤкомпания ㅤполучает ㅤоплату ㅤза ㅤпроданные ㅤтовары.
3)коэффициент ㅤоборачиваемости ㅤкредиторской ㅤзадолженности ㅤ(К
ОКЗ
):
К
ОКЗ
ㅤ= ㅤстр. ㅤ2110/0,5 ㅤх ㅤ(стр. ㅤ1520на ㅤначало ㅤгода ㅤ+ ㅤстр.1520на ㅤконец ㅤгода) ㅤ
(32)
Коэффициент ㅤпоказывает ㅤрасширение ㅤили ㅤснижение ㅤкоммерческого
ㅤкредита, ㅤпредоставляемого ㅤпредприятию
4) ㅤкоэффициент ㅤоборачиваемости ㅤзапасов ㅤ(К
ОБЗ
):
К
ОБЗ
ㅤ= ㅤстр.2120/0,5 ㅤх ㅤ((стр.1210 ㅤ+ ㅤстр.1220)нг ㅤ+ ㅤ(стр.1210 ㅤ+ ㅤстр. ㅤ1220)кг) ㅤ
(33)
Показатель ㅤотражает ㅤоборачиваемость ㅤзапасовㅤпредприятия ㅤза
ㅤанализируемый ㅤпериод.
5) ㅤкоэффициент ㅤоборачиваемости ㅤосновных ㅤсредств ㅤ(фондоотдача) ㅤ(К
Ф
):
51
К
Ф
ㅤ= ㅤстр. ㅤ2110 ㅤ/ ㅤ0,5 ㅤх ㅤ(стр. ㅤ1150на ㅤначало ㅤгода ㅤ+ ㅤстр.1150на ㅤконец ㅤгода)
ㅤ(34)
Фондоотдача отражает эффективность использования основных средств
предприятия.
6)Коэффициент оборачиваемости денежных средств(К
ОДС
):
К
ОДС
= стр. 2110 / 0,5 х (стр. 1250на начало года + стр.1250на конец года)
(35)
Коэффициент характеризуют скорость ㅤтрансформации ㅤактивов ㅤв
ㅤденежные ㅤсредства, ㅤа ㅤтакже ㅤскорость ㅤпогашения ㅤобязательств.
Рассчитаем ㅤвсе ㅤвышеизложенные ㅤкоэффициенты. ㅤДанные ㅤпо ㅤрасчету
ㅤбудут ㅤотражены ㅤв ㅤтаблице ㅤ11.
Таблица 11
Коэффициенты деловой активности.
Наименование
показателя
2018
2017
Изменение в
сумме
Изменение в
%
1) коэффициент
оборачиваемости
активов (К
ОА
)
5,97
4,72
1,25
126,46
2)коэффициент
оборачиваемости
дебиторской
задолженности (К
ОДЗ
)
7,50
5,76
1,74
130,24
3)коэффициент
оборачиваемости
кредиторской
задолженности (К
ОКЗ
)
15,50
9,33
6,17
166,07
4)коэффициент
оборачиваемости
запасов (К
ОБЗ
)
48,79
81,38
-32,59
59,96
5)коэффициент
оборачиваемости
основных средств
(фондоотдача) (К
Ф
)
150,51
81,14
69,37
185,49
6)Коэффициент
оборачиваемости
денежных
средств(К
ОДС
)
71,06
75,94
-4,87
93,58
Коэффициент оборачиваемости активов повысился в 2018 году по
сравнению с 2017 годом и составил 5,97. Это значит, что на каждый рубль

52
запаса приходится 5,97 руб. выручки. При показателе меньше 1
оборачиваемость активов низкая, а полученные доходы не покрывают расходы
на приобретение запасов. В нашем случае оборачиваемость активов высокая,
так как полученные в обоих расчетных периодах показатели превышают
единицу.
Коэффициент оборачиваемости дебиторской задолженности дает
понятие об изменении дебиторской задолженности в положительную или в
отрицательную сторону. Основная функция управления дебиторской
задолженностью– увеличение коэффициента оборачиваемости дебиторской
задолженности. Это можно достичь двумя способами:
− увеличивать выручку от продаж;
− уменьшать дебиторскую задолженность за период.
Определенного нормативного значения у данного коэффициента нет.
Увеличение коэффициента говорит о том, что либо увеличилось количество
счетов на оплату покупателям, либо оплачиваются такие счета теперь
медленнее. Поэтому чем выше данный коэффициент, тем устойчивее и
ликвиднее предприятие. В нашем случае коэффициент дебиторской
задолженности возрос на 130,24%, следовательно, повысилась финансовая
устойчивость предприятия, так как с ростом данного коэффициента выросла и
выручка предприятия.
Коэффициент оборачиваемости кредиторской задолженности
показывает, сколько раз в отчетном периоде предприятие закрыло свои долги
перед кредиторами. Чем выше значение данного коэффициента, тем ликвиднее
предприятие. В то же время, нельзя достигать слишком высоких значений, так
как это отрицательно скажется на рентабельности фирмы. В нашем случае
коэффициент значительно увеличился, но так как значение коэффициентов
дебиторской задолженности меньше в обоих периодах, чем значения
кредиторской, то это положительный фактор, так как рентабельность
предприятия от этого увеличивается. Происходит это за счет того, что
появляется больше «свободных» денег.
53
Коэффициент оборачиваемости запасов характеризует активность
управления запасами и затратами предприятия. Коэффициент отражает
эффективность работы отдела закупок и продаж. Так как в 2018 году по
сравнению с 2017 годом данный показатель уменьшился, это означает
эффективность работы двух взаимосвязанных отделов(закупок и сбыта), так как
товары на складах не залеживаются.
Коэффициент фондоотдачи- финансовый показатель характеризующий
интенсивность и использования основных средств. Коэффициент фондоотдачи
применяется для анализа финансового состояния предприятия и показывает
эффективность управления фондами предприятия. Фондоотдача в 2018 году
повысилась почти в 2 раза по сравнению с 2017 годом, поэтому можно смело
сказать о росте финансовой устойчивости за счет повышения эффективности
использования производственных фондов.
Коэффициент оборачиваемости денежных средств – это скорость
оборота средств организации за определённый период. Коэффициент
оборачиваемости денежных средств характеризует:
− эффективность управления финансовыми ресурсами;
− финaнcoвo-экoнoмичecкyю стабильность организации;
− отсутствие нехватки финансовых средств для покрытия текущих
обязательств.
Чем выше значение коэффициента, тем положительнее характеризуется
платёжеспособность и экономическая стабильность организации. В нашем
случае значение коэффициента достаточно высоко, хоть и произошло
некоторое снижение данного показателя в 2018 году. Так как снижение было
незначительным, то на фоне других положительных моментов этот фактор
практически не отразился на ликвидности и рентабельности предприятия.
На основании проведенного анализа финансового состояния
ООО «Полигрупп» можно сделать следующие выводы.
Характеризуя ликвидность баланса предприятия, можно сказать, что за
отчетный период, а именно 2017 и 2018 года, наблюдается возросшая
54
платежеспособность предприятия. Все показатели ликвидности увеличились,
кроме коэффициента оборачиваемости запасов и коэффициента
оборачиваемости денежных средств. Сокращение количества запасов не может
быть отрицательной чертой при возросшей выручке. Коэффициент
оборачиваемости денежных средств уменьшился незначительно по сравнению с
предыдущим годом и его значение достаточно высоко. Поэтому данное
снижение не может быть определяющим фактором при оценке ликвидности
предприятия.
С учетом специфики деятельности (оптовая торговля) финансовое
состояние ООО «Полигрупп» можно охарактеризовать как устойчивое.
55
ГЛАВА 3. РАЗРАБОТКА МЕРОПРИЯТИЙ ПО УЛУЧШЕНИЮ
ФИНАНСОВОГО СОСТОЯНИЯ ООО «ПОЛИГРУПП»
3.1 Рекомендации по улучшению финансового состояния предприятия
Выполнив практическую часть выпускной квалификационной работы,
можно сказать, что в целом компания «Полигрупп» имеет достаточно
устойчивое финансовое состояние. Но, как и во многих других организаций, в
данной фирме есть некоторые финансовые сложности, которые удалось
обнаружить при проведении анализа. Одна из главных проблем- весомая доля
кредиторской задолженности в балансе фирмы. Чтобы закрыть данную статью
не хватит высоколиквидных активов, это означает, что если произойдет форс-
мажор погасить долги поставщикам за счет денежных средств и запасов не
получится.
В целом, вся задолженность перед кредиторами погашается посредством
выручки от продаж. Поступление денег от покупателей дает возможность
предприятию закрыть долги кредиторам. Большая часть дебиторской
задолженности состоит из долгов покупателей. Поэтому необходимо
договориться с партнерами так, чтобы была возможность своевременно
получить денежные средства для перевода платежей кредиторам. Значит, чтобы
сделать меньше кредиторскую задолженность, необходимо сделать меньше и
дебиторскую. Для того, чтобы этот план удался нужно осуществлять
управление дебиторской задолженностью.
На практике чтобы так управлять необходимо данные о дебиторской и
кредиторской задолженности в реальном времени и их оборачиваемости.
Оборачиваемость (срок возврата) дебиторской задолженности на конец 2018
года можно рассмотреть на схеме, которая представлена на рисунке 7:
Мероприятия по улучшению состояния дебиторской задолженности
должны проводиться согласно такому плану: