66
Насколько уменьшились убытки, сколько теперь составляют расходы на
проведение мероприятий по уменьшению дебиторской задолженности.
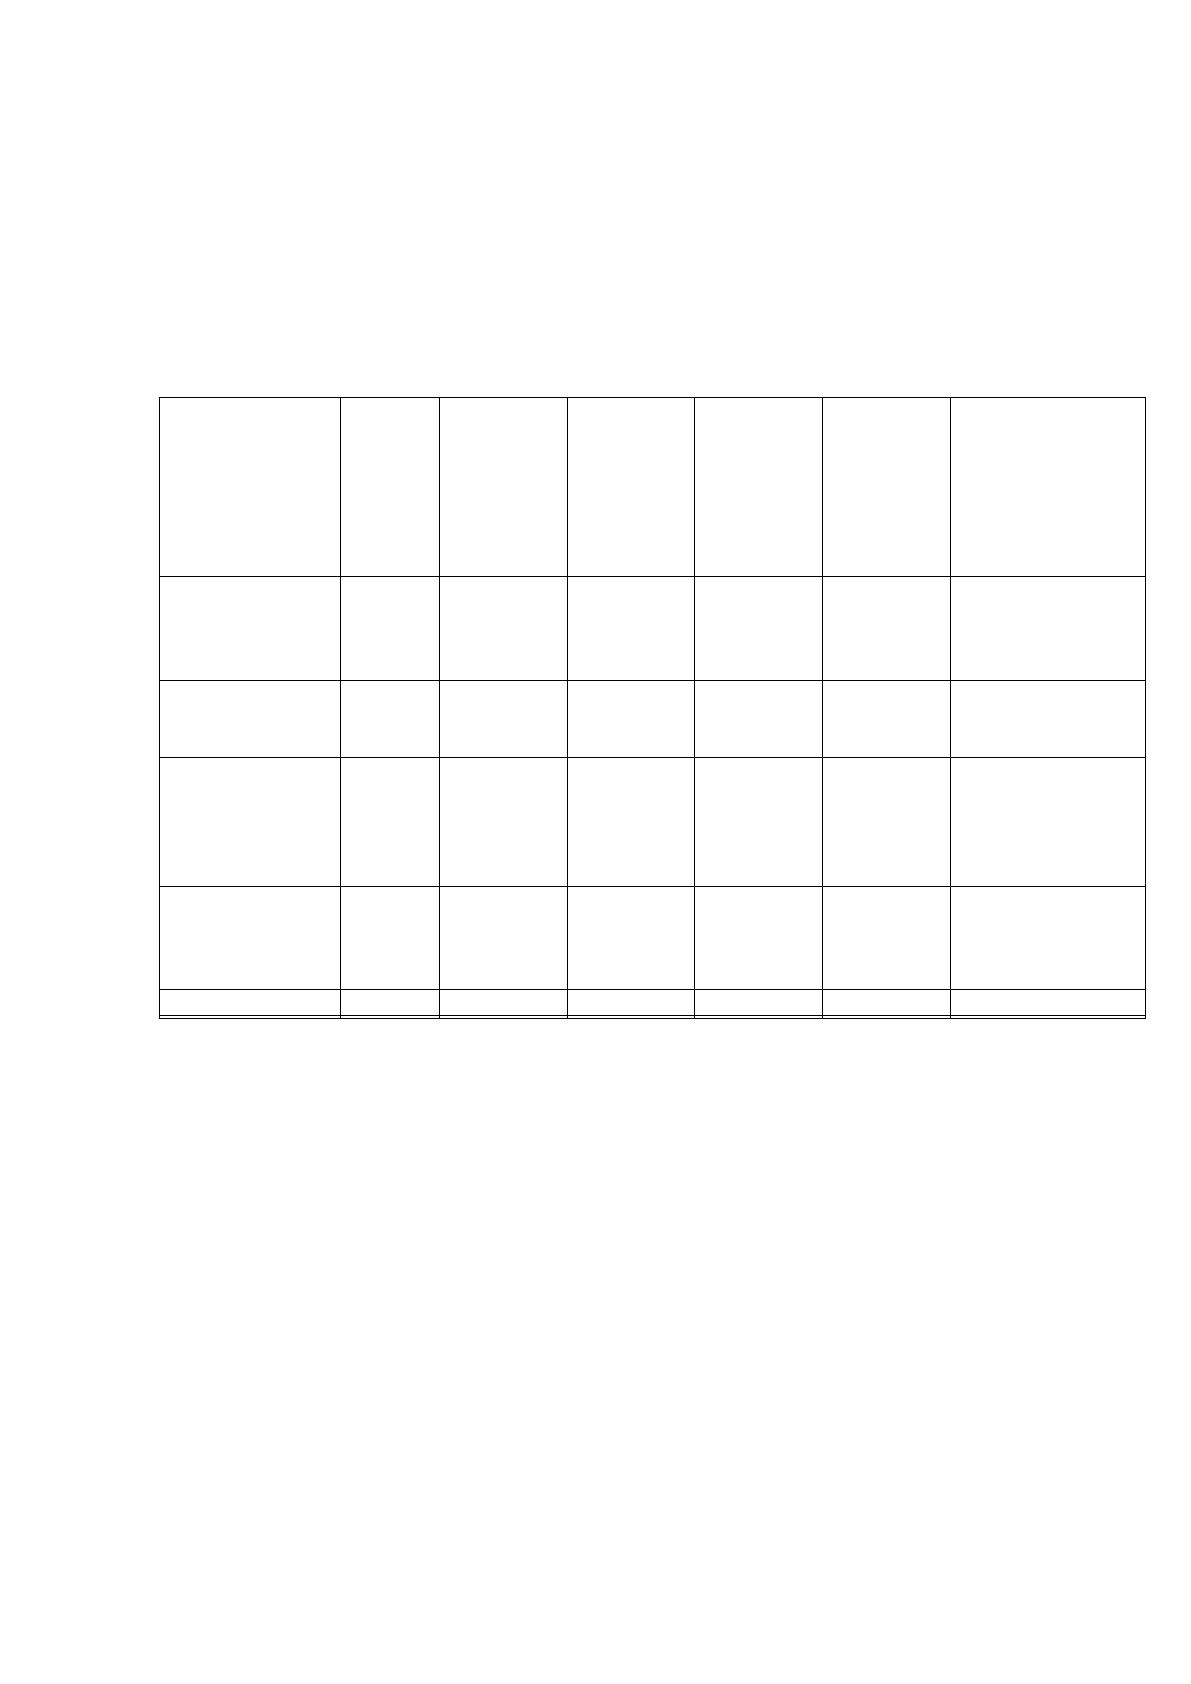
Результаты сравнения указаны в таблице 13.
Таблица ㅤ13
Оценка ㅤэффективности ㅤот ㅤпредложенных ㅤмероприятий ㅤпо
ㅤуправлению ㅤдебиторской ㅤзадолженностью.
Меропри-
ятие
Срок
ㅤпрос-
рочки
ДЗ
ㅤисход-
ная ㅤпо
ㅤданному
ㅤмероп-
риятию,
ㅤт.р.
ДЗ
ㅤпосле
ㅤпрове-
денияме
роп-
риятия
Сумма
ㅤосвобо-
див-
шихся
ㅤсредств
Затраты
ㅤна
ㅤпроведе
ние
ㅤмеропри
ятия
Прибыль ㅤот
ㅤреинвестиро-
вания/
прибыль ㅤот
ㅤпроведения
ㅤмероприятия
Предоставлен
ие ㅤскидки ㅤ3%
ㅤпри ㅤоплате
ㅤчерез ㅤ10 ㅤдней
0-30
253 ㅤ320
75996
177 ㅤ324
5319,7
10 ㅤ639,44
Отдача ㅤㅤдолга
ㅤфакторинго-
вой ㅤкомпании
31-90
250 ㅤ140
25 ㅤ014,
225 ㅤ126
50 ㅤ028
10 ㅤ505,88
Выдача
ㅤотсрочки
ㅤплатежа ㅤс
ㅤнадбавкой ㅤк
ㅤцене
91-180
212 ㅤ518
180 ㅤ100
0
(30 ㅤ617)
32 ㅤ418,00
Перепродажа
ㅤдолга
ㅤколлекторско
му ㅤагентству
181-
360
60 ㅤ020
0
60 ㅤ020,
9 ㅤ003
3061,02
Итог
743 ㅤ580
282 ㅤ010
285 ㅤ146
64350,7
56 ㅤ624,34
Рассмотрим результаты проведения мероприятий более детально.
Выдача скидки в 10 дней сделает больше оборачиваемость 70%
дебиторской задолженности, которую обычно выплачивали в срок от 0 до 30
дней, в 3 раза.
Найдем, какую прибыль получила компания, проведя это мероприятие.
Рентабельность продаж в 2018 г. Была на уровне 6%, или 6 рублей на 1
рубль выручки от продаж, следовательно, прибыль от полученных инвестиций
вернувшейся суммы в размере 177 324,00 тыс. руб. составит 10639,44 тыс. руб.
Посмотрим, в каком количестве, и какого качества, можно получить
финансовый результат при переуступке долга факторинговой компании.
67
Когда компания переуступает долг, она сразу же получает до 90%
стоимости поставки и может снова пустить эти деньги в оборот. Когда был
переуступлен долг в срок 31 до 90 дней остается 25 014,00 тыс. руб., в этом
случае от полученной суммы компания должна отнять сумму комиссии
фактора. Сумма будет равна 175 098,00 тыс. руб. Финансовый результат с этой
операции –прибыль. Она составит 10505,88 тыс. руб.
С помощью предоставления отсрочки платежа нельзя полностью убрать
дебиторскую задолженность, можно лишь получить прибыль в размере
32 418,00 тыс. руб. Также полученную прибыль можно было использовать в
качестве суммы для погашения своей кредиторской задолженности. Но в этом
случае, ей пришлось бы нести расходы по обслуживанию своего долга. На
данную сумму, с которой произошла отсрочка платежа, будут начислены
проценты в размере (берем 17% годовых в качестве процентной ставки)
30617,00 тыс. руб. Эта сумма учтена в графе затраты на проведение
мероприятий по предложению способов погашения дебиторской
задолженности.
Продажа долга коллекторскому агентству – крайний метод взыскания
долгов, он используется в случае просрочки от 181 до 365 дней. Стоимость
коллекторских услуг оценивается 15%от суммы долга. Если этот процент
отнять, компания возвращает свои денежные средства на сумму 51 017 тыс.
руб. Прибыль для фирмы с этих денег составит 3061,02 тыс. руб.
Рассмотрев таблицу № 13, можно понять, что проведенные мероприятия
уменьшили дебиторскую задолженность на 285 146,00 тыс. руб. или 38,3 %.
Расходы компании на проведение данных мероприятий составили 94 967,70
тыс. руб., сумма полученной прибыли в результате проведенных процедур по
уменьшению составила56 624,34 тыс. руб. Финансовый результат после того,
как были проведены мероприятия по сокращению дебиторской задолженности,
составил 7726,36тыс.руб. убытка. Данный убыток был получен, по сути, из за
того, что предприятие воспользовалось переуступкой долга факторинговой
компании (стоимость процедуры почти в 5 раз превышает полученную от

68
мероприятия прибыль). Но с другой стороны проведение данных мероприятий
страхует организацию от потери в принципе дебиторской задолженности (в
случае ее неоплаты). Тем самым помогая вернуть хотя бы большую часть денег
в оборот.
Предположим, что фирма появившиеся деньги отправила на развитие
производства следовательно выручка на следующий год составит:
4 500 462+ 285 146,00= 4 785 608 тыс. руб.
Рассчитаем, какие изменения претерпела оборачиваемость дебиторской
задолженности после проведенных процедур.
360/4 785 608 /((743 580+ 285 146,00)/2)= 360/4 785 608 /514363,00=38 д.
Теперь узнаем, каков был начальный период оборачиваемости
дебиторской задолженности:
360/стр.2110/(стр.1230нп.+стр.1230кп.)*0,5(36)
360/4 500 462/(743 580+457 033)*0.5=360/4 500 462/645306,5=51 день
В конечном счете, период оборачиваемости уменьшился на 13 дней, что
является положительным эффектом от тех мероприятий, которые были
проведены.
Теперь рассмотрим какие мероприятия можно провести чтобы сделать
меньше кредиторскую задолженность.
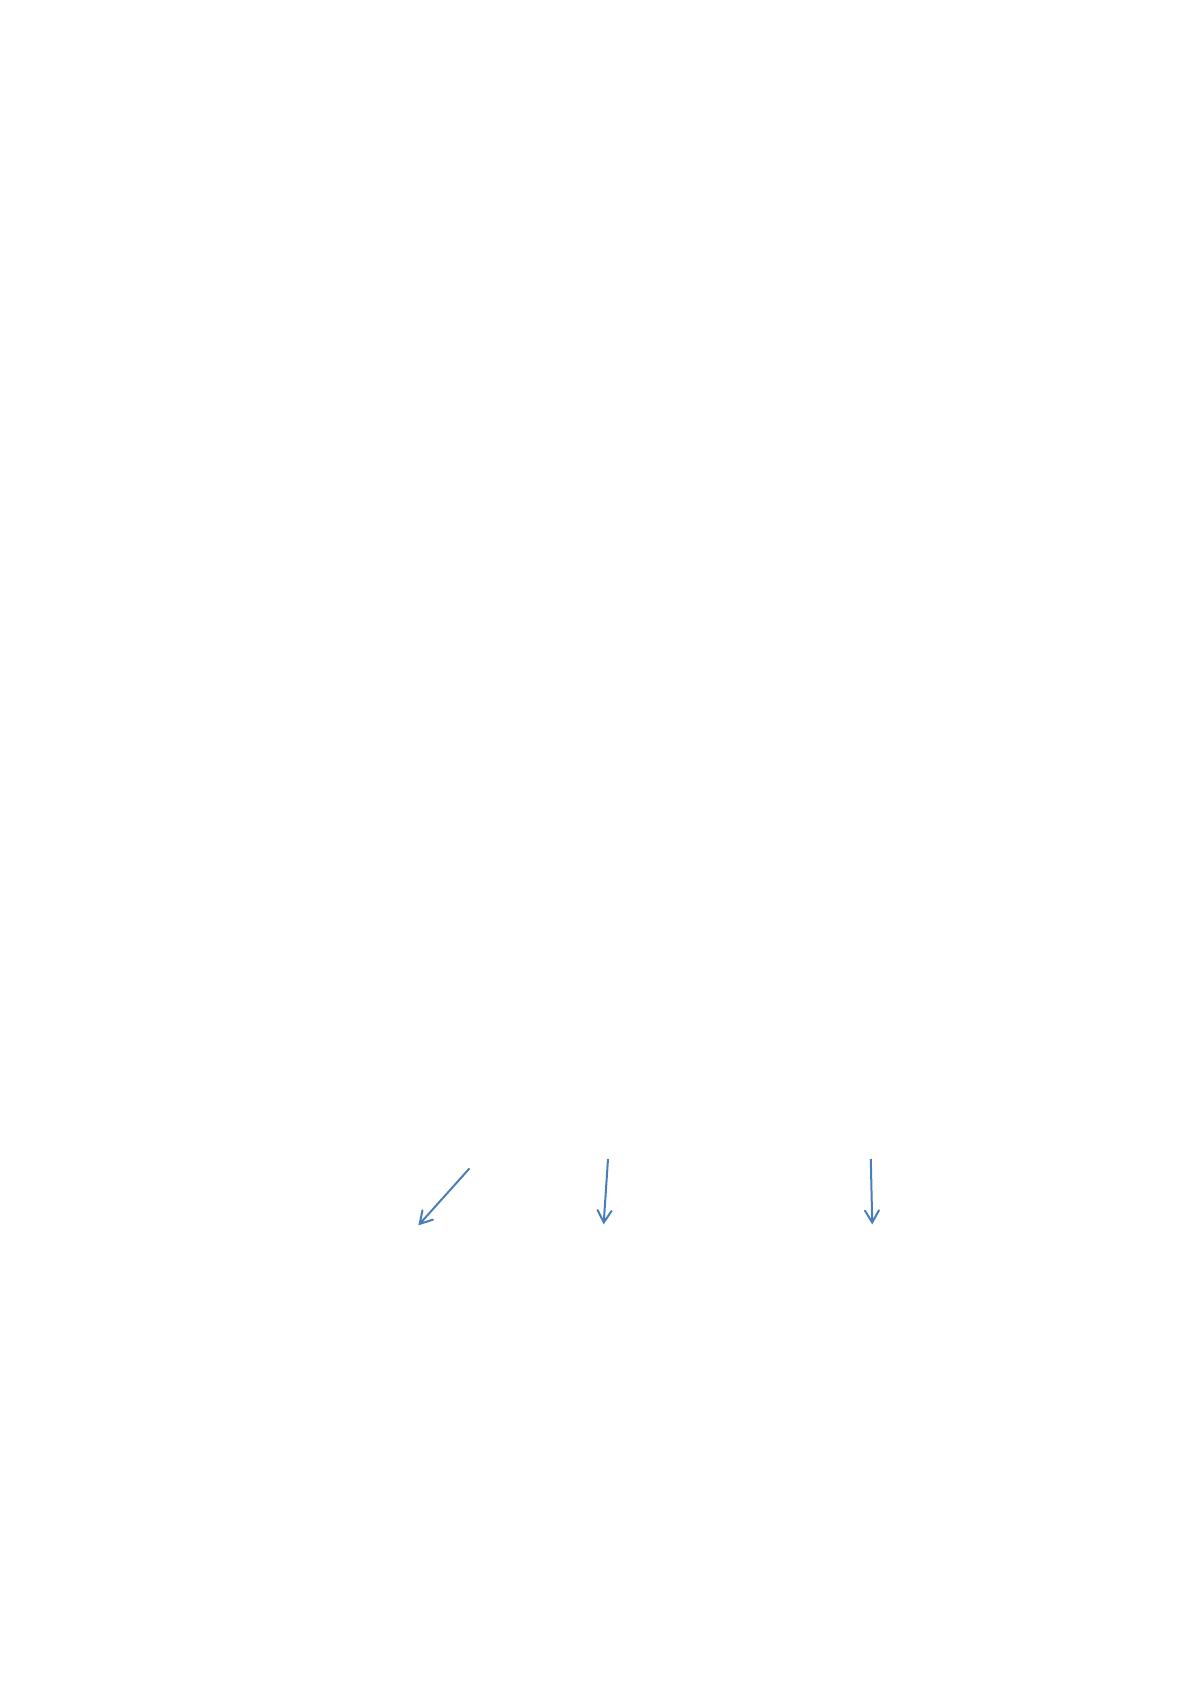
Рассмотрим структуру кредиторской задолженности на рисунке 8:
Вся кредиторская задолженность (320 144,00 тыс. руб.)
120 100 тыс. руб. 50 000 тыс. руб. 70 100 тыс. руб.
(срок возврата (срок возврата (срок возврата
От 0 до 30 дн.) От 31 до 90 дн.) От 91 до 180 дн.)
Рисунок 8. Структура кредиторской задолженности
на конец 2018 года.
Проанализировав рисунок понимаем, что стоимость коммерческого
кредита может быть выше, чем сами обязательства, поэтому данный вариант не
69
слишком выгоден для фирмы. Чаще всего так происходит, если изначально не
брали во внимание издержки, которые связаны с использованием средств
кредиторов.
Рассмотрим, что предлагают поставщики для комфортной оплаты
предоставляемых услуг и продукции. Все варианты отображены на рисунке 8:
Рассчитаем цену для коммерческого кредита через 60 дней просрочки:
Цкк60 = 5% /2*12 = 30%;
Если оплата происходит через 90 дней с момента поставки
коммерческий кредит обойдется под:
Цкк90 = 9%/3*12 = 36%.
Если оплата происходит через 120 дней с момента поставки
коммерческий кредит обойдется под:
Цкк120 = 13% /4*12 = 39%.
Вывод: Если фирма будет использовать банковские предложения по
кредитованию под 15-20%, то они окажутся намного выгоднее, чем
коммерческие кредиты.
Посмотрим, сколько денег тратит фирма на обслуживание
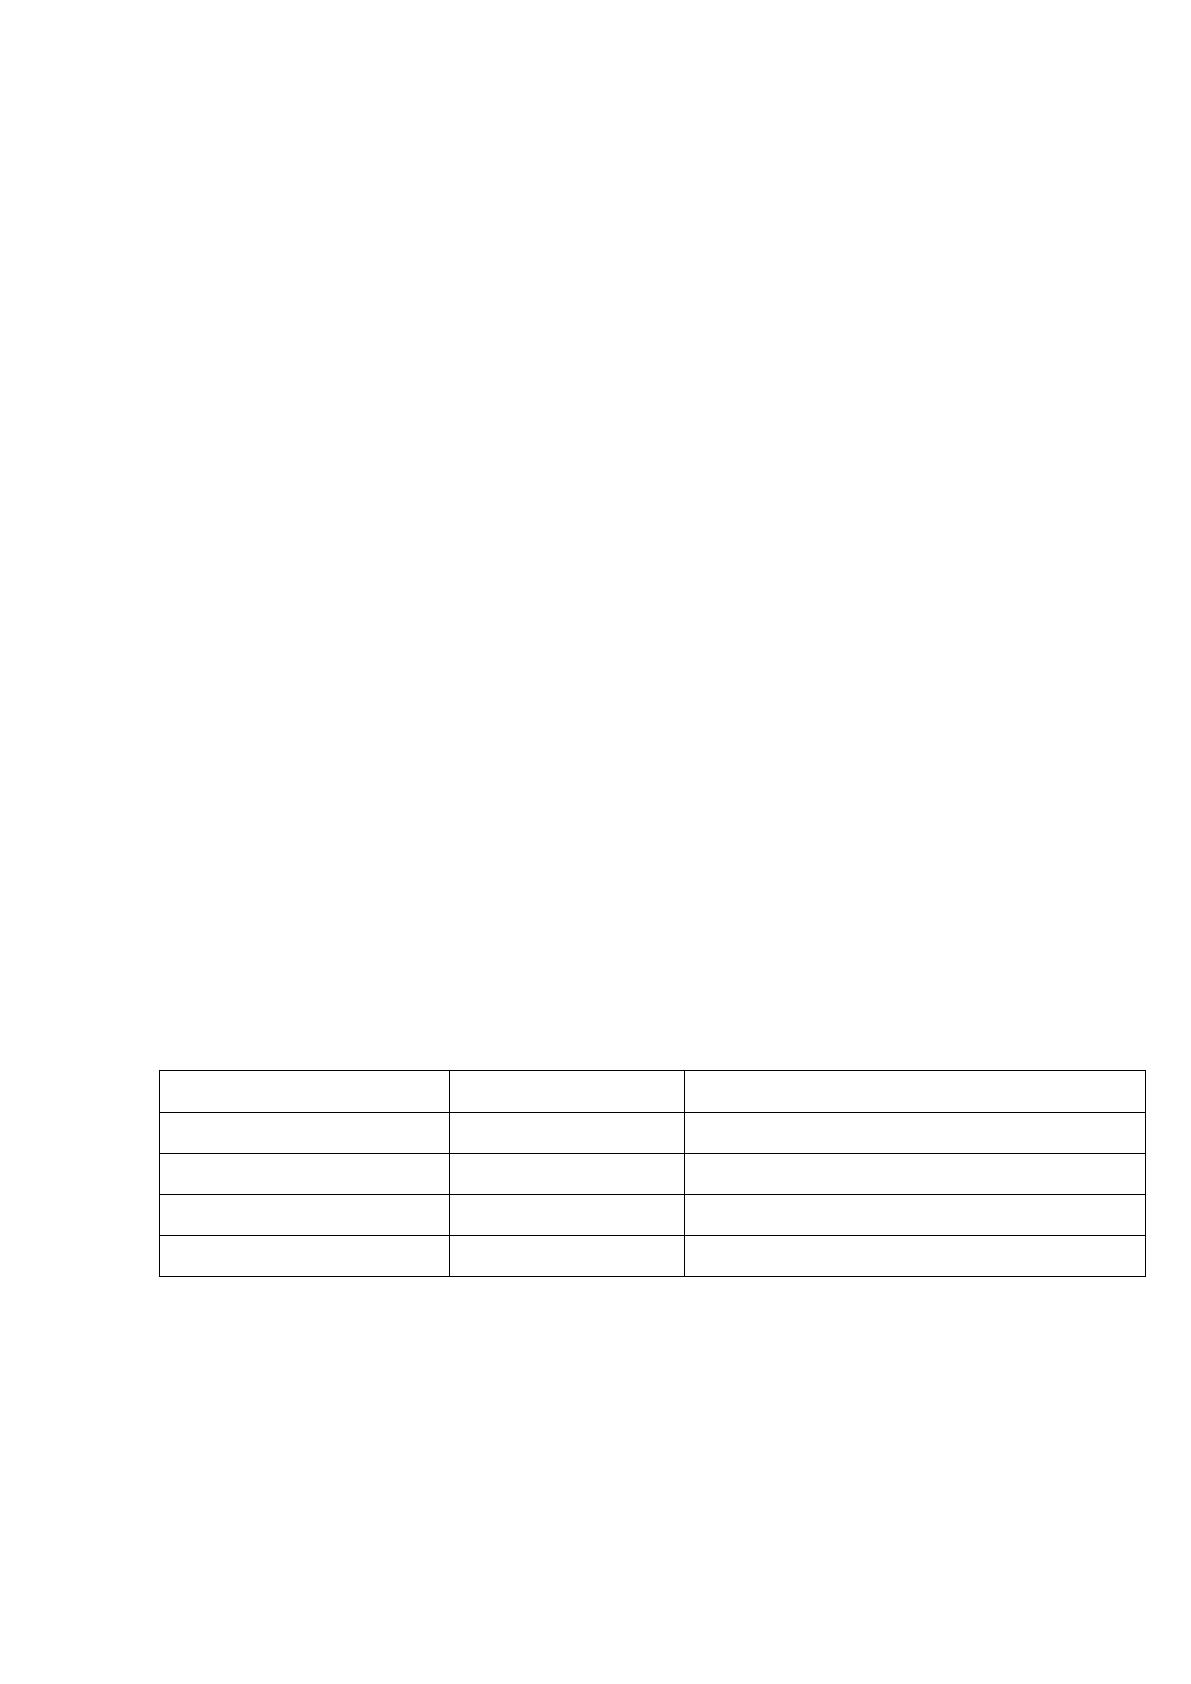
коммерческого кредита. Все данные приведены в таблице 14.
Таблица ㅤ14
Стоимость ㅤобслуживания ㅤкредиторской ㅤзадолженности ㅤпо ㅤсхеме
ㅤкоммерческого ㅤкредита
Срок ㅤпросрочки
КЗ ㅤисходная
Расходы ㅤна ㅤобслуживание
0-30
200 ㅤ044,00
-
31-90
50 ㅤ000,00
4500,00
90-180
70 ㅤ100,00
9 ㅤ113,00
Итого
320 ㅤ144,00
13 ㅤ613
Из таблицы видно что, если полностью вся задолженность будет
погашаться за счет коммерческого кредита, то его сумма составит
13 613 тыс. руб.
Если все же брать во внимание именно процедуру коммерческого
кредитования, то ㅤсамый ㅤвыгодный ㅤвариант ㅤ№1, ㅤпотому ㅤкак ㅤего ㅤиспользовать
70
ㅤㅤможно ㅤне ㅤвесь ㅤмесяц, ㅤа ㅤвсего ㅤлишь ㅤ20 ㅤдней. ㅤЕсли ㅤсмотреть ㅤпо ㅤструктуре
ㅤкредиторской ㅤзадолженности ㅤфирмы, ㅤкоторую ㅤможно ㅤувидеть ㅤна ㅤрисунке ㅤ8, ㅤна
ㅤконец ㅤ2018 ㅤг. ㅤкредиторская ㅤзадолженность, ㅤкоторую ㅤнужно ㅤбыло ㅤвыплатить ㅤв
ㅤтечение ㅤ1 ㅤмесяца ㅤсуществовала ㅤв ㅤразмере ㅤ200 ㅤ044 ㅤтыс. ㅤруб. ㅤЕсли ㅤкомпания
ㅤпроизведет ㅤплатеж ㅤв ㅤ20-ти ㅤдневный ㅤсрок, ㅤто ㅤполучит ㅤскидку ㅤв ㅤразмере ㅤ200 ㅤ044
ㅤ*0,03=6001,32 ㅤтыс. ㅤруб.
Посмотрим какой эффект был получен от кредита из банка по
задолженности от 30 до 180 дней. На начало 2018 г. эта сумма была в размере
120 100 тыс. руб. Организация будет брать кредит с погашением сразу всей
суммы задолженности и периодической уплатой процентов.
Посчитаем сумму кредита с единовременной выплатой и уплатой
процентов за каждый месяц.
Платежи за кредит находятся по формуле:
i = pV * rate (37)
где pV первоначальная сумма кредита,
rate - ежемесячная ставка по кредиту.
Сумма кредита(pV) – 120 100 тыс. руб.
Срок кредита (n) - 3 мес.
Процентная ставка кредита “годовых” - 17 %
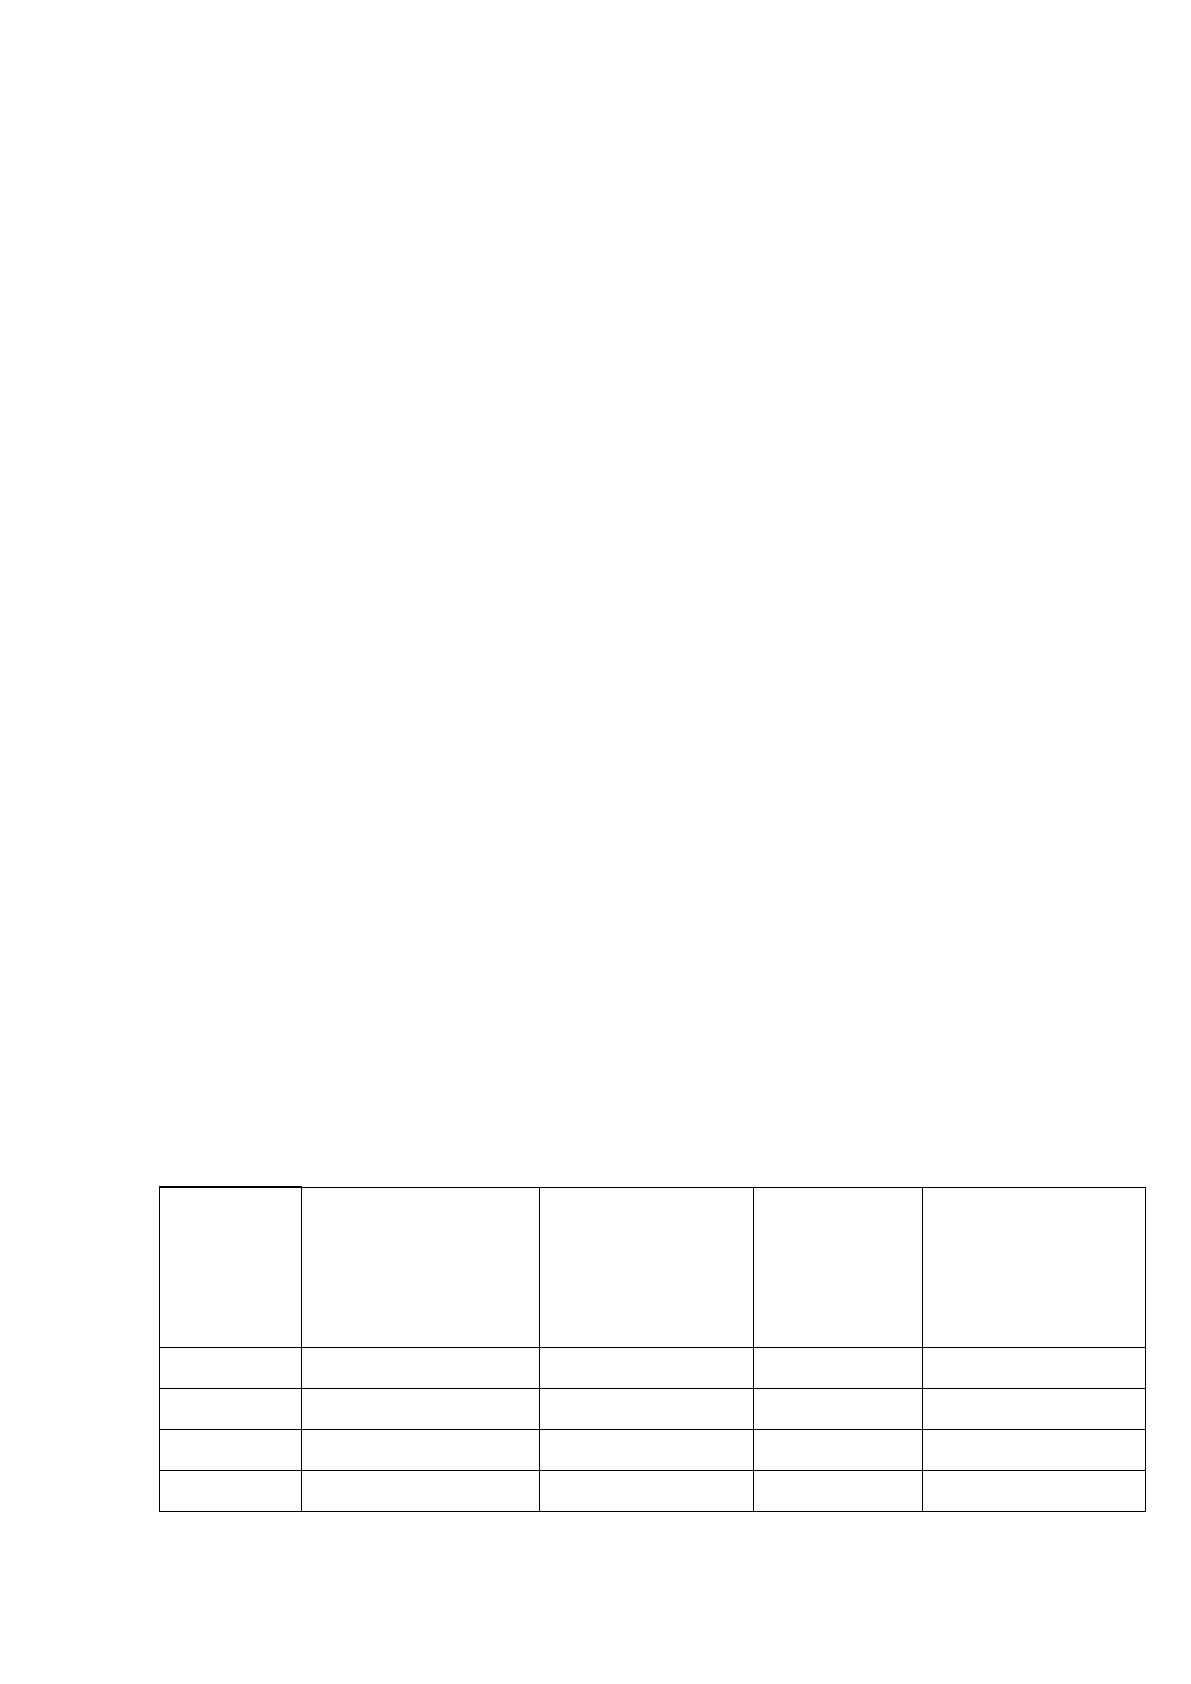
Расчет процентов за кредит и суммы кредита представлены в
таблице 15:
Таблица ㅤ15
Расчет ㅤцены ㅤбанковского ㅤкраткосрочного ㅤкредита
№
ㅤплатежа
Суммаㅤкредита,
ㅤт.р.
Платеж ㅤпо
ㅤпроцентам
ㅤ(цена
ㅤкредита), ㅤт.р.
Платежи
ㅤсумма
ㅤосновного
ㅤдолга, ㅤт.р.
Общий ㅤплатеж,
ㅤт.р.
1
120 ㅤ100
1701,42
0
1701,42
2
120 ㅤ100
1701,42
0
1701,42
3
120 ㅤ100
1701,42
120 ㅤ100
121801,42
Итого:
5104,26
120 ㅤ100
125 ㅤ204,26
71
По итогам пересчета можем сказать, что цена банковского кредита
составит 5104,26 тыс. руб.
Определение экономической эффективности от внесенных предложений
по управлению кредиторской задолженностью.
Теперь проведем сравнительный анализ предложений по уменьшению
суммы кредиторской задолженности на примере 2018 г. (Таблица 16).
Таблица ㅤ16
Определение ㅤэкономической ㅤэффективности ㅤот ㅤвнесенных
ㅤпредложений ㅤпо ㅤуправлению ㅤкредиторской ㅤзадолженностью
Мероприятие
Срок
ㅤкредита, ㅤд.
КЗ
ㅤисходная,
ㅤт.р.
КЗㅤпосле
ㅤмероприятия,
ㅤт.р.
Прямые
ㅤзатраты/доходы
ㅤот ㅤмероприятия,
ㅤт.р.
Выдан
ㅤкоммерческого
ㅤкредита
0-30
200 ㅤ044,00
-
+6001,32
Получен ㅤкредит
ㅤот ㅤбанка
31-180
120 ㅤ100
-
-5104,26
Итог
320 ㅤ144,00
-
897,06
Из таблицы становится понятно, что комплекс мер направлен на полное
погашение кредиторской задолженности.
Средства, которые были высвобождены после проведения мероприятий
по снижению кредиторской задолженности,(сумма 320 144,00) были
направлены в качестве вклада в оборот компании.
Теперь нам необходимо понять как изменился период оборачиваемости
кредиторской задолженности с учетом выручки:
360/4 785 608 /((320 144,00)/2)= 12 дней.
Найдем какой величины была изначально оборачиваемость
кредиторской задолженности:
360/стр.2110/( стр. 1520нп + стр. 1520кп)0,(36)
360/4 500 462/(320 144+260 494)*0.5=360/4 500 462/290319=23 дня
В конечном итоге,период ㅤоборачиваемости ㅤблагодаря ㅤпроведенным
ㅤмероприятиям ㅤснизился ㅤㅤна ㅤ23 ㅤ- ㅤ12=9 ㅤдней, ㅤчто ㅤотличный ㅤэффект ㅤот
ㅤпроведенных ㅤпроцедур. ㅤПосмотрим ㅤкак ㅤбудут ㅤсоотносится ㅤдебиторская ㅤи
ㅤкредиторская ㅤзадолженности ㅤпосле ㅤсделанных ㅤмероприятий.(Таблица ㅤ17).

72
Таблица ㅤ17 ㅤㅤ
Анализ ㅤфинансового ㅤрезультата ㅤи ㅤсостояния ㅤдебиторской ㅤи
ㅤкредиторской ㅤзадолженности ㅤпосле ㅤпроведения ㅤкомплекса
ㅤразработанных ㅤмероприятий.
Показатели
Значе-
ние, ㅤт.р.
Период
ㅤоборачива
емости, ㅤт.р.
Затраты,
ㅤт.р.
Прибыль,
ㅤт.р.
Финансо-
вый
ㅤрезультат
ㅤпо ㅤмероп-
риятиям,
ㅤт.р.
Дебиторская
ㅤзадолженность
285
ㅤ146,00
94
64 ㅤ350,7
56 ㅤ624,34
-7 ㅤ726,36
Кредиторская
ㅤзадолженность
0
12
5104,26
6001,32
897,06
Итого
59246,44
62 ㅤ625,66
-6 ㅤ829,3
В результате мероприятий, которые были проведены и отражены в
таблице 17, оборачиваться дебиторская задолженность стала в 7 раз быстрее
чем кредиторская. Это значит, что после того как были проведены мероприятия
у фирмы остались средства для того, чтобы заплатить по своим обязательствам,
за счет дебиторской задолженности были увеличены оборотные средства в
результате чего стали больше обороты фирмы и ее выручка. Общий
финансовый результат после того, как были сделаны мероприятия, составил
6 829,3 тысячи рублей убытка.
73
ЗАКЛЮЧЕНИЕ
Анализ предоставленной информации об ООО «Полигрупп» позволяет
сделать следующие выводы:
По результатам проведенного исследования ООО «Полигрупп»
получило высокие показатели ликвидности, кроме коэффициента мобилизации
собственных средств. В то же время, этот коэффициент возрос на конец 2018
года, по сравнению с 2017 годом. Это положительный момент и, принимая во
внимание данную тенденцию к увеличению, можно назвать рассматриваемое
предприятие ликвидным.
В 2017 и 2018гг. финансы в оборот предприятия поступали по большей
части за счет работы с заемным капиталом. Данное обстоятельство не слишком
благоприятное, так как может наступить ситуация, когда предприятие не
сможет закрыть свои долги за счет собственных средств. Также могут
возникнуть проблемы с возвращением денежных средств предприятиям-
кредиторам.
Хорошим моментом для финансовой устойчивости предприятия можно
назвать то, что у фирмы есть источники, с помощью которых формируются
запасы. Негативная сторона вопроса – величина этих запасов. Из
вышеперечисленного можно сделать вывод, что для того, чтобы финансовое
состояние предприятия улучшилось нужно пополнять запасы и следить за их
структурой.
В 2018г. основные экономические показатели фирмы изменились в
сравнении с 2017 годом. Стала выше выручка, полученная путем повышения
продаж товаров и услуг. В общем и целом вся фирма стала работать гораздо
более эффективно нежели в предыдущий год работы. Об этом можно судить по
увеличению рентабельности продаж в 2018 году.
Об улучшении финансового состояния фирмы и об увеличении
масштабов ее работы можно судить по увеличившемуся имуществу
организации. Достаточно большая часть в имуществе ООО «Полигрупп»
74
приходится оборотные активы. Их вес в общем объеме имущества в 2018 году
стал равен 97%. Эта пропорция свидетельствует о том, что в 2018 году
структура данной организации была весьма мобильной.
Значительную долю в пассивах ООО «Полигрупп» в 2017, 2018 годах
имеют заемные средства. Необходимо признать, что прослеживается тенденция
к повышению доли заемного капитала в общем объеме источников
формирования имущества организации.
Запасы резко возросли в 2018 оду по сравнению с предыдущим годом
на 87334 тыс. руб. Запасы в разрезе количества оборотных активов также имели
тенденцию к повышению по сравнению с 2017 годом. Благодаря этому
обстоятельству можно сделать вывод, что масштабы предприятия стали
увеличиваться.
В конце 2018 года оборотные активы стали составлять 913 703 тыс. руб.,
что на 378311 тыс. руб. выше, чем сумма активов в предыдущем году. В
основной своей массе оборотные активы состоят из дебиторской
задолженности перед поставщиками и подрядчиками.
Проанализировав то обстоятельство, что оборотные активы в общем и
целом составляет дебиторская задолженность, можно сделать вывод, что это не
очень хорошо для предприятия, потому что она забирает денежные средства из
оборота, не давая тем самым развиваться фирме. Так как эти денежные
средства можно было бы направить, например, на закупку большего количества
товаров для перепродажи. Следовательно, нужно осуществлять мероприятия
для перевода дебиторской задолженности в ликвидные активы предприятия, то
есть денежные средства.
В 2018 году произошли изменения в сумме дебиторской задолженности
и количестве запасов-они стали больше по сравнению с 2017 годом. В тоже
время, в общей массе баланса вес дебиторской задолженности стал меньше. Но
тем не менее, запасы предприятия наоборот стали больше.
75
В 2018 году произошли перемены в эффективности использования
оборотных активов, если проводить сравнение с 2017 годом. В 2018 изменилась
оборачиваемость оборотных активов по сравнению предыдущим годом. Данная
величина стала больше если смотреть на показатели 2017 года на 1,25 оборота в
год. Это доказывает, что фирма в 2018г. действовала более слаженно и
эффективнее использовала денежные средства по сравнению с предыдущим
годом.
В общем и целом, деловая активность рассматриваемого предприятия
стала выше по всем статьям за исключением оборачиваемости денежных
средств. Из этого факта можно сделать вывод, что денежные средства фирмы
«зависают» под видом дебиторской задолженности.
В главе 3 были проанализированы проведенные мероприятия по
уменьшению дебиторской и кредиторской задолженности. Финансовым
результатом от комплекса мероприятий по уменьшению дебиторской
задолженности стал убыток. Данный убыток был получен, по сути, из-за того,
что услуги факторинговой компании обошлись предприятию недешево,
следовательно, на практике такой комплекс мер проводить нецелесообразно.
Чтобы «зависшая» дебиторская задолженность не мешала предприятию
нормально функционировать необходимо разработать комплекс мер, для того
чтобы уменьшить данный показатель, например:
− выдачи скидки покупателям и заказчикам за оплату счетов раньше
срока.
− сделать количество заказчиков приоритетной задачей. Это позволит
уменьшить риск возможной неоплаты одним потребителем;
− сделать так, чтобы задолженность можно было закрыть векселями,
ценными бумагами (например, акциями и облигациями), потому что ждать
деньги в чистом виде можно достаточно продолжительное время;
− направить активные меры в соответствии с законом к истребованию
задолженности.