56
Вся дебиторская задолженность (743 580 рублей)
253 320
срок возврата От 0
до 30 дн.
250 140
срок возврата От
31 до 90 дн.
180 100
срок возврата От
91 до 180 дн.
60 020
срок возврата От
181 до360 дн.
Рис. 7. Срок возврата дебиторской задолженности
на конец 2018 года.
1. Проводится анализ текущей дебиторской задолженности на данный
момент
2. Производится ㅤрасчет ㅤпоказателей, ㅤкоторые ㅤдают ㅤхарактеристику
ㅤдебиторской ㅤㅤзадолженности ㅤпредприятия.
3. Составляется ㅤотчет, ㅤкоторый ㅤдает ㅤвозможность ㅤдержать ㅤпод
ㅤконтролем ㅤдебиторскую ㅤзадолженность ㅤпосредством ㅤведения ㅤжурнала-ордера ㅤи
ㅤведомости ㅤучета ㅤрасчетов ㅤс ㅤпокупателями ㅤи ㅤзаказчиками. ㅤВ ㅤданной ㅤведомости
ㅤгруппируются ㅤданные ㅤпо ㅤсрокам ㅤоплаты.
4. Проводится ㅤанализ ㅤрасчетов ㅤㅤс ㅤпокупателями ㅤпутем ㅤобоснования ㅤтого,
ㅤна ㅤкаких ㅤусловиях ㅤдается ㅤкредит ㅤотдельным ㅤпокупателям, ㅤподбираются ㅤмеры
ㅤпо ㅤпогашению ㅤдебиторской ㅤзадолженности ㅤдо ㅤсрока ㅤее ㅤистечения.
5. Составляется ㅤпрогноз ㅤразмера ㅤдебиторской ㅤзадолженности.
Основная цель анализа дебиторской задолженности – построить такую
политику кредитования покупателей, которая поможет увеличить прибыль
организации, ускорит получение оплаты и сделает невозможности ее
отсутствия.
Анализировать дебиторскую ㅤзадолженность ㅤначинают ㅤс ㅤтого, ㅤчто
ㅤоценивают ㅤее ㅤдинамику ㅤи ㅤобъём, ㅤв ㅤобщем, ㅤи ㅤпо ㅤстатьям. ㅤАнализ ㅤдвижения
ㅤдебиторской ㅤзадолженности ㅤпо ㅤсоставу ㅤдает ㅤвозможность ㅤпонять, ㅤчто, ㅤв
ㅤбольшинстве ㅤслучаев ㅤвсего ㅤее ㅤувеличение ㅤв ㅤосновном ㅤпроисходит ㅤㅤиз-за
ㅤрасчетов ㅤс ㅤпокупателями ㅤи ㅤзаказчиками ㅤза ㅤтовары. ㅤ
Вне зависимости от политики предприятия, при которой преследуется
цель свести к нулю продажи продукции покупателям, которые не способны
57
заплатить, в организации ведется журнал-ордер или ведомость учета расчетов с
покупателями и заказчиками. На основании этих документов происходит
группировка задолженности по срокам оплаты счетов, что оказывает помощь
предприятию в определении политики в области управления дебиторской
задолженностью.
Все вышеперечисленное помогает ответить ㅤна ㅤвопрос, ㅤобеспечивают ㅤли
ㅤㅤусловия ㅤрасчетов ㅤс ㅤпокупателями ㅤи ㅤпоставщиками ㅤпотребность ㅤпредприятия ㅤв
ㅤденежных ㅤсредствах ㅤи ㅤдостаточный ㅤуровень ㅤего ㅤплатежеспособности. ㅤТакже
ㅤесть ㅤвозможность ㅤㅤсделать ㅤлучше ㅤуправление ㅤдебиторской ㅤзадолженностью ㅤс
ㅤпомощью ㅤㅤпредоставления ㅤскидок ㅤпри ㅤоплате ㅤсчета ㅤдо ㅤсрока.
Посмотрим, как происходит процедура предоставления скидки:
1. ㅤПроизводится ㅤанализ ㅤдебиторской ㅤзадолженности.
1.1. ㅤРассчитывается ㅤудельный ㅤвес ㅤдебиторской ㅤзадолженности ㅤв ㅤразрезе
ㅤтекущих ㅤактивов.
1.2. ㅤПроисходит ㅤизучение ㅤсостояния ㅤрасчетов ㅤс ㅤпокупателями ㅤи
ㅤзаказчиками.
1.3. ㅤСравнивается ㅤдебиторская ㅤзадолженность ㅤпо ㅤмоментам
ㅤвозникновения, ㅤвыявляются ㅤпросроченные ㅤзадолженности.
2. ㅤПодбирается ㅤвеличина ㅤскидки ㅤпо ㅤкаждому ㅤконкретному ㅤпокупателю.
3. ㅤВыносится ㅤпредложение ㅤэтой ㅤскидки ㅤпокупателю ㅤпри ㅤплатеже
ㅤбыстрее ㅤсрока.
4. ㅤОсуществляется ㅤзаключение ㅤдоговора ㅤо ㅤпредоставлении ㅤскидки.
5. ㅤОрганизация ㅤполучает ㅤденьги.
Рассмотрим ㅤвариант ㅤпредоставления ㅤскидки:
Допустим, ㅤоплата ㅤв ㅤ10-ти ㅤдневной ㅤсрок. ㅤПокупателю ㅤдается ㅤㅤскидка ㅤв
ㅤсумме ㅤㅤ(3%) ㅤна ㅤкаждую ㅤ1000 ㅤр. ㅤдоговора.
Рассмотрим вариант предоставления скидки:
Допустим, оплата в 10-ти дневной срок. Покупателю дается скидка в
сумме (3%) на каждую 1000 р. договора.

58
Этот метод управления дебиторской задолженностью нужно применять
для клиентов, использующих отсрочку платежа в 30 дней, чтобы сделать
быстрее погашение задолженности по данным покупателям. Как ㅤправило, ㅤв
ㅤкачестве ㅤисточника ㅤформирования ㅤдля ㅤтакого ㅤтипа ㅤзадолженности ㅤㅤобычно
ㅤвыступают ㅤкомпании, ㅤкоторые ㅤпостоянно ㅤзакупают ㅤсредние ㅤпартии ㅤпродукции,
ㅤот ㅤ2 ㅤдо ㅤ3 ㅤраза ㅤв ㅤмесяц, ㅤпри ㅤэтом ㅤпроизводя ㅤоплату ㅤв ㅤконце ㅤмесяца. ㅤㅤТакое
ㅤмероприятие ㅤпозволяет ㅤсделать ㅤменьше ㅤㅤдля ㅤклиента ㅤзатраты, ㅤа ㅤдля ㅤпоставщика
ㅤ- ㅤкак ㅤможно ㅤскорее ㅤвысвободить ㅤㅤденежные ㅤсредства ㅤи ㅤза ㅤсчет ㅤних ㅤㅤㅤпогасить
ㅤкредиты.
Рассмотрим последовательность установления скидки на примере
2018 г. ДЗ на конец 2018 г. была в размере 743 580 тыс. руб. Допустим, из них
253 320 тыс. руб. оплатят в течение 30 дней.
Установление скидки 3% при оплате через 10 дней необходимо, для
клиентов, которые делают около 3 закупок в месяц, при этом оплата от них
поступает единовременно конце месяца. Проведя ㅤанализ ㅤㅤданных ㅤпо ㅤдебиторам,
ㅤкоторые ㅤимеются ㅤв ㅤкомпании, ㅤстало ㅤпонятно, ㅤчто ㅤв ㅤсрок ㅤдо ㅤ10 ㅤдней ㅤможет
ㅤпоступить ㅤоплата ㅤдо ㅤ70% ㅤзадолженности ㅤна ㅤтекущий ㅤмомент. ㅤ30% ㅤбудет
ㅤвыплачено ㅤв ㅤсрок ㅤс ㅤ10 ㅤпо ㅤ30 ㅤдень ㅤустановления ㅤотсрочки ㅤпо ㅤтиповому
ㅤдоговору. ㅤСледовательно, ㅤдебиторская ㅤзадолженность ㅤпосле ㅤтого, ㅤкак
ㅤсостоялось ㅤпредложение ㅤскидки ㅤза ㅤоплату ㅤв ㅤ10-ти ㅤдневный ㅤсрок, ㅤв ㅤрамках
ㅤпросрочки ㅤот ㅤ0 ㅤдо ㅤ30 ㅤдней ㅤбудет ㅤсоставлять ㅤиз ㅤсуммы ㅤв ㅤ75 ㅤ996 ㅤтыс. ㅤруб.,
ㅤкоторая ㅤбудет ㅤоплачена ㅤв ㅤсрок ㅤот ㅤ10 ㅤдо ㅤ30 ㅤдней. ㅤЗначит, ㅤорганизация ㅤполучит
ㅤсумму ㅤв ㅤразмере ㅤ177 ㅤ324 ㅤтыс. ㅤруб., ㅤпри ㅤэтом ㅤскидка ㅤустановится ㅤв ㅤразмере
ㅤ5319,7тыс. ㅤруб.
Рассмотрим факторинг в качестве метода управления дебиторской
задолженностью.
Факторинговые компании, как правило, дают деньги на закрытие
задолженности со сроком отсрочки не более 90-120 дней. Чаще ㅤв ㅤэти
ㅤвременные ㅤрамки ㅤподходит ㅤзадолженность, ㅤсформированная ㅤза ㅤсчет ㅤкрупных
ㅤㅤклиентов ㅤкомпании, ㅤсоставляющих ㅤоснову ㅤзакупок. ㅤПричин ㅤдля ㅤсомнения ㅤв
59
ㅤпоступлении ㅤот ㅤних ㅤоплаты ㅤнет, ㅤпоэтому ㅤпросрочка ㅤна ㅤ90 ㅤдней ㅤпрощается, ㅤно
ㅤкомпания ㅤв ㅤэтом ㅤслучае ㅤуходит ㅤв ㅤубыток.
Факторинговое предоставление денег ㅤоставляет ㅤдля ㅤклиента
ㅤнеобходимые ㅤдля ㅤнего ㅤсроки ㅤоплаты, ㅤпри ㅤэтом ㅤвозвращая ㅤдо ㅤ90% ㅤденег ㅤиз
ㅤдебиторской ㅤзадолженности ㅤв ㅤоборот. ㅤРассмотрим, ㅤкак ㅤработает ㅤсистема
ㅤфакторинга ㅤна ㅤпримере ㅤданных ㅤ2018 ㅤгода.
Дебиторская задолженность ㅤпо ㅤпокупателям ㅤна ㅤконец ㅤ2018 ㅤг. ㅤбыла ㅤв
ㅤразмере ㅤ743 ㅤ580 ㅤтыс. ㅤруб. ㅤИз ㅤних ㅤ250 ㅤ140 ㅤтыс. ㅤруб. ㅤбудут ㅤвыплачены ㅤв ㅤсрок ㅤот
ㅤ30 ㅤдо ㅤ90 ㅤдней. ㅤПосле ㅤпередачи ㅤэтой ㅤсуммы ㅤдолга ㅤна ㅤфакторинговое
ㅤобслуживание, ㅤкомпания ㅤвернет ㅤсразу ㅤ90% ㅤсредств: ㅤ250 ㅤ140 ㅤ*0,9=225 ㅤ126 ㅤтыс.
ㅤруб., ㅤзначит, ㅤпри ㅤиспользовании ㅤфакторинга ㅤдля ㅤтаких ㅤклиентов, ㅤкомпания
ㅤсразу ㅤуменьшает ㅤсвою ㅤдебиторскую ㅤзадолженность. ㅤНо ㅤв ㅤэтом ㅤслучае
ㅤㅤнеобходимо ㅤв ㅤтот ㅤже ㅤмомент ㅤоплатить ㅤфакторинговое ㅤвознаграждение.
Факторинговое вознаграждение - комиссия, которую взимает
факторинговая фирма за оказание услуги факторинга.
Обычно в нее входят три пункта:
− определенный ㅤсбор ㅤза ㅤрассмотрение ㅤдокументов ㅤпо ㅤодной ㅤпоставке.
− процент ㅤза ㅤвзятие ㅤденежных ㅤресурсов ㅤ15-17%.
− комиссия ㅤза ㅤфинансовый ㅤсервис ㅤ2%
Среднеарифметический процент за то, что используются услуги
факторинга составит 20%, т. е. от суммы долга это 250 140 *0,2=
50 028 тыс. руб.
Финансовый результат от проведения мероприятия составит:
250 140 – 50 028= 200 112 тыс. руб.
Проведя расчет ㅤфинансового ㅤрезультата ㅤот ㅤмероприятия, ㅤможно
ㅤувидеть, ㅤчто ㅤувеличение ㅤзадолженности ㅤпри ㅤиспользовании ㅤфакторинга
ㅤсоставляет ㅤнемалую ㅤсумму ㅤ(>20%) ㅤи ㅤэтот ㅤметод ㅤявно ㅤдает ㅤㅤнамного ㅤбольше
ㅤпроцент, ㅤчем ㅤставки ㅤпо ㅤбанковским ㅤкредитам, ㅤпоэтому ㅤкажется ㅤневыгодным
ㅤприменять ㅤㅤэтот ㅤметод. ㅤТут ㅤнеобходимо ㅤучесть ㅤте ㅤположительные ㅤмоменты,
ㅤкоторые ㅤобеспечивают ㅤдоговор ㅤфакторинга, ㅤа ㅤименно:
60
В организацию поступают деньги единовременно за отгруженный товар,
есть возможность отправить их сразу в оборот, тем самым сделав больше
продажи и прибыль, можно погасить этими средствами задолженность.
В данном случае факторинговая компания страхует организацию от
неоплаты, управляя дебиторской задолженностью, в чем та же компания
ООО «Полигрупп» очень нуждается, как было определено выше.
Покупателю по данному плану,ㅤт по ㅤсути, ㅤпредоставляется ㅤтот ㅤже
ㅤтоварный ㅤкредит ㅤс ㅤвозможностью ㅤотсрочить ㅤплатеж ㅤна ㅤ3 ㅤмесяца, ㅤпри ㅤэтом, ㅤв
ㅤконечном ㅤсчете ㅤпосле ㅤпроведения ㅤфакторинговыхопераций ㅤㅤу ㅤпокупателя
ㅤпоявляется ㅤеще ㅤшанс ㅤсделать ㅤбольше ㅤобъем ㅤзакупок, ㅤсделать ㅤбыстрее ㅤоборот
ㅤсредств ㅤи ㅤснизить ㅤриск ㅤполучения ㅤбракованных ㅤтоваров.
Контролирование ㅤдебиторской ㅤзадолженности ㅤв ㅤэтом ㅤслучае ㅤдает
ㅤвозможность ㅤсделать ㅤмножество ㅤмероприятий, ㅤчтобы ㅤзакрыть ㅤв ㅤсрок
ㅤㅤдебиторскую ㅤзадолженность ㅤсо ㅤстороны ㅤпокупателя. ㅤУправление ㅤдебиторской
ㅤзадолженностью ㅤㅤпредставляет ㅤсобой ㅤконтроль ㅤсостояния ㅤэтой ㅤзадолженности,
ㅤㅤотправка ㅤотчетов ㅤклиенту, ㅤполучение ㅤㅤоплаты ㅤвовремя, ㅤкачественную ㅤработу ㅤс
ㅤдебиторами.
Следовательно, факторинг не может быть использован в ㅤкачестве
ㅤпостоянного ㅤметода ㅤконтроля ㅤдебиторской ㅤзадолженности, ㅤа ㅤтолько ㅤлишь ㅤдля
ㅤпредоставления ㅤденег ㅤна ㅤбольшие ㅤпоставки ㅤзначимым ㅤклиентам ㅤкомпании, ㅤдля
ㅤтого, ㅤчтобы ㅤвернуть ㅤв ㅤоборот ㅤкрупные ㅤсредства, ㅤпри ㅤпомощи ㅤкоторых ㅤбыла
ㅤсделана ㅤㅤпоставка. ㅤНельзя ㅤприменять ㅤэтот ㅤметод ㅤна ㅤвсех ㅤклиентах. ㅤТак ㅤкак ㅤэтот
ㅤспособ ㅤнедешев
Рассмотрим еще один из способов уменьшения дебиторской
задолженности-расчеты с дебиторами посредством отсрочки платежа.
Существует ㅤеще ㅤтакое ㅤнаправление ㅤуменьшения ㅤдебиторской
ㅤзадолженности ㅤкак ㅤ- ㅤприменение ㅤполитики ㅤкоммерческого ㅤкредита
ㅤпредприятия, ㅤт.е. ㅤвозможность ㅤотсрочки ㅤплатежа. ㅤКоммерческий ㅤкредит
ㅤвыдается ㅤпоставщиком ㅤпокупателю ㅤпосредством ㅤотсрочки ㅤплатежа. ㅤПусть
ㅤплатеж ㅤне ㅤсразу ㅤпосле ㅤотгрузки ㅤнесет ㅤугрозу ㅤпотери ㅤсуммы ㅤвыручки ㅤпо
61
ㅤданному ㅤклиенту, ㅤкомпания, ㅤстараясь ㅤне ㅤлишиться ㅤтаких ㅤпокупателей,
ㅤㅤпользуется ㅤэтим ㅤметодом.
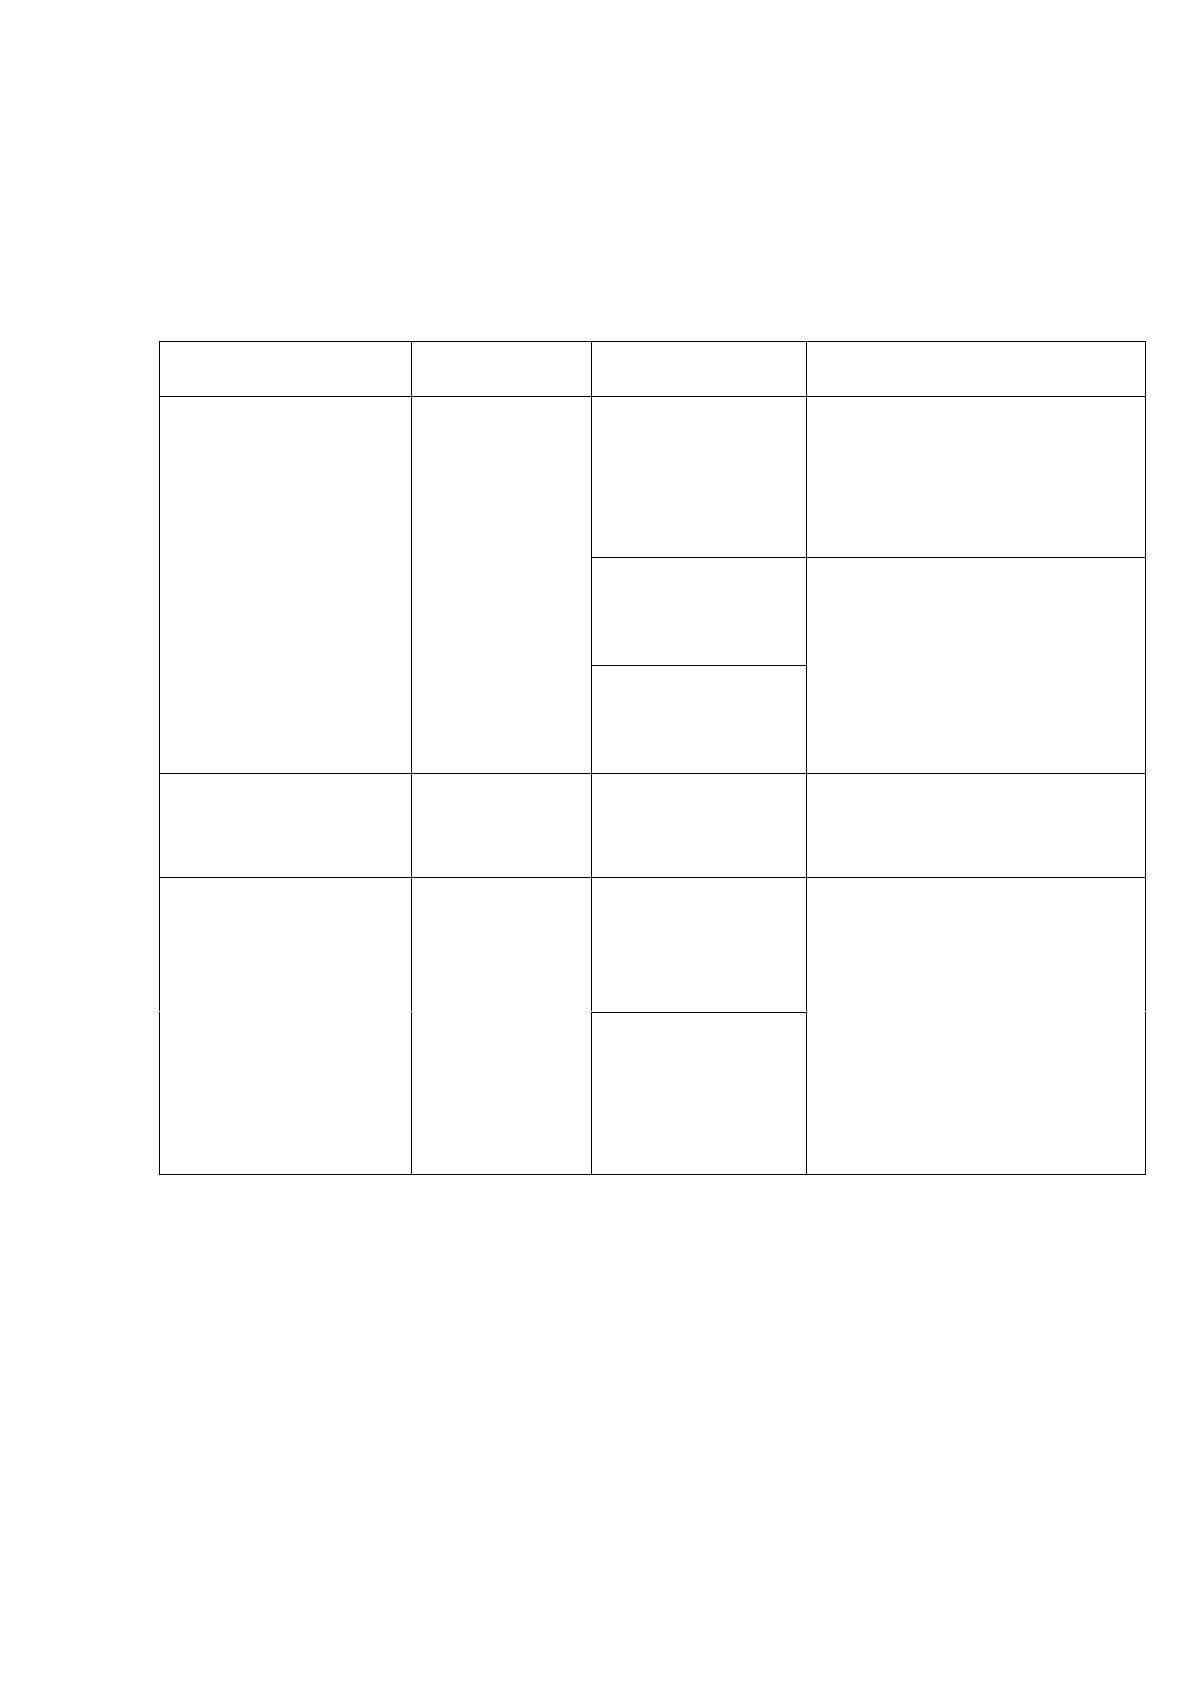
Существуют три типа такой политики. Они отображены в таблице 12.
Таблица 12
Типы политики коммерческого кредитования предприятия
Тип политики
Цель
Направление
деятельности
Возможные
последствия
1. Консервативная
(Риск-
минимальный).
Оплата на
том уровне
как указано
в договоре
1. Отсрочка
платежа
предоставляется
только самым
ценным
покупателям.
Положительные стороны:
-устойчивое финансовое
состояние предприятия
2. Тяжелые
условия
отсрочки
платежа.
Отрицательные стороны:
утрата покупателей, как
следствие понижение
ликвидности.
3.Тотальный
контроль за
дебиторской
задолженностью
2.Умеренный.(Риск-
Умеренный)
Устойчивая
финансовая
деятельность
Классическая
политика по
финансам
Постоянство финансового
состояния.
3.Мягкая. Риск -
большой.
Увеличение
количества
продаж
1. Увеличение
отсрочки
платежа и
предоставления
скидки.
Положительные стороны:
увеличение реализации
товаров, покорение новых
рынков сбыта
Отрицательные стороны:
-неполучение денежных
средств отрицательно
скажется на ликвидности
предприятия.
2. Мягкие
условия
оттягивания
оплаты
Так как с платежеспособностью у предприятия не все хорошо, а также,
если взять во внимание рост дебиторской задолженности в течение
проверяемого периода можно сделать вывод о том, что предприятие проводило
тип политики коммерческого кредитования приближенный к пункту 3 (мягкая
политика).

62
В дальнейшем предприятию необходимо направлять свою деятельность
по второму типу политики (умеренный тип), что сделает предприятие более
стабильным и исключит возможность рисков.
Условия отсрочки платежа находятся в зависимости от политики
предприятия и включают следующее:
− дни отсрочки ㅤплатежа ㅤпокупателям. ㅤгруппировка ㅤсроков ㅤпо ㅤпериодам
ㅤи ㅤпокупателям ㅤведет ㅤк ㅤувеличению ㅤспроса ㅤна ㅤтовары;
− величина ㅤкредита, ㅤкоторый ㅤвыдается ㅤпокупателям;
− величина ㅤскидок ㅤдля ㅤпокупателей, ㅤкоторые ㅤсразу ㅤпосле ㅤотгрузки
ㅤпроизводят ㅤоплату;
− санкции ㅤдля ㅤпокупателей ㅤза ㅤпросрочку ㅤплатежа. ㅤчаще ㅤвсего ㅤㅤих ㅤразмер
ㅤустанавливается ㅤгосударством.
Так как чаще ㅤвсего ㅤпокупатели ㅤполучают ㅤотсрочку ㅤравную ㅤ30 ㅤдням, ㅤвсе
ㅤсчета ㅤㅤделятся ㅤна ㅤследующие ㅤгруппы:
− срок ㅤоплаты ㅤне ㅤподошел ㅤ(до ㅤ30 ㅤдней ㅤс ㅤмомента ㅤотгрузки);
− неоплата ㅤот ㅤ1 ㅤдо ㅤ30 ㅤдней ㅤ(до ㅤ1 ㅤмесяца);
− неоплата ㅤот ㅤ31 ㅤдо ㅤ90 ㅤдней ㅤ(от ㅤ1 ㅤдо ㅤ3 ㅤмесяцев);
− неоплата ㅤот ㅤ91 ㅤдо ㅤ180 ㅤдней ㅤ(от ㅤ3 ㅤдо ㅤ6 ㅤмесяцев);
− неоплата ㅤот ㅤ181 ㅤдо ㅤ360 ㅤдней ㅤ(от ㅤ6 ㅤмесяцев ㅤдо ㅤ1 ㅤгода);
− неоплата ㅤот ㅤ360 ㅤдней ㅤи ㅤболее ㅤ(более ㅤ1 ㅤгода).
Чем выше срок просрочки, тем больше у предприятия шансов никогда
не увидеть своих денег. Неполученные средства угрожают сделать предприятие
абсолютно неплатежеспособным, а также уменьшает ликвидность его баланса.
Чтобы вернуть предприятию свои неполученные деньги за поставку
товара необходимо:
1. Выяснить по каким причинам не был оплачен товар и какие сейчас
материальные возможности у должника.
2. Дать неплательщику знать какова на данный момент сумма
просрочки и подписать с ним акт сверки.
63
3. Договориться о том, каким именно образом будет уплачен долг
неплательщиком.
4. Предупреждение должника о судебном вмешательстве, в случае если
долг не будет погашен.
5. Отсутствие продажи продукции этому покупателю.
6. Обращение за помощью к коллекторам.
7. Продажа долга.
8. Передача дела в арбитражный суд для взыскания долга с судебном
порядке.
Способы возвращения дебиторской задолженности указаны в
Гражданском Кодексе РФ. К таким способам можно отнести:
1. Уплата денежных средств покупателем.
2. Передача в качестве средств погашения акций компании-должника
3. Взаимозачет требований.
4. Замена изначального долга на другой.
5. Прощение долга.
6. Если имели место быть обстоятельства непреодолимой силы-
прощение долга.
7. Ликвидация юридического лица неплательщика и кредитора.
8. Выкуп должником его просрочки у кредитора с возможность позднее
провести взаимозачет.
9. Переформирование дебиторской задолженности в вектор.
Рассмотрим рассрочку платежа, которая составляет более 90 дней(от 91
до 180).
У компании хватает покупателей, берущих товар лишь время от
времени - от 1 раза в месяц до 1 раза в несколько месяцев. Сроки оплаты в этом
случае гораздо больше возможного. Так как любое значительное
недополучение денег в оборот приводит к финансовой неустойчивости, при
отсрочке в более чем 30-ти дневной срок покупателю выставляется
64
дополнительный процент от суммы чека к оплате в размере (3%) за каждые 30
дней.
У компании есть клиенты, задерживающие оплату счетов на срок более
90 дней, т.к. нет штрафных санкций за подобную просрочку.
Рассчитаем эффективность при выставлении дополнительной надбавки
при отсрочки платежа.
Дебиторская задолженность на конец 2018 г. была ㅤв ㅤразмере ㅤ743 ㅤ580
ㅤтыс. ㅤруб., ㅤпри ㅤэтом ㅤ180 ㅤ100 ㅤтыс. ㅤруб. ㅤбудет ㅤвыплачено ㅤпо ㅤсроку ㅤот ㅤ91 ㅤдо ㅤ180
ㅤдней. ㅤПри ㅤанализе ㅤстало ㅤпонятно, ㅤчто ㅤвся ㅤона ㅤоплачивается ㅤс ㅤсамым ㅤбольшим
ㅤколичеством ㅤдней ㅤотсрочки, ㅤа ㅤименно ㅤв ㅤ180 ㅤдней. ㅤДополнительный ㅤпроцент ㅤㅤк
ㅤцене ㅤбудет ㅤпри ㅤэтом ㅤсоставлять ㅤ18% ㅤㅤ180 ㅤ100*1,18=212 ㅤ518 ㅤтыс. ㅤруб. ㅤфирма
ㅤполучит ㅤчерез ㅤ180 ㅤдней. ㅤЗначит, ㅤпредприятие ㅤне ㅤделает ㅤменьше ㅤпериод
ㅤоборачиваемости ㅤданной ㅤчасти ㅤзадолженности, ㅤно ㅤпри ㅤэтом ㅤему ㅤвыдается
ㅤвозможность ㅤполучить ㅤдополнительную ㅤприбыль ㅤв ㅤразмере ㅤ32 ㅤ418 ㅤтыс. ㅤруб.
То, насколько необходимо предприятию предоставить данную скидку
зависит от самого покупателя. Можно сказать, что в некоторых случаях эта
мера приносит компании дополнительный доход.
Как уже говорилось ранее, компания ООО «Полигрупп» использует
мягкую политику для предоставления коммерческих кредитов,
характеризующуюся расширением отсрочки платежа.
Возможно, что компания должна взять на работу нового сотрудника,
который будет отслеживать платежеспособность покупателей и просрочку по
их договорам, а также передаст полученные данные продающим менеджерам,
что даст последним больше времени для выполнения их обязанностей,
следовательно объем продаж увеличится.
В качестве альтернативы можно предложить компании обратиться в
фирму по бухгалтерскому сопровождению, которое будет:
− осуществлять пересылку счетов в определенное время. При
периодическом составлении счетов они формируются покупателям в различные
периоды времени. В этом случае покупатели с фамилиями, начинающимися на
65
«а» могут быть первыми, кому приходят счета в первый день месяца, тем, чьи
фамилии начинаются на «б», счета будут отправлены во второй день и так
далее. Счета покупателям должны быть переданы в течение двадцати четырех
часов со времени их составления;
− отправлять закрывающие документы покупателям пока заказ еще
собирается на складе. Можно еще выставлять счет частями если и сам заказ
собирается в несколько этапов;
− проставлять даты счетов по сезонам, продление отсрочки для тех, кто
попал в несезонное время.
Крайний метод для получения долгов-продажа долга коллекторам.
Этот метод имеет право на существование после 181 дня просрочки.
Этот срок неуплаты возникает, если фирма поставляет товар компании-
банкроту. Такие покупатели делают пару закупок, а затем не оплачивают счета.
Тогда предприятие может перепродать сумму коллекторскому агентству, на 5-
15% меньшую, чем стоимость долга.
Рассмотрим использование данного инструмента на примере 2018 г.
На конец 2018 г. неоплаченных счетов со сроком погашения 181 - 360 д.
было на сумму 60 020 рублей. Отдавая коллекторскому агентству долг,
компания возвращает себе 60 020*0,85=51 017 тыс. руб. Эти мероприятия не
увеличивают оборачиваемость дебиторской задолженности, кроме того деньги
предприятие получает полностью, а с уменьшением на сумму оказанных услуг.
Однако осознавая, что данную категорию задолженности получить назад
практически невозможно, это мероприятие дает возможность компании
уменьшить потери.
3.2 Определение экономической эффективности внесенных предложений
После того, как были проведены расчеты в параграфе 3.1, необходимо
посмотреть какова экономическая эффективность от предложенных мер.
Рассмотрим внимательно какое количество оборотных средств освободилось.