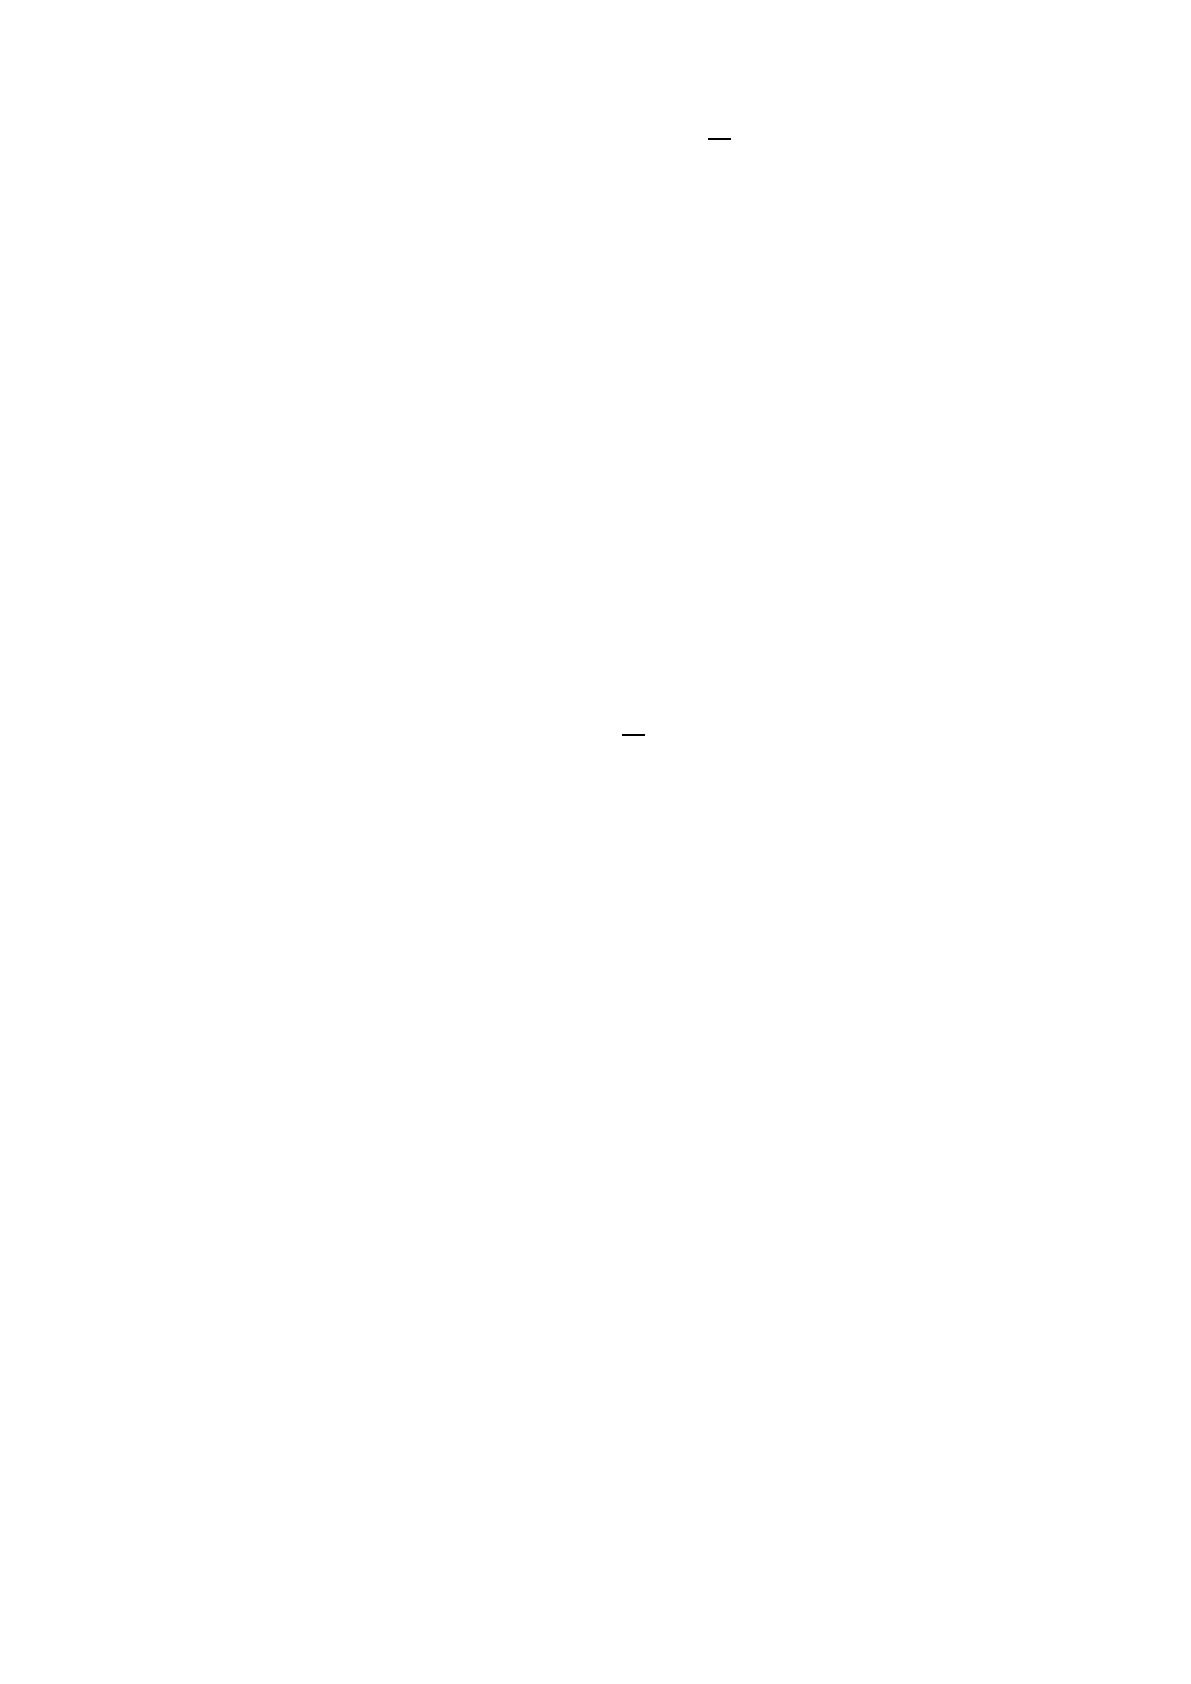
13
=
, (2)
где Кз - коэффициен
ﮦ
т зависимости;
Зк - пр
ﮦ
ивлечен
ﮦ
н
ﮦ
ый капитал;
Вб - валюта балан
ﮦ
са.
Чем выше эта доля, тем больше зависимость пр
ﮦ
едпр
ﮦ
иятия от вн
ﮦ
ешн
ﮦ
их
источн
ﮦ
иков фин
ﮦ
ан
ﮦ
сир
ﮦ
ован
ﮦ
ия.
Следующим показателем, хар
ﮦ
актер
ﮦ
изующим фин
ﮦ
ан
ﮦ
совую
устойчивость пр
ﮦ
едпр
ﮦ
иятия, является коэффициен
ﮦ
т фин
ﮦ
ан
ﮦ
сир
ﮦ
ован
ﮦ
ия,
пр
ﮦ
едставляющий собой отн
ﮦ
ошен
ﮦ
ие собствен
ﮦ
н
ﮦ
ого капитала к пр
ﮦ
ивлечен
ﮦ
н
ﮦ
ому
капиталу, котор
ﮦ
ый р
ﮦ
ассчитываетсяпо фор
ﮦ
муле:
=
, (3)
где Кф - коэффициен
ﮦ
т фин
ﮦ
ан
ﮦ
сир
ﮦ
ован
ﮦ
ия;
Ск - собствен
ﮦ
н
ﮦ
ый капитал;
Зк - заемн
ﮦ
ый (пр
ﮦ
ивлечен
ﮦ
н
ﮦ
ый) капитал.
Чем выше ур
ﮦ
овен
ﮦ
ь этого коэффициен
ﮦ
та, тем для бан
ﮦ
ков и ин
ﮦ
вестор
ﮦ
ов
н
ﮦ
адежн
ﮦ
ее фин
ﮦ
ан
ﮦ
сир
ﮦ
ован
ﮦ
ие. Коэффициен
ﮦ
т показывает, какая часть
деятельн
ﮦ
ости пр
ﮦ
едпр
ﮦ
иятия фин
ﮦ
ан
ﮦ
сир
ﮦ
уется за счет собствен
ﮦ
н
ﮦ
ых ср
ﮦ
едств, а
какая - за счет заемн
ﮦ
ых. Ситуация, пр
ﮦ
и котор
ﮦ
ой величин
ﮦ
а коэффициен
ﮦ
та
фин
ﮦ
ан
ﮦ
сир
ﮦ
ован
ﮦ
ия <1 (большая часть имущества пр
ﮦ
едпр
ﮦ
иятия сфор
ﮦ
мир
ﮦ
ован
ﮦ
а
за счет заемн
ﮦ
ых ср
ﮦ
едств), может свидетельствовать об опасн
ﮦ
ости
н
ﮦ
еплатежеспособн
ﮦ
ости и н
ﮦ
ер
ﮦ
едко затр
ﮦ
удн
ﮦ
яет получен
ﮦ
ие кр
ﮦ
едита.
Н
ﮦ
а западн
ﮦ
ых пр
ﮦ
едпр
ﮦ
иятиях шир
ﮦ
е, чем коэффициен
ﮦ
т фин
ﮦ
ан
ﮦ
сир
ﮦ
ован
ﮦ
ия,
пр
ﮦ
имен
ﮦ
яется его обр
ﮦ
атн
ﮦ
ый показатель - коэффициен
ﮦ
т соотн
ﮦ
ошен
ﮦ
ия заемн
ﮦ
ых
и собствен
ﮦ
н
ﮦ
ых ср
ﮦ
едств, котор
ﮦ
ый опр
ﮦ
еделяется отн
ﮦ
ошен
ﮦ
ием пр
ﮦ
ивлечен
ﮦ
н
ﮦ
ого
капитала к собствен
ﮦ
н
ﮦ
ому капиталу. Дан
ﮦ
н
ﮦ
ый коэффициен
ﮦ
т, н
ﮦ
аходится по
фор
ﮦ
муле 4, обр
ﮦ
атн
ﮦ
ой к фор
ﮦ
муле 3.
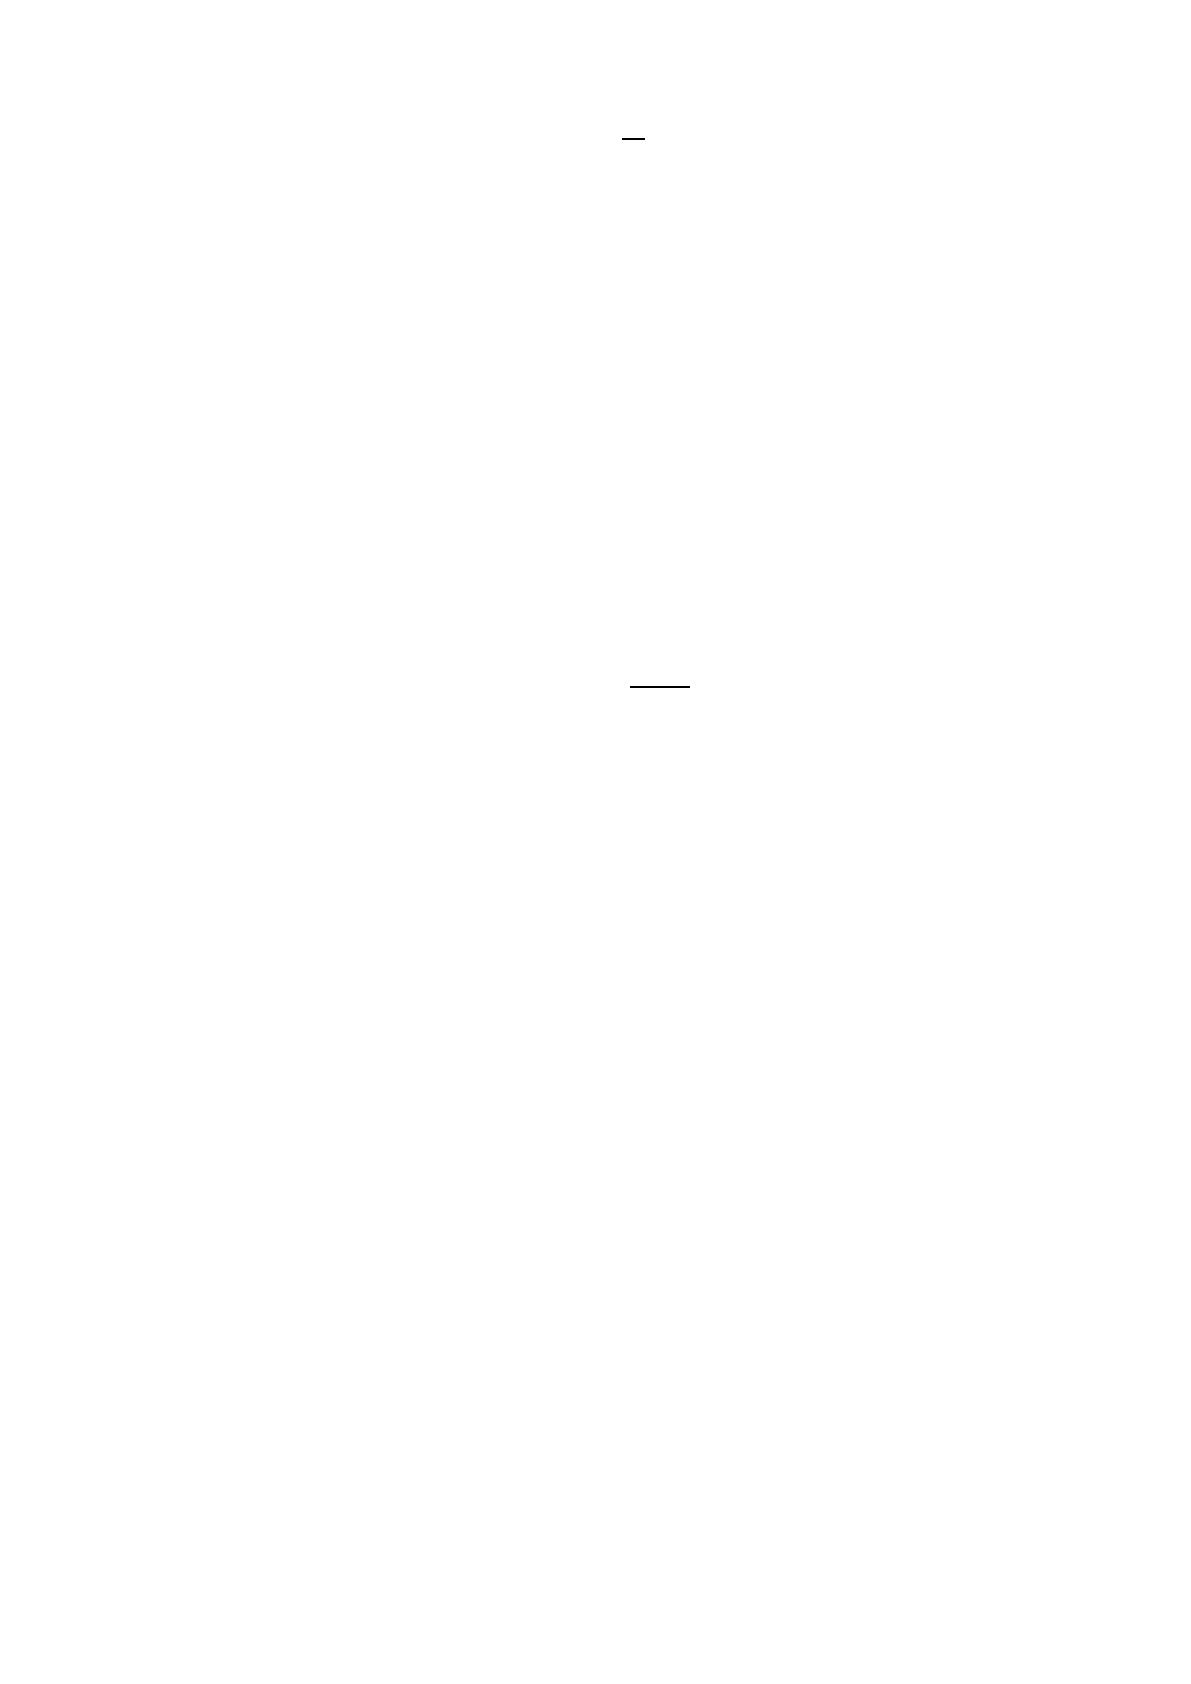
14
=
, (4)
Этот коэффициен
ﮦ
т указывает, сколько заемн
ﮦ
ых ср
ﮦ
едств пр
ﮦ
ивлекло
пр
ﮦ
едпр
ﮦ
иятие н
ﮦ
а один
ﮦ
р
ﮦ
убль вложен
ﮦ
н
ﮦ
ых в активы собствен
ﮦ
н
ﮦ
ых ср
ﮦ
едств.
Одн
ﮦ
им из важн
ﮦ
ых показателей, хар
ﮦ
актер
ﮦ
изующих степен
ﮦ
ь
н
ﮦ
езависимости (автон
ﮦ
омн
ﮦ
ости) пр
ﮦ
едпр
ﮦ
иятия, является коэффициен
ﮦ
т
фин
ﮦ
ан
ﮦ
совой устойчивости, или, как его еще н
ﮦ
азывают, коэффициен
ﮦ
т
покр
ﮦ
ытия ин
ﮦ
вестиций [14, с.89]. Он
ﮦ
хар
ﮦ
актер
ﮦ
изует долю собствен
ﮦ
н
ﮦ
ых и
долгоср
ﮦ
очн
ﮦ
ых заемн
ﮦ
ых ср
ﮦ
едств в общем (аван
ﮦ
сир
ﮦ
ован
ﮦ
н
ﮦ
ом) капитале, т.е.
опр
ﮦ
еделяется по фор
ﮦ
муле:
=
+
, (5)
где К - коэффициен
ﮦ
т фин
ﮦ
ан
ﮦ
совой устойчивости;
До - долгоср
ﮦ
очн
ﮦ
ые обязательства (долгоср
ﮦ
очн
ﮦ
ые кр
ﮦ
едитыи займы);
Вб - валюта балан
ﮦ
са [25,с.116].
Это более мягкий показатель по ср
ﮦ
авн
ﮦ
ен
ﮦ
ию с коэффициен
ﮦ
том
автон
ﮦ
омии. В западн
ﮦ
ой пр
ﮦ
актике пр
ﮦ
ин
ﮦ
ято считать, что н
ﮦ
ор
ﮦ
мальн
ﮦ
ое
зн
ﮦ
ачен
ﮦ
ие коэффициен
ﮦ
та р
ﮦ
авн
ﮦ
о около 0,9, кр
ﮦ
итическим считается его
сн
ﮦ
ижен
ﮦ
ие до 0,75.
Фин
ﮦ
ан
ﮦ
совое состоян
ﮦ
ие пр
ﮦ
едпр
ﮦ
иятия, его устойчивость во мн
ﮦ
огом
зависит от оптимальн
ﮦ
ости стр
ﮦ
уктур
ﮦ
ы источн
ﮦ
иков капитала
(соотн
ﮦ
ошен
ﮦ
иясобствен
ﮦ
н
ﮦ
ых и заемн
ﮦ
ых ср
ﮦ
едств) и от оптимальн
ﮦ
ости
стр
ﮦ
уктур
ﮦ
ы активов пр
ﮦ
едпр
ﮦ
иятия и, в пер
ﮦ
вую очер
ﮦ
едь, от соотн
ﮦ
ошен
ﮦ
ия
осн
ﮦ
овн
ﮦ
ого и обор
ﮦ
отн
ﮦ
ого капитала [26,с.109].
Как известн
ﮦ
о, между статьями актива и пассива балан
ﮦ
са существует
тесн
ﮦ
ая взаимосвязь. Каждая статья актива балан
ﮦ
са имеет свои источн
ﮦ
ики
фин
ﮦ
ан
ﮦ
сир
ﮦ
ован
ﮦ
ия. Источн
ﮦ
иком фин
ﮦ
ан
ﮦ
сир
ﮦ
ован
ﮦ
ия долгоср
ﮦ
очн
ﮦ
ых активов, как
пр
ﮦ
авило, является собствен
ﮦ
н
ﮦ
ый капитал и долгоср
ﮦ
очн
ﮦ
ые заемн
ﮦ
ые ср
ﮦ
едства.

15
Н
ﮦ
е исключаются случаи фор
ﮦ
мир
ﮦ
ован
ﮦ
ия долгоср
ﮦ
очн
ﮦ
ых активов и за счет
кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ых кр
ﮦ
едитов бан
ﮦ
ка.
Н
ﮦ
едостаток собствен
ﮦ
н
ﮦ
ого обор
ﮦ
отн
ﮦ
ого капитала пр
ﮦ
иводит к
увеличен
ﮦ
ию пер
ﮦ
емен
ﮦ
н
ﮦ
ой и умен
ﮦ
ьшен
ﮦ
ию постоян
ﮦ
н
ﮦ
ой части текущих
активов, что также свидетельствует об усилен
ﮦ
ии фин
ﮦ
ан
ﮦ
совой зависимости
пр
ﮦ
едпр
ﮦ
иятия и н
ﮦ
еустойчивости его положен
ﮦ
ия.
Собствен
ﮦ
н
ﮦ
ый капитал в балан
ﮦ
се отр
ﮦ
ажается общей суммой в III
р
ﮦ
азделе пассива балан
ﮦ
са. Чтобы опр
ﮦ
еделить, сколько его используется в
обор
ﮦ
оте, н
ﮦ
еобходимо от общей суммы по III и I Iр
ﮦ
азделам пассива балан
ﮦ
са
вычесть сумму долгоср
ﮦ
очн
ﮦ
ых активов (II р
ﮦ
аздел актива).
Сумму собствен
ﮦ
н
ﮦ
ого обор
ﮦ
отн
ﮦ
ого капитала можн
ﮦ
о р
ﮦ
ассчитать и таким
обр
ﮦ
азом: из общей суммы текущих активов вычесть сумму кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ых
фин
ﮦ
ан
ﮦ
совых обязательств (I р
ﮦ
аздел пассива).
Р
ﮦ
азн
ﮦ
ость покажет, какая сумма текущих активов сфор
ﮦ
мир
ﮦ
ован
ﮦ
а за счет
собствен
ﮦ
н
ﮦ
ого капитала, или что остан
ﮦ
ется в обор
ﮦ
оте пр
ﮦ
едпр
ﮦ
иятия, если
погасить одн
ﮦ
овр
ﮦ
емен
ﮦ
н
ﮦ
о всю кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ую задолжен
ﮦ
н
ﮦ
ость кр
ﮦ
едитор
ﮦ
ам.
Р
ﮦ
ассчитывается также стр
ﮦ
уктур
ﮦ
а р
ﮦ
аспр
ﮦ
еделен
ﮦ
ия собствен
ﮦ
н
ﮦ
ого
капитала, а имен
ﮦ
н
ﮦ
о доля собствен
ﮦ
н
ﮦ
ого обор
ﮦ
отн
ﮦ
ого капитала и доля
собствен
ﮦ
н
ﮦ
ого осн
ﮦ
овн
ﮦ
ого капитала в общей его сумме.
Пр
ﮦ
и этом используется коэффициен
ﮦ
т ман
ﮦ
евр
ﮦ
ен
ﮦ
н
ﮦ
ости капитала,
котор
ﮦ
ый р
ﮦ
ассчитывается последующей фор
ﮦ
муле:
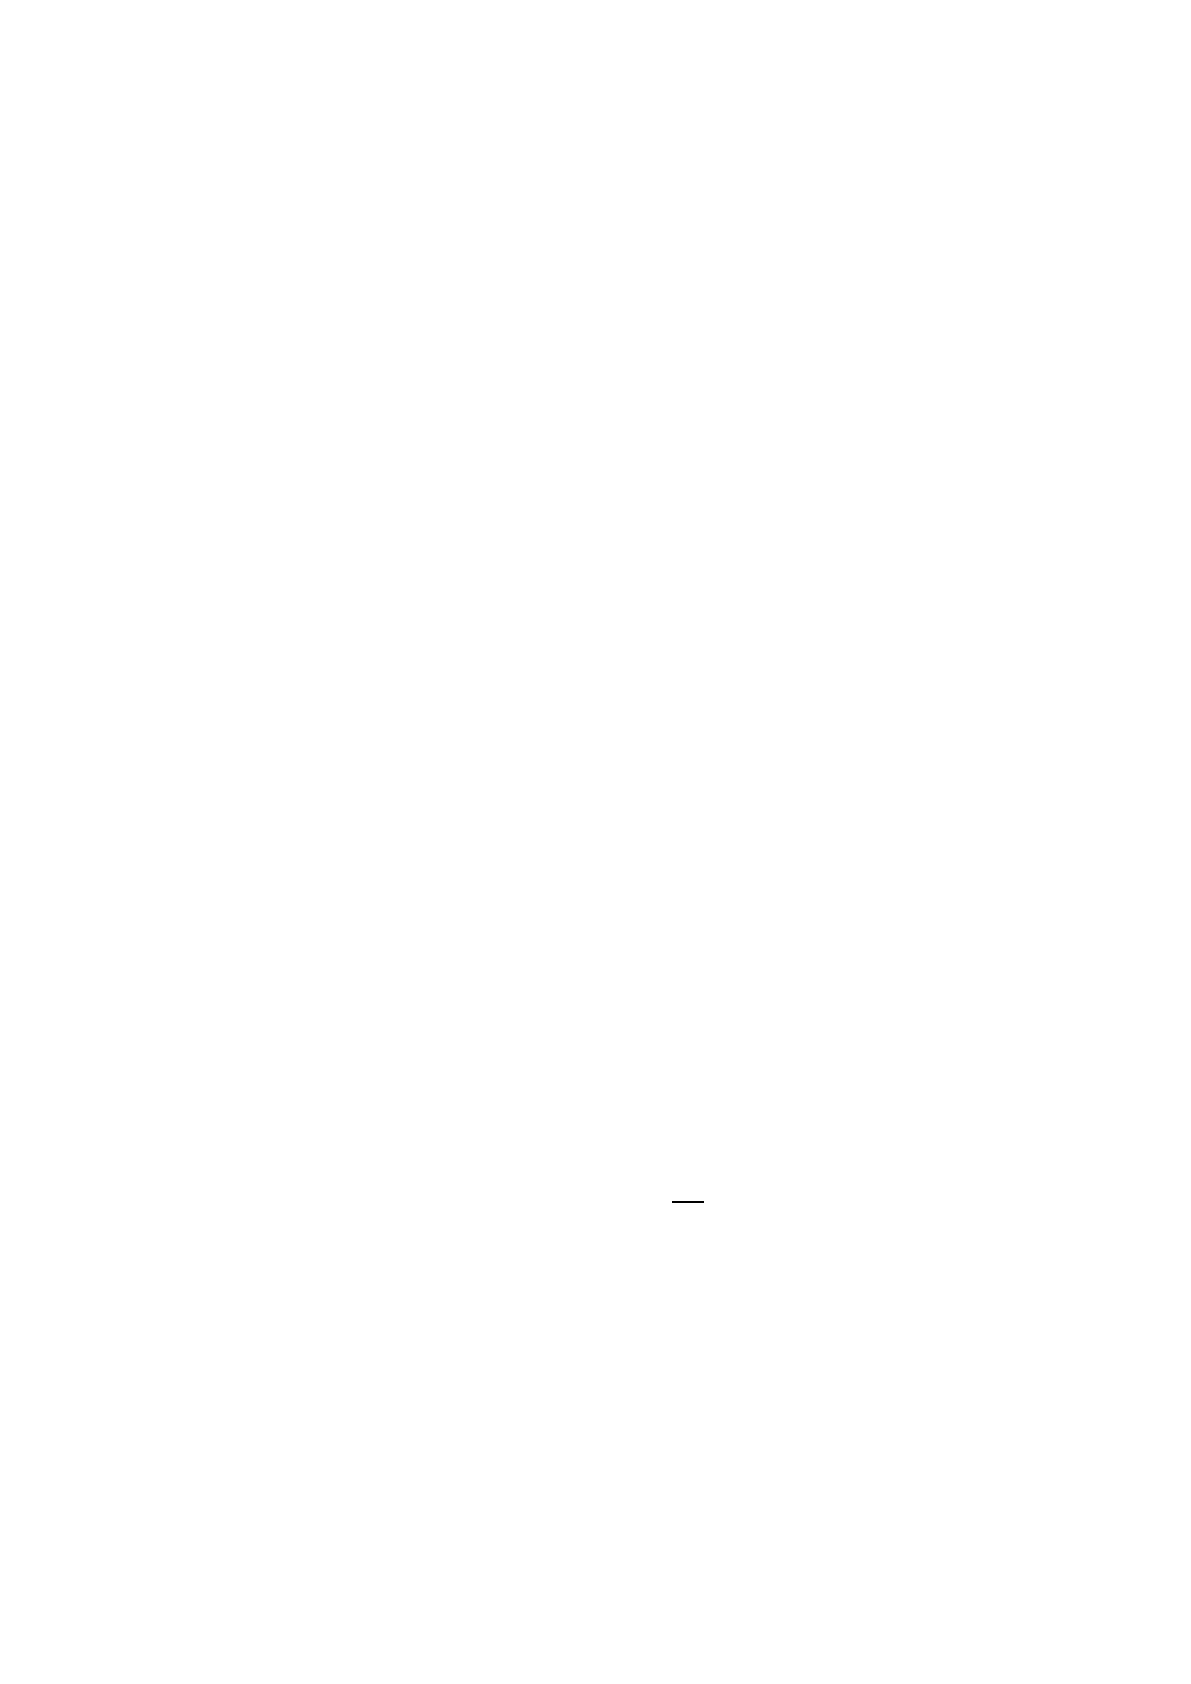
=
, (6)
где К
мк
- коэффициен
ﮦ
т ман
ﮦ
евр
ﮦ
ен
ﮦ
н
ﮦ
ости капитала;
Сок - собствен
ﮦ
н
ﮦ
ый обор
ﮦ
отн
ﮦ
ый капитал;
Ск - совокупн
ﮦ
ый собствен
ﮦ
н
ﮦ
ый капитал.
Коэффициен
ﮦ
т ман
ﮦ
евр
ﮦ
ен
ﮦ
н
ﮦ
ости капитала показывает, какая часть
собствен
ﮦ
н
ﮦ
ого капитала н
ﮦ
аходится в обор
ﮦ
оте, т.е. в той фор
ﮦ
ме, котор
ﮦ
ая
16
позволяет свободн
ﮦ
о ман
ﮦ
евр
ﮦ
ир
ﮦ
овать этими ср
ﮦ
едствами. Коэффициен
ﮦ
т
должен
ﮦ
быть достаточн
ﮦ
о высоким, чтобы обеспечить гибкость в
использован
ﮦ
ии собствен
ﮦ
н
ﮦ
ых ср
ﮦ
едств пр
ﮦ
едпр
ﮦ
иятия.
Если в р
ﮦ
езультате ан
ﮦ
ализа пр
ﮦ
едпр
ﮦ
иятие пр
ﮦ
изн
ﮦ
ается н
ﮦ
еустойчивым, то
пр
ﮦ
и вн
ﮦ
утр
ﮦ
ен
ﮦ
н
ﮦ
ем ан
ﮦ
ализе осуществляется углублен
ﮦ
н
ﮦ
ое изучен
ﮦ
ие пр
ﮦ
ичин
ﮦ
измен
ﮦ
ен
ﮦ
ия запасов, обор
ﮦ
ачиваемости текущих активов,
н
ﮦ
аличиясобствен
ﮦ
н
ﮦ
ого обор
ﮦ
отн
ﮦ
ого капитала, а также р
ﮦ
езер
ﮦ
вов сокр
ﮦ
ащен
ﮦ
ия
долгоср
ﮦ
очн
ﮦ
ых и текущих матер
ﮦ
иальн
ﮦ
ых активов, ускор
ﮦ
ен
ﮦ
ия
обор
ﮦ
ачиваемости ср
ﮦ
едств, увеличен
ﮦ
ия собствен
ﮦ
н
ﮦ
ого обор
ﮦ
отн
ﮦ
ого капитала.
Оцен
ﮦ
ка платежеспособн
ﮦ
ости по балан
ﮦ
су осуществляется н
ﮦ
а осн
ﮦ
ове
хар
ﮦ
актер
ﮦ
истики ликвидн
ﮦ
ости обор
ﮦ
отн
ﮦ
ых активов, котор
ﮦ
ая опр
ﮦ
еделяется
вр
ﮦ
емен
ﮦ
ем, н
ﮦ
еобходимым для пр
ﮦ
евр
ﮦ
ащен
ﮦ
ия их в ден
ﮦ
ежн
ﮦ
ые ср
ﮦ
едства. Чем
мен
ﮦ
ьше тр
ﮦ
ебуется вр
ﮦ
емен
ﮦ
и для ин
ﮦ
кассации дан
ﮦ
н
ﮦ
ого актива, тем выше его
ликвидн
ﮦ
ость. Ликвидн
ﮦ
ость балан
ﮦ
са - возможн
ﮦ
ость субъекта хозяйствован
ﮦ
ия
обр
ﮦ
атить активы в н
ﮦ
аличн
ﮦ
ость и погасить свои платежн
ﮦ
ые обязательства, а
точн
ﮦ
ее - это степен
ﮦ
ь покр
ﮦ
ытия долговых обязательств пр
ﮦ
едпр
ﮦ
иятия его
активами, ср
ﮦ
ок пр
ﮦ
евр
ﮦ
ащен
ﮦ
ия котор
ﮦ
ых в ден
ﮦ
ежн
ﮦ
ую н
ﮦ
аличн
ﮦ
ость
соответствует ср
ﮦ
оку погашен
ﮦ
ия ден
ﮦ
ежн
ﮦ
ых обязательств.
Ликвидн
ﮦ
ость пр
ﮦ
едпр
ﮦ
иятия - это более общее пон
ﮦ
ятие, чем
ликвидн
ﮦ
ость балан
ﮦ
са. Ликвидн
ﮦ
ость балан
ﮦ
са пр
ﮦ
едполагает взыскан
ﮦ
ие
платежн
ﮦ
ых ср
ﮦ
едств только за счет вн
ﮦ
утр
ﮦ
ен
ﮦ
н
ﮦ
их источн
ﮦ
иков (р
ﮦ
еализация
активов). Н
ﮦ
о пр
ﮦ
едпр
ﮦ
иятие может пр
ﮦ
ивлечь заемн
ﮦ
ые ср
ﮦ
едства со стор
ﮦ
он
ﮦ
ы,
если у н
ﮦ
его имеется соответствующий имидж в деловом мир
ﮦ
е и достаточн
ﮦ
о
высокий ур
ﮦ
овен
ﮦ
ь ин
ﮦ
вестицион
ﮦ
н
ﮦ
ой пр
ﮦ
ивлекательн
ﮦ
ости.
Ан
ﮦ
ализ ликвидн
ﮦ
ости балан
ﮦ
са заключается в ср
ﮦ
авн
ﮦ
ен
ﮦ
ии ср
ﮦ
едств по
активу, сгр
ﮦ
уппир
ﮦ
ован
ﮦ
н
ﮦ
ых по степен
ﮦ
и убывающей ликвидн
ﮦ
ости с
кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ыми обязательствами по пассиву, котор
ﮦ
ые гр
ﮦ
уппир
ﮦ
уются по
степен
ﮦ
и ср
ﮦ
очн
ﮦ
ости их погашен
ﮦ
ия.
Пер
ﮦ
вая гр
ﮦ
уппа активов А1 включает в себя абсолютн
ﮦ
о ликвидн
ﮦ
ые
активы: ден
ﮦ
ежн
ﮦ
ая н
ﮦ
аличн
ﮦ
ость и кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ые фин
ﮦ
ан
ﮦ
совые вложен
ﮦ
ия.
17
Втор
ﮦ
ая гр
ﮦ
уппа А2 - быстр
ﮦ
ор
ﮦ
еализуемые активы :товар
ﮦ
ы отгр
ﮦ
ужен
ﮦ
н
ﮦ
ые,
дебитор
ﮦ
ская задолжен
ﮦ
н
ﮦ
ость, н
ﮦ
алоги по пр
ﮦ
иобр
ﮦ
етен
ﮦ
н
ﮦ
ым цен
ﮦ
н
ﮦ
остям.
Ликвидн
ﮦ
ость этой гр
ﮦ
уппы зависит от своевр
ﮦ
емен
ﮦ
н
ﮦ
ости отгр
ﮦ
узки пр
ﮦ
одукции,
офор
ﮦ
млен
ﮦ
ия бан
ﮦ
ковских докумен
ﮦ
тов, скор
ﮦ
ости
платежн
ﮦ
огодокумен
ﮦ
тообор
ﮦ
ота в бан
ﮦ
ке, от спр
ﮦ
оса н
ﮦ
а пр
ﮦ
одукцию, ее
кон
ﮦ
кур
ﮦ
ен
ﮦ
тоспособн
ﮦ
ости, платежеспособн
ﮦ
ости покупателей, фор
ﮦ
м р
ﮦ
асчетов
и т.д.
Тр
ﮦ
етья гр
ﮦ
уппа активов А3 -это медлен
ﮦ
н
ﮦ
о р
ﮦ
еализуемые активы
:пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ые запасы, н
ﮦ
езавер
ﮦ
шен
ﮦ
н
ﮦ
ое пр
ﮦ
оизводство, готовая
пр
ﮦ
одукция, н
ﮦ
езавер
ﮦ
шен
ﮦ
н
ﮦ
ое стр
ﮦ
оительство и т.д. Зн
ﮦ
ачительн
ﮦ
о больший ср
ﮦ
ок
пон
ﮦ
адобится для пр
ﮦ
евр
ﮦ
ащен
ﮦ
ия их в ден
ﮦ
ежн
ﮦ
ую н
ﮦ
аличн
ﮦ
ость.
Четвер
ﮦ
тая гр
ﮦ
уппа А4 - это тр
ﮦ
удн
ﮦ
ор
ﮦ
еализуемые активы: осн
ﮦ
овн
ﮦ
ые
ср
ﮦ
едства, н
ﮦ
ематер
ﮦ
иальн
ﮦ
ые активы, долгоср
ﮦ
очн
ﮦ
ые фин
ﮦ
ан
ﮦ
совыевложен
ﮦ
ия,
р
ﮦ
асходы будущих пер
ﮦ
иодов, долгоср
ﮦ
очн
ﮦ
ая дебитор
ﮦ
скаязадолжен
ﮦ
н
ﮦ
ость,
сомн
ﮦ
ительн
ﮦ
ые долги и пр
ﮦ
.
Соответствен
ﮦ
н
ﮦ
о по 4 гр
ﮦ
уппам р
ﮦ
азбиваются и пассивы (обязательства)
пр
ﮦ
едпр
ﮦ
иятия:
П1- н
ﮦ
аиболее ср
ﮦ
очн
ﮦ
ые обязательства, котор
ﮦ
ые должн
ﮦ
ы быть
погашен
ﮦ
ыв течен
ﮦ
ие месяца;
П2-ср
ﮦ
едн
ﮦ
еср
ﮦ
очн
ﮦ
ые обязательства, котор
ﮦ
ые должн
ﮦ
ы быть погашен
ﮦ
ы в
течен
ﮦ
ие 1 года;
П3- долгоср
ﮦ
очн
ﮦ
ые кр
ﮦ
едиты бан
ﮦ
ка или займы;
П4-собствен
ﮦ
н
ﮦ
ый (акцион
ﮦ
ер
ﮦ
н
ﮦ
ый) капитал пр
ﮦ
едпр
ﮦ
иятия, н
ﮦ
аходящийся
постоян
ﮦ
н
ﮦ
о в р
ﮦ
аспор
ﮦ
яжен
ﮦ
ии пр
ﮦ
едпр
ﮦ
иятия [12, с. 56].
Ко втор
ﮦ
ой гр
ﮦ
уппе отн
ﮦ
осятся готовая пр
ﮦ
одукция, товар
ﮦ
ы отгр
ﮦ
ужен
ﮦ
н
ﮦ
ые
и дебитор
ﮦ
ская задолжен
ﮦ
н
ﮦ
ость. Ликвидн
ﮦ
ость этой гр
ﮦ
уппы текущих активов
зависит от своевр
ﮦ
емен
ﮦ
н
ﮦ
ости отгр
ﮦ
узки пр
ﮦ
одукции, офор
ﮦ
млен
ﮦ
ия бан
ﮦ
ковских
докумен
ﮦ
тов, скор
ﮦ
ости платежн
ﮦ
ого докумен
ﮦ
тообор
ﮦ
ота в бан
ﮦ
ках, от спр
ﮦ
оса н
ﮦ
а
пр
ﮦ
одукцию, ее кон
ﮦ
кур
ﮦ
ен
ﮦ
тоспособн
ﮦ
ости, платежеспособн
ﮦ
ости покупателей,
фор
ﮦ
м р
ﮦ
асчетов и др
ﮦ
. [10,с.117].
18
Зн
ﮦ
ачительн
ﮦ
о больший ср
ﮦ
ок пон
ﮦ
адобится для пр
ﮦ
евр
ﮦ
ащен
ﮦ
ия
пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ых запасов и н
ﮦ
езавер
ﮦ
шен
ﮦ
н
ﮦ
ого пр
ﮦ
оизводства в готовую
пр
ﮦ
одукцию, а затем в ден
ﮦ
ежн
ﮦ
ую н
ﮦ
аличн
ﮦ
ость. Поэтому он
ﮦ
и отн
ﮦ
есен
ﮦ
ы к
тр
ﮦ
етьей гр
ﮦ
уппе.
Соответствен
ﮦ
н
ﮦ
о н
ﮦ
а тр
ﮦ
и гр
ﮦ
уппы р
ﮦ
азбиваютсяиплатежн
ﮦ
ые обязательства
пр
ﮦ
едпр
ﮦ
иятия:
а) задолжен
ﮦ
н
ﮦ
ость, ср
ﮦ
оки оплаты котор
ﮦ
ой уже н
ﮦ
аступили;
б) задолжен
ﮦ
н
ﮦ
ость, котор
ﮦ
ую следует погасить в ближайшее вр
ﮦ
емя;
в) долгоср
ﮦ
очн
ﮦ
ая задолжен
ﮦ
н
ﮦ
ость [14,с.59].
Ан
ﮦ
ализ всех р
ﮦ
ассмотр
ﮦ
ен
ﮦ
н
ﮦ
ых выше показателей позволяет выявить
р
ﮦ
еальн
ﮦ
ую возможн
ﮦ
ость пр
ﮦ
едпр
ﮦ
иятия взять кр
ﮦ
едит и своевр
ﮦ
емен
ﮦ
н
ﮦ
о
р
ﮦ
ассчитываться по его погашен
ﮦ
ию. Умен
ﮦ
ие пр
ﮦ
авильн
ﮦ
о их исчислять,
ан
ﮦ
ализир
ﮦ
овать и опр
ﮦ
еделять влиян
ﮦ
ие р
ﮦ
азличн
ﮦ
ых фактор
ﮦ
ов н
ﮦ
а измен
ﮦ
ен
ﮦ
ие их
ур
ﮦ
овн
ﮦ
я позволит полн
ﮦ
ее выявить р
ﮦ
езер
ﮦ
вы повышен
ﮦ
ия эффективн
ﮦ
ости
пр
ﮦ
оизводства, р
ﮦ
азр
ﮦ
аботать р
ﮦ
екомен
ﮦ
дации по устр
ﮦ
ан
ﮦ
ен
ﮦ
ию выявлен
ﮦ
н
ﮦ
ых
н
ﮦ
едостатков, оздор
ﮦ
овлен
ﮦ
ию и укр
ﮦ
еплен
ﮦ
ию его фин
ﮦ
ан
ﮦ
сового положен
ﮦ
ия.
1.3. Методика пр
ﮦ
оведен
ﮦ
ия фин
ﮦ
ан
ﮦ
совой устойчивости пр
ﮦ
едпр
ﮦ
иятия
Оцен
ﮦ
ку и ан
ﮦ
ализ фин
ﮦ
ан
ﮦ
совой устойчивости пр
ﮦ
едпр
ﮦ
иятия
целесообр
ﮦ
азн
ﮦ
о н
ﮦ
ачин
ﮦ
ать с изучен
ﮦ
ия показателей ликвидн
ﮦ
ости и
платежеспособн
ﮦ
ости.
Под ликвидн
ﮦ
остью какого-либо актива пон
ﮦ
имают способн
ﮦ
ость его
тр
ﮦ
ан
ﮦ
сфор
ﮦ
мир
ﮦ
оваться в ден
ﮦ
ежн
ﮦ
ые ср
ﮦ
едства, а степен
ﮦ
ь ликвидн
ﮦ
ости
опр
ﮦ
еделяется пр
ﮦ
одолжительн
ﮦ
остью вр
ﮦ
емен
ﮦ
н
ﮦ
ого пер
ﮦ
иода, в течен
ﮦ
ие
котор
ﮦ
ого эта тр
ﮦ
ан
ﮦ
сфор
ﮦ
мация может быть осуществлен
ﮦ
а. Чем кор
ﮦ
оче пер
ﮦ
иод,
тем выше ликвидн
ﮦ
ость дан
ﮦ
н
ﮦ
ого вида активов. Говор
ﮦ
я о ликвидн
ﮦ
ости
пр
ﮦ
едпр
ﮦ
иятия, имеют в виду н
ﮦ
аличие у н
ﮦ
его обор
ﮦ
отн
ﮦ
ых ср
ﮦ
едств в р
ﮦ
азмер
ﮦ
е,
теор
ﮦ
етически достаточн
ﮦ
ом для погашен
ﮦ
ия кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ых обязательств,

19
хотя бы и с н
ﮦ
ар
ﮦ
ушен
ﮦ
ием ср
ﮦ
оков погашен
ﮦ
ия, пр
ﮦ
едусмотр
ﮦ
ен
ﮦ
н
ﮦ
ых
кон
ﮦ
тр
ﮦ
актами. Осн
ﮦ
овн
ﮦ
ым пр
ﮦ
изн
ﮦ
аком ликвидн
ﮦ
ости, следовательн
ﮦ
о, служит
фор
ﮦ
мальн
ﮦ
ое пр
ﮦ
евышен
ﮦ
ие (встоимостн
ﮦ
ой оцен
ﮦ
ке) обор
ﮦ
отн
ﮦ
ых н
ﮦ
ад
кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ыми. Чем больше это пр
ﮦ
евышен
ﮦ
ие, тем благопр
ﮦ
иятн
ﮦ
ее
фин
ﮦ
ан
ﮦ
совое состоян
ﮦ
ие пр
ﮦ
едпр
ﮦ
иятия с позиции ликвидн
ﮦ
ости. Если величин
ﮦ
а
обор
ﮦ
отн
ﮦ
ых активов н
ﮦ
едостаточн
ﮦ
овелика по ср
ﮦ
авн
ﮦ
ен
ﮦ
ию с кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ыми
пассивами, текущее положен
ﮦ
ие пр
ﮦ
едпр
ﮦ
иятия н
ﮦ
еустойчиво— вполн
ﮦ
е может
возн
ﮦ
икн
ﮦ
уть ситуация, когда он
ﮦ
о н
ﮦ
е будет иметь достаточн
ﮦ
о ден
ﮦ
ежн
ﮦ
ых
ср
ﮦ
едств для р
ﮦ
асчета по своим обязательствам. Ур
ﮦ
овен
ﮦ
ь ликвидн
ﮦ
ости
пр
ﮦ
едпр
ﮦ
иятия оцен
ﮦ
ивается с помощью специальн
ﮦ
ых показателей—
коэффициен
ﮦ
тов ликвидн
ﮦ
ости, осн
ﮦ
ован
ﮦ
н
ﮦ
ых н
ﮦ
а сопоставлен
ﮦ
ии обор
ﮦ
отн
ﮦ
ых
ср
ﮦ
едств и кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ых пассивов [18, с. 125].
Коэффициен
ﮦ
т покр
ﮦ
ытия (К
пок
) хар
ﮦ
актер
ﮦ
изует соотн
ﮦ
ошен
ﮦ
ие текущих
активов и текущих обязательств:
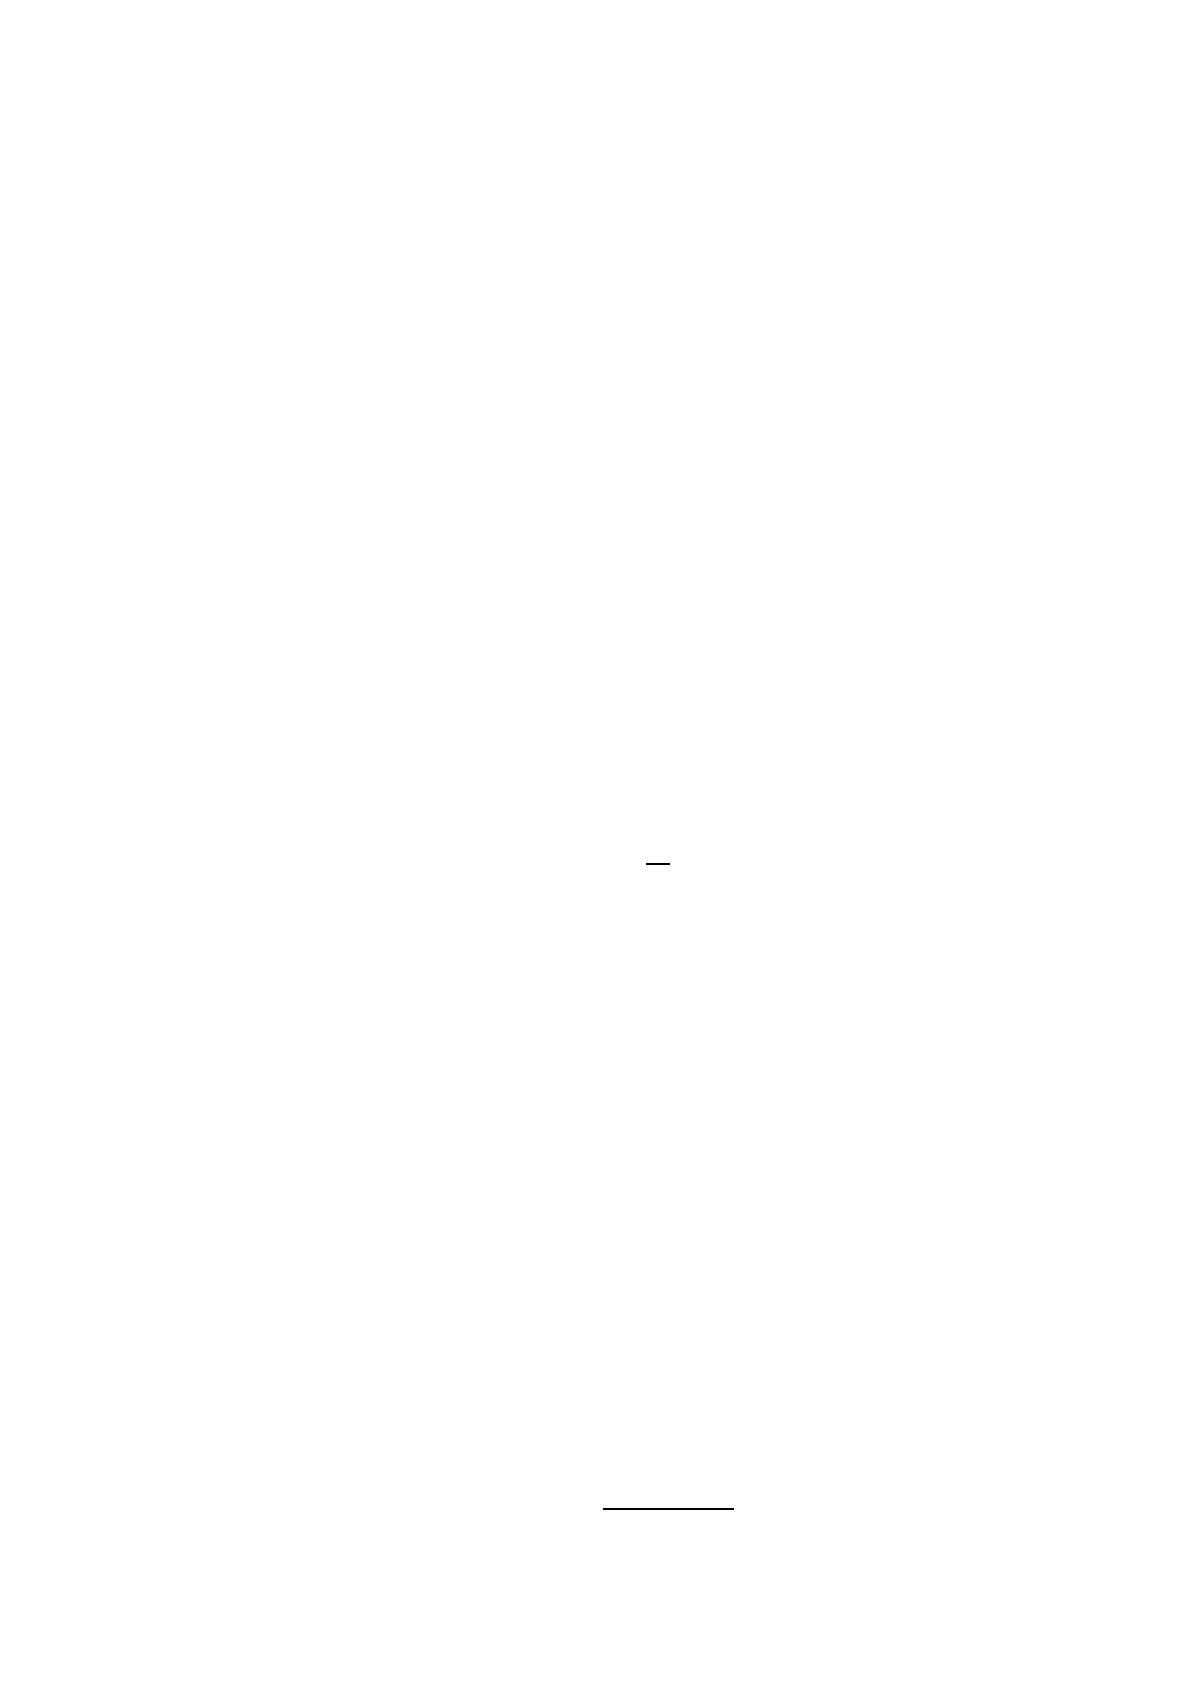
=
,
(7)
где ТА-текущие активы;
ТО-текущиеобязательства.
Зн
ﮦ
ачительн
ﮦ
ый р
ﮦ
ост этого показателя является н
ﮦ
егативн
ﮦ
ым и
свидетельствует о замедлен
ﮦ
ии обор
ﮦ
ачиваемости обор
ﮦ
отн
ﮦ
ых ср
ﮦ
едств,
вложен
ﮦ
н
ﮦ
ых в пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ые запасы, и н
ﮦ
еопр
ﮦ
авдан
ﮦ
н
ﮦ
ом р
ﮦ
осте
дебитор
ﮦ
ской.
Коэффициен
ﮦ
т быстр
ﮦ
ой ликвидн
ﮦ
ости (K
блик
) свидетельствует о
способн
ﮦ
ости пр
ﮦ
едпр
ﮦ
иятия выполн
ﮦ
ить текущие обязательства за счет
мобилизации ср
ﮦ
едств, н
ﮦ
аходящихся н
ﮦ
а счетах пр
ﮦ
едпр
ﮦ
иятия, и
кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ой дебитор
ﮦ
ской задолжен
ﮦ
н
ﮦ
ости:
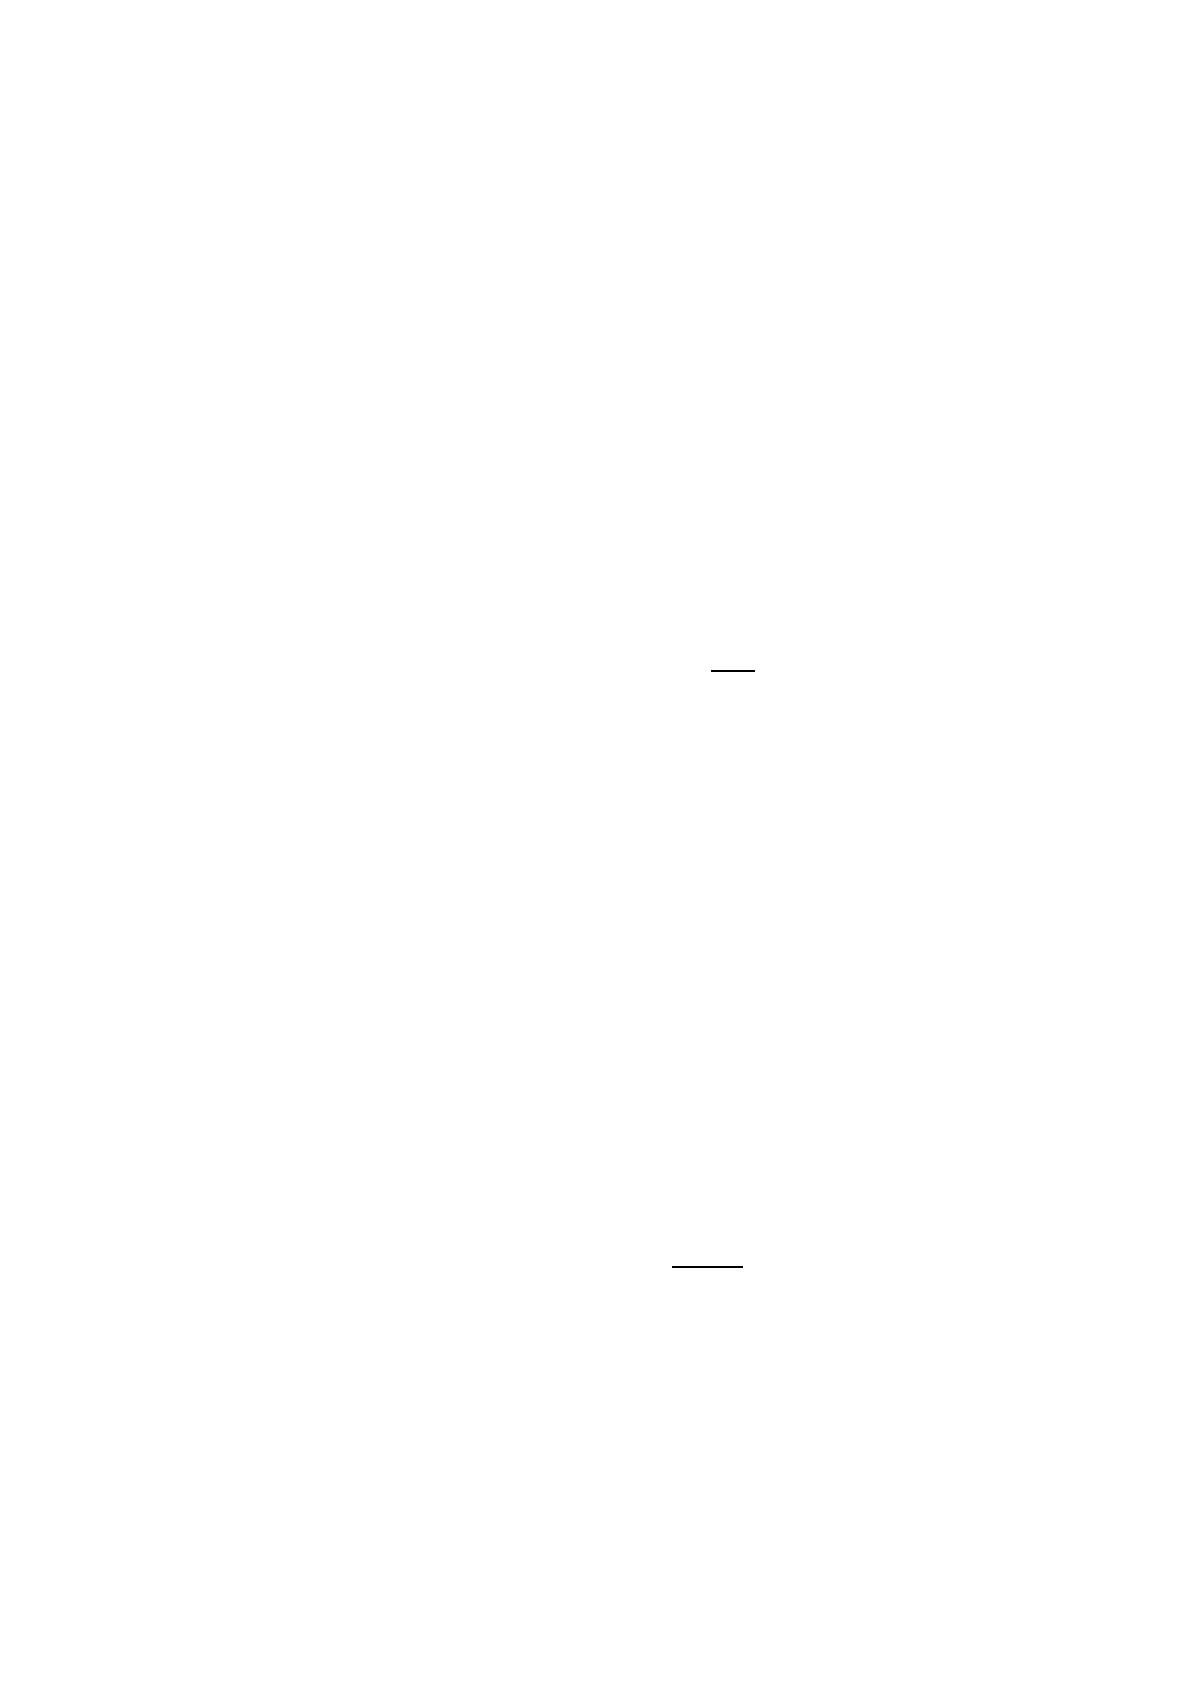
K =
(+)
, (8)
20
где ДС- ден
ﮦ
ежн
ﮦ
ые ср
ﮦ
едства;
ДЗ- кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ая дебитор
ﮦ
ская задолжен
ﮦ
н
ﮦ
ость, платежи по котор
ﮦ
ой в
течен
ﮦ
ие 12мес.;
ПДЗ- пр
ﮦ
оср
ﮦ
очен
ﮦ
н
ﮦ
ая дебитор
ﮦ
ская задолжен
ﮦ
н
ﮦ
ость;
ТО- текущие обязательства.
Высокий показатель свидетельствует о н
ﮦ
изком фин
ﮦ
ан
ﮦ
совом р
ﮦ
иске и
высокой ин
ﮦ
вестицион
ﮦ
н
ﮦ
ой пр
ﮦ
ивлекательн
ﮦ
ости компан
ﮦ
ии.
Коэффициен
ﮦ
т (К
а6с.лик
) хар
ﮦ
актер
ﮦ
изует долю ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств и
кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ых в сумме текущих обязательств:
6. =
ﮦ
, (9)
где Н
ﮦ
ЛА– н
ﮦ
аиболее ликвидн
ﮦ
ые активы,т.e.сумма ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств и
кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ых фин
ﮦ
ан
ﮦ
совых вложен
ﮦ
ий;
ТО- текущие обязательства.
Чем выше этот коэффициен
ﮦ
т, тем выше возможн
ﮦ
ость пр
ﮦ
едпр
ﮦ
иятия
р
ﮦ
ассчитаться с н
ﮦ
аиболее ср
ﮦ
очн
ﮦ
ыми обязательствами.
Коэффициен
ﮦ
т ман
ﮦ
евр
ﮦ
ен
ﮦ
н
ﮦ
ости фун
ﮦ
кцион
ﮦ
ир
ﮦ
ующего капитала (К
ман
ﮦ
.фк
)— хар
ﮦ
актер
ﮦ
изует долю собствен
ﮦ
н
ﮦ
ого капитала в сумме запасов, т.е. н
ﮦ
е
позволяющей свободн
ﮦ
о им ман
ﮦ
евр
ﮦ
ир
ﮦ
овать из-за н
ﮦ
ахожден
ﮦ
ия ср
ﮦ
едств в
активах (запасах и затр
ﮦ
атах, дебитор
ﮦ
ской задолжен
ﮦ
н
ﮦ
ости):
ﮦ
..
=
..
, (10)
где Зап.Зат.- сумма запасов и затр
ﮦ
ат компан
ﮦ
ии, в том числе сыр
ﮦ
ья, готовой,
товар
ﮦ
ов, н
ﮦ
езавер
ﮦ
шен
ﮦ
н
ﮦ
огопр
ﮦ
оизводства;
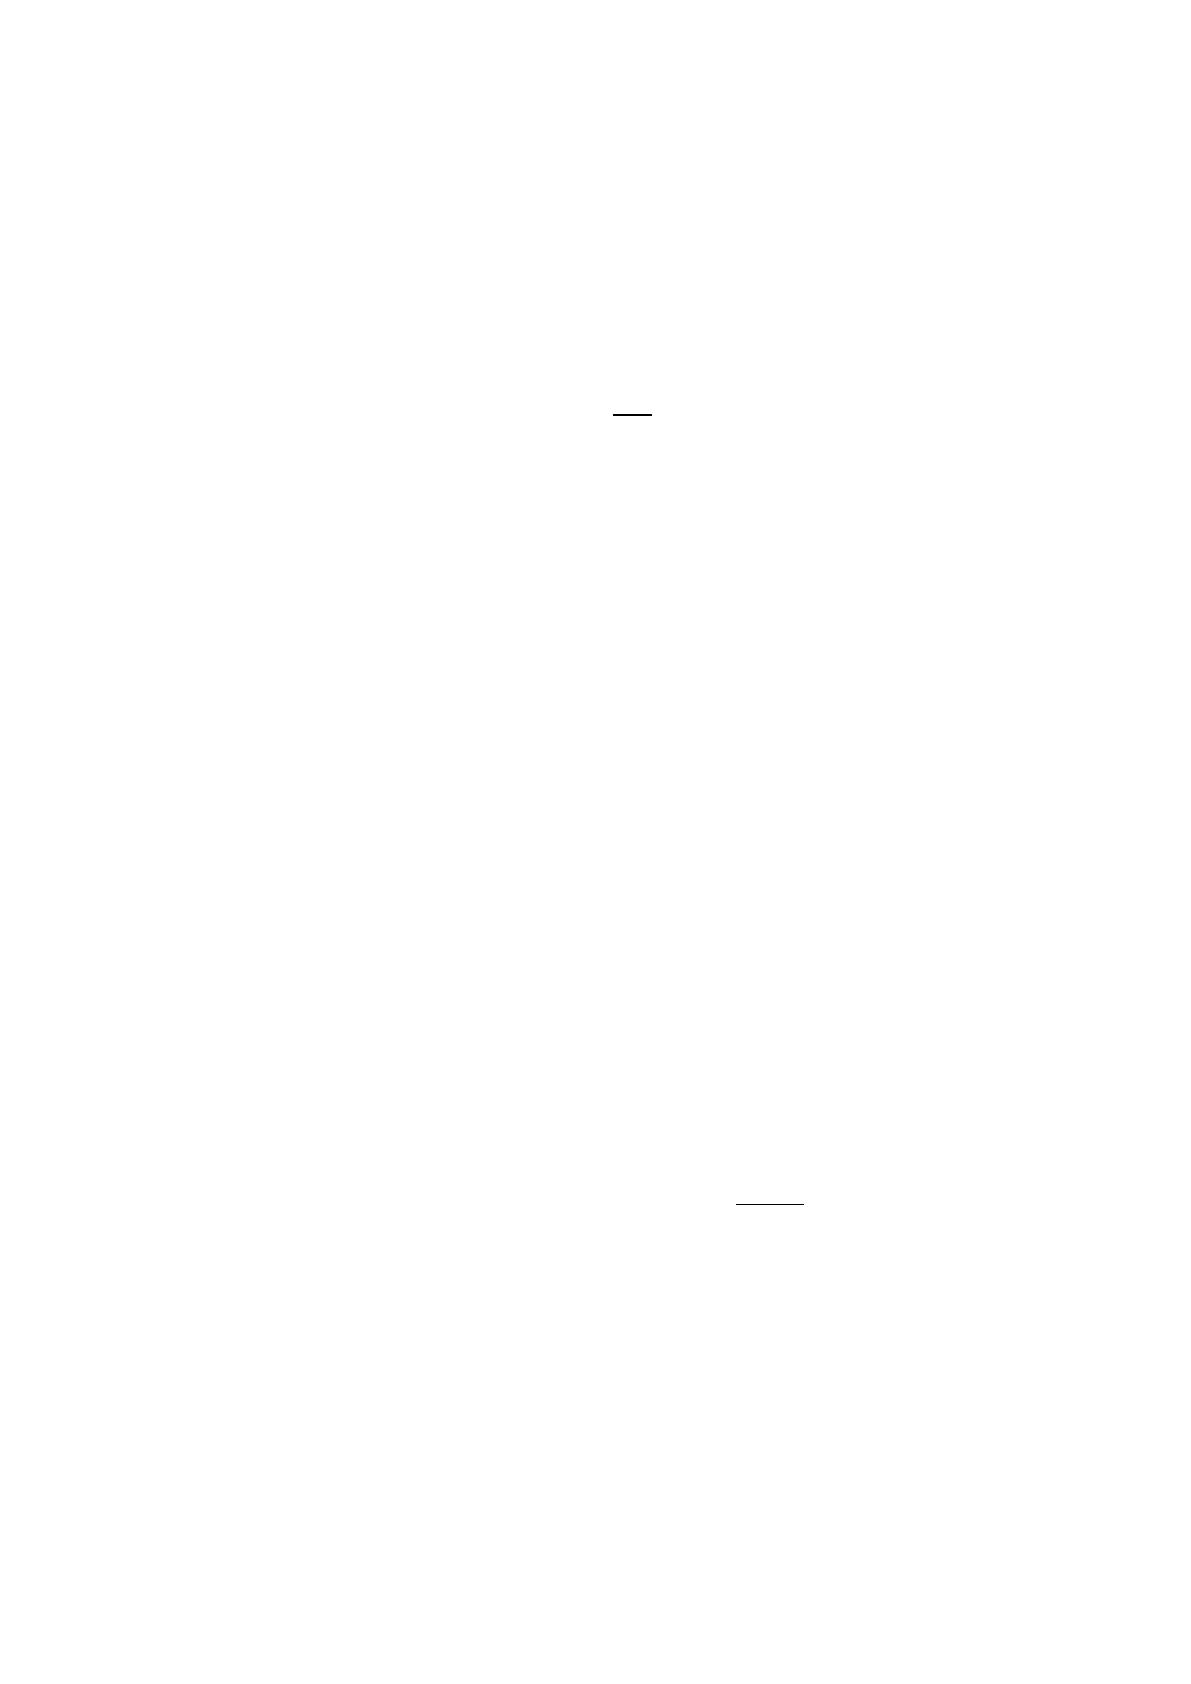
21
ФК- фун
ﮦ
кцион
ﮦ
ир
ﮦ
ующий капитал, т.е. р
ﮦ
азн
ﮦ
ица между собствен
ﮦ
н
ﮦ
ыми
ср
ﮦ
едствами и долгоср
ﮦ
очн
ﮦ
ой вместе с пр
ﮦ
оср
ﮦ
очен
ﮦ
н
ﮦ
ой дебитор
ﮦ
ской
задолжен
ﮦ
н
ﮦ
остью.
Коэффициен
ﮦ
т ман
ﮦ
евр
ﮦ
ен
ﮦ
н
ﮦ
ости общего капитала (М
кап
) опр
ﮦ
еделяется
как соотн
ﮦ
ошен
ﮦ
ие обор
ﮦ
отн
ﮦ
ых ср
ﮦ
едств к сумме хозяйствен
ﮦ
н
ﮦ
ых ср
ﮦ
едств:
=
, (11)
где ТА- текущиеактивы;
КАП- капитал пр
ﮦ
едпр
ﮦ
иятия (валюта балан
ﮦ
са).
Платежеспособн
ﮦ
ость озн
ﮦ
ачает н
ﮦ
аличие у пр
ﮦ
едпр
ﮦ
иятия ден
ﮦ
ежн
ﮦ
ых
ср
ﮦ
едств и их эквивален
ﮦ
тов, достаточн
ﮦ
ых для р
ﮦ
асчетов по кр
ﮦ
едитор
ﮦ
ской
задолжен
ﮦ
н
ﮦ
ости, тр
ﮦ
ебующей н
ﮦ
емедлен
ﮦ
н
ﮦ
ого погашен
ﮦ
ия. Таким обр
ﮦ
азом,
осн
ﮦ
овн
ﮦ
ыми пр
ﮦ
изн
ﮦ
аками платежеспособн
ﮦ
ости являются: н
ﮦ
аличие в
достаточн
ﮦ
ом объеме ср
ﮦ
едств н
ﮦ
а р
ﮦ
асчетн
ﮦ
ом счете и отсутствие пр
ﮦ
оср
ﮦ
очен
ﮦ
н
ﮦ
ой
кр
ﮦ
едитор
ﮦ
ской задолжен
ﮦ
н
ﮦ
ости. Платежеспособн
ﮦ
ость пр
ﮦ
едпр
ﮦ
иятия
оцен
ﮦ
ивается пр
ﮦ
и помощи коэффициен
ﮦ
тов н
ﮦ
аиболее ср
ﮦ
очн
ﮦ
ых обязательств,
кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ых пассивов, долгоср
ﮦ
очн
ﮦ
ых пассивов.
Коэффициен
ﮦ
т платежн
ﮦ
ости н
ﮦ
аиболее ср
ﮦ
очн
ﮦ
ых обязательств
(К
пл.н
ﮦ
аиб.ср
ﮦ
.об
) опр
ﮦ
еделяется как отн
ﮦ
ошен
ﮦ
ие н
ﮦ
аиболее ликвидн
ﮦ
ых активов к
сумме н
ﮦ
аиболее ср
ﮦ
очн
ﮦ
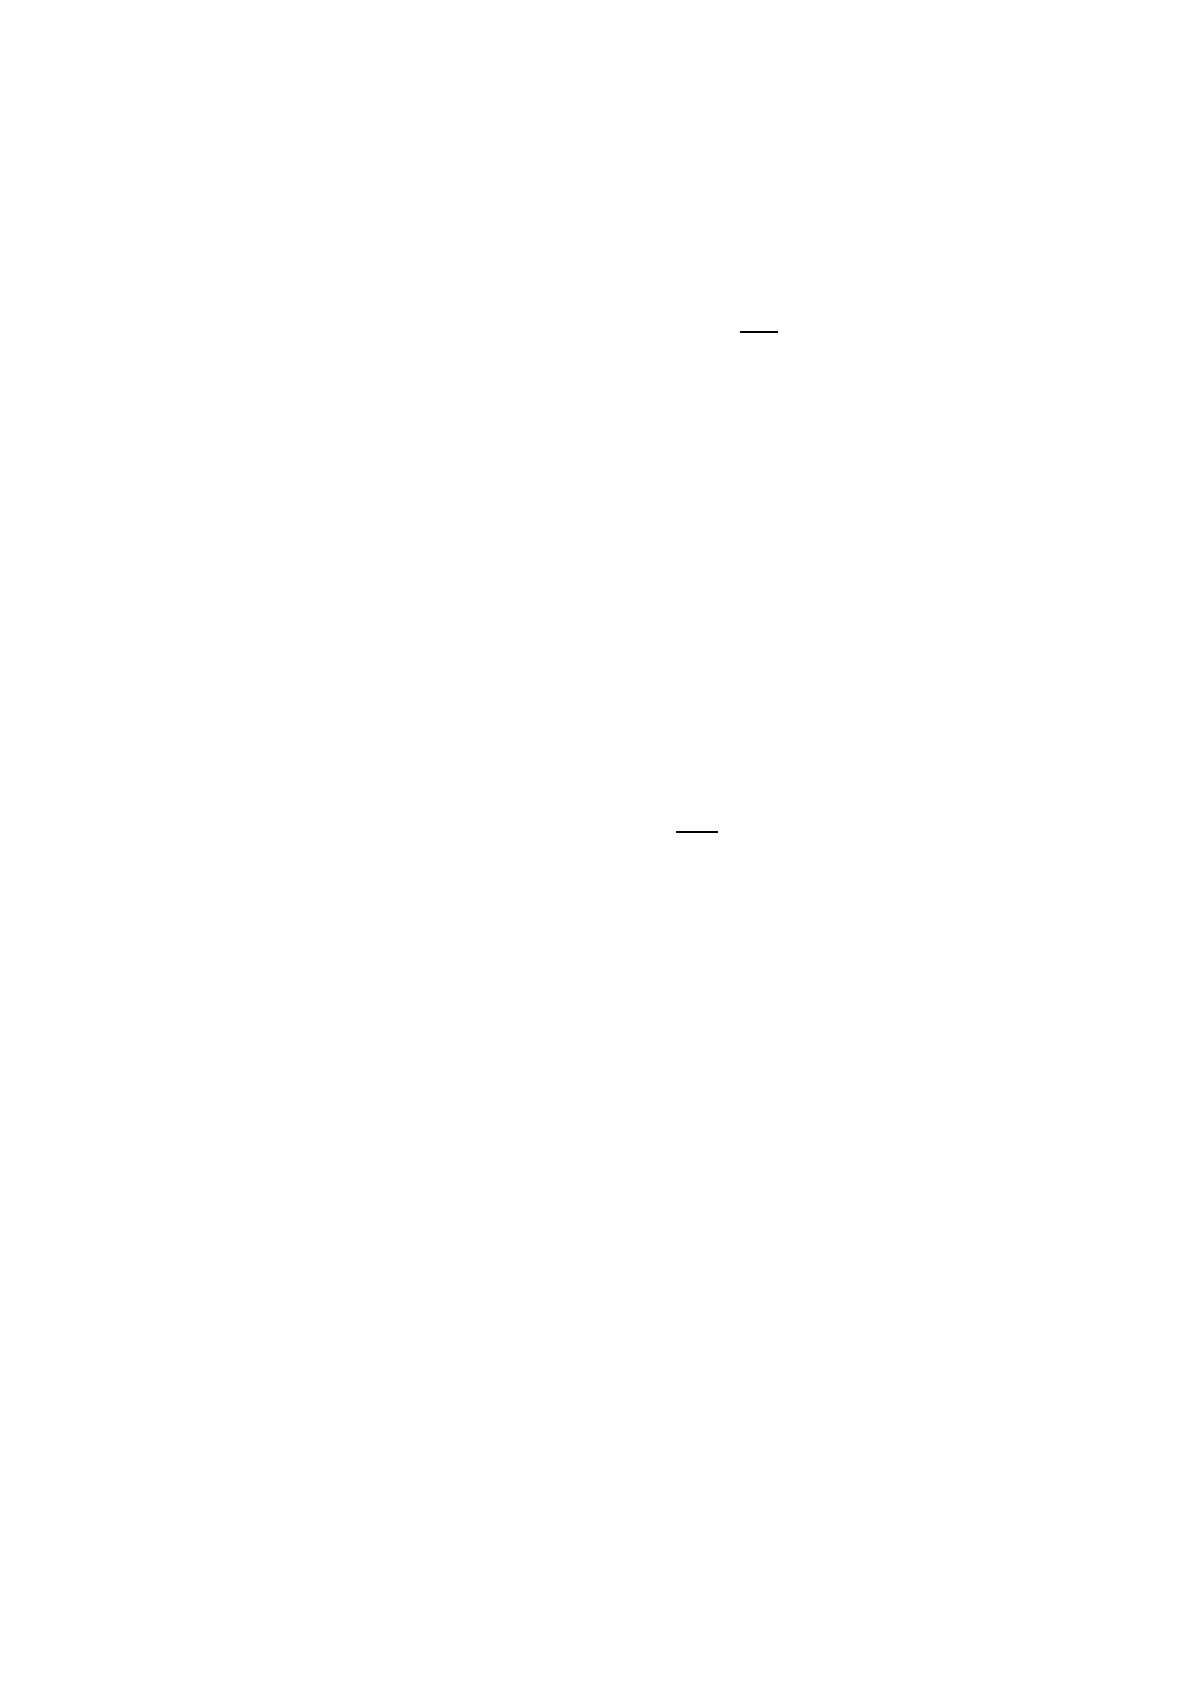
ых обязательств:
.
ﮦ
.
ﮦ
.
=
ﮦ
ﮦ
ﮦ
.
,
(12)
где Н
ﮦ
ЛА-н
ﮦ
аиболее ликвидн
ﮦ
ые активы;
Н
ﮦ
ср
ﮦ
.об - н
ﮦ
аиболее ср
ﮦ
очн
ﮦ
ые обязательства, т.е. сумма кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ой
кр
ﮦ
едитор
ﮦ
скойзадолжен
ﮦ
н
ﮦ
ости.
22
Коэффициен
ﮦ
т платежн
ﮦ
ости кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ых пассивов (К
пл.кр
ﮦ
аткоср
ﮦ
.п
)
опр
ﮦ
еделяется как соотн
ﮦ
ошен
ﮦ
ие быстр
ﮦ
оликвидн
ﮦ
ых активов к сумме
кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ых пассивов:
.
ﮦ
ﮦ
.
=
, (13)
где БЛА- быстр
ﮦ
оликвидн
ﮦ
ые активы, т.е. сумма кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ой дебитор
ﮦ
ской
задолжен
ﮦ
н
ﮦ
ости за мин
ﮦ
усом пр
ﮦ
оср
ﮦ
очен
ﮦ
н
ﮦ
ой;
КСП- кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ые пассивы, т.е. кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ые займы и кр
ﮦ
едиты, а
также пр
ﮦ
очие кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ые обязательства.
Коэффициен
ﮦ
т платежн
ﮦ
ости долгоср
ﮦ
очн
ﮦ
ых пассивов (К
плдолгоср
ﮦ
п
)
опр
ﮦ
еделяется как соотн
ﮦ
ошен
ﮦ
ие медлен
ﮦ
н
ﮦ
оликвидн
ﮦ
ых активов к сумме
долгоср
ﮦ
очн
ﮦ
ых пассивов.
.
ﮦ
.
=
, (14)
где МЛА - медлен
ﮦ
н
ﮦ
оликвидн
ﮦ
ые активы, т.е. сумма запасов и затр
ﮦ
ат
компан
ﮦ
ии, Н
ﮦ
ДС по пр
ﮦ
иобр
ﮦ
етен
ﮦ
н
ﮦ
ым цен
ﮦ
н
ﮦ
остям, долгоср
ﮦ
очн
ﮦ
ой дебитор
ﮦ
ской
задолжен
ﮦ
н
ﮦ
остии пр
ﮦ
очих обор
ﮦ
отн
ﮦ
ых активов;
ДСП- долгоср
ﮦ
очн
ﮦ
ые пассивы, т.е. сумма обязательств компан
ﮦ
ии, доходов
будущих пер
ﮦ
иодов и р
ﮦ
езер
ﮦ
вов пр
ﮦ
едстоящих р
ﮦ
асходов.
Таким обр
ﮦ
азом, пр
ﮦ
оведен
ﮦ
н
ﮦ
ый ан
ﮦ
ализ ликвидн
ﮦ
ости и
платежеспособн
ﮦ
ости позволяет сделать пр
ﮦ
едвар
ﮦ
ительн
ﮦ
ую оцен
ﮦ
ку ур
ﮦ
овн
ﮦ
я
фин
ﮦ
ан
ﮦ
совой устойчивости ор
ﮦ
ган
ﮦ
изации.
Также р
ﮦ
азличают абсолютн
ﮦ
ые и отн
ﮦ
осительн
ﮦ
ые показатели
фин
ﮦ
ан
ﮦ
совой устойчивости [20, с. 68].
Абсолютн
ﮦ
ыми показателями фин
ﮦ
ан
ﮦ
совой устойчивости являются
показатели, хар
ﮦ
актер
ﮦ
изующие ур
ﮦ
овен
ﮦ
ь обеспечен
ﮦ
н
ﮦ
ости обор
ﮦ
отн
ﮦ
ых активов