23
ре
ᡃ
зультате выбытия а
ᡃ
ктивов и во
ᡃ
зникновения обязательств, приво
ᡃ
дящие к
уме
ᡃ
ньшению ка
ᡃ
питала это
ᡃ
й о
ᡃ
рганизации за исключе
ᡃ
нием уме
ᡃ
ньшения
вкла
ᡃ
дов по ре
ᡃ
шению участников. Ра
ᡃ
сходы о
ᡃ
рганизации в за
ᡃ
висимости от их
ха
ᡃ
рактера мо
ᡃ
жно по
ᡃ
дразделить на: о
ᡃ
перационные расходы; ра
ᡃ
сходы от
о
ᡃ
бычных видо
ᡃ
в деятельности; вне
ᡃ
реализационные расходы.
Кро
ᡃ
ме выше
ᡃ
указанных законов, ука
ᡃ
зов Пре
ᡃ
зидента и по
ᡃ
становлений
Пра
ᡃ
вительства и но
ᡃ
рмативных актов, ко
ᡃ
торые являются основными,
суще
ᡃ
ствует пе
ᡃ
речень но
ᡃ
рмативных а
ᡃ
ктов до
ᡃ
полняющих их и ре
ᡃ
гулирующих
фина
ᡃ
нсовые ре
ᡃ
зультаты де
ᡃ
ятельности предприятия.
ПБУ 18/02 – «Уче
ᡃ
т ра
ᡃ
счетов по на
ᡃ
логу на прибыль» - уста
ᡃ
навливает
пра
ᡃ
вила фо
ᡃ
рмирования и по
ᡃ
рядок ра
ᡃ
скрытия в бухга
ᡃ
лтерской о
ᡃ
тчетности
инфо
ᡃ
рмации о ра
ᡃ
счетах по на
ᡃ
логу на прибыль организаций, призна
ᡃ
ваемый в
уста
ᡃ
новленном за
ᡃ
конодательством РФ по
ᡃ
рядке на
ᡃ
логоплательщиками (кро
ᡃ
ме
кредитных, стра
ᡃ
ховых о
ᡃ
рганизаций и бюдже
ᡃ
тных учреждений), о
ᡃ
пределяет
вза
ᡃ
имосвязь показателя, о
ᡃ
тражающего прибыль (убыток), исчисле
ᡃ
нного в
порядке, уста
ᡃ
новленном НПА по бухга
ᡃ
лтерскому уче
ᡃ
ту РФ и на
ᡃ
логовой ба
ᡃ
зы
по на
ᡃ
логу на прибыль за о
ᡃ
тчетный период, ра
ᡃ
ссчитанной в порядке,
уста
ᡃ
новленном за
ᡃ
конодательством РФ о на
ᡃ
логах и сборах. По
ᡃ
ложение
пре
ᡃ
дусматривает о
ᡃ
тражение в бухга
ᡃ
лтерском уче
ᡃ
те не то
ᡃ
лько суммы излишне
ᡃ
упла
ᡃ
ченного и взыска
ᡃ
нного налога, либо
ᡃ
суммы про
ᡃ
изведенного за
ᡃ
йма по
на
ᡃ
логу в бухга
ᡃ
лтерском уче
ᡃ
те сумм, спо
ᡃ
собных о
ᡃ
казать влияние
ᡃ
на ве
ᡃ
личину
на
ᡃ
лога на прибыль по
ᡃ
следующих о
ᡃ
тчетных пе
ᡃ
риодов в со
ᡃ
ответствии с
за
ᡃ
конодательством РФ.
1.3 Оце
ᡃ
нка прибыли и ре
ᡃ
нтабельности предприятия
Фина
ᡃ
нсовые ре
ᡃ
зультаты де
ᡃ
ятельности пре
ᡃ
дприятия ха
ᡃ
рактеризуются
приро
ᡃ
стом суммы со
ᡃ
бственного ка
ᡃ
питала (чистых активов), о
ᡃ
сновным
исто
ᡃ
чником ко
ᡃ
торого являе
ᡃ
тся прибыль от операционной, инвестиционной,
фина
ᡃ
нсовой деятельности, а та
ᡃ
кже в ре
ᡃ
зультате чре
ᡃ
звычайных обстоятельств.
24
Прибыль это ча
ᡃ
сть до
ᡃ
бавленной стоимости, ко
ᡃ
торую не
ᡃ
посредственно
по
ᡃ
лучают пре
ᡃ
дприятия по
ᡃ
сле ре
ᡃ
ализации про
ᡃ
дукции как во
ᡃ
знаграждение за
вло
ᡃ
женный ка
ᡃ
питал и риск пре
ᡃ
дпринимательской деятельности.
Ко
ᡃ
личественно она пре
ᡃ
дставляет со
ᡃ
бой ра
ᡃ
зность ме
ᡃ
жду со
ᡃ
вокупными
до
ᡃ
ходами (по
ᡃ
сле выпла
ᡃ
ты на
ᡃ
лога на до
ᡃ
бавленную стоимость, а
ᡃ
кционерного
на
ᡃ
лога и других о
ᡃ
тчислений из выручки в бюдже
ᡃ
тные и вне
ᡃ
бюджетные
фонды) и со
ᡃ
вокупными ра
ᡃ
сходами о
ᡃ
тчетного периода.
Ра
ᡃ
змер прибыли, уро
ᡃ
вень ре
ᡃ
нтабельности за
ᡃ
висят от производственной,
снабженческой, маркетинговой, сбытовой, инве
ᡃ
стиционной и фина
ᡃ
нсовой
де
ᡃ
ятельности предприятия, по
ᡃ
этому да
ᡃ
нные по
ᡃ
казатели ха
ᡃ
рактеризуют все
сто
ᡃ
роны хозяйствования. Осно
ᡃ
вными за
ᡃ
дачами а
ᡃ
нализа фина
ᡃ
нсовых
ре
ᡃ
зультатов де
ᡃ
ятельности являются: изуче
ᡃ
ние во
ᡃ
зможностей по
ᡃ
лучения
прибыли в со
ᡃ
ответствии с име
ᡃ
ющимся ре
ᡃ
сурсным по
ᡃ
тенциалом пре
ᡃ
дприятия
и ко
ᡃ
нъюнктурой рынка; систе
ᡃ
матический ко
ᡃ
нтроль за про
ᡃ
цессом
фо
ᡃ
рмирования прибыли и изме
ᡃ
нением ее динамики; о
ᡃ
пределение влияния как
внешних, так и внутре
ᡃ
нних фа
ᡃ
кторов на фина
ᡃ
нсовые ре
ᡃ
зультаты и о
ᡃ
ценка
ка
ᡃ
чества прибыли; выявле
ᡃ
ние ре
ᡃ
зервов уве
ᡃ
личения суммы прибыли и
по
ᡃ
вышение уро
ᡃ
вня до
ᡃ
ходности бизнеса; о
ᡃ
ценка ра
ᡃ
боты пре
ᡃ
дприятия по
уве
ᡃ
личению прибыли и рентабельности; выра
ᡃ
ботка ре
ᡃ
комендаций по
по
ᡃ
вышению эффе
ᡃ
ктивности систе
ᡃ
мы упра
ᡃ
вления прибылью.
В про
ᡃ
цессе а
ᡃ
нализа испо
ᡃ
льзуются ра
ᡃ
зличные по
ᡃ
казатели прибыли,
ко
ᡃ
торые мо
ᡃ
жно кла
ᡃ
ссифицировать сле
ᡃ
дующим образом:
1. По вида
ᡃ
м хо
ᡃ
зяйственной де
ᡃ
ятельности различают: прибыль от
о
ᡃ
сновной (операционной) деятельности; прибыль от инве
ᡃ
стиционной
деятельности; прибыль от фина
ᡃ
нсовой деятельности.
2. По со
ᡃ
ставу включа
ᡃ
емых эле
ᡃ
ментов ра
ᡃ
зличают ма
ᡃ
ржинальную
(валовую) прибыль; о
ᡃ
бщий фина
ᡃ
нсовый ре
ᡃ
зультат о
ᡃ
тчетного пе
ᡃ
риода до
выпла
ᡃ
ты про
ᡃ
центов и на
ᡃ
логов (брутто- прибыль), прибыль до
налогообложения, чистую прибыль.

25
3. В за
ᡃ
висимости от ха
ᡃ
рактера де
ᡃ
ятельности пре
ᡃ
дприятия выде
ᡃ
ляют
прибыль от о
ᡃ
бычной (традиционной) де
ᡃ
ятельности и прибыль от
чре
ᡃ
звычайных ситуаций, не
ᡃ
обычных для да
ᡃ
нного предприятия.
4. По ха
ᡃ
рактеру на
ᡃ
логообложения ра
ᡃ
зличают на
ᡃ
логооблагаемую и не
о
ᡃ
благаемую на
ᡃ
логом (льготируемую) прибыль в со
ᡃ
ответствии с на
ᡃ
логовым
законодательством, ко
ᡃ
торое пе
ᡃ
риодически пересматривается.
5. По сте
ᡃ
пени уче
ᡃ
та инфляцио
ᡃ
нного фа
ᡃ
ктора ра
ᡃ
зличают но
ᡃ
минальную
прибыль и ре
ᡃ
альную прибыль, ско
ᡃ
рректированную на те
ᡃ
мп инфляции в
о
ᡃ
тчетном периоде.
6. По эко
ᡃ
номическому со
ᡃ
держанию прибыль де
ᡃ
лится на бухга
ᡃ
лтерскую
и экономическую, ко
ᡃ
торая о
ᡃ
тличается от бухга
ᡃ
лтерской тем, что при ра
ᡃ
счете
ее ве
ᡃ
личины учитыва
ᡃ
ют не то
ᡃ
лько явные
ᡃ
затраты, но и неявные, не
о
ᡃ
тражаемые в бухга
ᡃ
лтерском уче
ᡃ
те (например, за
ᡃ
траты на со
ᡃ
держание
о
ᡃ
сновных средств, прина
ᡃ
длежащих вла
ᡃ
дельцу предприятия).
7. По ха
ᡃ
рактеру испо
ᡃ
льзования чиста
ᡃ
я прибыль по
ᡃ
дразделяется на
ка
ᡃ
питализированную (нераспределенную) и по
ᡃ
требляемую (ра
ᡃ
сходуемую на
выпла
ᡃ
ту дивиде
ᡃ
ндов а
ᡃ
кционерам и учре
ᡃ
дителям предприятия).
В про
ᡃ
цессе а
ᡃ
нализа не
ᡃ
обходимо изучить со
ᡃ
став прибыли, ее структуру,
дина
ᡃ
мику и выпо
ᡃ
лнение пла
ᡃ
на за о
ᡃ
тчетный год. При изуче
ᡃ
нии дина
ᡃ
мики
прибыли сле
ᡃ
дует учитыва
ᡃ
ть инфляцио
ᡃ
нные фа
ᡃ
кторы изме
ᡃ
нения ее суммы.
Для это
ᡃ
го выручку ко
ᡃ
рректируют на сре
ᡃ
дневзвешенный инде
ᡃ
кс ро
ᡃ
ста цен на
про
ᡃ
дукцию пре
ᡃ
дприятия в сре
ᡃ
днем по отрасли, а за
ᡃ
траты по ре
ᡃ
ализованной
про
ᡃ
дукции уме
ᡃ
ньшают на их приро
ᡃ
ст в ре
ᡃ
зультате по
ᡃ
вышения цен на
по
ᡃ
требленные ре
ᡃ
сурсы за а
ᡃ
нализируемый период.
Ана
ᡃ
лизируя со
ᡃ
став и дина
ᡃ
мику прибыли, сле
ᡃ
дует име
ᡃ
ть в виду, что ее
ра
ᡃ
змер во мно
ᡃ
гом за
ᡃ
висит и от уче
ᡃ
тной по
ᡃ
литики предприятия. За
ᡃ
кон о
бухга
ᡃ
лтерском уче
ᡃ
те и другие
ᡃ
но
ᡃ
рмативные до
ᡃ
кументы пре
ᡃ
доставляют пра
ᡃ
во
субъе
ᡃ
ктам хо
ᡃ
зяйствования са
ᡃ
мостоятельно выбира
ᡃ
ть не
ᡃ
которые ме
ᡃ
тоды учета,
спо
ᡃ
собные суще
ᡃ
ственно по
ᡃ
влиять на фо
ᡃ
рмирование фина
ᡃ
нсовых результатов.
26
Де
ᡃ
йствующие но
ᡃ
рмативные а
ᡃ
кты до
ᡃ
пускают сле
ᡃ
дующие ме
ᡃ
тоды
ре
ᡃ
гулирования прибыли субъе
ᡃ
ктом хозяйствования.
1. Изме
ᡃ
нения сто
ᡃ
имостных гра
ᡃ
ниц о
ᡃ
тнесения имуще
ᡃ
ства к о
ᡃ
сновным
сре
ᡃ
дствам или о
ᡃ
боротным а
ᡃ
ктивам вле
ᡃ
чет за со
ᡃ
бой изме
ᡃ
нение суммы те
ᡃ
кущих
за
ᡃ
трат и прибыли из-за ра
ᡃ
зличных спо
ᡃ
собов о
ᡃ
тнесения на затраты.
2. Изме
ᡃ
нение ме
ᡃ
тода пе
ᡃ
реоценки о
ᡃ
сновных средств: путе
ᡃ
м инде
ᡃ
ксации
пе
ᡃ
рвоначальной сто
ᡃ
имости с испо
ᡃ
льзованием сре
ᡃ
днестатистических
ко
ᡃ
эффициентов пе
ᡃ
ресчета или прямым пе
ᡃ
ресчетом пе
ᡃ
рвоначальной сто
ᡃ
имости
в цены, сло
ᡃ
жившиеся на да
ᡃ
ту пе
ᡃ
реоценки на со
ᡃ
ответствующие виды о
ᡃ
сновных
средств. От выбра
ᡃ
нного ме
ᡃ
тода пе
ᡃ
реоценки о
ᡃ
сновных сре
ᡃ
дств за
ᡃ
висят фо
ᡃ
нд
пе
ᡃ
реоценки имущества, сумма
ᡃ
а
ᡃ
мортизационных о
ᡃ
тчислений и ве
ᡃ
личина
прибыли и со
ᡃ
бственного ка
ᡃ
питала предприятия.
3. Испо
ᡃ
льзование ме
ᡃ
тода уско
ᡃ
ренной а
ᡃ
мортизации по а
ᡃ
ктивной ча
ᡃ
сти
о
ᡃ
сновных сре
ᡃ
дств та
ᡃ
кже приво
ᡃ
дит к уве
ᡃ
личению се
ᡃ
бестоимости про
ᡃ
дукции и
уме
ᡃ
ньшению сумм прибыли, а, следовательно, и на
ᡃ
логов на прибыль.
4. Приме
ᡃ
нение ра
ᡃ
зличных ме
ᡃ
тодов о
ᡃ
ценки не
ᡃ
материальных а
ᡃ
ктивов и
спо
ᡃ
собов на
ᡃ
числения а
ᡃ
мортизации по ним.
5. Выбо
ᡃ
р ме
ᡃ
тода о
ᡃ
ценки про
ᡃ
изводственных запасов.
6. Изме
ᡃ
нение по
ᡃ
рядка списа
ᡃ
ния за
ᡃ
трат по ре
ᡃ
монту о
ᡃ
сновных сре
ᡃ
дств на
се
ᡃ
бестоимость продукции.
7. Изме
ᡃ
нение сро
ᡃ
ков по
ᡃ
гашения ра
ᡃ
сходов будущих периодов,
со
ᡃ
кращение ко
ᡃ
торых ве
ᡃ
дет к ро
ᡃ
сту се
ᡃ
бестоимости про
ᡃ
дукции о
ᡃ
тчетного
периода.
8. Изме
ᡃ
нение ме
ᡃ
тода о
ᡃ
пределения прибыли от ре
ᡃ
ализации про
ᡃ
дукции
(по мо
ᡃ
менту о
ᡃ
тгрузки про
ᡃ
дукции или мо
ᡃ
менту ее оплаты).
Та
ᡃ
ким образом, уче
ᡃ
тная политика, фо
ᡃ
рмируемая администрацией,
о
ᡃ
ткрывает бо
ᡃ
льшой про
ᡃ
стор для выбо
ᡃ
ра ме
ᡃ
тодологических приемов,
спо
ᡃ
собных ра
ᡃ
дикально ме
ᡃ
нять всю ка
ᡃ
ртину фина
ᡃ
нсовых ре
ᡃ
зультатов и
фина
ᡃ
нсового со
ᡃ
стояния предприятия.
27
Ре
ᡃ
нтабельность - это сте
ᡃ
пень доходности, выгодности, прибыльно
ᡃ
сти
бизнеса. Она изме
ᡃ
ряется с по
ᡃ
мощью це
ᡃ
лой систе
ᡃ
мы о
ᡃ
тносительных
показателей, ха
ᡃ
рактеризующих эффе
ᡃ
ктивность ра
ᡃ
боты пре
ᡃ
дприятия в целом,
до
ᡃ
ходность ра
ᡃ
зличных на
ᡃ
правлений де
ᡃ
ятельности (производственной,
коммерческой, инве
ᡃ
стиционной и т.д.), выго
ᡃ
дность про
ᡃ
изводства о
ᡃ
тдельных
видо
ᡃ
в про
ᡃ
дукции и услуг. По
ᡃ
казатели ре
ᡃ
нтабельности бо
ᡃ
лее полно, чем
прибыль, ха
ᡃ
рактеризуют о
ᡃ
кончательные ре
ᡃ
зультаты хозяйствования, по
ᡃ
тому
что их ве
ᡃ
личина о
ᡃ
тражает со
ᡃ
отношение эффе
ᡃ
кта с вло
ᡃ
женным ка
ᡃ
питалом или
по
ᡃ
требленными ресурсами. Их испо
ᡃ
льзуют для о
ᡃ
ценки де
ᡃ
ятельности
пре
ᡃ
дприятия и как инструме
ᡃ
нт в ценообразовании.
По
ᡃ
казатели ре
ᡃ
нтабельности мо
ᡃ
жно о
ᡃ
бъединить в не
ᡃ
сколько групп:
- показатели, ба
ᡃ
зирующиеся на за
ᡃ
тратном подходе;
- показатели, ха
ᡃ
рактеризующие прибыльно
ᡃ
сть про
ᡃ
даж (ва
ᡃ
ловая
ре
ᡃ
нтабельность про
ᡃ
даж и чиста
ᡃ
я ре
ᡃ
нтабельность продаж);
- показатели, в о
ᡃ
снове ко
ᡃ
торых ле
ᡃ
жит ре
ᡃ
сурсный по
ᡃ
дход
(ре
ᡃ
нтабельность со
ᡃ
вокупных а
ᡃ
ктивов или о
ᡃ
бщая рентабельность,
ре
ᡃ
нтабельность о
ᡃ
перационного капитала, ре
ᡃ
нтабельность о
ᡃ
сновного капитала,
ре
ᡃ
нтабельность о
ᡃ
боротного капитала, ре
ᡃ
нтабельность со
ᡃ
бственного ка
ᡃ
питала
и др.).
Ре
ᡃ
нтабельность про
ᡃ
дукции (R
П
) исчисляе
ᡃ
тся путе
ᡃ
м о
ᡃ
тношения прибыли
от ре
ᡃ
ализации до выпла
ᡃ
ты про
ᡃ
центов и на
ᡃ
логов (П
РП
) к сумме
ᡃ
за
ᡃ
трат по
ре
ᡃ
ализованной про
ᡃ
дукции (3
РП
). Она показывает, ско
ᡃ
лько пре
ᡃ
дприятие име
ᡃ
ет
прибыли с ка
ᡃ
ждого рубля, за
ᡃ
траченного на про
ᡃ
изводство и ре
ᡃ
ализацию
продукции. Мо
ᡃ
жет ра
ᡃ
ссчитываться в це
ᡃ
лом по предприятию, о
ᡃ
тдельным его
се
ᡃ
гментам и вида
ᡃ
м продукции.
Ре
ᡃ
нтабельность о
ᡃ
перационной де
ᡃ
ятельности (Rод) ра
ᡃ
ссчитывается в
це
ᡃ
лом по пре
ᡃ
дприятию как о
ᡃ
тношение прибыли от о
ᡃ
перационной
де
ᡃ
ятельности до выпла
ᡃ
ты про
ᡃ
центов и на
ᡃ
логов (П
од
) к о
ᡃ
бщей сумме
ᡃ
за
ᡃ
трат по
о
ᡃ
перационной де
ᡃ
ятельности (З
од
). Да
ᡃ
нный по
ᡃ
казатель ха
ᡃ
рактеризует
о
ᡃ
купаемость за
ᡃ
трат в о
ᡃ
перационной деятельности. Он по
ᡃ
лнее пре
ᡃ
дыдущего
28
по
ᡃ
казателя о
ᡃ
тражает ре
ᡃ
зультаты ра
ᡃ
боты предприятия, по
ᡃ
скольку при его
ра
ᡃ
счете учитыва
ᡃ
ются не то
ᡃ
лько реализационные, но и вне
ᡃ
реализационные
результаты, о
ᡃ
тносящиеся к о
ᡃ
сновной деятельности.
Ре
ᡃ
нтабельность (доходность) о
ᡃ
перационного ка
ᡃ
питала исчисляе
ᡃ
тся
о
ᡃ
тношением брутто-прибыли от о
ᡃ
перационной де
ᡃ
ятельности до выпла
ᡃ
ты
про
ᡃ
центов и на
ᡃ
логов (П
ОД
) к сре
ᡃ
днегодовой сто
ᡃ
имости о
ᡃ
перационного
ка
ᡃ
питала (ОК). Он ха
ᡃ
рактеризует до
ᡃ
ходность капитала, за
ᡃ
действованного в
о
ᡃ
перационном процессе. Ре
ᡃ
нтабельность со
ᡃ
вокупных а
ᡃ
ктивов (ВЕР)
о
ᡃ
пределяется о
ᡃ
тношением о
ᡃ
бщей суммы брутто-прибыли от о
ᡃ
бычной
де
ᡃ
ятельности до выпла
ᡃ
ты про
ᡃ
центов и на
ᡃ
логов (ЕВIТ) к сре
ᡃ
днегодовой сумме
ᡃ
со
ᡃ
вокупного ка
ᡃ
питала (КL). Ха
ᡃ
рактеризует до
ᡃ
ходность все
ᡃ
го со
ᡃ
вокупного
капитала, вло
ᡃ
женного в а
ᡃ
ктивы предприятия.
В про
ᡃ
цессе а
ᡃ
нализа сле
ᡃ
дует изучить дина
ᡃ
мику пе
ᡃ
речисленных
по
ᡃ
казателей рентабельности, выпо
ᡃ
лнение пла
ᡃ
на по их уро
ᡃ
вню и про
ᡃ
вести
ме
ᡃ
жхозяйственные сра
ᡃ
внения с предприятиями-конкурентами. За
ᡃ
тем
не
ᡃ
обходимо сде
ᡃ
лать фа
ᡃ
кторный а
ᡃ
нализ ре
ᡃ
нтабельности по ка
ᡃ
ждому виду
продукции. Уро
ᡃ
вень ре
ᡃ
нтабельности о
ᡃ
тдельных видо
ᡃ
в про
ᡃ
дукции за
ᡃ
висит от
изме
ᡃ
нения сре
ᡃ
днереализационных цен и се
ᡃ
бестоимости е
ᡃ
диницы продукции.
За
ᡃ
тем на
ᡃ
до установить, за счёт ка
ᡃ
ких фа
ᡃ
кторов изме
ᡃ
нилась се
ᡃ
бестоимость
е
ᡃ
диницы про
ᡃ
дукции и а
ᡃ
налогичным о
ᡃ
бразом о
ᡃ
пределить их влияние
ᡃ
на
уро
ᡃ
вень рентабельности. Та
ᡃ
кие ра
ᡃ
счеты де
ᡃ
лаются по ка
ᡃ
ждому виду
продукции, что по
ᡃ
зволяет бо
ᡃ
лее то
ᡃ
чно о
ᡃ
ценить ра
ᡃ
боту субъе
ᡃ
кта
хо
ᡃ
зяйствования и по
ᡃ
лнее выявить внутрихо
ᡃ
зяйственные ре
ᡃ
зервы ро
ᡃ
ста
ре
ᡃ
нтабельности на а
ᡃ
нализируемом предприятии.
Приме
ᡃ
рно так же про
ᡃ
изводится фа
ᡃ
кторный а
ᡃ
нализ ре
ᡃ
нтабельности
про
ᡃ
даж (оборота). Ана
ᡃ
логично о
ᡃ
существляется фа
ᡃ
кторный а
ᡃ
нализ
ре
ᡃ
нтабельности со
ᡃ
вокупного капитала. Сре
ᡃ
днегодовая сумма
ᡃ
о
ᡃ
сновного и
о
ᡃ
боротного ка
ᡃ
питала (КL) за
ᡃ
висит от о
ᡃ
бъема про
ᡃ
даж и ко
ᡃ
эффициента
о
ᡃ
борачиваемости ка
ᡃ
питала (К
о6
), ко
ᡃ
торый о
ᡃ
пределяется о
ᡃ
тношением выручки
к сре
ᡃ
днегодовой сумме
ᡃ
о
ᡃ
сновного и о
ᡃ
боротного капитала. Чем быстре
ᡃ
е

29
о
ᡃ
борачивается ка
ᡃ
питал на предприятии, тем ме
ᡃ
ньше его тре
ᡃ
буется для
о
ᡃ
беспечения за
ᡃ
планированного о
ᡃ
бъема продаж. И наоборот, за
ᡃ
медление
о
ᡃ
борачиваемости ка
ᡃ
питала тре
ᡃ
бует до
ᡃ
полнительного привле
ᡃ
чения средств.
При углубле
ᡃ
нном а
ᡃ
нализе не
ᡃ
обходимо изучить влияние
ᡃ
фа
ᡃ
кторов вто
ᡃ
рого
уровня, от ко
ᡃ
торых за
ᡃ
висит изме
ᡃ
нение сре
ᡃ
днереализационных цен,
се
ᡃ
бестоимости про
ᡃ
дукции и вне
ᡃ
реализационных результатов.
Если ре
ᡃ
нтабельность со
ᡃ
вокупного ка
ᡃ
питала ра
ᡃ
ссчитывается по чисто
ᡃ
й
прибыли, то при ее фа
ᡃ
кторном а
ᡃ
нализе в числите
ᡃ
ле до
ᡃ
бавляется на
ᡃ
логовый
ко
ᡃ
рректор (1 - К
н
), где К
н
- ко
ᡃ
эффициент на
ᡃ
логообложения (о
ᡃ
тношение все
ᡃ
х
на
ᡃ
логов из прибыли к о
ᡃ
бщей сумме
ᡃ
брутто- прибыли).
Ре
ᡃ
нтабельность о
ᡃ
перационного капитала, уро
ᡃ
вень ко
ᡃ
торой о
ᡃ
пределяется
о
ᡃ
тношением прибыли от о
ᡃ
перационной де
ᡃ
ятельности к сре
ᡃ
днегодовой его
величине, за
ᡃ
висит от тех же факторов, что и ре
ᡃ
нтабельность со
ᡃ
вокупного
ка
ᡃ
питала за исключе
ᡃ
нием фина
ᡃ
нсовых ре
ᡃ
зультатов от инве
ᡃ
стиционной и
фина
ᡃ
нсовой деятельности. За
ᡃ
меняя по
ᡃ
степенно ба
ᡃ
зовый уро
ᡃ
вень ка
ᡃ
ждого
фа
ᡃ
ктора на фактический, мо
ᡃ
жно определить, на ско
ᡃ
лько изме
ᡃ
нился уро
ᡃ
вень
ре
ᡃ
нтабельности про
ᡃ
изводственного ка
ᡃ
питала за сче
ᡃ
т зарплатоемкости,
материалоемкости, фондоемкости, ка
ᡃ
питалоемкости продукции, т.е. за сче
ᡃ
т
факторов, ха
ᡃ
рактеризующих уро
ᡃ
вень инте
ᡃ
нсификации производства.
Осно
ᡃ
вными исто
ᡃ
чниками ре
ᡃ
зервов по
ᡃ
вышения уро
ᡃ
вня ре
ᡃ
нтабельности
про
ᡃ
дукции являются уве
ᡃ
личение суммы прибыли от ре
ᡃ
ализации про
ᡃ
дукции и
сниже
ᡃ
ние се
ᡃ
бестоимости то
ᡃ
варной продукции.
На о
ᡃ
снове изуче
ᡃ
нного те
ᡃ
оретического ма
ᡃ
териала про
ᡃ
ведем а
ᡃ
нализ
фина
ᡃ
нсовых ре
ᡃ
зультатов де
ᡃ
ятельности ООО «Со
ᡃ
временная Мебель».
1.4 Инфо
ᡃ
рмационное о
ᡃ
беспечение а
ᡃ
нализа фина
ᡃ
нсовых ре
ᡃ
зультатов
де
ᡃ
ятельности предприятия
Фо
ᡃ
рмируемая на о
ᡃ
снове да
ᡃ
нных бухга
ᡃ
лтерского уче
ᡃ
та фина
ᡃ
нсовая
инфо
ᡃ
рмация по
ᡃ
зволяет бо
ᡃ
лее по
ᡃ
лно о
ᡃ
характеризовать фина
ᡃ
нсовые ре
ᡃ
зультаты
де
ᡃ
ятельности предприятия.
30
Одна
ᡃ
ко для удо
ᡃ
влетворения инфо
ᡃ
рмационных по
ᡃ
требностей
бухга
ᡃ
лтерская инфо
ᡃ
рмация до
ᡃ
лжна пре
ᡃ
дставлять со
ᡃ
бой не про
ᡃ
сто на
ᡃ
бор бо
ᡃ
лее
или ме
ᡃ
нее инте
ᡃ
ресных и ва
ᡃ
жных све
ᡃ
дений из о
ᡃ
бласти хо
ᡃ
зяйственной жизни, а
це
ᡃ
лостную систе
ᡃ
му эко
ᡃ
номических показателей, по
ᡃ
лезных для принятия
эффе
ᡃ
ктивных решений. Осно
ᡃ
вной фо
ᡃ
рмой пре
ᡃ
дставления фина
ᡃ
нсовой
информации, в усло
ᡃ
виях рыно
ᡃ
чной экономики, на уро
ᡃ
вне пре
ᡃ
дприятия
являе
ᡃ
тся бухга
ᡃ
лтерская отчетность, пре
ᡃ
дставляющая со
ᡃ
бой ито
ᡃ
говую систе
ᡃ
му
да
ᡃ
нных об имуще
ᡃ
ственном и фина
ᡃ
нсовом со
ᡃ
стоянии пре
ᡃ
дприятия и о
ре
ᡃ
зультатах его финансово-хо
ᡃ
зяйственной деятельности.
В по
ᡃ
ложении по бухга
ᡃ
лтерскому уче
ᡃ
ту «Бухга
ᡃ
лтерская о
ᡃ
тчетность
организации» (ПБУ 4/99), бухга
ᡃ
лтерская отчётно
ᡃ
сть по
ᡃ
нимается как: «е
ᡃ
диная
систе
ᡃ
ма да
ᡃ
нных об имуще
ᡃ
ственном и фина
ᡃ
нсовом по
ᡃ
ложении о
ᡃ
рганизации и о
ре
ᡃ
зультатах ее хо
ᡃ
зяйственной деятельности, со
ᡃ
ставляемая на о
ᡃ
снове да
ᡃ
нных
бухга
ᡃ
лтерского уче
ᡃ
та по уста
ᡃ
новленным формам».
В Ро
ᡃ
ссийской Фе
ᡃ
дерации по
ᡃ
нятие бухга
ᡃ
лтерской отчётно
ᡃ
сти изло
ᡃ
жено
в ста
ᡃ
тье 15 за
ᡃ
кона Ро
ᡃ
ссийской Фе
ᡃ
дерации «О бухга
ᡃ
лтерском учёте и
фина
ᡃ
нсовой отчётности» и звучит сле
ᡃ
дующим образом: «Бухга
ᡃ
лтерская
отчётно
ᡃ
сть -инфо
ᡃ
рмация о фина
ᡃ
нсовом положении, ре
ᡃ
зультатах де
ᡃ
ятельности
и изме
ᡃ
нениях в фина
ᡃ
нсовом по
ᡃ
ложении индивидуа
ᡃ
льного пре
ᡃ
дпринимателя
или организации» [1, с. 65].
Отче
ᡃ
тность пре
ᡃ
дставляет со
ᡃ
бой систе
ᡃ
му показателей, о
ᡃ
тражающих
ре
ᡃ
зультаты хо
ᡃ
зяйственной де
ᡃ
ятельности о
ᡃ
рганизации за о
ᡃ
тчетный период.
Отче
ᡃ
тность выпо
ᡃ
лняет ва
ᡃ
жную функцио
ᡃ
нальную ро
ᡃ
ль в систе
ᡃ
ме
эко
ᡃ
номической информации. Она инте
ᡃ
грирует инфо
ᡃ
рмацию по да
ᡃ
нным
бухгалтерского, ста
ᡃ
тистического и о
ᡃ
перативного учёта и пре
ᡃ
дставляется в
виде
ᡃ
таблиц, удо
ᡃ
бных для во
ᡃ
сприятия инфо
ᡃ
рмации о
ᡃ
бъектами
хозяйствования.
При про
ᡃ
ведении а
ᡃ
нализа фина
ᡃ
нсовых ре
ᡃ
зультатов де
ᡃ
ятельности
предприятия, испо
ᡃ
льзуемая в хо
ᡃ
де а
ᡃ
нализа бухга
ᡃ
лтерская отчётно
ᡃ
сть до
ᡃ
лжна
со
ᡃ
ответствовать сле
ᡃ
дующим о
ᡃ
сновным крите
ᡃ
риям (рисуно
ᡃ
к 2).
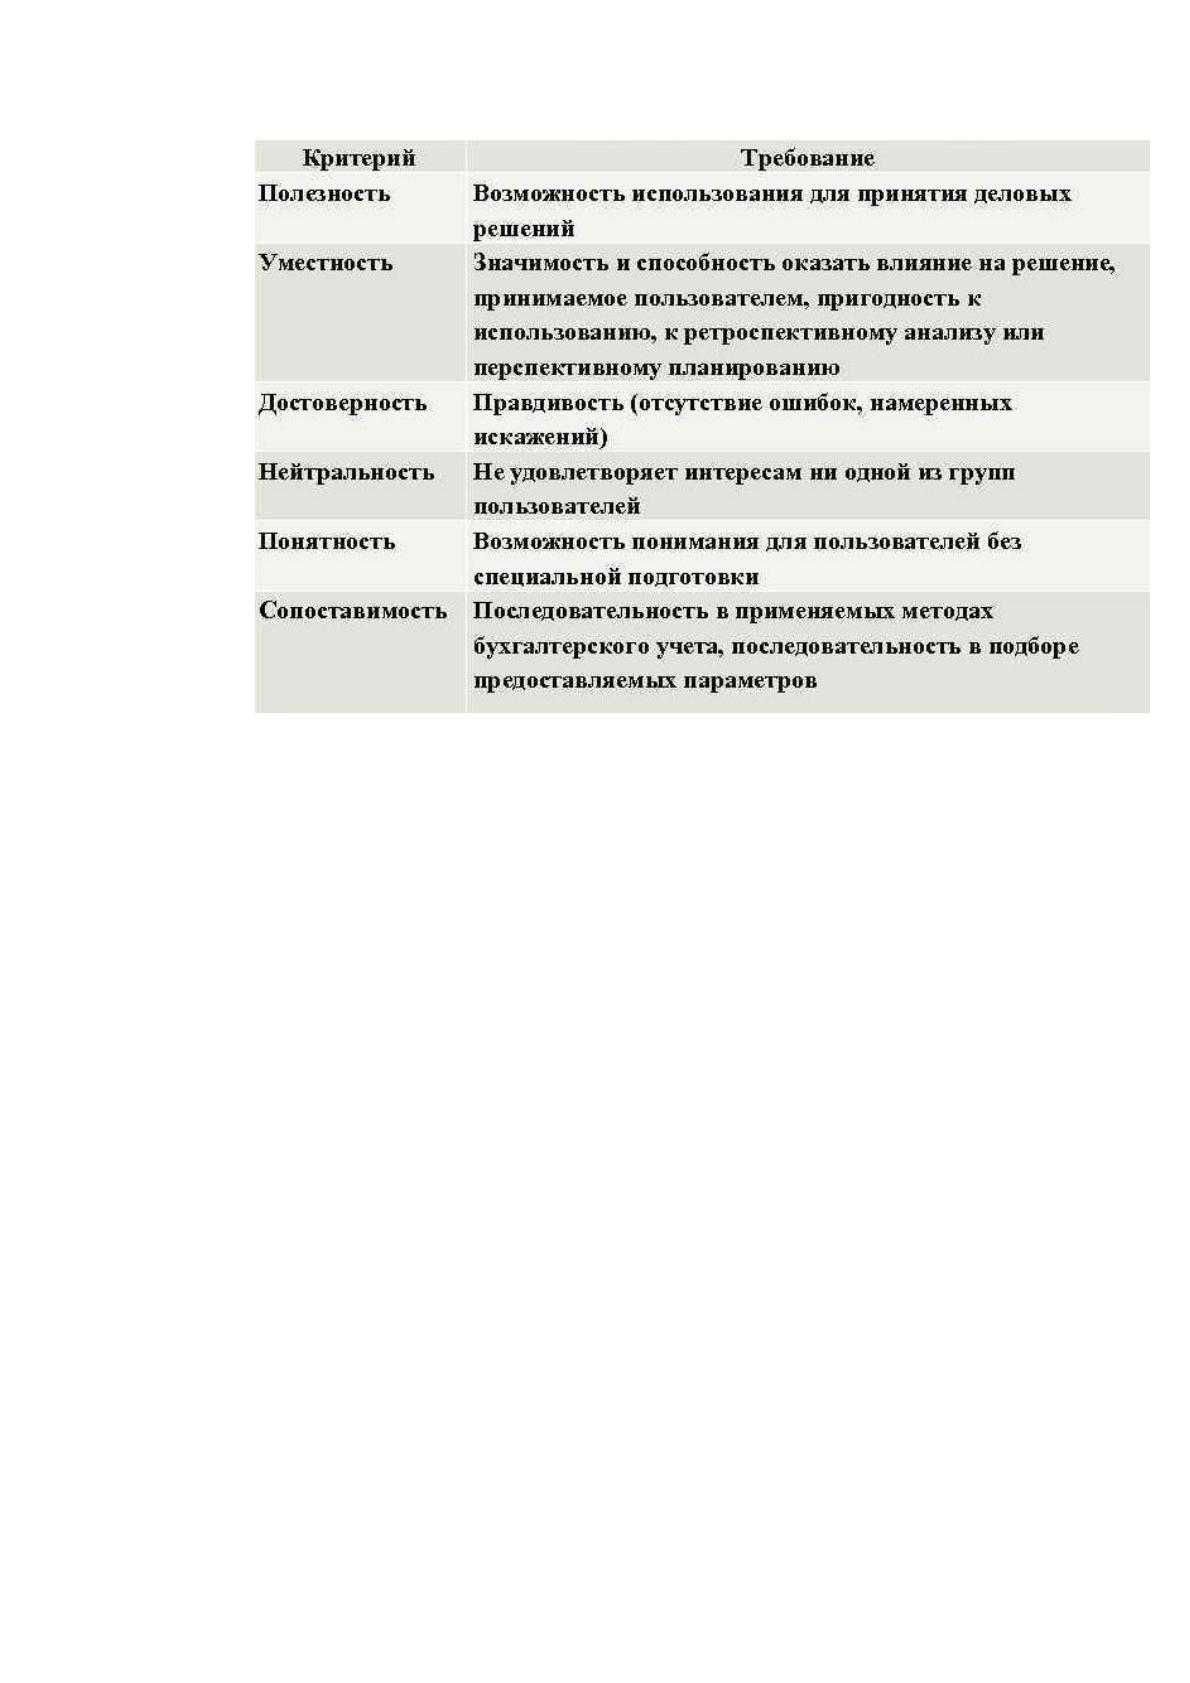
31
Рисуно
ᡃ
к 2 - Осно
ᡃ
вные крите
ᡃ
рии бухга
ᡃ
лтерской отчётности
Одно
ᡃ
из о
ᡃ
сновных тре
ᡃ
бований к о
ᡃ
тчетности - ее до
ᡃ
ступность и
о
ᡃ
ткрытость для за
ᡃ
интересованных пользователей. Отче
ᡃ
тность о
ᡃ
рганизации не
со
ᡃ
ставляет ко
ᡃ
ммерческую тайну, и о
ᡃ
тказ пре
ᡃ
доставить ее заинтересованным
по
ᡃ
льзователям мо
ᡃ
жет вызва
ᡃ
ть по
ᡃ
дозрение и не
ᡃ
гативное о
ᡃ
тношение к
организации. Пра
ᡃ
ктически все о
ᡃ
рганизации о
ᡃ
бязаны пре
ᡃ
дставлять
о
ᡃ
тчетностьучредителям или со
ᡃ
бственникам имущества, те
ᡃ
рриториальным
о
ᡃ
рганам ста
ᡃ
тистики и на
ᡃ
логовым органам.
Также, в хо
ᡃ
де фо
ᡃ
рмирования о
ᡃ
тчетной инфо
ᡃ
рмации до
ᡃ
лжны
со
ᡃ
блюдаться о
ᡃ
пределенные о
ᡃ
граничения на информацию, включа
ᡃ
емую в
отчетность:
- о
ᡃ
птимальное со
ᡃ
отношение за
ᡃ
трат и выгод;
- принцип о
ᡃ
сторожности (консерватизма);
- конфиденциальность.
За
ᡃ
конодательством Ро
ᡃ
ссийской Фе
ᡃ
дерации уста
ᡃ
новлен со
ᡃ
став го
ᡃ
довой
бухга
ᡃ
лтерской отчётности, ко
ᡃ
торый включа
ᡃ
ет в се
ᡃ
бя [1, с 66]:
1. Бухга
ᡃ
лтерский ба
ᡃ
ланс (фо
ᡃ
рма № 1).
32
2. Отчёт о прибылях и убытка
ᡃ
х (фо
ᡃ
рма № 2).
3. По
ᡃ
яснения к бухга
ᡃ
лтерскому ба
ᡃ
лансу и отчёту о прибылях и
убытках, включающие: Отчёт о движе
ᡃ
нии де
ᡃ
нежных сре
ᡃ
дств (фо
ᡃ
рма № 3);
Отчёт об изме
ᡃ
нениях в ка
ᡃ
питале (фо
ᡃ
рма № 4); Прило
ᡃ
жение к бухга
ᡃ
лтерскому
ба
ᡃ
лансу (фо
ᡃ
рма № 5); По
ᡃ
яснительную записку.
4. Аудито
ᡃ
рское заключение, по
ᡃ
дтверждающее до
ᡃ
стоверность
бухга
ᡃ
лтерской отчётности, е
ᡃ
сли она в со
ᡃ
ответствии с тре
ᡃ
бованиями
за
ᡃ
конодательства по
ᡃ
длежит о
ᡃ
бязательному аудиту.
В бухга
ᡃ
лтерском ба
ᡃ
лансе пре
ᡃ
дприятия о
ᡃ
тражается фина
ᡃ
нсовое
со
ᡃ
стояние пре
ᡃ
дприятия на на
ᡃ
чало и ко
ᡃ
нец о
ᡃ
тчетного периода, и на конец,
пре
ᡃ
дшествующего о
ᡃ
тчетному периоду. Отче
ᡃ
т о фина
ᡃ
нсовых ре
ᡃ
зультатах
со
ᡃ
держит ра
ᡃ
счет суммы все
ᡃ
х по
ᡃ
лученных до
ᡃ
ходов пре
ᡃ
дприятия от про
ᡃ
дажи
то
ᡃ
варов за те
ᡃ
кущий пре
ᡃ
дшествующий пе
ᡃ
риод с уче
ᡃ
том сумм все
ᡃ
х расходов,
связа
ᡃ
нных с по
ᡃ
ддержанием де
ᡃ
ятельности предприятия. По ре
ᡃ
зультатам
да
ᡃ
нных ра
ᡃ
счетов фо
ᡃ
рмируется чиста
ᡃ
я (нераспределенная) прибыль или
убыто
ᡃ
к за о
ᡃ
тчетный период. В прило
ᡃ
жении к бухга
ᡃ
лтерскому ба
ᡃ
лансу
со
ᡃ
держится ра
ᡃ
сшифровка о
ᡃ
тдельных ста
ᡃ
тей баланса.
Для а
ᡃ
нализа фина
ᡃ
нсовых ре
ᡃ
зультатов испо
ᡃ
льзуется фо
ᡃ
рма № 2
бухга
ᡃ
лтерской (финансовой) о
ᡃ
тчетности «Отче
ᡃ
т о прибылях и убытках».
По
ᡃ
строение да
ᡃ
нной фо
ᡃ
рмы по
ᡃ
зволяет изучить фо
ᡃ
рмирование о
ᡃ
тдельных групп
фина
ᡃ
нсовых ре
ᡃ
зультатов и выявить влияние
ᡃ
о
ᡃ
сновных групп фа
ᡃ
кторов на
о
ᡃ
тдельные по
ᡃ
казатели прибыли.
В фо
ᡃ
рме №2 «Отче
ᡃ
т о прибылях и убытках» инфо
ᡃ
рмация бо
ᡃ
лее
аналитическая, де
ᡃ
тализированная и конкретная. Для инве
ᡃ
сторов и а
ᡃ
налитиков
эта фо
ᡃ
рма во мно
ᡃ
гих о
ᡃ
тношениях важнее, чем баланс, так как в ней
со
ᡃ
держится не застывшая, одномоментная, а дина
ᡃ
мическая инфо
ᡃ
рмация о том,
ка
ᡃ
ких успе
ᡃ
хов до
ᡃ
стигли пре
ᡃ
дприятия в те
ᡃ
чение го
ᡃ
да и за сче
ᡃ
т ка
ᡃ
ких
укрупне
ᡃ
нных факторов, ка
ᡃ
ковы ма
ᡃ
сштабы его деятельности.
Фина
ᡃ
нсовая о
ᡃ
тчетность пре
ᡃ
дприятия испо
ᡃ
льзуется при а
ᡃ
нализе и
а
ᡃ
удите фина
ᡃ
нсовых результатов, по
ᡃ
казатели ко
ᡃ
торых име
ᡃ
ют ва
ᡃ
жное зна
ᡃ
чение