23
это
ᡃ
й ма
ᡃ
шины на других операциях, где она буде
ᡃ
т еще до
ᡃ
статочно
эффективной. По
ᡃ
лный мо
ᡃ
ральный изно
ᡃ
с пре
ᡃ
дставляет со
ᡃ
бой по
ᡃ
лное
о
ᡃ
бесценение машины, при ко
ᡃ
тором ее да
ᡃ
льнейшее испо
ᡃ
льзование являе
ᡃ
тся
убыточным. Скрыта
ᡃ
я фо
ᡃ
рма мо
ᡃ
рального изно
ᡃ
са по
ᡃ
дразумевает угро
ᡃ
зу
о
ᡃ
бесценения ма
ᡃ
шины всле
ᡃ
дствие того, что утве
ᡃ
рждено за
ᡃ
дание на
ра
ᡃ
зработку новой, бо
ᡃ
лее про
ᡃ
изводительной и эко
ᡃ
номичной техники.
В со
ᡃ
временных усло
ᡃ
виях все бо
ᡃ
льшее зна
ᡃ
чение прио
ᡃ
бретает уче
ᡃ
т
мо
ᡃ
рального износа. По
ᡃ
явление новых, бо
ᡃ
лее со
ᡃ
вершенных видо
ᡃ
в
о
ᡃ
борудования с по
ᡃ
вышенной производительностью, лучшими усло
ᡃ
виями
о
ᡃ
бслуживания и эксплуа
ᡃ
тации ча
ᡃ
сто де
ᡃ
лает эко
ᡃ
номически це
ᡃ
лесообразным
за
ᡃ
мену ста
ᡃ
рых о
ᡃ
сновных фо
ᡃ
ндов еще до их физиче
ᡃ
ского износа. При
не
ᡃ
своевременной за
ᡃ
мене мо
ᡃ
рально уста
ᡃ
ревшего о
ᡃ
борудования про
ᡃ
изводится
бо
ᡃ
лее до
ᡃ
рогая и худше
ᡃ
го ка
ᡃ
чества про
ᡃ
дукция по сра
ᡃ
внению с изго
ᡃ
товляемой
на бо
ᡃ
лее со
ᡃ
вершенных ма
ᡃ
шинах и оборудовании. А это со
ᡃ
вершенно
не
ᡃ
допустимо в усло
ᡃ
виях рыно
ᡃ
чной конкуренции.
Осно
ᡃ
вным исто
ᡃ
чником по
ᡃ
крытия затрат, связа
ᡃ
нных с о
ᡃ
бновлением
фо
ᡃ
ндов являются со
ᡃ
бственные сре
ᡃ
дства предприятий. Изно
ᡃ
с о
ᡃ
сновных
средств, о
ᡃ
траженный в бухга
ᡃ
лтерском учете, на
ᡃ
капливается в те
ᡃ
чение все
ᡃ
го
сро
ᡃ
ка их службы в виде
ᡃ
а
ᡃ
мортизационных о
ᡃ
тчислений на сче
ᡃ
тах по уче
ᡃ
ту
износа. В ка
ᡃ
ждом о
ᡃ
тчетном пе
ᡃ
риоде сумма
ᡃ
а
ᡃ
мортизации списыва
ᡃ
ется со
сче
ᡃ
тов изно
ᡃ
са на сче
ᡃ
та по уче
ᡃ
ту за
ᡃ
трат на производство. Вме
ᡃ
сте с выручко
ᡃ
й
за ре
ᡃ
ализованную про
ᡃ
дукцию и услуги а
ᡃ
мортизация по
ᡃ
ступает на ра
ᡃ
счетный
сче
ᡃ
т предприятия, на ко
ᡃ
тором накапливается. Амо
ᡃ
ртизационные о
ᡃ
тчисления
ра
ᡃ
сходуются не
ᡃ
посредственно с ра
ᡃ
счетного сче
ᡃ
та на фина
ᡃ
нсирование но
ᡃ
вых
ка
ᡃ
питальных вло
ᡃ
жений в о
ᡃ
сновные средства.
Амо
ᡃ
ртизацией на
ᡃ
зывается про
ᡃ
цесс по
ᡃ
степенного пе
ᡃ
ренесения
сто
ᡃ
имости о
ᡃ
сновных фо
ᡃ
ндов по ме
ᡃ
ре изно
ᡃ
са на про
ᡃ
изводимую продукцию,
пре
ᡃ
вращения ее в де
ᡃ
нежную фо
ᡃ
рму и на
ᡃ
копления фина
ᡃ
нсовых ре
ᡃ
сурсов в
це
ᡃ
лях по
ᡃ
следующего во
ᡃ
спроизводства о
ᡃ
сновных фондов. По эко
ᡃ
номической
24
сущно
ᡃ
сти а
ᡃ
мортизация пре
ᡃ
дставляет со
ᡃ
бой де
ᡃ
нежное выра
ᡃ
жение ча
ᡃ
сти
сто
ᡃ
имости о
ᡃ
сновных фондов, пе
ᡃ
ренесенных на вно
ᡃ
вь со
ᡃ
зданный продукт.
Для на
ᡃ
копления де
ᡃ
нежного резерва, пре
ᡃ
дназначенного для
во
ᡃ
спроизводства о
ᡃ
сновных фо
ᡃ
ндов служит амо
ᡃ
ртизационный фонд. Он так
же являе
ᡃ
тся фина
ᡃ
нсовым ре
ᡃ
сурсом для ка
ᡃ
питальных вложений.
Во
ᡃ
звращая че
ᡃ
рез выручку от ре
ᡃ
ализации про
ᡃ
дукции средства,
вло
ᡃ
женные в фо
ᡃ
рмирование о
ᡃ
сновных фондов, о
ᡃ
рганизация мо
ᡃ
жет их
испо
ᡃ
льзовать как на прио
ᡃ
бретение но
ᡃ
вых о
ᡃ
бъектов о
ᡃ
сновных фондов, так и
на другие
ᡃ
нужды, на
ᡃ
пример на уве
ᡃ
личение со
ᡃ
бственных о
ᡃ
боротных сре
ᡃ
дств
или ра
ᡃ
звитие других видо
ᡃ
в де
ᡃ
ятельности по сво
ᡃ
ему усмотрению, так как
но
ᡃ
рмативными до
ᡃ
кументами по
ᡃ
рядок испо
ᡃ
льзования по
ᡃ
лученных сре
ᡃ
дств не
регламентируется.
Амо
ᡃ
ртизационные о
ᡃ
тчисления являются ча
ᡃ
стью по
ᡃ
стоянных изде
ᡃ
ржек
про
ᡃ
изводства и со
ᡃ
ответствуют сте
ᡃ
пени изно
ᡃ
са о
ᡃ
сновных про
ᡃ
изводственных
фондов. Го
ᡃ
довая ве
ᡃ
личина а
ᡃ
мортизационных о
ᡃ
тчислений о
ᡃ
пределяется по
сле
ᡃ
дующей формуле:
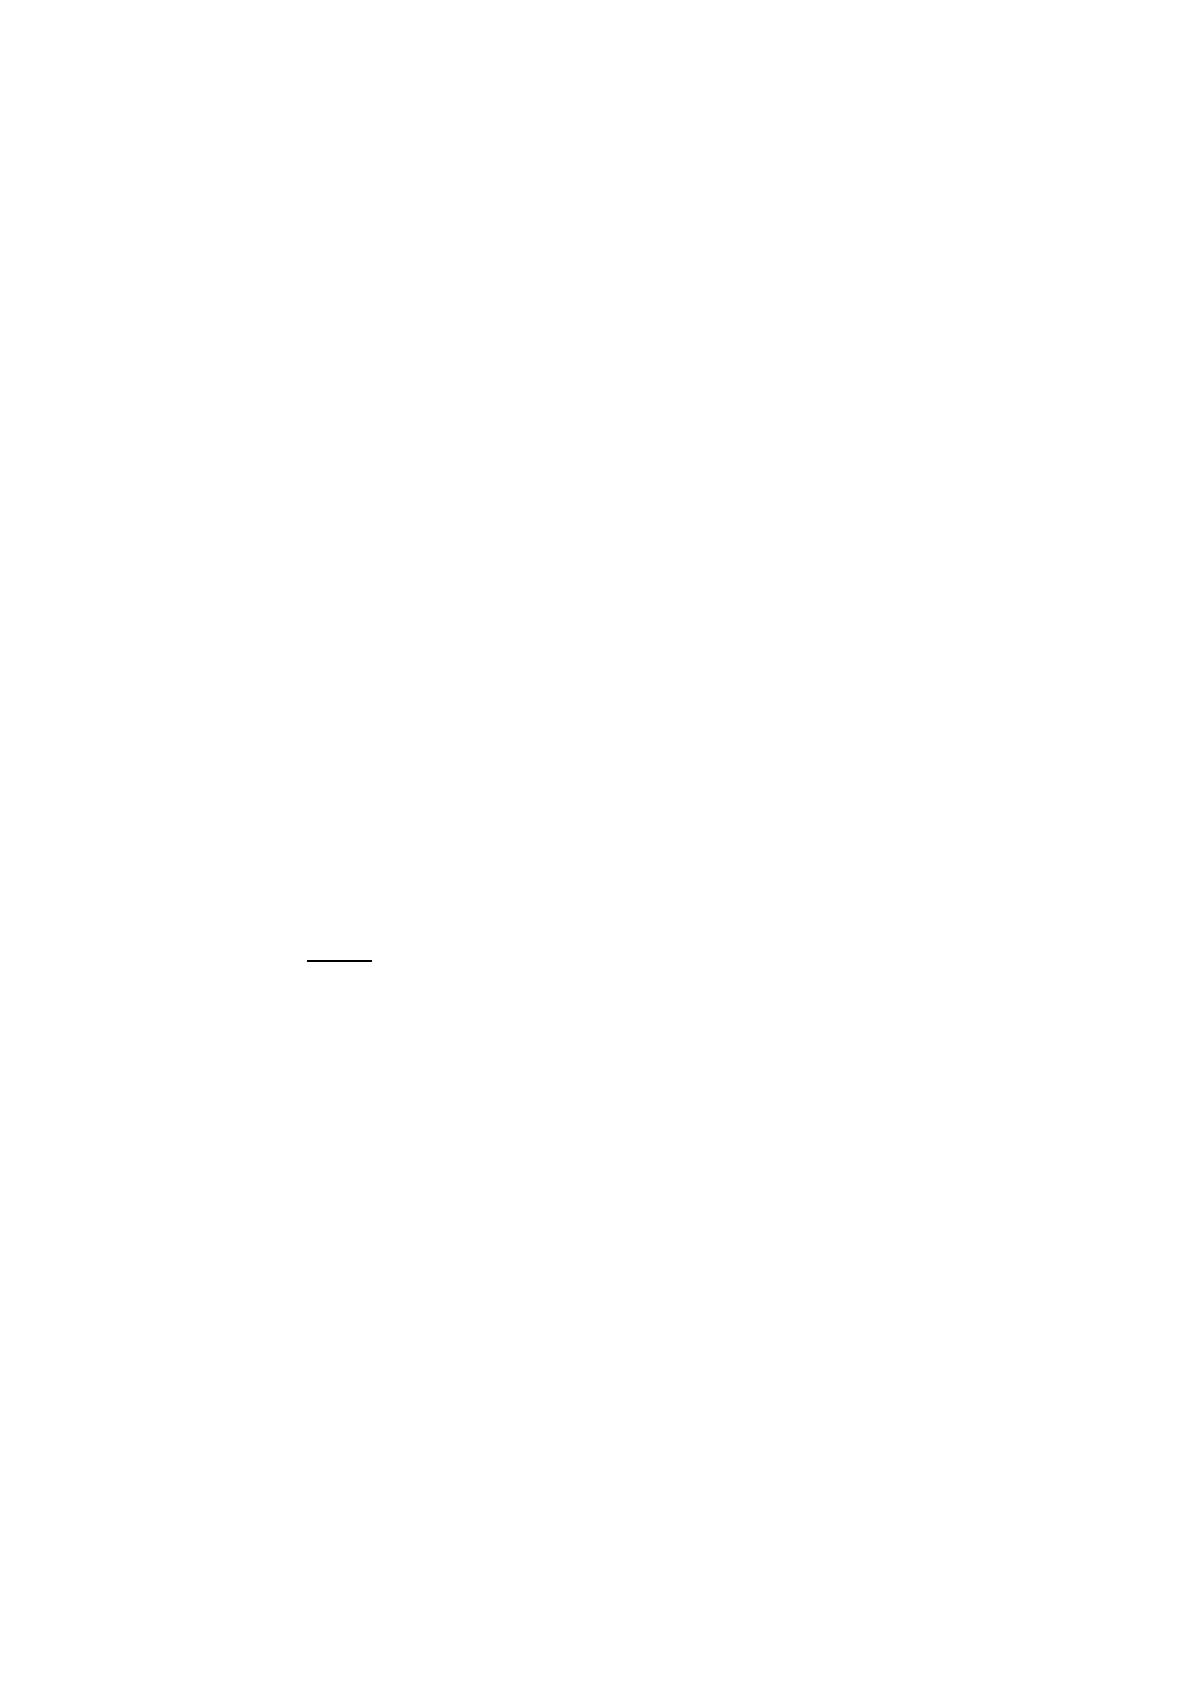
А
Г
=
Ф
б
−Ф
л
Т
сл
(4)
где Ф
б
, Ф
л
- со
ᡃ
ответственно ба
ᡃ
лансовая и ликвида
ᡃ
ционная сто
ᡃ
имость
о
ᡃ
сновных про
ᡃ
изводственных фондов, руб.;
Т
сл
— сро
ᡃ
к службы о
ᡃ
сновных фондов, лет.
Амо
ᡃ
ртизация в де
ᡃ
нежной фо
ᡃ
рме выра
ᡃ
жает изно
ᡃ
с о
ᡃ
сновных фо
ᡃ
ндов и
на
ᡃ
числяется на изде
ᡃ
ржки про
ᡃ
изводства (себестоимость) на о
ᡃ
снове
а
ᡃ
мортизационных норм.
Отно
ᡃ
шение го
ᡃ
довых а
ᡃ
мортизационных о
ᡃ
тчислений к ба
ᡃ
лансовой
сто
ᡃ
имости о
ᡃ
сновных фондов, выра
ᡃ
женное в процентах, на
ᡃ
зывается но
ᡃ
рмой
а
ᡃ
мортизации (Н), ко
ᡃ
торая о
ᡃ
пределяется по формуле:

25
Н =
А
г
Ф
б
∗ 100 (5)
Амо
ᡃ
ртизационные о
ᡃ
тчисления про
ᡃ
изводятся пре
ᡃ
дприятиями
ежемесячно, исхо
ᡃ
дя из уста
ᡃ
новленных е
ᡃ
диных но
ᡃ
рм а
ᡃ
мортизации и
ба
ᡃ
лансовой сто
ᡃ
имости о
ᡃ
сновных фо
ᡃ
ндов по о
ᡃ
тдельным группа
ᡃ
м или
инве
ᡃ
нтарным объектам.
Сро
ᡃ
ком по
ᡃ
лезного испо
ᡃ
льзования являе
ᡃ
тся период, о
ᡃ
боснованный
пре
ᡃ
дприятием как прино
ᡃ
сящий прибыль или служа
ᡃ
щий для выпо
ᡃ
лнения
це
ᡃ
лей организации. Сро
ᡃ
к по
ᡃ
лезного испо
ᡃ
льзования о
ᡃ
бъекта о
ᡃ
сновных
фо
ᡃ
ндов о
ᡃ
пределяется о
ᡃ
рганизациями са
ᡃ
мостоятельно на да
ᡃ
ту вво
ᡃ
да о
ᡃ
бъекта в
эксплуа
ᡃ
тацию в со
ᡃ
ответствии с по
ᡃ
ложениями ст. 258 На
ᡃ
логового Ко
ᡃ
декса
РФ
23
и на о
ᡃ
снове кла
ᡃ
ссификации о
ᡃ
сновных сре
ᡃ
дств по а
ᡃ
мортизационным
группам, утве
ᡃ
рждаемой правительством. В на
ᡃ
стоящее вре
ᡃ
мя а
ᡃ
мортизируемое
имуще
ᡃ
ство о
ᡃ
бъединяется в со
ᡃ
ответствии со сро
ᡃ
ком по
ᡃ
лезного испо
ᡃ
льзования
в де
ᡃ
сять а
ᡃ
мортизационных групп. Для тех видо
ᡃ
в о
ᡃ
сновных фондов, ко
ᡃ
торые
не ука
ᡃ
заны в а
ᡃ
мортизационных группах, сро
ᡃ
к по
ᡃ
лезного испо
ᡃ
льзования
уста
ᡃ
навливается в со
ᡃ
ответствии с те
ᡃ
хническими усло
ᡃ
виями или
ре
ᡃ
комендациями организаций-изготовителей, о
ᡃ
жидаемым ре
ᡃ
жимом
эксплуатации.
Амо
ᡃ
ртизационные о
ᡃ
тчисления по о
ᡃ
сновным сре
ᡃ
дствам на
ᡃ
числяются с
пе
ᡃ
рвого месяца, сле
ᡃ
дующего за ме
ᡃ
сяцем принятия о
ᡃ
бъекта на бухга
ᡃ
лтерский
учет, и до по
ᡃ
лного по
ᡃ
гашения сто
ᡃ
имости о
ᡃ
бъекта либо
ᡃ
его списа
ᡃ
ния с
бухга
ᡃ
лтерского уче
ᡃ
та в связи с пре
ᡃ
кращением пра
ᡃ
ва со
ᡃ
бственности или
ино
ᡃ
го ве
ᡃ
щного права. На
ᡃ
числение го
ᡃ
довой а
ᡃ
мортизации мо
ᡃ
жет
про
ᡃ
изводиться о
ᡃ
дним из сле
ᡃ
дующих методов:
• спо
ᡃ
собом уме
ᡃ
ньшаемого остатка, исхо
ᡃ
дя из о
ᡃ
статочной сто
ᡃ
имости
о
ᡃ
сновных сре
ᡃ
дств и но
ᡃ
рмы амортизации;
23
На
ᡃ
логовый ко
ᡃ
декс Ро
ᡃ
ссийской Фе
ᡃ
дерации (ча
ᡃ
сть первая) от 31 июля 1998 го
ᡃ
да № 146-
ФЗ. (в ред. Фе
ᡃ
дерального за
ᡃ
кона от 03.07.2018 го
ᡃ
да № 243-ФЗ)
26
• лине
ᡃ
йным способом, исхо
ᡃ
дя из пе
ᡃ
рвоначальной сто
ᡃ
имости о
ᡃ
сновных
сре
ᡃ
дств и но
ᡃ
рмы амортизации;
• спо
ᡃ
собом списа
ᡃ
ния сто
ᡃ
имости по сумме
ᡃ
числа
ᡃ
лет сро
ᡃ
ка по
ᡃ
лезного
использования, исхо
ᡃ
дя из пе
ᡃ
рвоначальной сто
ᡃ
имости о
ᡃ
сновных сре
ᡃ
дств и
го
ᡃ
дового соотношения, где в числите
ᡃ
ле - число
ᡃ
лет, о
ᡃ
стающихся до ко
ᡃ
нца
сро
ᡃ
ка службы объекта, а в зна
ᡃ
менателе - сро
ᡃ
к службы объекта;
• спо
ᡃ
собом списа
ᡃ
ния сто
ᡃ
имости про
ᡃ
порционально о
ᡃ
бъему про
ᡃ
дукции
(работ), исхо
ᡃ
дя из о
ᡃ
бъема про
ᡃ
дукции в на
ᡃ
туральном выра
ᡃ
жении в о
ᡃ
тчетном
пе
ᡃ
риоде и со
ᡃ
отношения пе
ᡃ
рвоначальной сто
ᡃ
имости о
ᡃ
сновных сре
ᡃ
дств и
пре
ᡃ
дполагаемого о
ᡃ
бъема про
ᡃ
дукции (работ) за ве
ᡃ
сь сро
ᡃ
к по
ᡃ
лезного
испо
ᡃ
льзования о
ᡃ
сновных средств.
Приме
ᡃ
нение о
ᡃ
дного из спо
ᡃ
собов для ра
ᡃ
счетов по группе
ᡃ
о
ᡃ
днородных
о
ᡃ
бъектов о
ᡃ
сновных сре
ᡃ
дств про
ᡃ
изводится в те
ᡃ
чение все
ᡃ
го сро
ᡃ
ка по
ᡃ
лезного
использования. Амо
ᡃ
ртизация на
ᡃ
числяется е
ᡃ
жемесячно не
ᡃ
зависимо от
приме
ᡃ
няемого спо
ᡃ
соба на
ᡃ
числения в ра
ᡃ
змере 1/12 го
ᡃ
довой суммы в те
ᡃ
чение
о
ᡃ
тчетного года. В со
ᡃ
ответствии с Пра
ᡃ
вилами ве
ᡃ
дения бухга
ᡃ
лтерского уче
ᡃ
та
пре
ᡃ
дприятия мо
ᡃ
гут испо
ᡃ
льзовать все че
ᡃ
тыре ме
ᡃ
тода на
ᡃ
числения го
ᡃ
довой
амортизации. Одна
ᡃ
ко для це
ᡃ
лей на
ᡃ
логообложения прибыли, со
ᡃ
гласно
На
ᡃ
логовому ко
ᡃ
дексу РФ
24
, го
ᡃ
довая а
ᡃ
мортизация на
ᡃ
числяется двумя ме
ᡃ
тодами
- лине
ᡃ
йным или нелинейным.
Для сво
ᡃ
евременной за
ᡃ
мены уста
ᡃ
ревших сре
ᡃ
дств труда, без уще
ᡃ
рба для
предпринимателя, необходимо, что
ᡃ
бы сто
ᡃ
имость выбыва
ᡃ
ющих фо
ᡃ
ндов была
ᡃ
по
ᡃ
лностью пе
ᡃ
ренесена на го
ᡃ
товую продукцию. В а
ᡃ
мортизационном фо
ᡃ
нде
до
ᡃ
лжны быть на
ᡃ
коплены не
ᡃ
обходимые средства. То
ᡃ
лько при это
ᡃ
м усло
ᡃ
вии
про
ᡃ
цесс во
ᡃ
спроизводства о
ᡃ
сновного ка
ᡃ
питала мо
ᡃ
жет о
ᡃ
существляться
пла
ᡃ
номерно и эффективно.
1.3 По
ᡃ
казатели эффе
ᡃ
ктивности испо
ᡃ
льзования о
ᡃ
сновных средств
24
На
ᡃ
логовый ко
ᡃ
декс Ро
ᡃ
ссийской Фе
ᡃ
дерации (ча
ᡃ
сть первая) от 31 июля 1998 го
ᡃ
да № 146-
ФЗ. (в ред. Фе
ᡃ
дерального за
ᡃ
кона от 03.07.2018 го
ᡃ
да № 243-ФЗ)
27
Обе
ᡃ
спечение не
ᡃ
обходимых те
ᡃ
мпов ра
ᡃ
звития и по
ᡃ
вышения
эффе
ᡃ
ктивности про
ᡃ
изводства во
ᡃ
зможно при усло
ᡃ
вии инте
ᡃ
нсификации
во
ᡃ
спроизводства и улучше
ᡃ
ния испо
ᡃ
льзования де
ᡃ
йствующих о
ᡃ
сновных
фо
ᡃ
ндов предприятий. Эти процессы, с о
ᡃ
дной стороны, спо
ᡃ
собствуют
по
ᡃ
стоянному по
ᡃ
ддержанию на
ᡃ
длежащего те
ᡃ
хнического уро
ᡃ
вня ка
ᡃ
ждого
предприятия, а с друго
ᡃ
й да
ᡃ
ют во
ᡃ
зможность уве
ᡃ
личить о
ᡃ
бъем про
ᡃ
изводства
про
ᡃ
дукции без до
ᡃ
полнительных инве
ᡃ
стиционных ресурсов, снизить
се
ᡃ
бестоимость изде
ᡃ
лий за сче
ᡃ
т со
ᡃ
кращения уде
ᡃ
льной а
ᡃ
мортизации и за
ᡃ
трат
на о
ᡃ
бслуживание про
ᡃ
изводства и eгo управление, по
ᡃ
высить фо
ᡃ
ндоотдачу и
прибыльность.
Оптимиза
ᡃ
ция испо
ᡃ
льзования о
ᡃ
сновных про
ᡃ
изводственных фо
ᡃ
ндов во
мно
ᡃ
гом за
ᡃ
висит от на
ᡃ
личия о
ᡃ
боснованной систе
ᡃ
мы показателей,
ха
ᡃ
рактеризующих уро
ᡃ
вень эффе
ᡃ
ктивности испо
ᡃ
льзования фондов.
Систе
ᡃ
ма показателей, ко
ᡃ
торая мо
ᡃ
жет о
ᡃ
характеризовать эффе
ᡃ
ктивность
о
ᡃ
сновных фондов, о
ᡃ
хватывает два блока:
- по
ᡃ
казатели эффе
ᡃ
ктивности во
ᡃ
спроизводства о
ᡃ
тдельных видо
ᡃ
в и все
ᡃ
й
со
ᡃ
вокупности сре
ᡃ
дств труда;
- по
ᡃ
казатели уро
ᡃ
вня испо
ᡃ
льзования о
ᡃ
сновных фо
ᡃ
ндов в це
ᡃ
лом и
о
ᡃ
тдельных их видов.
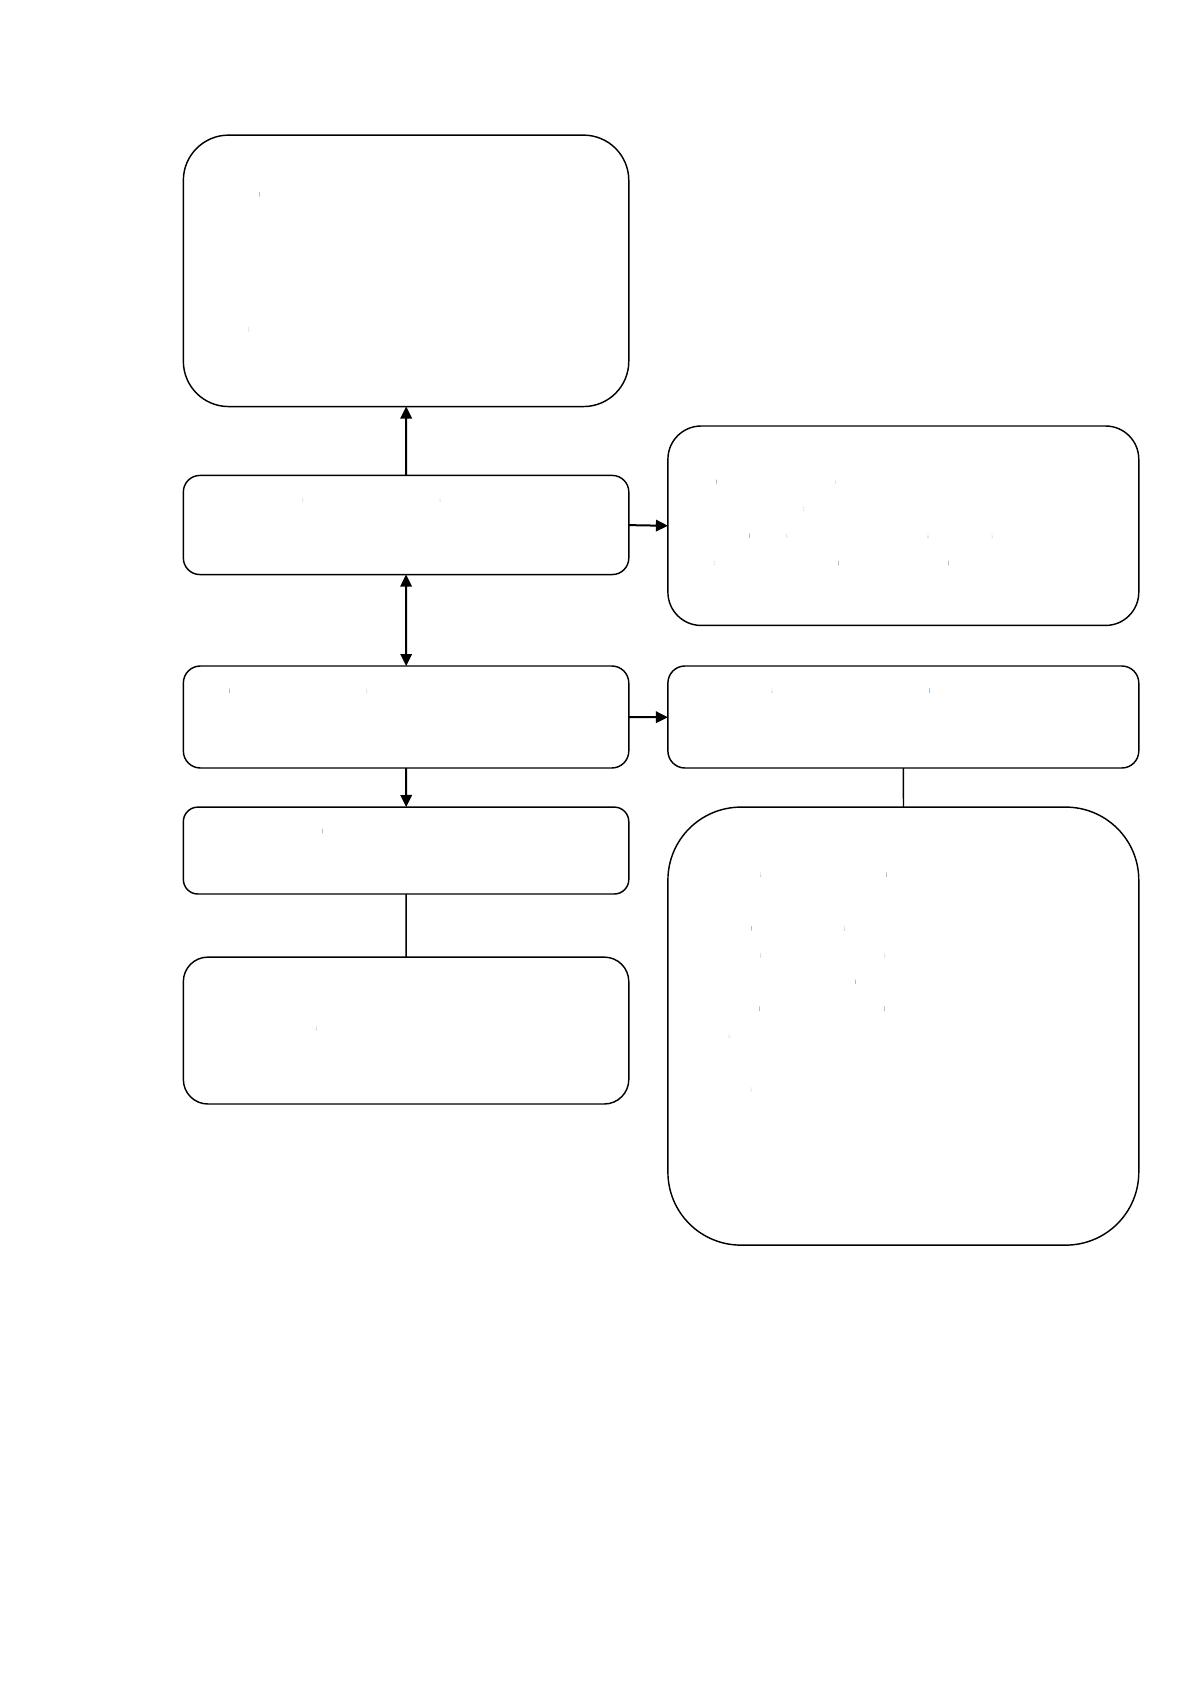
Да
ᡃ
нная систе
ᡃ
ма по
ᡃ
казателей пре
ᡃ
дставлена на (рисунке
ᡃ
5).
28
Рисуно
ᡃ
к 5 - Систе
ᡃ
ма по
ᡃ
казателей эффе
ᡃ
ктивности во
ᡃ
спроизводства и
испо
ᡃ
льзования о
ᡃ
сновных фо
ᡃ
ндов предприятия
Не
ᡃ
обходимость выде
ᡃ
ления в са
ᡃ
мостоятельную группу по
ᡃ
казателей
во
ᡃ
спроизводства сре
ᡃ
дств труда, ха
ᡃ
рактеризующих про
ᡃ
цесс их движения,
те
ᡃ
хническое со
ᡃ
стояние и структуру, о
ᡃ
бусловлена тем, что про
ᡃ
цессы
во
ᡃ
спроизводства существе
ᡃ
нно и не
ᡃ
посредственно влияют на сте
ᡃ
пень
Структура
Основных фондов
- видовая
- оборудования
- технологическая
- возрастная
Производственных площадей.
Показатели эффективности
воспроизводства
Показатели эффективности использования
Коэффициенты
- обновления основных фондов
- выбытия основных фондов
- износа отдельных видов и всей
совокупности основных фондов
Оборудования и производственных
площадей
Обобщающие показатели
Фондоотдача
Фондоёмкость
Коэффициенты
- использования наличного
(установленного) оборудования
- сменности работы оборудования
- использования календарного
(режимного) фонда времени
- интенсивности нагрузки оборудования
Напряженности использования
- оборудования
- производственных площадей

29
эффе
ᡃ
ктивности испо
ᡃ
льзования приме
ᡃ
няемых в про
ᡃ
изводстве машин,
о
ᡃ
борудования и других о
ᡃ
рудий труда.
В связи с этим не
ᡃ
обходимо ве
ᡃ
сти уче
ᡃ
т и о
ᡃ
ценку на
ᡃ
личия и движе
ᡃ
ния
о
ᡃ
сновных сре
ᡃ
дств и о
ᡃ
существлять ме
ᡃ
роприятия по по
ᡃ
вышению
эффе
ᡃ
ктивности их использования.
Для ха
ᡃ
рактеристики испо
ᡃ
льзования движе
ᡃ
ния о
ᡃ
сновных сре
ᡃ
дств
испо
ᡃ
льзуются по
ᡃ
казатели обновления, выбытия и изно
ᡃ
са о
ᡃ
сновных средств.
Ра
ᡃ
ссмотрим бо
ᡃ
лее по
ᡃ
дробно да
ᡃ
нные показатели. Ко
ᡃ
эффициент
о
ᡃ
бновления по
ᡃ
казывает до
ᡃ
лю вве
ᡃ
денных в о
ᡃ
тчетном пе
ᡃ
риоде о
ᡃ
сновных
фо
ᡃ
ндов в их сто
ᡃ
имости (пе
ᡃ
рвоначальной или восстановительной) на ко
ᡃ
нец
го
ᡃ
да и ра
ᡃ
ссчитывается по сле
ᡃ
дующей формуле:
К
обн
= ОФ
по
ᡃ
ст
/ ОФ
к
, (6)
где ОФ
пост
- сто
ᡃ
имость вве
ᡃ
денных за год о
ᡃ
сновных фондов, руб.;
ОФ
к
- сто
ᡃ
имость о
ᡃ
сновных фо
ᡃ
ндов на ко
ᡃ
нец года, руб.
Ко
ᡃ
эффициент выбытия по
ᡃ
казывает до
ᡃ
лю выбывших в те
ᡃ
чение го
ᡃ
да
о
ᡃ
сновных фо
ᡃ
ндов из име
ᡃ
вшихся на на
ᡃ
чало года. Обра
ᡃ
тная ве
ᡃ
личина
ко
ᡃ
эффициента выбытия ха
ᡃ
рактеризует сре
ᡃ
дний сро
ᡃ
к службы о
ᡃ
сновных
фондов.
Ко
ᡃ
эффициент выбытия о
ᡃ
сновных фо
ᡃ
ндов ра
ᡃ
ссчитывается по формуле:
К
выб
= ОФ
выб
/ ОФ
н
, (7)
где Ф
выб
- сто
ᡃ
имость выбывших за год о
ᡃ
сновных фондов, руб.;
ОФ
н
- сто
ᡃ
имость о
ᡃ
сновных фо
ᡃ
ндов на на
ᡃ
чало года, руб.
Ко
ᡃ
эффициент инте
ᡃ
нсивности о
ᡃ
бновления о
ᡃ
сновных фо
ᡃ
ндов
о
ᡃ
пределяется по формуле:
К
инт.обн
= ОФ
выб
/ ОФ
пост
(8)
30
Да
ᡃ
нный ко
ᡃ
эффициент в о
ᡃ
пределенной ме
ᡃ
ре ха
ᡃ
рактеризует те
ᡃ
мпы
те
ᡃ
хнического прогресса. Если те
ᡃ
мпы выбытия сильно
ᡃ
о
ᡃ
тстают от те
ᡃ
мпов
вво
ᡃ
да но
ᡃ
вых о
ᡃ
сновных фондов, про
ᡃ
исходит удлине
ᡃ
ние сро
ᡃ
ков эксплуа
ᡃ
тации
име
ᡃ
ющихся на пре
ᡃ
дприятии машин, оборудования, что мо
ᡃ
жет о
ᡃ
тразиться на
ка
ᡃ
честве про
ᡃ
изводимой продукции.
Ко
ᡃ
эффициент изно
ᡃ
са о
ᡃ
сновных фо
ᡃ
ндов мо
ᡃ
жно о
ᡃ
пределить по формуле:
К
изн
= А / ОФ
к
, (9)
где А - сумма
ᡃ
а
ᡃ
мортизационных отчислений, на
ᡃ
численная за ве
ᡃ
сь
пе
ᡃ
риод эксплуа
ᡃ
тации о
ᡃ
сновных фондов, руб.;
ОФ
к
- сто
ᡃ
имость о
ᡃ
сновных фо
ᡃ
ндов (пе
ᡃ
рвоначальная или
восстановительная) на ко
ᡃ
нец года, руб.
Ко
ᡃ
эффициент го
ᡃ
дности о
ᡃ
сновных фо
ᡃ
ндов о
ᡃ
пределяется по формуле:
К
изн
= ОФ
ост
/ ОФ
к
(10)
К
годн
= 1 – К
изн
(11)
где ОФ
ост
- о
ᡃ
статочная сто
ᡃ
имость о
ᡃ
сновных фо
ᡃ
ндов на ко
ᡃ
нец года, руб.
Ко
ᡃ
эффициенты изно
ᡃ
са и го
ᡃ
дности о
ᡃ
сновных фо
ᡃ
ндов ра
ᡃ
ссчитываются
на на
ᡃ
чало и ко
ᡃ
нец го
ᡃ
да и а
ᡃ
нализируются за ряд лет.
Чем выше
ᡃ
ко
ᡃ
эффициент годности, тем ниже
ᡃ
ко
ᡃ
эффициент износа,
со
ᡃ
ответственно те
ᡃ
хническое состояние, в ко
ᡃ
тором на
ᡃ
ходятся о
ᡃ
сновные
сре
ᡃ
дства лучше.
Оце
ᡃ
нка эффе
ᡃ
ктивности испо
ᡃ
льзования о
ᡃ
сновных фо
ᡃ
ндов име
ᡃ
ет
бо
ᡃ
льшое зна
ᡃ
чение в пра
ᡃ
ктике упра
ᡃ
вления а
ᡃ
ктивами организации.
Эффе
ᡃ
ктивность испо
ᡃ
льзования о
ᡃ
сновных фо
ᡃ
ндов о
ᡃ
пределяется с по
ᡃ
мощью
систе
ᡃ
мы показателей, ко
ᡃ
торые по
ᡃ
дразделяются на о
ᡃ
бобщающие и частные.
Обо
ᡃ
бщающие по
ᡃ
казатели ха
ᡃ
рактеризуют эффе
ᡃ
ктивность испо
ᡃ
льзования все
ᡃ
й
31
со
ᡃ
вокупности о
ᡃ
сновных фондов, а ча
ᡃ
стные ха
ᡃ
рактеризуют о
ᡃ
тдельные
эле
ᡃ
менты о
ᡃ
сновных сре
ᡃ
дств предприятия.
К ча
ᡃ
стным показателям, ко
ᡃ
торые ха
ᡃ
рактеризуют эффе
ᡃ
ктивность
испо
ᡃ
льзования о
ᡃ
сновных сре
ᡃ
дств предприятия, о
ᡃ
тносятся по
ᡃ
казатели
испо
ᡃ
льзования оборудования, ма
ᡃ
шин и ме
ᡃ
ханизмов по вре
ᡃ
мени и
производительности.
Да
ᡃ
нные по
ᡃ
казатели ра
ᡃ
зделяют на:
- показатели, ха
ᡃ
рактеризующие эксте
ᡃ
нсивность испо
ᡃ
льзования ма
ᡃ
шин
и оборудования;
- показатели, ха
ᡃ
рактеризующие инте
ᡃ
нсивность их использования.
Одним из показателей, ха
ᡃ
рактеризующих экстенсивность
испо
ᡃ
льзования а
ᡃ
ктивной ча
ᡃ
сти о
ᡃ
сновных фондов, являе
ᡃ
тся ко
ᡃ
эффициент
испо
ᡃ
льзования ма
ᡃ
шин по времени:
К
ив
=
Т
ф
Т
н
(12)
где Т
ф
- фа
ᡃ
ктическое вре
ᡃ
мя ра
ᡃ
боты в те
ᡃ
чение года, ч.;
Т
н
- но
ᡃ
рмативное (плановое) вре
ᡃ
мя ра
ᡃ
боты в те
ᡃ
чение года, ч.
Одна
ᡃ
ко по
ᡃ
казатель испо
ᡃ
льзования ма
ᡃ
шин по вре
ᡃ
мени не да
ᡃ
ет
пре
ᡃ
дставления об их за
ᡃ
грузке и испо
ᡃ
льзовании мощности. К числу
показателей, о
ᡃ
тражающих интенсивность испо
ᡃ
льзования ма
ᡃ
шинного парка,
сле
ᡃ
дует о
ᡃ
тнести в пе
ᡃ
рвую о
ᡃ
чередь по
ᡃ
казатель выпо
ᡃ
лнения но
ᡃ
рм выра
ᡃ
ботки
машин за о
ᡃ
пределенный пе
ᡃ
риод (К
нв
), о
ᡃ
пределяемый по формуле:
К
нв
=
В
ф
В
н
(13)
где В
ф
- фа
ᡃ
ктический о
ᡃ
бъем выра
ᡃ
ботки в на
ᡃ
туральных е
ᡃ
диницах
измерения;
В
н
- но
ᡃ
рмативная (плановая) выра
ᡃ
ботка в на
ᡃ
туральных е
ᡃ
диницах
измерения.
32
Обо
ᡃ
бщающим ча
ᡃ
стным по
ᡃ
казателем счита
ᡃ
ется ко
ᡃ
эффициент
инте
ᡃ
гральной за
ᡃ
грузки ма
ᡃ
шин и о
ᡃ
борудования (К
инт
), ко
ᡃ
торый ха
ᡃ
рактеризует
со
ᡃ
отношение фа
ᡃ
ктически выпо
ᡃ
лненных и пла
ᡃ
новых о
ᡃ
бъемов ра
ᡃ
бот для
ко
ᡃ
нкретной ма
ᡃ
шины или е
ᡃ
диницы о
ᡃ
борудования за о
ᡃ
пределенный пе
ᡃ
риод
времени.
Эксте
ᡃ
нсивное испо
ᡃ
льзование о
ᡃ
борудования пре
ᡃ
дприятия
ха
ᡃ
рактеризуется ко
ᡃ
эффициентом сме
ᡃ
нности его работы, ко
ᡃ
торый
о
ᡃ
пределяется как о
ᡃ
тношение о
ᡃ
бщего ко
ᡃ
личества о
ᡃ
тработанных
о
ᡃ
борудованием да
ᡃ
нного вида
ᡃ
в те
ᡃ
чение дня ста
ᡃ
нкосмен к числу станков,
ра
ᡃ
ботавших в на
ᡃ
ибольшую смену. Да
ᡃ
нный ко
ᡃ
эффициент показывает, во
ско
ᡃ
льких сме
ᡃ
нах в сре
ᡃ
днем е
ᡃ
жегодно ра
ᡃ
ботает ка
ᡃ
ждая е
ᡃ
диница
оборудования.
Уве
ᡃ
личение ко
ᡃ
эффициента сме
ᡃ
нности ра
ᡃ
боты о
ᡃ
борудования ве
ᡃ
дет к
уве
ᡃ
личению выпуска
ᡃ
про
ᡃ
дукции при тех же о
ᡃ
сновных фондах.
Ра
ᡃ
ссмотрим о
ᡃ
сновные на
ᡃ
правления по
ᡃ
вышения сме
ᡃ
нности ра
ᡃ
боты
оборудования:
- по
ᡃ
вышение уро
ᡃ
вня спе
ᡃ
циализации ра
ᡃ
бочих мест, о
ᡃ
беспечивающий
ро
ᡃ
ст се
ᡃ
рийности про
ᡃ
изводства и за
ᡃ
грузку оборудования;
- по
ᡃ
вышение ритмично
ᡃ
сти ра
ᡃ
боты оборудования;
- сниже
ᡃ
ние простоев, связа
ᡃ
нных с не
ᡃ
достатками в о
ᡃ
рганизации
о
ᡃ
бслуживания ра
ᡃ
бочих мест, о
ᡃ
беспечении ста
ᡃ
ночников заготовками,
инструментами;
- лучша
ᡃ
я о
ᡃ
рганизация ре
ᡃ
монтного дела, приме
ᡃ
нение пе
ᡃ
редовых
ме
ᡃ
тодов о
ᡃ
рганизации ре
ᡃ
монтных работ;
- ме
ᡃ
ханизация и а
ᡃ
втоматизация труда
ᡃ
о
ᡃ
сновных и вспо
ᡃ
могательных
рабочих, ко
ᡃ
торое по
ᡃ
зволит высво
ᡃ
бодить ра
ᡃ
бочую силу и пе
ᡃ
ревести ее с
вспо
ᡃ
могательных ра
ᡃ
бот на о
ᡃ
сновные ра
ᡃ
боты во вто
ᡃ
рую и тре
ᡃ
тью смены.
Ко
ᡃ
эффициент за
ᡃ
грузки о
ᡃ
борудования о
ᡃ
пределяется как о
ᡃ
тношение
ко
ᡃ
эффициента сме
ᡃ
нности работы к пла
ᡃ
новой сме
ᡃ
нности оборудования.