76
Стоимостные показатели проекта автоматизации рассчитываются по
аналогичным формулам, которые представлены ниже:
– абсолютное снижение стоимостных затрат:
1
0
C
CC
−
=∆
, (3.4)
где C
0
– стоимостные затраты на обработку оперативной информации по
базовому варианту,
C
1
– стоимостные затраты на обработку оперативной информации по
предлагаемому варианту автоматизации задачи;
К
с
– коэффициент относительного снижения стоимостных затрат реализации
проекта автоматизации задачи:
100
0
∗
∆
=
C
C
K
с
; (3.5)
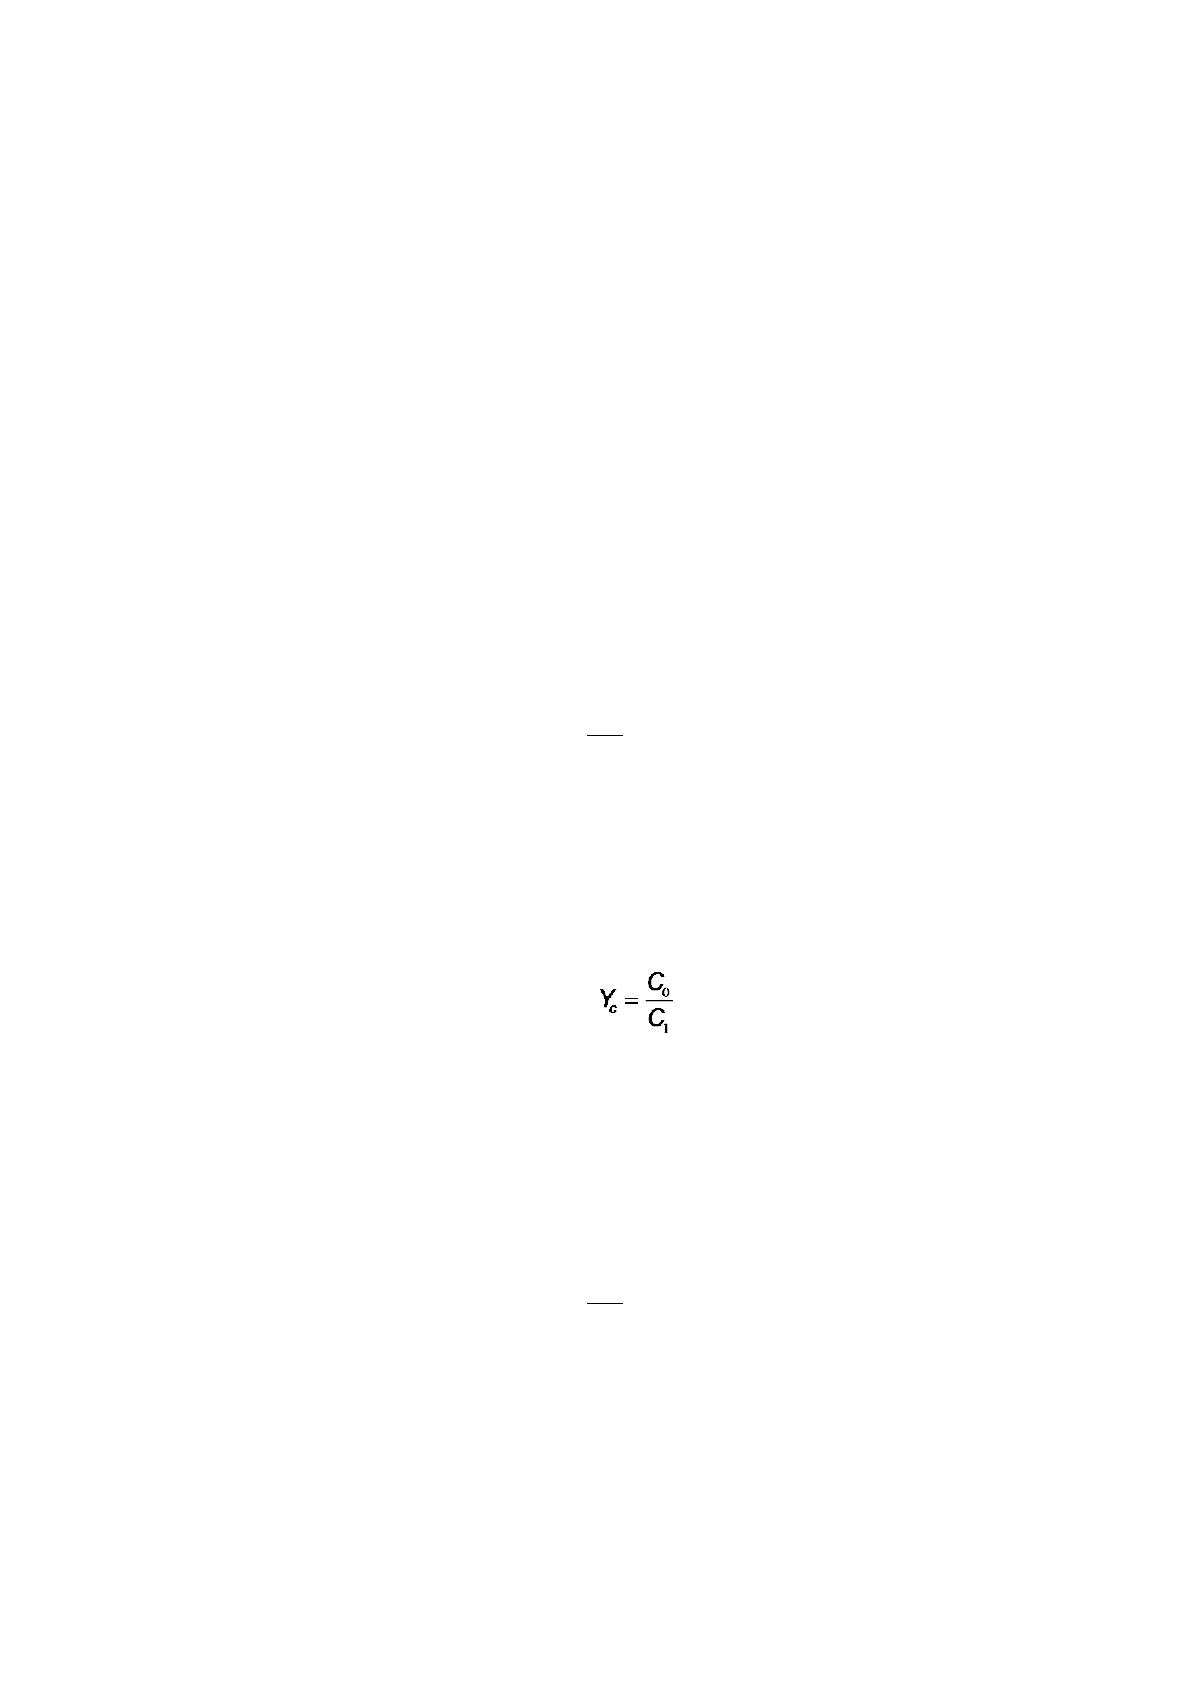
– индекс непосредственного снижения стоимостных затрат (повышение
общей производительности труда):
. (3.6)
Далее возможен расчет такого важного экономического показателя, как срок
непосредственной окупаемости затрат на непосредственное внедрение
предлагаемого проекта автоматизации оперативной информации:
C
K
T
ok
∆
=
, (3.7)
где T
ok
– затраты на непосредственное создание проекта автоматизации
задачи.
Базовый вариант автоматизации включает как машинную, так и ручную
обработку оперативной информации, поэтому общие трудовые и стоимостные
77
показатели базового варианта складываются из соответствующих показателей
ручной и машинной обработки оперативной информации.
Трудовые и стоимостные показатели при выполнении ручной обработки
могут быть рассчитаны следующим образом. Сначала необходимо определить
трудоемкость обработки каждого отдельного документа:
3600
8.105.471.3125.145.0
0
iiiii
i
qlqdquqsqz
T
⋅+⋅+⋅+⋅+⋅
=
, (3.8)
где qz
i
– объем символов записи,
qs
i
– объем операций сложения,
qu
i
– объем операций умножения,
qd
i
– объем операций деления,
ql
i
– объем операций логических преобразований в обрабатываемом i-м
оперативном документе.
При помощи полученных результатов можно рассчитать трудовые и
стоимостные затраты при ручной обработке оперативной информации
сотрудниками компании:
∑
=
⋅=
1
00
i
iir
nTT
, (3.9)
)1(
00 dr
KTpC +⋅⋅=
, (3.10)
где n
i
– количество оперативных документов, которые обрабатываются вручную на
протяжении года,
p – часовая тарифная ставка сотрудника организации,
K
d
– коэффициент, который учитывает дополнительную заработную плату,
отчисления на социальное страхование, косвенные и накладные расходы (имеет
значение в следующих пределах от 0.53 до 0.85).
При выполнении непосредственной обработки необходимо рассчитать
следующие показатели:
– трудоемкость операции:

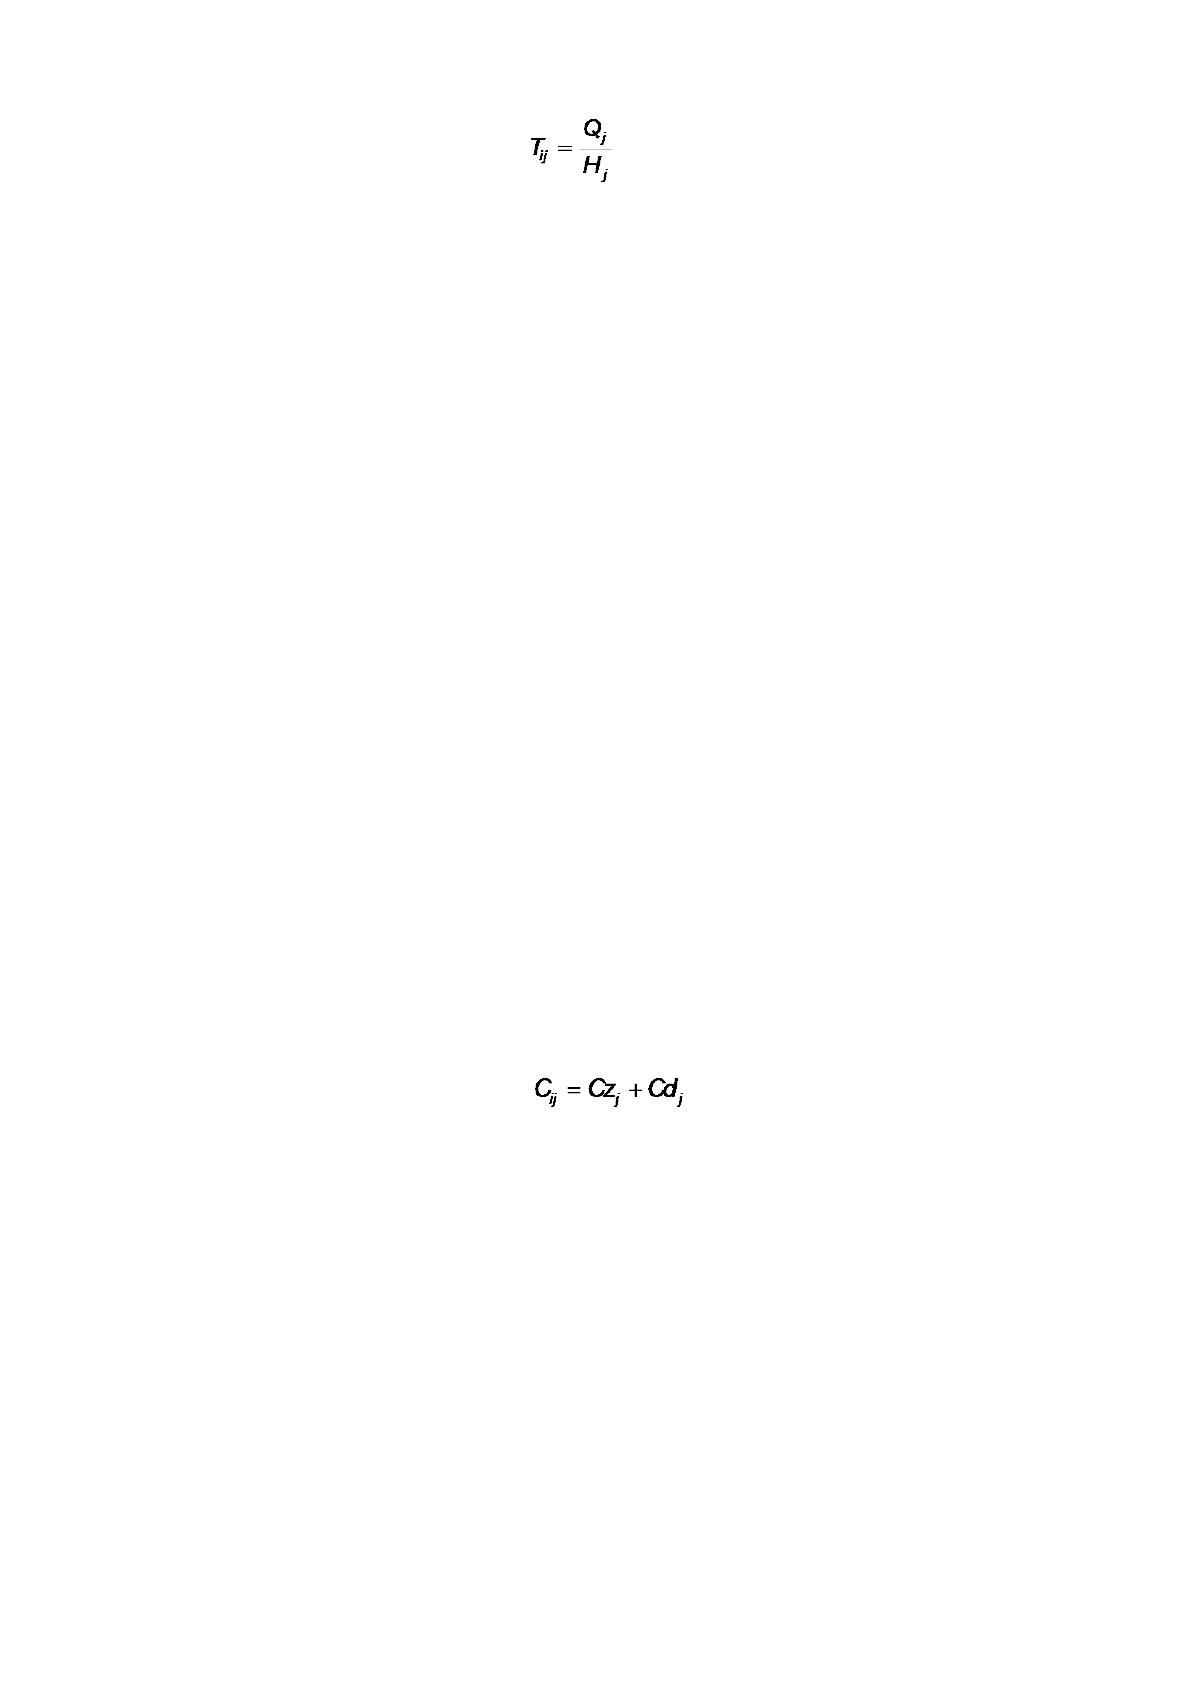
78
, (3.11)
T
iЭВМ
=t
мч
(для ЭВМ), (3.12)
где Т
ij
, T
iЭВМ
– трудоемкость j-й операции и автоматизированной обработки
информации,
Q
j
– объем выполненной работы на j-й операции,
H
j
– среднечасовая норма непосредственной выработки работником на j-й
операции,
t
мч
– затраченное машинное время решения задачи на ЭВМ;
– заработная плата операторов:
ijj
j
TP
Cz
⋅=
, (3.13)
где P
j
– часовая тарифная ставка на выполнении операции;
– прочие расходы:
jjj
KdCzCd ⋅=
; (3.14)
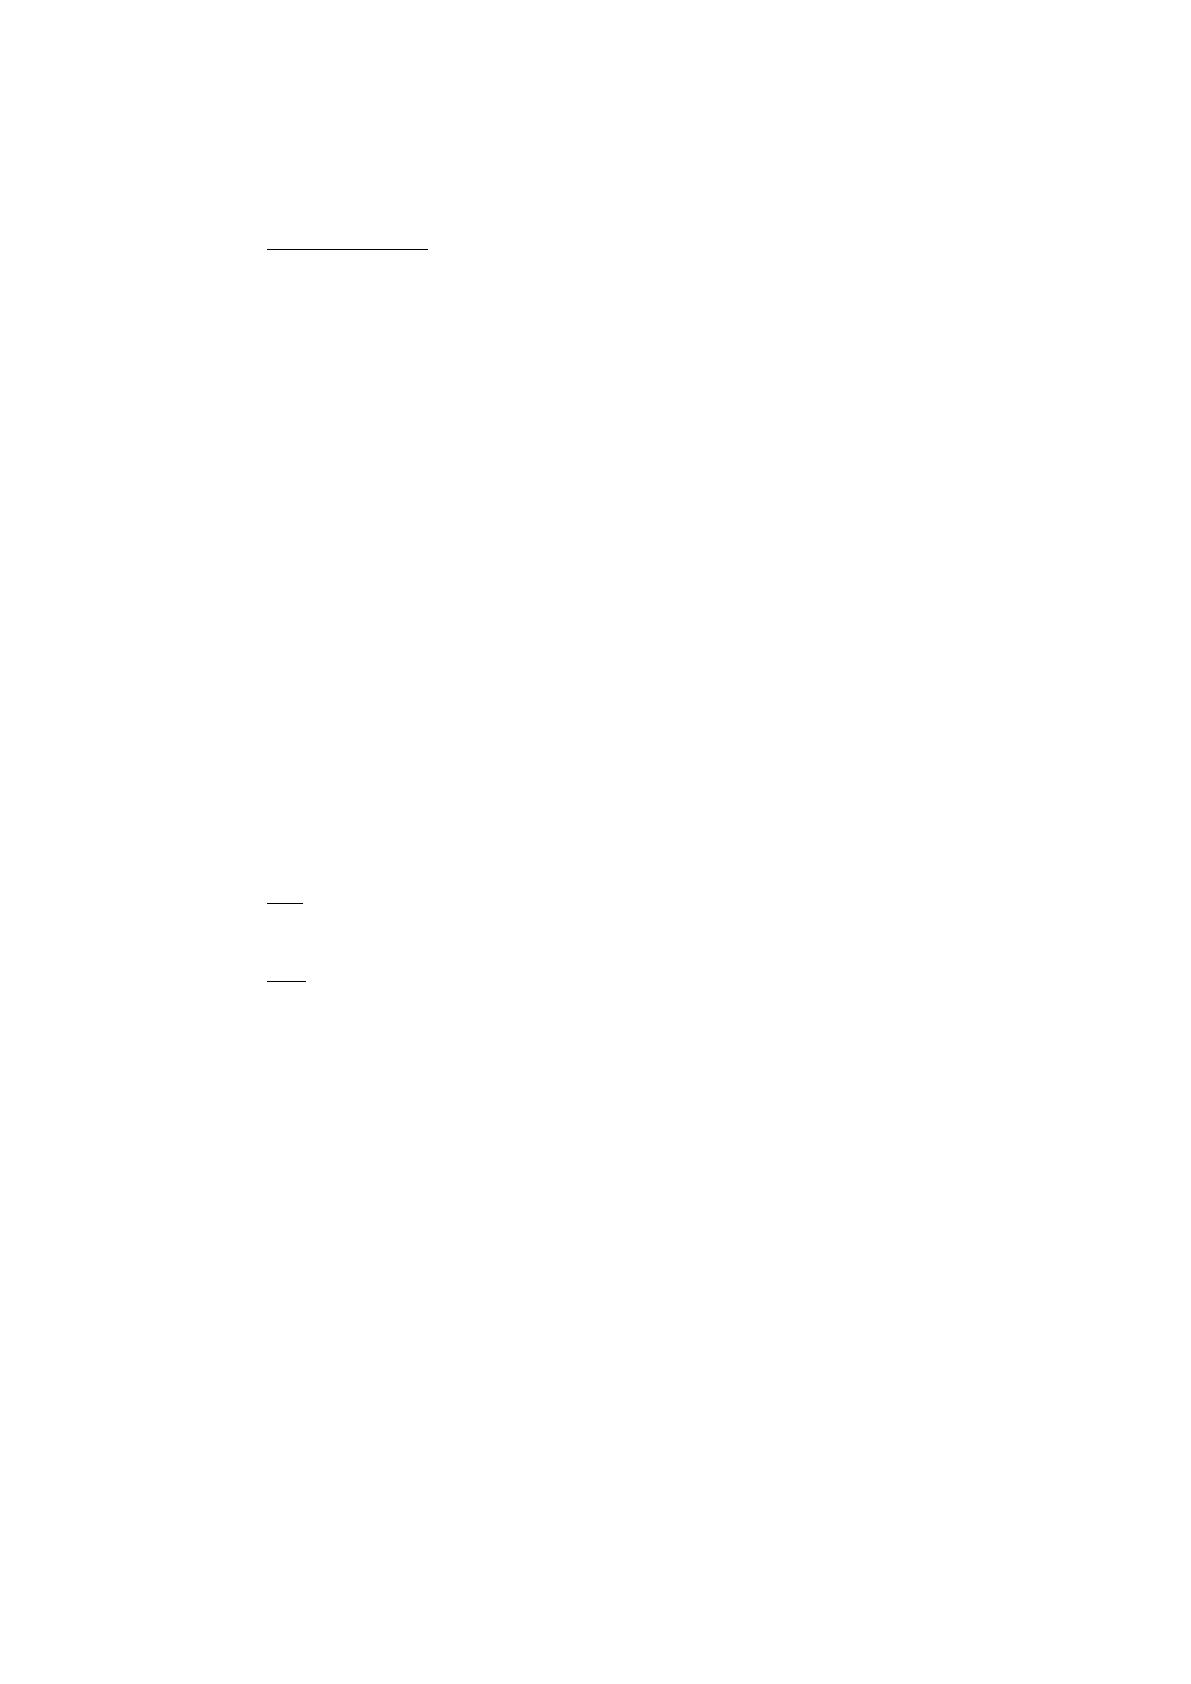
– операционные расходы:
, (3.15)
C
iЭВМ
=S
мч
t
мч
, (3.16)
где S
мч
– стоимость машинного часа работы;
– трудовые затраты:
∑
=
=
1j
ij
i
TT
; (3.17)
– стоимостные затраты:
79
∑
=
=
1j
iji
CC
. (3.18)
Описание методики расчета технико-экономических показателей
эффективности проекта автоматизации задачи и применения выбранной
технологии, методов и средств проектирования.
1. Годовой эффект от использования системы (Э
Г
): Э
Г
= Э
1
+ Э
2
, где
Э
1
– прямой эффект
Э
2
– косвенный эффект
2. Э
1
= S
1
- S
2
S1 – затраты базового периода
S2 – затраты предлагаемого варианта
Э
1
= ( С
1
+ E
H
* K
1
) - ( C
2
+ E
H
* K
2
)
3. Э
1
=
∑
=
∆
n
i
i
C
1
+ E
H
*
∆
K
i
C∆
– экономическое изменение текущих затрат по i-ой статье
себестоимости
∆
K – дополнительные капитальные вложения
E
H
– нормативный коэффициент эффективности
4. K
2
= K
2
осв
+ K
2
разр
+ K
2
загр вед
+ K
2
приобр
K
2
осв
– капитальные затраты на освоение программных средств
K
2
разр
– капитальные затраты на разработку проекта
K
2
загр вед
– капитальные затраты на загрузку и ведение информационной базы
K
2
приобр
– капитальные затраты на приобретение
5. K
2
осв
= T
2
осв
* Ц
мч
* К
мульт
+ З
мес
' * r
0
' * t
2
осв
T
2
осв
– время освоения на машине
Ц
мч
– стоимость машинного часа
К
мульт
– коэффициент мультипрограммирования
З
мес
' – зарплата месячная
r
0
' – число людей, осваивающих пакет
t
2
осв
– полное время освоения
6. K
2
разр
= T
2
разр
* Ц
мч
* К
мульт
+ З
мес
2
* r
0
2
* t
2
разр
* (1 + K
нр
)
T
2
разр
– время разработки на машине
80
Ц
мч
– стоимость машинного часа
К
мульт
– коэффициент мультипрограммирования
З
мес
2
– зарплата месячная
r
0
2
– число людей, разрабатывающих пакет
t
2
разр
– полное время разработки
(1 + K
нр
) – накладные расходы
7. K
2
загр вед
= T
2
загр вед
* Ц
мч
* К
мульт
+ З
мес
3
* r
0
3
* t
2
загр вед
* (1 + K
нр
)
T
2
загр вед
– время загрузки и ведения информационной базы на персональном
компьютере
Ц
мч
– стоимость машинного часа
К
мульт
– коэффициент мультипрограммирования
З
мес
3
– зарплата месячная
r
0
3
– число людей, загружающих и ведущих пакет
t
2
загр вед
– полное время загрузки и ведения
(1 + K
нр
) - накладные расходы
8.
i
C∆
=
∆
С
1
+
∆
С
2
+
∆
С
3
∆
С
1
– сокращение текущих годовых затрат на подготовку оперативной
информации, введение и последующее хранение ее
∆
С
2
– сокращение текущих годовых затрат на непосредственную разработку
новых задач на базе имеющейся баз данных
∆
С
3
– сокращение текущих годовых затрат на непосредственную обработку
оперативных данных на базе имеющейся системы
9.
∆
С
1
= С
пвх
(
∆
Q + Q
а
)
Q
а
– объем актуализации
С
пвх
– стоимость
∆
Q – снижение объема хранимой информации (за счет интегрированного
хранения оперативных данных)
10.
∆
Q = Q
1
- Q
2
Q
1
– число символов, которое было в информационной базе до внедрения
системы
Q
2
– число символов, которое стало в информационной базе после внедрения
системы
81
11. Q
2
= Q
1
* (1 - К
и
)
К
и
– коэффициент избыточности
12. К
и
=
F
FF
ij
jij
∑∑
∑−∑∑
F
ij
∑∑
– сумма длин всех полей по всем файлам
F
j
∑
– сумма всех полей, необходимых после непосредственного
внедрения информационной системы
13. Q
а
=
∆
Q * K
а
K
а
– процент памяти, актуализирующейся в год
14.
∆
С
2
= [З
мес
пр
* К
чел
* (t
1
пр
- t
2
пр
) * (1 + K
нр
) + (T
1
пр
- T
2
пр
)* Ц
мч
* К
мульт
] А
2
2
А
2
2
– число разработанных алгоритмов, которые разрабатываются в среднем
за год
З
мес
пр
– зарплата программиста
15.
∆
С
3
= (T
1
об
- T
2
об
)* Ц
мч
* А
2
1
* r * К
мульт
r – частота решения задачи в год
А
2
1
– число задач, обрабатываемых в течение года
16. E
p
=
K
C
∆
∆
- расчетный коэффициент эффективности
17. T
p
=
E
p
1
– время окупаемости
18. Э
2
=
∆
С
м
+
∆
С
бр
+
∆
С
нр
+
∆
С
рез
+ …
∆
С
м
– сокращение материалов
∆
С
бр
–
сокращение возможных потерь
∆
С
нр
– сокращение накладных расходов
∆
С
рез
– прибыль от работы с результатами анализа
3.2. Расчёт показателей экономической эффективности проекта
1. Капитальные затраты до непосредственного внедрения проекта автоматизации
задачи
К
1
=(Т
р
*Ц
рв
+Т
р
(1+К
нр
))*Д*Р
п
, где

82
Т
р
– необходимое время на ручную обработку договора;
Ц
рв
– цена затраченного рабочего времени по тарифной сетке;
Д – рабочих дней в месяце;
Р
п
– расчетный период проекта автоматизации;
К
1
=(8*170+8*(1+0,5))*17*17 = 396 508,00 руб.
2. Капитальные вложения предлагаемого проекта автоматизации задачи получается
путем сложения следующих величин:
K
2
= K
2
осв
+ K
2
разр
+ K
2
поддер
, где
K
2
осв
– затраты на непосредственное освоение разработанной
информационной системы;
K
2
разр
– затраты на непосредственную разработку информационной системы;
K
2
поддер
– затраты на непосредственное поддержание информационной
системы компании в процессе ее практической эксплуатации;
K
2
=10 000 + 39 000 + 65 000 = 116 000 руб.
3. Вложения на последующее поддержание информационной системы
K
2
поддер
= 9 500 + 9 000 = 18 500 руб. (зарплата программиста)
4. Дополнительные, капитальные вложения на разработку информационной
системы
K
2
нач
= 40 000 руб.
5. Затраты на непосредственное освоение разработанной информационной системы
83
K
2
осв
=(Т
р
осв
*Ц
мв
+ Т
р
осв
*К
ч*
Ц
рв
)*К
р
, где
Т
р
осв
– время, которое необходимо на непосредственное освоение
информационной системы;
Ц
мв
– цена используемого машинного времени;
К
ч
– количество человек, которые осваивают информационную систему
компании;
Ц
рв
– цена необходимого рабочего времени по тарифной сетке на обработку
данных;
К
р
– количество необходимых семинаров по обучению персонала работе с
информационной системой
K
2
осв
=(8 * 3 + 10 * 10 * 200) * 10 = 200 240 руб.
6. Капитальные затраты, необходимые на непосредственную разработку
информационной системы
K
2
разр
=(Т
раз
* Ц
мв+
Т
раз*
Ц
рв
*К
ч+
Т
раз
*(1+К
нр
)), где
Т
р
осв
– время непосредственной разработки информационной системы
обработки оперативной информации;
Ц
мв
– цена затраченного машинного времени;
Ц
рв
– цена затраченного рабочего времени по тарифной сетке на обработку
документа;
К
нр
– коэффициент накладных расходов;
К
ч
– количество человек, которые разрабатывают информационную систему
компании;
K
2
разр
=(18 000 * 3 + 18 000 * 1,3 + 18 000 * 1 * (1 + 0,5) = 104 400 руб.
7. Капитальные затраты на амортизацию используемых технических средств
84
К
2
амор
=К
2
нач
/Т
амор
К
2
амор=
40 000/12 = 3 333, 4 руб.
8. Сокращение затрат на непосредственную оплату труда (С
зп
)
С
зп
=Т
р
*Ц
рв
*Д*Р
п
, где
Т
р
– время на непосредственную обработку заявки;
Ц
рв
– цена необходимого рабочего времени по тарифной сетке;
Д – рабочих дней в месяце;
Р
п
– расчетный период автоматизации задачи;
∆
С
зп
=(8 * 10 * 17 * 17) - (4,2 * 10 * 17 * 17) = 23 120 – 12 138 = 10 982 руб.
9. Сокращение накладных расходов на обработку оперативной информации (С
нр
)
С
нр
= Т
р
*(1+К
нр
)*Д*Р
п
, где
Т
р
– время на непосредственную обработку заказа;
Д – рабочих дней в расчетном месяце;
Р
п
– расчетный период;
К
нр
– коэффициент необходимых накладных расходов
∆
С
нр
=((8 * 10 + 8 * (1 + 0,5)) * 17 * 17) - ((4,2 * 10 + 4,2 * (1 + 0,4)) * 17 * 17)=
26 588 – 13 837,32 = 12 750, 68 руб.
10. Косвенный эффект достигается за счет высвобождения рабочего времени у
менеджеров по страхованию и оценивается как возможность обслуживания новых
клиентов.
Э
2
=К
кл
*Profit*Р
п
, где
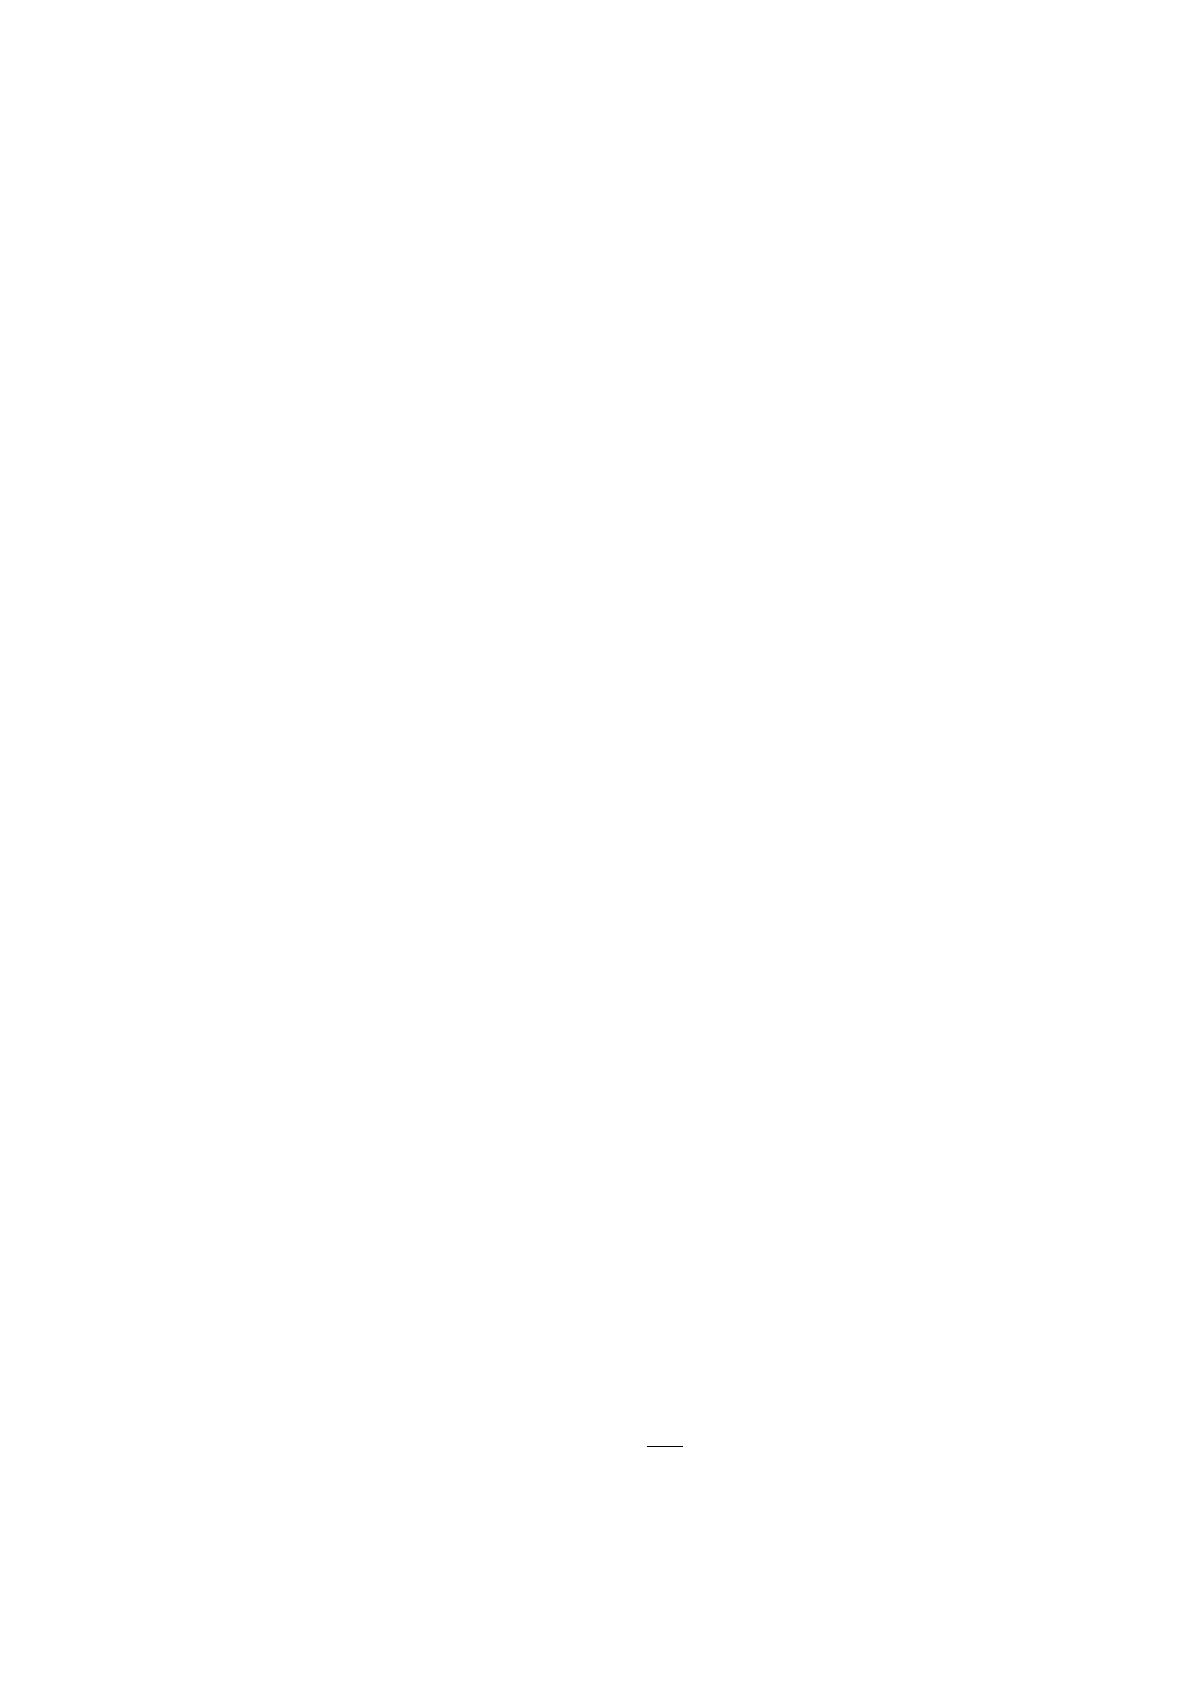
85
К
кл
– количество клиентов;
Profit – доход с одного клиента;
Р
п
– расчетный период;
Э
2
=(210 * 310 * 17 - 160 * 310 * 17) = 227 800 руб.
11. Изменение капитальных и текущих затрат
∆
К=104 400 руб.
∆
С=200 240 руб.
12. Прямой экономический эффект
E
H
= 0,15
Э
1
=
∑
=
∆
n
i
i
C
1
+ E
H
*
∆
K
Э
1
=
200 240
+ 0,15 *
104 400
= 215 900 руб.
13. Годовой экономический эффект от практического использования
информационной системы
Э
Г
= Э
1
+ Э
2
Э
г
=215 900 + 227 800 = 443 700 руб.
14. Расчетный коэффициент эффективности проекта
E
p
=
K
C
∆
∆
E
p
=
200 240
/
104 400
=1,9