62
Рисунок 25 – Справочник Модели автомобилей
Класс «ResourceForm» (рисунок 26)
Класс формы приложения, который реализует возможность
редактирования справочника «Ресурсы».
Рисунок 26 – Справочник Ресурсы
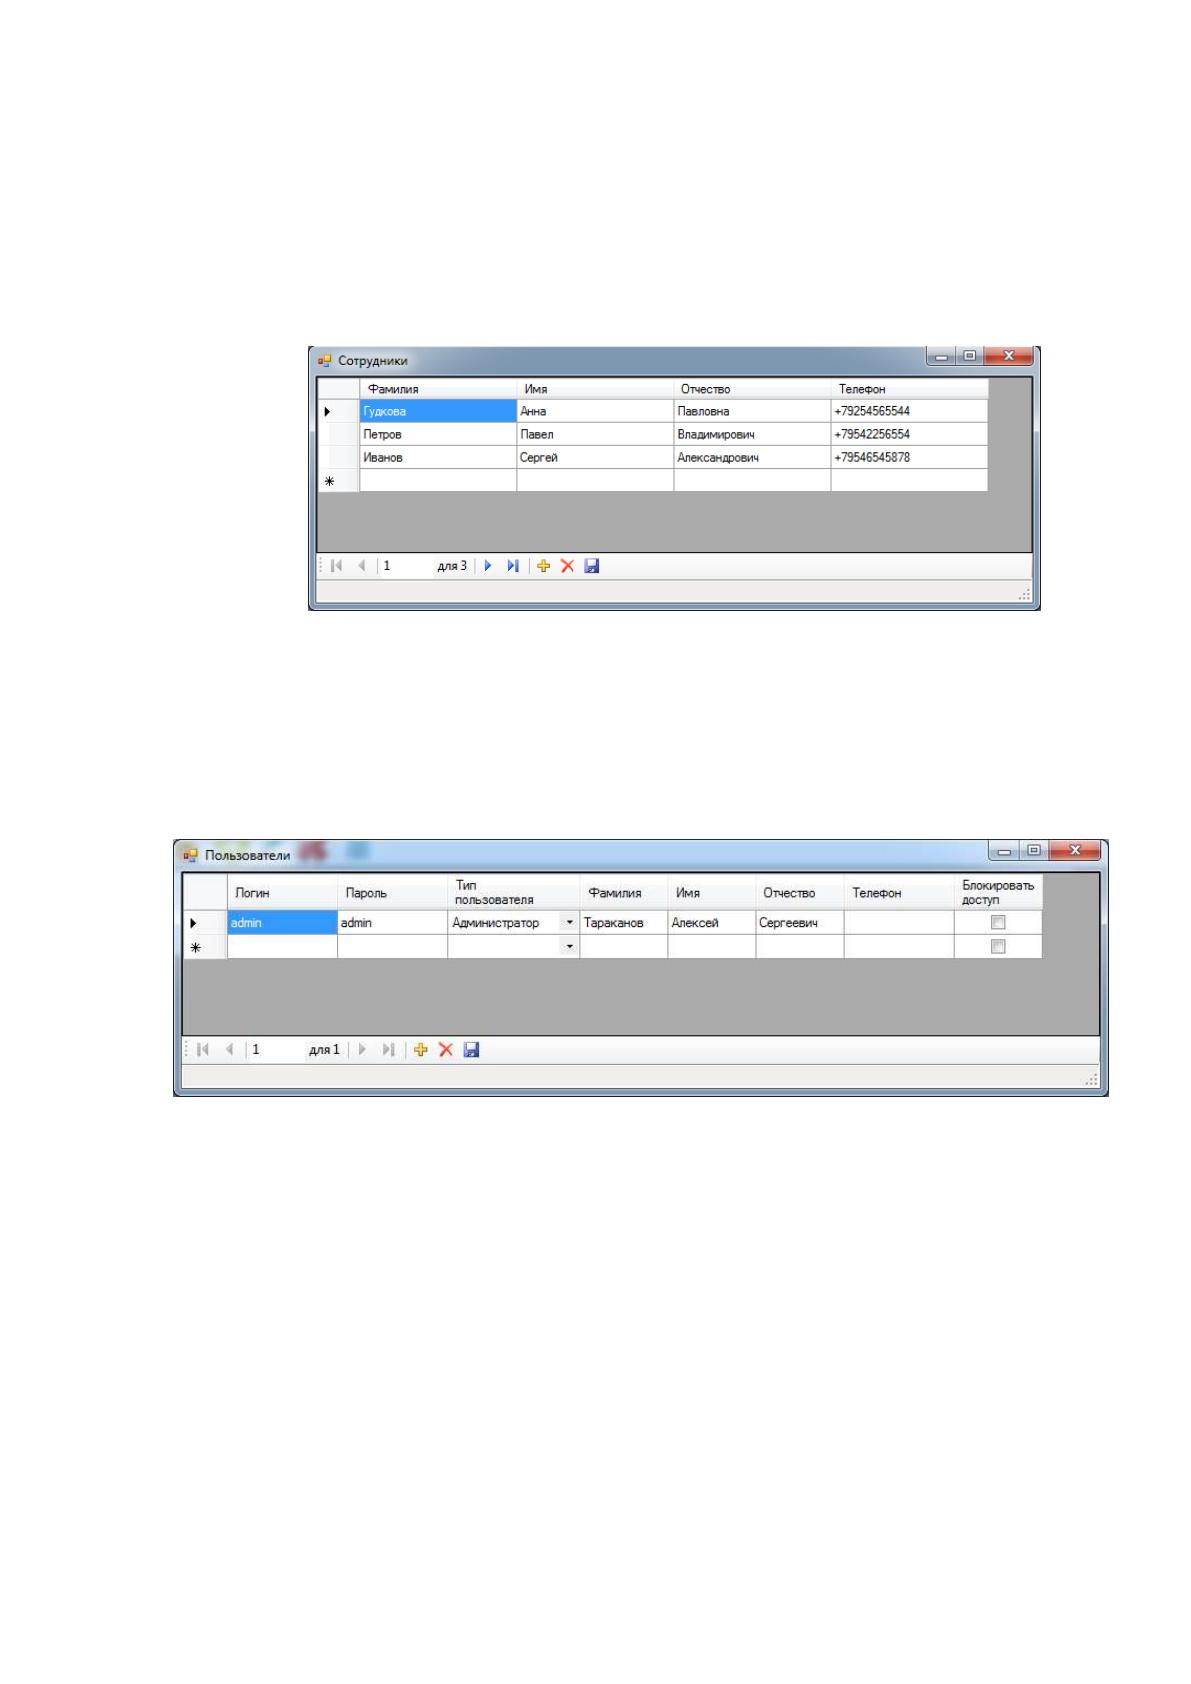
Класс «DiscountForm» (рисунок 27)
Класс формы приложения, который реализует возможность
редактирования справочника «Скидки».
63
Рисунок 27 – Справочник Скидки
Класс «WorkerForm» (рисунок 28)
Класс формы приложения, который реализует возможность
редактирования справочника «Сотрудники».
Рисунок 28 – Справочник Сотрудники
Класс «UserForm» (рисунок 29)
Класс формы приложения, который реализует возможность
редактирования справочника «Пользователи».
Рисунок 29 – Пользователи
Класс «ClientForm» (рисунок 30)
Класс формы приложения, который реализует возможность
редактирования справочника «Клиенты».

64
Рисунок 30 – Клиенты
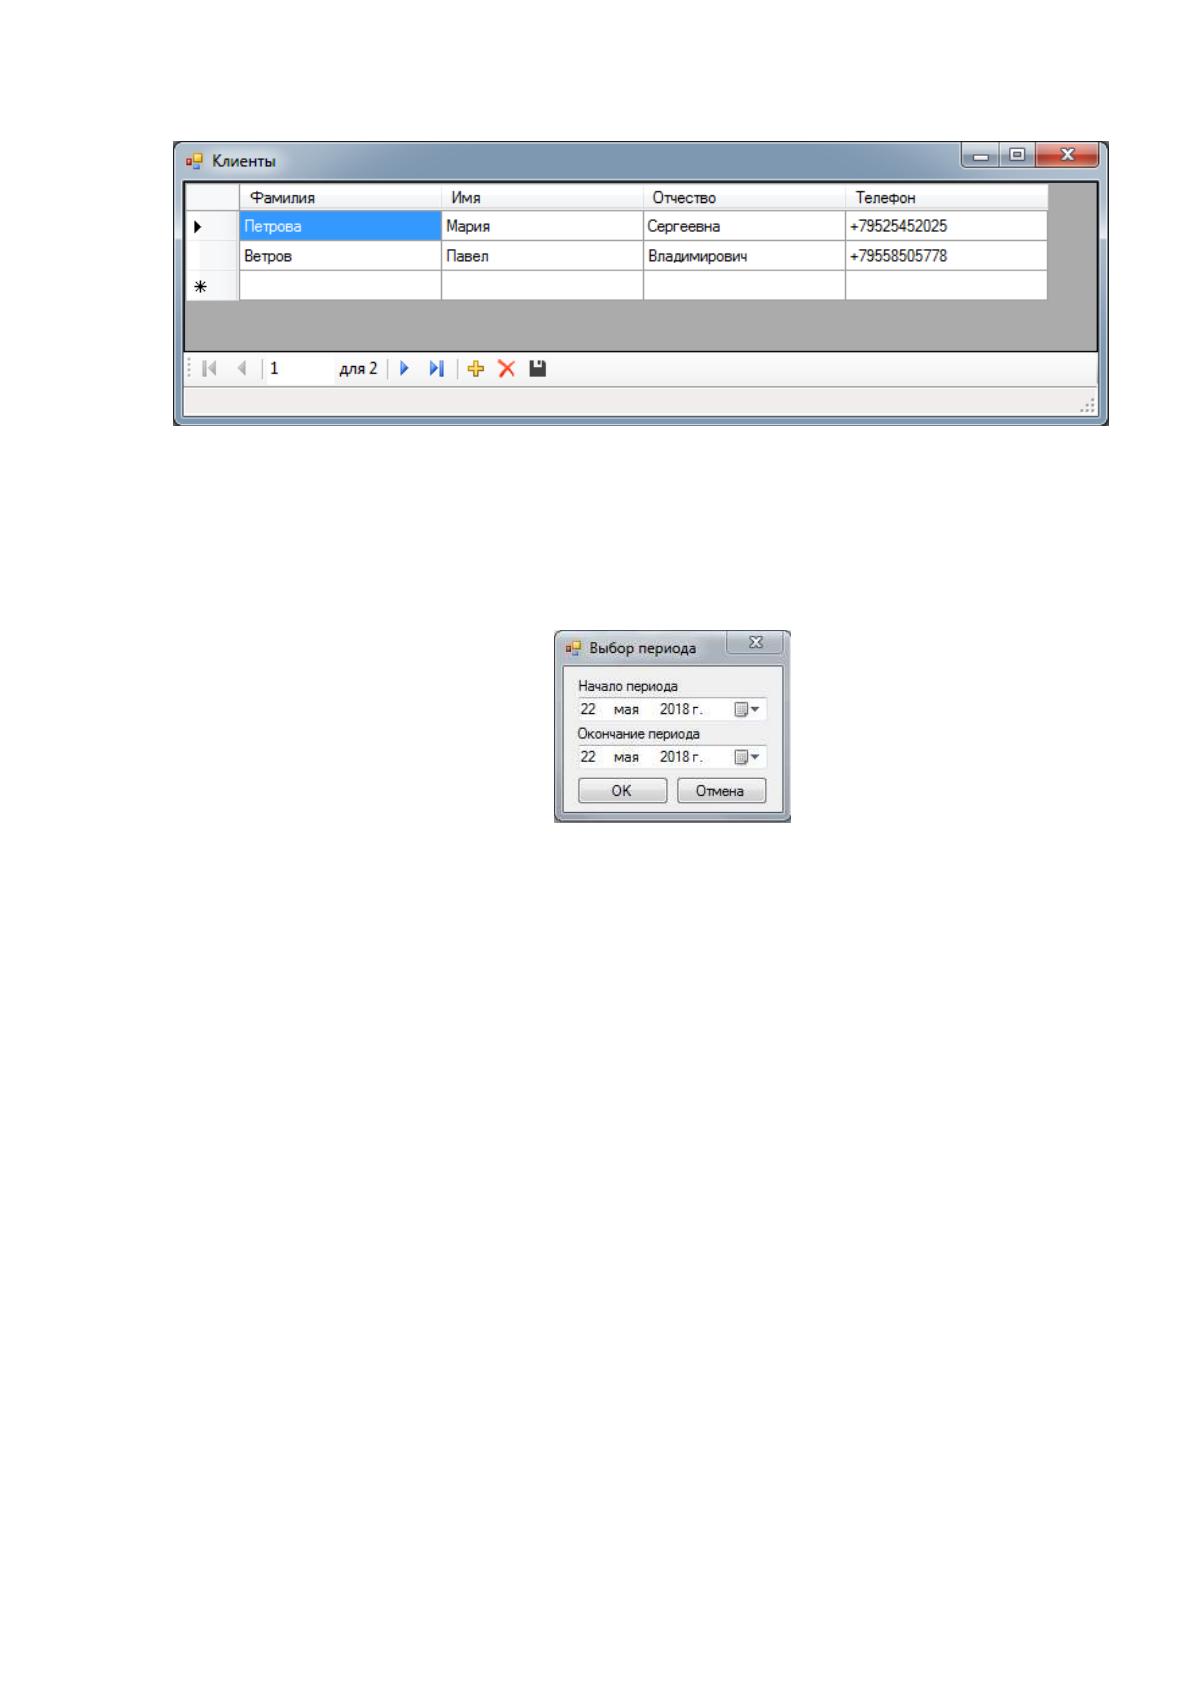
Класс «RangeSelectorForm» (рисунок 31)
Класс формы приложения, который реализует возможность ввода
диапазона дат для формирования отчетов.
Рисунок 31 – Форма выбора периода
Класс «Report»
Ядро генератора отчетов «FastReports». Реализует механизм
формирования отчетов.
Класс «BaseDataSet»
Объединяет в себе наборы данных. Для каждой интересующей нас
таблицы базы данных в этом классе создается компонент «DataTable».
Компонент «DataTable» определяет структуру набора данных.
Класс «TableAdapterManager»
Объединяет в себе компоненты-адаптеры, созданные разработчиком
внутри модуля данных.
Объект испытаний – информационная система мини-автоцентра,
предназначена для автоматизации взаимодействия с клиентами небольшого
65
автоцентра, реализует формирование заказов клиента на основании
подаваемых заявок клиентов.
Цель испытаний – проверка информационной системы на соответствие
функциональным и нефункциональным требованиям.
Требования к программе:
автоматизация приема заявок от клиентов и формирование на их
основе заказов приемщиками автосервиса;
возможность для приемщиков с помощью разработанных отчетов
видеть свободных мастеров, чтобы своевременно и эффективно распределять
заказы между мастерами;
возможность формирования различных аналитических и
статистических отчетов по количеству и качеству работы с клиентами с целью
владения информации о динамике развития компании;
полная информация о работе мастеров с фиксацией нареканий от
клиентов, количества выполненных заказов, невыполненных заказов (с
указанием причины);
консолидированная отчетность для генерального директора,
которая даст возможность видеть ему общую картину на данном участке
работы.
Средства и порядок испытаний.
В качестве средств испытания используется реализация приложения
(клиентская часть) и серверная часть, на которой расположена база данных.
На первом этапе производится тестирование разделения прав
пользователей: проверка данных пользователя при входе в систему, запрет на
вход в систему для незарегистрированных пользователей, проверка запретов
на редактирование справочников для пользователей, не являющихся
администраторами.
66
На втором этапе фиксируется соответствие всех возможностей по
редактированию справочников: добавление записи, удаление записи,
редактирование записи с учетом построенных в системе связей, на основе
условия сохранения целостности в базе данных.
На третьем этапе фиксируется корректность отображения отчетов при
использования различных возможных входящих данных.
Окончательно, проверяется возможность поддержки работы
приложения при осуществлении доступа к серверу максимального
предполагаемого числа пользователей системы одновременно.
3.2 Выбор и обоснование методики расчёта экономической
эффективности
Под оценкой эффективности ИС понимают процесс, состоящий из
доказательства, описания, выражения того, насколько эффективным в
экономическом плане стало внедрение ИС для фирмы. А полезность
описывается в виде классического денежного эквивалента той разницы
прибыли/убытков компании по итогу инвестиций в новую ИС.
Методом расчет уровня эффективности ИС становится способ или
средство реализации совокупной оценки ИС. Подобные способы включают
формальные и неформальные процедуры, причем неформальные
производятся на основании цифровых данных, субъективных и быстрых
процедур оценки. Но более объективные, рациональные, основанные на
простых данных принципы оценки.
Сейчас установка современной ИС – дело дорогое. Присутствие
компаний в рыночном секторе зачастую требует исследования доступных
экономических последствий, а лучше – полноценной оценки качества каждого
шага в рамках перевода системы управления фирмой.
67
Оценить эффективность ИС – это сложное и трудоемкое дело, которое
требует много технических и экономических навыков. И лишь взаимодействие
этих двух составляющих помогает привести к точному и правдивому
результату анализа.
Продавать на рынке ИС в рамках повышенной конкуренции нет смысла
без оценки ожидаемой экономической эффективности. Также статистическая
оценка рентабельности и качества внедрения в 40-70% случаев определена
неудачным внедрением.
Специалисты по созданию, продвижению и поддержке ИС обязаны
провести предварительную экспертизу нового проекта. Также они должно
постоянно отслеживать систему на предмет совпадения внедряемых
технологий и путей развития фирмы. И процесс оценки затрат и желаемого
эффекта должен быть некой процедурой, проводимой в рамках всего этапа
создания и установки системы, чтобы затем реально иметь некий смысл и
влиять на эффективность.
Обычно есть несколько этапов оценки эффективности ИС:
• Стандартная оценка эффективности в рамках расходов и итогов;
• Подсчет уровня стоимости владения такой системой;
• Оценка ИС в качестве проекта для инвестиций;
• Установка системы текущих показателей для описания
экономического роста.
Оценку рассматривают для всех единых принципов (технологического,
технического, отраслевого, регионального и финансового). Также сюда
относят:
• Обзор проекта в рамках всего ЖЦ;
• Построение подели финансовых потоков;
• Нахождение условий сравнения пары проектов;
• Положительность и эффективность;

68
• Учет затрат времени;
• Учет возможных затрат и поступлений от проекта;
• Исследование ситуации без участия проекта и вместе с ним;
• Учет возможных последствий;
• Анализ разных составляющих проекта;
• Построение многоэтапной оценки;
• Оказание влияния финансовых проектов;
• Рост инфляции;
• Форс-мажор.
Данные такой эффективности проекта отражают последствия
применения ИС. Но для учета рыночной эффективности проекта часто
применяют следующие показатели:
• Итоговая прибыль;
• Итоговый доход;
• Норма доходности;
• Показатели доходности финансовых вложений;
• Срок возврата денежных средств (окупаемость).
В результате из всего описанного выше можно сделать вывод, что
процедура подсчета эффективности сложна и не однозначна. Для конкретного
случая присутствует свой отдельный подход. Но нельзя исключать и
некоторых методик, которые минимизируют человеческий фактор и
уменьшают разницу отсутствия необходимых данных.
В нашем случае, поскольку система разрабатывается не для продажи, а
для внедрения в компании, нужно подсчитать экономическую эффективность
с учетом изменения затрат на производство. В процессе подсчета важно
сравнить итоги обработки данных, которые были получены при типовом
бизнес-процессе и после внедрения описанной системы. Прямая
результативность автоматизированной обработки отражена в параметре
69
минимизации экономических стоимостных затрат на корректировку данных.
В процессе оценивания прямой эффективности в ценовом диапазоне имеется
2 группы показателей – уменьшение трудозатрат и уменьшение стоимости.
К трудовым показателям относятся следующие:
абсолютное снижение трудовых затрат (T) (час), рассчитываемое
по формуле:
T = T
0
– T
1,
(1)
где T
0
- трудовые затраты на обработку информации по базовому
варианту (час),
T
1
– трудовые затраты на обработку информации по предлагаемому
варианту (час);
коэффициент относительного снижения трудовых затрат (К
т
) (%),
для расчета которого используется следующая формула:
К
T
= T / T
0
* 100%;
(2)
индекс снижения трудовых затрат или повышение
производительности труда (Y
T
), рассчитываемый следующим образом:
I
T
= T
0
/ T
1
.
(3)
К стоимостным показателям относятся следующие:
абсолютное снижение стоимостных затрат (С) (руб.),
рассчитываемое по формуле:
С = С
0
– С
1
,
(4)
где С
0
— стоимостные затраты (в рублях) на обработку информации по
базовому варианту,
С
1
— стоимостные затраты (в рублях) на обработку информации по
предлагаемому варианту;
коэффициент относительного снижения стоимостных затрат (К
С
)
(%), рассчитываемый по следующей формуле:
70
К
С
= С / С
0
* 100%;
(5)
индекс снижения стоимостных затрат или повышение
производительности труда (Y
С
), который рассчитывается по формуле:
I
С
= С
0
/ С
1
.
(6)
3.3 Расчет показателей экономической эффективности проекта
В соответствии с предполагаемой сложностью системы и выполняемых
ею функций разработка и внедрение программы для обработки заявок
осуществляются коллективом специалистов:
Руководитель — начальник отдела разработки информационных систем.
Программист — штатный сотрудник отдела разработки информационных
систем. Специалист — внештатный сотрудник отдела разработки
информационных систем, дипломник.
При определении календарного плана выполнения работ по разработке
и внедрению ИС, прежде всего, составляется перечень всех основных этапов
и видов работ, которые должны быть выполнены, а также определяется
продолжительность каждого из этапов. Соответствующие данные приведены
в Таблице 19.
Таблица 19 - Этапы разработки программы
№ этапа
Наименование
Обозначение
Рабочих дней
(по 8 часов)
1
Анализ предметной области
Тпо
3
2
Постановка задачи на разработку ИС
Тпз
2
3
Составление технического задания
Ттз
5
4
Формализация бизнес-модели
Тбм
8
5
Проектирование базы данных
Тбд
10
6
Разработка клиентской части
Ткч
15
7
Тестирование и отладка ИС
Тто
6
8
Составление комплекта документации
Ткд
4
9
Внедрение ИС
Твн
7
71
Итого:
60
К процессу разработки информационной системы привлечено 3
специалиста, выполняющих отдельные этапы работы и имеющих
регламентированный круг задач[20]. В Таблице 20 представлено участие
специалистов в разработке и внедрении ИС.
Таблица 20 - Распределение специалистов по этапам разработки ИС
№
этап
а
Обозначени
е
Продолжительнос
ть
Задействованный персонал
Руководител
ь
Программис
т
Специалис
т
1
Тпо
3
2
3
2
Тпз
2
2
2
3
Ттз
5
2
2
2
4
Тбм
8
3
4
3
5
Тбд
10
1
3
2
6
Ткч
15
2
10
3
7
Тто
6
2
3
3
8
Ткд
4
1
2
2
9
Твн
7
3
2
2
Итого:
60
18
26
22
Определение затрат на разработку ИС производится путем составления
соответствующей сметы, которая включает следующие статьи:
Заработная плата разработчиков.
Отчисления с заработной платы.
Эксплуатационные расходы.
Затраты на расходные материалы.
Расходы на приобретение средств ЭВМ.
Амортизационные отчисления.
Накладные расходы.
В компании используется повременная форма расчета заработной платы
сотрудников, которая определяется в соответствии с их квалификацией и
количеством отработанного времени. В Таблице 21 отражены оклады