52
программных продуктов, специалистами рекламного агентства ООО ∇Группа
АДВ∈, получения от них коммерческих предложений.
Автором исследования спрогнозирована возможность роста дохода от
основной деятельности – продажи спортивных товаров на уровне 1,5 – 2,0%
(исследован опыт субъектов экономики, внедривших аналогичные проектные
решения). Прогноз сформирован по имеющемуся опыту субъектов рынка, а
также по коммерческим предложениям от специалистов CRM и рекламного
агентства. Прогноз финансовых результатов ООО ∇Спортмастер∈ представлен
в табл. 3.2.
Таблица 3.2
Фактические и прогнозные значения финансовых результатов
ООО ∇Спортмастер∈, в млн. руб.
Показатель
2023 г. (факт)
2024 г.
(прогноз)
Изменения прогноз к
факту 2023 г.
абс., млн.
руб.
тпр, %
Выручка
160651
163061
2410
1,5
Себестоимость продаж
134440
136457
2017
1,5
Валовая прибыль
26211
26604
393
1,5
Коммерческие расходы
7458
7468
10
0,1
Управленческие расходы
4060
4060
0
0,0
Прибыль от продаж
14693
15076
383
2,6
Проценты к получению
1504
1504
0
0,0
Проценты к уплате
3671
3671
0
0,0
Прочие доходы
1998
1998
0
0,0
Прочие расходы
2331
2331
0
0,0
Прибыль до налогообложения
12193
12576
383
3,1
Налог на прибыль, в том числе
2521
2288
-233
-9,2
текущий налог на прибыль
2748
2515
-233
-8,5
отложенный налог на прибыль
227
227
0
0,0
Чистая прибыль
9635
10288
653
6,8
Возможность наращивания доходов определена систематизацией
имеющейся клиентской базы через автоматизацию всех процессов с помощью
продукта CRM, а также привлечением новых клиентов за счет рекламной
кампании.
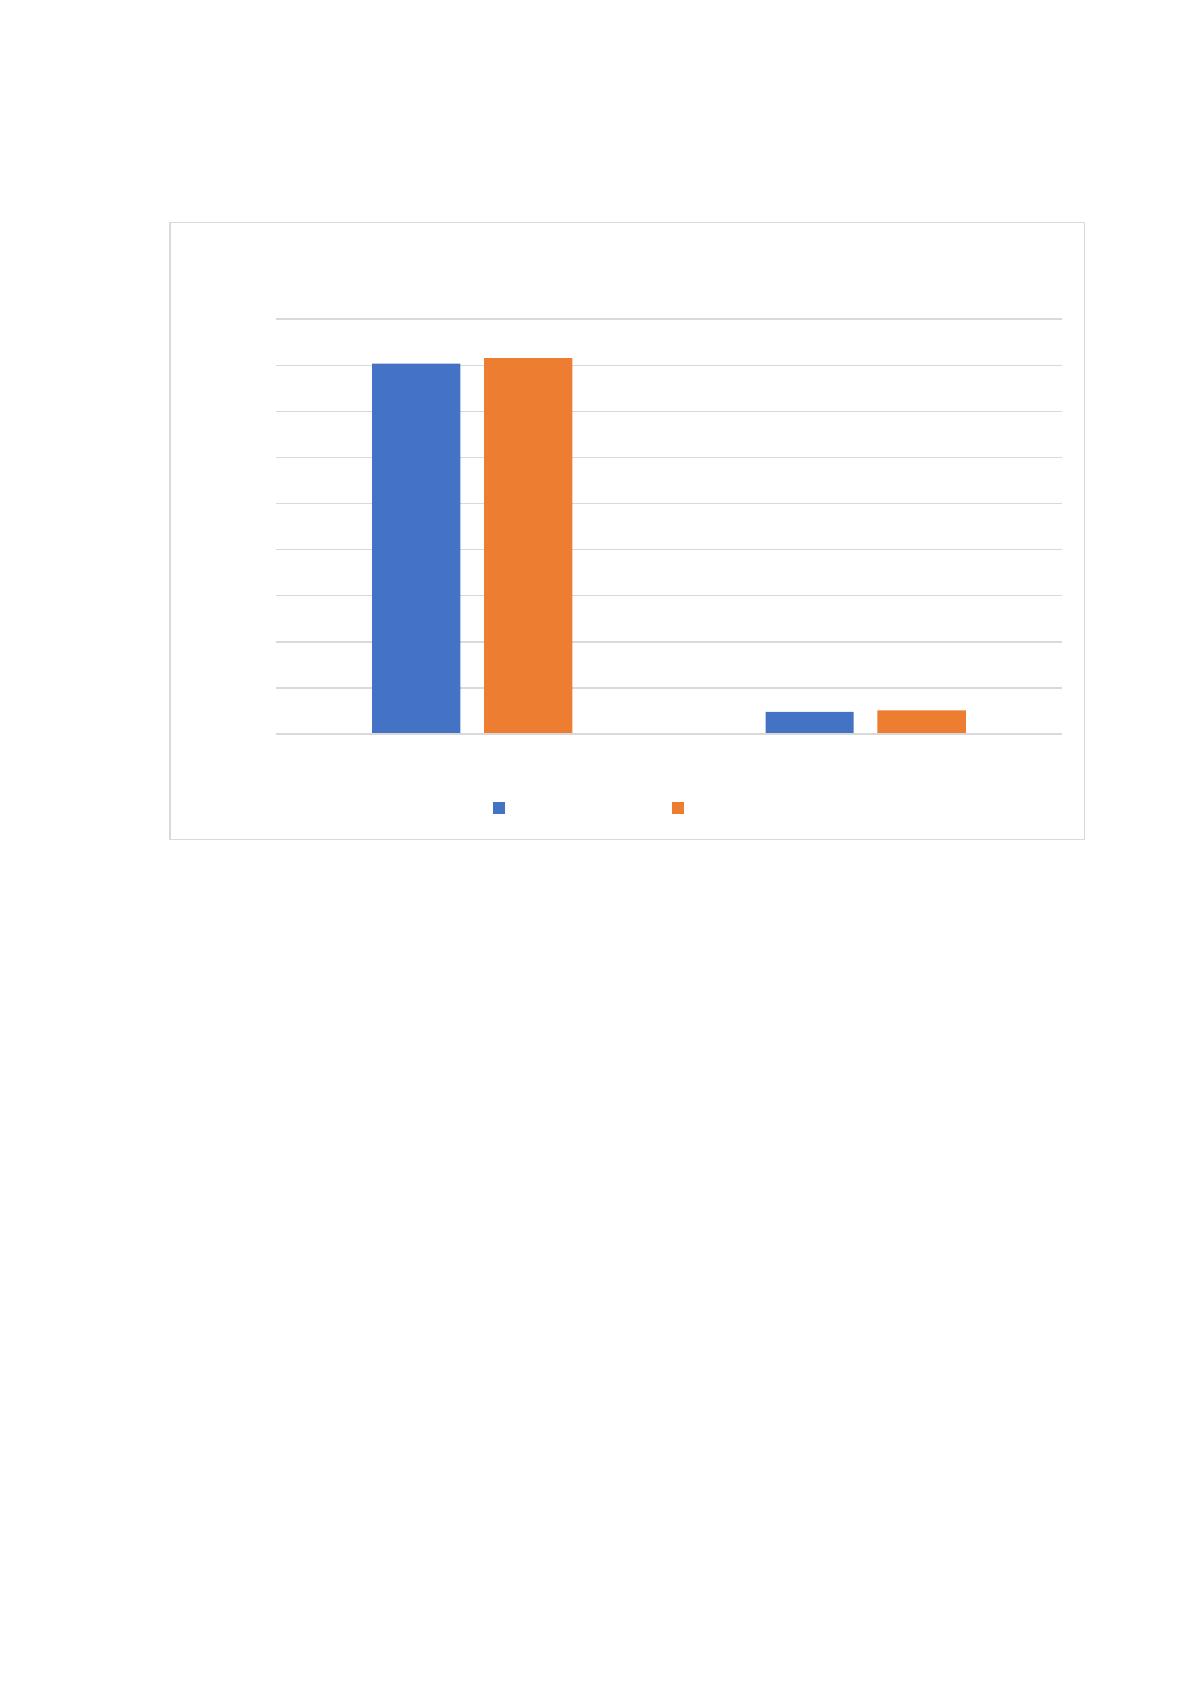
Графически фактические и прогнозные значения выручки и чистой
53
прибыли предприятия можно увидеть на рис. 3.8.
Рис. 3.8. Фактические за 2023 год и прогнозные значения выручки и чистой
прибыли ООО ∇Спортмастер∈, в млн. руб.
Конечный финансовый результат коммерческого предприятия удастся
нарастить на 653 млн. руб., что, несомненно, в дальнейшем окажет
положительный эффект на возможное развитие.
По предлагаемому в практику работы сотрудников планово-
экономического отдела методу экстраполирования прибыли ее значение
спрогнозировано на уровне 16850 млн. руб., по прогнозу в результате
реализации проектных предложений – 10288 млн. руб., то есть предлагаемые
рекомендации целесообразны к внедрению, однако в дальнейшем требуется
стимулирование ее роста.
Прогноз бухгалтерского баланса коммерческого предприятия
представлен в табл. 3.3.
160651
9635
163061
10288
0
20000
40000
60000
80000
100000
120000
140000
160000
180000
Выручка ООО ∇Спортмастер∈ Чистая прибыль ООО ∇Спортмастер∈
Фактические за 2022 год и прогнозные значения выручки и чистой
прибыли предприятия
2023 г. (факт) прогноз

54
Таблица 3.3
Фактические и прогнозные значения стоимости имущества предприятия и
источников ее формирования, в млн. руб.
Показатель
2023 г.
2024 г.
(прогноз
)
Изменения
прогноза к 2023
году
абс.
(+,-),
млн.
руб.
темп
прирос
та, %
Внеоборотные активы всего, в том числе
23373
23373
0
0,0
Нематериальные активы
6
6
0
0,0
Основные средства
13977
13977
0
0,0
Финансовые вложения
8374
8374
0
0,0
Отложенные налоговые активы
500
500
0
0,0
Прочие внеооротные активы
515
515
0
0,0
Оборотные активы всего, в том числе
40669
41322
653
1,6
Запасы
28304
28304
0
0,0
НДС по приобретенным ценностям
75
75
0
0,0
Дебиторская задолженность
3457
3457
0
0,0
Финансовые вложения
3819
3819
0
0,0
Денежные средства и денежные эквиваленты
3842
4495
653
17,0
Прочие оборотные активы
1171
1171
0
0,0
БАЛАНС
64042
64695
653
1,0
Капитал и резервы всего, в том числе
20061
20714
653
3,3
Уставный капитал
6607
6607
0
0,0
Переоценка внеоборотных активов
4070
4070
0
0,0
Резервный капитал
330
330
0
0,0
Нераспределенная прибыль (убыток)
9053
9706
653
7,2
Долгосрочные обязательства всего, в том
числе
7232
7232
0
0,0
Заемные средства
5248
5248
0
0,0
Отложенные налоговые обязательства
1347
1347
0
0,0
Прочие обязательства
638
638
0
0,0
Краткосрочные обязательства всего, в том
числе
36748
36748
0
0,0
Заемные средства
30447
30447
0
0,0
Кредиторская задолженность
5503
5503
0
0,0
Оценочные обязательства
456
456
0
0,0
Прочие обязательства
342
342
0
0,0
БАЛАНС
64042
64695
653
1,0
Фактические и прогнозные значения коэффициентов финансовой
устойчивости предприятия представлены в табл. 3.4.
По прогнозу значения коэффициентов финансовой устойчивости, как
55
видно по сведениям таблицы 3.4, удастся улучшить, что положительно
скажется на поддержании финансового состояния.
Таблица 3.4
Фактические и прогнозные значения коэффициентов финансовой
устойчивости предприятия, в ед.
Показатели
2023 г.
(факт)
2024 г.
(прогноз)
Изменения
прогноза к
2023 году
Коэффициент автономии
0,31
0,32
0,01
Коэффициент финансовой зависимости
0,69
0,68
-0,01
Коэффициент соотношения заемного и
собственного капитала
2,19
2,12
-0,07
Коэффициент самофинансирования
0,46
0,47
0,01
Коэффициент финансовой устойчивости
0,43
0,43
0,01
Коэффициент обеспеченности собственными
оборотными средствами
-0,08
-0,06
0,02
Коэффициент финансовой маневренности
-0,17
-0,13
0,04
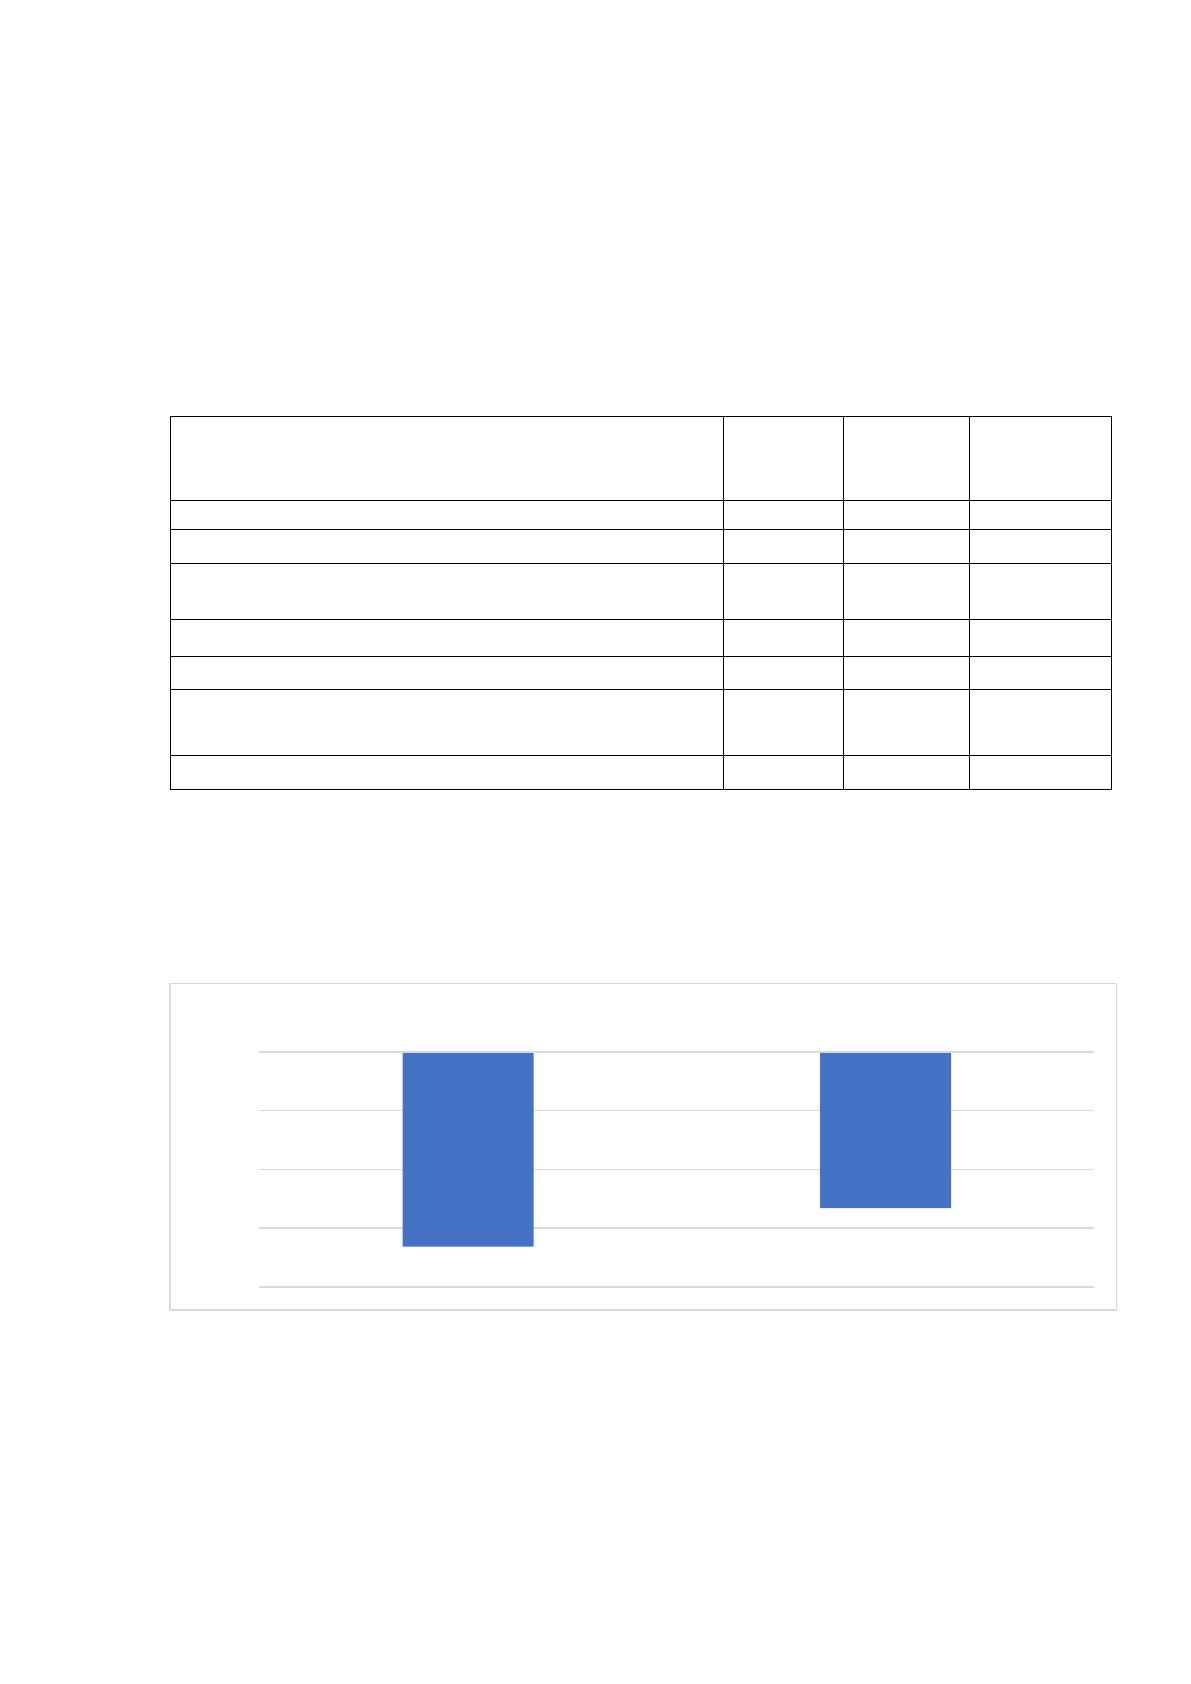
Прогноз СОС исследуемого коммерческого предприятия можно увидеть
на рис. 3.9.
Рис. 3.9. Фактические за 2023 год и прогнозные значения СОС предприятия
ООО ∇Спортмастер∈, в млн. руб.
Недостаток СОС предприятия ООО ∇Спортмастер∈ удастся сократить
на 653 млн. руб., что на укреплении финансовой устойчивости скажется
-3312
-2659
-4000
-3000
-2000
-1000
0
2023 г. (факт) прогноз
СОС предприятия
56
положительно.
Таким образом, внедрение в практику деятельности ООО
∇Спортмастер∈ предложенных рекомендаций позволит нарастить
собственный капитал за счет возможности роста доходов и прибыли.
В качестве обобщающего вывода необходимо систематизировать
предложенные мероприятия по улучшению финансового состояния и
повышению финансовых результатов предприятия:
для роста доходности и прибыльности, укрепления финансового
состояния – внедрение в механизм управления потоками клиентов и систему
ценообразования продукта CRM INTRUM, проведение рекламной кампании;
внедрение в механизм управления финансовыми ресурсами ИТ-
технологий – а именно программного продукта ∇1С: Предприятие 8.2 + Oracle
Database∈, который позволит автоматизировать процессы финансового
прогнозирования;
внедрение в работу сотрудников планово-экономического отдела
практики планирования и прогнозирования прибыли с применением метода
экстраполяции, что на данный момент не используется;
усиление контроля за рисками ликвидности и финансовой
устойчивости коммерческого предприятия, применение механизма
управления финансовой устойчивостью и ликвидностью.
По прогнозу прирост дохода от внедрения в практику коммерческого
предприятия предложений составит 2410 млн. руб., а прирост чистой прибыли
– 653 млн. руб.
57
ЗАКЛЮЧЕНИЕ
В рамках систематизации теоретического базиса, а также применение
его на практике в отношении торгового предприятия ООО ∇Спортмастер∈
заявленная во введении цель была достигнута. В процессе подготовки
материала последовательно решены следующие задачи :
охарактеризованы понятия финансового состояния и финансовых
результатов организации;
представлены характеристики видов бухгалтерской финансовой
отчетности как источника информации об имущественном положении и
финансовых результатах деятельности организации;
выявлены методы оценки бухгалтерской финансовой отчетности для
определения имущественного положения и финансовых результатов
деятельности;
представлена организационно-экономическая характеристика
деятельности ООО ∇Спортмастер∈;
оценены элементы бухгалтерского баланса и отчета о финансовых
результатах организации ООО ∇Спортмастер∈;
проведен коэффициентный финансовый анализ организации ООО
∇Спортмастер∈;
разработаны направления улучшения финансового состояния и
финансовых результатов организации ООО ∇Спортмастер∈;
оценена эффективность предлагаемых рекомендаций для ООО
∇Спортмастер∈.
Результаты проведенных исследований позволяют сделать следующие
выводы.
В целях отслеживания рисков, а также возможностей для развития
необходим комплексный анализ финансово-хозяйственной деятельности
субъектов экономики. Для проведения финансового анализа, как было

58
выяснено, важное значение отведено информации, содержащейся в
бухгалтерской финансовой отчетности.
Собранный теоретический базис по теме настоящего исследования
применен в отношении предприятия ООО ∇Спортмастер∈ с использованием
аналитических сведений бухгалтерского баланса и отчета о финансовых
результатах.
Анализ элементов бухгалтерской отчетности предприятия позволил
отметить сдерживающую рост доходности тенденцию в 2023 году. Также
повышены риски по причине того, что по итогам 2022 года деятельность ООО
∇Спортмастер∈ не была прибыльной, предприятием получен чистый убыток в
сумме 4588 млн. руб.
Так, в организации финансово-хозяйственной деятельности
предприятия выявлены следующие проблемы:
проблема 1 – убыточность и нерентабельность деятельности в 2022
году;
проблема 2 – снижение доходности по итогам 2023 года;
проблема 3 – снижение наиболее ликвидных активов в составе
имущества предприятия в 2023 году;
проблема 4 – недостаточная ликвидность баланса предприятия за
период 2021 – 2023 гг.;
проблема 5 – низкое значение показателей ликвидности и финансовой
устойчивости за анализируемые три года;
проблема 6 – для предприятия характерен тип финансовой
устойчивости ∇неустойчивое состояние∈;
проблема 7 – прогнозы финансовой устойчивости не формируются;
проблема 8 – финансовое прогнозирование не автоматизировано.
ООО ∇Спортмастер∈ предложены рекомендации по улучшению
финансового состояния и повышению финансовых результатов предприятия:
для автоматизации всего механизма управления финансовыми
59
ресурсами от организации до планирования и прогнозирования – внедрить
программный продукт ∇1С: Предприятие 8.2 + Oracle Database∈;
использовать для нивелирования финансовых рисков регламент
управления ими (ориентиром выбраны риски потери ликвидности и
устойчивости);
закрепить локальными внутренними документами предприятия сроки
организации действий по прогнозу финансовой устойчивости.
Поскольку по итогам 2023 года прослеживается тенденция сокращения
доходности, для роста доходов и прибыли предложено внедрить программный
продукт CRM в целях автоматизации управления потоками клиентов
ценообразования, а также провести рекламную кампанию.
Прирост дохода по прогнозу составит 2410 млн. руб., чистой прибыли –
повысить на 653 млн. руб.
Ввиду возможности увеличения наиболее ликвидных активов,
собственного капитала предприятия – финансовую устойчивость удастся
укрепить.
60
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
Нормативные правовые акты
1. Федеральный закон ∇О бухгалтерском учете∈ от 06.12.2011 №402-ФЗ
(ред. от 05.12.2022 г.) (с изм. и доп., вступ. в силу с 01.01.2023 г.) // Собрание
законодательства РФ. – 2023. – № 2.
2. Приказ Минфина России ∇О формах бухгалтерской отчетности
предприятий∈ от 02.07.2010 № 66н (ред. от 19.04.2021 г.) (Зарегистрировано в
Минюсте России 02.08.2010 г. – № 18023) // Собрание законодательства РФ. – 2023.
– № 11.
3. Приказ Минфина РФ ∇Об утверждении Положения по
бухгалтерскому учету ∇Бухгалтерская отчетность организации∈ (ПБУ 4/99)∈
от 06.07.1999 г. № 43н (ред. от 08.11.2010 г., с изм. от 29.01.2020 г.) // Собрание
законодательства РФ. – 2023. – № 9
Учебники, монографии, диссертации, статьи
4. Арсингиреева, М. А. Методы и основные показатели анализа
финансовых результатов / М. А. Арсингиреева, К. Д. Гулян, С. Г. Мурадова
// Матрица научного познания. – 2021. – № 6. – С. 139-143.
5. Бариленко, В.И. Анализ финансовой отчетности : учебное пособие /
коллектив авторов; под общ. ред. В.И. Бариленко. – 4-е изд., перераб. – М. :
КНОРУС, 2023. – 240 с.
6. Богатырева, С.Н. Бухгалтерская (финансовая) отчетность : учебник
для вузов / С.Н. Богатырева. – М. : Издательство Юрайт, 2023. – 492 с.
7. Булах, М.В. Финансовая устойчивость и платежеспособность
предприятия / М.В. Булах // Образование и наука в России и за рубежом. –
2023. – № 7 (83). – С. 58-62.
8. Василенко, Е.А. К вопросу об управлении ресурсами и прибылью
предприятия / Е.А. Василенко, С.В. Семибратова, Н.А. Шереметьева //
Современное состояние, проблемы и перспективы развития отраслевой науки
Материалы Всероссийской конференции с международным участием. – 2021.