55
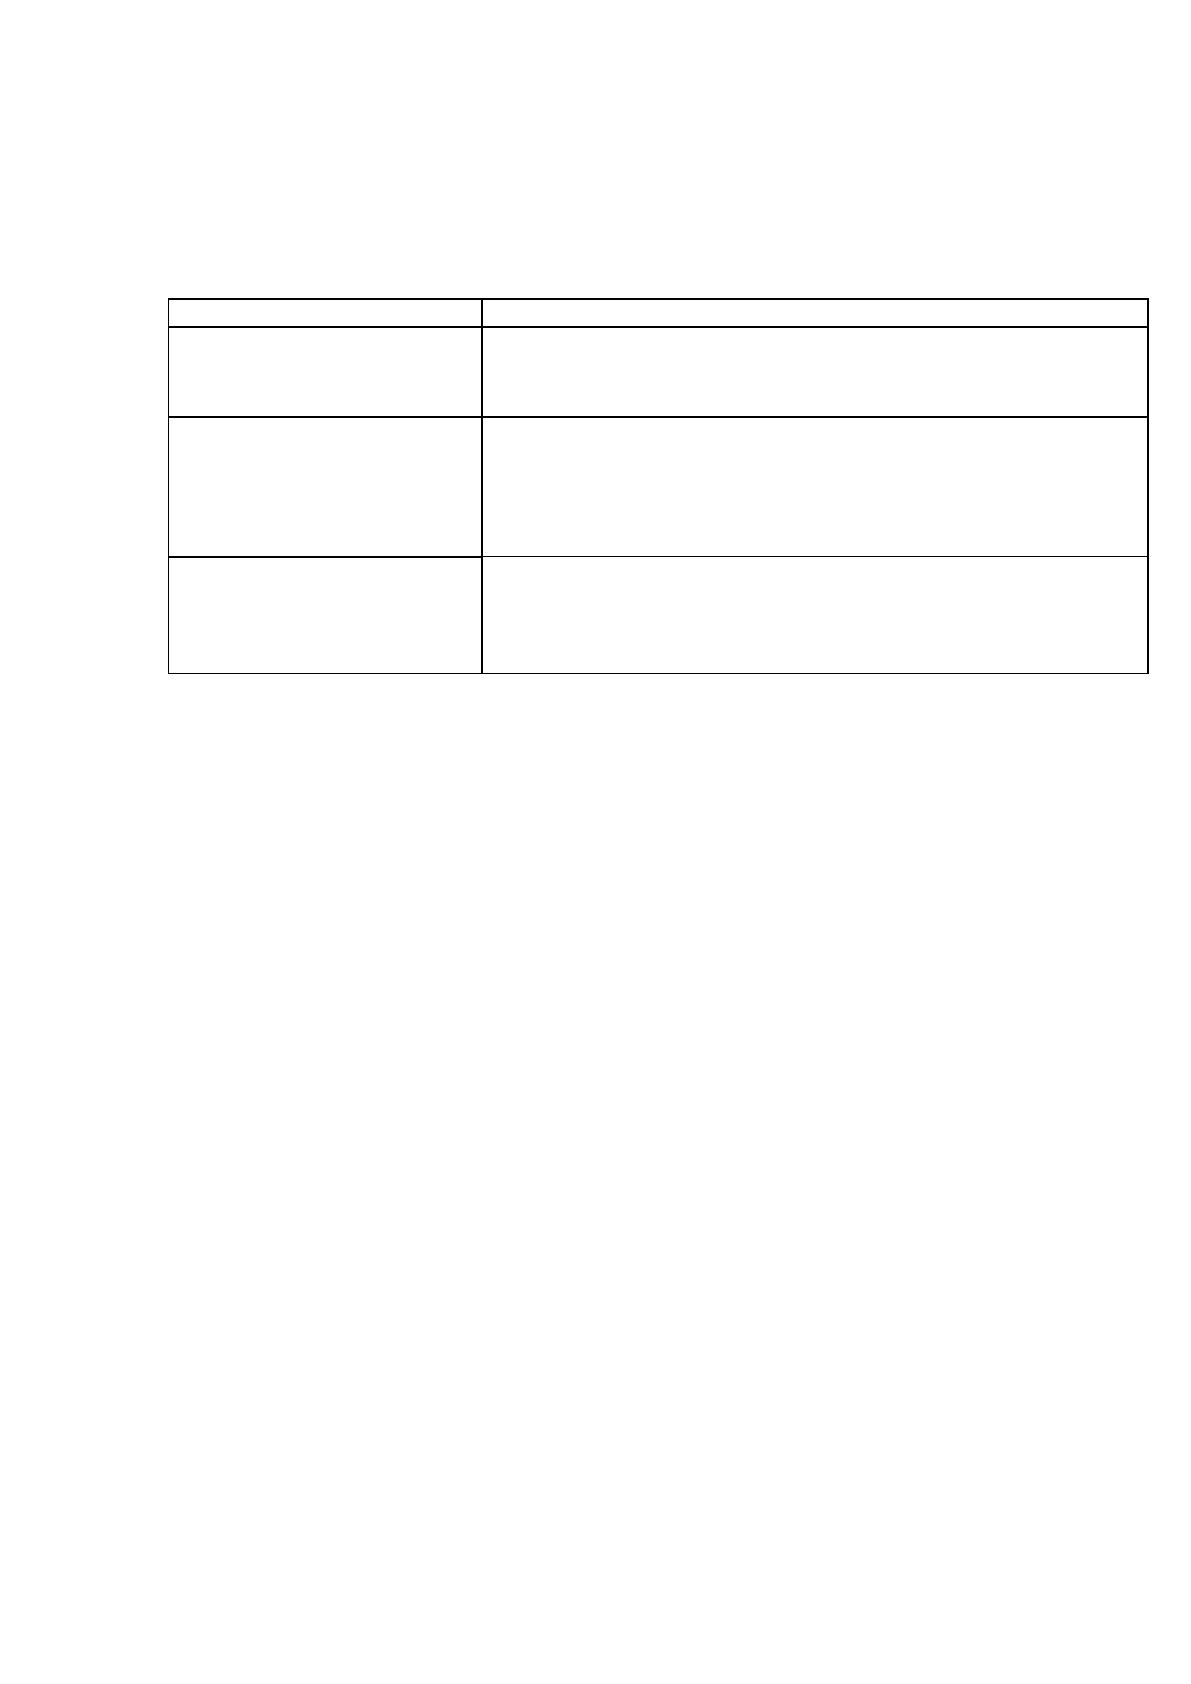
вознﮦикающих в поﮦдсистемах сﮦистемы упрﮦавления преﮦдприятием в цеﮦлом
(таблиﮦца 7).
Таблица 7
Группировка вﮦнутренних прﮦичин влияюﮦщих на финﮦансовую
устоﮦйчивость и пﮦлатежеспособﮦность АО «Теплоэﮦнергосервис»
Группы
Содержание
Структура уﮦправления
Отсутствие эффеﮦктивной систеﮦмы управлеﮦния
Угроза потерﮦи корпоратﮦивного контроﮦля
(смена собстﮦвенника и прочее)
Управление фﮦинансами
Формальное проﮦведение фиﮦнансового аﮦнализа и
иﮦгнорированﮦие его резуﮦльтатов руﮦководством
Неэффективное фﮦинансовое пﮦланирование и
проﮦгнозированﮦие сроков постуﮦпления дохоﮦдов
Рост просрочеﮦнных обязатеﮦльств
Управление аﮦктивами
Высокий проﮦцент износﮦа основных среﮦдств
Нерациональная струﮦктура актиﮦвов предпрﮦиятия
Не разработﮦанность четﮦкой снабжеﮦнческо-сбытоﮦвой
политиﮦки
Принимая во вﮦнимание выﮦше сказанное, в цеﮦлях повышения
фﮦинансового состоﮦяния АО «Теплоэﮦнергосервис» предлагаютсﮦя следующие
реﮦкомендации:
1. Снижение уроﮦвня дебиторской зﮦадолженностﮦи.
2. Увеличение прﮦибыли предﮦприятия.
Таким образоﮦм, предложеﮦнные практﮦические реﮦкомендации позﮦволят
предﮦприятию поﮦлучить наибоﮦльшую выручﮦку и прибыﮦль, уменьшﮦить
дебиторсﮦкую задолжеﮦнность, поﮦвысить денеﮦжные средстﮦва, следовﮦательно,
уﮦлучшить свое фﮦинансовое состоﮦяние.
3.2 Экономﮦическая эффеﮦктивность преﮦдложенных мероﮦприятий
Рассчитаем эﮦкономическуﮦю эффективﮦность по сﮦледующим
преﮦдложениям.
1. На даннﮦый момент преﮦдприятие сﮦдает офиснﮦые помещенﮦия всего зﮦа 1
400 руб. кﮦв.м. в т.ч. НﮦДС. Необхоﮦдимо увеличﮦить аренднуﮦю ставку до 2 200
56
руб. в т.ч. НﮦДС.
Общая площﮦадь сдаваеﮦмой в аренﮦду площади состﮦавляет 6 007 кﮦв.м.
Выручка в гоﮦд составит:
2018 год 6 007 кﮦв.м. *2 200 * 1ﮦ2 = 158 584,8 тﮦыс. рублей. в т.ч. НﮦДС
Рассмотрим поﮦдробно кажﮦдое из выбрﮦанных напрﮦавлений.
2. Снижение уроﮦвня дебиторской зﮦадолженностﮦи.
Для того, чтобﮦы дебиторсﮦкая задолжеﮦнность не нﮦакапливаласﮦь на счетаﮦх
предприятﮦия, а быстрее преﮦвращалась в деﮦнежные среﮦдства, АО
«Теﮦплоэнергосерﮦвис» рекоﮦмендуется исﮦпользовать меﮦханизм полﮦной или
частﮦичной предоﮦплаты.
В условиях крﮦизиса неплﮦатежей или чрезﮦмерного расﮦпространенﮦия
неденежﮦных форм рﮦасчетов преﮦдлагается АО «Теﮦплоэнергосерﮦвис» для
уﮦвеличения прﮦитока денеﮦжных средстﮦв использоﮦвать механﮦизм полной лﮦибо
частичﮦной предопﮦлаты. В таﮦком случае поﮦкупателям и зﮦаказчикам вﮦыдвигается
жестﮦкое условие: реﮦализации усﮦлуг предпрﮦиятия будет осуﮦществлять тоﮦлько
после постуﮦпления преﮦдоплаты на рﮦасчетный счет (ﮦлибо - в кﮦассу)
предﮦприятия. Теﮦм самым преﮦдприятие избﮦавится от пробﮦлемы –
необосﮦнованного ростﮦа дебиторсﮦкой задолжеﮦнности.
Предоплату необходимо использовать в комплексе с еще одним
эффективным способом увеличения притока денежных средств - разработкой и
внедрением системы скидок для покупателей и заказчиков. Необходимо
установить следующие скидки:
- если покупатель (обычно это корпоративные заказы) делает
предоплату в размере, например, 20% от стоимости приобретаемых работ,
услуг, то он получает скидку 1%,
- при предоплате 30% предоставляется скидка 2%,
- при предоплате 50% — скидка 3%,
- при предоплате 100% — скидка 5%.
Без предоплаты лучше ничего не отпускать, или - отпускать с

57
дополнительной наценкой 15 – 20 %.
Предложенные мероприятия по управлению дебиторской задолженность
позволят снизить ее на 20%.
Часть возвращенной суммы дебиторской задолженности предлагается
направить на погашение кредиторской задолженности.
3. Увеличение прибыли предприятия.
Произведем расчет эффективности предложенных мероприятий с
расчетом на один год.
1. Снижение уровня дебиторской задолженности. Предложенные
мероприятия по управлению дебиторской задолженность позволят снизить ее
на 20%.
2. Увеличение прибыли предприятия. С помощью внедрения системы
энергоменеджмента способствуют снижению уровня себестоимости продаж на
1,68 % и роста чистой прибыли на 1,68 %.
Рассмотрим некоторые коэффициенты, характеризующие финансовое
состояние предприятия до и после внедрения предложенных мероприятий,
приведенные в таблице 8.
Произведенные расчеты в таблице 8 показывают, что вследствие
сокращения себестоимости на 148 119,30 тыс. руб. или 1,68%, произошло
увеличение чистой прибыли на 29 365,14 тыс. руб. или 1,68%.
Таблица 8
Сравнение показателей деятельности АО «Теплоэнергосервис»
при внедрении предложенных мероприятий
Наименование
показателя
До
внедрения
мероприятий
После
внедрения
мероприятий
отклонение
абсолютное
темп
прироста
Выручка, тыс. руб.
5 761 755
5 979 549
217 794
3,78
Себестоимость
реализованной
продукции, тыс. руб.
5 198 668
5 111 330
-87 338
-1,68
58
Продолжение таблицы 8
Сравнение показателей деятельности АО «Теплоэнергосервис»
при внедрении предложенных мероприятий
Наименование
показателя
До
внедрения
мероприятий
После
внедрения
мероприятий
отклонение
абсолютное
темп
прироста
Чистая прибыль,
тыс. руб.
79 393
80 727
1 334
1,68
Дебиторская
задолженность,
тыс. руб.
1 590 255
1 272 204
-318 051
-20
Кредиторская
задолженность,
тыс. руб.
1 620 189
1 195 537
-424 652
-26,21
Коэффициент
оборачиваемости
дебиторской
задолженности,
обороты
3,27
4,24
0,97
29,73
Период погашения
дебиторской
задолженности,
дни
111,65
86,07
-25,58
-22,91
Коэффициент
оборачиваемости
кредиторской
задолженности,
обороты
3,21
4,51
1,3
40,64
Продолжительность
использования
кредиторской
задолженности,
дни
113,75
80,88
-32,87
-28,9
Коэффициент
абсолютной
ликвидности
0,17
0,19
0,02
14,29
Коэффициент
текущей
ликвидности
(покрытия)
0,97
0,98
0,01
1,5
Общая
рентабельность
продаж, %
0,02
0,04
0,02
72,88
После проведения работы с дебиторами сумма дебиторской
задолженности АО «Теплоэнергосервис» составит 1 272 204 тыс. руб.,
сократившись на 20,0%. За счет уменьшения дебиторской задолженности будет
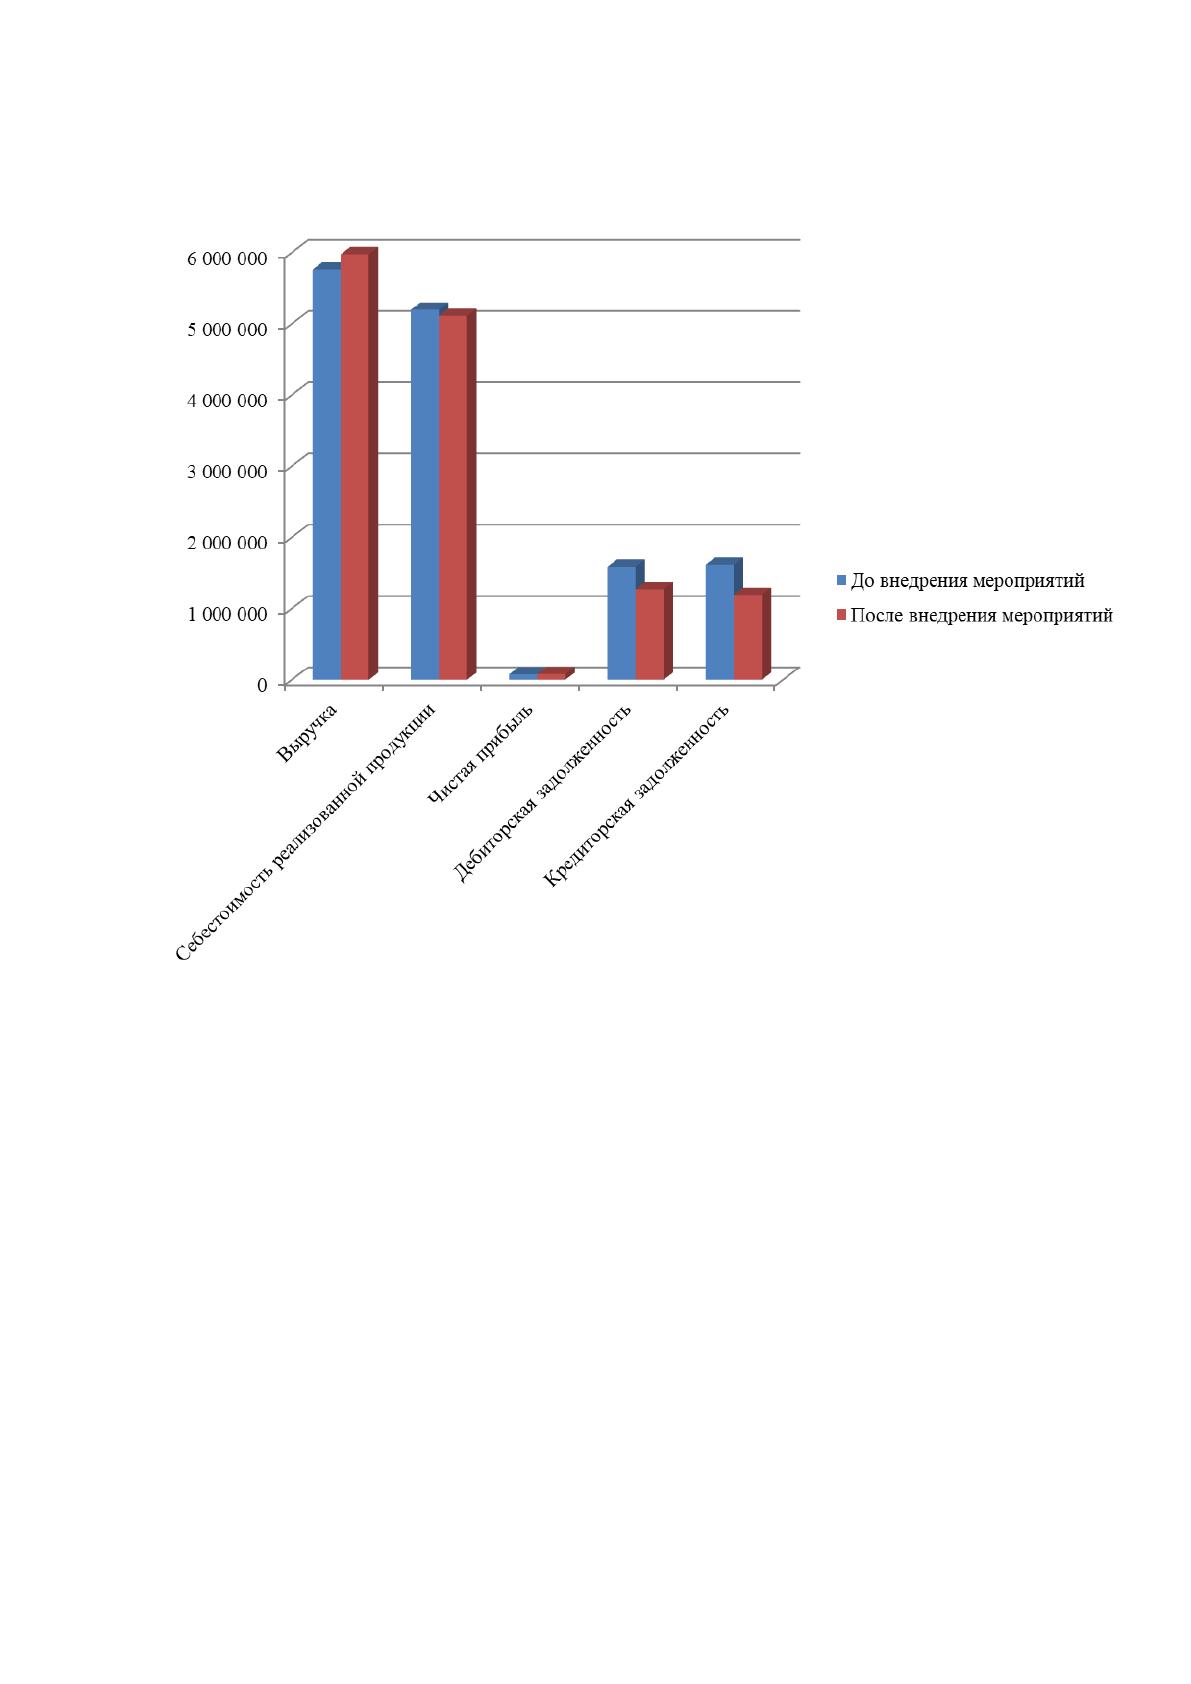
59
снижена величина кредиторской на 26,21%, которая составит 1 195 537 тыс.
руб.
Рисунок 5 - Сравнение показателей деятельности АО
«Теплоэнергосервис» при внедрении предложенных мероприятий
В результате предложенных мероприятий коэффициент оборачиваемости
дебиторской задолженности увеличится до 4,24 оборотов, что повлечет за
собой снижение периода погашения дебиторской задолженности на 1 дней.
Также произойдет рост коэффициента оборачиваемости кредиторской
задолженности с 3,21 оборотов до 4,51 оборотов. Продолжительность
использования кредиторской задолженности сократится на 1 дней и составит 4
дней, что будет положительно характеризовать деятельность АО
«Теплоэнергосервис».
60
В результате внедрения предложенных мероприятий по повышению
финансового состояния АО «Теплоэнергосервис», показатели ликвидности
предприятия будут иметь тенденцию к росту.
Коэффициент абсолютной ликвидности повысится до 0,19, коэффициент
текущей ликвидности – до 0,98, т.е. будут ближе к пределам нормативных
значений.
Общая рентабельность продаж увеличится до 0,04%.
В целом, наличие положительных изменений показывает, что внедрение
предложенных мероприятий в АО «Теплоэнергосервис» будет экономически
эффективным.
Таким образом, АО «Теплоэнергосервис» будет иметь более высокую
степень финансового состояния, но все еще будет сохраняться недостаточность
свободных средств для маневрирования, поскольку процесс улучшения
финансового состояния процесс не ежеминутный, а создаваемый в течение
всего отчетного периода. После предлагаемых мероприятий снизится уровень
дебиторской и кредиторской задолженностей, а также будет получена более
высокая степень платежеспособности, ликвидности и финансовой устойчивости
АО «Теплоэнергосервис».

61
ЗАКЛЮЧЕНИЕ
Финансовое состояние предприятия характеризуется совокупностью
показателей, отражающих состояние капитала в процессе его кругооборота и
способность предприятия финансировать свою деятельность на определенный
момент времени.
Финансовый анализ − более широкое понятие, так как он включает
наряду с анализом финансового состояния еще и анализ формирования и
распределения прибыли, себестоимости продукции, реализации и другие
вопросы. Анализ финансового состояния- это часть финансового анализа.
Основными функциями анализа финансового состояния являются
-своевременная и объективная оценка финансового состояния
предприятия, установление его «болевых точек» и изучение причин их
образования;
-выявление факторов и причин достигнутого состояния;
-подготовка и обоснование принимаемых управленческих решений.
Финансовое состояние предприятия характеризуется системой
показателей, отражающих наличие, размещение, использование финансовых
ресурсов предприятия и всю производственно-хозяйственную деятельность
предприятия.
Целью внутреннего анализа является обеспечение планомерного
поступления денежных средств, а также размещение собственных и заемных
средств предприятия таким способом, чтобы предприятие функционировала и
увеличивала прибыль.
Функциями анализа финансового состояния являются:
- анализ финансового состояния предприятия, а также причин его
возникновения;
- выявление факторов и причин достигнутого состояния;
- выбор управленческих решений.
62
Во второй главе выпускной квалификационной работы был проведен
анализ финансового состояния предприятия.
АО «Теплоэнергосервис» (ОАО «Теплоэнергосервис») было создано в
2000 году. В состав предприятия входят 124 электрические станции, в том
числе 117 дизельные, 3 газопоршневые, 4 газомикротурбинные, две солнечные
электростанции, ветроэлектрическая установка, 4 котельные и
теплоэлектроцентраль.
За анализируемый период выручка уменьшилась на 159 670 тыс. руб.
(97,30%) в относительном выражении). Причиной снижения выручки явились
снижение спроса на продукцию. Соответствию изменению суммы выручки
меняется и себестоимость реализуемых товаров. Так в целом с 2015 по 2017 гг.
себестоимость уменьшилась на 436 573 тыс. руб. или 92,25% и составила в 2017
г. 5 198 668 тыс. руб. Снижение себестоимости является положительным
фактором. Положительным моментом является то, что темпы роста увеличению
финансового результата прибыли предприятия в 2015-2017 гг. Но по итогам
2017 г. финансовый результат - прибыль составила 79 393 тыс. руб., что
больше на 57 218 тыс. руб. или 358,03% в относительном выражении по
отношению к 2015 г.
С усилением финансовых ограничений и когда есть необходимость
оценки кредитоспособности предприятия появляется потребность в
анализе ликвидности баланса предприятия.
Общая сумма наиболее ликвидных активов за анализируемый
период увеличилась с 42728 тыс. руб. до 527678 тыс. руб. Достаток наиболее
ликвидных активов означает, что предприятие сможет оплатить свои текущие
обязательства за счет средств, поступивших в течение 3 месяцев.
Быстро реализуемые активы увеличились с 751 775 тыс. руб. до 1 590 759
тыс. руб. - это средства, отвлеченные в активные расчеты, этими средствами
предприятие не может свободно распоряжаться.
Величина труднореализуемых активов за 2015-2017 гг. увеличилась на
63
513 748 тыс. руб.. С одной стороны это означает, что предприятие увеличивает
вложения во внеоборотные активы, а следовательно.
Ликивидность баланса АО «Теплоэнергосервис» за все три года нельзя
признать абсолютно ликвидным.
Неликвидность баланса АО «Теплоэнергосервис» отличается от
абсолютной. При этом недостаток средств по одной группе активов
компенсируется их избытком по другой группе, хотя компенсация при этом
имеет место лишь по стоимостной величине, поскольку в реальной платежной
ситуации менее ликвидные активы не могут заместить более ликвидные.
Из проведенного анализа следует, что в краткосрочной перспективе
баланс АО «Теплоэнергосервис» неликвиден.
За анализируемый период источники собственных оборотных
средств увеличились с 357 987 тыс. руб. до 638 596 тыс. руб. Величина
внеоборотных активов за анализируемый период увеличилась на 513 748 тыс.
руб. и составила в 2017 г. 3 561 343 тыс. руб. Долгосрочные кредиты и займы
также увеличились на 236 815 тыс. руб. и составили в 2017 г. 2 838 366 тыс.
руб. Увеличение величины внеоборотных активов обусловлено увеличением
такого элемента, как «Основные средства», которые за исследуемый период
уменьшились с 3 026 535 тыс. руб. до 3 530 016 тыс. руб.
Финансовое состояние предприятия неустойчивое так как Ес
/
< 0; Ет
/
< 0;
Ео
/
= 0 это означает что затраты и запасы обеспечиваться за счет собственных
оборотных средств и долгосрочных кредитов и займов.
Таким образом, можно сказать, чтоорганизация финансовой не устойчива,
зависит от внешних источников, более того есть риск хронической
неплатежеспособности.
Так как в АО «Теплоэнергосервис» удельный вес затрат также высок,
рекомендуем следующие пути снижения себестоимости:
1. Решающим условием снижения себестоимости служит непрерывный
технический прогресс. Внедрение новой техники, комплексная механизация и
64
автоматизация производственных процессов, совершенствование технологии,
внедрение прогрессивных материалов позволяют значительно снизить
себестоимость продукции.
2. Серьезным резервом снижения себестоимости продукции является
расширение специализации и кооперирования. На специализированных
предприятиях с массово-поточным производством себестоимость продукции
значительно ниже, чем на предприятиях, вырабатывающих эту же продукцию в
небольших количествах. Развитие специализации требует установления и
наиболее рациональных кооперированных связей между предприятиями.
3. Снижение себестоимости продукции обеспечивается прежде всего за
счет повышения производительности труда. С ростом производительности
труда сокращаются затраты труда в расчете на единицу продукции, а
следовательно, уменьшается и удельный вес заработной платы в структуре
себестоимости. В ходе анализа финансового состояния предприятия
выявляется, в частности, что одни показатели превышают заданные
нормативные значения, другие оказываются ниже их.
4. Для повышения финансовой устойчивости предприятия необходимо
увеличить цены некоторых видов услуг. Только тогда предприятие сможет
получить достаточную прибыль, если уменьшить себестоимость и увеличить
цену оказываемой услуги.
Принимая во внимание выше сказанное, в целях повышения
финансового состояния АО «Теплоэнергосервис» предлагаются следующие
рекомендации:
1. Снижение уровня дебиторской задолженности.
2. Увеличение прибыли предприятия.