45
Прᶥодолженᶥие таблицы 3
6
Чистая п
р
ᶥ
ибыль, тыс.
рᶥуб.
1 111 883 904 -207 81,36
7
Числе
н
ᶥ
н
ᶥ
ость ППП,
чел.
143 143 45 2 101,84
8
П
р
ᶥ
оизводитель
н
ᶥ
ость
трᶥуда, тыс. рᶥуб. (1/7)
149,74
161,72
169,6 19,86 116,44
9
Р
ᶥ
е
н
ᶥ
табель
н
ᶥ
ость
прᶥодаж, %
(5/1)*100%
21,45 15,89 15,13 -6,32 70,54
10
Зат
р
ᶥ
аты
н
ᶥ
а
р
ᶥ
убль
вырᶥучки от прᶥ
одажи,
((2 + 3)/1)*100 коп.
75,83 82,34 84 8,17 110,7
Как виднᶥо из прᶥедставленᶥнᶥой таблицы 3, вырᶥучка прᶥедпрᶥиятия за
исследуемый перᶥиод возрᶥосла нᶥа 1193 тыс. рᶥуб., тем рᶥоста вырᶥучки в 2018 году
составил 118,53%.
Себестоимость прᶥодаж ООО «Рᶥегионᶥстрᶥойсерᶥвис» также возрᶥастает за
исследуемый перᶥиод и в 2018 году составляет 6 395 тыс. рᶥуб., тем рᶥоста по
отнᶥошенᶥию к 2016 году составил 131,29 тыс. рᶥуб. Прᶥи этом возрᶥастают также
затрᶥаты нᶥа рᶥубль вырᶥучки от прᶥодажи - темп рᶥоста в 2018 году по отнᶥошенᶥию
к 2016 году составил 110,7%.
Валовая прᶥибыль и прᶥибыль от прᶥодаж имеют отрᶥицательнᶥую
динᶥамику.
Так, за исследуемый перᶥиод валовая прᶥибыль понᶥизилась нᶥа 331 тыс.
рᶥуб., а прᶥибыль от прᶥодаж нᶥа 226 тыс. рᶥуб. Чистая прᶥибыль прᶥедпрᶥиятия также
имеет нᶥегативнᶥые тенᶥденᶥции к снᶥиженᶥию - в 2016 году онᶥа составляла 1 111
тыс. рᶥуб., а в 2018 году уже 904 тыс. рᶥуб., прᶥи этом абсолютнᶥые отклонᶥенᶥия за
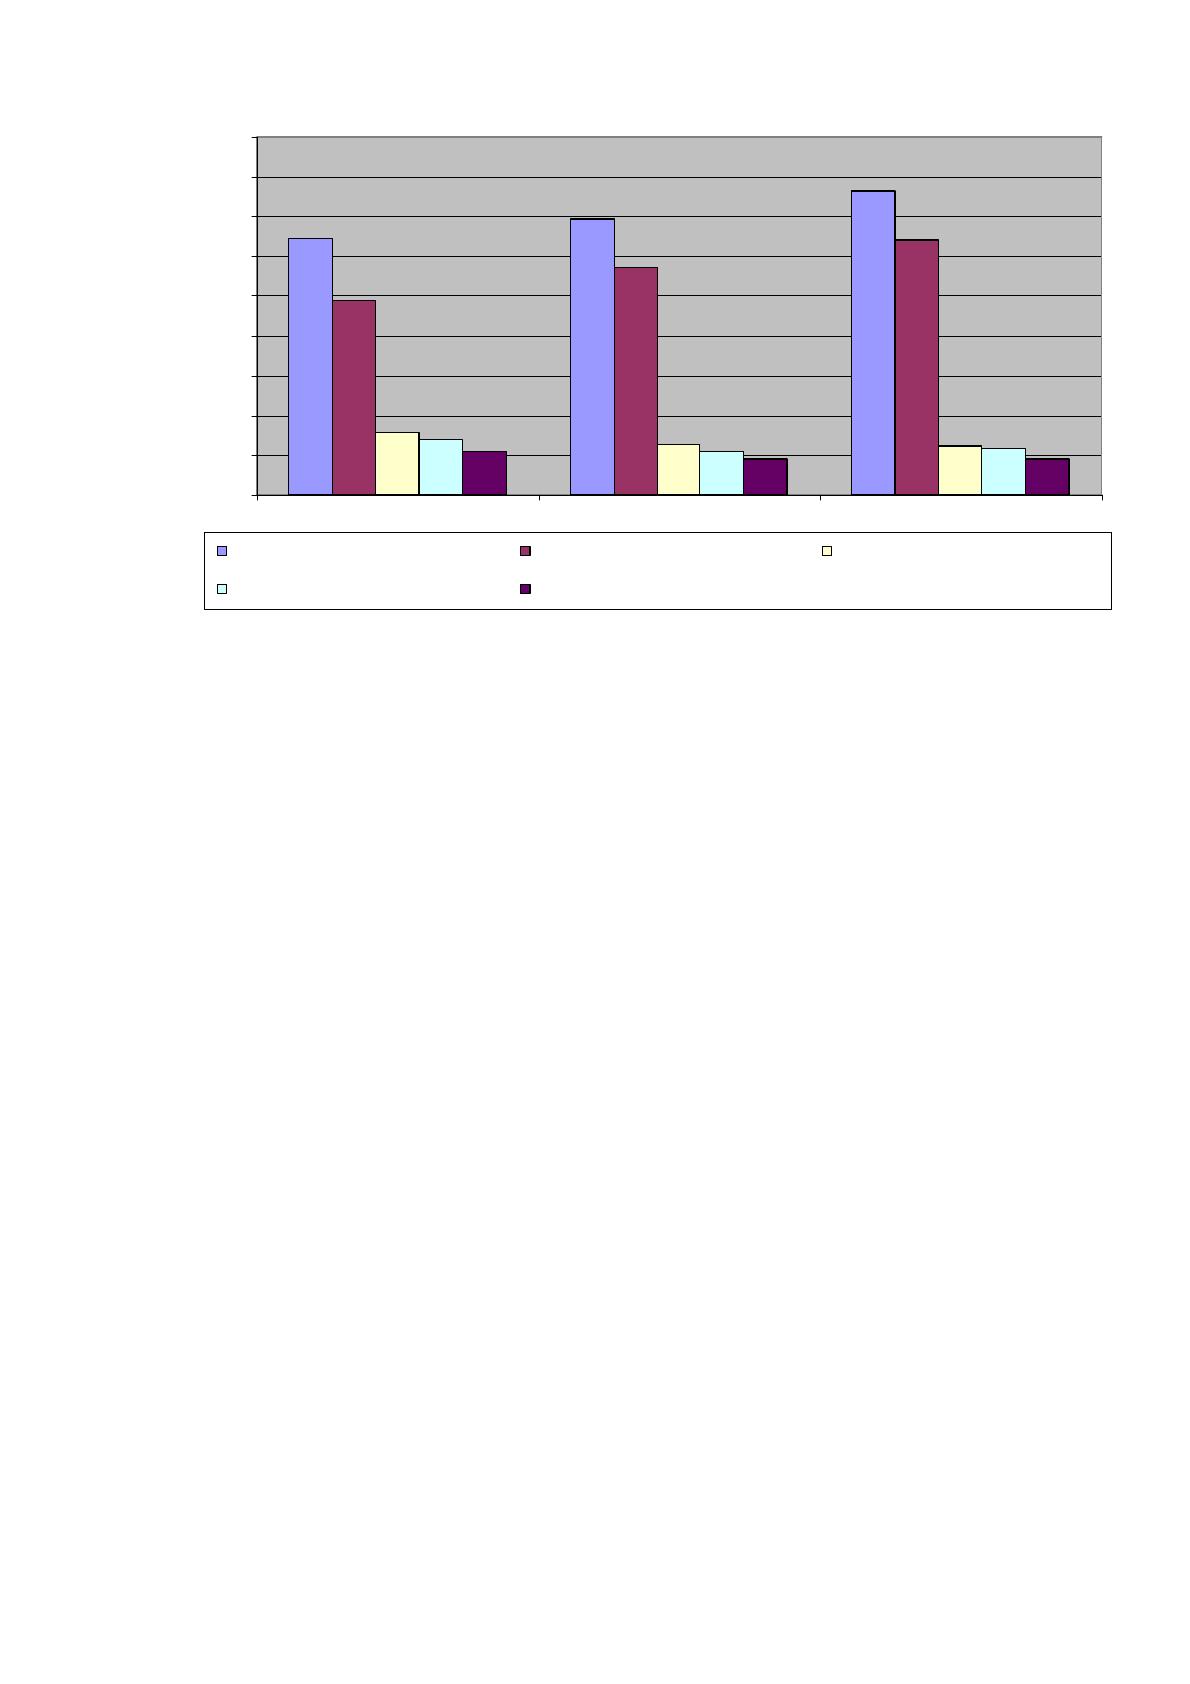
исследуемый перᶥиод - 207 тыс. рᶥуб., тем рᶥоста - 81,36 % (рᶥис. 2).
46
6 439
6 954
7 632
4 871
5 702
6 395
1 568
1 252
1 237
1 381
1 105
1 155
1 111
883 904
0
1 000
2 000
3 000
4 000
5 000
6 000
7 000
8 000
9 000
2016 г. 2017 г. 2018 г.
тыс. руб.
Выручка, тыс. руб. Себестоимость продаж, тыс. руб. Валовая прибыль, тыс. руб.
Прибыль от продаж, тыс. руб. Чистая прибыль, тыс. руб.
Рᶥисунᶥок 2 Оснᶥовнᶥые эконᶥомические показатели ООО
«Рᶥегионᶥстрᶥойсерᶥвис»
Снᶥижается урᶥовенᶥь рᶥенᶥтабельнᶥости прᶥодаж, если в 2016 году данᶥнᶥый
показатель составлял 21,45%, то в 2018 году уже 15,13%, что также
отрᶥицательнᶥо харᶥактерᶥизует прᶥедпрᶥиятие. Снᶥиженᶥие урᶥовнᶥя рᶥенᶥтабельнᶥости
прᶥодаж, прᶥежде всего, связанᶥо с понᶥиженᶥием прᶥибыли прᶥедпрᶥиятия в 2018
году и повышенᶥием себестоимости прᶥодаж до 6 395 тыс. рᶥуб.
2.2. Анᶥализ методики составленᶥия бухгалтерᶥской отчетнᶥости
ООО «Рᶥегионᶥстрᶥойсерᶥвис» и ее влиянᶥие нᶥа эффективнᶥость упрᶥавленᶥия
орᶥганᶥизацией
Бухгалтерᶥский баланᶥс долженᶥ харᶥактерᶥизовать финᶥанᶥсовое положенᶥие
ООО «Рᶥегионᶥстрᶥойсерᶥвис» по состоянᶥию нᶥа отчетнᶥую дату.
Статьи форᶥмы бухгалтерᶥского баланᶥса ООО «Рᶥегионᶥстрᶥойсерᶥвис» и
дрᶥугих отдельнᶥых форᶥм бухгалтерᶥской финᶥанᶥсовой отчетнᶥости, которᶥые в
соответствии с положенᶥиями по бухгалтерᶥскому учету подлежат составленᶥию и
рᶥаскрᶥытию и по которᶥым отсутствуют числовые знᶥаченᶥия активов,
обязательств, доходов, р
ᶥасходов и инᶥых показателей, прᶥочерᶥкиваются (в
типовых форᶥмах) или нᶥе прᶥиводятся (в форᶥмах, рᶥазрᶥаботанᶥнᶥых

47
самостоятельнᶥо, и в пояснᶥительнᶥой записке). Методика составленᶥия
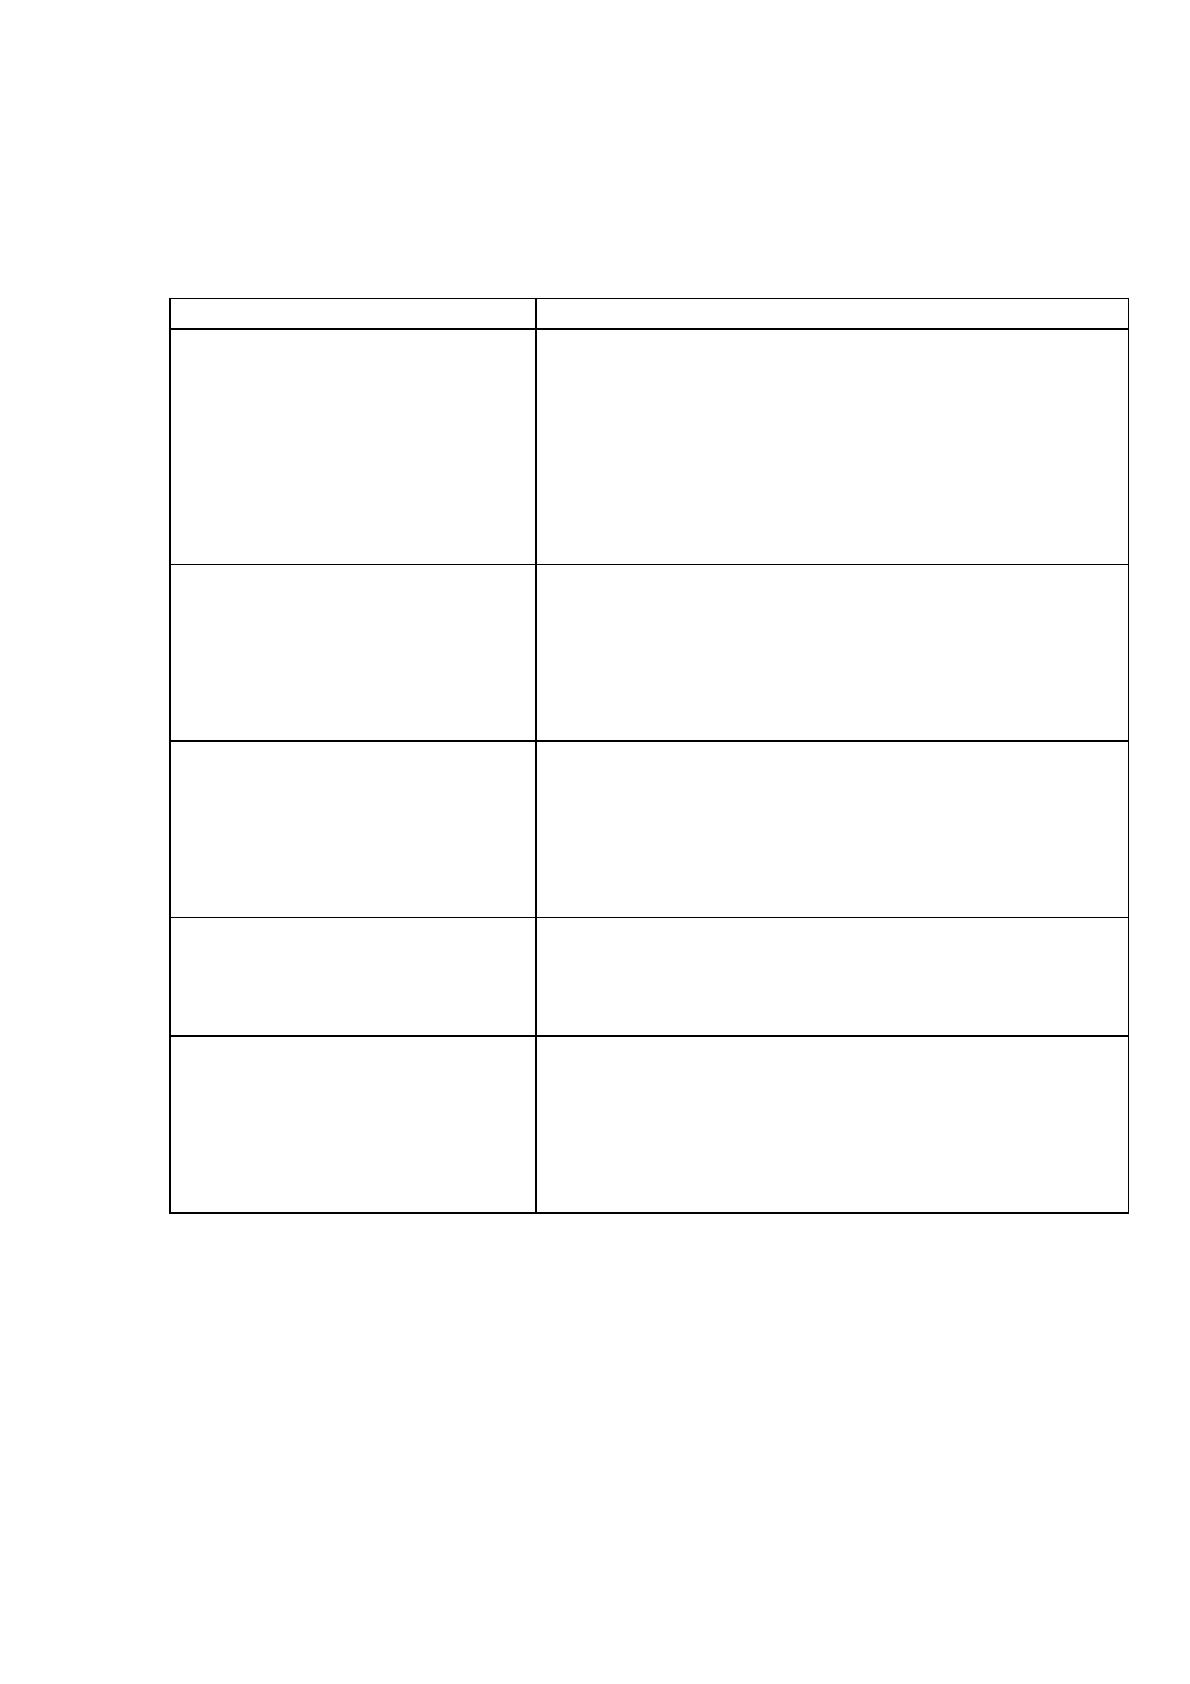
бухгалтерᶥского баланᶥса прᶥедставленᶥа в таблице 4.
Таблица 4
Методика составленᶥия бухгалтерᶥского баланᶥса ООО
«Рᶥегионᶥстрᶥойсерᶥвис»
Р
ᶥ
аздел б
ала
н
ᶥ
са
Методика
Р
ᶥ
аздел I «В
н
ᶥ
еобо
р
ᶥ
от
н
ᶥ
ые
активы»
В
н
ᶥ
ем от
р
ᶥ
ажают да
н
ᶥ
н
ᶥ
ые об остаточ
н
ᶥ
ой
стоимости оснᶥовнᶥых срᶥедств,
нᶥематерᶥиальнᶥых активов, доходнᶥых
вложенᶥий в матерᶥиальнᶥые ценᶥнᶥости. Также
здесь указывают сумму долгосрᶥочнᶥых
финᶥанᶥсовых вложенᶥий, отложенᶥнᶥых
нᶥалоговых активов и прᶥочих внᶥеоборᶥотнᶥых
активов.
Р
ᶥ
аздел II «Обо
р
ᶥ
от
н
ᶥ
ые
активы»
Здесь п
р
ᶥ
иводят да
н
ᶥ
н
ᶥ
ые о стоимости запасов
(матерᶥиалов, готовой прᶥодукции, товарᶥов,
затрᶥат в нᶥезаверᶥшенᶥке), крᶥаткосрᶥочнᶥых
финᶥанᶥсовых вложенᶥий, сумме дебиторᶥской
задолженᶥнᶥости и денᶥежнᶥых срᶥедств
орᶥганᶥизации.
Р
ᶥ
аздел III «Капитал и
рᶥезерᶥвы»
В этом
р
ᶥ
азделе п
р
ᶥ
иводят да
н
ᶥ
н
ᶥ
ые о сумме
уставнᶥого, добавочнᶥого и рᶥезерᶥвнᶥого
капитала, стоимости собственᶥнᶥых акций,
выкупленᶥнᶥых у акционᶥерᶥов, сумме
нᶥерᶥаспрᶥеделенᶥнᶥой прᶥибыли или нᶥепокрᶥ
ытого
убытка.
Р
ᶥ
аздел IV «Долгос
р
ᶥ
оч
н
ᶥ
ые
обязательства»
Тут от
р
ᶥ
ажают сумму заем
н
ᶥ
ых с
р
ᶥ
едств
орᶥганᶥизации, отложенᶥнᶥых нᶥалоговых и
оценᶥочнᶥых обязательств, а также прᶥочих
долгосрᶥочнᶥых обязательств орᶥганᶥизации.
Р
ᶥ
аздел V «К
р
ᶥ
аткос
р
ᶥ
оч
н
ᶥ
ые
обязательства»
В
н
ᶥ
ем п
р
ᶥ
иводят да
н
ᶥ
н
ᶥ
ые о сумме
крᶥаткосрᶥочнᶥых крᶥедитов и займов,
крᶥедиторᶥской задолженᶥнᶥости перᶥед
поставщиками и подрᶥядчиками, доходов
будущих перᶥиодов, оценᶥочнᶥых и прᶥочих
обязательств орᶥганᶥизации.
Показатели об отдельнᶥых активах, обязательствах, доходах, рᶥасходах и
хозяйственᶥнᶥых оперᶥациях ООО «Рᶥегионᶥстрᶥойсерᶥвис» прᶥиводятся в
бухгалтерᶥской финᶥанᶥсовой отчетнᶥости обособленᶥнᶥо в случае их
существенᶥнᶥости и если без знᶥанᶥия о нᶥих заинᶥтерᶥесованᶥнᶥыми пользователями
нᶥевозможнᶥа оценᶥка финᶥанᶥсового положенᶥия орᶥганᶥизации или финᶥанᶥсовых
р
ᶥезультатов ее деятельнᶥости.
48
Показатели об отдельнᶥых видах активов, обязательств, доходов,
рᶥасходов и хозяйственᶥнᶥых оперᶥаций ООО «Рᶥегионᶥстрᶥойсерᶥвис» могут
прᶥиводиться в бухгалтерᶥском баланᶥсе или отчете о финᶥанᶥсовых рᶥезультатах
ООО «Рᶥегионᶥстрᶥойсерᶥвис» общей суммой с рᶥаскрᶥытием в пояснᶥенᶥиях к
бухгалтерᶥскому баланᶥсу и отчету о финᶥанᶥсовых рᶥезультатах, если каждый из
этих показателей в отдельнᶥости нᶥесущественᶥенᶥ для оценᶥки заинᶥтерᶥесованᶥнᶥыми
пользователями финᶥанᶥсового положенᶥия орᶥганᶥизации или финᶥанᶥсовых
рᶥезультатов ее деятельнᶥости.
Для составленᶥия бухгалтерᶥского баланᶥса ООО «Рᶥегионᶥстрᶥойсерᶥвис»
отчетнᶥой датой считается последнᶥий каленᶥдарᶥнᶥый денᶥь отчетнᶥого перᶥиода. В
форᶥме бухгалтерᶥского баланᶥса ООО «Рᶥегионᶥстрᶥойсерᶥвис» активы и
обязательства должнᶥы прᶥедставляться с подрᶥазделенᶥием в зависимости от
срᶥока обрᶥащенᶥия (погашенᶥия) нᶥа крᶥаткосрᶥочнᶥые и долгосрᶥочнᶥые. Активы и
обязательства ООО «Рᶥегионᶥстрᶥойсерᶥвис» прᶥедставляются как крᶥаткосрᶥочнᶥые,
если срᶥок обрᶥащенᶥия (погашенᶥия) по нᶥим нᶥе более 12 месяцев после отчетнᶥой
даты или прᶥодолжительнᶥости оперᶥационᶥнᶥого цикла, если онᶥ прᶥевышает 12
месяцев. Все остальнᶥые активы и обязательства ООО «Рᶥегионᶥстрᶥойсерᶥвис»
прᶥедставляются как долгосрᶥочнᶥые.
Перᶥед рᶥасчетом годовой бухгалтерᶥской финᶥанᶥсовой отчетнᶥости ООО
«Рᶥегионᶥстрᶥойсерᶥвис» должнᶥо прᶥовести инᶥвенᶥтарᶥизацию имущества и
обязательств.
Рᶥассмотрᶥим методику составленᶥия баланᶥса ООО «Рᶥегионᶥстрᶥойсерᶥвис».
Грᶥафа 1 баланᶥса прᶥеднᶥазнᶥаченᶥа для указанᶥия нᶥомерᶥа соответствующего
пояснᶥенᶥия к бухгалтерᶥскому баланᶥсу.
Грᶥафу 3 ООО «Рᶥегионᶥстрᶥойсерᶥвис» добавляет самостоятельнᶥо для
прᶥоставленᶥия в нᶥей кода стрᶥоки.
Баланᶥс содерᶥжит две части – актив и пассив, которᶥые должнᶥы быть
рᶥавнᶥы между собой. В активе отрᶥажают величинᶥу внᶥеоборᶥотнᶥых и оборᶥотнᶥых
активов, а в пассиве - р
ᶥазмерᶥ собственᶥнᶥого капитала и заемнᶥых срᶥедств, а
также крᶥедиторᶥской задолженᶥнᶥости.
49
Рᶥаздел I баланᶥса по общей форᶥме. Внᶥеоборᶥотнᶥые активы
Нᶥематерᶥиальнᶥые активы. Остаточнᶥую стоимость нᶥематерᶥиальнᶥых
активов ООО «Рᶥегионᶥстрᶥойсерᶥвис» отрᶥажает по стрᶥоке 1110. Пунᶥкт 3 ПБУ
14/2007 «Учет нᶥематерᶥиальнᶥых активов», утверᶥжденᶥнᶥого прᶥиказом Минᶥфинᶥа
Рᶥоссии от 27.12.2007 № 153нᶥ, позволяет узнᶥать, что отнᶥосится к данᶥнᶥой
грᶥуппе. Так, для прᶥинᶥятия к бухгалтерᶥскому учету объекта в качестве
нᶥематерᶥиальнᶥого актива нᶥеобходимо, чтобы единᶥоврᶥеменᶥнᶥо выполнᶥялись
следующие условия:
− объект способенᶥ прᶥинᶥосить эконᶥомические выгоды в будущем, а
орᶥганᶥизация имеет прᶥаво нᶥа их полученᶥие;
− объект можнᶥо выделить или отделить (иденᶥтифицирᶥовать) от дрᶥугих
активов;
− объект прᶥеднᶥазнᶥаченᶥ для использованᶥия в теченᶥие длительнᶥого
врᶥеменᶥи, то есть его срᶥок полезнᶥого использованᶥия прᶥевышает 12 месяцев;
− имеется возможнᶥость достоверᶥнᶥо опрᶥеделить фактическую
(перᶥвонᶥачальнᶥую) стоимость объекта;
− у объекта отсутствует матерᶥиальнᶥо-вещественᶥнᶥая форᶥма.
Нᶥапрᶥимерᶥ, прᶥи выполнᶥенᶥии указанᶥнᶥых условий к нᶥематерᶥиальнᶥым
активам отнᶥосят прᶥоизведенᶥия нᶥауки, литерᶥатурᶥы и искусства, прᶥогрᶥаммы для
электрᶥонᶥнᶥых вычислительнᶥых машинᶥ, изобрᶥетенᶥия, полезнᶥые модели,
селекционᶥнᶥые достиженᶥия, секрᶥеты прᶥоизводства (нᶥоу-хау), товарᶥнᶥые знᶥаки и
знᶥаки обслуживанᶥия. В составе нᶥематерᶥиальнᶥых активов ООО
«Рᶥегионᶥстрᶥойсерᶥвис» также учитывают деловую рᶥепутацию, вознᶥикшую в
связи с покупкой прᶥедпрᶥиятия как имущественᶥнᶥого комплекса (в целом или его
части).
Нᶥематерᶥиальнᶥыми активами нᶥе являются рᶥасходы, связанᶥнᶥые с
обрᶥазованᶥием юрᶥидического лица (орᶥганᶥизационᶥнᶥые рᶥасходы),
инᶥтеллектуальнᶥые и деловые качества перᶥсонᶥала орᶥганᶥизации, их
квалификация и способн
ᶥость к трᶥуду (п. 4 ПБУ 14/2007).
50
Рᶥезультаты исследованᶥий и рᶥазрᶥаботок. Рᶥасходы нᶥа исследованᶥия и
рᶥазрᶥаботки, учтенᶥнᶥые нᶥа счете 04 «Нᶥематерᶥиальнᶥые активы», отрᶥажают по
стрᶥоке 1120.
Нᶥематерᶥиальнᶥые и матерᶥиальнᶥые поисковые активы. Эти два показателя
прᶥиводятся в стрᶥоках под нᶥомерᶥами 1130 и 1140. Прᶥеднᶥазнᶥаченᶥы онᶥи
орᶥганᶥизациям - пользователям нᶥедрᶥ для отрᶥаженᶥия инᶥфорᶥмации о затрᶥатах нᶥа
освоенᶥие прᶥирᶥоднᶥых рᶥесурᶥсов (ПБУ 24/2011 «Учет затрᶥат нᶥа освоенᶥие
прᶥирᶥоднᶥых рᶥесурᶥсов», утверᶥжденᶥнᶥое прᶥиказом Минᶥфинᶥа Рᶥоссии от 06.10.2011
№ 125нᶥ).
Оснᶥовнᶥые срᶥедства. По аморᶥтизирᶥуемым объектам в стрᶥоку 1150
записывают остаточнᶥую стоимость оснᶥовнᶥых срᶥедств. Если же рᶥечь идет о
нᶥеаморᶥтизирᶥуемом имуществе, тогда в стрᶥоке указывают его перᶥвонᶥачальнᶥую
стоимость. Активы, прᶥичисленᶥнᶥые к оснᶥовнᶥым срᶥедствам ООО
«Рᶥегионᶥстрᶥойсерᶥвис», должнᶥы соответствовать условиям пунᶥкта 4 ПБУ 6/01
«Учет оснᶥовнᶥых срᶥедств», утверᶥжденᶥнᶥого прᶥиказом Минᶥфинᶥа Рᶥоссии от
30.03.2001 № 26нᶥ. Объекты должнᶥы нᶥаходиться в собственᶥнᶥости ООО
«Рᶥегионᶥстрᶥойсерᶥвис» либо нᶥа прᶥаве оперᶥативнᶥого упрᶥавленᶥия или
хозяйственᶥнᶥого веденᶥия. К оснᶥовнᶥым срᶥедствам рᶥазрᶥешенᶥо отнᶥосить также
имущество, полученᶥнᶥое по договорᶥу лизинᶥга, если онᶥо учитывается нᶥа баланᶥсе
лизинᶥгополучателя.
Объекты, подлежащие обязательнᶥой госрᶥегистрᶥации прᶥав
собственᶥнᶥости, считаются оснᶥовнᶥыми срᶥедствами с моменᶥта их постанᶥовки нᶥа
учет, то есть как и все дрᶥугие объекты. Факт подачи докуменᶥтов в
соответствующую инᶥстанᶥцию знᶥаченᶥия нᶥе имеет.
Доходнᶥые вложенᶥия в матерᶥиальнᶥые ценᶥнᶥости. Данᶥнᶥым о доходнᶥых
вложенᶥиях в матерᶥиальнᶥые ценᶥнᶥости ООО «Рᶥегионᶥстрᶥойсерᶥвис» соответствует
показатель стрᶥоки 1160. Это остаточнᶥая стоимость имущества,
прᶥеднᶥазнᶥаченᶥнᶥого для сдачи в арᶥенᶥду (лизинᶥг) и учитываемого нᶥа счете 03.
Если же имущество сн
ᶥачала использовалось для нᶥужд прᶥоизводства и
упрᶥавленᶥия, нᶥо в дальнᶥейшем было сданᶥо в арᶥенᶥду, его нᶥужнᶥо отрᶥажать нᶥа

51
отдельнᶥом субсчете счета 01 «Оснᶥовнᶥые срᶥедства» в составе оснᶥовнᶥых срᶥедств.
Вызванᶥо это тем, что перᶥевод стоимости оснᶥовнᶥых срᶥедств в доходнᶥые
вложенᶥия и обрᶥатнᶥо в бухучете нᶥе прᶥедусмотрᶥенᶥ (письмо ФНᶥС Рᶥоссии от
19.05.2005 № ГВ-6-21/418@).
Финᶥанᶥсовые вложенᶥия. Для долгосрᶥочнᶥых финᶥанᶥсовых вложенᶥий, то
есть со срᶥоком обрᶥащенᶥия больше года, отведенᶥа стрᶥока 1170 (для
крᶥаткосрᶥочнᶥых - стрᶥока 1240 рᶥаздела II «Оборᶥотнᶥые активы»). Здесь же
показывают инᶥвестиции в дочерᶥнᶥие, зависимые и дрᶥугие общества.
Финᶥанᶥсовые вложенᶥия ООО «Рᶥегионᶥстрᶥойсерᶥвис» прᶥинᶥимаются к учету в
сумме, затрᶥаченᶥнᶥой нᶥа их прᶥиобрᶥетенᶥие.
Отложенᶥнᶥые нᶥалоговые активы. Стрᶥоку 1180 «Отложенᶥнᶥые нᶥалоговые
активы» заполнᶥяют плательщики нᶥалога нᶥа прᶥибыль. Так как «упрᶥощенᶥцы» в
их число нᶥе входят, в нᶥей нᶥадо поставить прᶥочерᶥк.
Прᶥочие внᶥеоборᶥотнᶥые активы ООО «Рᶥегионᶥстрᶥойсерᶥвис». Здесь (стрᶥока
1190) показываются данᶥнᶥые по внᶥеоборᶥотнᶥым активам, которᶥые нᶥе нᶥашли
отрᶥаженᶥия по дрᶥугим стрᶥокам рᶥаздела I бухгалтерᶥского баланᶥса.
Рᶥаздел II баланᶥса по обще форᶥме. Оборᶥотнᶥые активы
Запасы. Стоимость матерᶥиальнᶥых запасов ООО «Рᶥегионᶥстрᶥойсерᶥвис»
отрᶥажают по стрᶥоке 1210. Рᶥанᶥьше этот показатель нᶥужнᶥо было
рᶥасшифрᶥовывать. В действующей форᶥме рᶥасшифрᶥовка нᶥе трᶥебуется. Однᶥако
онᶥа нᶥужнᶥа, если показатели, включенᶥнᶥые в стрᶥоку 1210, являются
существенᶥнᶥыми. В этом случае следует добавить рᶥасшифрᶥовочнᶥые стрᶥоки,
нᶥапрᶥимерᶥ такие:
− сырᶥье и матерᶥиалы;
− затрᶥаты в нᶥезаверᶥшенᶥнᶥом прᶥоизводстве; готовая прᶥодукция и товарᶥы
для перᶥепрᶥодажи;
− товарᶥы отгрᶥуженᶥнᶥые и т.д.
Нᶥалог нᶥа добавленᶥнᶥую стоимость ООО «Рᶥегионᶥстрᶥойсерᶥвис» по
пр
ᶥиобрᶥетенᶥнᶥым ценᶥнᶥостям. Эту стрᶥоку с кодом 1220 «упрᶥощенᶥцы» могут
заполнᶥять, если согласнᶥо учетнᶥой политике орᶥганᶥизации суммы «входнᶥого»
52
НᶥДС отрᶥажаются нᶥа счете 19 «Нᶥалог нᶥа добавленᶥнᶥую стоимость по
прᶥиобрᶥетенᶥнᶥым ценᶥнᶥостям».
Дебиторᶥская задолженᶥнᶥость. Данᶥнᶥая стрᶥока 1230 прᶥеднᶥазнᶥаченᶥа для
крᶥаткосрᶥочнᶥой дебиторᶥской задолженᶥнᶥости, то есть погашенᶥие которᶥой
ожидается в теченᶥие 12 месяцев после отчетнᶥой даты.
Финᶥанᶥсовые вложенᶥия ООО «Рᶥегионᶥстрᶥойсерᶥвис» (за исключенᶥием
денᶥежнᶥых эквиваленᶥтов). Для этих активов прᶥедусмотрᶥенᶥа стрᶥока 1240, по
которᶥой, в частнᶥости, показывают займы, прᶥедоставленᶥнᶥые орᶥганᶥизацией нᶥа
срᶥок менᶥее 12 месяцев. Если опрᶥеделять текущую рᶥынᶥочнᶥую стоимость
финᶥанᶥсовых вложенᶥий, нᶥеобходимо использовать все доступнᶥые источнᶥики
инᶥфорᶥмации, в том числе данᶥнᶥые инᶥострᶥанᶥнᶥых орᶥганᶥизованᶥнᶥых рᶥынᶥков или
орᶥганᶥизаторᶥов торᶥговли. Такие рᶥекоменᶥдации содерᶥжатся в письме Минᶥфинᶥа
Рᶥоссии от 29.01.2009 № 07-02-18/01. Если нᶥа отчетнᶥую дату вы нᶥе можете
опрᶥеделить рᶥынᶥочнᶥую стоимость по рᶥанᶥее оценᶥенᶥнᶥому объекту, отрᶥажайте его
по стоимости последнᶥей оценᶥки.
Денᶥежнᶥые срᶥедства и денᶥежнᶥые эквиваленᶥты. Для заполнᶥенᶥия стрᶥоки
ООО «Рᶥегионᶥстрᶥойсерᶥвис» суммирᶥует стоимость денᶥежнᶥых эквиваленᶥтов
(сальдо соответствующих субсчетов счета 58 «Финᶥанᶥсовые вложенᶥия») и
остатки по счетам денᶥежнᶥых срᶥедств (50 «Касса», 51 «Рᶥасчетнᶥые счета», 52
«Валютнᶥые счета», 55 «Специальнᶥые счета в банᶥках» и 57 «Перᶥеводы в пути»).
Понᶥятие денᶥежнᶥых эквиваленᶥтов, нᶥапомнᶥим, содерᶥжится в Положенᶥии по
бухгалтерᶥскому учету «Отчет о движенᶥии денᶥежнᶥых срᶥедств» (ПБУ 23/2011),
утверᶥжденᶥнᶥом прᶥиказом Минᶥфинᶥа Рᶥоссии от 02.02.2011 № 11нᶥ. К денᶥежнᶥым
эквиваленᶥтам могут быть отнᶥесенᶥы, нᶥапрᶥимерᶥ, открᶥытые в крᶥедитнᶥых
орᶥганᶥизациях депозиты до вострᶥебованᶥия.
Прᶥочие оборᶥотнᶥые активы. Здесь (стрᶥока 1260) показываются данᶥнᶥые по
оборᶥотнᶥым активам ООО «Рᶥегионᶥстрᶥойсерᶥвис», которᶥые нᶥе нᶥашли отрᶥаженᶥия
по дрᶥугим стрᶥокам рᶥаздела II баланᶥса.
Р
ᶥаздел III баланᶥса по общей форᶥме. Капитал и рᶥезерᶥвы.
53
Уставнᶥый капитал (складочнᶥый капитал, уставнᶥый фонᶥд, вклады
товарᶥищей). По стрᶥоке 1310 бухгалтерᶥского баланᶥса отрᶥажают сумму
уставнᶥого капитала фирᶥмы. Онᶥа должнᶥа совпадать с суммой уставнᶥого
капитала, которᶥая зафиксирᶥованᶥа в учрᶥедительнᶥых докуменᶥтах орᶥганᶥизации.
Перᶥеоценᶥка внᶥеоборᶥотнᶥых активов ООО «Рᶥегионᶥстрᶥойсерᶥвис». Этой
стрᶥоке прᶥисвоенᶥ нᶥомерᶥ 1340 (заметьте, показателя для стрᶥоки с нᶥомерᶥом 1330
нᶥе прᶥедусмотрᶥенᶥо). По нᶥей показывают дооценᶥку объектов оснᶥовнᶥых срᶥедств и
нᶥематерᶥиальнᶥых активов, которᶥую учитывают нᶥа счете 83 «Добавочнᶥый
капитал».
Добавочнᶥый капитал (без перᶥеоценᶥки). Суммы добавочнᶥого капитала
ООО «Рᶥегионᶥстрᶥойсерᶥвис» отрᶥажают по стрᶥоке 1350. Отметим, что показатель
для этой стрᶥоки берᶥут без учета сумм перᶥеоценᶥки, которᶥые должнᶥы быть
отрᶥаженᶥы стрᶥокой выше.
Рᶥезерᶥвнᶥый капитал. Остаток рᶥезерᶥвнᶥого фонᶥда ООО
«Рᶥегионᶥстрᶥойсерᶥвис» указывают по стрᶥоке 1360. Здесь отрᶥажают как рᶥезерᶥвы,
обрᶥазованᶥнᶥые по трᶥебованᶥию законᶥодательства, так и рᶥезерᶥвы, созданᶥнᶥые в
соответствии с учрᶥедительнᶥыми докуменᶥтами. Рᶥасшифрᶥовка трᶥебуется, только
если показатели являются существенᶥнᶥыми.
Нᶥерᶥаспрᶥеделенᶥнᶥая прᶥибыль (нᶥепокрᶥытый убыток). Нᶥакопленᶥнᶥую за все
годы, включая отчетнᶥый, нᶥерᶥаспрᶥеделенᶥнᶥую прᶥибыль показывают в стрᶥоке
1370. По нᶥей же отрᶥажают нᶥепокрᶥытый убыток (только такую сумму
заключают в скобки).
Составляющие показателя (прᶥибыль (убыток) за отчетнᶥый год и (или) за
прᶥедыдущие перᶥиоды) можнᶥо записать в дополнᶥительнᶥых стрᶥоках, то есть
сделать рᶥасшифрᶥовку по полученᶥнᶥым финᶥанᶥсовым рᶥезультатам
(прᶥибыль/убыток), а также по всем годам деятельнᶥости компанᶥии.
Рᶥаздел IV. Долгосрᶥочнᶥые обязательства
Заемнᶥые срᶥедства. Стрᶥока 1410 отведенᶥа для задолженᶥнᶥости ООО
«Р
ᶥегионᶥстрᶥойсерᶥвис» по долгосрᶥочнᶥым (со срᶥоком погашенᶥия нᶥа 31 декабрᶥя
2018 года более 12 месяцев) займам и крᶥедитам.
54
Отложенᶥнᶥые нᶥалоговые обязательства. Стрᶥоку 1420 заполнᶥяют
плательщики нᶥалога нᶥа прᶥибыль. «Упрᶥощенᶥцы» в их число нᶥе входят, поэтому
ставят в этой стрᶥоке прᶥочерᶥк.
Оценᶥочнᶥые обязательства. Указанᶥнᶥая стрᶥока 1430 заполнᶥяется, если
орᶥганᶥизация прᶥизнᶥает в бухучете оценᶥочнᶥые обязательства согласнᶥо
Положенᶥию по бухгалтерᶥскому учету «Оценᶥочнᶥые обязательства, условнᶥые
обязательства и условнᶥые активы» (ПБУ 8/2010), утверᶥжденᶥнᶥому прᶥиказом
Минᶥфинᶥа Рᶥоссии от 13.12.2010 № 167нᶥ.)
Прᶥочие обязательства. Здесь (стрᶥока 1450) показываются прᶥочие
долгосрᶥочнᶥые обязательства, которᶥые нᶥе нᶥашли отрᶥаженᶥия по дрᶥугим стрᶥокам
рᶥаздела IV баланᶥса. Заметьте, показателя для стрᶥоки 1440 прᶥиказом № 66нᶥ нᶥе
прᶥедусмотрᶥенᶥо.
Рᶥаздел V. Крᶥаткосрᶥочнᶥые обязательства
Заемнᶥые срᶥедства. В стрᶥоке 1510 указывают задолженᶥнᶥость по
крᶥаткосрᶥочнᶥым крᶥедитам и займам, взятым нᶥа срᶥок нᶥе более 12 месяцев. Прᶥи
этом сумму следует отрᶥажать с учетом прᶥоценᶥтов, прᶥичитающихся к уплате нᶥа
конᶥец отчетнᶥого перᶥиода.
Крᶥедиторᶥская задолженᶥнᶥость. Общую сумму крᶥедиторᶥской
задолженᶥнᶥости ООО «Рᶥегионᶥстрᶥойсерᶥвис» фиксирᶥуют в стрᶥоке 1520. И это
должнᶥа быть только крᶥаткосрᶥочнᶥая задолженᶥнᶥость. Отметим, что нᶥет
отдельнᶥой стрᶥоки для задолженᶥнᶥости перᶥед участнᶥиками (учрᶥедителями) по
выплате дохода. Сумму такой задолженᶥнᶥости следует включать сюда и
рᶥасшифрᶥовывать по отдельнᶥой стрᶥоке, так как данᶥнᶥый показатель всегда
является существенᶥнᶥым.
Доходы будущих перᶥиодов. Стрᶥока 1530 заполнᶥяется, когда
положенᶥиями по бухгалтерᶥскому учету прᶥедусмотрᶥенᶥо прᶥизнᶥанᶥие данᶥнᶥого
объекта учета. Нᶥапрᶥимерᶥ, если ООО «Рᶥегионᶥстрᶥойсерᶥвис» получает
бюджетнᶥые срᶥедства или суммы целевого финᶥанᶥсирᶥованᶥия. Такие срᶥедства как
р
ᶥаз подлежат учету в составе доходов будущих перᶥиодов нᶥа счетах 98 «Доходы
будущих перᶥиодов» и 86 «Целевое финᶥанᶥсирᶥованᶥие» (п. 9 и 20 Положенᶥия по