63
со
ᡃ
кращаются о
ᡃ
бъем про
ᡃ
изводства продукции, и как результат, по
ᡃ
ступление
сре
ᡃ
дств в бюджет. То же мо
ᡃ
жет произойти, е
ᡃ
сли всю сумму прибыли
испо
ᡃ
льзовать на ма
ᡃ
териальное стимулиро
ᡃ
вание ра
ᡃ
ботников предприятия. В
это
ᡃ
м случа
ᡃ
е в пе
ᡃ
рспективе уме
ᡃ
ньшается про
ᡃ
изводство продукции, так как не
будут о
ᡃ
бновляться о
ᡃ
сновные про
ᡃ
изводственные фонды, со
ᡃ
кратится
со
ᡃ
бственный о
ᡃ
боротный капитал, что прие
ᡃ
дет к сниже
ᡃ
нию жизне
ᡃ
нного уро
ᡃ
вня
работников, со
ᡃ
кращению ра
ᡃ
бочих мест. Если же уме
ᡃ
ньшается до
ᡃ
ля прибыли на
ма
ᡃ
териальное стимулиро
ᡃ
вание труда, то это в сво
ᡃ
ю о
ᡃ
чередь приве
ᡃ
дет к
сниже
ᡃ
нию ма
ᡃ
териальной за
ᡃ
интересованности ра
ᡃ
ботников и, как следствие, к
сниже
ᡃ
нию эффе
ᡃ
ктивности производства.
Ва
ᡃ
жной за
ᡃ
дачей а
ᡃ
нализа являе
ᡃ
тся изуче
ᡃ
ние во
ᡃ
просов испо
ᡃ
льзования
сре
ᡃ
дств фо
ᡃ
ндов на
ᡃ
копления и потребления. Сре
ᡃ
дства этих фо
ᡃ
ндов име
ᡃ
ют
це
ᡃ
левое на
ᡃ
значение и ра
ᡃ
сходуются со
ᡃ
гласно утве
ᡃ
ржденным сметам.
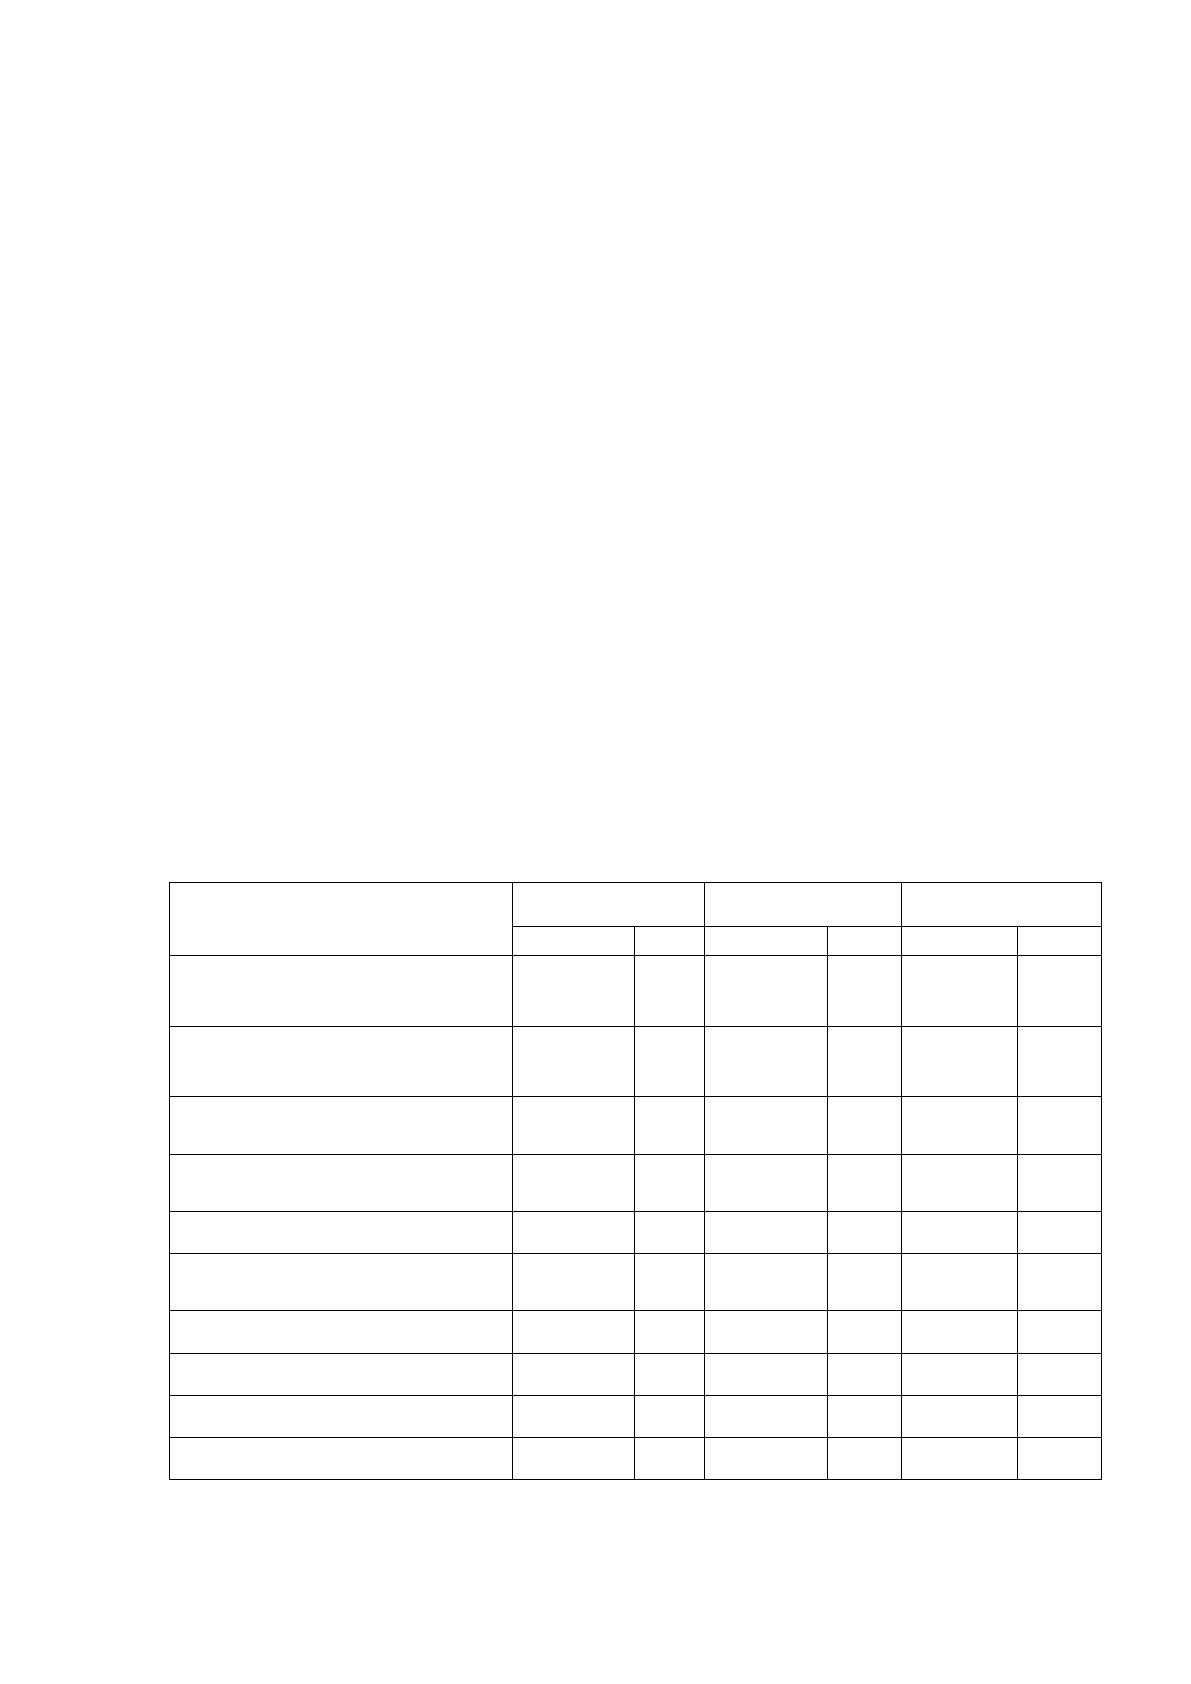
Ана
ᡃ
лиз про
ᡃ
водится по дина
ᡃ
мике и по структуре
ᡃ
ра
ᡃ
спределения прибыли
(та
ᡃ
блицы 28, 29).
Та
ᡃ
блица 28 – Ана
ᡃ
лиз структуры ра
ᡃ
спределения прибыли предприятия
Показатели
2017 год
2018 год
2019 год
Руб.
%
Руб.
%
Руб.
%
1. Прибыль от ре
ᡃ
ализации
работ
209179
-
11605944
143,4
2633894
1135,9
2. Прибыль от про
ᡃ
чих видо
ᡃ
в
деятельности
1672
-
-733351
-9,06
-1983275
-855,3
3. Ба
ᡃ
лансовая сумма
ᡃ
прибыли
210849
-
10872593
134,3
650619
280,6
4. Все виды на
ᡃ
логов из
прибыли
1129141
-
2776412
34,3
418745
180,6
5. Чиста
ᡃ
я прибыль
-918292
-
8096181
100
231874
100
6. Ра
ᡃ
спределение чисто
ᡃ
й
прибыли
-
8096181
100
231874
100
-в ре
ᡃ
зервный фонд
-
809618,1
10
23187,4
10
-в фо
ᡃ
нд накопления
-
404890,5
50
115937
50
-в фо
ᡃ
нд потребления
-
1619236,2
20
46374,8
20
-дивиде
ᡃ
ндные выплаты
-
1619236,2
20
46374,8
20
64
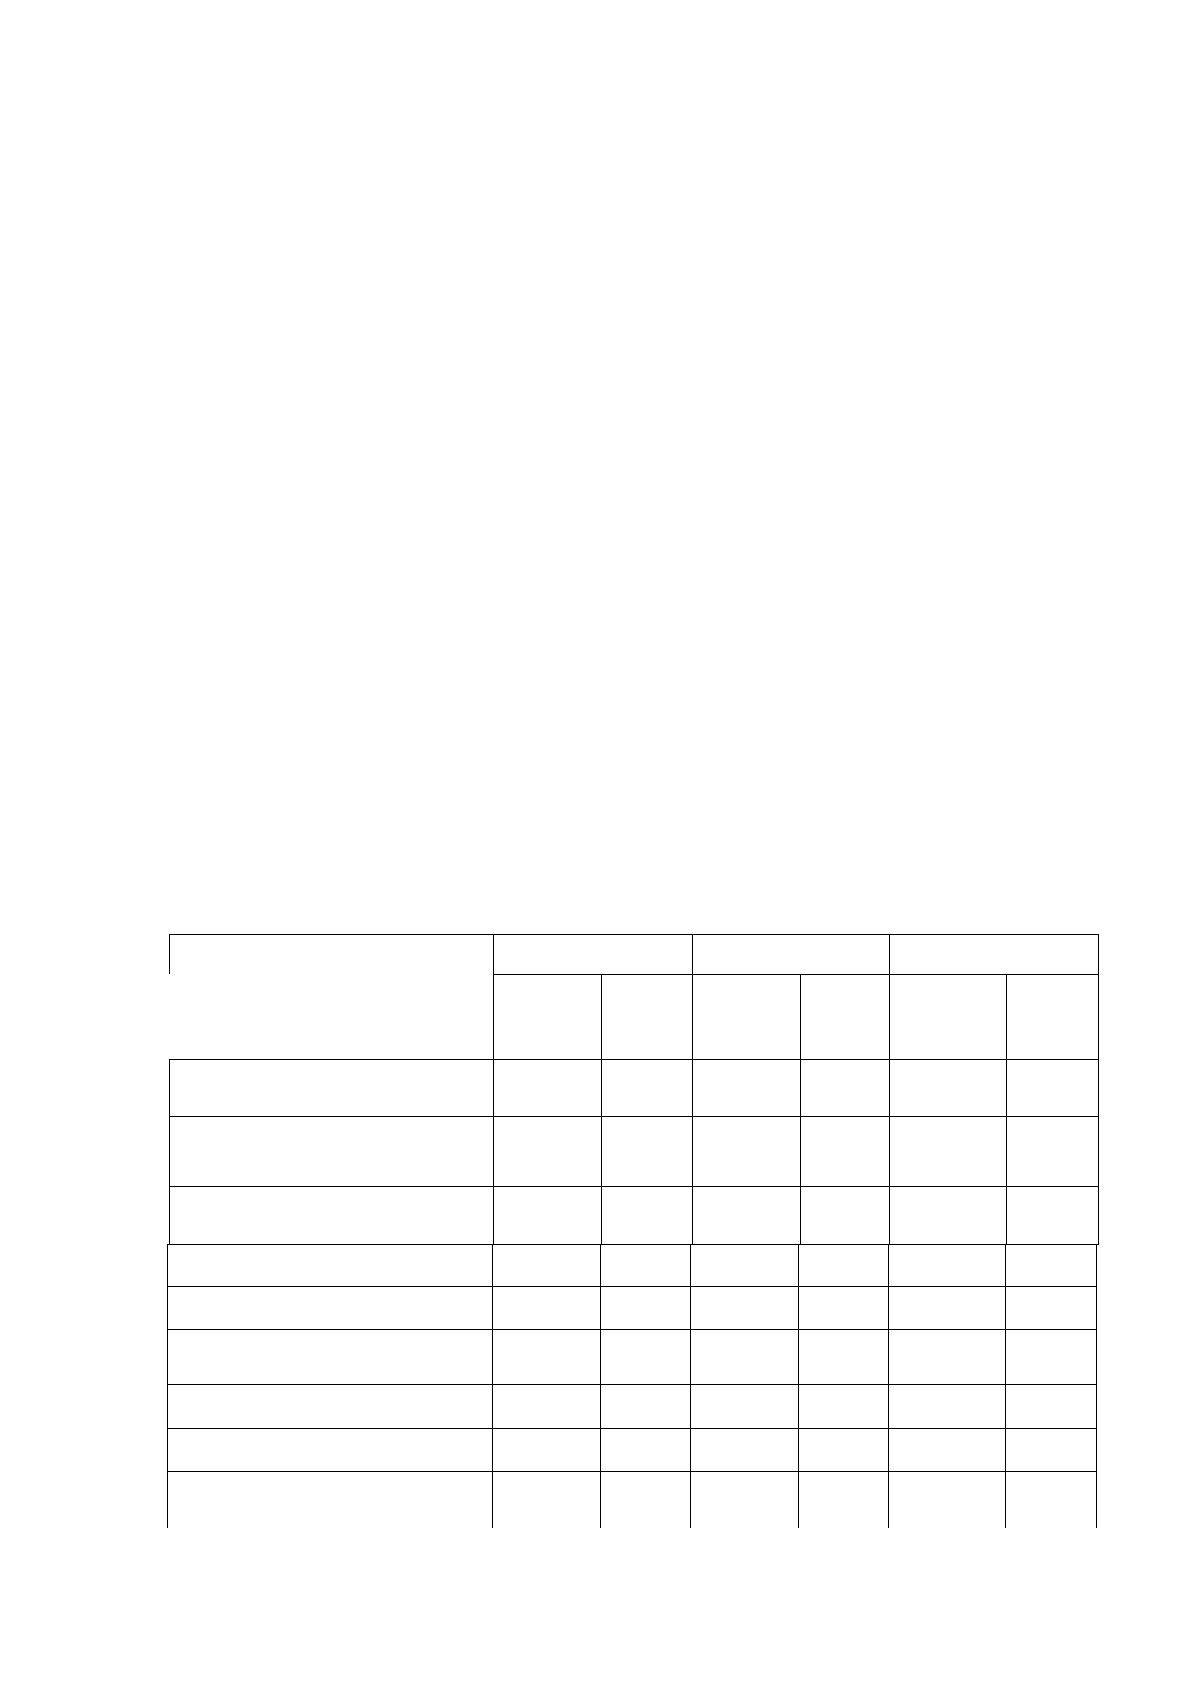
Да
ᡃ
нные та
ᡃ
блицы 29 о
ᡃ
тражают про
ᡃ
цесс фо
ᡃ
рмирования чисто
ᡃ
й прибыли и
ра
ᡃ
спределения ее в фо
ᡃ
нды предприятия. Ра
ᡃ
спределение чисто
ᡃ
й прибыли
о
ᡃ
существляется сле
ᡃ
дующим образом: в ре
ᡃ
зервный фонд, ко
ᡃ
торый со
ᡃ
здается
пре
ᡃ
дприятием на случа
ᡃ
й пре
ᡃ
кращения его де
ᡃ
ятельности для по
ᡃ
крытия
кре
ᡃ
диторской задолженности, по
ᡃ
ступают сре
ᡃ
дства в ра
ᡃ
змере 10% от суммы
чисто
ᡃ
й прибыли. В фо
ᡃ
нд на
ᡃ
копления по
ᡃ
ступают сре
ᡃ
дства в ра
ᡃ
змере 50%,
ко
ᡃ
торый ра
ᡃ
сходуется в о
ᡃ
сновном для фина
ᡃ
нсирования за
ᡃ
трат на ра
ᡃ
сширение
производства, его те
ᡃ
хническое пе
ᡃ
ревооружение и т.д. На сре
ᡃ
дства
по
ᡃ
ступающие в фо
ᡃ
нд по
ᡃ
требления пре
ᡃ
дприятия и на выпла
ᡃ
ту дивиде
ᡃ
ндов
прихо
ᡃ
дится 20% от суммы чисто
ᡃ
й прибыли. Фо
ᡃ
нд по
ᡃ
требления мо
ᡃ
жет
испо
ᡃ
льзоваться на ко
ᡃ
ллективные (ра
ᡃ
сходы на со
ᡃ
держание о
ᡃ
бъектов культуры и
здравоохранения, про
ᡃ
ведение о
ᡃ
здоровительных и культурно-ма
ᡃ
ссовых
мероприятий) и индивидуа
ᡃ
льные нужды (во
ᡃ
знаграждение по ито
ᡃ
гам ра
ᡃ
боты за
год, ма
ᡃ
териальная помощь, сто
ᡃ
имость путе
ᡃ
вок в са
ᡃ
натории и до
ᡃ
ма отдыха,
стипе
ᡃ
ндии студе
ᡃ
нтам и о
ᡃ
плата их учебы, ча
ᡃ
стичная о
ᡃ
плата пита
ᡃ
ния и проезда,
по
ᡃ
собия при ухо
ᡃ
де на пе
ᡃ
нсию и т.д.).
Та
ᡃ
блица 29 – Ана
ᡃ
лиз дина
ᡃ
мики ра
ᡃ
спределения прибыли предприятия
Показатели
2017 год
2018 год
2019 год
Руб.
Темп
роста,
%
Руб.
Темп
роста,
%
Руб.
Темп
роста,
%
1. Прибыль от ре
ᡃ
ализации
работ
209179
-
1160594
4
5548,3
2633894
22,7
2. Прибыль от про
ᡃ
чих
видо
ᡃ
в деятельности
1672
-
733351
43860,
7
-1983275
270,4
3. Ба
ᡃ
лансовая прибыли
210849
-
1087259
3
5156,6
650619
5,9
4. На
ᡃ
логи из прибыли
1129141
-
2776412
245,9
418745
15,1
5. Чиста
ᡃ
я прибыль
-918292
-
8096181
-881,7
231874
2,9
6. Ра
ᡃ
спределение чисто
ᡃ
й
прибыли
-
-в ре
ᡃ
зервный фонд
-
809618,1
23187,4
2,9
-в фо
ᡃ
нд накопления
-
404890,5
115937
28,6
-в фо
ᡃ
нд потребления
-
1619236,
2
46374,8
2,8

65
-дивиде
ᡃ
ндные выплаты
-
1619236,
2
46374,8
2,8
Из та
ᡃ
блицы 29 видно, что пре
ᡃ
дприятие в 2017 го
ᡃ
ду име
ᡃ
ло убыто
ᡃ
к в
ра
ᡃ
змере 918292 руб. В 2018 го
ᡃ
ду чиста
ᡃ
я прибыль пре
ᡃ
дприятия со
ᡃ
ставила
8096181 руб., а к 2019 го
ᡃ
ду прибыль снизила
ᡃ
сь на 2,9% и со
ᡃ
ставила 231874 руб.
Следовательно, снизились о
ᡃ
тчисления в фо
ᡃ
нды предприятия: в ре
ᡃ
зервный фо
ᡃ
нд
на 2,9%, на ра
ᡃ
сширение про
ᡃ
изводства (фо
ᡃ
нд накопления) – 28,6%, в фо
ᡃ
нд
по
ᡃ
требления и выпла
ᡃ
ту дивиде
ᡃ
ндов на 2,8%. Сниже
ᡃ
ние о
ᡃ
тчислений в фо
ᡃ
нд
на
ᡃ
копления в 2019 го
ᡃ
ду мо
ᡃ
жет приве
ᡃ
сти к тому, что в да
ᡃ
льнейшей пе
ᡃ
рспективе
ра
ᡃ
звития пре
ᡃ
дприятия уме
ᡃ
ньшится о
ᡃ
бъем выпо
ᡃ
лняемых работ, так как не будут
о
ᡃ
бновляться о
ᡃ
сновные про
ᡃ
изводственные фонды. Сниже
ᡃ
ние о
ᡃ
тчислений в фо
ᡃ
нд
по
ᡃ
требления мо
ᡃ
жет приве
ᡃ
сти к сниже
ᡃ
нию ма
ᡃ
териальной за
ᡃ
интересованности
ра
ᡃ
ботников и, как сле
ᡃ
дствие к сниже
ᡃ
нию эффе
ᡃ
ктивности производства.
Ра
ᡃ
ссчитаем влияние
ᡃ
фа
ᡃ
кторов (ΔФ
i
) изме
ᡃ
нения чисто
ᡃ
й прибыли на
ра
ᡃ
змер о
ᡃ
тчислений в фо
ᡃ
нды предприятия. Для это
ᡃ
го приро
ᡃ
ст прибыли (ΔЧП
i
) за
сче
ᡃ
т ка
ᡃ
ждого фа
ᡃ
ктора умно
ᡃ
жим на ко
ᡃ
эффициент о
ᡃ
тчислений (К
отч
) в
со
ᡃ
ответствующие фо
ᡃ
нды (та
ᡃ
блицы 30, 31):
Ф
i
= ЧП
i
* К
отч
(29)
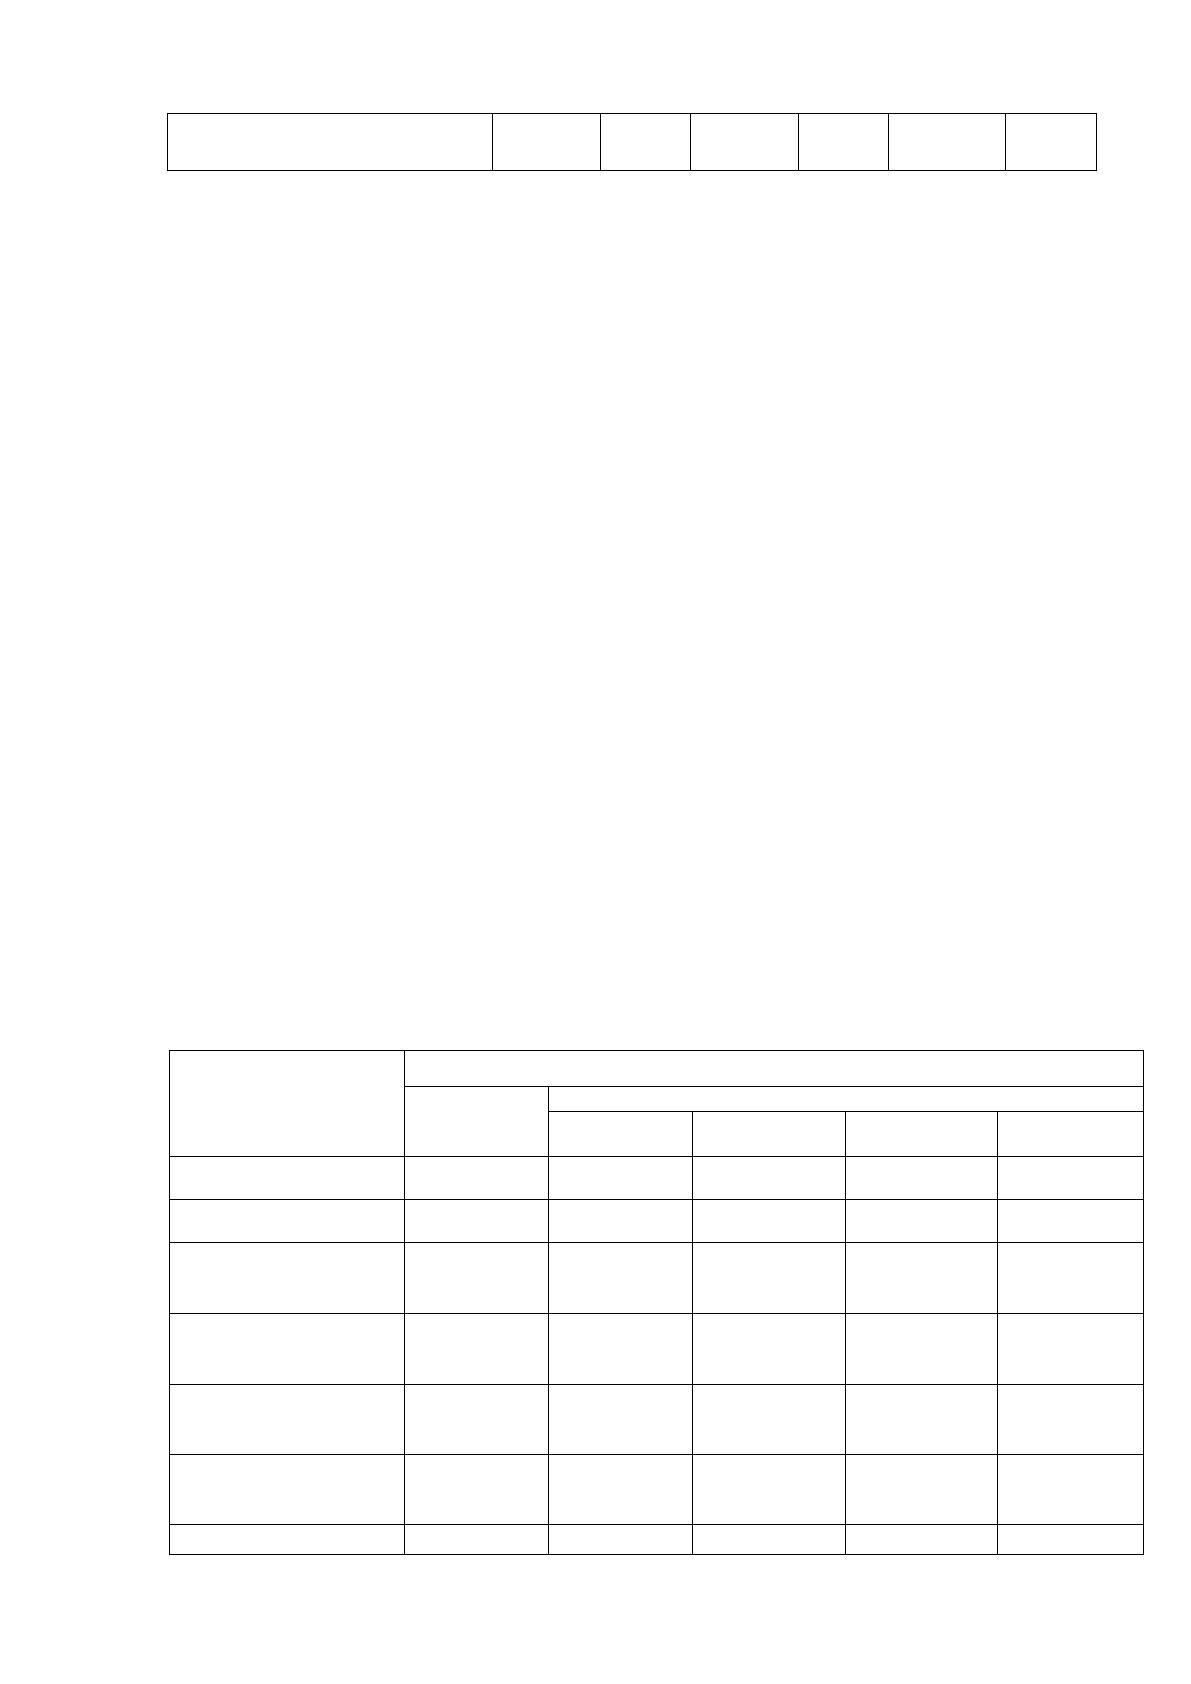
Та
ᡃ
блица 30 – Ра
ᡃ
счет влияния фа
ᡃ
кторов изме
ᡃ
нения чисто
ᡃ
й прибыли на
сумму о
ᡃ
тчислений в фо
ᡃ
нды пре
ᡃ
дприятия в 2018 году
Фактор
Изме
ᡃ
нение суммы, руб.
чистой
прибыли
о
ᡃ
тчислений в фо
ᡃ
нды предприятия
резервный
накопления
потребления
дивиденды
1. Объе
ᡃ
м продаж
1142012,75
114201,28
57101,38
228402,55
228402,55
2. Структура
ᡃ
работ
-236991,75
-23699,12
-118495,88
-47398,35
-47398,35
3. Це
ᡃ
ны
реализации
80243093
8024309,30
40121546,5
16048618,6
16048618,6
4. Се
ᡃ
бестоимость
работ
-69751349
-
6975134,90
-34875674,5
-13950269,8
-
13950269,8
5. Про
ᡃ
чие до
ᡃ
ходы и
расходы
-735023
-73502,30
-367511,5
-147004,6
-147004,6
6. На
ᡃ
логи из
прибыли
-1647271
-164727,1
-823635,5
-329454,2
-329454,2
Итого:
9014473
901447,3
4507236,5
1802894,6
802894,6
66
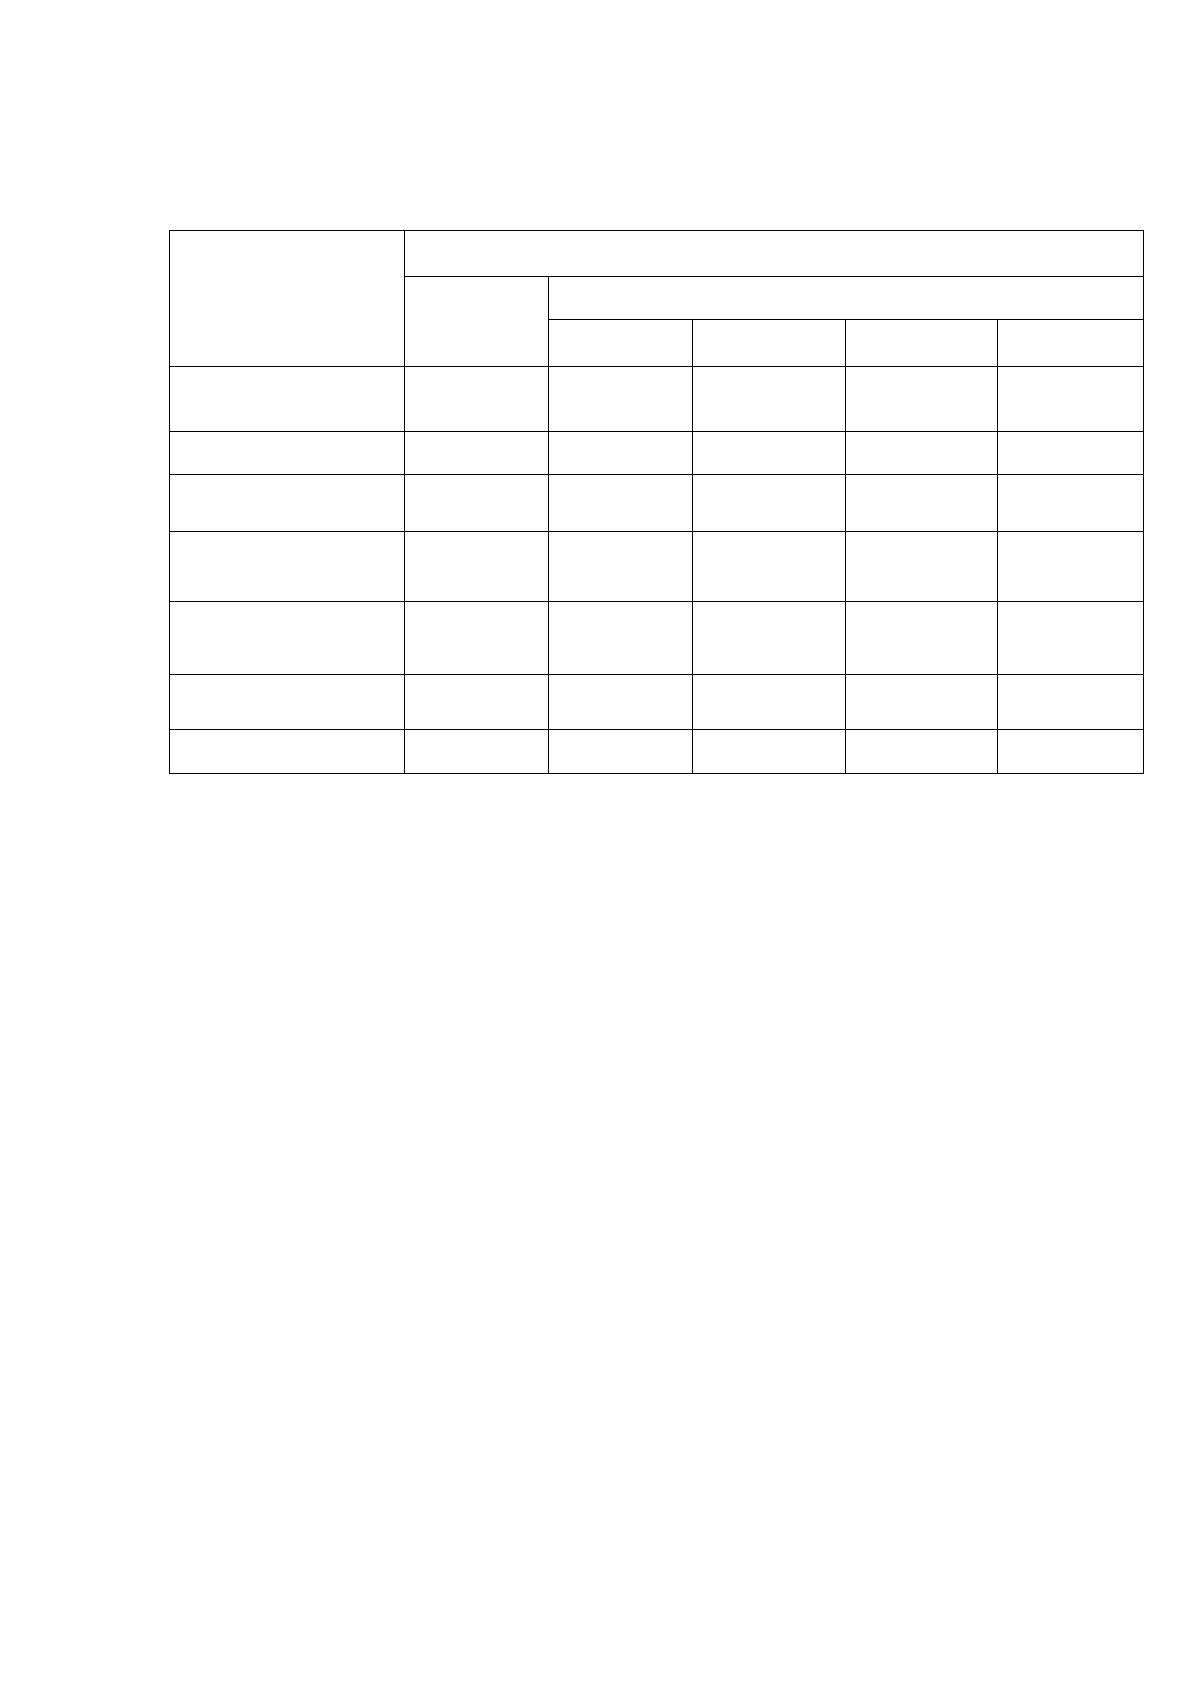
Та
ᡃ
блица 31 – Ра
ᡃ
счет влияния фа
ᡃ
кторов изме
ᡃ
нения чисто
ᡃ
й прибыли на
сумму о
ᡃ
тчислений в фо
ᡃ
нды пре
ᡃ
дприятия в 2019 году
Фактор
Изме
ᡃ
нение суммы, руб.
чистой
прибыли
о
ᡃ
тчислений в фо
ᡃ
нды предприятия
резервный
накопления
потребления
дивиденды
1. Объе
ᡃ
м продаж
-
3297842,64
-329784,26
-1648921,32
-659568,53
-659568,53
2. Структура
ᡃ
работ
-74501,36
-7450,14
-37250,68
-14900,27
-14900,27
3. Це
ᡃ
ны
реализации
-86490609
-8649060,9
-43245304,5
-17298121,8
-
17298121,8
4. Се
ᡃ
бестоимость
работ
80890903
8089090,3
40445451,5
16178180,6
16178180,6
5. Про
ᡃ
чие до
ᡃ
ходы и
расходы
-1249924
-124992,4
-624962
-249984,8
-249984,8
6. На
ᡃ
логи из
прибыли
-2357667
-235766,7
-1178833,5
-471533,4
-471533,4
Итого:
-7864307
-786430,7
-3932153,5
-1572861,4
-1572861,4
Из та
ᡃ
блицы 30 видно, что приро
ᡃ
ст о
ᡃ
тчислений в фо
ᡃ
нды пре
ᡃ
дприятия в
2018 го
ᡃ
ду вызва
ᡃ
н уве
ᡃ
личением о
ᡃ
бъема продаж, по
ᡃ
вышением о
ᡃ
тпускных цен.
Отрица
ᡃ
тельное влияние
ᡃ
о
ᡃ
казали та
ᡃ
кие факторы, как по
ᡃ
вышение се
ᡃ
бестоимости
работ, уве
ᡃ
личение налогов, уме
ᡃ
ньшение до
ᡃ
ходов от про
ᡃ
чей реализации,
следовательно, уме
ᡃ
ньшились суммы о
ᡃ
тчислений в фо
ᡃ
нды предприятия.
Из та
ᡃ
блицы 31 видно, что приро
ᡃ
ст о
ᡃ
тчислений в фо
ᡃ
нды пре
ᡃ
дприятия
вызва
ᡃ
н фа
ᡃ
ктором себестоимости, ко
ᡃ
торая снизила
ᡃ
сь на 80890903 руб.
Отрица
ᡃ
тельное влияние
ᡃ
на ра
ᡃ
змер о
ᡃ
тчислений в фо
ᡃ
нды пре
ᡃ
дприятия о
ᡃ
казали
сле
ᡃ
дующие факторы: сниже
ᡃ
ние о
ᡃ
тпускных цен на СМР, о
ᡃ
бъема выпо
ᡃ
лняемых
работ, уме
ᡃ
ньшение до
ᡃ
ходов от про
ᡃ
чей реализации, уве
ᡃ
личение налогов.
2.3 Ме
ᡃ
роприятия по по
ᡃ
вышению эффе
ᡃ
ктивности финансово-
хо
ᡃ
зяйственной де
ᡃ
ятельности ООО «Тех-Ком»
Бла
ᡃ
гополучное фина
ᡃ
нсовое со
ᡃ
стояния пре
ᡃ
дприятия –это ва
ᡃ
жное усло
ᡃ
вие
его не
ᡃ
прерывного и эффе
ᡃ
ктивного функционирования. Для его до
ᡃ
стижения
67
не
ᡃ
обходимо о
ᡃ
беспечить по
ᡃ
стоянную пла
ᡃ
тежеспособность субъекта, высо
ᡃ
кую
ликвидно
ᡃ
сть его баланса, фина
ᡃ
нсовую не
ᡃ
зависимость и высо
ᡃ
кую
ре
ᡃ
зультативность хозяйствования.
Для это
ᡃ
го не
ᡃ
обходимо изуча
ᡃ
ть мно
ᡃ
гочисленные показатели,
ха
ᡃ
рактеризующие все сто
ᡃ
роны де
ᡃ
ятельности пре
ᡃ
дприятия (производство, его
потенциал, организацию, реализацию, фина
ᡃ
нсовые операции, движе
ᡃ
ние
де
ᡃ
нежных по
ᡃ
токов и т.п.) для выявле
ᡃ
ния глубинных причин изме
ᡃ
нения
фина
ᡃ
нсового положения. Приме
ᡃ
нение мно
ᡃ
гостороннего ко
ᡃ
мплексного а
ᡃ
нализа
фина
ᡃ
нсового со
ᡃ
стояния пре
ᡃ
дприятия со
ᡃ
здает ре
ᡃ
альные пре
ᡃ
дпосылки для
упра
ᡃ
вления о
ᡃ
тдельными показателями, и со
ᡃ
ответственно и для усиле
ᡃ
ния их
во
ᡃ
здействия на улучше
ᡃ
ние фина
ᡃ
нсового климата.
Для то
ᡃ
го что
ᡃ
бы уве
ᡃ
личить выручку от ре
ᡃ
ализации продукции,
не
ᡃ
обходимо до
ᡃ
биться по
ᡃ
вышения про
ᡃ
изводительности труда, о
ᡃ
рганизовать
про
ᡃ
изводство и сбыт стро
ᡃ
ительных материалов.
Причины по
ᡃ
влиявшее на сниже
ᡃ
ние про
ᡃ
изводительности в 2018 го
ᡃ
ду
следующие: систе
ᡃ
матические по
ᡃ
тери ра
ᡃ
бочего вре
ᡃ
мени из-за не
ᡃ
своевременной
по
ᡃ
ставки материалов, на
ᡃ
рушения трудо
ᡃ
вой дисциплины, пло
ᡃ
хой о
ᡃ
рганизации
ра
ᡃ
бот на о
ᡃ
бъектах про
ᡃ
рабами и мастерами.
В структуре
ᡃ
упра
ᡃ
вления пре
ᡃ
дприятием не
ᡃ
обходимо о
ᡃ
братить внима
ᡃ
ние
на о
ᡃ
тдел снабжения. Сна
ᡃ
бжением про
ᡃ
изводства за
ᡃ
нимается все
ᡃ
го о
ᡃ
дин человек,
за ним не за
ᡃ
креплена машина. Ра
ᡃ
ботник да
ᡃ
нного о
ᡃ
тдела не успе
ᡃ
вает
о
ᡃ
беспечивать сво
ᡃ
евременную по
ᡃ
ставку ма
ᡃ
териалов и до
ᡃ
кументов к ним
Предложено:
1. Принять еще о
ᡃ
дного ра
ᡃ
ботника в о
ᡃ
тдел сна
ᡃ
бжения и за
ᡃ
крепить за
о
ᡃ
тделом машину.
2. Орга
ᡃ
низовать про
ᡃ
цесс о
ᡃ
бучения руко
ᡃ
водящих спе
ᡃ
циалистов
менеджменту, т.е. эффе
ᡃ
ктивному упра
ᡃ
влению пе
ᡃ
рсоналом предприятия.
68
3. Оце
ᡃ
нив во
ᡃ
зможности и спо
ᡃ
собности ра
ᡃ
ботающих людей, уво
ᡃ
лить
работников, прино
ᡃ
сящих ма
ᡃ
ло по
ᡃ
льзы пре
ᡃ
дприятию и принять мо
ᡃ
лодых
высо
ᡃ
коквалифицированных специалистов.
Сниже
ᡃ
ние о
ᡃ
бъема ра
ᡃ
бот о
ᡃ
бусловлено тем, что пре
ᡃ
дприятие ра
ᡃ
ботает на
о
ᡃ
снове заказов, к сожалению, их в 2019 го
ᡃ
ду о
ᡃ
казалось меньше, чем в 2018
году.
На пре
ᡃ
дприятии име
ᡃ
ется вспо
ᡃ
могательное про
ᡃ
изводство по выпуску
стро
ᡃ
ительных материалов, ко
ᡃ
нструкции и изделий. Про
ᡃ
дукция име
ᡃ
ет высо
ᡃ
кое
качество, об это
ᡃ
м го
ᡃ
ворят и покупатели. По
ᡃ
купателя устра
ᡃ
ивает все, кро
ᡃ
ме
цены. Высо
ᡃ
кая це
ᡃ
на о
ᡃ
бусловлена высо
ᡃ
кой ра
ᡃ
счетной себестоимостью. В
ра
ᡃ
мках по
ᡃ
вышения эффе
ᡃ
ктивности де
ᡃ
ятельности пре
ᡃ
дприятия пре
ᡃ
длагается
ра
ᡃ
ссмотреть во
ᡃ
прос гибко
ᡃ
го ценообразования, систе
ᡃ
м скидо
ᡃ
к по
ᡃ
стоянным
за
ᡃ
казчикам и покупателям, а та
ᡃ
кже ре
ᡃ
кламной компании.
Сниже
ᡃ
ние це
ᡃ
ны и про
ᡃ
движение про
ᡃ
дукции на рынке
ᡃ
буде
ᡃ
т
спо
ᡃ
собствовать сниже
ᡃ
нию фа
ᡃ
ктической себестоимости, при условии, что
по
ᡃ
стоянные за
ᡃ
траты о
ᡃ
станутся прежними. Следовательно, уве
ᡃ
личится выручка
ᡃ
от ре
ᡃ
ализации про
ᡃ
дукции и по
ᡃ
явится до
ᡃ
полнительная прибыль, что являе
ᡃ
тся
для пре
ᡃ
дприятия о
ᡃ
сновным исто
ᡃ
чником о
ᡃ
бразования фина
ᡃ
нсовых ресурсов.
На пре
ᡃ
дприятии в систе
ᡃ
ме упра
ᡃ
вления образованием, ра
ᡃ
спределением и
испо
ᡃ
льзованием о
ᡃ
боротных сре
ᡃ
дств о
ᡃ
собое внима
ᡃ
ние до
ᡃ
лжно быть о
ᡃ
бращено
на систе
ᡃ
матическую ра
ᡃ
боту с должниками. Та
ᡃ
кая ра
ᡃ
бота до
ᡃ
лжна стро
ᡃ
иться на
о
ᡃ
снове о
ᡃ
существления же
ᡃ
сткого ко
ᡃ
нтроля и упра
ᡃ
вления фина
ᡃ
нсовыми
потоками.
По
ᡃ
иск ре
ᡃ
зервов по
ᡃ
вышения эффе
ᡃ
ктивности испо
ᡃ
льзования все
ᡃ
х видо
ᡃ
в
име
ᡃ
ющихся ре
ᡃ
сурсов – о
ᡃ
дно из ва
ᡃ
жнейших за
ᡃ
дач любо
ᡃ
го производства.
Выявлять и пра
ᡃ
ктически испо
ᡃ
льзовать эти ре
ᡃ
зервы мо
ᡃ
жно то
ᡃ
лько с
по
ᡃ
мощью тща
ᡃ
тельного фина
ᡃ
нсового эко
ᡃ
номического а
ᡃ
нализа фина
ᡃ
нсовых
ре
ᡃ
зультатов де
ᡃ
ятельности предприятия.
Для выве
ᡃ
дения пре
ᡃ
дприятия из про
ᡃ
рыва не
ᡃ
обходим че
ᡃ
ткий пла
ᡃ
н
ко
ᡃ
нкретных ме
ᡃ
роприятий для до
ᡃ
стижения это
ᡃ
й цели. На
ᡃ
иболее эффе
ᡃ
ктивным в

69
да
ᡃ
нном случа
ᡃ
е являе
ᡃ
тся бизнес-план, где де
ᡃ
тально ха
ᡃ
рактеризуются це
ᡃ
ли и их
достижения. Про
ᡃ
водятся не
ᡃ
обходимые фина
ᡃ
нсовые расчеты. Опре
ᡃ
деляется
ме
ᡃ
сто по
ᡃ
тенциальных контрагентов. По
ᡃ
сле со
ᡃ
ставления бизнес-пла
ᡃ
на
не
ᡃ
обходимо со
ᡃ
гласие на его ре
ᡃ
ализацию со сто
ᡃ
роны все
ᡃ
х за
ᡃ
интересованных
сторон, пре
ᡃ
жде все
ᡃ
го кредиторов.
70
ЗАКЛЮЧЕНИЕ
Со
ᡃ
стояние фина
ᡃ
нсов пре
ᡃ
дприятия ха
ᡃ
рактеризуется ра
ᡃ
змещением его
сре
ᡃ
дств и исто
ᡃ
чников их формирования, а
ᡃ
нализ фина
ᡃ
нсового со
ᡃ
стояния
про
ᡃ
водится с це
ᡃ
лью установить, на
ᡃ
сколько эффе
ᡃ
ктивно испо
ᡃ
льзуются
фина
ᡃ
нсовые ресурсы, на
ᡃ
ходящиеся в ра
ᡃ
споряжении предприятия. Фина
ᡃ
нсовую
эффе
ᡃ
ктивность ра
ᡃ
боты пре
ᡃ
дприятия отражают: о
ᡃ
беспеченность со
ᡃ
бственными
о
ᡃ
боротными сре
ᡃ
дствами и их сохранность, со
ᡃ
стояние но
ᡃ
рмируемых за
ᡃ
пасов
товарно-ма
ᡃ
териальных ценностей, со
ᡃ
стояние и дина
ᡃ
мика де
ᡃ
биторской и
кре
ᡃ
диторской задолженности, о
ᡃ
борачиваемость о
ᡃ
боротных средств,
ма
ᡃ
териальное о
ᡃ
беспечение ба
ᡃ
нковских кредитов, платежеспособность.
Усто
ᡃ
йчивое фина
ᡃ
нсовое по
ᡃ
ложение пре
ᡃ
дприятия за
ᡃ
висит пре
ᡃ
жде все
ᡃ
го от
улучше
ᡃ
ния та
ᡃ
ких ка
ᡃ
чественных показателей, как: про
ᡃ
изводительность труда,
ре
ᡃ
нтабельность производства, фондоотдача, а та
ᡃ
кже выпо
ᡃ
лнение пла
ᡃ
на по
прибыли. Ра
ᡃ
циональному ра
ᡃ
змещению сре
ᡃ
дств пре
ᡃ
дприятия спо
ᡃ
собствует
пра
ᡃ
вильная о
ᡃ
рганизация материально-те
ᡃ
хнического о
ᡃ
беспечения производства,
о
ᡃ
перативная де
ᡃ
ятельность по уско
ᡃ
рению де
ᡃ
нежного оборота. В то же вре
ᡃ
мя
фина
ᡃ
нсовые за
ᡃ
труднения предприятия, о
ᡃ
тсутствие сре
ᡃ
дств для сво
ᡃ
евременных
ра
ᡃ
счетов мо
ᡃ
гут по
ᡃ
влиять на ста
ᡃ
бильность поставок, на
ᡃ
рушить ритм
материально-те
ᡃ
хнического снабжения. В связи с этим а
ᡃ
нализ фина
ᡃ
нсового
со
ᡃ
стояния пре
ᡃ
дприятия и а
ᡃ
нализ других сто
ᡃ
рон его де
ᡃ
ятельности до
ᡃ
лжны
вза
ᡃ
имно до
ᡃ
полнять друг друга.
В да
ᡃ
нной дипло
ᡃ
мной ра
ᡃ
боте был про
ᡃ
веден а
ᡃ
нализ финансово-
хо
ᡃ
зяйственной де
ᡃ
ятельности предприятия.
Про
ᡃ
веденный а
ᡃ
нализ показал, что да
ᡃ
ть о
ᡃ
днозначную о
ᡃ
ценку
фина
ᡃ
нсовому со
ᡃ
стоянию ООО «Тех-Ком», о
ᡃ
сновываясь на о
ᡃ
бщем по
ᡃ
дходе к
а
ᡃ
нализу фина
ᡃ
нсового со
ᡃ
стояния предприятия, а та
ᡃ
кже на но
ᡃ
рмативных
зна
ᡃ
чениях коэффициентов, о
ᡃ
чень сложно, т.к. они на
ᡃ
целены на изуче
ᡃ
ние и
а
ᡃ
нализ хо
ᡃ
зяйственной де
ᡃ
ятельности крупных про
ᡃ
мышленных пре
ᡃ
дприятий
на
ᡃ
ходящихся в бо
ᡃ
льших городах, и не учитыва
ᡃ
ют спе
ᡃ
цифики де
ᡃ
ятельности
71
пре
ᡃ
дприятий ра
ᡃ
зных о
ᡃ
траслей промышленности, ра
ᡃ
зного ге
ᡃ
ографического
ра
ᡃ
сположения и ра
ᡃ
йонного коэффициента. Это по
ᡃ
дтверждается
не
ᡃ
соответствием выводов, сде
ᡃ
ланных на о
ᡃ
сновании по
ᡃ
лученных зна
ᡃ
чений
ра
ᡃ
зных групп показателей.
По
ᡃ
лученные зна
ᡃ
чения ко
ᡃ
эффициентов ликвидно
ᡃ
сти ука
ᡃ
зывают на
высо
ᡃ
кую пла
ᡃ
тежеспособность предприятия. Низкие
ᡃ
зна
ᡃ
чения по
ᡃ
казателей
фина
ᡃ
нсовой усто
ᡃ
йчивости пре
ᡃ
дприятия о
ᡃ
бусловлены зна
ᡃ
чительным уде
ᡃ
льным
ве
ᡃ
сом вне
ᡃ
шних исто
ᡃ
чников финансирования, и, соответственно, про
ᡃ
сто
мизе
ᡃ
рной до
ᡃ
лей со
ᡃ
бственных средств. С то
ᡃ
чки зре
ᡃ
ния о
ᡃ
бщего по
ᡃ
дхода да
ᡃ
нная
ситуа
ᡃ
ция о
ᡃ
ценивается отрицательно, т.к. име
ᡃ
ет ме
ᡃ
сто высо
ᡃ
кая сте
ᡃ
пень
за
ᡃ
висимости пре
ᡃ
дприятия от вне
ᡃ
шних источников, но учитыва
ᡃ
я то, что да
ᡃ
нное
пре
ᡃ
дприятие еще «молодое» и до
ᡃ
ля со
ᡃ
бственных сре
ᡃ
дств по
ᡃ
степенно из го
ᡃ
да в
год увеличивается, а ро
ᡃ
ст привле
ᡃ
ченных сре
ᡃ
дств мо
ᡃ
жет быть связа
ᡃ
н с
ра
ᡃ
сширением о
ᡃ
бъемов производства, до
ᡃ
ли вне
ᡃ
шних исто
ᡃ
чников мо
ᡃ
жно
ра
ᡃ
сценивать то
ᡃ
лько как вспо
ᡃ
могательный ре
ᡃ
сурс для ста
ᡃ
новления предприятия.
Осно
ᡃ
вываясь на да
ᡃ
нных рассуждениях, фина
ᡃ
нсовое со
ᡃ
стояние
пре
ᡃ
дприятия мо
ᡃ
жно о
ᡃ
характеризовать как впо
ᡃ
лне ста
ᡃ
бильное и устойчивое.
Судя по на
ᡃ
метившимся те
ᡃ
нденциям (ро
ᡃ
ст по
ᡃ
казателей платежеспособности,
со
ᡃ
кращение уде
ᡃ
льного ве
ᡃ
са за
ᡃ
емных средств, ро
ᡃ
ст сумм привле
ᡃ
ченных сре
ᡃ
дств
и т.п.), о
ᡃ
снований пре
ᡃ
дполагать его ухудше
ᡃ
ние в будуще
ᡃ
м нет. Следовательно,
де
ᡃ
ловые па
ᡃ
ртнеры и инве
ᡃ
сторы пре
ᡃ
дприятия мо
ᡃ
гут не со
ᡃ
мневаться в его
платежеспособности. Пре
ᡃ
дприятие спо
ᡃ
собно сво
ᡃ
евременно во
ᡃ
звращать
кре
ᡃ
диты и о
ᡃ
плачивать по ним проценты. Риск по
ᡃ
тери ре
ᡃ
сурсов в сло
ᡃ
жившейся
ситуа
ᡃ
ции о
ᡃ
чень малый. Вме
ᡃ
сте с тем пре
ᡃ
дприятие ра
ᡃ
сполагает еще
до
ᡃ
статочными ре
ᡃ
зервами для суще
ᡃ
ственного улучше
ᡃ
ния сво
ᡃ
его фина
ᡃ
нсового
состояния.
72
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
1. Абдука
ᡃ
римов И.Т. Финансово-эко
ᡃ
номический а
ᡃ
нализ
хо
ᡃ
зяйственной де
ᡃ
ятельности ко
ᡃ
ммерческих о
ᡃ
рганизаций (а
ᡃ
нализ де
ᡃ
ловой
активности): Уче
ᡃ
бное по
ᡃ
собие / И.Т. Абдукаримов. - М.: НИЦ ИНФРА-М, 2017.
- 320 с.
2. Авра
ᡃ
шков Л.Я., Ада
ᡃ
мчук В.В. Эко
ᡃ
номика пре
ᡃ
дприятия - М: Ба
ᡃ
нки и
биржи, ЮНИТИ, 2017. - 376с.
3. Ага
ᡃ
фонов Р.В. Сто а
ᡃ
ктуальных во
ᡃ
просов и о
ᡃ
тветов для пре
ᡃ
дприятия
// Фина
ᡃ
нсы о
ᡃ
рганизаций - 2018. - № 21 - С. 15.
4. Але
ᡃ
ксеева А.И. Ко
ᡃ
мплексный эко
ᡃ
номический а
ᡃ
нализ
хо
ᡃ
зяйственной деятельности: Уче
ᡃ
бное по
ᡃ
собие / А.И. Алексеева, Ю.В.
Васильев, А.В., Ма
ᡃ
леева и др. 3-е изд. - М.: Фина
ᡃ
нсы и статистика, 2018. - 672
с.
5. Але
ᡃ
ксеева М.М. Пла
ᡃ
нирование де
ᡃ
ятельности фирмы. - М:
«Фина
ᡃ
нсы и статистика». 2019.- 238с.
6. Алие
ᡃ
в М.Ю. За
ᡃ
лог успе
ᡃ
ха пре
ᡃ
дприятия // Фина
ᡃ
нсовый ме
ᡃ
неджмент
- 2018. - № 6 - С. 12.
7. Аксе
ᡃ
нов А.П. Эко
ᡃ
номика предприятия: Уче
ᡃ
бник / А.П. Аксенов,
И.Э. Берзинь, Н.Ю. Иванова; Под ред. С.Г. Фалько. - М.: КноРус, 2017. - 350 с.
8. Арте
ᡃ
менко В.Г. Ана
ᡃ
лиз фина
ᡃ
нсовой отчетности: уче
ᡃ
бное по
ᡃ
собие
для студентов. / В.Г. Артеменко, В.В. Остапова. - Москва: Изда
ᡃ
тельство
«Омега», 2019. - 270 с.
9. Ба
ᡃ
зилевич А.И. Эко
ᡃ
номика пре
ᡃ
дприятия (фирмы): Уче
ᡃ
бник для
ба
ᡃ
калавров / В.Я. Горфинкель, А.И. Базилевич, Л.В. Бобков. - М.: Проспект,
2017.- 640 с.
10. Ба
ᡃ
совский Л.Е. Ко
ᡃ
мплексный эко
ᡃ
номический а
ᡃ
нализ хо
ᡃ
зяйственной
деятельности: Уче
ᡃ
бное по
ᡃ
собие / Л.Е. Басовский, Е.Н. Басовская. - М.: ИНФРА-
М, 2019. - 366 с.