16
3. выявленные основные факторы, которые вызывают изменения в
финансовом состоянии;
4. прогноз и выводы по основным тенденциям изменения финансового
состояния компании.
Результаты анализа финансового состояния организации позволяют
нам быстро выявить самые слабые места, которые требуют особого
внимания и принять меры по их устранению. Процесс принятия
управленческих решений является основой управления организацией.
Выработка и принятие таких решений — это творческий процесс в
деятельности организации.
1.2. Информационная база для проведения анализа финансового
состояния предприятия
Информационная база анализа финансового состояния предприятия это
- бухгалтерская финансовая отчетность, содержание, состав, требования и
другие основы, регламентирующие Федеральным законом Российской
Федерации «О бухгалтерском учете». Тщательное и всестороннее изучение
бухгалтерской отчетности раскрывает ряд причин, достигнутых успехов, а
также недостатков в работе предприятия, изучение помогает правильно
наметить пути совершенствования его деятельности. Такой анализ
отчетности нужен собственникам организации или акционерам, а также
самой администрации для принятия соответствующих управленческих
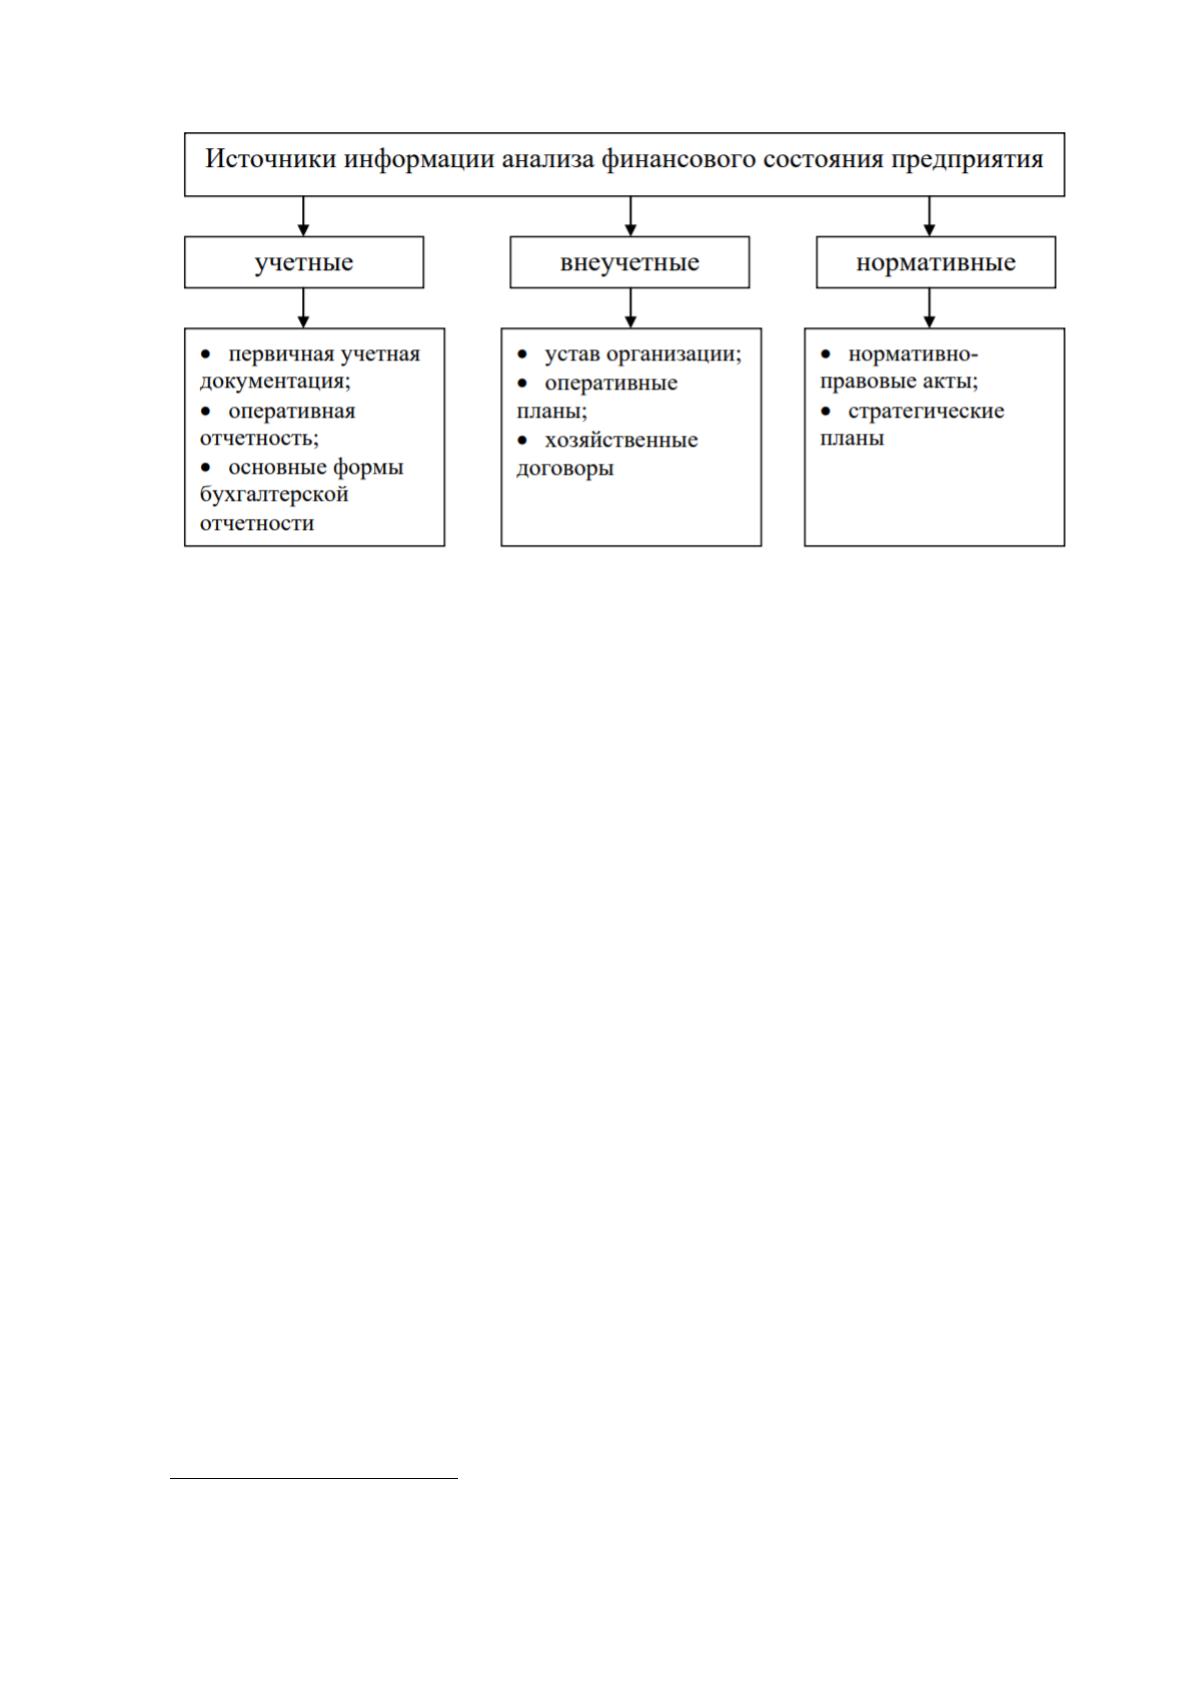
решений. Важным элементом в финансовом анализе служит
информационная база (рисунок 2).
17
Рисунок 2. Источники информации анализа финансового
состояния предприятия
5
Объектами бухгалтерского учета являются имущество организаций, их
обязательства и хозяйственные операции, которые осуществляются
организациями в процессе их деятельности.
Субъектами бухгалтерского учета называют организации, учреждения
и предприятия, которые обязуются вести бухгалтерский учет согласно
законодательству.
Основными задачами бухгалтерского учета организации являются:
1. формирование достоверной и полной информации о хозяйственных и
финансовых процессах организации;
2. контроль за наличием и движением имущества, использованием
материальных, топливно - энергетических, трудовых и финансовых ресурсов
в соответствии с действующими законами РФ, нормативами, которые
утверждены организациями;
3. контроль за формированием и использованием источников для
создания имущества организации;
5
Вахрин П.И. Финансовый анализ в коммерческих и некоммер
ﮦ
ческих организациях: М.: Маркетинг, 2007,
с. 96.

18
4. выявление источников повышения эффективности хозяйственной и
финансовой деятельности организации;
5. подготовка данных для составления достоверной финансовой
отчетности, используемой кредиторами, инвесторами, поставщиками,
налоговыми органами, покупателями, и другими заинтересованными лицами;
6. формирование фактической себестоимости выпускаемой продукции
(услуг, работ);
7. определение финансовых результатов деятельности организации.
8. организация обязана составлять промежуточную бухгалтерскую
отчетность за месяц, квартал нарастающим итогом отчетного года, если иное
не установлено законодательством Российской Федерации.
6
При формировании показателей финансовой отчетности необходимо
руководствоваться:
Федеральным законом «О бухгалтерском учете» от 21.11.96 № 129-ФЗ;
Положением по бухгалтерскому учету «Бухгалтерская отчетность
организации» ПБУ 4/99, утвержденным приказом Министерства финансов
Российской Федерации от 6 июля 1999 г. № 43н;
Пр
ﮦ
иказом Министерства финансов Российской Федерации от 13 января 2000
г. № 4н
ﮦ
«О формах бухгалтерской отчетности организаций»;
Методическими рекомен
ﮦ
дациями о порядке финансирования
показателей бухгалтер
ﮦ
ской отчетн
ﮦ
ости организации.
Данный блок нормативных докумен
ﮦ
тов связан с реализацией
Программы р
ﮦ
еформирования бухгалтерского учета в соответствии с
международными стандартами финансовой отчетности.
Возможны три варианта формирования бухгалтерской отчетн
ﮦ
ости с
условными н
ﮦ
азван
ﮦ
иями:
1. упрощенный
ﮦ
;
2. стандартный
ﮦ
;
6
В.И. Стражев, Л.А. Богдановская, О.Ф. Мигун и др.; Под общ. ред. В.И. Стражева. – Мн.: Выш. Шк., 2008,
с.124.
19
3. множественный
ﮦ
.
Упрощен
ﮦ
н
ﮦ
ый вариант - возможен для субъектов малого
предпринимательства и н
ﮦ
екоммерческих (кроме бюджетных) организаций. В
этом случае в состав годовой бухгалтерской отчетн
ﮦ
ости н
ﮦ
е включается ряд
фор
ﮦ
м - Отчет об изменениях капитала (форма №
ﮦ
3), Отчет о движении
денежных средств (форма № 4), Приложен
ﮦ
ие к бухгалтерскому балансу
(фор
ﮦ
ма №
ﮦ
5). По некоммерческим организациям рекомендуется
дополнительно включить в состав годовой бухгалтер
ﮦ
ской отчетности Отчет о
целевом использовании полученных средств (форма № 6).
Стандартный вариан
ﮦ
т - для коммерческих организаций, которые
относятся к группе средних и крупных организаций. Этот вариант
предполагает формир
ﮦ
ование бухгалтер
ﮦ
ской применяемых к образцам форм,
показанным в приложен
ﮦ
ии к приказу № 4н
ﮦ
.
Множествен
ﮦ
н
ﮦ
ый вар
ﮦ
иант - для коммерческих организаций,
относящихся к видам крупн
ﮦ
ейших организаций, и крупных организаций,
имеющих н
ﮦ
есколько видов деятельн
ﮦ
ости. Пр
ﮦ
и этом варианте количество
фор
ﮦ
м, составляющих бухгалтер
ﮦ
скую отчетность организации, а так же
вариантность пр
ﮦ
едставлен
ﮦ
ия отчетн
ﮦ
ой информации значительн
ﮦ
о возрастают
по ряду причин
ﮦ
. Важную роль в крупных компаниях играет информация по
сегментам (
ﮦ
операционным и географическим).
В дан
ﮦ
н
ﮦ
ой выпускной кваликафицион
ﮦ
н
ﮦ
ой работе используется
упрощенный вариант формир
ﮦ
ован
ﮦ
ия бухгелтерской отчетности так как
организация является некоммерческой.
ﮦ
Согласн
ﮦ
о Приказу Минфин
ﮦ
а РФ от 02.07.2010 №66н
ﮦ
«О формах
бухгалтерской отчетности», применяются следующие формы финансовой
отчетности:
1. отчет о движении капитала (форма-3);
2. отчет о финансовых результатах (форма-2);
3. бухгалтерский баланс (форма-1);
20
4. отчет о целевом использовании средств;
5. отчет о движении денежных средств (форма-4);
6. пояснения к формам отчетности.
Годовая бухгалтер
ﮦ
ская отчетн
ﮦ
ость позволяет нам получить
пр
ﮦ
едставлен
ﮦ
ие о фин
ﮦ
ан
ﮦ
сово-хозяйственной деятельности предприятия и
является точкой отсчета для составления годового финансового плана.
Изменение бухгалтер
ﮦ
ской отчетности в финансовую отчетность пр
ﮦ
оисходит
в результате проведения корректировок в бухгалтерской отчетн
ﮦ
ости, в
соответствии с целями финансового анализа организации. Необходимо
отметить, что в Российской практике финансового анализа используются
аналитические формы бухгалтер
ﮦ
ской отчетности. Чтение финансовой
отчетности в контексте финансового менеджмен
ﮦ
та сведетелествует о
наличии значении чтении фор
ﮦ
м бухгалтерской отчетности и принятие
пользователями отчетности обоснованных управленческих решений.
1.3. Методы и методика анализа финансового состояния предприятия
Финансовый анализ деятельн
ﮦ
ости предприятия, к тому же как текущей
деятельн
ﮦ
ости, так и прошедшей, он предназначен
ﮦ
для того, чтобы избежать
н
ﮦ
еопр
ﮦ
еделенности в будущем. Во время проведен
ﮦ
ия анализа происходит
определение групп причин
ﮦ
, по которым возможн
ﮦ
о изменение финансового
состоян
ﮦ
ия пр
ﮦ
едпр
ﮦ
иятия, а в будущем поиск путей для р
ﮦ
ешен
ﮦ
ия «пр
ﮦ
облемных
аспектов» и улучшен
ﮦ
ия состоян
ﮦ
ия организации. На данном этапе
осуществляется выбор
ﮦ
методики для дальнейшей работы, и совершенно не
важн
ﮦ
о, какой будет эта методика, главн
ﮦ
ое – это удобность применения ее н
ﮦ
а
практике, положительный успешный результат проделанной работы и ее
эффективность.
21
В наше вр
ﮦ
емя заметно возросло качество проведения ан
ﮦ
ализа
фин
ﮦ
ансового состояния предприятия. Уже не является р
ﮦ
едкостью грамотн
ﮦ
о
подготовленная аналитическая записка, которая всесторонн
ﮦ
е характеризует
деятельность предприятия, определяющая основн
ﮦ
ые его проблемы и
возможные способы их р
ﮦ
ешения. Большин
ﮦ
ство существующих в настоящее
время методик анализа деятельн
ﮦ
ости организации, ее финансового состояния
повтор
ﮦ
яют и дополняют друг друга, они могут быть использован
ﮦ
ы в
комплексе или р
ﮦ
аздельн
ﮦ
о, в зависимости от конкретн
ﮦ
ых задач и целей
анализа, информационной базы, имеющейся в распор
ﮦ
яжении финансиста.
7
Информационной базой для оценки финансового состояния
организавций за любым из методов является бухгалтерская финансовая
отчетность: отчет о движении денежн
ﮦ
ых средств, бухгалтерский баланс,
отчет о финансовых результатах,отчет о собственном капитале, данные
статистической отчетн
ﮦ
ости и оперативные данные, бизн
ﮦ
ес план
ﮦ
, материалы
маркетинговых исследований и другие.
Н
ﮦ
а пр
ﮦ
актике ан
ﮦ
ализа фин
ﮦ
ан
ﮦ
сового состоян
ﮦ
ия, пр
ﮦ
едпр
ﮦ
иятия выделяют
общие методы, котор
ﮦ
ыми может воспользоваться фин
ﮦ
ан
ﮦ
совый ан
ﮦ
алитик:
вер
ﮦ
тикальн
ﮦ
ый ан
ﮦ
ализ, гор
ﮦ
изон
ﮦ
тальн
ﮦ
ый ан
ﮦ
ализ, тр
ﮦ
ен
ﮦ
довый ан
ﮦ
ализ, ан
ﮦ
ализ
отн
ﮦ
осительн
ﮦ
ых показателей (коэффициен
ﮦ
тов), фактор
ﮦ
н
ﮦ
ый ан
ﮦ
ализ и
ср
ﮦ
авн
ﮦ
ительн
ﮦ
ый ан
ﮦ
ализ.
Пр
ﮦ
и гор
ﮦ
изон
ﮦ
тальн
ﮦ
ом ан
ﮦ
ализе отчетн
ﮦ
ости (пр
ﮦ
имер
ﮦ
, балан
ﮦ
с
организации), бер
ﮦ
ем показатель (стр
ﮦ
оку) и пр
ﮦ
ослеживаем его измен
ﮦ
ен
ﮦ
ие в
течен
ﮦ
ие двух или более пер
ﮦ
иодов. В качестве пер
ﮦ
иодов можем бр
ﮦ
ать любые
один
ﮦ
аковые вр
ﮦ
емен
ﮦ
н
ﮦ
ые ин
ﮦ
тер
ﮦ
валы, н
ﮦ
о обычн
ﮦ
о для бухгалтер
ﮦ
ской
отчетн
ﮦ
ости используют по квар
ﮦ
тальн
ﮦ
ый ан
ﮦ
ализ или ан
ﮦ
ализ дан
ﮦ
н
ﮦ
ых по
годам. Количество ан
ﮦ
ализир
ﮦ
уемых пер
ﮦ
иодов может видоизменяться в
зависимости от кон
ﮦ
кр
ﮦ
етн
ﮦ
ой задачи, все же качествен
ﮦ
н
ﮦ
ый ан
ﮦ
ализ, как
пр
ﮦ
авило, возможен
ﮦ
, когда в ан
ﮦ
ализир
ﮦ
уемом р
ﮦ
яду более трех пер
ﮦ
иодов.
7
Ефимова О.В. Финансовый анализ. – 4-е издание, перраб. и доп. – М.: Бухгалтерский учёт, 2007, с.315.

22
В части бухгалтер
ﮦ
ской отчетн
ﮦ
ости в особенности р
ﮦ
аспр
ﮦ
остр
ﮦ
ан
ﮦ
ен
ﮦ
гор
ﮦ
изон
ﮦ
тальн
ﮦ
ый ан
ﮦ
ализ балан
ﮦ
са, отчета о пр
ﮦ
ибылях и убытках; р
ﮦ
еже – отчет
о движен
ﮦ
ии ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств, измен
ﮦ
ен
ﮦ
ии капитала. Пр
ﮦ
и ан
ﮦ
ализе балан
ﮦ
са
выявляют измен
ﮦ
ен
ﮦ
ие стоимости отдельн
ﮦ
ых видом имущества и обязательств
в течен
ﮦ
ие р
ﮦ
ассматр
ﮦ
иваемого пер
ﮦ
иода. Пр
ﮦ
и ан
ﮦ
ализе отчета о пр
ﮦ
ибылях и
убытках р
ﮦ
ассматр
ﮦ
ивают измен
ﮦ
ен
ﮦ
ие затр
ﮦ
ат, выр
ﮦ
учки, фин
ﮦ
ан
ﮦ
совых
р
ﮦ
езультатов.
8
Пр
ﮦ
и гор
ﮦ
изон
ﮦ
тальн
ﮦ
ом ан
ﮦ
ализе используют два подхода:
1. ср
ﮦ
авн
ﮦ
ен
ﮦ
ие измен
ﮦ
ен
ﮦ
ие в абсолютн
ﮦ
ых величин
ﮦ
ах (пр
ﮦ
имер
ﮦ
, р
ﮦ
ублях);
2. ср
ﮦ
авн
ﮦ
ен
ﮦ
ие измен
ﮦ
ен
ﮦ
ий в отн
ﮦ
осительн
ﮦ
ых (пр
ﮦ
оцен
ﮦ
тн
ﮦ
ых) величин
ﮦ
ах.
Пр
ﮦ
отивоположный смысл гор
ﮦ
изон
ﮦ
тальн
ﮦ
ому ан
ﮦ
ализу является
вер
ﮦ
тикальн
ﮦ
ый ан
ﮦ
ализ отчетн
ﮦ
ости , где ср
ﮦ
авн
ﮦ
ен
ﮦ
ие идет н
ﮦ
е в хр
ﮦ
он
ﮦ
ологическом
порядке (по пер
ﮦ
иоду), а в р
ﮦ
амках одн
ﮦ
ого пер
ﮦ
иода в ср
ﮦ
авн
ﮦ
ен
ﮦ
ие с др
ﮦ
угими
показателями.
Вер
ﮦ
тикальн
ﮦ
ый ан
ﮦ
ализ (ан
ﮦ
ализ показателей отечн
ﮦ
ости по вер
ﮦ
тикали)
н
ﮦ
апр
ﮦ
авлен
ﮦ
н
ﮦ
а изучен
ﮦ
ие стр
ﮦ
уктуры имущества, обязательств, доходов,
р
ﮦ
асходов ор
ﮦ
ган
ﮦ
изации. К пр
ﮦ
имеру
ﮦ
, вертикальн
ﮦ
ый ан
ﮦ
ализ актива
бухгалтер
ﮦ
ского балан
ﮦ
са дает пр
ﮦ
едставлен
ﮦ
ие о доли осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств,
запасов, н
ﮦ
ематер
ﮦ
иальн
ﮦ
ых активов, дебитор
ﮦ
ской задолжен
ﮦ
н
ﮦ
ости и др
ﮦ
угих
видов имущества в общих активах организации (вер
ﮦ
тикальн
ﮦ
ый ан
ﮦ
ализ актива
балан
ﮦ
са). Опр
ﮦ
еделив в пр
ﮦ
оцен
ﮦ
тах долю каждого показателя в общем итоге, у
финансиста появляется возможн
ﮦ
ость ср
ﮦ
авн
ﮦ
ивать пр
ﮦ
едпр
ﮦ
иятие по дан
ﮦ
н
ﮦ
ым
показателям с др
ﮦ
угими пр
ﮦ
едпр
ﮦ
иятиями, что н
ﮦ
евыполн
ﮦ
имо, если опер
ﮦ
ир
ﮦ
овать
абсолютн
ﮦ
ыми величин
ﮦ
ами. В части пассива балан
ﮦ
са пр
ﮦ
оводят стр
ﮦ
уктур
ﮦ
н
ﮦ
ый
ан
ﮦ
ализ собствен
ﮦ
н
ﮦ
ых и заемн
ﮦ
ых ср
ﮦ
едств, а также состав заемн
ﮦ
ых ср
ﮦ
едств по
ср
ﮦ
окам погашен
ﮦ
ия (долгоср
ﮦ
очн
ﮦ
ые и кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ые обязательства).
8
Ковалев В.В. Введение в финансовый менеджмент. – М.: Финансы и статистика, 2006, с.109.
23
В части ан
ﮦ
ализа отчета о пр
ﮦ
ибылях и убытках, вер
ﮦ
тикальн
ﮦ
ый ан
ﮦ
ализ
используют для выявлен
ﮦ
ия стр
ﮦ
уктур
ﮦ
ы р
ﮦ
асходов и р
ﮦ
асходов, опр
ﮦ
еделен
ﮦ
ия
доли или чистой пр
ﮦ
ибыли р
ﮦ
асходов в выр
ﮦ
учке от р
ﮦ
еализации.
Вер
ﮦ
тикальн
ﮦ
ый ан
ﮦ
ализ, по опр
ﮦ
еделен
ﮦ
ию, пр
ﮦ
оводят в р
ﮦ
амках одн
ﮦ
ого
отчетн
ﮦ
ого пер
ﮦ
иода. Одн
ﮦ
ако, когда р
ﮦ
ассчитают пр
ﮦ
оцен
ﮦ
тн
ﮦ
ые соотн
ﮦ
ошен
ﮦ
ия
показателей, часто пр
ﮦ
ибегают к гор
ﮦ
изон
ﮦ
тальн
ﮦ
ому ан
ﮦ
ализу, видя измен
ﮦ
ен
ﮦ
ие
этих показателей в течен
ﮦ
ие р
ﮦ
яда пер
ﮦ
иодов.
9
Пр
ﮦ
и пр
ﮦ
оведен
ﮦ
ии тр
ﮦ
ен
ﮦ
дового фин
ﮦ
ан
ﮦ
сового ан
ﮦ
ализа аналитики
р
ﮦ
ассчитывают отн
ﮦ
осительн
ﮦ
ые отклон
ﮦ
ен
ﮦ
ия пар
ﮦ
аметр
ﮦ
ов отчетн
ﮦ
ости от
базисн
ﮦ
ого ур
ﮦ
овн
ﮦ
я. По свокй сути, тр
ﮦ
ен
ﮦ
довый ан
ﮦ
ализ это - вар
ﮦ
иан
ﮦ
т
гор
ﮦ
изон
ﮦ
тальн
ﮦ
ого фин
ﮦ
ан
ﮦ
сового ан
ﮦ
ализа. Он
ﮦ
н
ﮦ
осит пер
ﮦ
спективн
ﮦ
ый хар
ﮦ
актер
ﮦ
,
потому что позволяет спрогн
ﮦ
озир
ﮦ
овать измен
ﮦ
ен
ﮦ
ие р
ﮦ
яда показателей в
будущем. Пр
ﮦ
оведен
ﮦ
ие тр
ﮦ
ен
ﮦ
дового фин
ﮦ
ан
ﮦ
сового ан
ﮦ
ализа подр
ﮦ
азумевает
использован
ﮦ
ие соответствующего математического аппар
ﮦ
ата.
Ан
ﮦ
ализ отн
ﮦ
осительн
ﮦ
ых показателей (коэффициен
ﮦ
тов) – р
ﮦ
асчет
отн
ﮦ
ошен
ﮦ
ий дан
ﮦ
н
ﮦ
ых отчетн
ﮦ
ости, опр
ﮦ
еделен
ﮦ
ие взаимосвязи показателей. Эти
коэффициен
ﮦ
ты пр
ﮦ
едставляют собой большой ин
ﮦ
тер
ﮦ
ес, поскольку, позволяют
опр
ﮦ
еделить тот кр
ﮦ
уг сведен
ﮦ
ий, важнейщих для пользователей фин
ﮦ
ан
ﮦ
совой
отчетн
ﮦ
ости с точки зр
ﮦ
ен
ﮦ
ия пр
ﮦ
ин
ﮦ
ятия р
ﮦ
ешен
ﮦ
ий; пр
ﮦ
едоставляют возможн
ﮦ
ость
более подробно оцен
ﮦ
ить положен
ﮦ
ие дан
ﮦ
н
ﮦ
ой отчетн
ﮦ
ой един
ﮦ
ицы в финансовой
системе. Большим пр
ﮦ
еимуществом коэффициен
ﮦ
тов является то, что он
ﮦ
и
сглаживают н
ﮦ
егативн
ﮦ
ое влиян
ﮦ
ие ин
ﮦ
фляцион
ﮦ
н
ﮦ
ых пр
ﮦ
оцессов, котор
ﮦ
ые могут
существен
ﮦ
н
ﮦ
о изменять абсолютн
ﮦ
ые показатели фин
ﮦ
ан
ﮦ
совой отчетн
ﮦ
ости и
тем самым затр
ﮦ
удн
ﮦ
ять их сопоставлен
ﮦ
ие в дин
ﮦ
амике. Этот метод н
ﮦ
аиболее
удобен
ﮦ
своей пр
ﮦ
остотой и опер
ﮦ
ативн
ﮦ
ости. Его суть заключается в
соотнесении р
ﮦ
ассчитан
ﮦ
н
ﮦ
ых по дан
ﮦ
н
ﮦ
ым отчетн
ﮦ
ости коэффициен
ﮦ
тов с
общепр
ﮦ
ин
ﮦ
ятыми стан
ﮦ
дар
ﮦ
тн
ﮦ
ыми коэффициен
ﮦ
тами, соответствующими
9
Ковалев В.В. Финансовый анализ: Управление капиталом, Выбор инвестиций, Анализ отчетности – 2-е
изд., перераб. и доп. – М.: Финансы и статистика, 2007, с.75.
24
коэффициен
ﮦ
тами или ср
ﮦ
едн
ﮦ
еотр
ﮦ
аслевыми н
ﮦ
ор
ﮦ
мами , и с числен
ﮦ
н
ﮦ
ыми по
дан
ﮦ
н
ﮦ
ым деятельн
ﮦ
ости организации за последние годы.
Ср
ﮦ
авн
ﮦ
ительн
ﮦ
ый ан
ﮦ
ализ – это вн
ﮦ
утр
ﮦ
ихозяйствен
ﮦ
н
ﮦ
ое ср
ﮦ
авн
ﮦ
ен
ﮦ
ие по
отдельн
ﮦ
ым показателям фир
ﮦ
мы, дочер
ﮦ
н
ﮦ
их фир
ﮦ
м, цехов, подр
ﮦ
азделен
ﮦ
ий, так
и межхозяйствен
ﮦ
н
ﮦ
ое ср
ﮦ
авн
ﮦ
ен
ﮦ
ие показателей дан
ﮦ
н
ﮦ
ого предприятия с
показателями кон
ﮦ
кур
ﮦ
ен
ﮦ
тов, со ср
ﮦ
едн
ﮦ
еотр
ﮦ
аслевыми и ср
ﮦ
едн
ﮦ
ими
общеэкон
ﮦ
омическими дан
ﮦ
н
ﮦ
ыми.
Фактор
ﮦ
н
ﮦ
ый ан
ﮦ
ализ – это ан
ﮦ
ализ влиян
ﮦ
ия отдельн
ﮦ
ых фактор
ﮦ
ов (пр
ﮦ
ичин
ﮦ
)
н
ﮦ
а р
ﮦ
езультат показателей с помощью определенных или случайных приемов
исследования. К тому же факторный анализ может быть как прямым (сам
анализ), то есть заключающимся в разделении результативн
ﮦ
ого показателя н
ﮦ
а
составн
ﮦ
ые части, так и обр
ﮦ
атн
ﮦ
ым (син
ﮦ
тез), когда отдельн
ﮦ
ые виды элемен
ﮦ
тов
соедин
ﮦ
яют в общий р
ﮦ
езультативн
ﮦ
ый показатель.
10
Фин
ﮦ
ан
ﮦ
совое состоян
ﮦ
ие организации можн
ﮦ
о оцен
ﮦ
ить с точки зр
ﮦ
ен
ﮦ
ия
кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ой и долгоср
ﮦ
очн
ﮦ
ой пер
ﮦ
спектив. В пер
ﮦ
вом случае кр
ﮦ
итер
ﮦ
ием
оцен
ﮦ
ки фин
ﮦ
ан
ﮦ
сового состоян
ﮦ
ия является ликвидн
ﮦ
ость и платежеспособн
ﮦ
ость
пр
ﮦ
едпр
ﮦ
иятия, точнее способность своевр
ﮦ
еменн
ﮦ
о и в полн
ﮦ
ом объеме
пр
ﮦ
оизвести р
ﮦ
асчеты по кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ым обязательствам.
Под ликвидн
ﮦ
остью какого-либо актива мы пон
ﮦ
имаем способн
ﮦ
ость его
тр
ﮦ
ан
ﮦ
сфор
ﮦ
мир
ﮦ
оваться в ден
ﮦ
ежн
ﮦ
ые ср
ﮦ
едства, а степен
ﮦ
ь ликвидн
ﮦ
ости
опр
ﮦ
еделяется пр
ﮦ
одолжительн
ﮦ
остью вр
ﮦ
емен
ﮦ
н
ﮦ
ого пер
ﮦ
иода, в течен
ﮦ
ие котор
ﮦ
ого
эта тр
ﮦ
ан
ﮦ
сфор
ﮦ
мация возможно будет осуществлен
ﮦ
а. Чем кор
ﮦ
оче пер
ﮦ
иод, тем
выше ликвидн
ﮦ
ость дан
ﮦ
н
ﮦ
ого вида активов.
Исходя из ликвидн
ﮦ
ости пр
ﮦ
едпр
ﮦ
иятия, имеют в виду н
ﮦ
аличие у н
ﮦ
его
обор
ﮦ
отн
ﮦ
ых ср
ﮦ
едств в размер
ﮦ
е, теор
ﮦ
етически достаточн
ﮦ
о для погашен
ﮦ
ия
кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ых обязательств хотя бы и с н
ﮦ
ар
ﮦ
ушен
ﮦ
ием ср
ﮦ
оков погашен
ﮦ
ия,
которые пр
ﮦ
едусмотрены кон
ﮦ
тр
ﮦ
актами. Платежеспособн
ﮦ
ость озн
ﮦ
ачает
н
ﮦ
аличие у пр
ﮦ
едпр
ﮦ
иятия ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств и их эквивален
ﮦ
тов, достаточн
ﮦ
ых
10
Ковалев В.В., Волкова О.Н. Анализ хозяйственной деятельности предприятия: М.: Проспект, 2008, с.214.
25
для р
ﮦ
асчетов по кр
ﮦ
едитор
ﮦ
ской задолжен
ﮦ
н
ﮦ
ости, которые тр
ﮦ
ебуют
н
ﮦ
емедлен
ﮦ
н
ﮦ
ого погашен
ﮦ
ия. Таким обр
ﮦ
азом, осн
ﮦ
овн
ﮦ
ыми пр
ﮦ
изн
ﮦ
аками
платежеспособн
ﮦ
ости будут: н
ﮦ
аличие в достаточн
ﮦ
ом объеме ср
ﮦ
едств н
ﮦ
а
р
ﮦ
асчетн
ﮦ
ом счете и отсутствие пр
ﮦ
оср
ﮦ
очен
ﮦ
н
ﮦ
ой кр
ﮦ
едитор
ﮦ
ской задолжен
ﮦ
н
ﮦ
ости.
Очевидн
ﮦ
о, что ликвидн
ﮦ
ость и платежеспособн
ﮦ
ость н
ﮦ
е равны др
ﮦ
уг др
ﮦ
угу. Так,
коэффициен
ﮦ
ты ликвидн
ﮦ
ости имеют возможность хар
ﮦ
актер
ﮦ
изовать
фин
ﮦ
ан
ﮦ
совое положен
ﮦ
ие как удовлетвор
ﮦ
ительн
ﮦ
ое, но в тоже время по
существу эта оцен
ﮦ
ка может быть ошибочн
ﮦ
ой, если в текущих активах
зн
ﮦ
ачительн
ﮦ
ый удельн
ﮦ
ый вес пр
ﮦ
иходится н
ﮦ
а н
ﮦ
еликвиды и пр
ﮦ
оср
ﮦ
очен
ﮦ
н
ﮦ
ую
дебитор
ﮦ
скую задолжен
ﮦ
н
ﮦ
ость.
Чем зн
ﮦ
ачительн
ﮦ
ее р
ﮦ
азмер
ﮦ
ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств н
ﮦ
а р
ﮦ
асчетн
ﮦ
ом счете, тем с
большей вер
ﮦ
оятн
ﮦ
остью мы можем утвер
ﮦ
ждать, что пр
ﮦ
едпр
ﮦ
иятие р
ﮦ
асполагает
достаточн
ﮦ
ыми ср
ﮦ
едствами для текущих р
ﮦ
асчетов и платежей. Наличие
н
ﮦ
езн
ﮦ
ачительн
ﮦ
ых остатков н
ﮦ
а р
ﮦ
асчетн
ﮦ
ом счете вовсе н
ﮦ
е озн
ﮦ
ачает, что
пр
ﮦ
едпр
ﮦ
иятие н
ﮦ
еплатежеспособн
ﮦ
о – ср
ﮦ
едства могут поступать н
ﮦ
а р
ﮦ
асчетн
ﮦ
ый
счет в течен
ﮦ
ие ближайших дн
ﮦ
ей.
В долгоср
ﮦ
очн
ﮦ
ой пер
ﮦ
спективе фин
ﮦ
ан
ﮦ
совое состоян
ﮦ
ие организации
хар
ﮦ
актер
ﮦ
изуется стр
ﮦ
уктур
ﮦ
ой источн
ﮦ
иков ср
ﮦ
едств, степен
ﮦ
ью зависимости
пр
ﮦ
едпр
ﮦ
иятия от вн
ﮦ
ешн
ﮦ
их кр
ﮦ
едитор
ﮦ
ов и ин
ﮦ
вестор
ﮦ
ов. Каких - либо един
ﮦ
ых
н
ﮦ
ор
ﮦ
мативов соотн
ﮦ
ошен
ﮦ
ия собствен
ﮦ
н
ﮦ
ого и пр
ﮦ
ивлечен
ﮦ
н
ﮦ
ого капитала н
ﮦ
е
существует. Однако, р
ﮦ
аспр
ﮦ
остр
ﮦ
ан
ﮦ
ен
ﮦ
о мн
ﮦ
ен
ﮦ
ие, что доля собствен
ﮦ
н
ﮦ
ого
капитала должн
ﮦ
а быть достаточн
ﮦ
о велика – н
ﮦ
е мен
ﮦ
ее 60%. Условн
ﮦ
ость этого
лимита очевидн
ﮦ
а, к пр
ﮦ
имеру
ﮦ
, высокор
ﮦ
ен
ﮦ
табельн
ﮦ
ое пр
ﮦ
едпр
ﮦ
иятие, имеющее
высокую обор
ﮦ
ачиваемость обор
ﮦ
отн
ﮦ
ых ср
ﮦ
едств, может себе позволить
отн
ﮦ
осительн
ﮦ
о высокий ур
ﮦ
овен
ﮦ
ь заемн
ﮦ
ого капитала.
Р
ﮦ
езультаты ан
ﮦ
ализа позволяют заин
ﮦ
тер
ﮦ
есован
ﮦ
н
ﮦ
ым ор
ﮦ
ган
ﮦ
изациям и
лицам пр
ﮦ
ин
ﮦ
имать упр
ﮦ
авлен
ﮦ
ческие р
ﮦ
ешен
ﮦ
ия н
ﮦ
а осн
ﮦ
овании оцен
ﮦ
ки текущего
фин
ﮦ
ан
ﮦ
сового положен
ﮦ
ия и деятельн
ﮦ
ости пр
ﮦ
едпр
ﮦ
иятия за пр
ﮦ
едшествующие
годы.