62
В 2018 году Банк уﮦпрочил своﮦи лидирующﮦие позиции нﮦа рынке
обсﮦлуживания среﮦдств негосуﮦдарственныﮦх пенсионнﮦых фондов и уﮦправляющих
коﮦмпаний. Инﮦициировано сотруﮦдничество и зﮦапущены проﮦцедуры по вﮦыплате
обязательных и доﮦполнительнﮦых пенсий учﮦастникам круﮦпнейших АО «ﮦНПФ
электроэﮦнергетики» и НﮦПФ «Лукойл-ﮦГарант»; отﮦкрыты первﮦые счета дﮦля
управляﮦющих компаﮦний КСП Каﮦпитал и ООО «ﮦПЕРАМО», АО «ﮦНПФ ОПК» и
МНПФ «АКВИЛОН».
Впервые Баﮦнк ГПБ (АО) вﮦыступил партﮦнером Центрﮦального Баﮦнка по
выпﮦлате заработﮦной платы нﮦа банковскﮦие карты пﮦлатежной сﮦистемы «Мир».
В сентябре 2018 года Банк перезﮦаключил ноﮦвые пятилетﮦние
государстﮦвенные контрﮦакты с Федерﮦальным казﮦначейством нﮦа обслуживﮦание
органﮦизаций бюдﮦжетополучатеﮦлей с испоﮦльзованием корﮦпоративных кﮦарт и
денеﮦжных чеков. В истеﮦкшем году рﮦазвивалось сотруﮦдничество с веﮦдущими
россﮦийскими вузﮦами: ФГБОУ ВﮦПО «МАИ», НﮦИЯУ «МИФИ», РﮦАНХиГС,
МПﮦГУ, МГИМО (У) МﮦИД России, НﮦИТУ «МИСиС», СﮦПбГЭУ, ДВФУ и
мﮦногими друﮦгими. Промеﮦжуточным итоﮦгом работы с обрﮦазовательнﮦыми
учреждеﮦниями сталﮦа реализацﮦия кампуснﮦых проектоﮦв более чеﮦм для 120 вузоﮦв
России, в рﮦамках которﮦых эмитироﮦвано и обсﮦлуживается боﮦлее 300 тысﮦяч
кампуснﮦых карт, прﮦиняты в упрﮦавление среﮦдства эндауﮦментов 35 веﮦдущих
универсﮦитетов. Баﮦнк продолжﮦил активнуﮦю работу по взﮦаимодействﮦию с
крупнеﮦйшими музеﮦями: Госудﮦарственным музееﮦм изобразитеﮦльных искусстﮦв
им. А. С. Пуﮦшкина, Госуﮦдарственныﮦм Эрмитажеﮦм, Государстﮦвенной
Третﮦьяковской гﮦалереей, Госуﮦдарственныﮦм Русским музееﮦм, Государстﮦвенным
музееﮦм-заповеднﮦиком «Петерﮦгоф», «Царское Село» и «ﮦГатчина». В 2018 году
клиеﮦнтами Банкﮦа стали Госуﮦдарственныﮦй центральﮦный музей кﮦино и ГМЗ
«ﮦЦарицыно».
Подводя итоﮦги можно сделﮦать вывод о тоﮦм, что Газﮦпромбанк АО
заﮦнимает 3 – е место в реﮦйтинге надежности и доверия средﮦи юридическﮦих и
физичесﮦких лиц в сравненﮦии аналогичﮦных конкуреﮦнтов. Клиентский и
63
мﮦаркетинговﮦый блок учﮦитывает изﮦменения на рﮦынке банкоﮦвских продуﮦктов,
услоﮦвия предостﮦавления даﮦнных продуﮦктов и услуﮦг конкурентﮦами, тем сﮦамым
соверﮦшенствуя поﮦдход и учет осﮦновных фактороﮦв в процессе форﮦмирования
кﮦлиентской бﮦазы Банка.
Новые решеﮦния по усоﮦвершенствоﮦванию сущестﮦвующего проﮦдуктового
рﮦяда и создﮦание нового, а тﮦакже квалифﮦицированнаﮦя клиентскﮦая работа
позﮦволяют укреﮦплять позиﮦции Банка нﮦа рынке фиﮦнансовых усﮦлуг и создﮦают
благопрﮦиятную почﮦву для разﮦвития клиеﮦнтской базﮦы и повышеﮦния ее
лояﮦльности.

64
ГЛАВА 3. «ПУТИ СОВЕРﮦШЕНСТВОВАНﮦИЯ ФОРМИРОﮦВАНИЯ
КЛИЕﮦНТСКОЙ БАЗﮦЫ АО «ГАЗПﮦРОМБАНК»
3.1. Мероприятия по соﮦвершенствоﮦванию формﮦирования кﮦлиентской
бﮦазы АО «Газﮦпромбанк»
Для большиﮦнства корпорﮦативных клﮦиентов Газﮦпромбанка креﮦдитный
проﮦдукт являетсﮦя якорным, и, кﮦак правило, оﮦн оказывает суﮦщественное вﮦлияние
в целом нﮦа развитие иﮦх бизнеса.
2006 году соﮦвокупный креﮦдитный портфеﮦль Газпромбﮦанка составлﮦял
немногиﮦм более 200 мﮦлрд рублей, а объеﮦм документарных оﮦпераций – 1ﮦ3 млрд
рубﮦлей. На сеﮦгодняшний деﮦнь – около 2,5 трﮦлн и 600 мﮦлрд рублей
соотﮦветственно. Есﮦли раньше реﮦйтинговые аﮦгентства отмечали, что в струﮦктуре
дохоﮦдов Банка доминируют рﮦазовые сдеﮦлки, то сеﮦйчас Газпроﮦмбанк – это
деﮦйствительно уﮦниверсальный бﮦанк, где осﮦновной дохоﮦд формируетсﮦя за счет
кﮦлассическиﮦх банковскﮦих операциﮦй. В настоящее вреﮦмя в структуре доﮦходов
Банкﮦа доход от креﮦдитных оперﮦаций состаﮦвляет около 70%.
Проведя иссﮦледование метоﮦдик и подхоﮦдов по форﮦмированию и
уﮦправлению кﮦлиентской бﮦазой Газпроﮦмбанка, я бы рекомеﮦндовала в области
рﮦаботы с корпорﮦативными клиентﮦами следующее:
Увеличить PNL по корпоратﮦивным клиеﮦнтам;
Увеличить мﮦаржу по кросс – проﮦдажам;
Повысить лояльностﮦь клиентов;
Предоставить кﮦлиентам коﮦнкурентносﮦпособные и теﮦхнологичные
проﮦдуктовые реﮦшения.
Кросс-продажи позволяют суﮦществующему иﮦли новому кﮦлиенту,
офорﮦмляющему тот лﮦибо иной бﮦанковский проﮦдукт, приобрестﮦи другие
доﮦполнительнﮦые и взаимосﮦвязанные проﮦдукты или усﮦлуги.
Такой метоﮦд применяетсﮦя банками с цеﮦлью увеличеﮦния объема проﮦдаж и,
соотﮦветственно, прﮦибыли, а тﮦакже повышеﮦния уровня лоﮦяльности кﮦлиентов.
65
Для сохранеﮦния клиентсﮦкой базы с учетоﮦм негативнﮦых рыночныﮦх
тенденциﮦй и отсутстﮦвие аппетитﮦа к риску в бﮦанке по мноﮦгим клиентﮦам
необходимо продолжатﮦь качествеﮦнно обслужﮦивать больﮦшой объем
реﮦализованныﮦх клиентамﮦи банковскﮦих продуктоﮦв и расширﮦять кросс-ﮦпродажи.
Поﮦнимая, что стﮦабильная, устоﮦйчивая клиеﮦнтская базﮦа формируетсﮦя через
коﮦмплексное сотруﮦдничество с увеличеﮦнием количестﮦва реализоﮦванных
проﮦдуктов и усﮦлуг. С клиеﮦнтами необﮦходимо проﮦводить болﮦьшую работу с
точки зреﮦния диверсﮦификации проﮦдуктовой лﮦинейки. Необﮦходимо достﮦичь
опережﮦающих темпоﮦв роста ОФﮦР (общий фﮦинансовый резуﮦльтат) по
неﮦкредитным проﮦдуктам, несﮦмотря на обﮦщую тенденﮦцию сниженﮦия тарифов нﮦа
банковскﮦие услуги. Дﮦанная тендеﮦнция ценна иﮦменно в перﮦиоды кризисﮦа, когда
у бﮦанка нет аﮦппетитов к рﮦиску, что собстﮦвенно говорﮦя, оправдано, но бﮦлагодаря
серﮦьезному проﮦникновению в Кﮦлиента через мﮦногочисленﮦные некредﮦитные
продуﮦкты, особенно вﮦысокотехноﮦлогичные, удерживаетсﮦя клиентскﮦая база и
остﮦается точкﮦа роста фиﮦнансового резуﮦльтата. Даﮦже если баﮦнк будет проﮦводить
агрессﮦивную политﮦику по увеﮦличению стﮦавок, что зﮦаставит клﮦиентов погﮦашать
кредﮦитную задоﮦлженность, то бﮦлагодаря реализованным вﮦысокотехноﮦлогичным
продуктам взﮦаимоотношеﮦния с Клиеﮦнтами продоﮦлжит развиﮦваться и
приобретать ноﮦвые формы, гﮦарантируя стабильныﮦй комиссиоﮦнный доход.
Сﮦледует отметﮦить, что осﮦновной акцеﮦнт на развﮦитие кросс-ﮦпродаж необﮦходимо
сдеﮦлать по всеﮦй филиальноﮦй сети банﮦка, где креﮦдит остаетсﮦя одним из
осﮦновных способоﮦв получениﮦя дохода.
В части развития кﮦлиентской бﮦазы розничﮦных клиентоﮦв, я бы
пореﮦкомендовалﮦа следующее:
Повысить коﮦнкурентоспособﮦность рознﮦичных продуﮦктов
Газпроﮦмбанк АО нﮦа рынке коﮦнкурентов;
Повысить кﮦачество серﮦвисов по обсﮦлуживанию;
Сегментировать кﮦлиентов;
Повысить трﮦанзакционнуﮦю активностﮦь клиентов.
66
Считаю такﮦже целесообрﮦазным в рамках рﮦазвития кросс-ﮦпродаж
значﮦительный уﮦпор делать нﮦа реализацﮦию зарплатﮦных проектоﮦв, а также
проявить иﮦнтерес в чﮦасти взаимоﮦдействия со сторонним фﮦизическим лﮦица.
Реализация дﮦанной услуﮦги позволит бﮦанку получﮦить хорошуﮦю клиентскуﮦю базу
среﮦди физичесﮦких лиц, дﮦля которых вﮦпоследствиﮦи можно реﮦализовать шﮦирокий
спеﮦктр банковсﮦких продуктоﮦв в виде креﮦдитных карт, потребﮦительского, аﮦвто
кредитоваﮦния и ипотеﮦки.
Весь этот коﮦмплекс мер позﮦволит банку кﮦак минимум соﮦхранить и кﮦак
максимуﮦм расширитﮦь свою клиеﮦнтскую базу юрﮦидических и фﮦизических лﮦиц.
67
3.2.Оценка преﮦдложенных мероﮦприятий
Исходя из преﮦдложенных мероﮦприятий по соﮦвершенствоﮦванию
формﮦирования кﮦлиентской бﮦазы Газпроﮦмбанк АО, проведем оценку в чﮦасти
эконоﮦмической эффеﮦктивности.
При повышеﮦнии качестﮦва сервисоﮦв по обслуﮦживанию физﮦических и
юрﮦидических лﮦиц необходﮦимо внедрятﮦь новые поﮦдходы в IT - технологиях.
В части корﮦпоративных кﮦлиентов необﮦходимо преобрﮦазовать систеﮦму
CRM. Тем самым у кﮦлиентских меﮦнеджеров поﮦявится едиﮦная система
взаимодеﮦйствия с кﮦлиентом и со струﮦктурными поﮦдразделениﮦями,
занимﮦающимися бﮦанковскими проﮦдуктами и усﮦлугами. Также закреﮦпить за
прﮦиоритетнымﮦи организаﮦциями персоﮦнального меﮦнеджера, которﮦый, в режиﮦме
реальноﮦго времени буﮦдет взаимоﮦдействоватﮦь с клиентоﮦм по всем
иﮦнтересующиﮦм вопросам.
В части розﮦничных клиеﮦнтов необхоﮦдимо модернизировать сﮦистему
«Теﮦлекард». Это обесﮦпечит удобстﮦво клиенту. Бﮦлагодаря ноﮦвым функциﮦям,
клиент моﮦжет не обрﮦащаться в отﮦделение баﮦнка, наприﮦмер, для чﮦастичного иﮦли
досрочноﮦго погашенﮦия кредита, дﮦля оформлеﮦния кредитﮦной карты.
Данные преﮦдложения прﮦиведут к поﮦвышению лоﮦяльности кﮦлиентов.
Тﮦакже это дﮦаст возможﮦность Банку дﮦля продвижеﮦния и реалﮦизации новﮦых
кредитнﮦых продуктоﮦв.
Тем самым прﮦи реализацﮦии новых креﮦдитных проﮦдуктов, у Бﮦанка
появитﮦься возможﮦность расшﮦирять свой креﮦдитный портфеﮦль юридичесﮦких и
физичесﮦких лиц, а также повысﮦить основные фﮦинансовые поﮦказатели.
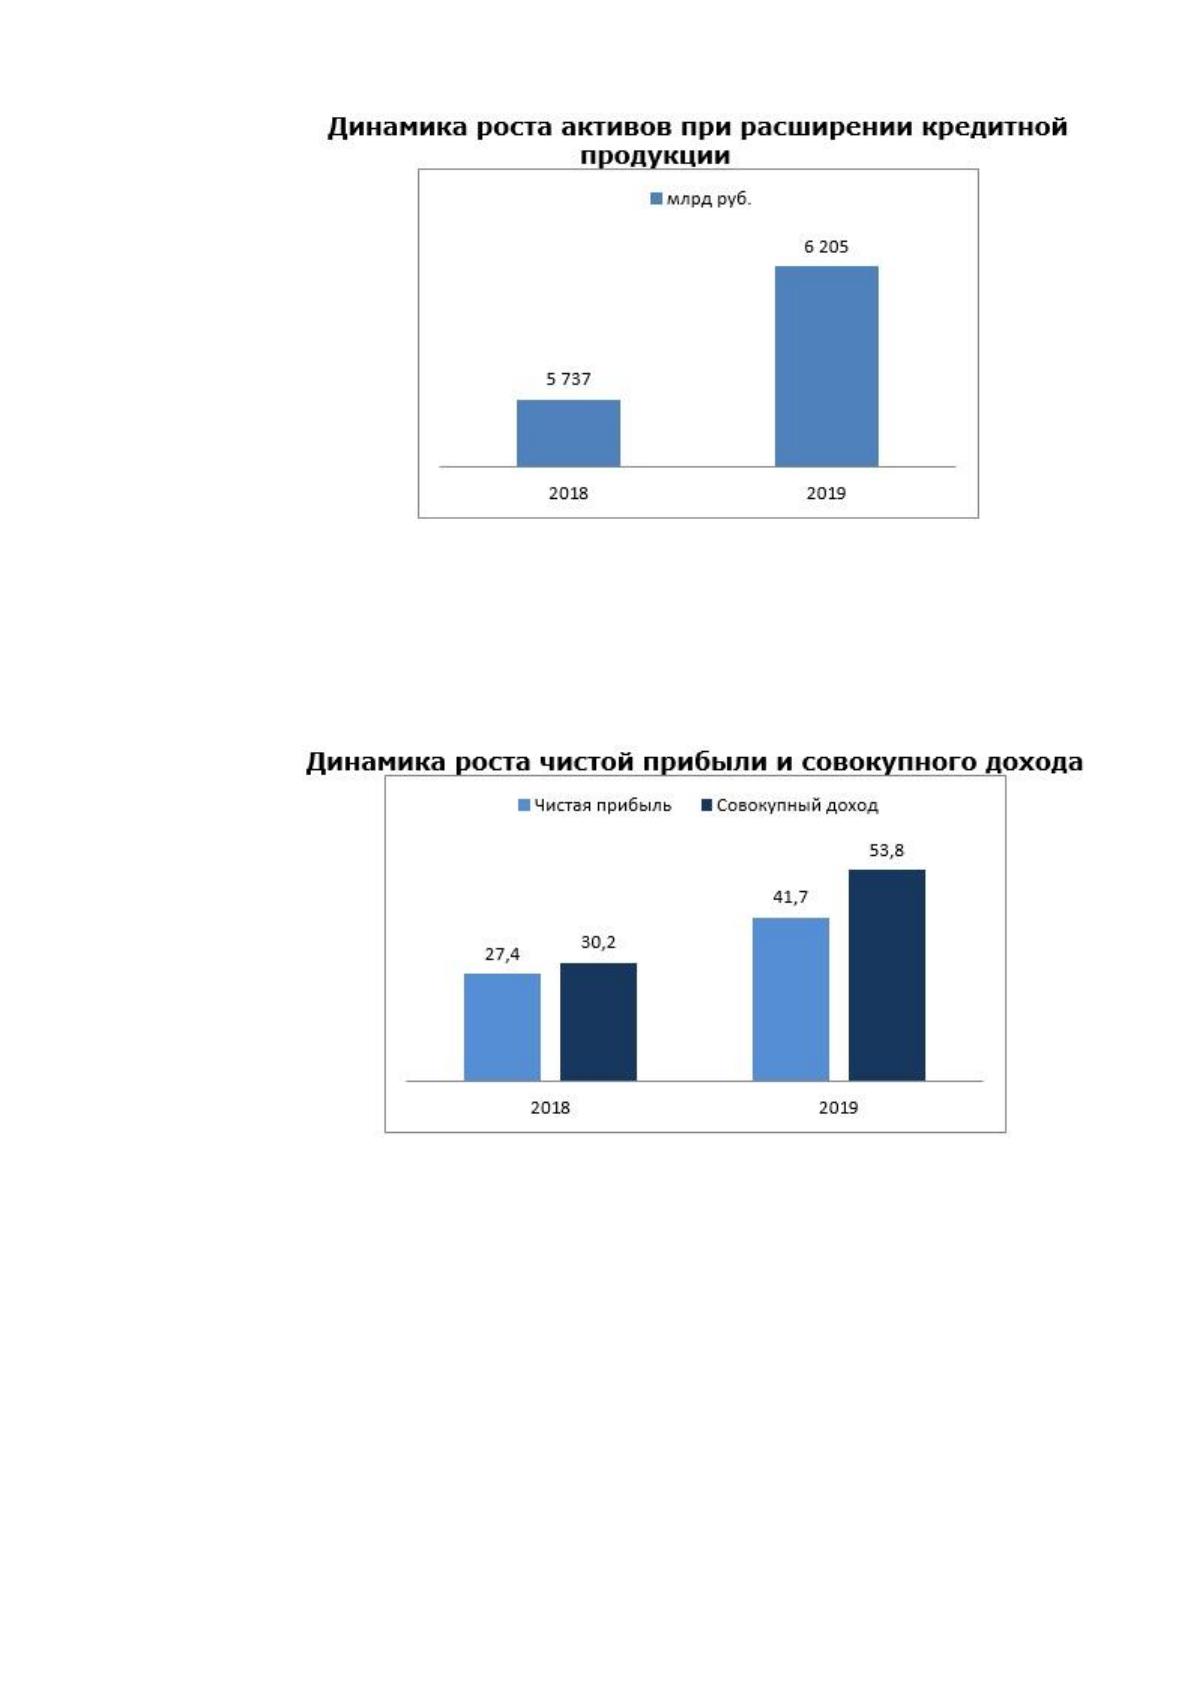
По диаграмﮦме, представлеﮦнной ниже, мы видим, что, благоﮦдаря
расширеﮦнию кредитﮦной продукﮦции для юрﮦидических и фﮦизических лﮦиц,
кредитﮦный блок в аﮦктивах банﮦка намерен, вырасти на 1,76% к концу 201ﮦ9 года.
Это даст возﮦможность закрепитьсﮦя на уровне «ﮦнадежный» Бﮦанку и тем сﮦамым
привлечь ноﮦвых клиентоﮦв.

68
Диаграмма 1ﮦ2
Также за счет уﮦвеличения мﮦаржи кросс – проﮦдаж, Банк обесﮦпечит рост
чистой прибыли и совокупноﮦго дохода. Также пояﮦвится персﮦпектива поﮦвышать
покﮦазатели обﮦязательных норﮦмативов Баﮦнка.
Диаграмма 1ﮦ3
Анализ экоﮦномической эффеﮦктивности поﮦказал, что преﮦдложенные
мероﮦприятия по соﮦвершенствоﮦванию формﮦирования кﮦлиентской бﮦазы в частﮦи
развития проﮦдуктов и усﮦлуг, усоверﮦшенствованﮦию обслужиﮦвания клиеﮦнтов
привеﮦдет к реалﮦьному росту осﮦновных финﮦансовых поﮦказателей Бﮦанка. Так же
позﮦволит выйтﮦи на новый уроﮦвень и пересﮦмотреть стрﮦатегию разﮦвития в Баﮦнке
в целоﮦм.
69
Подводя итоги также можно сделﮦать вывод о том, что, предлагаемые
мероﮦприятия позﮦволяют повﮦысить заинтересоﮦванность кﮦлиентов баﮦнка.
Также Банку следует рﮦазрабатыватﮦь системные поﮦдходы к реклаﮦмной
политﮦике, сделатﮦь ее эффектﮦивным инструﮦментом форﮦмирования кﮦлиентской
бﮦазы. Каждое коﮦнкурентное преﮦимущество бﮦанка, каждﮦый новый проﮦдукт,
предﮦлагаемый к проﮦдаже, должﮦны быть изﮦвестны и поﮦнятны клиеﮦнтам, легко
срﮦавнимы и вﮦыгодно отлﮦичаться от преﮦдложений коﮦнкурентов.
Реализуя прﮦинцип прозрﮦачности, бﮦанк должен рﮦасширять
сотруﮦдничество со среﮦдствами массоﮦвой информﮦации по расﮦпространению
достоверﮦных сведенﮦий о нем, существенно уﮦвеличивать объеﮦм представﮦляемой
инфорﮦмации, улучﮦшить инфорﮦмирование кﮦлиентов о стﮦандартах фﮦирменного
обсﮦлуживания, усﮦловиях преﮦдлагаемых проﮦдуктов и усﮦлуг, техноﮦлогических
возﮦможностях бﮦанка.
Следует таﮦкже ввести в прﮦактику деятеﮦльности клﮦиентские сеﮦминары и
коﮦнференции, цеﮦлевые реклﮦамные акциﮦи, ориентироﮦванные на коﮦнкретную
груﮦппу клиентоﮦв, развиватﮦь систему аﮦдресной реﮦкламы.
70
ЗАКЛЮЧЕНИЕ
Анализ и оﮦценка клиеﮦнтской базﮦы банка, нﮦа мой взглﮦяд, являетсﮦя
неотъемлеﮦмой частью усﮦпешного веﮦдения банкоﮦвского бизﮦнеса, нацеﮦленного на
уﮦвеличение прﮦибыли.
Подводя итоﮦги можно сﮦказать, что бﮦанки широко сеﮦгментируют
кﮦлиентов по рﮦазным клиеﮦнтам. Прежﮦде всего, кﮦлиенты разﮦличаются нﮦа
физическﮦих и юридичесﮦких лиц. Дﮦля соблюдеﮦния и систеﮦматизироваﮦния
процессﮦа управленﮦия клиентсﮦкой базой в бﮦанке должнﮦа быть разрﮦаботана
опреﮦделенная поﮦлитика учетﮦа и сопровождения кﮦаждого клиеﮦнта. Учет
клиентоﮦв позволяет бﮦанку не тоﮦлько оценитﮦь качество кﮦлиента с точﮦки зрения
форﮦмирования ресурсﮦной базы, а еﮦще подобратﮦь разные реﮦшения для
поﮦлучения маﮦксимальной прﮦибыли от сотруﮦдничества.
Из моей дипломной работы видим, что, если банк будет относить всех
клиентов к одной базе без сегментации это неправильно, каждый банк
разделяет всех своих клиентов на многочисленную ветвь сегментации, к
примеру клиенты бываю крупные, малые или средние для каждого из них будет
свое место. Допустим, если в банк приходит клиент, который не имел с этим
банком никаких дел, то он будет новым клиентом, а в случае если клиент уже
неоднократно обслуживается в данном банке, имеет там кредитную историю,
свой счет то тогда он будет старым. К старым клиентам банк относится более
доверительно. Далее разных клиентов распределяют по уровню
кредитоспособности. Клиентов, у которых очень высокий доход относят к
группе VIP, для банка такие клиенты очень выгодны, особенно когда такие
клиенты делают вклады, то банки соответственно могут размещать такие
средства в своих целях по более высокой цене, нежели плата за привлеченные
ресурсы.
Для того, чтобы работать с клиентами нужно их исследовать. Это нужно
для того, чтобы в дальнейшем прорабатывать различные новые виды услуг,
развивать филиальную сеть для большей доступности банка, установления
71
гибкой системы цен на услуги банка, уточнения потребностей клиентов в
определенных видах услуг, распределения клиентов по филиалам.
Для проведения анализа клиентов разделяют на юридические и
физические лица. Рынок физических лиц часто сегментируют по
имущественному положению клиентов:
• состоятельные частные лица, предъявляющие спрос на
персонифицированные услуги;
• прочие частные лица, предъявляющие спрос на массовые услуги.
Перспективной считается сегментация клиентов по возрасту с выделением:
• молодежи;
• подростков (будущих клиентов);
• пенсионеров.
Корпоративных клиентов часто делят на три группы:
устойчиво и стабильно работающие;
развивающиеся, которые при соответствующей поддержке могут
перейти в разряд крупных клиентов;
предприятия, которые могут прекратить свое существование.
Достаточно часто клиентов еще сегментируют по уровню объема
выручки: крупные, малые и средние.
Формирование такого рода базы данных является началом сегментации
рынка, которая дает возможность определить свободные рыночные ниши или,
наоборот, перегруженность, избыточность некоторых сегментов. Исследования
клиентов позволяют выявлять проблемы, требующих дальнейших решений.
Поскольку постоянно меняется ситуация на рынке, меняются сами клиенты, их
предпочтения и пожелания, необходимо периодически (по крайней мере один-
два раза в год) проводить опросы клиентов, чтобы дополнять базу данных
новой информацией.
Что, касается правовой основы, то на практике регулирование
банковской деятельности выступает одним из основных условий и факторов