33
2020 год: 545055 тыс. руб. / 367168 тыс. руб. = 1,48
2021 год: 2566564 тыс. руб. / 552547 тыс. руб. = 4,64
Оборачиваемость оборотных средств (активов) показывает, сколько раз
за анализируемый период организация использовала средний имеющийся
остаток оборотных средств. За исследуемый период наблюдается увеличение
показателя на 213,5%. Увеличение коэффициента оборачиваемости по
сравнению c предыдущим периодом означает, что предприятию нужно
меньше ресурсов, чтобы поддерживать экономическую активность.
Рассчитаем затраты на 1 рубль реализованной продукции по формуле:
Затраты на 1 руб реал. прод =
Себестоимость продаж
Выручка
(2.4)
Затраты за 2020 год: 446423 тыс. руб. / 545055 тыс. руб. = 0,81 руб.
Затраты за 2021 год: 2181167 тыс. руб. / 2566 654 тыс. руб. = 0,84 руб.
Из данных таблицы видно, что затраты на 1 рубль выпущенной
продукции возросли на 0,03 рубля. Но при этом данные затраты меньше 1
руб, a значит считаются эффективными.
Последний показатель данной таблицы – рентабельность продаж,
которая рассчитывается по формуле:
???? =
Прибыль от продаж
Выручка от продажи
∗ 100 (2.5)
Рентабельность продаж за 2020 год: 5325 тыс. руб. / 545055 тыс. руб. *
100 = 0,97%
Рентабельность продаж за 2021 год: -50 202 тыс. руб. / 2566654 тыс.
руб. * 100 = -1,95%
Рентабельность продаж за анализируемый период снизилась на
2,92% и в 2021 году стала отрицательной. Когда показатели рентабельности
организации показывают минусовое значение, это служит предлогом для
повышения цен на продукцию или поиска путей сокращения ее
себестоимости и издержек обращения. Оптимизация ассортимента также
может иметь положительный эффект в этом случае.
34
Относительные показатели финансовой устойчивости ООО «Вико-
Красноярск»:
Коэффициент финансовой независимости (Кфн = (СК + РК)/ВБ):
Кн за 2021г = 8574 / 758836 * 100 = 1,1%
Кн за 2020г = 1555 / 367743 * 100 = 0,4%
1,1 – 0,4 = 0,7%
В данной организации коэффициент независимости в 2021 году
составил 1,1%, он увеличился по сравнению c предыдущим годом на 0,7%.
Данный коэффициент ниже 50%, т.е. большая часть имущества организации
сформирована из заемных источников.
Коэффициент финансовой зависимости (Кфз=Зк/ВБ):
Кз за 2021г = 750262 / 758836 * 100 = 98,9%
Кз за 2020г = 366 188 / 367743 *100 = 99,6 %
98,9 – 99,6 = -0,7%
Коэффициент зависимости по сравнению c предыдущим годом
уменьшился на 0,7 %, однако, даже c учетом уменьшения данного
показателя, организация испытывает финансовые затруднения и вынуждена
уменьшать привлечение заемных средств и увеличивать собственные.
Коэффициент финансовой устойчивости (КФУ= (СС+ДолЗС)/ВБ):
Кфу за 2021г = (8574 + 43833) / 758836 * 100 = 6,9%
Кфу за 2020г = (1555 + 1020) / 367743* 100 = 0,7%
6,9 – 0,7 = 6,2%
Коэффициент финансовой устойчивости увеличился на 6,2%, но все же
организация полностью зависит от кредиторов.
Коэффициент финансирования (Кф = Кc / Кз):
Кф за 2021г = 8574 / 750262 = 0,01
Кф за 2020г = 1555 / 366 188 = 0,004
0,01 – 0,004 = 0,006
В данной организации коэффициент финансирования меньше 1, в 2021г
он увеличился на 0,006. Это значение не соответствует рекомендуемым

35
значениям. Таким образом, наблюдаемая нами динамика свидетельствует о
том, что организация сильно зависит от источников внешнего
финансирования.
Коэффициент маневренности собственных средств (Км = Ск+Дз-Во
/Ск):
Км за 2021г = (8574 +43833 - 10911) / 8574 = 4,8
Км за 2020г = (1555 + 1020 – 10574) / 1555 = -5,1
4,8 – (-5,1) = 9,9
Коэффициент маневренности определяет степень независимости
организации от кредиторов. В 2021 году составил 4,8, по сравнению c
предыдущим годом его значение увеличилось на 9,9.
Коэффициент инвестирования собственного капитала (Ки = Ск/Ва):
Ки за 2021г = 8574 / 10911 = 0,8
Ки за 2020 = 1555 / 10574 * 100 = 0,1%
0,8 – 0,1 = 0,7
Коэффициент инвестирования собственного капитала в 2021г
составила 0,8, по сравнению c предыдущим готом увеличилась на 0,7. Но
коэффициент инвестирования меньше 1, это – свидетельство
недостаточности собственного капитала.
Коэффициент обеспеченности собственными оборотными средствами
отображает достаточность у организации собственных средств для
финансирования текущей деятельности. Коэффициент обеспеченности
собственных средств (Кос=(Ск–Ва)/ОА):
Косc за 2021г = (8574 – 10911) / 747926 = -0,003
Косc за 2020г = (1555 - 10574) / 367168 = -0,02
-0,003 – (-0,02) = 0,017
Коэффициент обеспеченности собственными средствами в 2021 году
составил -0,003, что меньше уровня прошлого года на 0,017. Коэффициент
получается отрицательным, а это значит что оборотные активы, а также часть
36
внеоборотных активов созданы за счет кредитов и различных займов. В
данном случае устойчивость предприятия, к сожалению, минимальна.
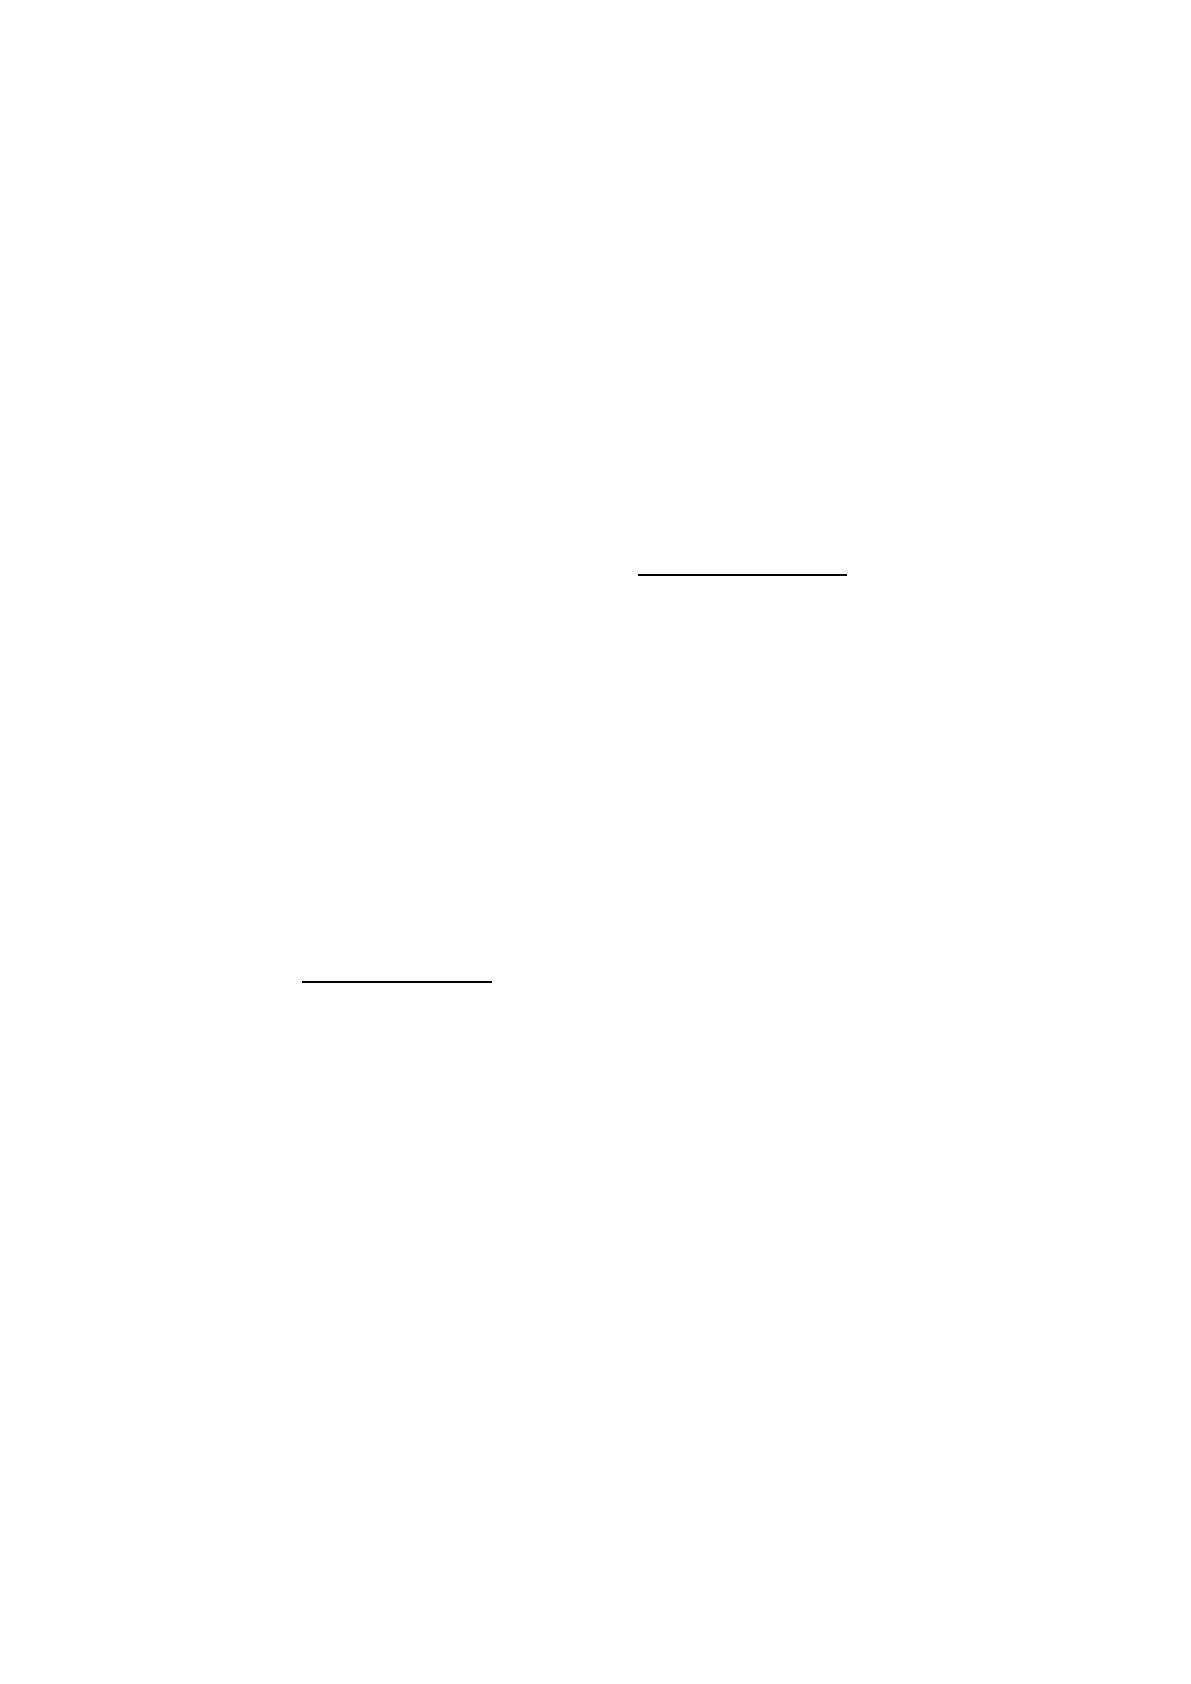
Изобразим на рис. 2. показатели финансовой устойчивости ООО
«Вико-Красноярск» за 2020-2021 года
Кн- коэффициент финансовой независимости; Кз – коэффициент финансовой независимости; Кфу – коэффициент
финансовой устойчивости; Кфин- коэффициент финансирования; Км – коэффициент маневренности, Км – коэффициент
инвестирования; Косc – коэффициент обеспеченности собственными средствами.
Риc 2.2 – Показатели финансовой устойчивости ООО «Вико-Красноярск»
На основе проведенного анализа делаем вывод, что организация
полностью зависит от кредиторов, показатели финансовой устойчивости
довольно низкие.
Далее рассмотрим изменение рентабельности организации за 2020-2021
года на рис. 2.3.
Кн
Кз
Кфу
Кфин
Км
Ки
Косс
1,10%
98,90%
6,90%
10,00%
4,80%
80,00%
0,300%
0,40%
99,60%
0,70%
4,00%
-5,10%
10,00%
2,00%
2021 год
2020 год
Показатели финансовой устойчивости ООО "Вико-Красноярск"
37
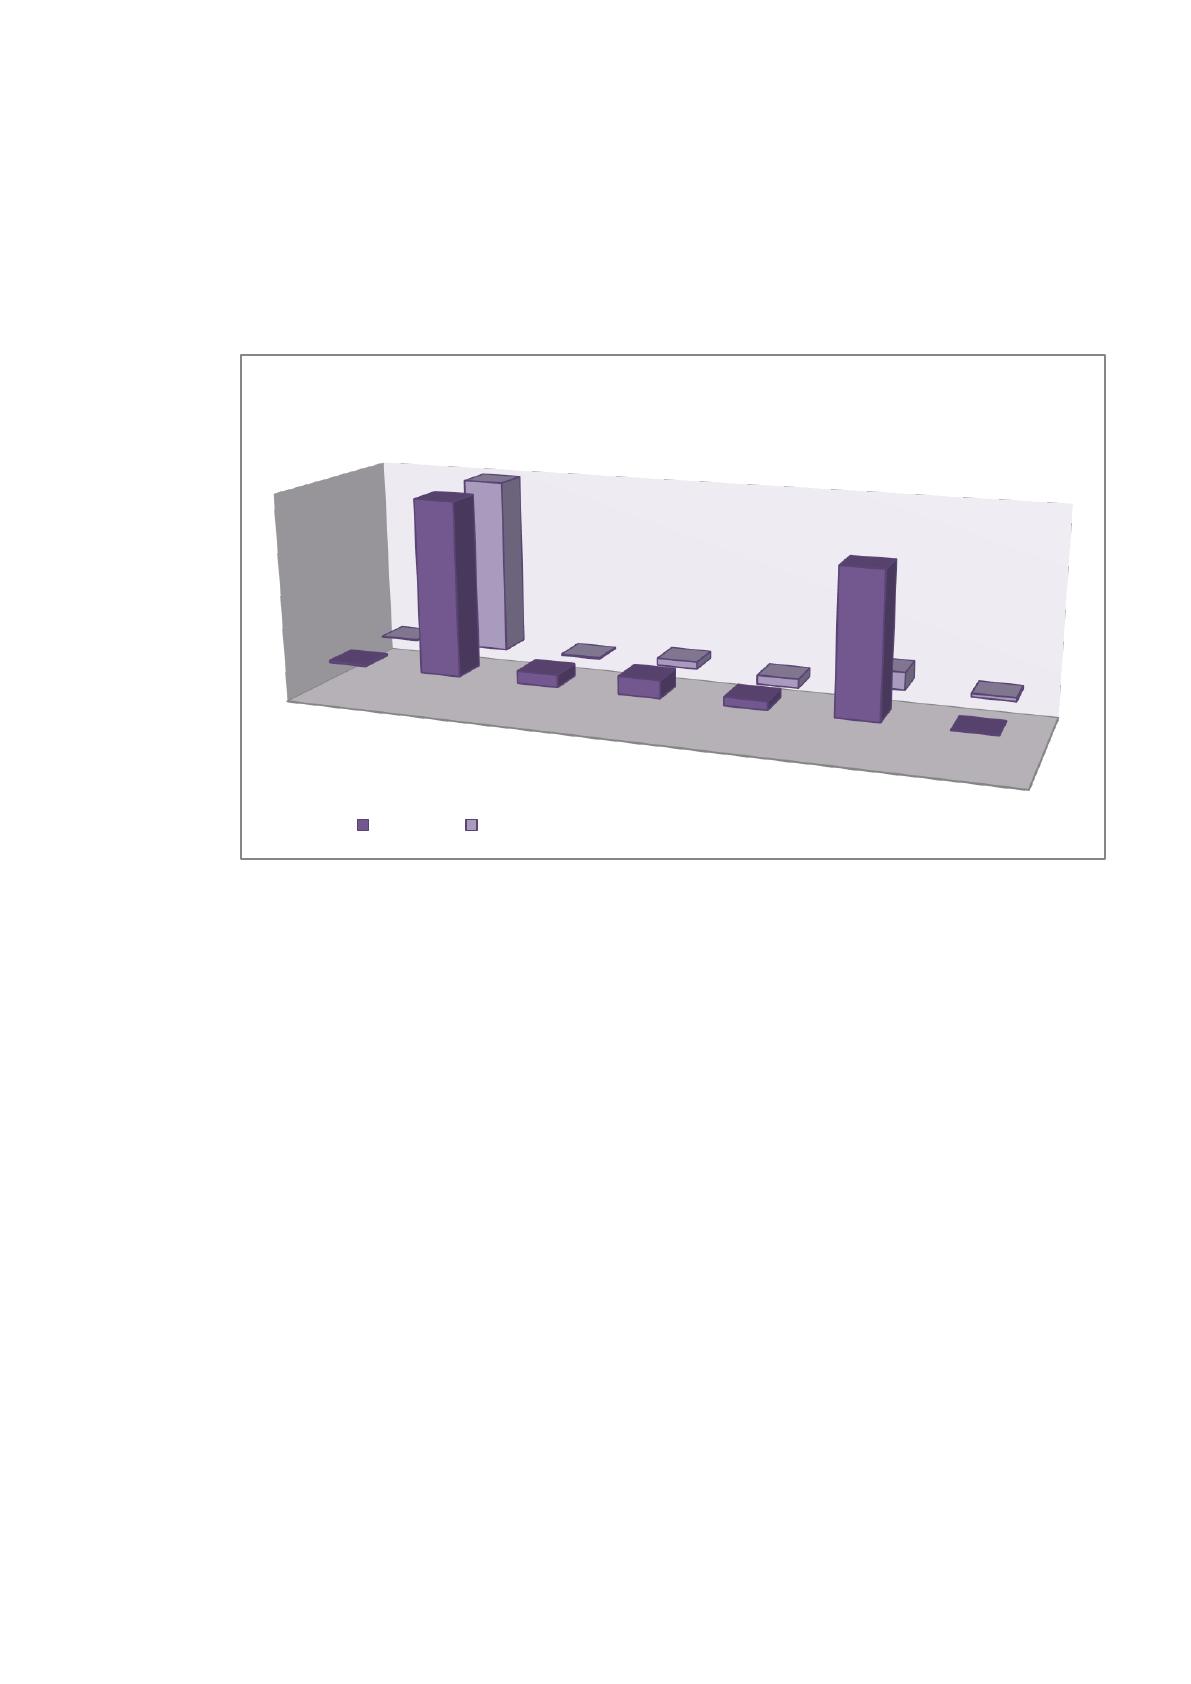
Кн- коэффициент финансовой независимости; Кз – коэффициент финансовой независимости; Кфу – коэффициент
финансовой устойчивости; Кфин- коэффициент финансирования; Км – коэффициент маневренности, Км – коэффициент
инвестирования; Косc – коэффициент обеспеченности собственными средствами.
Риc 2.3 – Изменение показателей финансовой устойчивости ООО «Вико-
Красноярск»
Рассмотрим динамику изменения показателей финансовой
устойчивости. По динамике изменений можно заметить рост финансовой
устойчивости организации по все показателям. ООО «Вико-Красноярск»
постепенно улучшает свои показатели. Коэффициент независимости
повысился на 0,7%, по сравнению с предыдущим годом, когда коэффициент
зависимости напротив, уменьшился на 0,7%. Коэффициент финансовой
устойчивости по сравнению c 2020 годом заметно выроc на 6,2%. Небольшой
рост составил коэффициент финансирования 0,6%. Рост показал
коэффициент маневренности, его рост составил 9,9%. Коэффициент
инвестирования увеличился на 70% и коэффициент обеспеченности
собственными средствами на 1,7%.
2.2 Анализ рентабельности деятельности предприятия
Основными показателями, характеризующими финансовые результаты
хозяйственной деятельности организации, выступают валовой доход, другие
Кн
Кз
Кфу
Кфин
Км
Ки
Косс
0,70%
-0,70%
6,20%
0,60%
9,90%
70,00%
1,700%
Изменение показателей финансовой устойчивости
ООО "Вико-Красноярск"
38
доходы, прибыль и рентабельность. Прибыль занимает одно из центральных
мест в общей системе стоимостных показателей и рычагов управления
экономикой.
Получение прибыли играет главную роль в мотивации развития
организации. Но в некоторых обстоятельствах или упущений работе
(невыполнение договорных обязательств, либо незнание нормативных
документов, регулирующих финансовую деятельность организации)
организация может даже понести убытки. Прибыль – это обобщающий
показатель, наличие которого свидетельствует об эффективности работы
организации, о благополучном финансовом состоянии, правильном
использовании ресурсов.
Коэффициенты рентабельности являются необходимыми данными
анализа, а так же оценки финансового состояния любой организации. Они
показывают насколько эффективна работа организации в целом,
прибыльность различных сфер деятельности, отдачу от вложенных затрат.
Они отражают окончательные результаты управления, нежели прибыль,
поскольку их значение показывает соотношение эффекта c используемыми
ресурсами. Анализ показателей проводится на основании «Отчета о прибыли
и убытках» ООО «Вико-Красноярск».
Рентабельность основных средств ООО «Вико-Красноярск», (1.1):
R за 2021г = 7019 / 10911 * 100% = 64,3%
R за 2020г = 1544 / 10574 * 100% = 14,6%
64,3 – 14,6 = 49,7%
Рентабельность основных средств значительно увеличилась на 49,7%. Сумма
основных средств возросла на 337 тыс. руб. и на 2021 г. 10 911 составила
тыс. руб.
Рентабельность продукции ООО «Вико-Красноярск», (1.2):
ROM за 2021г = 7019 / 2181167 * 100% = 0,32%
ROM за 2020г = 1544 / 446423 * 100% = 0,34%
0,32% - 0,34% = 0,02%

39
Показатель обозначает эффективность затрат. Он отображает долю прибыли
в каждом рубле, затраченном на производство продукции. Рентабельность
продукции незначительно уменьшилась всего на 0,02%.
Рентабельность продаж ООО «Вико-Красноярск», (1.3):
ROS за 2021г = -50 202 / 2566654 * 100% = -1,95%
ROS за 2020г = 5325 / 545055 *100% = 0,97%
-1,9% - 0,97% = -2,92%
Рентабельность продаж - это показатель денежной эффективности
деятельности организации, показывающий, какая именно часть выручки
организации является прибылью. Наблюдаемая динамика свидетельствует о
том, что в течение анализируемого периода доля прибыли в объеме выручки
снижается. Эта динамика отрицательна. Стоит отметить, что деятельность
компании является убыточной. Рентабельность уменьшилась на 2,92%,
однако сумма чистой прибыли увеличилась на 5475 тыс. руб., что в сумме на
2021 г. составляет 7019 тыс. руб.
Операционная рентабельность продаж ООО «Вико-Красноярск», (1.4):
R за 2021г = 8878 / 2566654 * 100% = 0,34%
R за 2020г = 1977 / 545055 * 100% = 0,36%
0,34% - 0,36% = -0,02%
Рентабельность уменьшилась на 0,02%. Данный показатель отражает,
сколько прибыли компания получит на каждый рубль на каждый рубль
выручки от продаж после оплаты расходов производства, но до уплаты
налогов.
Рентабельность активов ООО «Вико-Красноярск», (1.5)
R за 2021г = 7019 / 758836 * 100% = 0,9%
R за 2020г = 1544 / 367743 * 100% = 0,4%
0,9% – 0,4% = 0,5%
Таким образом, значение, которое мы рассчитали, говорит нам о том, что
величина чистой прибыли c каждого рубля вложенного в активы организации
немного увеличивается. Рентабельность увеличилась на 0,5%. Рост
40
произошел не большой, но финансовое состояние организации, не смотря на
это, улучшилось.
Рентабельность прибыли ООО «Вико-Красноярск», (1.6):
R за 2021г = 385487 / 2566654 * 100% = 15%
R за 2020г = 98632 / 545055 * 100% = 18%
Рентабельность уменьшилась на 3%. Но все таки увеличилась прибыль
организации. В сумме это увеличение составило 7019 тыс. руб.
Рентабельность персонала ООО «Вико-Красноярск», (1.7):
ROL за 2021г = 7019 / 506 = 13,9%
ROL за 2020г = 1544 / 125 = 12,3%
13,9% - 12,3% = 1,6%
Рентабельность увеличилась на 1,6%. Количеством сотрудников
увеличилось и каждый из них стал полезнее для данной организации.
Рентабельность собственного капитала ООО «Вико-Красноярск», (1.8):
R за 2021г = 7019 / 8574 * 100% = 81,8%
R за 2020г = 1544 / 1555 * 100% = 99,3%
81,8% – 99,3% = -17,5%
Рентабельность уменьшилась на 17,5%. Собственный капитал в 2021г
увеличился на 7019 тыс. руб, что в сумме составило 8574 тыс. руб., но
используется менее эффективно.
Рентабельность заемного капитала ООО «Вико-Красноярск»,(1.9)
R за 2021г =7019 / 770262 * 100% = 0,91%
R за 2020г =1544 / 366188 * 100% = 0,42%
0,91% – 0,42% = 0,49%
Рентабельность увеличилась на 0,49%. Заемный капитал в 2021г увеличился
на 406074 тыс.руб, и состави 772262 тыc руб.
41
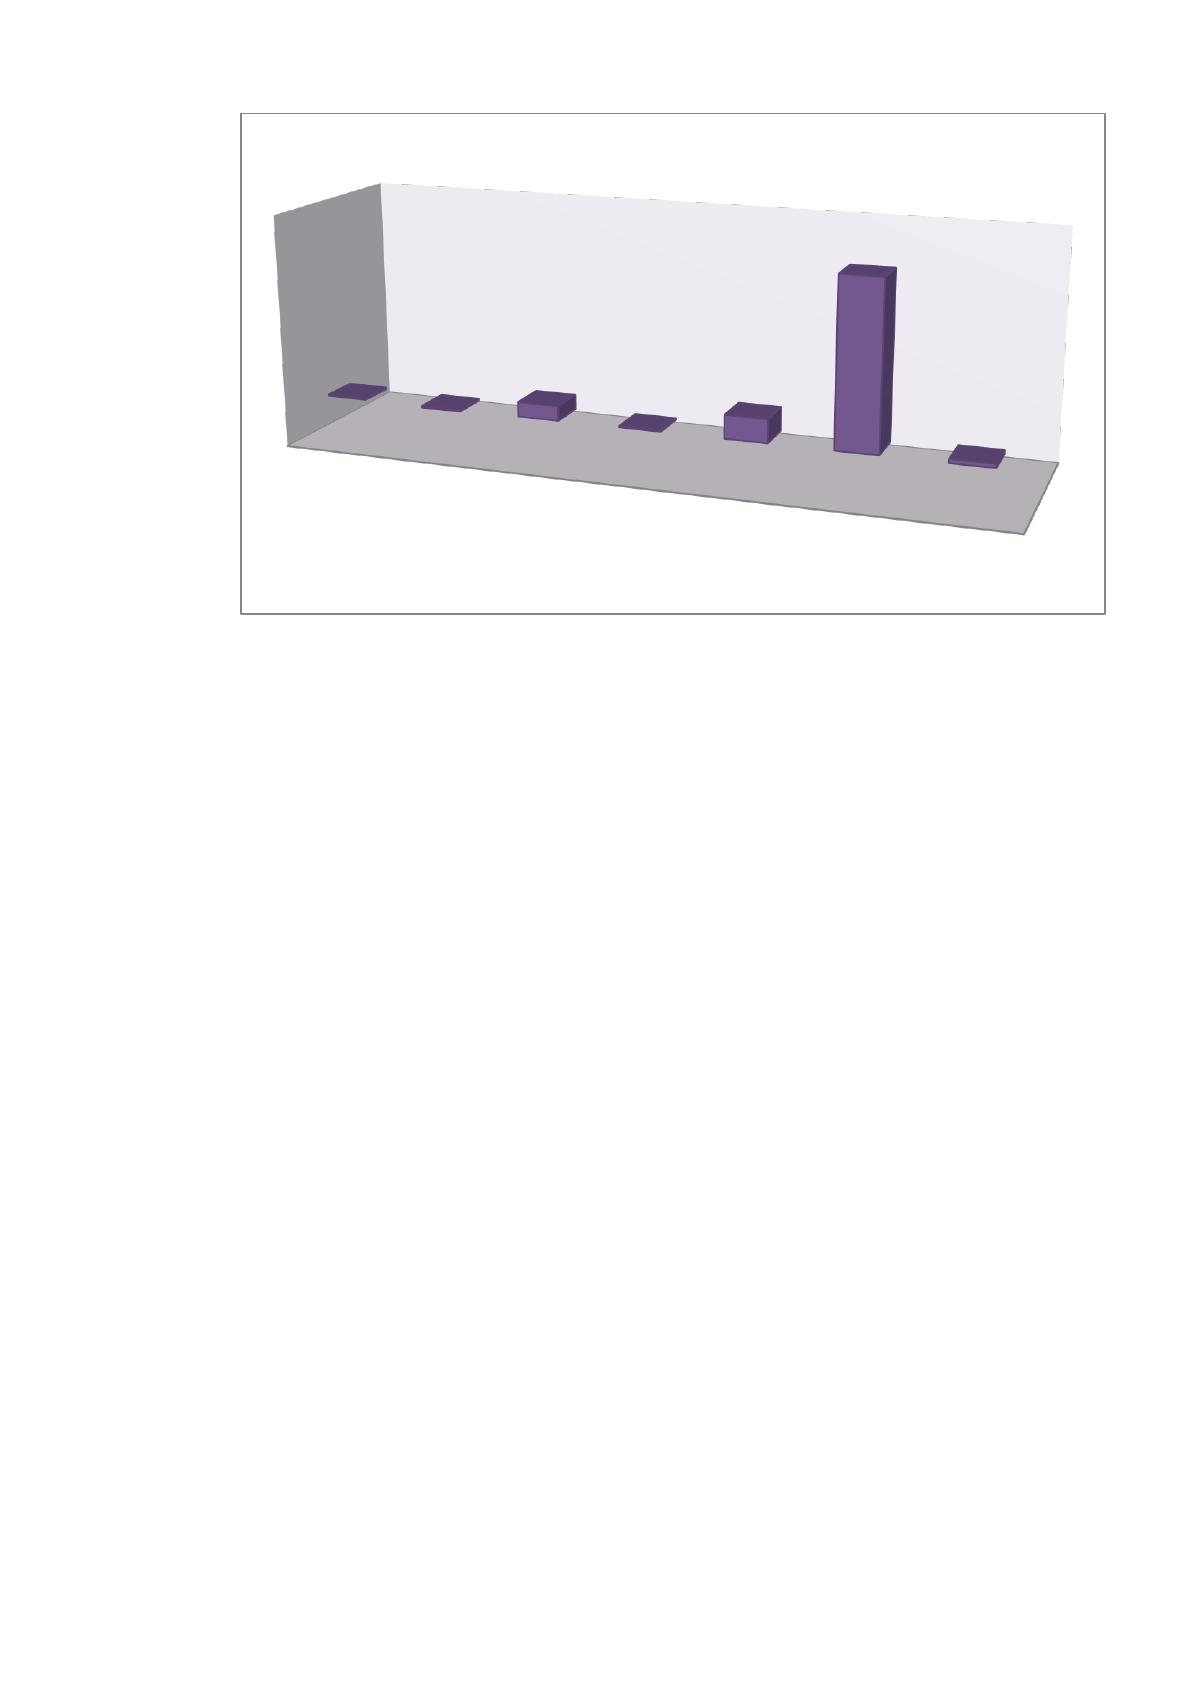
Изобразим на рис. 2.4 показатели рентабельности организации за 2020-
2021 года.
Roc – рентабельность основных средств; ROM – рентабельность продукции; ROS – рентабельность продаж; Rорп –
операционная рентабельность продаж; RА – рентабельность активов; RП – рентабельность прибыли; ROL –
рентабельность персонала, RСК – рентабельность собственного капитала.
Рис. 2.4 – Показатели рентабельности ООО «Вико-Красноярск»
На основе проведенного анализа можем сделать вывод, что основная
доля расходов, которая повлияла на низкую рентабельности продаж,
заключается в привлечении кредита и соответственно расходов по нему.
Далее рассмотрим изменение рентабельности организации за 2020-2021
года на рис. 2.5.
R ос
ROM
ROS
R ОРП
RА
RП
ROL
RСК
64,30%
0,32%
-1,95%
0,34%
0,90%
15,00%
14%
81,80%
14,60%
0,34%
0,97%
0,34%
0,40%
18%
12,30%
99,30%
2021 год
2020 год
Показатели рентабельности ООО "Вико-Красноярск"
42
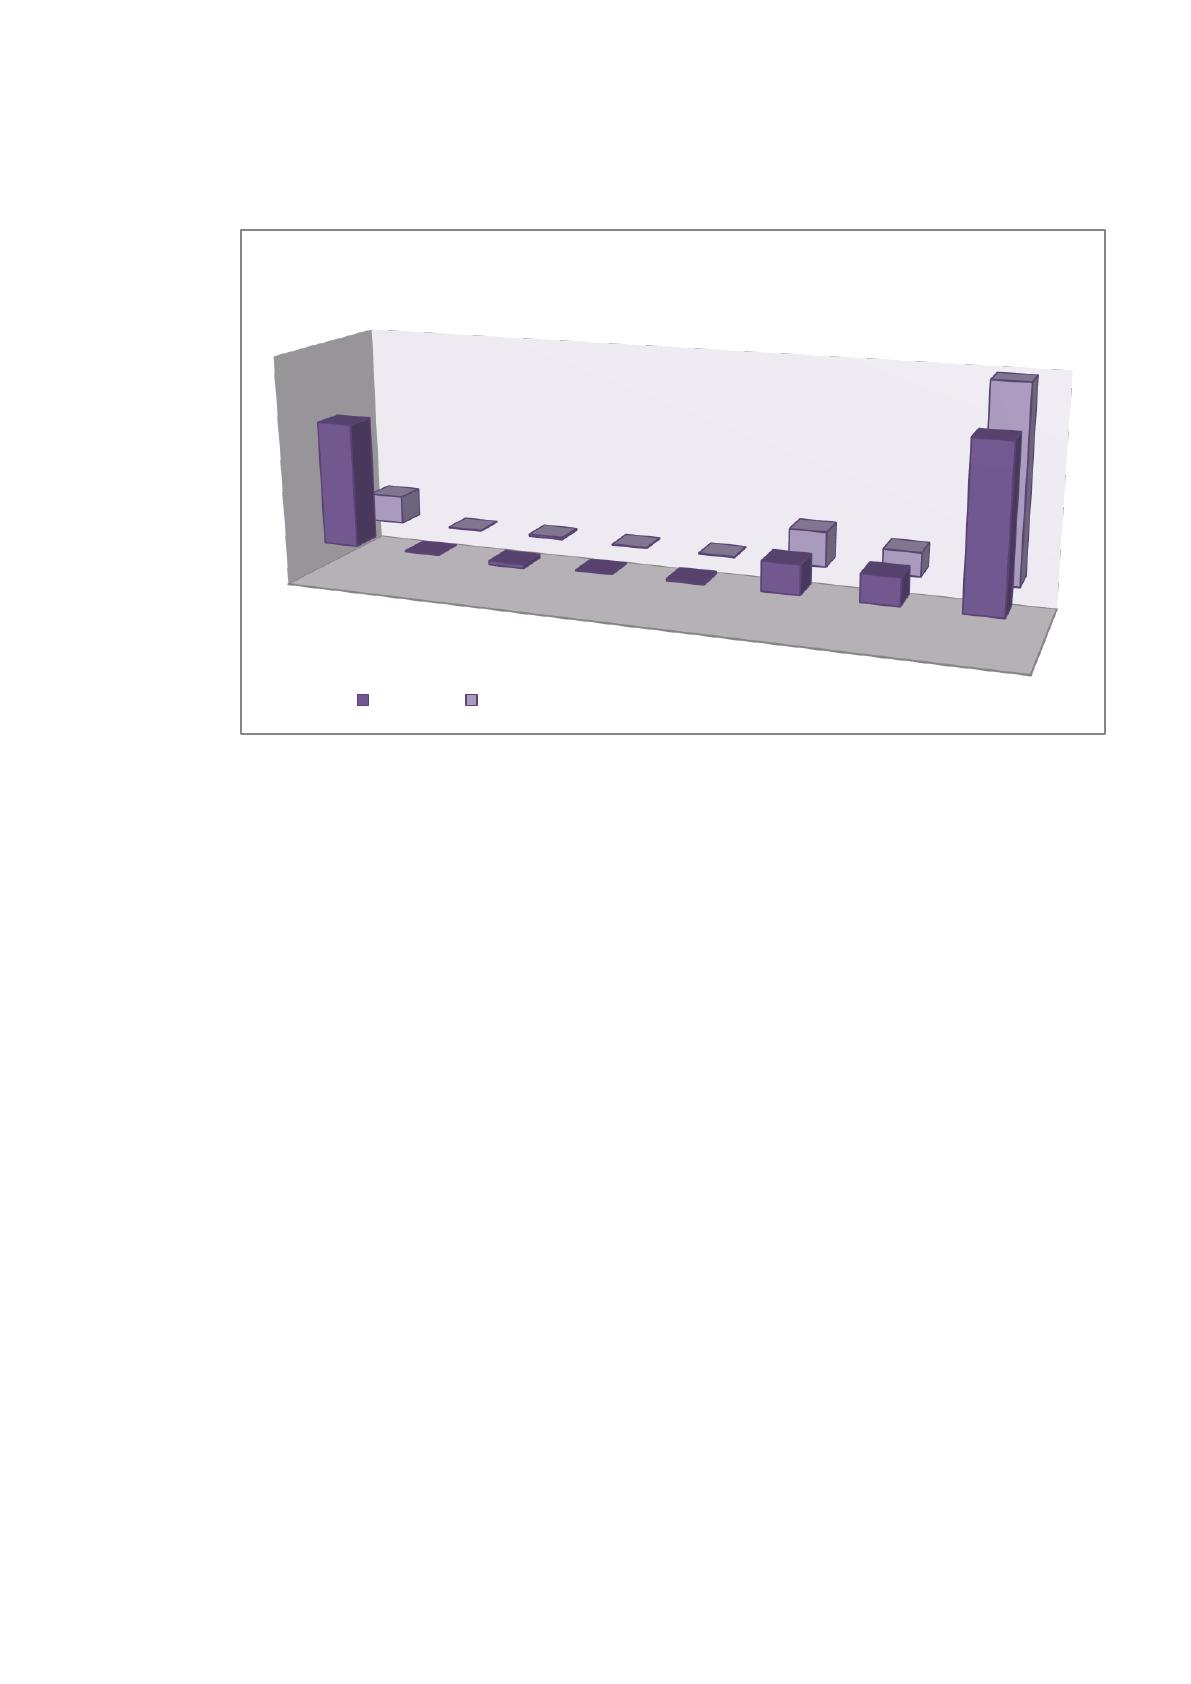
Roc – рентабельность основных средств; ROM – рентабельность продукции; ROS – рентабельность продаж; Rорп –
операционная рентабельность продаж; RА – рентабельность активов; RП – рентабельность прибыли; ROL –
рентабельность персонала, RСК – рентабельность собственного капитала.
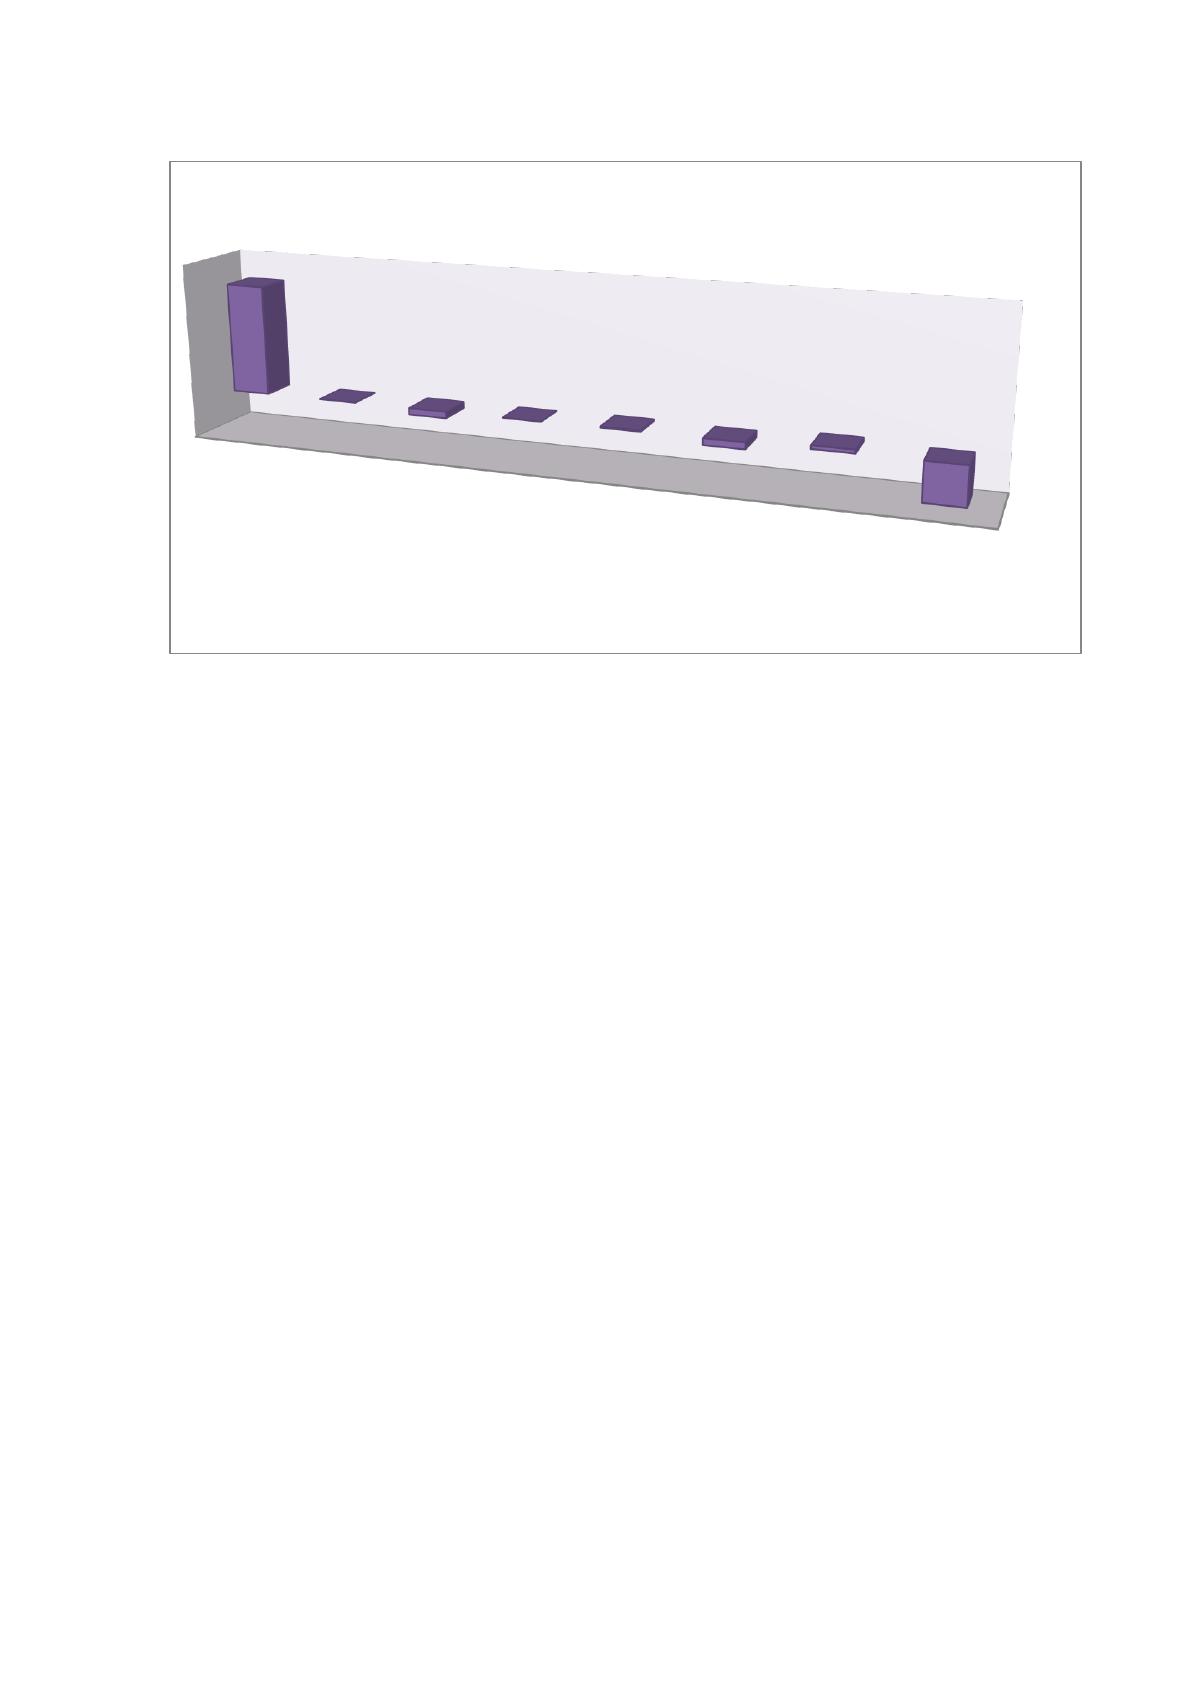
Рис. 2.5 – Изменение рентабельности ООО «Вико-Красноярск»
Рассмотрев динамику рентабельности основных средств, можно
сделать вывод, что рассчитанное значение указывает на то, что сумма чистой
прибыли c каждого рубля вложенного в активы организации уменьшается.
Рентабельность продаж - это показатель денежной эффективности
деятельности организации, показывающий, какая именно часть выручки
организации является прибылью. Наблюдаемая динамика свидетельствует о
том, что в течение анализируемого периода доля прибыли в объеме выручки
снижается. Эта динамика отрицательна.
Несмотря на низкие показатели рентабельности и динамику их
изменения, выручка и прибыль организации растет. Так же организация
постепенно пытается увеличить эффективность используемых ресурсов.
Показатели рентабельности можно вывести на более высокий уровень,
разработав для организации определенные рекомендации по повышению
рентабельности.
R ос
ROM
ROS
R ОРП
RА
RП
ROL
RСК
49,70%
0,02%
-2,92%
-0,02%
0,50%
-3,00%
1,60%
-17,5%
Изменение рентабельности ООО "Вико-Красноярск"