4
Содержание
Введение ............................................................................................................. 6
Глава 1. Экономическая сущность, функции и риски кредитования .. 8
1.1. Понятие, принципы и функции кредитования ......................................... 8
1.2. Классификация кредитных операций ..................................................... 11
1.3. Организация процесса кредитования в банках и пути снижения рисков
кредитной деятельности ........................................................................... 15
Глава 2. Анализ кредитной деятельности банка АО «ЮниКредит
Банк» ......................................................................................................... 28
2.1 Общая характеристика банка АО «ЮниКредит Банк», его кредитной
политики и технологий кредитования .................................................... 28
2.2. Анализ динамики и структуры кредитного портфеля банка АО
«ЮниКредит Банк» .................................................................................. 45
2.3 Анализ доходности кредитной деятельности банка АО «ЮниКредит
Банк» ........................................................................................................... 54
Глава 3. Предложения по улучшению кредитной деятельности банка
АО «ЮниКредит Банк» ........................................................................ 61
3.1. Предложения выбору новой модели скоринга ........................................ 61
3.2. Оценка экономической эффективности предложений ........................... 75
Заключение ...................................................................................................... 87
Список использованных источников ........................................................ 91
Приложение ..................................................................................................... 97
5
ВВЕДЕНИЕ
Актуальность исследования. Основная деятельность банков связана с
оказанием ими разнообразных финансовых услуг предприятиям и населению.
Эти услуги включают выполнение банками операций, связанных, во-первых, с
привлечением и хранением денежных средств клиентов (пассивные операции),
во-вторых, с обеспечением расчетов между ними в процессе их текущей
деятельности, в-третьих, с размещением привлеченных средств в операции по
кредитованию клиентов и в ценные бумаги (активные операции) для получения
доходов в целях выплаты клиентам, размещающим свои средства в банке,
начисленных процентов на вложенные ими средства и поддержания
жизнедеятельности банка.
Кредитная деятельность – один из важнейших признаков,
характеризующих само понятие банка. Следует отметить, что уровень
организации кредитного процесса – едва ли не лучший показатель всей работы
банка и качества его менеджмента. Если у банка появляются серьезные
финансовые трудности, то проблемы обычно возникают из-за кредитов, которые
невозможно взыскать вследствие принятия ошибочных управленческих
решений, незаконных манипуляций с кредитами, проведения неправильной
кредитной политики или непредвиденного экономического спада.
Целью выпускной квалификационной работы является анализ кредитной
деятельности банка и разработка предложения по ее улучшению.
Исходя из поставленной цели, в выпускной квалификационной работе
были сформулированы следующие задачи:
- раскрыть понятие, функции и принципы кредитования.
-провести классификацию кредитных операций по различным критериям
-изучить организацию процесса кредитования в банке и пути снижения
рисков кредитной деятельности.
-дать общую характеристику банка – объекта исследования, рассмотреть
особенности его кредитной политики и технологий кредитования.
- провести анализ структуры и динамики кредитного портфеля банка.

6
-оценить доходность кредитной деятельности банка.
-сформулировать предложения по совершенствованию кредитной
деятельности банка с обоснованием выбора скоринговой системы
- оценить экономическую эффективность предложенных мер.
Объектом выпускной квалификационной работы является АО
«ЮниКредит Банк», а предметом выпускной квалификационной работы
является кредитная деятельность.
Теоретической и методологической базой выпускной квалификационной
работы послужили труды зарубежных и отечественных ученых, посвященные
проблемам анализа кредитной деятельности и кредитного портфеля.
Методологической базой исследования послужили общенаучные
положения системного подхода, методы ситуационного, сравнительного,
экспертного, финансового, инвестиционного, инновационного и
статистического анализа.
Практическая значимость выпускной квалификационной работы
заключается в том, что практические рекомендации позволят повысить качество
кредитного портфеля коммерческого банка АО «ЮниКредит Банк».
Исходя из цели и задач работы выпускная квалификационная работа
имеет следующую структуру: введение, три главы, заключение, список
использованных источников, приложения.
7
ГЛАВА 1. ЭКОНОМИЧЕСКАЯ СУЩНОСТЬ, ФУНКЦИИ И
СОВРЕМЕННОЕ СОСТОЯНИЕ КРЕДИТОВАНИЯ
1.1 Понятие, принципы и функции кредитования
На современном уровне развития банковской системы для стабильного
роста банков и наращивания конкурентных преимуществ необходимо
постоянное совершенствование кредитной деятельности это позволяет банкам
удерживать свои позиции на рынке.
Кредитные операции - это отношения между кредитором и заемщиком,
касающиеся размещения свободных денежных средств, основанного на трех
важнейших условиях: срочности, платности, возвратности. При осуществлении
данных операций банк может выступать как кредитором, выдавая ссуды, так и
заемщиком. Таким образом, формируются группы операций: активные и
пассивные соответственно, осуществляться они могут в форме ссуд и депозитов.
В экономической литературе формируется разноплановое определение
понятия кредитного процесса в коммерческом банке. Почти всегда он
ассоциируется с формированием кредитной политики. Так, Белотелова Н.П.
рассматривает кредитную политику на микроэкономическом уровне как
политику определенного банка в области организации кредитным процессом
1
.
Если рассматривать кредитную политику в одностороннем порядке, то это
стратегия и тактика банка в части организации кредитного процесса.
Похожее определение кредитного процесса можно встретить в трудах
Лаврушина О.И., при этом оптимизация кредитного процесса выступает
основной функцией кредитной политики
2
.Следовало приводить ссылки не на
статьи малоизвестных авторов, а на учебники и самих специалистов банковского
дела.
1
Арская Е.В., Усатова Л.В., Митусова Ю.А. Этапы кредитного процесса при оформлении кредитной
заявки//Белгородский экономический вестник. 2017. № 4 (88). С. 115
2
Петренко А.С., Дудченко В.В. Возможности повышения эффективности кредитного процесса//В сборнике:
Российская наука в современном мире Сборник статей XII международной научно-практической конференции.
2017. С. 278
8
Чернова Д. М.полагает, что процесс кредитования в коммерческом банке
представляет собой совокупность управленческих воздействий, которые
направлены на достижение динамического состояния внутренней и внешней
согласованности, упорядоченности, а также согласование всех структурных
подразделений банка на этапах движения кредита. По нашему мнению, данное
определение является наиболее верным и отражающим всю суть кредитного
процесса
3
.
Исследования зарубежной литературы в сфере экономики показали
отсутствие определения кредитного процесса. Но при осуществлении банками
функции кредитования исследуется как организация, так и мониторинг
банковских кредитов. В этом процессе от коммерческого банка необходимы
различные практические умения, такие как: получение данных о
платежеспособности заемщиков, а именно об их характере, способностях,
капитале, обеспечении, условиях. Кредитный риск или риск дефолта - это
сомнение в возврате кредита. Этот риск является очень важным; чтобы риск
дефолта был минимальным, банк должен измерять, отслеживать и управлять им
в данном процессе.
Осуществляя кредитную деятельность банкам необходимо соблюдать
следующие условия:
-наличие возможностей у заемщика, кредитора для выполнения своих
обязательств;
-выполнение принципов кредитования;
-планирование отношении между сторонами кредитной сделки;
-соблюдение требований, которые предъявляются к основным элементам
системы кредитования (субъектам, объектам, обеспечению кредита);
-тождественность интересов у обеих сторон;
3
Чернова Д.М. Кредитный процесс в коммерческом банке//В сборнике: Проблемы экономики и управления
инновационным развитием России и ее регионов: стратегии, модели, информационно-аналитическое
обеспечение Материалы III Всероссийской молодежной научно-практической конференции. 2017. С. 237
9
-вероятность реализации залога, наличие гарантий
4
.
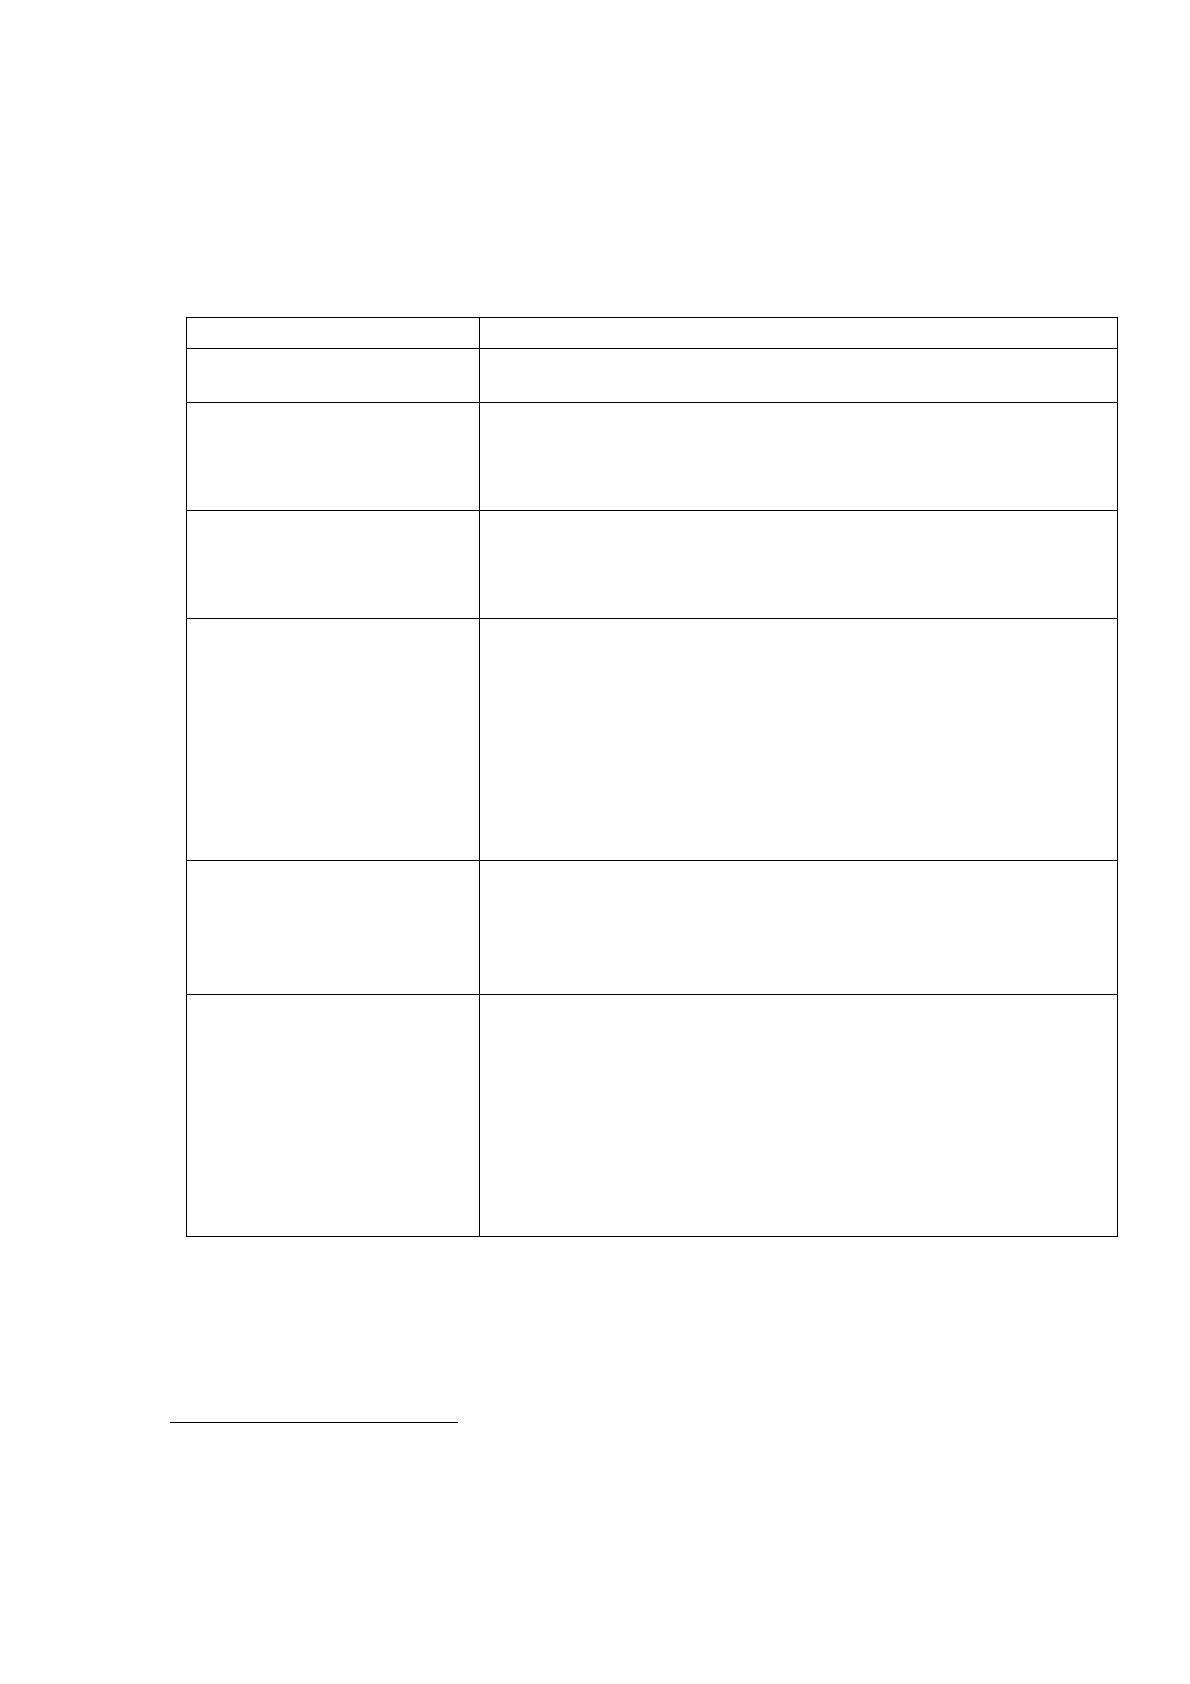
Особое значение имеют основные принципы осуществления
кредитования.
Таблица 1
Основные принципы кредитования
Принципы кредитования
Описание принципов кредитования
1 .Возвратность кредита
Означает исполнение возникшего заемного
обязательства: присуща всем формам кредита
2.Срочность кредита
Значит, что ссуда должна быть возвращена в строго
оговоренный в кредитном договоре срок. Именно для
этого в нем составляется график погашения кредита и
vплаты процентов.
3-Платность кредита
Этот принцип говорит нам о том, что заемщик должен
внести фиксированную единовременную плату за
пользование кредитом или платить в течение срока,
указанного в договоре.
4.Обеспеченность
кредита
Этот принцип всегда включается в кредитное
соглашение. После принятия закона "О банках и
банковской деятельности" банки получили
возможность выдавать клиентам ссуды под различные
формы его обеспечения. Наиболее распространенными
видами обеспечения ссуд являются: материальные
ценности, оформленные залогом, гарантии
посредников физических и юридических лиц,
ликвидные ценные бумаги и др.
5. Целевая
направленность кредита
Она создает условна для следования принципам
платности, возвратности ссуд, а также и их срочности.
Этот принцип подразумевает выдачу ссуды на
определенную цель ее использования и отражается в
кредитном договоре)
6.Диффсрснцированнаст
ь кредита
Этот принцип означает применение различного
подхода к заемщикам в зависимости от их
возможностей погасить ссуду. Он предполагает
деление заемщиков па первоклассных и
сомнительных. А вот внутри этих созданных групп
применяют более подробное разграничение, используя
при этом систему кредитных рейтингов. Здесь
должники дифференцируются согласно различным
критериям.
Кредитованием выполняется две важные функции:
перераспределительная и функция замещения действительных денежных
средств кредитной операцией.
4
Шкиль И.Д. Кредитная политика коммерческого банка и её влияние на банковскую деятельность//В сборнике:
сборник студенческих работ кафедры "финансы и банковское дело" Отв. ред. Я.Ю. Радюкова. Тамбов, 2019. С.
318

10
Рассмотрим их более подробно.
— Перераспределительная функция. Перераспределение ресурсов, по
мнению В.И. Колесникова, осуществляется как между различными отраслями
народного хозяйства (в пользу отраслей, имеющих наибольшую норму прибыли
или отраслей наиболее значимых для экономики страны), так и внутри одной
отрасли, между различными территориями страны
5
— Функция замещения действительных денег кредитными операциями.
Кредит ускоряет не только товарное, но и денежное обращение, вытесняя из него
наличные деньги .
Также к функциям кредита относит:
— аккумуляцию временно свободных денежных средств;
— экономию издержек обращения;
— стимулирующая функция
6
.
Таким образом, банковский кредит - это денежный заем, который
предоставляется банками и другими кредитно -финансовыми учреждениями
заемщику. Кредит представляет собой систему экономических отношений,
возникающих при предоставлении денежных либо иных материальных средств,
кредиторами в процесс временного пользования заемщикам на следующих
условиях: срочность, платность, возвратность.
1.2 Классификация кредитных операций
Отметим, что кредитные операции коммерческого банка представлены
отношениями между кредитором и дебитором, основой которых является
предоставление денежных средств во временное пользование, их возврат и
оплата.
5
Безуглова Н.А. Анализ основных проблем кредитного процесса//В сборнике: Экономический потенциал
студенчества в региональной экономике материалы XI межвузовской научно-практической конференции. 2017.
С. 207
6
Степина О.А. Кредитные операции коммерческих банков //Экономика и социум. 2016. № 5-2 (24). С.667
11
Кредитные операции классифицируют по общему признаку на активные
кредитные операции (к которым относят непосредственно кредиты) и пассивные
кредитные операции (депозиты). В первом случае банк - кредитор, во втором -
дебитор.
Активные кредитные операции включают в себя:
— кредитование клиентов;
— кредитование других банков;
— депозиты в других банках;
— средства на резервном корсчете в центральном банке;
— средства на корсчетах в других банках.
Пассивные кредитные операции включают в себя:
— депозиты клиентов;
— депозиты банков;
— кредиты банков, в том числе центральных
7
.
Кредитование банка подразделяется на различные виды по ряду критериев.
Банковские кредиты классифицируются по назначению:
— кредит торговому и промышленному предприятию;
— ипотечный кредит - форма кредита, при которой закладываемая
недвижимость или земельный участок остается в собственности должников, а
кредиторы в случае невозможности взыскания долгов могут обеспечивать
возврат кредитов за счет продажи заложенной недвижимости или земельного
участка.
Экономическая задача ипотеки - это создание возможности
использования залога недвижимости и земельного участка как инструмента для
того чтобы привлечь необходимые финансовые ресурсы.
Социальная задача ипотеки - это, главным образом, процесс обеспечения
доступным жильем большей части населения страны; кредиты для частных лиц;
7
Васильева А.Г., Кузнецова Н.В. Комплексный подход к исследованию эффективности кредитной деятельности
коммерческих банков в условиях Российской Федерации//Финансовая экономика. 2018. № 5. С. 530
12
кредиты для финансовых учреждений; кредиты для фермеров; кредиты на
процесс приобретения либо хранения ценной бумаги; прочие виды кредитов.
Классификацию проводят и по другим критериям - условиям, порядку и
сроку уплаты процента и возвращения кредита, режима, открываемого заемщику
счета, отраслевой принадлежности кредитополучателя, формы собственности и
организационно-правовой формы клиента, источникам происхождения
кредитных ресурсов и прочее.
Так по сроку кредитные операции делят на:
— онкольные (до востребования);
— срочные;
— краткосрочные (до 1 года);
— среднесрочные (от 1 до 5 лет);
— долгосрочные (от 5 до 30 лет).
По характеру обеспечения выделяют:
— бланковые (необеспеченные) кредиты;
— обеспеченные кредиты;
— ломбардные кредиты (под залог товаров, ценных бумаг);
— кредиты с гарантийным обязательством либо поручительством;
— кредиты со страхованием.
По форме предоставления кредитные операции делят на:
— налично-денежные;
— кредиты посредством акцептования векселя заемщика;
— переоформление:
— реструктуризацию;
— предоставление нового кредита.
По степени риска различают кредиты:
— имеющие наименьший риск;
— имеющие повышенный риск;
— имеющие предельный риск;
— нестандартный.
13
По виду процентной ставки различают:
— кредиты, имеющие фиксированную ставку;
— кредиты, имеющие плавающую ставку;
— кредиты со смешанной ставкой
8
.
По субъекту кредитования выделяют:
— кредиты государственным предприятиям и организациям.
— кредиты населению.
Отметим, что кредитование предприятий играет большую роль в
формировании экономики страны. В экономике сопряженность банковского и
реального секторов экономики должна быть первостепенным критерием
кредитной деятельности банка и хозяйственной деятельности предприятия. Это
- две взаимосвязанные и взаимозависимые системы (хотя каждая из них может
существовать и самостоятельно). Но кредитование предприятий в настоящее
время является довольно рискованным для банка.
Основными причинами, препятствующими кредитованию предприятий
банковской системой России, по мнению Младенова Ю.С.являются: низкая
платежеспособность организаций, столкнувшихся в условиях финансового
кризиса с перепроизводством продукции и ее затовариванием на складах;
высокие производственные риски:
а) низкая рентабельность;
б) убыточность;
в) недостаточное техническое оснащение;
г) производство неконкурентоспособной продукции;
д) отсутствие в банковском секторе «длинных денег»;
е) кредиты физическим лицам (потребительские кредиты)
9
.
8
Ерошенко И.А. Кредит, его сущность и роль//В сборнике: совершенствование методологии познания в целях
развития науки сборник статей по итогам Международной научно-практической конференции. Стерлитамак,
2018. С. 109
9
Младенова Ю.С. Кредитный портфель коммерческих банков и управление им в современных условиях//В
сборнике: Современное состояние и перспективы развития национальной финансово-кредитной системы
Сборник материалов II Международной научной конференции студентов специалитета, бакалавриата и
магистратуры. Под редакцией С.П. Федосовой. 2018. С. 147