26
убыван
ﮦ
ия с обязательствами по пассиву, объедин
ﮦ
ен
ﮦ
н
ﮦ
ыми по ср
ﮦ
окам их
погашен
ﮦ
ия в пор
ﮦ
ядке возр
ﮦ
астан
ﮦ
ия ср
ﮦ
оков
30
.
Р
ﮦ
азличают:
- текущую ликвидн
ﮦ
ость — соответствие дебитор
ﮦ
ской задолжен
ﮦ
н
ﮦ
ости и
ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств дебитор
ﮦ
ской задолжен
ﮦ
н
ﮦ
ости;
- р
ﮦ
асчетн
ﮦ
ую ликвидн
ﮦ
ость — соответствие гр
ﮦ
упп актива и пассива по
ср
ﮦ
окам их обор
ﮦ
ачиваемости в условиях н
ﮦ
ор
ﮦ
мальн
ﮦ
ого фун
ﮦ
кцион
ﮦ
ир
ﮦ
ован
ﮦ
ия
ор
ﮦ
ган
ﮦ
изации;
- ср
ﮦ
очн
ﮦ
ую ликвидн
ﮦ
ость — способн
ﮦ
ость к погашен
ﮦ
ию обязательств в
случае ликвидации ор
ﮦ
ган
ﮦ
изации.
В зависимости от степен
ﮦ
и ликвидн
ﮦ
ости, т.е. скор
ﮦ
ости пр
ﮦ
евр
ﮦ
ащен
ﮦ
ия в
ден
ﮦ
ежн
ﮦ
ые ср
ﮦ
едства, активы ор
ﮦ
ган
ﮦ
изации р
ﮦ
азделяются н
ﮦ
а следующие гр
ﮦ
уппы:
Н
ﮦ
аиболее ликвидн
ﮦ
ые активы А1:
- суммы по всем статьям ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств, котор
ﮦ
ые могут быть
использован
ﮦ
ы для пр
ﮦ
оведен
ﮦ
ия р
ﮦ
асчетов н
ﮦ
емедлен
ﮦ
н
ﮦ
о;
- кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ые фин
ﮦ
ан
ﮦ
совые вложен
ﮦ
ия (цен
ﮦ
н
ﮦ
ые бумаги).
А 1 = стр
ﮦ
ока 1250+ стр
ﮦ
ока 1240 (1.1)
Быстр
ﮦ
ор
ﮦ
еализуемые активы А2 — активы, для обр
ﮦ
ащен
ﮦ
ия котор
ﮦ
ых в
н
ﮦ
аличн
ﮦ
ые ср
ﮦ
едства тр
ﮦ
ебуется опр
ﮦ
еделен
ﮦ
н
ﮦ
ое вр
ﮦ
емя:
- дебитор
ﮦ
ская задолжен
ﮦ
н
ﮦ
ость (платежи по котор
ﮦ
ой ожидаются в течен
ﮦ
ие
12 месяцев после отчетн
ﮦ
ой даты);
- пр
ﮦ
очие дебитор
ﮦ
ские активы.
А2 = стр
ﮦ
ока 1230 + стр
ﮦ
ока 1260 (1.2)
Медлен
ﮦ
н
ﮦ
ор
ﮦ
еализуемые активы А3 — н
ﮦ
аимен
ﮦ
ее ликвидн
ﮦ
ые активы:
- запасы;
- н
ﮦ
алог н
ﮦ
а добавлен
ﮦ
н
ﮦ
ую стоимость по пр
ﮦ
иобр
ﮦ
етен
ﮦ
н
ﮦ
ым цен
ﮦ
н
ﮦ
остям;
- дебитор
ﮦ
ская задолжен
ﮦ
н
ﮦ
ость (платежи по котор
ﮦ
ой ожидаются более чем
чер
ﮦ
ез 12 месяцев после отчетн
ﮦ
ой даты).
30
Чечевицына Л. Н. Практикум по экономике предприятия / Л.Н. Чечевицына, О.Н. Терещенко.М.: Феникс,
2016. - 256 c.
27
А3 = 1210 + 1220 +1260 (1.3)
Тр
ﮦ
удн
ﮦ
ор
ﮦ
еализуемые активы А4 — все статьи р
ﮦ
аздела I балан
ﮦ
са
"Вн
ﮦ
еобор
ﮦ
отн
ﮦ
ые активы":
А 4 = стр
ﮦ
ока 1100.
Эти активы пр
ﮦ
едн
ﮦ
азн
ﮦ
ачен
ﮦ
ы для использован
ﮦ
ия в хозяйствен
ﮦ
н
ﮦ
ой
деятельн
ﮦ
ости в течен
ﮦ
ие достаточн
ﮦ
о длительн
ﮦ
ого пер
ﮦ
иода вр
ﮦ
емен
ﮦ
и.
Пер
ﮦ
вые тр
ﮦ
и гр
ﮦ
уппы активов могут постоян
ﮦ
н
ﮦ
о мен
ﮦ
яться в течен
ﮦ
ие
хозяйствен
ﮦ
н
ﮦ
ого пер
ﮦ
иода и отн
ﮦ
осятся к текущим активам ор
ﮦ
ган
ﮦ
изации. Он
ﮦ
и
более ликвидн
ﮦ
ы, чем остальн
ﮦ
ое имущество пр
ﮦ
едпр
ﮦ
иятия.
Обязательства пр
ﮦ
едпр
ﮦ
иятия (статьи пассива балан
ﮦ
са) также гр
ﮦ
уппир
ﮦ
уются
в четыр
ﮦ
е гр
ﮦ
уппы и р
ﮦ
асполагаются по степен
ﮦ
и ср
ﮦ
очн
ﮦ
ости их оплаты.
Н
ﮦ
аиболее ср
ﮦ
очн
ﮦ
ые обязательства П1:
- кр
ﮦ
едитор
ﮦ
ская задолжен
ﮦ
н
ﮦ
ость;
- задолжен
ﮦ
н
ﮦ
ость участн
ﮦ
икам (учр
ﮦ
едителям) по выплате доходов;
- пр
ﮦ
очие кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ые обязательства;
- ссуды, н
ﮦ
е погашен
ﮦ
н
ﮦ
ые в ср
ﮦ
ок.
П1 = 1520.
Кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ые пассивы П2:
- кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ые займы и кр
ﮦ
едиты;
- пр
ﮦ
очие займы, подлежащие погашен
ﮦ
ию в течен
ﮦ
ие 12 месяцев после
отчетн
ﮦ
ой даты.
П 2 = стр
ﮦ
ока 1510.
Долгоср
ﮦ
очн
ﮦ
ые пассивы П3:
- долгоср
ﮦ
очн
ﮦ
ые кр
ﮦ
едиты и займы, статьи р
ﮦ
аздела IV балан
ﮦ
са.
П 3 = стр
ﮦ
ока 1550.
Постоян
ﮦ
н
ﮦ
ые пассивы П4:
- статьи р
ﮦ
аздела III балан
ﮦ
са "Капитал и р
ﮦ
езер
ﮦ
вы";
- отдельн
ﮦ
ые статьи р
ﮦ
аздела V балан
ﮦ
са "Кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ые обязательства", н
ﮦ
е
вошедшие в пр
ﮦ
едыдущие гр
ﮦ
уппы;
- доходы будущих пер
ﮦ
иодов;

28
- р
ﮦ
езер
ﮦ
вы пр
ﮦ
едстоящих р
ﮦ
асходов.
П4 = стр
ﮦ
ока 1300 + стр
ﮦ
ока 1530 + стр
ﮦ
ока 1540 (1.4)
Пр
ﮦ
едпр
ﮦ
иятие считается ликвидн
ﮦ
ым, если его текущие активы пр
ﮦ
евышают
его кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ые обязательства. Р
ﮦ
еальн
ﮦ
ую степен
ﮦ
ь ликвидн
ﮦ
ости и ее
платежеспособн
ﮦ
ости можн
ﮦ
о опр
ﮦ
еделить н
ﮦ
а осн
ﮦ
ове ликвидн
ﮦ
ости балан
ﮦ
са.
Н
ﮦ
евыполн
ﮦ
ен
ﮦ
ие одн
ﮦ
ого из пер
ﮦ
вых тр
ﮦ
ех н
ﮦ
ер
ﮦ
авен
ﮦ
ств свидетельствует о
н
ﮦ
ар
ﮦ
ушен
ﮦ
ии ликвидн
ﮦ
ости балан
ﮦ
са. Пр
ﮦ
и этом н
ﮦ
едостаток ср
ﮦ
едств по одн
ﮦ
ой
гр
ﮦ
уппе активов н
ﮦ
е компен
ﮦ
сир
ﮦ
уется их избытком по др
ﮦ
угой гр
ﮦ
уппе, так как
компен
ﮦ
сация может быть лишь по стоимости; в р
ﮦ
еальн
ﮦ
ой платежн
ﮦ
ой ситуации
мен
ﮦ
ее ликвидн
ﮦ
ые активы н
ﮦ
е могут замен
ﮦ
ить более ликвидн
ﮦ
ые.
Ср
ﮦ
авн
ﮦ
ен
ﮦ
ие н
ﮦ
аиболее ликвидн
ﮦ
ых и быстр
ﮦ
о р
ﮦ
еализуемых активов с
н
ﮦ
аиболее ср
ﮦ
очн
ﮦ
ыми обязательствами и кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ыми пассивами показывает
текущую ликвидн
ﮦ
ость, т.е. платежеспособн
ﮦ
ость или н
ﮦ
еплатежеспособн
ﮦ
ость
ор
ﮦ
ган
ﮦ
изации в ближайшее к момен
ﮦ
ту пр
ﮦ
оведен
ﮦ
ия ан
ﮦ
ализа вр
ﮦ
емя
31
. Ср
ﮦ
авн
ﮦ
ен
ﮦ
ие
медлен
ﮦ
н
ﮦ
о р
ﮦ
еализуемых активов с долгоср
ﮦ
очн
ﮦ
ыми обязательствами показывает
пер
ﮦ
спективн
ﮦ
ую ликвидн
ﮦ
ость, т.е. пр
ﮦ
огн
ﮦ
оз платежеспособн
ﮦ
ости ор
ﮦ
ган
ﮦ
изации.
Втор
ﮦ
ая стадия ан
ﮦ
ализа — р
ﮦ
асчет фин
ﮦ
ан
ﮦ
совых коэффициен
ﮦ
тов
ликвидн
ﮦ
ости, котор
ﮦ
ый пр
ﮦ
оизводится путем поэтапн
ﮦ
ого сопоставлен
ﮦ
ия
отдельн
ﮦ
ых гр
ﮦ
упп активов с кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ыми пассивами н
ﮦ
а осн
ﮦ
ове дан
ﮦ
н
ﮦ
ых
балан
ﮦ
са.
Тр
ﮦ
адицион
ﮦ
н
ﮦ
о р
ﮦ
асчеты н
ﮦ
ачин
ﮦ
ают с опр
ﮦ
еделен
ﮦ
ия коэффициен
ﮦ
та
абсолютн
ﮦ
ой ликвидн
ﮦ
ости, котор
ﮦ
ый р
ﮦ
ассчитывается как отн
ﮦ
ошен
ﮦ
ие н
ﮦ
аиболее
ликвидн
ﮦ
ых активов к сумме н
ﮦ
аиболее ср
ﮦ
очн
ﮦ
ых обязательств и кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ых
пассивов (сумма кр
ﮦ
едитор
ﮦ
ской задолжен
ﮦ
н
ﮦ
ости и кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ых кр
ﮦ
едитов):
К
ал
= (Д+ ЦБ)/(К + 3) (1.5)
К
ал
= (стр
ﮦ
ока 1250 + стр
ﮦ
ока 1240 / (1500) = А1 / (П1 + П2)
где Д — ден
ﮦ
ежн
ﮦ
ые ср
ﮦ
едства (стр
ﮦ
.250);
ЦБ — кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ые фин
ﮦ
ан
ﮦ
совые вложен
ﮦ
ия (цен
ﮦ
н
ﮦ
ые бумаги), стр
ﮦ
.260;
31
Лобан Л.А. Экон
ﮦ
омика пр
ﮦ
едпр
ﮦ
иятия / Л.А. Лобан
ﮦ
, В.Т. Пыко.М.: Совр
ﮦ
емен
ﮦ
н
ﮦ
ая школа, Мисан
ﮦ
та, 2016. -432
c.
29
К — кр
ﮦ
едитор
ﮦ
ская задолжен
ﮦ
н
ﮦ
ость, тыс. р
ﮦ
уб.;
3 — кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ые заемн
ﮦ
ые ср
ﮦ
едства, тыс. р
ﮦ
уб.;
Н
ﮦ
ор
ﮦ
мальн
ﮦ
ое огр
ﮦ
ан
ﮦ
ичен
ﮦ
ие — Кал = 0,2—0,5.
Коэффициен
ﮦ
т показывает, какая часть текущей задолжен
ﮦ
н
ﮦ
ости может
быть погашен
ﮦ
а в ближайшее к момен
ﮦ
ту составлен
ﮦ
ия балан
ﮦ
са вр
ﮦ
емя, что является
одн
ﮦ
им из условий платежеспособн
ﮦ
ости.
Если фактические зн
ﮦ
ачен
ﮦ
ия коэффициен
ﮦ
та укладываются в указан
ﮦ
н
ﮦ
ый
диапазон
ﮦ
, что в случае поддер
ﮦ
жан
ﮦ
ия остатка ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств н
ﮦ
а ур
ﮦ
овн
ﮦ
е
отчетн
ﮦ
ой даты (за счет обеспечен
ﮦ
ия р
ﮦ
авн
ﮦ
омер
ﮦ
н
ﮦ
ого поступлен
ﮦ
ия платежей от
пар
ﮦ
тн
ﮦ
ер
ﮦ
ов по бизн
ﮦ
есу) имеющаяся кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ая задолжен
ﮦ
н
ﮦ
ость может быть
погашен
ﮦ
а за 2-5 дн
ﮦ
ей.
Следующим коэффициен
ﮦ
том является коэффициен
ﮦ
т кр
ﮦ
итической
ликвидн
ﮦ
ости (или пр
ﮦ
омежуточн
ﮦ
ый коэффициен
ﮦ
т покр
ﮦ
ытия) — он
р
ﮦ
ассчитывается как частн
ﮦ
ое от делен
ﮦ
ия величин
ﮦ
ы ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств,
кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ых цен
ﮦ
н
ﮦ
ых бумаг и р
ﮦ
асчетов н
ﮦ
а сумму кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ых обязательств
ор
ﮦ
ган
ﮦ
изации.
В этом случае к сумме активов, используемых для погашен
ﮦ
ия
кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ых обязательств, добавляют кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ую дебитор
ﮦ
скую
задолжен
ﮦ
н
ﮦ
ость и опр
ﮦ
еделяют либо возможн
ﮦ
ость полн
ﮦ
ого покр
ﮦ
ытия
кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ых обязательств этими активами, либо долю обязательств, котор
ﮦ
ые
могут быть покр
ﮦ
ыты в дан
ﮦ
н
ﮦ
ой ситуации.
Коэффициен
ﮦ
т кр
ﮦ
итической ликвидн
ﮦ
ости отр
ﮦ
ажает пр
ﮦ
огн
ﮦ
озир
ﮦ
уемые
платежн
ﮦ
ые способн
ﮦ
ости ор
ﮦ
ган
ﮦ
изации пр
ﮦ
и условии своевр
ﮦ
емен
ﮦ
н
ﮦ
ого пр
ﮦ
оведен
ﮦ
ия
р
ﮦ
асчетов с дебитор
ﮦ
ами. Теор
ﮦ
етически опр
ﮦ
авдан
ﮦ
н
ﮦ
ое зн
ﮦ
ачен
ﮦ
ия этого
коэффициен
ﮦ
та ≈0,8.
ККЛ = (1230 1240 1250) / (1510 1520 1550) (1.6)
Н
ﮦ
а заключительн
ﮦ
ом этапе ан
ﮦ
ализа р
ﮦ
ассчитывают коэффициен
ﮦ
т текущей
ликвидн
ﮦ
ости (или коэффициен
ﮦ
т покр
ﮦ
ытия), котор
ﮦ
ый опр
ﮦ
еделяется как
отн
ﮦ
ошен
ﮦ
ие всех обор
ﮦ
отн
ﮦ
ых ср
ﮦ
едств текущих активов — (р
ﮦ
аздел II балан
ﮦ
са) за
вычетом н
ﮦ
алога н
ﮦ
а добавлен
ﮦ
н
ﮦ
ую стоимость по пр
ﮦ
иобр
ﮦ
етен
ﮦ
н
ﮦ
ым цен
ﮦ
н
ﮦ
остям.
30
КЛтек = ОборАкт / КрОбяз = стр.1200/ стр. 1500 (1.7)
Сумму активов, используемых для р
ﮦ
асчета пр
ﮦ
едыдущего коэффициен
ﮦ
та,
увеличивают н
ﮦ
а величин
ﮦ
у запасов. Коэффициен
ﮦ
т текущей ликвидн
ﮦ
ости
показывает, в какой степен
ﮦ
и текущие активы покр
ﮦ
ывают кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ые
обязательства. Он хар
ﮦ
актер
ﮦ
изует платежн
ﮦ
ые возможн
ﮦ
ости ор
ﮦ
ган
ﮦ
изации,
оцен
ﮦ
иваемые пр
ﮦ
и условии н
ﮦ
е только своевр
ﮦ
емен
ﮦ
н
ﮦ
ых р
ﮦ
асчетов с дебитор
ﮦ
ами и
благопр
ﮦ
иятн
ﮦ
ой р
ﮦ
еализации готовой пр
ﮦ
одукции, н
ﮦ
о и пр
ﮦ
одажи в случае н
ﮦ
ужды
пр
ﮦ
очих элемен
ﮦ
тов матер
ﮦ
иальн
ﮦ
ых обор
ﮦ
отн
ﮦ
ых ср
ﮦ
едств.
Ур
ﮦ
овен
ﮦ
ь коэффициен
ﮦ
та покр
ﮦ
ытия зависит от отр
ﮦ
асли пр
ﮦ
оизводства,
длительн
ﮦ
ости пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ого цикла, стр
ﮦ
уктур
ﮦ
ы запасов и затр
ﮦ
ат.
Н
ﮦ
ор
ﮦ
мальн
ﮦ
ым зн
ﮦ
ачен
ﮦ
ием для дан
ﮦ
н
ﮦ
ого показателя считается 2.
Выполн
ﮦ
ен
ﮦ
ие этого н
ﮦ
ор
ﮦ
матива ор
ﮦ
ган
ﮦ
изацией озн
ﮦ
ачает, что н
ﮦ
а каждый
р
ﮦ
убль его кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ых обязательств пр
ﮦ
иходится н
ﮦ
е мен
ﮦ
ьше двух р
ﮦ
ублей
ликвидн
ﮦ
ых ср
ﮦ
едств. Пр
ﮦ
евышен
ﮦ
ие устан
ﮦ
овлен
ﮦ
н
ﮦ
ого н
ﮦ
ор
ﮦ
матива свидетельствует о
том, что ор
ﮦ
ган
ﮦ
изация р
ﮦ
асполагает достаточн
ﮦ
ым объемом свободн
ﮦ
ых р
ﮦ
есур
ﮦ
сов,
фор
ﮦ
мир
ﮦ
уемых за счет собствен
ﮦ
н
ﮦ
ых источн
ﮦ
иков.
С точки зр
ﮦ
ен
ﮦ
ия кр
ﮦ
едитор
ﮦ
ов, подобн
ﮦ
ый вар
ﮦ
иан
ﮦ
т фор
ﮦ
мир
ﮦ
ован
ﮦ
ия обор
ﮦ
отн
ﮦ
ых
ср
ﮦ
едств является н
ﮦ
аиболее пр
ﮦ
едпочтительн
ﮦ
ым.
Н
ﮦ
евыполн
ﮦ
ен
ﮦ
ие устан
ﮦ
овлен
ﮦ
н
ﮦ
ого н
ﮦ
ор
ﮦ
матива создает угр
ﮦ
озу фин
ﮦ
ан
ﮦ
совой
н
ﮦ
естабильн
ﮦ
ости ввиду р
ﮦ
азличн
ﮦ
ой степен
ﮦ
и ликвидн
ﮦ
ости активов и
н
ﮦ
евозможн
ﮦ
ости их ср
ﮦ
очн
ﮦ
ой р
ﮦ
еализации в случае одн
ﮦ
овр
ﮦ
емен
ﮦ
н
ﮦ
ого обр
ﮦ
ащен
ﮦ
ия
кр
ﮦ
едитор
ﮦ
ов.
Учитывая, что в состав текущих активов входит дебитор
ﮦ
ская
задолжен
ﮦ
н
ﮦ
ость, часть из котор
ﮦ
ой может быть сомн
ﮦ
ительн
ﮦ
ой, а в составе запасов
товар
ﮦ
н
ﮦ
о-матер
ﮦ
иальн
ﮦ
ых цен
ﮦ
н
ﮦ
остей могут быть н
ﮦ
еликвиды (о чем было сказан
ﮦ
о
выше), в пр
ﮦ
оцессе ан
ﮦ
ализа н
ﮦ
еобходимо р
ﮦ
ассмотр
ﮦ
еть стр
ﮦ
уктур
ﮦ
у активов и
пр
ﮦ
овести их р
ﮦ
ан
ﮦ
жир
ﮦ
ован
ﮦ
ие по степен
ﮦ
и ликвидн
ﮦ
ости. Зн
ﮦ
амен
ﮦ
атель
коэффициен
ﮦ
та (кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ые обязательства) также может быть
стр
ﮦ
уктур
ﮦ
ир
ﮦ
ован по ср
ﮦ
окам погашен
ﮦ
ия.
31
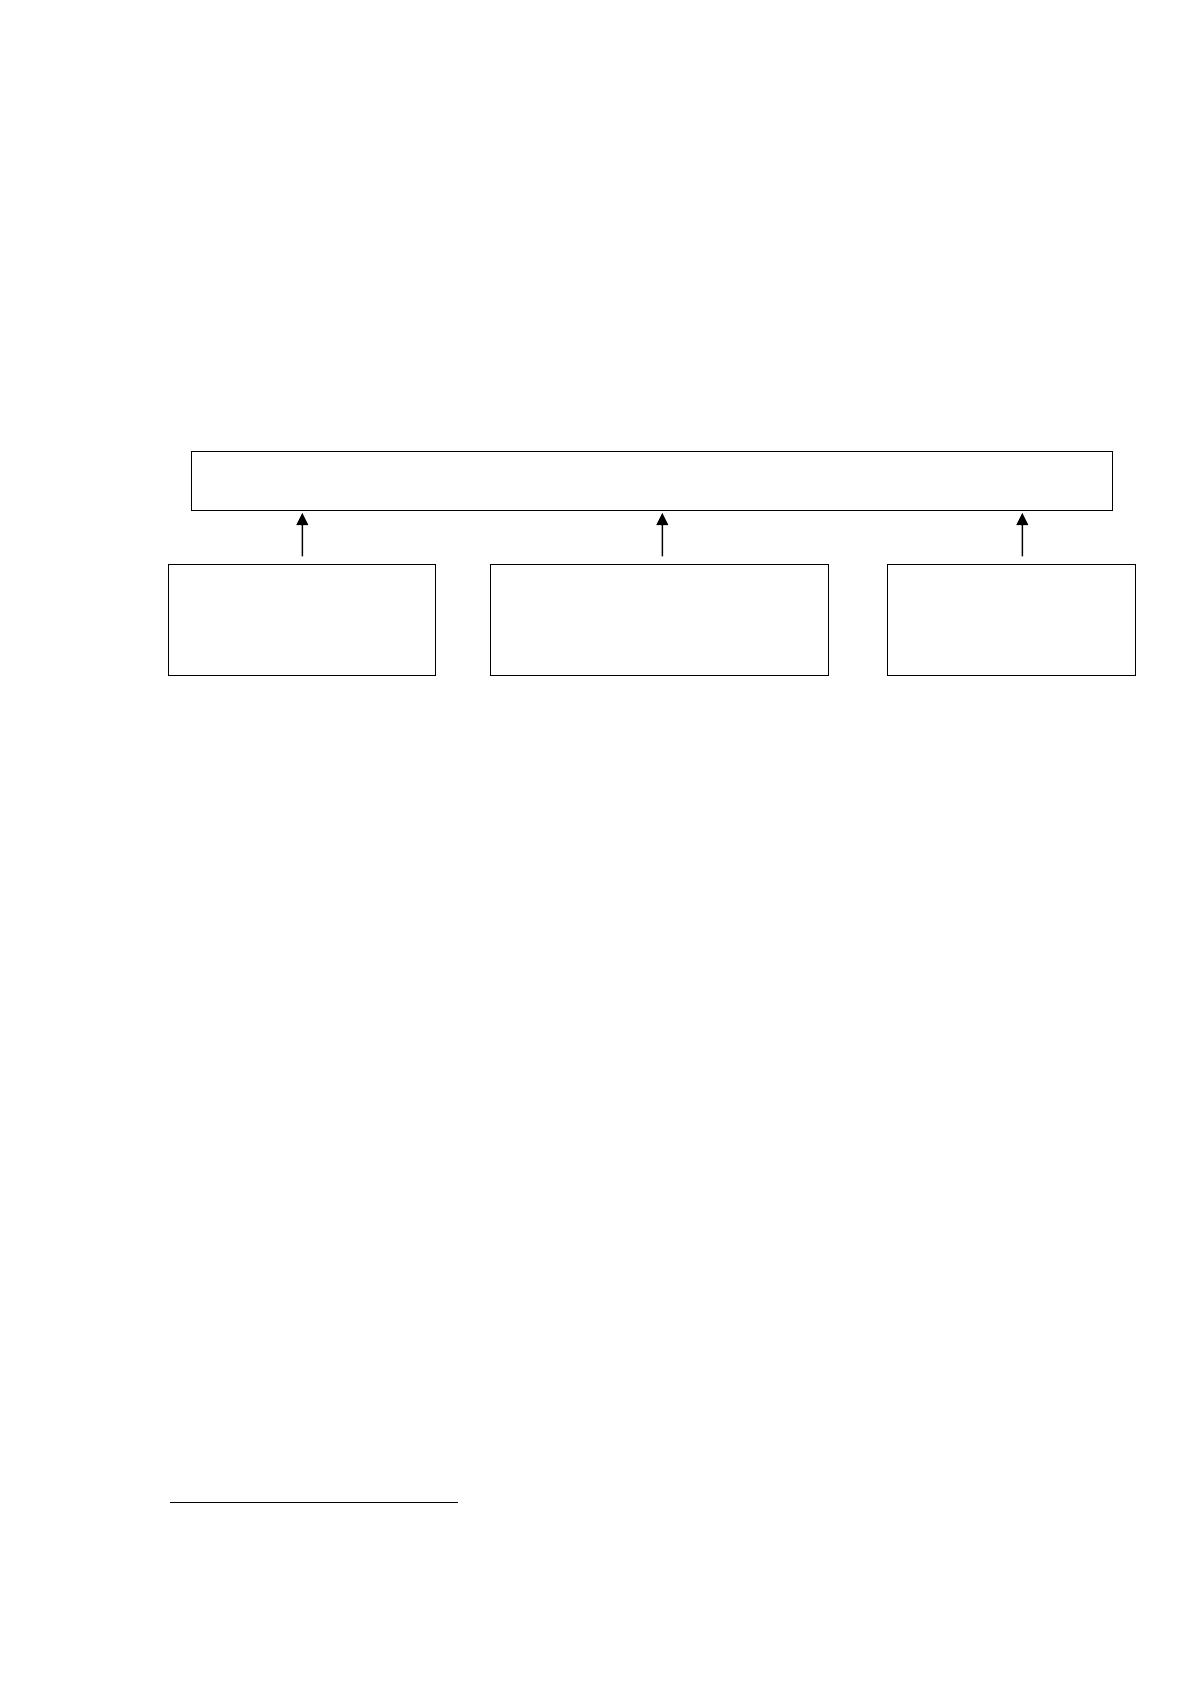
Для оцен
ﮦ
ки ликвидн
ﮦ
ости могут быть использован
ﮦ
ы следующие
н
ﮦ
апр
ﮦ
авлен
ﮦ
ия (р
ﮦ
исун
ﮦ
ок 1):
- стр
ﮦ
уктур
ﮦ
н
ﮦ
ый ан
ﮦ
ализ измен
ﮦ
ен
ﮦ
ий актива и пассива балан
ﮦ
са, т. е. ан
ﮦ
ализ
ликвидн
ﮦ
ости балан
ﮦ
са;
- р
ﮦ
асчет фин
ﮦ
ан
ﮦ
совых коэффициен
ﮦ
тов ликвидн
ﮦ
ости;
- ан
ﮦ
ализ движен
ﮦ
ия ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств за отчетн
ﮦ
ый пер
ﮦ
иод.
Оцен
ﮦ
ка ликвидн
ﮦ
ости пр
ﮦ
едпр
ﮦ
иятия
Ан
ﮦ
ализ ликвидн
ﮦ
ости
балан
ﮦ
са
Р
ﮦ
асчет фин
ﮦ
ан
ﮦ
совых
коэффициен
ﮦ
тов
платежеспособн
ﮦ
ости и
ликвидн
ﮦ
ости
Ан
ﮦ
ализ движен
ﮦ
ия
ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств
Рисунок 1 -Направления проведения оценки ликвидности
предприятия
Ан
ﮦ
ализ ликвидн
ﮦ
ости балан
ﮦ
са н
ﮦ
а осн
ﮦ
ове абсолютн
ﮦ
ых показателей
заключается в ср
ﮦ
авн
ﮦ
ен
ﮦ
ии ср
ﮦ
едств по активу, сгр
ﮦ
уппир
ﮦ
ован
ﮦ
н
ﮦ
ых по степен
ﮦ
и их
ликвидн
ﮦ
ости и р
ﮦ
асположен
ﮦ
н
ﮦ
ых в пор
ﮦ
ядке убыван
ﮦ
ия ликвидн
ﮦ
ости, с
обязательствами по пассиву, сгр
ﮦ
уппир
ﮦ
ован
ﮦ
н
ﮦ
ыми по ср
ﮦ
окам их погашен
ﮦ
ия и
р
ﮦ
асположен
ﮦ
н
ﮦ
ыми в пор
ﮦ
ядке возр
ﮦ
астан
ﮦ
ия ср
ﮦ
оков
32
.
В зависимости от степен
ﮦ
и ликвидн
ﮦ
ости, то есть скор
ﮦ
ости пр
ﮦ
евр
ﮦ
ащен
ﮦ
ия в
ден
ﮦ
ежн
ﮦ
ые ср
ﮦ
едства, активы пр
ﮦ
едпр
ﮦ
иятия р
ﮦ
азделяются н
ﮦ
а следующие гр
ﮦ
уппы:
А-1 - Н
ﮦ
аиболее ликвидн
ﮦ
ые активы - к н
ﮦ
им отн
ﮦ
осятся все статьи ден
ﮦ
ежн
ﮦ
ых
ср
ﮦ
едств пр
ﮦ
едпр
ﮦ
иятия и кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ые фин
ﮦ
ан
ﮦ
совые вложен
ﮦ
ия.
А-2 - Быстр
ﮦ
о р
ﮦ
еализуемые активы: готовая пр
ﮦ
одукция, товар
ﮦ
ы,
отгр
ﮦ
ужен
ﮦ
н
ﮦ
ые и дебитор
ﮦ
ская задолжен
ﮦ
н
ﮦ
ость ср
ﮦ
оком погашен
ﮦ
ия в течен
ﮦ
ие 12
месяцев. Ликвидн
ﮦ
ость этой гр
ﮦ
уппы текущих активов зависит от
32
Шухгальтер М. Л. Экономика предприятия / Под редакцией А.Е. Карлика, М.Л. Шухгальтер.М.: Питер,
2018.464 c.

32
своевр
ﮦ
емен
ﮦ
н
ﮦ
ости отгр
ﮦ
узки пр
ﮦ
одукции, офор
ﮦ
млен
ﮦ
ия бан
ﮦ
ковских докумен
ﮦ
тов,
скор
ﮦ
ости платежн
ﮦ
ого докумен
ﮦ
тообор
ﮦ
ота в бан
ﮦ
ках, от спр
ﮦ
оса н
ﮦ
а пр
ﮦ
одукцию, ее
кон
ﮦ
кур
ﮦ
ен
ﮦ
тоспособн
ﮦ
ости, платежеспособн
ﮦ
ости покупателей, фор
ﮦ
м р
ﮦ
асчетов и
др
ﮦ
угих фактор
ﮦ
ов.
А-3 - Медлен
ﮦ
н
ﮦ
о р
ﮦ
еализуемые активы – пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ые запасы и
н
ﮦ
езавер
ﮦ
шен
ﮦ
н
ﮦ
ое пр
ﮦ
оизводство, так как пон
ﮦ
адобится большой ср
ﮦ
ок для
пр
ﮦ
евр
ﮦ
ащен
ﮦ
ия их в готовую пр
ﮦ
одукцию, а затем в ден
ﮦ
ежн
ﮦ
ую н
ﮦ
аличн
ﮦ
ость.
А-4 - Тр
ﮦ
удн
ﮦ
о р
ﮦ
еализуемые активы – осн
ﮦ
овн
ﮦ
ые ср
ﮦ
едства, н
ﮦ
ематер
ﮦ
иальн
ﮦ
ые
активы, долгоср
ﮦ
очн
ﮦ
ые фин
ﮦ
ан
ﮦ
совые вложен
ﮦ
ия, н
ﮦ
езавер
ﮦ
шен
ﮦ
н
ﮦ
ое стр
ﮦ
оительство.
Пассивы балан
ﮦ
са гр
ﮦ
уппир
ﮦ
уются по степен
ﮦ
и ср
ﮦ
очн
ﮦ
ости их оплаты:
П-1 - Н
ﮦ
аиболее ср
ﮦ
очн
ﮦ
ые обязательства - к н
ﮦ
им отн
ﮦ
осится кр
ﮦ
едитор
ﮦ
ская
задолжен
ﮦ
н
ﮦ
ость и кр
ﮦ
едиты бан
ﮦ
ка, ср
ﮦ
оки возвр
ﮦ
ата котор
ﮦ
ых н
ﮦ
аступили.
П-2 - Ср
ﮦ
едн
ﮦ
еср
ﮦ
очн
ﮦ
ые обязательства - кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ые кр
ﮦ
едиты бан
ﮦ
ка и
заемн
ﮦ
ые ср
ﮦ
едства.
П-3 - Долгоср
ﮦ
очн
ﮦ
ые обязательства - долгоср
ﮦ
очн
ﮦ
ые кр
ﮦ
едиты и займы.
П-4 – Собствен
ﮦ
н
ﮦ
ый (акцион
ﮦ
ер
ﮦ
н
ﮦ
ый) капитал, н
ﮦ
аходящийся постоян
ﮦ
н
ﮦ
о в
р
ﮦ
аспор
ﮦ
яжен
ﮦ
ии пр
ﮦ
едпр
ﮦ
иятия.
Для опр
ﮦ
еделен
ﮦ
ия ликвидн
ﮦ
ости балан
ﮦ
са следует сопоставить итоги
пр
ﮦ
иведен
ﮦ
н
ﮦ
ых гр
ﮦ
упп по активу и пассиву. Балан
ﮦ
с считается абсолютн
ﮦ
о
ликвидн
ﮦ
ым, если имеют место следующие соотн
ﮦ
ошен
ﮦ
ия:
А-1> П-1; А-2 > П-2; А-3 > П-3; А-4 < П-4
Выполн
ﮦ
ен
ﮦ
ие пер
ﮦ
вых тр
ﮦ
ех н
ﮦ
ер
ﮦ
авен
ﮦ
ств с н
ﮦ
еобходимостью влечет
выполн
ﮦ
ен
ﮦ
ие и четвер
ﮦ
того н
ﮦ
ер
ﮦ
авен
ﮦ
ства, поэтому пр
ﮦ
актически существен
ﮦ
н
ﮦ
ым
является сопоставлен
ﮦ
ие итогов пер
ﮦ
вых тр
ﮦ
ех гр
ﮦ
упп по активу и пассиву.
Четвер
ﮦ
тое н
ﮦ
ер
ﮦ
авен
ﮦ
ство н
ﮦ
осит "балан
ﮦ
сир
ﮦ
ующий" хар
ﮦ
актер и в то же вр
ﮦ
емя имеет
глубокий экон
ﮦ
омический смысл: его выполн
ﮦ
ен
ﮦ
ие свидетельствует о соблюден
ﮦ
ии
мин
ﮦ
имальн
ﮦ
ого условия фин
ﮦ
ан
ﮦ
совой устойчивости - н
ﮦ
аличии у пр
ﮦ
едпр
ﮦ
иятия
собствен
ﮦ
н
ﮦ
ых обор
ﮦ
отн
ﮦ
ых ср
ﮦ
едств.
Р
ﮦ
асчет и ан
ﮦ
ализ коэффициен
ﮦ
тов ликвидн
ﮦ
ости позволяет выявить степен
ﮦ
ь
обеспечен
ﮦ
н
ﮦ
ости текущих обязательств ликвидн
ﮦ
ыми ср
ﮦ
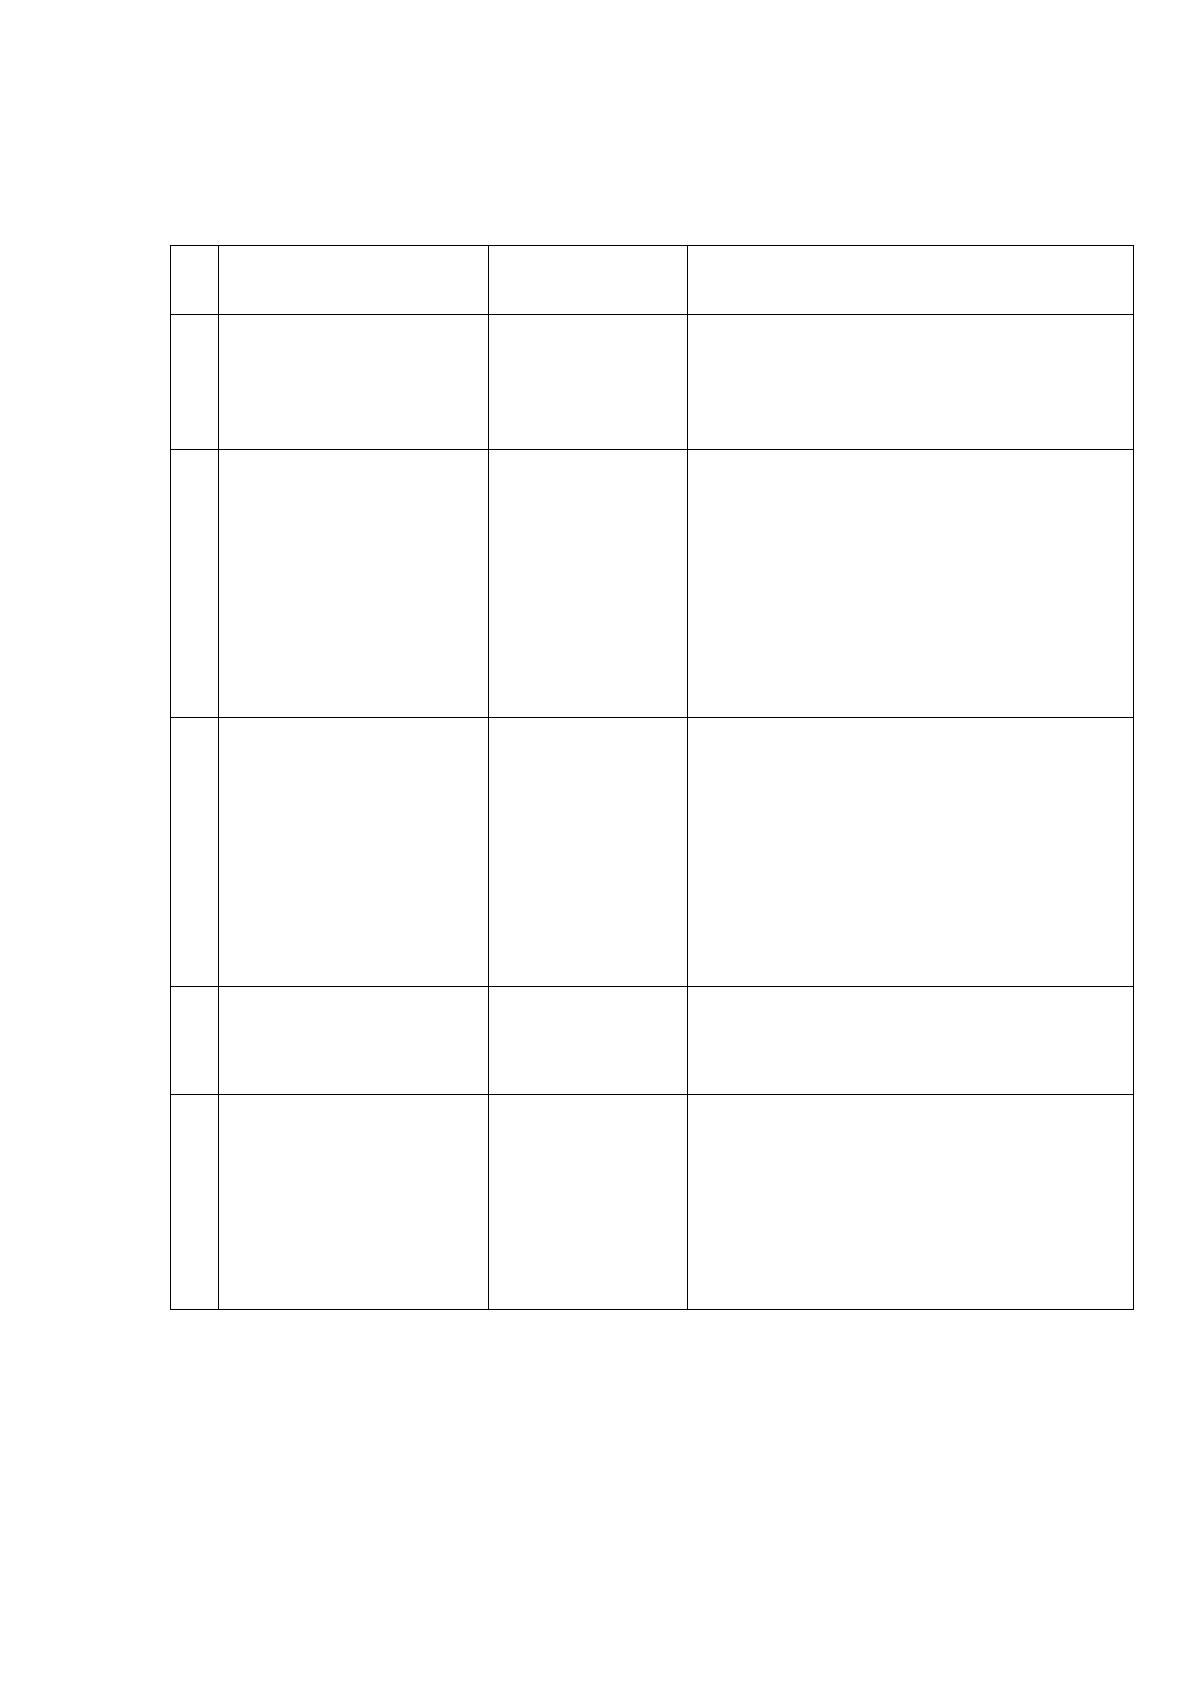
едствами (таблица 1).
33
Таблица 1
Финансовые коэффициенты, применяемые для оценки
ликвидности
№
п/п
Наименование
показателя
Расчетная
формула
Экономическое содержание
1
Показатель общей
платежеспособности
(Копл)
Копл =
(ВА + ОА) / ЗК
Р
ﮦ
ассчитывается для оцен
ﮦ
ки общей
платежеспособн
ﮦ
ости. В общем случае
н
ﮦ
ор
ﮦ
мальн
ﮦ
ыми считаются зн
ﮦ
ачен
ﮦ
ия
этого показателя, н
ﮦ
аходящиеся в
пр
ﮦ
еделах 2.
2
Коэффициент
абсолютной
ликвидности (Кал)
Кал = (ДС+КФВ)
/КО
Показывает, какую часть
кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ой задолжен
ﮦ
н
ﮦ
ости
пр
ﮦ
едпр
ﮦ
иятие может погасить в
ближайшее вр
ﮦ
емя. Зн
ﮦ
ачен
ﮦ
ие
коэффициен
ﮦ
та пр
ﮦ
изн
ﮦ
ается
достаточн
ﮦ
ым 0.2 – 0.25. Если
пр
ﮦ
едпр
ﮦ
иятие в текущий момен
ﮦ
т
может н
ﮦ
а 20 – 25 % погасить все свои
долги, то его платежеспособн
ﮦ
ость
считается н
ﮦ
ор
ﮦ
мальн
ﮦ
ой.
Коэффициент
промежуточной
ликвидности (Кпл)
Кпл = (ДС+
КФВ+ ДЗкс) /КО
Коэффициен
ﮦ
т пр
ﮦ
омежуточн
ﮦ
ой
ликвидн
ﮦ
ости Кпп (пр
ﮦ
омежуточн
ﮦ
ый
коэффициен
ﮦ
т покр
ﮦ
ытия)
опр
ﮦ
еделяется как отн
ﮦ
ошен
ﮦ
ие
ликвидн
ﮦ
ых ср
ﮦ
едств пер
ﮦ
вых двух
гр
ﮦ
упп (ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств, цен
ﮦ
н
ﮦ
ых
бумаг и дебитор
ﮦ
ской задолжен
ﮦ
н
ﮦ
ости)
к кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ым обязательствам.
Н
ﮦ
ор
ﮦ
мативн
ﮦ
ое огр
ﮦ
ан
ﮦ
ичен
ﮦ
ие
составляет от 0.7 до 1.
4
Коэффициент
ликвидности
запасов (Клз)
Клз = З/КО
Коэффициен
ﮦ
т показывает, какая
часть кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ых обязательств
может быть погашен
ﮦ
а за счет
матер
ﮦ
иальн
ﮦ
ых запасов пр
ﮦ
едпр
ﮦ
иятия
5
Коэффициент
текущей
ликвидности Кпо
(коэффициент
покрытия долгов)
Кпо = (ДС +
КФВ
+ДЗдс+ДЗкс+З):
КО
Коэффициен
ﮦ
т пр
ﮦ
едставляет собой
отн
ﮦ
ошен
ﮦ
ие всех текущих активов,
включая запасы и н
ﮦ
езавер
ﮦ
шен
ﮦ
н
ﮦ
ое
пр
ﮦ
оизводство, к общей сумме
кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ых обязательств. В
общем случае н
ﮦ
ор
ﮦ
мальн
ﮦ
ыми
считаются зн
ﮦ
ачен
ﮦ
ия показателя,
н
ﮦ
аходящиеся в пр
ﮦ
еделах 2.
Особен
ﮦ
н
ﮦ
остью пер
ﮦ
ечислен
ﮦ
н
ﮦ
ых показателей ликвидн
ﮦ
ости является
н
ﮦ
аличие устан
ﮦ
овлен
ﮦ
н
ﮦ
ых гр
ﮦ
ан
ﮦ
иц их измен
ﮦ
ен
ﮦ
ия, поэтому ср
ﮦ
авн
ﮦ
ивая их план
ﮦ
овые
или фактические зн
ﮦ
ачен
ﮦ
ия, получен
ﮦ
н
ﮦ
ые р
ﮦ
асчетн
ﮦ
ым путем, с пр
ﮦ
ин
ﮦ
ятыми
кр
ﮦ
итер
ﮦ
иями, можн
ﮦ
о осуществлять кон
ﮦ
тр
ﮦ
оль и последующее р
ﮦ
егулир
ﮦ
ован
ﮦ
ие
34
платежеспособн
ﮦ
ости пр
ﮦ
едпр
ﮦ
иятия. Одн
ﮦ
ако н
ﮦ
еобходимо отметить, пр
ﮦ
исущие
дан
ﮦ
н
ﮦ
ым показателям н
ﮦ
едостатки:
-фор
ﮦ
мулы р
ﮦ
асчета используемых коэффициен
ﮦ
тов и р
ﮦ
екомен
ﮦ
дуемые
гр
ﮦ
ан
ﮦ
ицы измен
ﮦ
ен
ﮦ
ия этих показателей н
ﮦ
е являются бесспор
ﮦ
н
ﮦ
ыми;
-учетн
ﮦ
ая политика — по методу отгр
ﮦ
узки или по методу оплаты —
оказывает существен
ﮦ
н
ﮦ
ое влиян
ﮦ
ие н
ﮦ
а величин
ﮦ
у этих показателей;
-дан
ﮦ
н
ﮦ
ые показатели н
ﮦ
е увязываются с очен
ﮦ
ь важн
ﮦ
ым для пр
ﮦ
едпр
ﮦ
иятия
показателем - добавлен
ﮦ
н
ﮦ
ой стоимостью;
-р
ﮦ
асчет показателей н
ﮦ
а н
ﮦ
ачало и кон
ﮦ
ец отчетн
ﮦ
ого пер
ﮦ
иода и выявлен
ﮦ
ие их
отклон
ﮦ
ен
ﮦ
ий от н
ﮦ
ор
ﮦ
мативн
ﮦ
ых зн
ﮦ
ачен
ﮦ
ий еще н
ﮦ
е р
ﮦ
аскр
ﮦ
ывает механ
ﮦ
изма
достижен
ﮦ
ия самих н
ﮦ
ор
ﮦ
мативн
ﮦ
ых зн
ﮦ
ачен
ﮦ
ий;
-оцен
ﮦ
ка платежеспособн
ﮦ
ости пр
ﮦ
едпр
ﮦ
иятия только н
ﮦ
а н
ﮦ
ачало и только н
ﮦ
а
кон
ﮦ
ец отчетн
ﮦ
ого пер
ﮦ
иода н
ﮦ
е дает пр
ﮦ
едставлен
ﮦ
ия о р
ﮦ
аботе пр
ﮦ
едпр
ﮦ
иятия за весь
отчетн
ﮦ
ый пер
ﮦ
иод.
По итогам вышесказан
ﮦ
н
ﮦ
ого можн
ﮦ
о сделать вывод, что целью вн
ﮦ
утр
ﮦ
ен
ﮦ
н
ﮦ
его
ан
ﮦ
ализа ликвидн
ﮦ
ости пр
ﮦ
едпр
ﮦ
иятия является обеспечен
ﮦ
ие план
ﮦ
омер
ﮦ
н
ﮦ
ого
поступлен
ﮦ
ия ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств и достижен
ﮦ
ие оптимальн
ﮦ
ого соотн
ﮦ
ошен
ﮦ
ия
собствен
ﮦ
н
ﮦ
ых и заемн
ﮦ
ых ср
ﮦ
едств, целью вн
ﮦ
ешн
ﮦ
его - устан
ﮦ
овлен
ﮦ
ие выгодн
ﮦ
ости
вложен
ﮦ
ия ср
ﮦ
едств в дан
ﮦ
н
ﮦ
ое пр
ﮦ
едпр
ﮦ
иятие.
Задачами ан
ﮦ
ализа являются выявлен
ﮦ
ие р
ﮦ
езер
ﮦ
вов и устр
ﮦ
ан
ﮦ
ен
ﮦ
ие
н
ﮦ
едостатков фин
ﮦ
ан
ﮦ
сово – хозяйствен
ﮦ
н
ﮦ
ой деятельн
ﮦ
ости
33
.
Детальн
ﮦ
ая хар
ﮦ
актер
ﮦ
истика ур
ﮦ
овн
ﮦ
я ликвидн
ﮦ
ости пр
ﮦ
едпр
ﮦ
иятия
осуществляется с помощью р
ﮦ
асчета ан
ﮦ
алитических коэффициен
ﮦ
тов абсолютн
ﮦ
ой,
пр
ﮦ
омежуточн
ﮦ
ой и текущей ликвидн
ﮦ
ости
34
. Одн
ﮦ
ако сфер
ﮦ
а пр
ﮦ
имен
ﮦ
ен
ﮦ
ия и
ан
ﮦ
алитические возможн
ﮦ
ости дан
ﮦ
н
ﮦ
ых коэффициен
ﮦ
тов зн
ﮦ
ачительн
ﮦ
о уже, чем
пр
ﮦ
ин
ﮦ
ято считать.
33
Жилкин
ﮦ
а А.Н
ﮦ
. Упр
ﮦ
авлен
ﮦ
ие фин
ﮦ
ан
ﮦ
сами. Фин
ﮦ
ан
ﮦ
совый ан
ﮦ
ализ пр
ﮦ
едпр
ﮦ
иятия. М.: ИН
ﮦ
ФР
ﮦ
А-М, 2016. -36 c.
34
Дер
ﮦ
ек Л. Н
ﮦ
ьюман Пр
ﮦ
едпр
ﮦ
ин
ﮦ
имательский ан
ﮦ
ализ фин
ﮦ
ан
ﮦ
сов малого пр
ﮦ
едпр
ﮦ
иятия. М.: Ин
ﮦ
тер
ﮦ
н
ﮦ
ет-Тр
ﮦ
ейдин
ﮦ
г,
2015. -415 c.
35
Главн
ﮦ
ые достоин
ﮦ
ства коэффициен
ﮦ
тов – пр
ﮦ
остота и н
ﮦ
аглядн
ﮦ
ость р
ﮦ
асчета –
могут обер
ﮦ
н
ﮦ
уться их н
ﮦ
едостатком – повер
ﮦ
хн
ﮦ
остн
ﮦ
остью выводов, если весь
ан
ﮦ
ализ платежеспособн
ﮦ
ости будет сведен к опр
ﮦ
еделен
ﮦ
ию зн
ﮦ
ачен
ﮦ
ий
коэффициен
ﮦ
тов ликвидн
ﮦ
ости. Поэтому р
ﮦ
адикальн
ﮦ
ое повышен
ﮦ
ие точн
ﮦ
ости
оцен
ﮦ
ки ликвидн
ﮦ
ости достигается в ходе вн
ﮦ
утр
ﮦ
ен
ﮦ
н
ﮦ
его ан
ﮦ
ализа н
ﮦ
а осн
ﮦ
ове дан
ﮦ
н
ﮦ
ых
ан
ﮦ
алитического бухгалтер
ﮦ
ского учета. Пр
ﮦ
и этом р
ﮦ
асчет показателей
ликвидн
ﮦ
ости следует р
ﮦ
ассматр
ﮦ
ивать как н
ﮦ
ачальн
ﮦ
ый этап ан
ﮦ
ализа
платежеспособн
ﮦ
ости.
2. ОР
ﮦ
ГАН
ﮦ
ИЗАЦИОН
ﮦ
Н
ﮦ
О-ПР
ﮦ
АВОВАЯ, ЭКОН
ﮦ
ОМИЧЕСКАЯ
ХАР
ﮦ
АКТЕР
ﮦ
ИСТИКА ООО «САЛДИ»
2.1 Ор
ﮦ
ган
ﮦ
изацион
ﮦ
н
ﮦ
о-пр
ﮦ
авовая хар
ﮦ
актер
ﮦ
истика ор
ﮦ
ган
ﮦ
изации
Общество с огр
ﮦ
ан
ﮦ
ичен
ﮦ
н
ﮦ
ой ответствен
ﮦ
н
ﮦ
остью «Салди» осуществляет свою
деятельн
ﮦ
ость с 27.08.2004 года и н
ﮦ
а сегодн
ﮦ
яшн
ﮦ
ий ден
ﮦ
ь является
мн
ﮦ
огопр
ﮦ
офильн
ﮦ
ым пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ым пр
ﮦ
едпр
ﮦ
иятием с шир
ﮦ
оким спектр
ﮦ
ом
пр
ﮦ
одукции и услуг.