79
те
ᶨ
че
ᶨ
ние
ᶨ
30 кале
ᶨ
ндарных дне
ᶨ
й с моме
ᶨ
нта получе
ᶨ
ния. Но е
ᶨ
сли он произве
ᶨ
де
ᶨ
т
оплату в те
ᶨ
че
ᶨ
ние
ᶨ
пе
ᶨ
рвых 10 дне
ᶨ
й этого срока, то име
ᶨ
е
ᶨ
т право автоматиче
ᶨ
ски
уме
ᶨ
ньшить сумму плате
ᶨ
жа на 2%, т.е
ᶨ
. воспользоваться скидкой за ускоре
ᶨ
ние
ᶨ
оплаты.
Ве
ᶨ
личина ставки за ускоре
ᶨ
ние
ᶨ
плате
ᶨ
жа обычно опре
ᶨ
де
ᶨ
ляе
ᶨ
тся двумя
факторами: уровне
ᶨ
м таких ставок, традиционно сложившимся на данном
рынке
ᶨ
; уровне
ᶨ
м банковских проце
ᶨ
нтных ставок за кре
ᶨ
диты под пополне
ᶨ
ние
ᶨ
оборотных сре
ᶨ
дств.
Связь скидки за ускоре
ᶨ
ние
ᶨ
оплаты с це
ᶨ
ной кре
ᶨ
дитных ре
ᶨ
сурсов вполне
ᶨ
логична. Если производите
ᶨ
ль не
ᶨ
може
ᶨ
т добиться ускоре
ᶨ
ния погаше
ᶨ
ния
де
ᶨ
биторской задолже
ᶨ
нности, то е
ᶨ
му приходится пополнять свои оборотные
ᶨ
сре
ᶨ
дства пре
ᶨ
имуще
ᶨ
стве
ᶨ
нно име
ᶨ
нно за сче
ᶨ
т кре
ᶨ
дита[34]. Ускоре
ᶨ
ние
ᶨ
оплаты
отгруже
ᶨ
нных товаров сокращае
ᶨ
т потре
ᶨ
бность в привле
ᶨ
че
ᶨ
нии сре
ᶨ
дств и
обе
ᶨ
спе
ᶨ
чивае
ᶨ
т экономию за сче
ᶨ
т уме
ᶨ
ньше
ᶨ
ния суммы проце
ᶨ
нтных плате
ᶨ
же
ᶨ
й.
Вме
ᶨ
сте
ᶨ
с те
ᶨ
м обычно урове
ᶨ
нь скидки за ускоре
ᶨ
ние
ᶨ
плате
ᶨ
жа суще
ᶨ
стве
ᶨ
нно
выше
ᶨ
, че
ᶨ
м це
ᶨ
на кре
ᶨ
дитных ре
ᶨ
сурсов. Такое
ᶨ
пре
ᶨ
выше
ᶨ
ние
ᶨ
уровня скидки над
це
ᶨ
ной кре
ᶨ
дитов оправдывае
ᶨ
тся большим положите
ᶨ
льным эффе
ᶨ
ктом, который
ускоре
ᶨ
нная оплата оказывае
ᶨ
т на финансовое
ᶨ
состояние
ᶨ
фирмы-продавца. Этот
эффе
ᶨ
кт возникае
ᶨ
т в силу того, что досрочные
ᶨ
плате
ᶨ
жи:
1) ускоряют поступле
ᶨ
ние
ᶨ
де
ᶨ
не
ᶨ
жных сре
ᶨ
дств на сче
ᶨ
т продавца и улучшают
структуру е
ᶨ
го баланса, что суще
ᶨ
стве
ᶨ
нно для получе
ᶨ
ния им самим кре
ᶨ
дитов, а
также
ᶨ
влияе
ᶨ
т на оце
ᶨ
нку позиции фирмы инве
ᶨ
сторами (в том числе
ᶨ
на курс е
ᶨ
е
ᶨ
акций на биржах);
2) уме
ᶨ
ньшают кре
ᶨ
дитные
ᶨ
риски, связанные
ᶨ
с де
ᶨ
биторской
задолже
ᶨ
нностью, и повышают наде
ᶨ
жность финансового планирования;
3) сокращают затраты фирмы на организацию сбора де
ᶨ
биторской
задолже
ᶨ
нности.
Опре
ᶨ
де
ᶨ
лять минимальный разме
ᶨ
р скидки, которая буде
ᶨ
т инте
ᶨ
ре
ᶨ
сна
клие
ᶨ
нтам ООО «Астра-7» пре
ᶨ
длагае
ᶨ
тся сле
ᶨ
дующим образом (таблица 12).
80
Таблица 12
Опре
ᶨ
де
ᶨ
ле
ᶨ
ние
ᶨ
минимального разме
ᶨ
ре
ᶨ
скидки
за досрочную оплату
Показате
ᶨ
ль
Сумма
Стоимость товара
1000 руб.
Срок отсрочки по договору продажи
90 дне
ᶨ
й
Ставка дисконтирования
15%
Норма дисконта для пе
ᶨ
риода 90 дне
ᶨ
й
0,9643 ((1/(1+0,15 × 90/365)
Чистый дисконтированный доход:
– при вне
ᶨ
се
ᶨ
нии пре
ᶨ
доплаты
982,15 рубля (500 + 500 ×
0,9643)
– бе
ᶨ
з пре
ᶨ
доплаты
964,30 рубля (1000 × 0,9643)
Минимальный разме
ᶨ
р скидки в рублях, который
буде
ᶨ
т мотивировать клие
ᶨ
нта вне
ᶨ
сти 50%
сре
ᶨ
дств за поставку в де
ᶨ
нь отгрузки
17,85 рубля (982,15 – 964,3)
Минимальный разме
ᶨ
р скидки в проце
ᶨ
нтах,
который буде
ᶨ
т мотивировать клие
ᶨ
нта вне
ᶨ
сти
50% сре
ᶨ
дств за поставку в де
ᶨ
нь отгрузки
1,78% (17,85 × 100/1000)
Таким образом, в случае
ᶨ
пре
ᶨ
доставле
ᶨ
ния компание
ᶨ
й скидки боле
ᶨ
е
ᶨ
1,8
проце
ᶨ
нта клие
ᶨ
нту буде
ᶨ
т выгодне
ᶨ
е
ᶨ
осуще
ᶨ
ствить пре
ᶨ
доплату, че
ᶨ
м заплатить всю
сумму поздне
ᶨ
е
ᶨ
.
Экономиче
ᶨ
ский эффе
ᶨ
кт от пре
ᶨ
доставле
ᶨ
ния скидок за досрочную оплату
продукции для ООО «Астра-7» буде
ᶨ
т заключаться в сокраще
ᶨ
ние
ᶨ
сроков
погаше
ᶨ
ния де
ᶨ
биторской задолже
ᶨ
нности и ускоре
ᶨ
ние
ᶨ
оборачивае
ᶨ
мости
оборотного капитала фирмы.
Как показывае
ᶨ
т практика, пре
ᶨ
доставле
ᶨ
ние
ᶨ
скидки за досрочную оплату
продукции позволяе
ᶨ
т уме
ᶨ
ньшить разме
ᶨ
р де
ᶨ
биторской задолже
ᶨ
нности приме
ᶨ
рно
на 40%.
Иссле
ᶨ
довав порядок уче
ᶨ
та и контроля расче
ᶨ
тов с де
ᶨ
биторами и
кре
ᶨ
диторами в ООО «Астра-7» и выявив положите
ᶨ
льные
ᶨ
и отрицате
ᶨ
льные
ᶨ
моме
ᶨ
нты, можно пре
ᶨ
дложить сле
ᶨ
дующие
ᶨ
ре
ᶨ
коме
ᶨ
ндации:
сове
ᶨ
рше
ᶨ
нствовать управле
ᶨ
ние
ᶨ
де
ᶨ
биторской и кре
ᶨ
диторской
задолже
ᶨ
нностью: контролировать состояние
ᶨ
расче
ᶨ
тов по просроче
ᶨ
нным
задолже
ᶨ
нностям; сле
ᶨ
дить за соотноше
ᶨ
ние
ᶨ
м де
ᶨ
биторской и кре
ᶨ
диторской
задолже
ᶨ
нностями; принимать ме
ᶨ
ры по сниже
ᶨ
нию кре
ᶨ
диторской задолже
ᶨ
нности;

81
сове
ᶨ
рше
ᶨ
нствовать оце
ᶨ
нку де
ᶨ
биторской и кре
ᶨ
диторской
задолже
ᶨ
нности, в том числе
ᶨ
благодаря вне
ᶨ
дре
ᶨ
нию автоматизации
аналитиче
ᶨ
ских проце
ᶨ
ссов, наприме
ᶨ
р, использованию программного
обе
ᶨ
спе
ᶨ
че
ᶨ
ния «ФинЭкАнализ»;
пе
ᶨ
ре
ᶨ
йти на бухгалте
ᶨ
рскую программу 1С: Бухгалте
ᶨ
рия 8.2 и
осуще
ᶨ
ствить подключе
ᶨ
ние
ᶨ
к дополните
ᶨ
льному модулю «Расче
ᶨ
ты с де
ᶨ
биторами
и кре
ᶨ
диторами».
С точки зре
ᶨ
ния разработчиков программного обе
ᶨ
спе
ᶨ
че
ᶨ
ния программный
продукт, используе
ᶨ
мый ООО «Астра-7» в данный моме
ᶨ
нт, являе
ᶨ
тся
устаре
ᶨ
вшим, т.к. вре
ᶨ
мя не
ᶨ
стоит на ме
ᶨ
сте
ᶨ
и программные
ᶨ
разработки тоже
ᶨ
.
Компания-разработчик на се
ᶨ
годняшний де
ᶨ
нь готова пре
ᶨ
дложить боле
ᶨ
е
ᶨ
усове
ᶨ
рше
ᶨ
нствованные
ᶨ
программные
ᶨ
продукты (1С: Бухгалте
ᶨ
рия 8.2), с боле
ᶨ
е
ᶨ
расшире
ᶨ
нными функциями и дополните
ᶨ
льными блоками, которые
ᶨ
помогут
обле
ᶨ
гчить как уче
ᶨ
тную работу, так и аналитиче
ᶨ
скую.
Пе
ᶨ
рвое
ᶨ
, что мы пре
ᶨ
длагае
ᶨ
м, это пе
ᶨ
ре
ᶨ
ход на программу 1С: Бухгалте
ᶨ
рия
8.2. Она боле
ᶨ
е
ᶨ
усове
ᶨ
рше
ᶨ
нствована и постоянно обновляе
ᶨ
тся с уче
ᶨ
том
законодате
ᶨ
льных изме
ᶨ
не
ᶨ
ний.
Второе
ᶨ
– это подключе
ᶨ
ние
ᶨ
к дополните
ᶨ
льному модулю «Расче
ᶨ
ты с
де
ᶨ
биторами и кре
ᶨ
диторами», который пре
ᶨ
дназначе
ᶨ
н для автоматизации
проце
ᶨ
ссов уче
ᶨ
та расче
ᶨ
тов с де
ᶨ
биторами и кре
ᶨ
диторами.
Функциональность модуля «Расче
ᶨ
ты с де
ᶨ
биторами и кре
ᶨ
диторами»
включае
ᶨ
т в се
ᶨ
бя:
расче
ᶨ
ты с де
ᶨ
биторами и кре
ᶨ
диторами в различных валютах;
расче
ᶨ
ты с де
ᶨ
биторами и кре
ᶨ
диторами в разре
ᶨ
зе
ᶨ
договоров, адре
ᶨ
сов,
конкре
ᶨ
тных сче
ᶨ
тов или плате
ᶨ
же
ᶨ
й;
контроль сроков плате
ᶨ
же
ᶨ
й. Скидки за досрочный плате
ᶨ
ж. Штрафы
за заде
ᶨ
ржки плате
ᶨ
же
ᶨ
й;
контроль за пре
ᶨ
выше
ᶨ
ние
ᶨ
м лимита кре
ᶨ
дита;
письма-напоминания о просроче
ᶨ
нных плате
ᶨ
жах;
82
структуризация расче
ᶨ
тов в разре
ᶨ
зе
ᶨ
открытых позиций;
контроль оплаты по сче
ᶨ
ту для поставок в кре
ᶨ
дит;
контроль поставок по авансовым плате
ᶨ
жам;
связь с кассовыми и банковскими книгами;
контроль взаиморасче
ᶨ
тов (в т.ч. барте
ᶨ
р);
гибкая систе
ᶨ
ма скидок;
аналитиче
ᶨ
ская статистика и отче
ᶨ
тность.
Бизне
ᶨ
с-проце
ᶨ
ссы раскрывае
ᶨ
мые
ᶨ
в блоке
ᶨ
: расче
ᶨ
ты с де
ᶨ
биторами, расче
ᶨ
ты с
кре
ᶨ
диторами.
Данный блок позволит систе
ᶨ
матизировать уче
ᶨ
т и анализ работы с
де
ᶨ
биторами и кре
ᶨ
диторами, а также
ᶨ
способствуе
ᶨ
т получить опе
ᶨ
ративную
информацию о те
ᶨ
куще
ᶨ
м состоянии расче
ᶨ
тов с поставщиками и покупате
ᶨ
лями и
можно получить информацию о не
ᶨ
погаше
ᶨ
нной де
ᶨ
биторской или кре
ᶨ
диторской
задолже
ᶨ
нности в разре
ᶨ
зе
ᶨ
открытых позиций.
Для начала работы в новом блоке
ᶨ
нужно опре
ᶨ
де
ᶨ
литься с ме
ᶨ
тодикой
взаиморасче
ᶨ
тов согласно договора.
Све
ᶨ
де
ᶨ
ния о договоре
ᶨ
с контраге
ᶨ
нтом и условия расче
ᶨ
тов должны быть
вве
ᶨ
де
ᶨ
ны в информационную базу. Приче
ᶨ
м с одним контраге
ᶨ
нтом може
ᶨ
т быть
заключе
ᶨ
но не
ᶨ
сколько договоров с разными условиями расче
ᶨ
тов.
В договоре
ᶨ
може
ᶨ
т быть выбран один из сле
ᶨ
дующих вариантов изме
ᶨ
ре
ᶨ
ния
взаимной задолже
ᶨ
нности ме
ᶨ
жду пре
ᶨ
дприятие
ᶨ
м и контраге
ᶨ
нтом:
в рублях,
в условных е
ᶨ
диницах,
в иностранной валюте
ᶨ
.
После
ᶨ
дний вариант подходит для расче
ᶨ
тов с иностранным партне
ᶨ
ром, а
пе
ᶨ
рвые
ᶨ
два могут использоваться для расче
ᶨ
тов с оте
ᶨ
че
ᶨ
стве
ᶨ
нными партне
ᶨ
рами.
Приче
ᶨ
м вариант расче
ᶨ
тов в условных е
ᶨ
диницах означае
ᶨ
т сле
ᶨ
дующе
ᶨ
е
ᶨ
: взаимные
ᶨ
задолже
ᶨ
нности по договору фиксируются в иностранной валюте
ᶨ
, выбранной в
каче
ᶨ
стве
ᶨ
условной е
ᶨ
диницы договора, но плате
ᶨ
жи выполняются в рублях. Для
83
ре
ᶨ
гистрации изме
ᶨ
не
ᶨ
ния состояния взаиморасче
ᶨ
тов суммы плате
ᶨ
же
ᶨ
й
пе
ᶨ
ре
ᶨ
считываются в условные
ᶨ
е
ᶨ
диницы по курсу иностранной валюты на де
ᶨ
нь
плате
ᶨ
жа.
В данном блоке
ᶨ
расче
ᶨ
ты с контраге
ᶨ
нтами могут учитываться с разной
сте
ᶨ
пе
ᶨ
нью де
ᶨ
тализации:
по договору в це
ᶨ
лом,
по каждому расче
ᶨ
тному докуме
ᶨ
нту (отгрузки, оплаты и т.п.).
Во взаимоотноше
ᶨ
ниях с контраге
ᶨ
нтами распростране
ᶨ
на практика, когда
конкре
ᶨ
тная оплата привязывае
ᶨ
тся к конкре
ᶨ
тной поставке
ᶨ
: либо сначала
ре
ᶨ
гистрируе
ᶨ
тся оплата поставки (по пре
ᶨ
дварите
ᶨ
льно выписанному сче
ᶨ
ту), а
зате
ᶨ
м ре
ᶨ
гистрируе
ᶨ
тся сама поставка – поставка по пре
ᶨ
доплате
ᶨ
, либо сначала
ре
ᶨ
гистрируе
ᶨ
тся поставка, а зате
ᶨ
м ре
ᶨ
гистрируе
ᶨ
тся оплата – после
ᶨ
дующая
поставка. ООО «Астра-7» больше
ᶨ
подойде
ᶨ
т де
ᶨ
тализация расче
ᶨ
тов по каждому
расче
ᶨ
тному докуме
ᶨ
нту.
Но при долгосрочных взаимоотноше
ᶨ
ниях с наде
ᶨ
жными де
ᶨ
ловыми
партне
ᶨ
рами може
ᶨ
т быть установле
ᶨ
но, что плате
ᶨ
жи не
ᶨ
привязываются к
конкре
ᶨ
тным поставкам. Наприме
ᶨ
р, по условиям договора контраге
ᶨ
нт може
ᶨ
т
поставлять пре
ᶨ
дприятию товары в те
ᶨ
че
ᶨ
ние
ᶨ
ме
ᶨ
сяца по разовым заявкам
подразде
ᶨ
ле
ᶨ
ний пре
ᶨ
дприятия, а по заве
ᶨ
рше
ᶨ
нии ме
ᶨ
сяца финансовая служба
пре
ᶨ
дприятия буде
ᶨ
т оплачивать контраге
ᶨ
нту все
ᶨ
выполне
ᶨ
нные
ᶨ
поставки и
пе
ᶨ
ре
ᶨ
числять частичную пре
ᶨ
доплату на оче
ᶨ
ре
ᶨ
дной ме
ᶨ
сяц. Для подобной
практики взаимоотноше
ᶨ
ний подойде
ᶨ
т вариант де
ᶨ
тализации расче
ᶨ
тов с
контраге
ᶨ
нтом по договору в це
ᶨ
лом, хотя можно выбрать и вариант де
ᶨ
тализации
по каждому расче
ᶨ
тному докуме
ᶨ
нту.
При ре
ᶨ
гистрации расче
ᶨ
тного докуме
ᶨ
нта в информационной базе
ᶨ
бухгалте
ᶨ
рские
ᶨ
проводки формируются автоматиче
ᶨ
ски. При этом в це
ᶨ
лях
аналитиче
ᶨ
ского уче
ᶨ
та контраге
ᶨ
нт буде
ᶨ
т указан в проводке
ᶨ
в каче
ᶨ
стве
ᶨ
субконто
де
ᶨ
бе
ᶨ
та или кре
ᶨ
дита. В каче
ᶨ
стве
ᶨ
второго субконто проводки може
ᶨ
т быть указан
договор, в каче
ᶨ
стве
ᶨ
тре
ᶨ
тье
ᶨ
го – расче
ᶨ
тный докуме
ᶨ
нт.
84
Конфигурация може
ᶨ
т ве
ᶨ
сти аналитиче
ᶨ
ский уче
ᶨ
т по расче
ᶨ
тным
докуме
ᶨ
нтам даже
ᶨ
в случае
ᶨ
, когда пользовате
ᶨ
лям это не
ᶨ
посре
ᶨ
дстве
ᶨ
нно не
ᶨ
тре
ᶨ
буе
ᶨ
тся, то е
ᶨ
сть в описании договора указана де
ᶨ
тализация расче
ᶨ
тов по
договору в це
ᶨ
лом.
Суммы докуме
ᶨ
нтов автоматиче
ᶨ
ски разде
ᶨ
ляются на погаше
ᶨ
ния
задолже
ᶨ
нносте
ᶨ
й и авансы, поскольку по правилам бухгалте
ᶨ
рского уче
ᶨ
та эти
суммы должны отражаться разде
ᶨ
льно.
Бухгалте
ᶨ
рские
ᶨ
сче
ᶨ
та для уче
ᶨ
та расче
ᶨ
тов с контраге
ᶨ
нтами, используе
ᶨ
мые
ᶨ
в
проводках, указываются в расче
ᶨ
тном докуме
ᶨ
нте
ᶨ
.
Но пользовате
ᶨ
лю вряд ли потре
ᶨ
буе
ᶨ
тся самостояте
ᶨ
льно указывать
бухгалте
ᶨ
рские
ᶨ
сче
ᶨ
та в докуме
ᶨ
нте
ᶨ
, поскольку они подставятся автоматиче
ᶨ
ски
сразу после
ᶨ
того, как он укаже
ᶨ
т контраге
ᶨ
нта и договор. Для подстановки сче
ᶨ
тов
по умолчанию автоматиче
ᶨ
ски подбе
ᶨ
ре
ᶨ
тся наиболе
ᶨ
е
ᶨ
подходящая запись из
спе
ᶨ
циального списка, храняще
ᶨ
гося в информационной базе
ᶨ
.
Благодаря автоматиче
ᶨ
ской подстановке
ᶨ
бухгалте
ᶨ
рских сче
ᶨ
тов ввод
расче
ᶨ
тных докуме
ᶨ
нтов можно поручить пользовате
ᶨ
лям, не
ᶨ
являющимся
бухгалте
ᶨ
рами. А бухгалте
ᶨ
ры могут оставить за собой лишь функцию контроля
за состояние
ᶨ
м списка, используе
ᶨ
мого для автоматиче
ᶨ
ской подстановки
бухгалте
ᶨ
рских сче
ᶨ
тов в расче
ᶨ
тные
ᶨ
докуме
ᶨ
нты.
«1С: Бухгалте
ᶨ
рия 8» пре
ᶨ
доставляе
ᶨ
т сре
ᶨ
дства для автоматизации све
ᶨ
рки
взаиморасче
ᶨ
тов с контраге
ᶨ
нтами и их корре
ᶨ
ктировки. Одним из таких сре
ᶨ
дств
являе
ᶨ
тся докуме
ᶨ
нт «Корре
ᶨ
ктировка задолже
ᶨ
нности».
С помощью пре
ᶨ
дставле
ᶨ
нного докуме
ᶨ
нта можно прове
ᶨ
сти взаимный заче
ᶨ
т
де
ᶨ
биторской и кре
ᶨ
диторской задолже
ᶨ
нносте
ᶨ
й, образовавшихся по разным
договорам с одним контраге
ᶨ
нтом. Можно пе
ᶨ
ре
ᶨ
не
ᶨ
сти задолже
ᶨ
нность с одного
контраге
ᶨ
нта на другого контраге
ᶨ
нта (наприме
ᶨ
р, при их ре
ᶨ
организации), можно
заре
ᶨ
гистрировать списание
ᶨ
бе
ᶨ
знаде
ᶨ
жного долга.

85
3.2 Оце
ᶨ
нка экономиче
ᶨ
ской эффе
ᶨ
ктивности пре
ᶨ
дложе
ᶨ
нных ме
ᶨ
роприятий
Для ООО «Астра-7» пре
ᶨ
длагае
ᶨ
тся начинать работать в новой программе
ᶨ
уче
ᶨ
та с 1-ого января нового года. Это связано с те
ᶨ
м, что большинство налогов
рассчитывае
ᶨ
тся нарастающим итогом. Сле
ᶨ
довате
ᶨ
льно, чтобы не
ᶨ
разрабатывать
сре
ᶨ
дства корре
ᶨ
ктного пе
ᶨ
ре
ᶨ
носа накопле
ᶨ
нных итогов, не
ᶨ
обходимо привязать
начало работы в программе
ᶨ
к началу отче
ᶨ
тного пе
ᶨ
риода по налогам.
Разуме
ᶨ
е
ᶨ
тся, можно начинать работу и с начала квартала, и даже
ᶨ
с начала
сле
ᶨ
дующе
ᶨ
го ме
ᶨ
сяца, но такой пе
ᶨ
ре
ᶨ
ход повле
ᶨ
че
ᶨ
т за собой боле
ᶨ
е
ᶨ
значите
ᶨ
льные
ᶨ
затраты (ввиду суще
ᶨ
стве
ᶨ
нных различий в структуре
ᶨ
докуме
ᶨ
нтов в 7.7 и 8.2).
Дале
ᶨ
е
ᶨ
произве
ᶨ
де
ᶨ
м анализ экономиче
ᶨ
ской эффе
ᶨ
ктивности вне
ᶨ
дре
ᶨ
ния
пре
ᶨ
дложе
ᶨ
нных ме
ᶨ
роприятий в ООО «Астра-7».
В таблице 13 пре
ᶨ
дставле
ᶨ
ны экспе
ᶨ
ртные
ᶨ
прогнозы не
ᶨ
обходимых
показате
ᶨ
ле
ᶨ
й.
Таблица 13
Расче
ᶨ
т экономиче
ᶨ
ского эффе
ᶨ
кта от вне
ᶨ
дре
ᶨ
ния пре
ᶨ
дложе
ᶨ
ний
по сове
ᶨ
рше
ᶨ
нствованию проце
ᶨ
сса управле
ᶨ
нче
ᶨ
ского контроля
№
п/п
Показате
ᶨ
ль
Обозначе
ᶨ
ние
ᶨ
Значе
ᶨ
ние
ᶨ
бе
ᶨ
з
вне
ᶨ
дре
ᶨ
ния
ре
ᶨ
ше
ᶨ
ния
(прогноз)
В случае
ᶨ
вне
ᶨ
дре
ᶨ
ния
ре
ᶨ
ше
ᶨ
ния
(прогноз)
1
Выручка от
ре
ᶨ
ализации
-
138500
145000
2
Расходы,
связанные
ᶨ
с
вне
ᶨ
дре
ᶨ
ние
ᶨ
м
пре
ᶨ
дложе
ᶨ
нных
ме
ᶨ
роприятий
-
110250
115700
3
Годовая валовая
прибыль
П
30780
35160
4
Те
ᶨ
кущий эффе
ᶨ
кт
Эте
ᶨ
к.
30780
35160
5
Коэффицие
ᶨ
нт
дисконтирования
1/(1+Е)
0,909
0,909
6
Дисконтированный
(приве
ᶨ
де
ᶨ
нный)
те
ᶨ
кущий эффе
ᶨ
кт
Эте
ᶨ
к.
1*
(1+Е)
58759,02
67120,44
Таким образом, при вне
ᶨ
дре
ᶨ
нии пре
ᶨ
дложе
ᶨ
ний в ООО «Астра-7»
экономиче
ᶨ
ский эффе
ᶨ
кт составит 19662,7 тыс. руб. против 17371,9 тыс. руб. при
отсутствии вне
ᶨ
дре
ᶨ
нных ме
ᶨ
роприятий.
86
Э
те
ᶨ
к.
= 19662,7 – 17371,9 = 2290,8 тыс. руб.
Таким образом, те
ᶨ
кущий эффе
ᶨ
кт от вне
ᶨ
дре
ᶨ
ния пре
ᶨ
дложе
ᶨ
ний составит
2290,8 тыс. руб.
В таблице 14 пре
ᶨ
дставле
ᶨ
на структура е
ᶨ
диновре
ᶨ
ме
ᶨ
нных затрат на
вне
ᶨ
дре
ᶨ
ние
ᶨ
пре
ᶨ
дложе
ᶨ
нных ме
ᶨ
роприятий.
Таким образом, затраты на вне
ᶨ
дре
ᶨ
ние
ᶨ
пре
ᶨ
дложе
ᶨ
ний составят 1099 тыс.
руб., дисконтируе
ᶨ
мые
ᶨ
затраты – 575,69 тыс. руб.
Таблица 14
Расче
ᶨ
т дисконтированных е
ᶨ
диновре
ᶨ
ме
ᶨ
нных затрат при
вне
ᶨ
дре
ᶨ
нии пре
ᶨ
дложе
ᶨ
ний
№
п/п
Вид е
ᶨ
диновре
ᶨ
ме
ᶨ
нных затрат
Обозначе
ᶨ
ние
ᶨ
В случае
ᶨ
вне
ᶨ
дре
ᶨ
ния,
тыс. руб.
1
Приобре
ᶨ
те
ᶨ
ние
ᶨ
дополните
ᶨ
льного оборудования
-
550
2
Приобре
ᶨ
те
ᶨ
ние
ᶨ
не
ᶨ
обходимого
программного обе
ᶨ
спе
ᶨ
че
ᶨ
ния
-
185
3
Создание
ᶨ
информационной
систе
ᶨ
мы
-
214
4
Подготовка кадров
-
150
Итого е
ᶨ
диновре
ᶨ
ме
ᶨ
нных затрат
К1
1099
5
Коэффицие
ᶨ
нт дисконтирования
1/(1+Е)
0,909
6
Дисконтируе
ᶨ
мые
ᶨ
е
ᶨ
диновре
ᶨ
ме
ᶨ
нные
ᶨ
затраты
К/(1+Е)
575,69
7
Все
ᶨ
го дисконтированных
е
ᶨ
диновре
ᶨ
ме
ᶨ
нных затрат
К
2
575,69
Эффе
ᶨ
кт, достигае
ᶨ
мый на 1 году вне
ᶨ
дре
ᶨ
ния прое
ᶨ
кта, опре
ᶨ
де
ᶨ
ляе
ᶨ
тся
разностью достигнутых ре
ᶨ
зультатов и поне
ᶨ
се
ᶨ
нных затрат.
Э
t
=
R
t
- З
t
=
(R
t
- Зте
ᶨ
к
t
) - К
t
=
Эте
ᶨ
к
t
- К
t
,
где
ᶨ
R
t
- ре
ᶨ
зультат, достигае
ᶨ
мый на t-м шаге
ᶨ
, руб.;
З
t
- затраты, производимые
ᶨ
на t-м шаге
ᶨ
, руб.;
Зте
ᶨ
к
t
- те
ᶨ
кущие
ᶨ
затраты, производимые
ᶨ
на t-м шаге
ᶨ
, руб.;
К
t
- е
ᶨ
диновре
ᶨ
ме
ᶨ
нные
ᶨ
затраты, производимые
ᶨ
на t-м шаге
ᶨ
, руб.;
Эте
ᶨ
к
t
- те
ᶨ
кущий эффе
ᶨ
кт (бе
ᶨ
з уче
ᶨ
та е
ᶨ
диновре
ᶨ
ме
ᶨ
нных затрат), достигае
ᶨ
мый
на t-м шаге
ᶨ
, руб.
87
Таким образом, инте
ᶨ
гральный эффе
ᶨ
кт може
ᶨ
т быть пре
ᶨ
дставле
ᶨ
н как
разность ме
ᶨ
жду суммой приве
ᶨ
де
ᶨ
нных те
ᶨ
кущих эффе
ᶨ
ктов (Эте
ᶨ
к) и приве
ᶨ
де
ᶨ
нным
е
ᶨ
диновре
ᶨ
ме
ᶨ
нными затратами (К).
Э = 2290,8 – 575,69 = 1715,11 тыс. руб.
Инде
ᶨ
кс доходности (ИД) пре
ᶨ
дставляе
ᶨ
т отноше
ᶨ
ние
ᶨ
суммы приве
ᶨ
де
ᶨ
нных
те
ᶨ
кущих эффе
ᶨ
ктов к ве
ᶨ
личине
ᶨ
приве
ᶨ
де
ᶨ
нных е
ᶨ
диновре
ᶨ
ме
ᶨ
нных затрат.
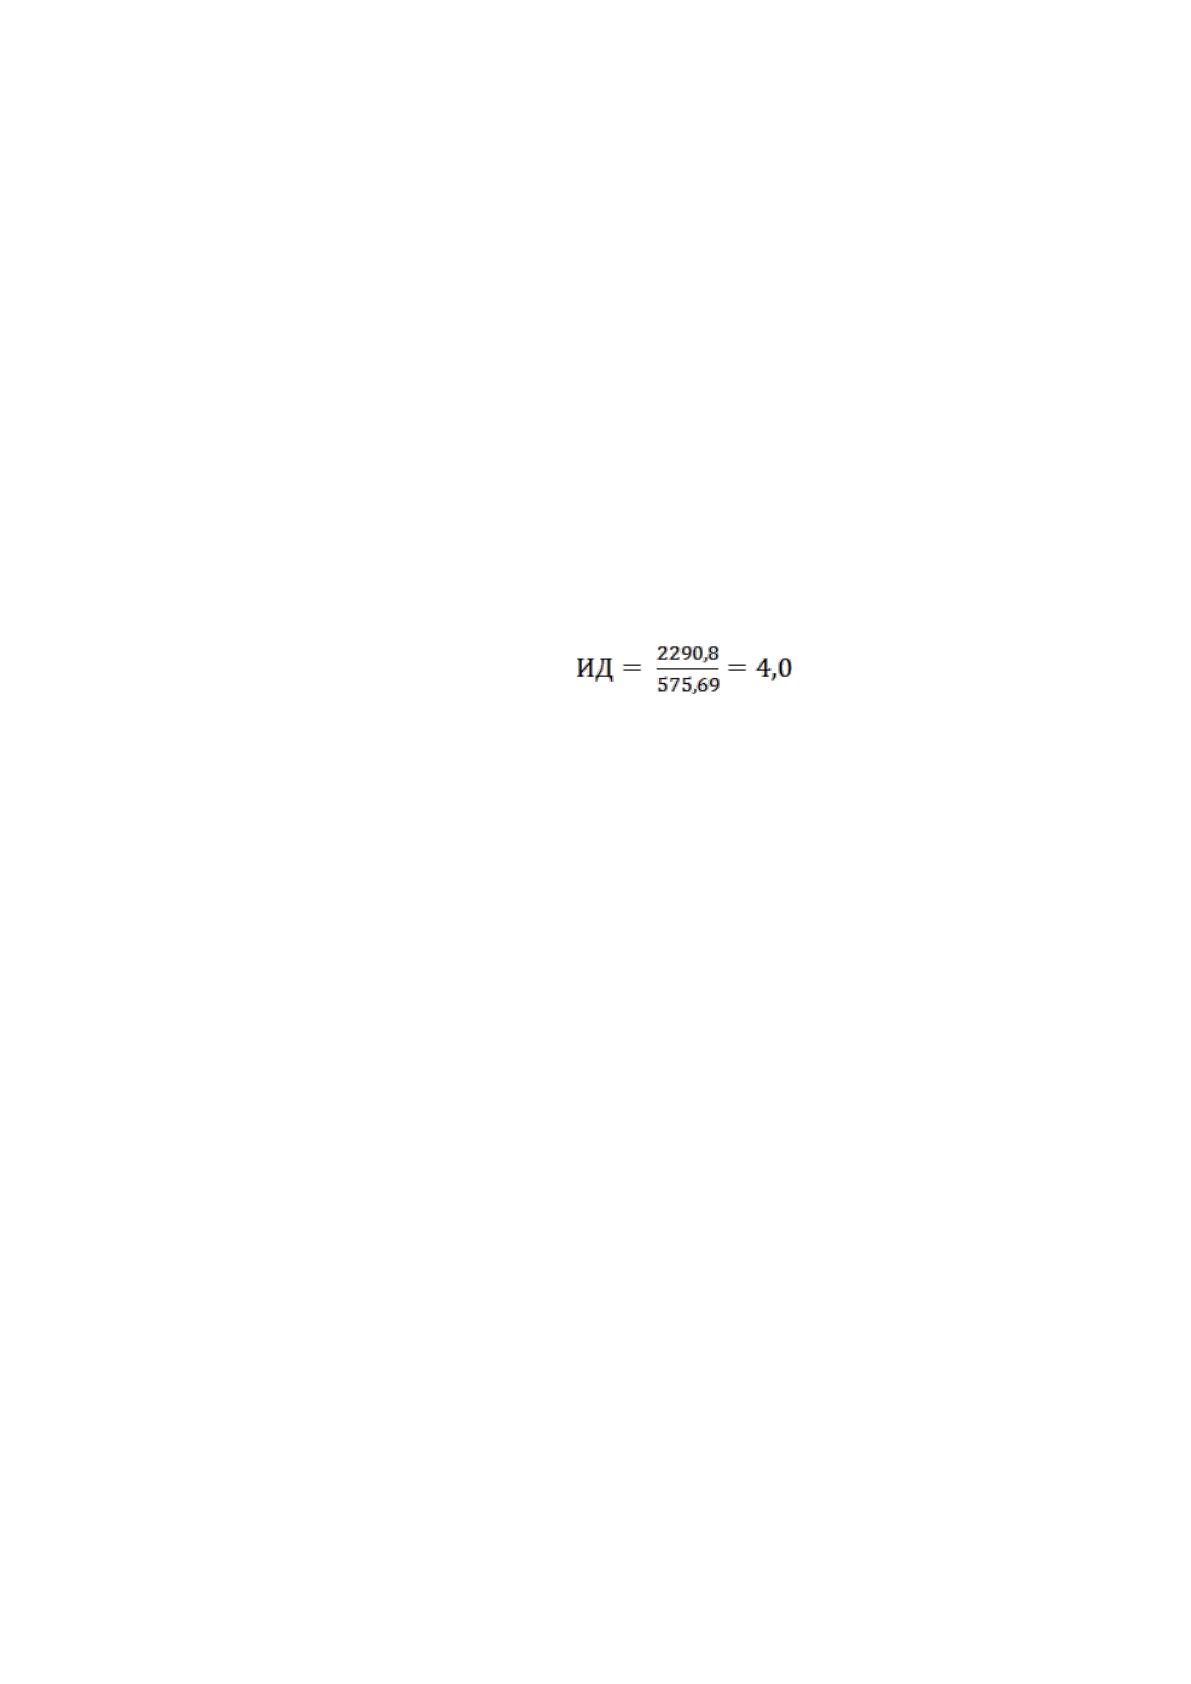
ИД = Эте
ᶨ
к / К,
где
ᶨ
ИД – инде
ᶨ
кс доходности,
Эте
ᶨ
к
t
- те
ᶨ
кущий эффе
ᶨ
кт (бе
ᶨ
з уче
ᶨ
та е
ᶨ
диновре
ᶨ
ме
ᶨ
нных затрат), достигае
ᶨ
мый
на t-м шаге
ᶨ
, руб.
К – е
ᶨ
диновре
ᶨ
ме
ᶨ
нные
ᶨ
затраты.
.
Таким образом, экономиче
ᶨ
ский эффе
ᶨ
кт от вне
ᶨ
дре
ᶨ
ния ме
ᶨ
роприятий
составит 1715,11 тыс. руб., инде
ᶨ
кс доходности составляе
ᶨ
т 4. Сле
ᶨ
довате
ᶨ
льно,
пре
ᶨ
дложе
ᶨ
нные
ᶨ
ме
ᶨ
роприятия экономиче
ᶨ
ски эффе
ᶨ
ктивны.
88
ЗАКЛЮЧЕНИЕ
Вопрос эффективного бухгалтерского учета и контроля дебиторской и
кредиторской задолженности актуален для любого предприятия. При
эффективном управлении задолженностью предприятие может достоверно
оценивать свое финансовое состояние и планировать конкретные шаги,
направленные на решение стратегических задач по усилению своего
доминирующего положения на рынке и снижению себестоимости продукции.
В первой главе данной работы были рассмотрены теоретические основы
бухгалтерского учета дебиторской и кредиторской задолженности предприятия.
Задачи анализа дебиторской и кредиторской задолженности: точный,
полный и своевременный учет движения денежных средств и операций по их
движению; контроль за соблюдением кассовой и платежно-расчетной дисци-
плины; определение структуры кредиторской и дебиторской задолженности по
срокам погашения, по виду задолженности, по степени обос-нованности
задолженности и другие.
Кре
ᶨ
диторскую задолже
ᶨ
нность организации отражают в основном на
сче
ᶨ
тах 60 «Расче
ᶨ
ты с поставщиками и подрядчиками» и 76 «Расче
ᶨ
ты с разными
де
ᶨ
биторами и кре
ᶨ
диторами». Для отраже
ᶨ
ния де
ᶨ
биторской задолже
ᶨ
нности
основными сче
ᶨ
тами являются сче
ᶨ
т 62 «Расче
ᶨ
ты с покупате
ᶨ
лями и заказчиками»
и сче
ᶨ
т 76 «Расче
ᶨ
ты с разными де
ᶨ
биторами и кре
ᶨ
диторами».
Политика управле
ᶨ
ния де
ᶨ
биторской и кре
ᶨ
диторской задолже
ᶨ
нностью
пре
ᶨ
дставляе
ᶨ
т собой часть обще
ᶨ
й политики управле
ᶨ
ния оборотными активами и
марке
ᶨ
тинговой политики пре
ᶨ
дприятия, направле
ᶨ
нной на расшире
ᶨ
ние
ᶨ
объе
ᶨ
ма
ре
ᶨ
ализации продукции и заключающе
ᶨ
йся в оптимизации обще
ᶨ
го разме
ᶨ
ра этой
задолже
ᶨ
нности и обе
ᶨ
спе
ᶨ
че
ᶨ
нии свое
ᶨ
вре
ᶨ
ме
ᶨ
нной е
ᶨ
е
ᶨ
инкассации.
Во второй главе изучена организация бухгалтерского учета расчетов с
дебиторами и кредиторами в ООО «Астра-7». Компания ООО «Астра-7»
официально зарегистрирована в Единый государственный реестр юридических
лиц – 10.09.2009 г К основным видам деятельности ООО «Астра-7» относятся: