69
дебиторской задолженности проводится раз в квартал (3, Ст.12). Комиссия
устанавливает сроки возникновения задолженности, ее реальность и лиц, по
вине которых истекли сроки исковой давности. Бухгалтерия ООО «Астра-7»
оформляет акты сверки со всеми покупателями и дебиторами (Приложение 5).
На счетах расчетов с покупателями, с прочими дебиторами должны
оставаться только согласованные суммы. В ходе инвентаризации выявляются
невыплаченные суммы задолженности работникам по оплате труда,
подлежащие перечислению на счет депонентов. При инвентаризации
подотчетных сумм проверяются отчеты подотчетных лиц по выданным авансам
с учетом их целевого использования, а также суммы выданных авансов по
каждому подотчетному лицу (даты выдачи, целевое назначение).
Инвентаризационная комиссия путем документальной проверки устанавливает
обоснованность расчетов с налоговыми органами, внебюджетными фондами,
другими организациями, обоснованность числящейся в бухгалтерском учете
суммы задолженности по недостачам и хищениям, обоснованность сумм
дебиторской задолженности, включая суммы дебиторской задолженности с
истекшим сроком исковой давности.
До начала инвентаризации в ООО «Астра-7» издается приказ или
распоряжение, которые являются письменным заданием, конкретизирующим
содержание, объем, порядок и сроки проведения инвентаризации проверяемого
объекта, а также персональный состав инвентаризационной комиссии. Приказ
(распоряжение) подписывается руководителем, копия вручается председателю
инвентаризационной комиссии. По окончании инвентаризации рабочая
комиссия оформляет протокол. Протокол рабочей комиссии и все документы
по проведенной инвентаризации передаются на рассмотрение постоянной
действующей ЦИК организации, подразделения. По результатам
инвентаризации при выявлении отклонений по организации (подразделению)
издается приказ, распоряжение.
По результатам инвентаризации текущих обязательств с покупателями и
заказчиками составляется акт инвентаризации по форме № ИНВ – 17
70
(Приложение 6). В акте перечисляется наименование проверенных счетов и
указываются суммы выявленной несогласованной дебиторской задолженности,
безнадёжных долгов, по которым истекли сроки исковой давности. Акт
составляется в двух экземплярах инвентаризационной комиссией,
подписывается и один экземпляр передается в бухгалтерию. К акту
инвентаризации прилагается справка - приложение к № ИНВ-17 (Приложение
17), в разрезе синтетических счетов бухгалтерского учета, с указанием
наименований дебиторов и кредиторов, сумм задолженности с истекшим
сроком исковой давности.
Согласно проведенной инвентаризации расчетов с покупателями,
поставщиками и прочими дебиторами и кредиторами ООО «Астра-7» на
30.09.2016 года была выявлена дебиторская задолженность в сумме 1442345,36
рублей. Выписка из акта инвентаризации на 30.09.2016 год представлена в
таблице 11.
Таблица 11
Выписка из акта инвентаризации расчетов с покупателями,
поставщиками и прочими дебиторами и кредиторами
по состоянию на 31.09.2016 г.
Наименование
кредитора
Номер
счета
Сумма по балансу
Всего
в том числе задолженность
Подтвержд
енная
кредитора
ми
не
подтвер
жденна
я
кредито
-рами
с
истекш
им
сроком
исковой
давност
и
1
2
3
4
5
6
ООО НПФ «Квазар»
62.01
58011,37
58011,37
0
0
ООО «ИНЭКО-1»
62.01
90490,39
90490,39
0
0
ООО «Мотор Трейд»
62.01
61897,65
61897,65
0
0
ООО НПФ «Реалит»
62.01
133071,85
133071,85
0
0
ООО НПЦ «Литьевые
технологии»
62.01
319090,97
319090,97
0
0
ООО «ГКО»
62.01
31738,38
31738,38
0
0
ООО «ПКФ
РемАвтоТех»
62.01
97673,53
97673,53
0
0
ООО «Юфас»
62.01
64088,96
64088,96
0
0
ООО «ПКФ Авток»
62.01
22974,82
22974,82
0
0

71
1
2
3
4
5
6
ООО «ПКФ ПрофитМ»
62.01
48664,40
48664,4
0
0
ООО «КамРемЛит»
62.01
11403,99
11403,99
0
0
СК «Снайпер»
62.01
27978,16
27978,16
0
0
ИП Исмагилов Р.И.
62.01
54097,56
54097,56
0
0
ИП Гайфутдинов Т.Ф.
62.01
249199,96
249199,96
0
0
ИП Массаров И.А.
62.01
171963,37
171963,37
0
0
Итого
1442345,36
1442345,36
0
0
Итак, процесс контролирования движения дебиторской задолженности в
ООО «Астра-7» включает следующие этапы: финансовый анализ деятельности
организации-поставщика; выработка кредитной политики организации;
принятие решения о предоставлении кредита, страхование дебиторской
задолженности; контроль за отгрузкой продукции, выпиской счета и его
отправкой покупателю и т.д. Инвентаризация текущих обязательств, как
правило, приурочивается к составлению годовой бухгалтерской отчётности, что
не исключает её проведения и в другие сроки, предусмотренные действующим
законодательством.
Итак, в данной главе была рассмотрена организация бухгалтерского учета
расчетов с дебиторами и кредиторами в ООО «Астра-7». Основной целью
создания организации является получение прибыли посредством оказания
услуг населению по следующим видам деятельности: полная комплектация
строительных площадок климатическим оборудованием; установка сплит-
систем, кондиционеров, обогревателей; подбор аналогичного (более дешевого)
оборудования по проекту и т.п.
К концу 2016 г. сумма остатка дебиторской задолженности составила 619
тыс. руб., что на 229 тыс. руб. больше, чем в 2014 г. В 2016 г. резко увеличилась
сумма задолженности покупателей и заказчиков на 85,1%. На конец 2016 г.
доля задолженности покупателей и заказчиков продолжала повышаться и
составила 84,33%, а доля прочей задолженности уменьшилась до 15,67%.
Для учета расчетов с поставщиками за полученные товары, услуги ООО
«Астра-7» применяет активно-пассивный счет 60 «Расчеты с поставщиками и
подрядчиками», к которому, в соответствии с Рабочим планом счетов
Продолжение таблицы 11
72
организации, открыты 7 субсчетов. Синтетический учет по счету 62 «Расчеты с
покупателями и заказчиками» представляет собой обобщенную информацию –
сжато и без уточнений. Такие данные можно увидеть в оборотно – сальдовой
ведомости по счету 62 за определенный месяц, квартал, отчетный период.
Процесс контролирования движения дебиторской задолженности в ООО
«Астра-7» включает следующие этапы: финансовый анализ деятельности
организации-поставщика; выработка кредитной политики организации;
принятие решения о предоставлении кредита, страхование дебиторской
задолженности; контроль за отгрузкой продукции, выпиской счета и его
отправкой покупателю и т.д. Инвентаризация текущих обязательств, как
правило, приурочивается к составлению годовой бухгалтерской отчётности, что
не исключает её проведения и в другие сроки, предусмотренные действующим
законодательством
73
ГЛАВА 3. ОПТИМИЗАЦИЯ БУХГАЛТЕРСКОГО УЧЕТА И
КОНТРОЛЯ ДЕБИТОРСКОЙ И КРЕДИТОРСКОЙ
ЗАДОЛЖЕННОСТИ В ООО «АСТРА-7»
3.1 Мероприятия, направленные на повышение эффективности
бухгалтерского учета и контроля дебиторской и кредиторской
задолженности
Управление дебиторской задолженностью на предприятии означает
баланс между максимизацией продаж с помощью коммерческого кредитования
и минимизацией риска возникновения просроченных или безнадежных долгов.
В результате анализа системы управления дебиторской и кредиторской
задолженностью на ООО «Астра-7» можно выделить следующие проблемы и
недостатки:
На предприятии не выстроена система коммерческого кредитования
клиентов. Условия предоставления товарного кредита (кредитный
лимит, длительность отсрочки, система скидок и надбавок)
субъективны и не зависят от ценности клиента для компании.
Не проводится оценка кредитоспособности клиентов.
В финансовой отчетности нет достоверной и однозначной
информации о сроках погашения дебиторской задолженности;
соответственно невозможно оперативно отследить ни сумму
просроченной задолженности, ни длительность просрочки по
каждому клиенту.
Анализ оборачиваемости дебиторской задолженности не
проводится вовсе.
Не регламентирована работа с просроченной дебиторской
задолженностью.
Система мотивации на предприятии не стимулирует контроль и
сбор просроченной дебиторской задолженности.
74
В результате к концу 2016 г. сумма остатка дебиторской задолженности
составила 619 тыс. руб., что на 229 тыс. руб. больше, чем в 2014 г. в 2015 г.
резко увеличилась сумма задолженности покупателей и заказчиков на 85,11%.
Также кредиторская задолженность предприятия повышается. В 2014 г. она
выросла на 315 тыс. руб. – 2,85%, а в 2016 г. на 613 тыс. руб.- 5,39%.
В 2016 г. наблюдается рост задолженности перед поставщиками и
персоналом организации на 590 тыс. руб. и 41 тыс. руб. соответственно.
Также в 2016 г. выросла задолженность по налогам и сборам на 76 тыс.
руб. или 12,16% и перед государственными внебюджетными фондами на 9 тыс.
руб. (3,96%).
Сопоставив величины дебиторской и кредиторской задолженности можно
отметить, что сумма дебиторской задолженности ниже, чем кредиторской в
2014 г. на 11052 тыс. руб., в 2015 г. на 11367 тыс. руб., а в 2016 году на 11980
тыс. руб. Это отразилось на коэффициентах соотношения.
Превышение кредиторской задолженности в 2014-2016 гг. над
дебиторской задолженностью означает ухудшение финансового положения
предприятия, так как дебиторская задолженность – это ожидаемые
поступления, за счет которых должна покрываться кредиторская
задолженность.
Коэффициент соотношения дебиторской и кредиторской задолженности
составил на конец 2016 г. 0,05. Такое соотношение является нерациональным,
так как кредиторская задолженность должна не более чем на 10% превышать
дебиторскую.
1. С целью совершенствования системы управления дебиторской и
кредиторской задолженностью ООО «Астра-7» предлагается использовать в
управление долгами совокупность мероприятий, направленных на соблюдение
должниками договорных обязательств, недопущение предприятием
возникновения просроченной кредиторской задолженности.
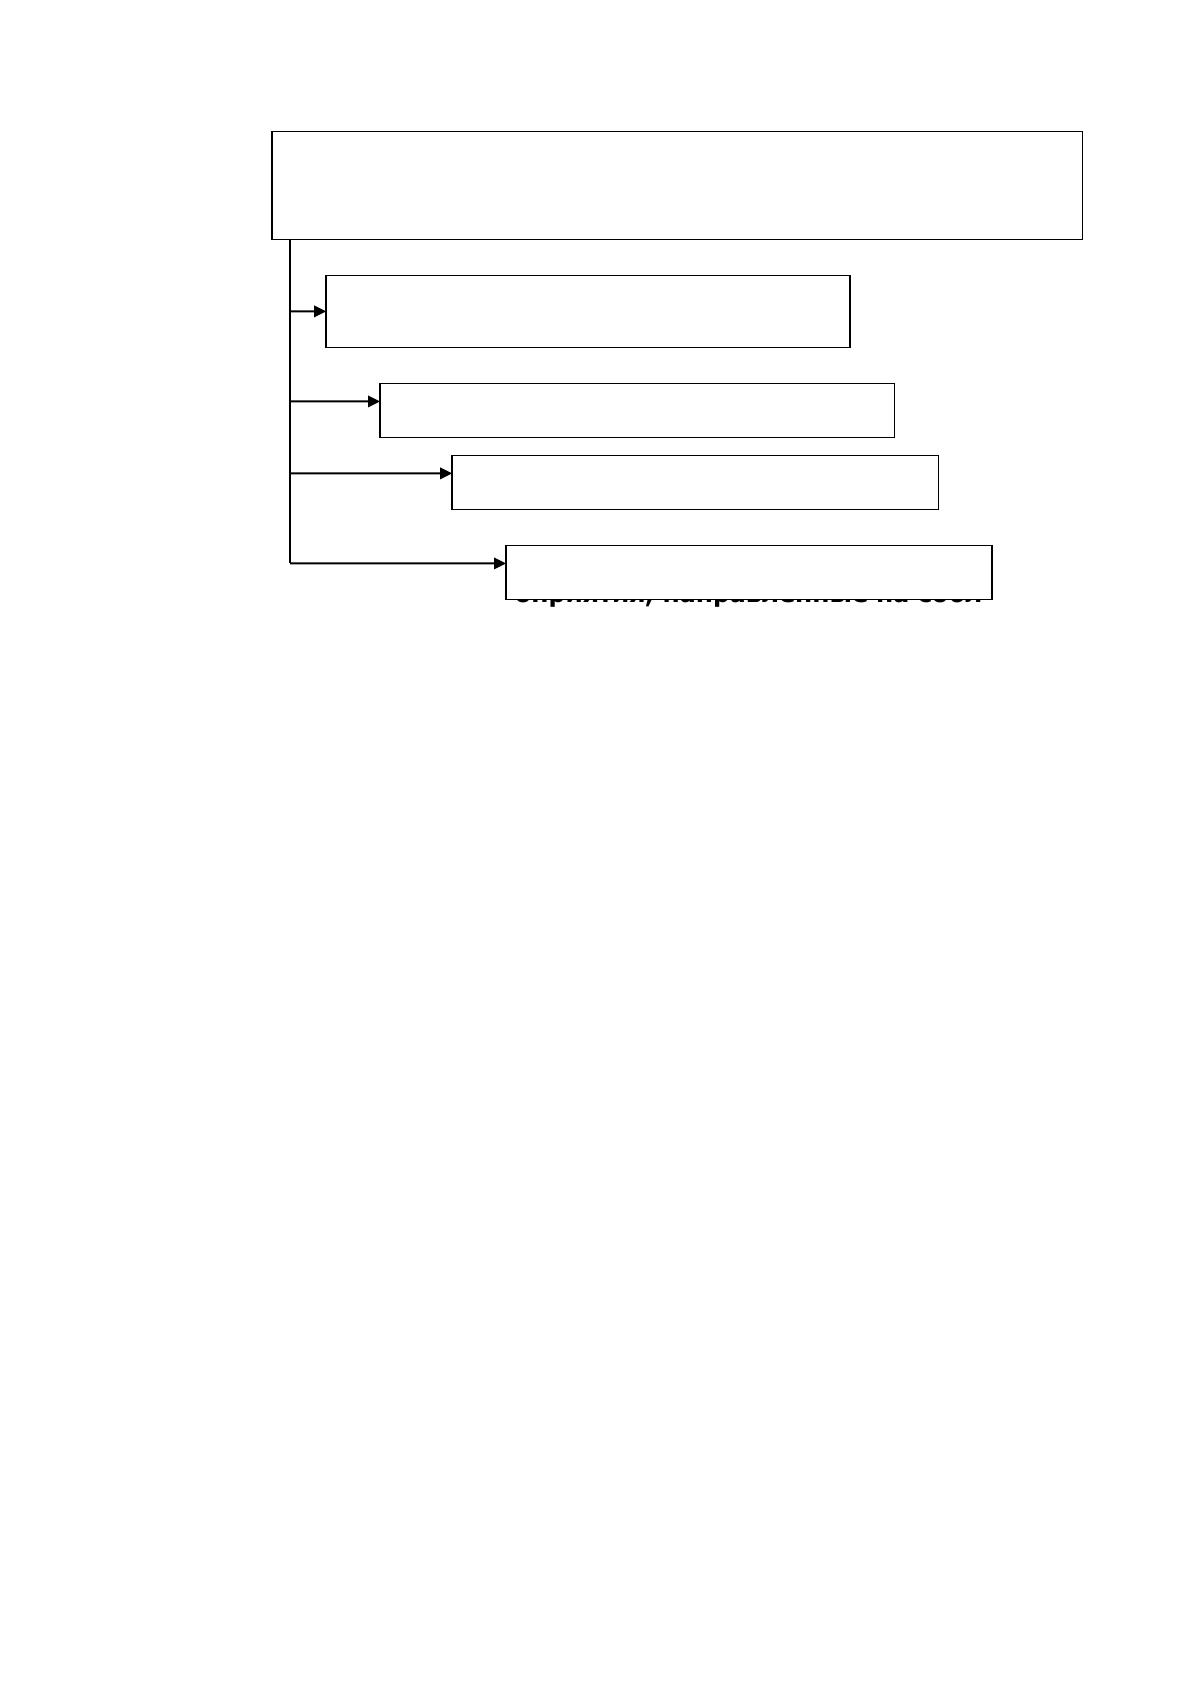
Совокупность предлагаемых ООО «Астра-7» мероприятий представлена
на рисунке 6.

75
Рисунок 6 – Мероприятия, направленные на соблюдение
должниками договорных обязательств, недопущение предприятием
возникновения просроченной кредиторской задолженности
Управление долгами всегда начинается с установления договорных
отношений с контрагентами, удобных и выгодных предприятию. Так, при
составлении договоров с дебиторами следует минимизировать предельные
сроки погашения их задолженности, предусматривать различного рода санкции
за нарушение договорных обязательств[27, С.59]. Перед согласованием условий
договора настоятельно рекомендуется познакомиться с будущим должником
поближе:
съездить на его территорию, осмотреть офисы, склады,
производственные площадки;
востребовать у него юридическую и бухгалтерскую отчетность,
достаточную с вашей точки зрения для анализа
платежеспособности, предусмотреть в договоре возможность
регулярного получения открытой финансовой информации
дебитора;
получить как можно большее количество информации по должнику
из различного рода источников;
Мероприятия, направленные на соблюдение должниками договорных
обязательств, недопущение предприятием возникновения просроченной
кредиторской задолженности
Установление качественных договорных
отношений с контрагентами
Анализ финансового состояния дебиторов
Контроль сроков погашения задолженности
Работа с проблемной задолженностью
76
установить величину максимальной дебиторской задолженности
(лимит) для конкретного должника, срок действия лимита и
условия его изменения.
Как правило, добросове
ᶨ
стные
ᶨ
де
ᶨ
биторы с понимание
ᶨ
м относятся к вашим
тре
ᶨ
бованиям и идут навстре
ᶨ
чу. Соблюде
ᶨ
ние
ᶨ
этих не
ᶨ
сложных условий начала
сотрудниче
ᶨ
ства с контраге
ᶨ
нтом в дальне
ᶨ
йше
ᶨ
м помогут вам избе
ᶨ
жать
сложносте
ᶨ
й, связанных с просроче
ᶨ
нной, а може
ᶨ
т быть и пробле
ᶨ
мной
задолже
ᶨ
нностью.
При установле
ᶨ
нии договорных отноше
ᶨ
ний с кре
ᶨ
диторами стоит обратить
внимание
ᶨ
на максимизацию сроков погаше
ᶨ
ния ваше
ᶨ
й будуще
ᶨ
й задолже
ᶨ
нности,
быть готовым доказать будуще
ᶨ
му кре
ᶨ
дитору вашу состояте
ᶨ
льность как
наде
ᶨ
жного партне
ᶨ
ра.
Анализ финансового состояния де
ᶨ
биторов пре
ᶨ
дприятия долже
ᶨ
н включать
в се
ᶨ
бя:
проводимые
ᶨ
на ре
ᶨ
гулярной основе
ᶨ
(не
ᶨ
ре
ᶨ
же
ᶨ
одного раза в квартал)
проце
ᶨ
дуры по оце
ᶨ
нке
ᶨ
плате
ᶨ
же
ᶨ
способности и финансовой
устойчивости каждого из контраге
ᶨ
нтов;
составле
ᶨ
ние
ᶨ
«досье
ᶨ
клие
ᶨ
нта», включающе
ᶨ
е
ᶨ
в се
ᶨ
бя всю позитивную
и не
ᶨ
гативную информацию о не
ᶨ
м, получе
ᶨ
нную из различного рода
источников;
ре
ᶨ
йтингование
ᶨ
де
ᶨ
биторов с точки зре
ᶨ
ния ве
ᶨ
роятности наступле
ᶨ
ния
у них не
ᶨ
гативных событий, суще
ᶨ
стве
ᶨ
нно влияющих на возврат
ваше
ᶨ
й задолже
ᶨ
нности.
Анализ финансового состояния того или иного де
ᶨ
битора долже
ᶨ
н
охаракте
ᶨ
ризовать е
ᶨ
го наде
ᶨ
жность как плате
ᶨ
льщика и не
ᶨ
долже
ᶨ
н зависе
ᶨ
ть от
сумм задолже
ᶨ
нности и е
ᶨ
е
ᶨ
лимитов.
ООО «Астра-7» пре
ᶨ
длагае
ᶨ
тся использовать контроль сроков погаше
ᶨ
ния
задолже
ᶨ
нности - как часть политики управле
ᶨ
ния финансами пре
ᶨ
дприятия в
77
це
ᶨ
лом, который являе
ᶨ
тся одним из самых трудое
ᶨ
мких проце
ᶨ
ссов управле
ᶨ
ния
долгами и подле
ᶨ
жит обязате
ᶨ
льной автоматизации.
ООО «Астра-7» пре
ᶨ
длагае
ᶨ
тся воспользоваться просте
ᶨ
йшим способом
контроля сроков погаше
ᶨ
ния задолже
ᶨ
нносте
ᶨ
й – это ре
ᶨ
гулярно составлять
те
ᶨ
кущую де
ᶨ
не
ᶨ
жную позицию пре
ᶨ
дприятия – докуме
ᶨ
нт, отражающий погаше
ᶨ
ние
ᶨ
задолже
ᶨ
нносте
ᶨ
й по срокам (Приложе
ᶨ
ние
ᶨ
4).
Те
ᶨ
кущая де
ᶨ
не
ᶨ
жная позиция позволит каче
ᶨ
стве
ᶨ
нно контролировать
погаше
ᶨ
ние
ᶨ
задолже
ᶨ
нносте
ᶨ
й и динамично планировать движе
ᶨ
ние
ᶨ
де
ᶨ
не
ᶨ
жных
сре
ᶨ
дств пре
ᶨ
дприятия, прогнозировать возникнове
ᶨ
ние
ᶨ
так называе
ᶨ
мых
«кассовых провалов» - дне
ᶨ
й, когда де
ᶨ
не
ᶨ
жных сре
ᶨ
дств не
ᶨ
достаточно для
погаше
ᶨ
ния те
ᶨ
куще
ᶨ
й кре
ᶨ
диторской задолже
ᶨ
нности. Име
ᶨ
нно в этом случае
ᶨ
возникае
ᶨ
т не
ᶨ
обходимость ре
ᶨ
структуризации кре
ᶨ
диторской задолже
ᶨ
нности.
В случае
ᶨ
появле
ᶨ
ния пробле
ᶨ
мной задолже
ᶨ
нности ООО «Астра-7»
пре
ᶨ
длагае
ᶨ
тся сле
ᶨ
дующий ряд ме
ᶨ
роприятий по взысканию де
ᶨ
биторской
задолже
ᶨ
нности.
Пе
ᶨ
рвым шагом в работе
ᶨ
с пробле
ᶨ
мной задолже
ᶨ
нностью являе
ᶨ
тся е
ᶨ
е
ᶨ
инве
ᶨ
нтаризация. Не
ᶨ
обходимо понять пе
ᶨ
рспе
ᶨ
ктивность возврата де
ᶨ
биторской
задолже
ᶨ
нности, отне
ᶨ
ся е
ᶨ
е
ᶨ
в одну из групп: пе
ᶨ
рспе
ᶨ
ктивная к взысканию,
сомните
ᶨ
льная, бе
ᶨ
знаде
ᶨ
жная.
Если задолже
ᶨ
нность оце
ᶨ
нивае
ᶨ
тся пе
ᶨ
рспе
ᶨ
ктивной к взысканию, то можно
прийти к соглаше
ᶨ
нию о пролонгации задолже
ᶨ
нности или привле
ᶨ
че
ᶨ
нии кре
ᶨ
дитов
(займов) для е
ᶨ
е
ᶨ
после
ᶨ
дующе
ᶨ
го погаше
ᶨ
ния (пе
ᶨ
ре
ᶨ
кре
ᶨ
дитование
ᶨ
). Для
ре
ᶨ
структуризации сомните
ᶨ
льной и бе
ᶨ
знаде
ᶨ
жной задолже
ᶨ
нности пре
ᶨ
длагае
ᶨ
тся
использовать сле
ᶨ
дующие
ᶨ
направле
ᶨ
ния:
Новация или заме
ᶨ
на суще
ᶨ
ствующе
ᶨ
го обязате
ᶨ
льства на новое
ᶨ
в це
ᶨ
лях
пре
ᶨ
краще
ᶨ
ния пе
ᶨ
рвого;
Заме
ᶨ
на контраге
ᶨ
нтов в обязате
ᶨ
льствах (путе
ᶨ
м уступки прав
тре
ᶨ
бования или пе
ᶨ
ре
ᶨ
вода задолже
ᶨ
нности);
Уве
ᶨ
личе
ᶨ
ние
ᶨ
сроков задолже
ᶨ
нности;
78
Изме
ᶨ
не
ᶨ
ние
ᶨ
схе
ᶨ
мы погаше
ᶨ
ния и способов исполне
ᶨ
ния обязате
ᶨ
льств;
Се
ᶨ
кьюритизация или конве
ᶨ
рсия задолже
ᶨ
нности в це
ᶨ
нные
ᶨ
бумаги;
Отступные
ᶨ
или не
ᶨ
которая имуще
ᶨ
стве
ᶨ
нная це
ᶨ
нность, принимае
ᶨ
мая
кре
ᶨ
дитором взаме
ᶨ
н пе
ᶨ
рвоначального пре
ᶨ
дме
ᶨ
та обязате
ᶨ
льства;
В случае
ᶨ
заключе
ᶨ
ния договоров об уступке
ᶨ
права тре
ᶨ
бования с
участие
ᶨ
м кре
ᶨ
диторов возможно приме
ᶨ
не
ᶨ
ние
ᶨ
взаимозаче
ᶨ
тов.
Если срок исполне
ᶨ
ния обязате
ᶨ
льств де
ᶨ
битора наступил достаточно давно,
то це
ᶨ
ле
ᶨ
сообразно обратиться в суд с исками, добиваясь возврата сре
ᶨ
дств вплоть
до аре
ᶨ
ста и ре
ᶨ
ализации е
ᶨ
го имуще
ᶨ
ства. Если срок исковой давности по
де
ᶨ
биторской задолже
ᶨ
нности исте
ᶨ
к, то е
ᶨ
е
ᶨ
не
ᶨ
обходимо списать на убытки
пре
ᶨ
дприятия.
2. Также
ᶨ
ООО «Астра-7» пре
ᶨ
длагае
ᶨ
тся разработать систе
ᶨ
му скидок за
ускоре
ᶨ
ние
ᶨ
оплаты.
Главная задача скидок за ускоре
ᶨ
ние
ᶨ
оплаты - сокраще
ᶨ
ние
ᶨ
сроков
погаше
ᶨ
ния де
ᶨ
биторской задолже
ᶨ
нности и ускоре
ᶨ
ние
ᶨ
оборачивае
ᶨ
мости
оборотного капитала фирмы.
Скидка за ускоре
ᶨ
ние
ᶨ
оплаты - ме
ᶨ
ра сниже
ᶨ
ния стандартной продажной
це
ᶨ
ны, которая гарантируе
ᶨ
тся покупате
ᶨ
лю, е
ᶨ
сли он произве
ᶨ
де
ᶨ
т оплату
приобре
ᶨ
те
ᶨ
нной партии товара ране
ᶨ
е
ᶨ
установле
ᶨ
нного контрактом срока.
Схе
ᶨ
ма скидки за ускоре
ᶨ
ние
ᶨ
оплаты включае
ᶨ
т три эле
ᶨ
ме
ᶨ
нта:
1) собстве
ᶨ
нно количе
ᶨ
стве
ᶨ
нную ве
ᶨ
личину скидки;
2) срок, в те
ᶨ
че
ᶨ
ние
ᶨ
которого покупате
ᶨ
ль име
ᶨ
е
ᶨ
т возможность
воспользоваться такой скидкой;
3) срок, в те
ᶨ
че
ᶨ
ние
ᶨ
которого должна быть произве
ᶨ
де
ᶨ
на оплата все
ᶨ
й суммы
задолже
ᶨ
нности за поставле
ᶨ
нную партию товара, е
ᶨ
сли покупате
ᶨ
ль не
ᶨ
воспользуе
ᶨ
тся правом на получе
ᶨ
ние
ᶨ
скидки за ускоре
ᶨ
нную оплату.
Соотве
ᶨ
тстве
ᶨ
нно в контрактах на поставку товара такая скидка може
ᶨ
т быть
записана в сле
ᶨ
дующе
ᶨ
м виде
ᶨ
: «2/10, не
ᶨ
тто 30». И это буде
ᶨ
т означать, что
покупате
ᶨ
ль обязан произве
ᶨ
сти полную оплату поставле
ᶨ
нного е
ᶨ
му товара в