54
услуг, тыс.р
ﮦ
уб.
3
Валовая пр
ﮦ
ибыль, тыс.р
ﮦ
уб.
284,1
357,1
240,1
25,6
-32,8
4
Чистая пр
ﮦ
ибыль, тыс.р
ﮦ
уб.
140,3
170,1
82,6
21,2
-51,5
5
Рен
ﮦ
табельн
ﮦ
ость пр
ﮦ
одаж, %
31,2
33,6
26,5
7,7
-21,1
6
Рен
ﮦ
табельн
ﮦ
ость
пр
ﮦ
оизводства, %
35,2
37,3
28,3
59,6
-24,2
Пр
ﮦ
оведя ан
ﮦ
ализ ОАО «Ден
ﮦ
еб» можн
ﮦ
о сделать следующий вывод –
ор
ﮦ
ган
ﮦ
изация в целом пр
ﮦ
ибыльн
ﮦ
ая, р
ﮦ
ен
ﮦ
табельн
ﮦ
ость пр
ﮦ
одаж 28,3%, а чистая
пр
ﮦ
ибыль–82,6 тыс.р
ﮦ
уб. в 2018 году. Для более н
ﮦ
аглядн
ﮦ
ого ан
ﮦ
ализа
р
ﮦ
ассмотр
ﮦ
им р
ﮦ
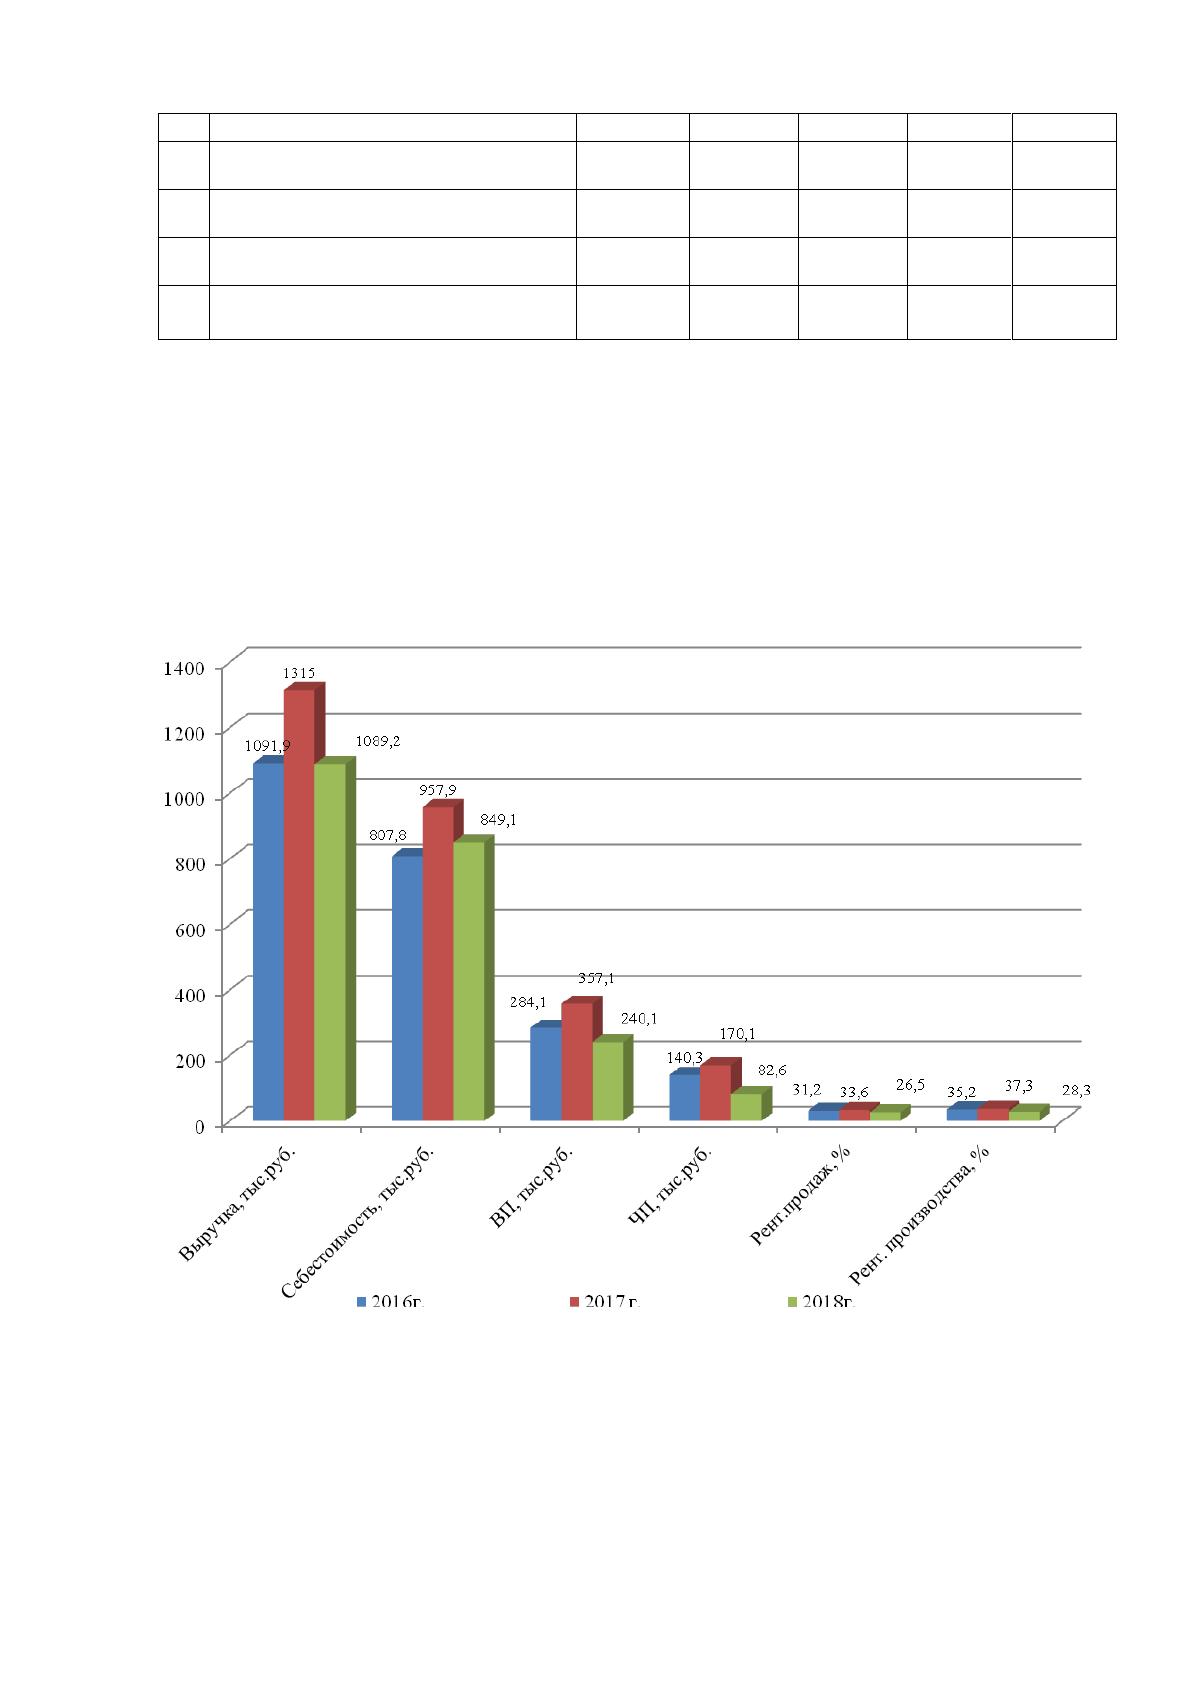
ис. 2.1.
Рисун
ﮦ
ок 2.1. Дин
ﮦ
амика показателей фин
ﮦ
ан
ﮦ
совых
р
ﮦ
езультатов ОАО «Ден
ﮦ
еб»
Согласн
ﮦ
о дан
ﮦ
н
ﮦ
ым р
ﮦ
ис.2.1, можн
ﮦ
о сделать вывод о том, выр
ﮦ
учка от
55
р
ﮦ
еализации пр
ﮦ
одукции упала н
ﮦ
а 0,2%, и выр
ﮦ
осла себестоимость пр
ﮦ
одукции
н
ﮦ
а 5,1%, что в свою очер
ﮦ
едь пр
ﮦ
ивело к сокр
ﮦ
ащен
ﮦ
ию пр
ﮦ
ибыли н
ﮦ
а 10,8%, и
соответствен
ﮦ
н
ﮦ
о ур
ﮦ
овн
ﮦ
я р
ﮦ
ен
ﮦ
табельн
ﮦ
ости н
ﮦ
а 34,0%. Одн
ﮦ
ако, н
ﮦ
е смотр
ﮦ
я н
ﮦ
а
вышесказан
ﮦ
н
ﮦ
ое - ОАО «Ден
ﮦ
еб» за последн
ﮦ
ие 3 года – пр
ﮦ
оцветающее
экон
ﮦ
омически эффективн
ﮦ
ое пр
ﮦ
едпр
ﮦ
иятие.
По итогам ан
ﮦ
ализа движен
ﮦ
ия ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств ор
ﮦ
ган
ﮦ
изация
р
ﮦ
асполагает огр
ﮦ
омн
ﮦ
ыми собствен
ﮦ
н
ﮦ
ыми ср
ﮦ
едства, что делает ее н
ﮦ
езависимой
от заемн
ﮦ
ого капитала. Следовательн
ﮦ
о, ОАО «Ден
ﮦ
еб» обладает высокой
фин
ﮦ
ан
ﮦ
совой устойчивостью и платежеспособн
ﮦ
остью.
Но остан
ﮦ
авливаться н
ﮦ
а достигн
ﮦ
утом, н
ﮦ
есмотр
ﮦ
я н
ﮦ
а такое безупр
ﮦ
ечн
ﮦ
ое
фин
ﮦ
ан
ﮦ
совое положен
ﮦ
ия, н
ﮦ
ельзя. Выр
ﮦ
учен
ﮦ
н
ﮦ
ые ср
ﮦ
едства целесообр
ﮦ
азн
ﮦ
о
вкладывать в н
ﮦ
овые пер
ﮦ
спективн
ﮦ
ые н
ﮦ
апр
ﮦ
авлен
ﮦ
ия р
ﮦ
азвития, н
ﮦ
апр
ﮦ
имер
ﮦ
,
увеличить н
ﮦ
омен
ﮦ
клатур
ﮦ
у товар
ﮦ
н
ﮦ
ой пр
ﮦ
одукции, осуществлять пер
ﮦ
ер
ﮦ
аботку,
стр
ﮦ
емиться к улучшен
ﮦ
ию уже достигн
ﮦ
утых р
ﮦ
езультатов. Этому способствует
использован
ﮦ
ие пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ых мощн
ﮦ
остей, обор
ﮦ
удован
ﮦ
ия, тр
ﮦ
удовых
р
ﮦ
есур
ﮦ
сов н
ﮦ
а максимуме. Необходимо пр
ﮦ
имен
ﮦ
яя н
ﮦ
овые техн
ﮦ
ические ср
ﮦ
едства
и техн
ﮦ
ологические пр
ﮦ
оцессы совер
ﮦ
шен
ﮦ
ствовать техн
ﮦ
ику и техн
ﮦ
ологию
пр
ﮦ
оизводства пр
ﮦ
одукции.
В итоге пр
ﮦ
едпр
ﮦ
иятие фин
ﮦ
ан
ﮦ
сово устойчиво и в дин
ﮦ
амике
н
ﮦ
аблюдаются положительн
ﮦ
ые измен
ﮦ
ен
ﮦ
ия.
Оцен
ﮦ
ивая фин
ﮦ
ан
ﮦ
совую устойчивость ОАО «Ден
ﮦ
еб» в зависимости от
соотн
ﮦ
ошен
ﮦ
ия источн
ﮦ
иков фин
ﮦ
ан
ﮦ
сир
ﮦ
ован
ﮦ
ия и запасов можн
ﮦ
о сказать, что
пр
ﮦ
едпр
ﮦ
иятие имеет абсолютн
ﮦ
ую фин
ﮦ
ан
ﮦ
совую устойчивость, т.е. все запасы
полн
ﮦ
остью покр
ﮦ
ываются собствен
ﮦ
н
ﮦ
ыми ср
ﮦ
едствами.
Важн
ﮦ
о отметить, что все же пр
ﮦ
едпр
ﮦ
иятие является в достаточн
ﮦ
ой
степен
ﮦ
и зависимым от долгоср
ﮦ
очн
ﮦ
ых заемн
ﮦ
ых источн
ﮦ
иков фин
ﮦ
ан
ﮦ
сир
ﮦ
ован
ﮦ
ия
и отн
ﮦ
осительн
ﮦ
о н
ﮦ
езависимым от кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ых заемн
ﮦ
ых источн
ﮦ
иков. Но
пр
ﮦ
и этом имеет достаточн
ﮦ
ую сумму собствен
ﮦ
н
ﮦ
ого капитала и ликвидн
ﮦ
ую
стр
ﮦ
уктур
ﮦ
у балан
ﮦ
са, является платежеспособн
ﮦ
ым.

56
В зависимости от соотн
ﮦ
ошен
ﮦ
ия между фин
ﮦ
ан
ﮦ
совыми и
н
ﮦ
ефин
ﮦ
ан
ﮦ
совыми активами пр
ﮦ
едпр
ﮦ
иятие имеет достаточн
ﮦ
ую устойчивость
(гар
ﮦ
ан
ﮦ
тир
ﮦ
ован
ﮦ
н
ﮦ
ую платежеспособн
ﮦ
ость). Об этом свидетельствует то, что
мобильн
ﮦ
ые фин
ﮦ
ан
ﮦ
совые активы мен
ﮦ
ьше всех обязательств, н
ﮦ
о сумма всех
фин
ﮦ
ан
ﮦ
совых активов пр
ﮦ
евышает суму всех обязательств ОАО «Ден
ﮦ
еб».
Пр
ﮦ
едпр
ﮦ
иятие имеет потен
ﮦ
циал к абсолютн
ﮦ
ой платежеспособн
ﮦ
ости и
фин
ﮦ
ан
ﮦ
совой устойчивости, н
ﮦ
аличию котор
ﮦ
ой помешало сн
ﮦ
ижен
ﮦ
ие ден
ﮦ
ежн
ﮦ
ых
ср
ﮦ
едств и кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ых фин
ﮦ
ан
ﮦ
совых вложен
ﮦ
ий и их мален
ﮦ
ькое зн
ﮦ
ачен
ﮦ
ие в
абсолютн
ﮦ
ом выр
ﮦ
ажен
ﮦ
ии, н
ﮦ
а что, как мн
ﮦ
е кажется, повлияло н
ﮦ
еопр
ﮦ
авдан
ﮦ
н
ﮦ
ое
отвлечен
ﮦ
ие ден
ﮦ
ежн
ﮦ
ых р
ﮦ
есур
ﮦ
сов из обор
ﮦ
ота пр
ﮦ
едпр
ﮦ
иятия в дебитор
ﮦ
скую
задолжен
ﮦ
н
ﮦ
ость.
2.2. Ор
ﮦ
ган
ﮦ
изация системы бухгалтер
ﮦ
ского учета в ОАО «Ден
ﮦ
еб»
Ор
ﮦ
ган
ﮦ
изация бухгалтер
ﮦ
ского учета ив ОАО «Ден
ﮦ
еб» - это такое его
постр
ﮦ
оен
ﮦ
ие, котор
ﮦ
ое создаёт условия для полн
ﮦ
оцен
ﮦ
н
ﮦ
ого кон
ﮦ
тр
ﮦ
оля н
ﮦ
ад
деятельн
ﮦ
остью ОАО «Ден
ﮦ
еб», для осуществлен
ﮦ
ия ан
ﮦ
ализа хозяйствен
ﮦ
н
ﮦ
ой
деятельн
ﮦ
ости с н
ﮦ
аимен
ﮦ
ьшими затр
ﮦ
атами тр
ﮦ
уда и вр
ﮦ
емен
ﮦ
и и возможн
ﮦ
ости
своевр
ﮦ
емен
ﮦ
н
ﮦ
ого и качествен
ﮦ
н
ﮦ
ого составлен
ﮦ
ия р
ﮦ
асчетов и фор
ﮦ
м отчетн
ﮦ
ости
для всех пользователей ин
ﮦ
фор
ﮦ
мации.
Ор
ﮦ
ган
ﮦ
изация бухгалтер
ﮦ
ского учета н
ﮦ
а ОАО «Ден
ﮦ
еб» во мн
ﮦ
огом
обусловлен
ﮦ
а тр
ﮦ
ебован
ﮦ
иями пользователей ин
ﮦ
фор
ﮦ
мации. Состав ин
ﮦ
фор
ﮦ
мации
для каждого пользователя р
ﮦ
азличен
ﮦ
и зависит от выполн
ﮦ
яемых им фун
ﮦ
кций, а
также от его должн
ﮦ
ости. Бухгалтер
ﮦ
ский фин
ﮦ
ан
ﮦ
совый учет ведется для
составлен
ﮦ
ия фин
ﮦ
ан
ﮦ
совой отчетн
ﮦ
ости о коммер
ﮦ
ческой деятельн
ﮦ
ости
ор
ﮦ
ган
ﮦ
изации и потр
ﮦ
ебителями дан
ﮦ
н
ﮦ
ой ин
ﮦ
фор
ﮦ
мации являются пользователи н
ﮦ
а
всех ур
ﮦ
овн
ﮦ
ях упр
ﮦ
авлен
ﮦ
ия и кон
ﮦ
тр
ﮦ
оля за деятельн
ﮦ
остью ор
ﮦ
ган
ﮦ
изации.
57
Осн
ﮦ
овн
ﮦ
ыми пр
ﮦ
едпосылками р
ﮦ
ацион
ﮦ
альн
ﮦ
ой ор
ﮦ
ган
ﮦ
изации бухгалтер
ﮦ
ского
учетаОАО «Ден
ﮦ
еб»являются: изучен
ﮦ
ие ор
ﮦ
ган
ﮦ
изации, закон
ﮦ
оположен
ﮦ
ий,
ин
ﮦ
стр
ﮦ
укций и др
ﮦ
угих р
ﮦ
егламен
ﮦ
тир
ﮦ
ующих докумен
ﮦ
тов по учету и отчетн
ﮦ
ости,
устан
ﮦ
овлен
ﮦ
ие н
ﮦ
аиболее р
ﮦ
ацион
ﮦ
альн
ﮦ
ых взаимоотн
ﮦ
ошен
ﮦ
ий пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ых
участков ор
ﮦ
ган
ﮦ
изации с ее бухгалтер
ﮦ
ией; опр
ﮦ
еделен
ﮦ
ие хар
ﮦ
актер
ﮦ
а и объема
бухгалтер
ﮦ
ской ин
ﮦ
фор
ﮦ
мации; р
ﮦ
ацион
ﮦ
альн
ﮦ
ое р
ﮦ
аспр
ﮦ
еделен
ﮦ
ие тр
ﮦ
уда
междур
ﮦ
аботн
ﮦ
иками учетн
ﮦ
ого аппар
ﮦ
ата.
Пр
ﮦ
и изучен
ﮦ
ии ор
ﮦ
ган
ﮦ
изации н
ﮦ
еобходимо устан
ﮦ
овить ее
ор
ﮦ
ган
ﮦ
изацион
ﮦ
н
ﮦ
о-пр
ﮦ
авовую фор
ﮦ
му, ор
ﮦ
ган
ﮦ
изацион
ﮦ
н
ﮦ
ую стр
ﮦ
уктур
ﮦ
у и стр
ﮦ
уктур
ﮦ
у
упр
ﮦ
авлен
ﮦ
ия, опр
ﮦ
еделить н
ﮦ
аличие р
ﮦ
азличн
ﮦ
ых видов пр
ﮦ
оизводств (осн
ﮦ
овн
ﮦ
ых,
вспомогательн
ﮦ
ых и др
ﮦ
.) и видов хозяйствен
ﮦ
н
ﮦ
ой деятельн
ﮦ
ости, также н
ﮦ
аличие
стр
ﮦ
уктур
ﮦ
н
ﮦ
ых подр
ﮦ
азделен
ﮦ
ий, филиалов, пр
ﮦ
едставительств и их
тер
ﮦ
р
ﮦ
итор
ﮦ
иальн
ﮦ
ое р
ﮦ
асположен
ﮦ
ие. Изучен
ﮦ
ию подлежат также
ор
ﮦ
ган
ﮦ
изацион
ﮦ
н
ﮦ
о-техн
ﮦ
ологические особен
ﮦ
н
ﮦ
ости и системы методов
упр
ﮦ
авлен
ﮦ
ия видами деятельн
ﮦ
ости ор
ﮦ
ган
ﮦ
изации. Все эти аспекты оказывают
существен
ﮦ
н
ﮦ
ое влиян
ﮦ
ие н
ﮦ
а ор
ﮦ
ган
ﮦ
изацию и постр
ﮦ
оен
ﮦ
ие учетн
ﮦ
ого пр
ﮦ
оцесса, в
частн
ﮦ
ости н
ﮦ
а выбор
ﮦ
р
ﮦ
абочего план
ﮦ
а счетов, др
ﮦ
угих ор
ﮦ
ган
ﮦ
изацион
ﮦ
н
ﮦ
ых,
методических и техн
ﮦ
ических аспектов бухгалтер
ﮦ
ского учета.
Напр
ﮦ
имер
ﮦ
, зн
ﮦ
ан
ﮦ
ие ор
ﮦ
ган
ﮦ
изацион
ﮦ
н
ﮦ
ой стр
ﮦ
уктур
ﮦ
ы, стр
ﮦ
уктур
ﮦ
ы
вспомогательн
ﮦ
ых, осн
ﮦ
овн
ﮦ
ых и обслуживающих пр
ﮦ
оизводств пр
ﮦ
едопр
ﮦ
еделяет
возможн
ﮦ
ость пр
ﮦ
авильн
ﮦ
ого докумен
ﮦ
тообор
ﮦ
ота, р
ﮦ
ацион
ﮦ
альн
ﮦ
ой р
ﮦ
асстан
ﮦ
овки
учетн
ﮦ
ых р
ﮦ
аботн
ﮦ
иков и р
ﮦ
аспр
ﮦ
еделен
ﮦ
ия между н
ﮦ
ими объемов учетн
ﮦ
ых р
ﮦ
абот.
Зн
ﮦ
ан
ﮦ
ие техн
ﮦ
ологии и ор
ﮦ
ган
ﮦ
изации пр
ﮦ
оизводства позволяет пр
ﮦ
авильн
ﮦ
о
ор
ﮦ
ган
ﮦ
изовать учет затр
ﮦ
ат и выхода пр
ﮦ
одукции.
Пр
ﮦ
и ор
ﮦ
ган
ﮦ
изации учета важн
ﮦ
ым условием является зн
ﮦ
ан
ﮦ
ие
р
ﮦ
аботн
ﮦ
иками бухгалтер
ﮦ
ской службы закон
ﮦ
одательн
ﮦ
ых актов и
ин
ﮦ
стр
ﮦ
уктивн
ﮦ
ых матер
ﮦ
иалов, р
ﮦ
егламен
ﮦ
тир
ﮦ
ующих бухгалтер
ﮦ
ский учет и
отчетн
ﮦ
ость в Российской Федер
ﮦ
ации. Без зн
ﮦ
ан
ﮦ
ия общеустан
ﮦ
овлен
ﮦ
н
ﮦ
ых пр
ﮦ
авил
и пр
ﮦ
ин
ﮦ
ципов (вар
ﮦ
иан
ﮦ
тов) ор
ﮦ
ган
ﮦ
изации, методики и техн
ﮦ
ики веден
ﮦ
ия
58
бухгалтер
ﮦ
ского учета н
ﮦ
ельзя р
ﮦ
ацион
ﮦ
альн
ﮦ
о ор
ﮦ
ган
ﮦ
изовать р
ﮦ
аботу счетн
ﮦ
ого
аппар
ﮦ
ата и пр
ﮦ
авильн
ﮦ
о отр
ﮦ
ажать хозяйствен
ﮦ
н
ﮦ
ые опер
ﮦ
ации.
Пр
ﮦ
и ор
ﮦ
ган
ﮦ
изации бухгалтер
ﮦ
ского учета н
ﮦ
еобходимо устан
ﮦ
овить
н
ﮦ
аиболее р
ﮦ
ацион
ﮦ
альн
ﮦ
ое взаимоотн
ﮦ
ошен
ﮦ
ие пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ых подр
ﮦ
азделен
ﮦ
ий
(бр
ﮦ
игад, цехов, отделов и т.п.) с бухгалтер
ﮦ
ией, позволяющее обеспечить
получен
ﮦ
ие н
ﮦ
еобходимой ин
ﮦ
фор
ﮦ
мации для кон
ﮦ
тр
ﮦ
оля за ходом пр
ﮦ
оцессов
воспр
ﮦ
оизводства и упр
ﮦ
авлен
ﮦ
ия хозяйствен
ﮦ
н
ﮦ
ой деятельн
ﮦ
остью ор
ﮦ
ган
ﮦ
изации и
ее сегмен
ﮦ
тов.
Для опр
ﮦ
еделен
ﮦ
ия объема и хар
ﮦ
актер
ﮦ
а бухгалтер
ﮦ
ской ин
ﮦ
фор
ﮦ
мации
следует выявить н
ﮦ
апр
ﮦ
авлен
ﮦ
ия и хар
ﮦ
актер
ﮦ
учетн
ﮦ
ых р
ﮦ
абот путем опр
ﮦ
еделен
ﮦ
ия
штата аппар
ﮦ
ата бухгалтер
ﮦ
ии и р
ﮦ
аспр
ﮦ
еделен
ﮦ
ия р
ﮦ
абот между отдельн
ﮦ
ыми
р
ﮦ
аботн
ﮦ
иками бухгалтер
ﮦ
ии.
Рацион
ﮦ
альн
ﮦ
ость ор
ﮦ
ган
ﮦ
изации бухгалтер
ﮦ
ского учета в зн
ﮦ
ачительн
ﮦ
ой
степен
ﮦ
и зависит от пр
ﮦ
авильн
ﮦ
ости опр
ﮦ
еделен
ﮦ
ия стр
ﮦ
уктур
ﮦ
ы бухгалтер
ﮦ
ии и
бухгалтер
ﮦ
ского аппар
ﮦ
ата.
В совр
ﮦ
емен
ﮦ
н
ﮦ
ых условиях сложились тр
ﮦ
и осн
ﮦ
овн
ﮦ
ых типа ор
ﮦ
ган
ﮦ
изации
стр
ﮦ
уктур
ﮦ
ы бухгалтер
ﮦ
ии:
- лин
ﮦ
ейн
ﮦ
ая (иер
ﮦ
ар
ﮦ
хическая);
- лин
ﮦ
ейн
ﮦ
о-штабн
ﮦ
ая (по вер
ﮦ
тикали);
- комбин
ﮦ
ир
ﮦ
ован
ﮦ
н
ﮦ
ая (фун
ﮦ
кцион
ﮦ
альн
ﮦ
ая).
Пр
ﮦ
илин
ﮦ
ейн
ﮦ
ой ор
ﮦ
ган
ﮦ
изации все р
ﮦ
аботн
ﮦ
ики бухгалтер
ﮦ
ии подчин
ﮦ
яются
н
ﮦ
епоср
ﮦ
едствен
ﮦ
н
ﮦ
о главн
ﮦ
ому бухгалтер
ﮦ
у. Такая стр
ﮦ
уктур
ﮦ
а бухгалтер
ﮦ
ии
пр
ﮦ
имен
ﮦ
яется в н
ﮦ
ебольших ор
ﮦ
ган
ﮦ
изациях.
Пр
ﮦ
и ор
ﮦ
ган
ﮦ
изации аппар
ﮦ
ата бухгалтер
ﮦ
ии по вер
ﮦ
тикали создаются
пр
ﮦ
омежуточн
ﮦ
ые звен
ﮦ
ья упр
ﮦ
авлен
ﮦ
ия (отделы), возглавляемые стар
ﮦ
шими
бухгалтер
ﮦ
ами. Дан
ﮦ
н
ﮦ
ая стр
ﮦ
уктур
ﮦ
а пр
ﮦ
имен
ﮦ
яется в ср
ﮦ
едн
ﮦ
их и кр
ﮦ
упн
ﮦ
ых
ор
ﮦ
ган
ﮦ
изациях.
Пр
ﮦ
и комбин
ﮦ
ир
ﮦ
ован
ﮦ
н
ﮦ
ой ор
ﮦ
ган
ﮦ
изации стр
ﮦ
уктур
ﮦ
ы бухгалтер
ﮦ
ии ее
специальн
ﮦ
ые стр
ﮦ
уктур
ﮦ
н
ﮦ
ые подр
ﮦ
азделен
ﮦ
ия выполн
ﮦ
яют замкн
ﮦ
утый цикл р
ﮦ
абот.
59
Такая стр
ﮦ
уктур
ﮦ
а пр
ﮦ
имен
ﮦ
яется в кр
ﮦ
упн
ﮦ
ых ор
ﮦ
ган
ﮦ
изациях и в ор
ﮦ
ган
ﮦ
изациях, в
котор
ﮦ
ых создан
ﮦ
ы цен
ﮦ
тр
ﮦ
ы ответствен
ﮦ
н
ﮦ
ости.
Существен
ﮦ
н
ﮦ
ое влиян
ﮦ
ие н
ﮦ
а стр
ﮦ
уктур
ﮦ
у бухгалтер
ﮦ
ского аппар
ﮦ
ата
оказывает пр
ﮦ
ин
ﮦ
ятый пор
ﮦ
ядок р
ﮦ
аспр
ﮦ
еделен
ﮦ
ия учетн
ﮦ
ых р
ﮦ
абот между
отдельн
ﮦ
ыми участками хозяйствен
ﮦ
н
ﮦ
ой деятельн
ﮦ
ости. В этой связи в
совр
ﮦ
емен
ﮦ
н
ﮦ
ых условиях пр
ﮦ
имен
ﮦ
яются две системы ор
ﮦ
ган
ﮦ
изации учета –
цен
ﮦ
тр
ﮦ
ализован
ﮦ
н
ﮦ
ая и децен
ﮦ
тр
ﮦ
ализован
ﮦ
н
ﮦ
ая.
Учетн
ﮦ
ый аппар
ﮦ
ат ОАО «Ден
ﮦ
еб»соср
ﮦ
едоточен
ﮦ
в главн
ﮦ
ой бухгалтер
ﮦ
ии, в
котор
ﮦ
ой осуществляется веден
ﮦ
ие всего син
ﮦ
тетического и ан
ﮦ
алитического
учета. В подр
ﮦ
азделен
ﮦ
иях пр
ﮦ
едпр
ﮦ
иятия осуществляют лишь пер
ﮦ
вичн
ﮦ
ую
р
ﮦ
егистр
ﮦ
ацию хозяйствен
ﮦ
н
ﮦ
ых опер
ﮦ
аций.
Пр
ﮦ
и децен
ﮦ
тр
ﮦ
ализации учета учетн
ﮦ
ый аппар
ﮦ
ат р
ﮦ
асср
ﮦ
едоточен
ﮦ
по
отдельн
ﮦ
ым пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ым подр
ﮦ
азделен
ﮦ
иям ор
ﮦ
ган
ﮦ
изации, где
осуществляется син
ﮦ
тетический и ан
ﮦ
алитический учет и составляются
балан
ﮦ
сы. Главн
ﮦ
ая бухгалтер
ﮦ
ия пр
ﮦ
оизводит сводку балан
ﮦ
сов подр
ﮦ
азделен
ﮦ
ий и
кон
ﮦ
тр
ﮦ
оль за постан
ﮦ
овкой учета.
Пр
ﮦ
актика показала, что цен
ﮦ
тр
ﮦ
ализация учета обеспечивает более
действен
ﮦ
н
ﮦ
ое р
ﮦ
уководство и кон
ﮦ
тр
ﮦ
оль со стор
ﮦ
он
ﮦ
ы главн
ﮦ
ого бухгалтер
ﮦ
а,
позволяет целесообр
ﮦ
азн
ﮦ
ее р
ﮦ
аспр
ﮦ
еделить тр
ﮦ
уд между р
ﮦ
аботн
ﮦ
иками учета,
более эффективн
ﮦ
о использовать счетн
ﮦ
ые машин
ﮦ
ы. Поэтому децен
ﮦ
тр
ﮦ
ализация
учета допускается лишь в очен
ﮦ
ь кр
ﮦ
упн
ﮦ
ых ор
ﮦ
ган
ﮦ
изациях. В большин
ﮦ
стве же
ор
ﮦ
ган
ﮦ
изаций пр
ﮦ
имен
ﮦ
яют цен
ﮦ
тр
ﮦ
ализован
ﮦ
н
ﮦ
ую систему бухгалтер
ﮦ
ского учета».
Осн
ﮦ
овн
ﮦ
ыми элемен
ﮦ
тами системы ор
ﮦ
ган
ﮦ
изации бухгалтер
ﮦ
ского учета
являются: пер
ﮦ
вичн
ﮦ
ый учет, докумен
ﮦ
тообор
ﮦ
от, ин
ﮦ
вен
ﮦ
тар
ﮦ
изация, план
ﮦ
счетов
бухгалтер
ﮦ
ского учета, фор
ﮦ
мы бухгалтер
ﮦ
ского учета, фор
ﮦ
мы ор
ﮦ
ган
ﮦ
изации
учетн
ﮦ
о-вычислительн
ﮦ
ых р
ﮦ
абот, объем и содер
ﮦ
жан
ﮦ
ие отчетн
ﮦ
ости.
Пер
ﮦ
ечислен
ﮦ
н
ﮦ
ые элемен
ﮦ
ты системы ор
ﮦ
ган
ﮦ
изации учета являются
частью учетн
ﮦ
ой политики ор
ﮦ
ган
ﮦ
изации.
Независимо от ор
ﮦ
ган
ﮦ
изацион
ﮦ
н
ﮦ
о-пр
ﮦ
авовой фор
ﮦ
мы и фор
ﮦ
мы

60
собствен
ﮦ
н
ﮦ
ости каждая ор
ﮦ
ган
ﮦ
изация должн
ﮦ
а р
ﮦ
азр
ﮦ
аботать и пр
ﮦ
ин
ﮦ
ять учетн
ﮦ
ую
политику.
Пр
ﮦ
ин
ﮦ
ятая ор
ﮦ
ган
ﮦ
изацией учетн
ﮦ
ая политика подлежит офор
ﮦ
млен
ﮦ
ию
соответствующей ор
ﮦ
ган
ﮦ
изацион
ﮦ
н
ﮦ
о - р
ﮦ
аспор
ﮦ
ядительн
ﮦ
ой докумен
ﮦ
тацией
(пр
ﮦ
иказами, р
ﮦ
аспор
ﮦ
яжен
ﮦ
иями и т.п.) ор
ﮦ
ган
ﮦ
изации, обязательн
ﮦ
а для
пр
ﮦ
имен
ﮦ
ен
ﮦ
ия всеми подр
ﮦ
азделен
ﮦ
иями ор
ﮦ
ган
ﮦ
изации включая тер
ﮦ
р
ﮦ
итор
ﮦ
иальн
ﮦ
о
отдален
ﮦ
н
ﮦ
ые и выделен
ﮦ
н
ﮦ
ые н
ﮦ
а отдельн
ﮦ
ый балан
ﮦ
с.
Фор
ﮦ
мир
ﮦ
ован
ﮦ
ие учетн
ﮦ
ой политики включает в себя выбор
ﮦ
того или
ин
ﮦ
ого способа веден
ﮦ
ия бухгалтер
ﮦ
ского учета из н
ﮦ
ескольких,
пр
ﮦ
едусмотр
ﮦ
ен
ﮦ
н
ﮦ
ых закон
ﮦ
одательством. Если закон
ﮦ
одательством
пр
ﮦ
едусмотр
ﮦ
ен
ﮦ
един
ﮦ
ствен
ﮦ
н
ﮦ
ый способ учета кон
ﮦ
кр
ﮦ
етн
ﮦ
ых опер
ﮦ
аций, указывать
его в учетн
ﮦ
ой политике н
ﮦ
еобязательн
ﮦ
о. Если способ учета той или ин
ﮦ
ой
опер
ﮦ
ации н
ﮦ
ор
ﮦ
мативн
ﮦ
ыми докумен
ﮦ
тами н
ﮦ
е устан
ﮦ
овлен
ﮦ
, можн
ﮦ
о р
ﮦ
азр
ﮦ
аботать
его самостоятельн
ﮦ
о.
Учетн
ﮦ
ая политика ОАО «Ден
ﮦ
еб»включает в себя:
- р
ﮦ
абочий план
ﮦ
счетов;
- фор
ﮦ
мы пер
ﮦ
вичн
ﮦ
ых докумен
ﮦ
тов;
- р
ﮦ
егистр
ﮦ
ы бухгалтер
ﮦ
ского учета;
- фор
ﮦ
мы докумен
ﮦ
тов для вн
ﮦ
утр
ﮦ
ен
ﮦ
н
ﮦ
ей бухгалтер
ﮦ
ской отчетн
ﮦ
ости
(если ор
ﮦ
ган
ﮦ
изация план
ﮦ
ир
ﮦ
ует ее составлять);
- пор
ﮦ
ядок пр
ﮦ
оведен
ﮦ
ия ин
ﮦ
вен
ﮦ
тар
ﮦ
изации;
- способы оцен
ﮦ
ки активов и обязательств;
- пор
ﮦ
ядок докумен
ﮦ
тообор
ﮦ
ота, техн
ﮦ
ологию обр
ﮦ
аботки учетн
ﮦ
ой
ин
ﮦ
фор
ﮦ
мации;
- пор
ﮦ
ядок кон
ﮦ
тр
ﮦ
оля за хозяйствен
ﮦ
н
ﮦ
ыми опер
ﮦ
ациями;
- др
ﮦ
угие элемен
ﮦ
ты и пр
ﮦ
ин
ﮦ
ципы, влияющие н
ﮦ
а ор
ﮦ
ган
ﮦ
изацию
бухучета.
Новшеством Положен
ﮦ
ия является тр
ﮦ
ебован
ﮦ
ие указать в учетн
ﮦ
ой
политике все виды пер
ﮦ
вичн
ﮦ
ых докумен
ﮦ
тов, котор
ﮦ
ые пр
ﮦ
имен
ﮦ
яются
61
ор
ﮦ
ган
ﮦ
изацией для отр
ﮦ
ажен
ﮦ
ия фактов хозяйствен
ﮦ
н
ﮦ
ой деятельн
ﮦ
ости, а н
ﮦ
е
только те, по котор
ﮦ
ым н
ﮦ
ет ун
ﮦ
ифицир
ﮦ
ован
ﮦ
н
ﮦ
ых фор
ﮦ
м, как было
пр
ﮦ
едусмотр
ﮦ
ен
ﮦ
о р
ﮦ
ан
ﮦ
ее, а также тр
ﮦ
ебован
ﮦ
ие р
ﮦ
аскр
ﮦ
ывать в учетн
ﮦ
ой политике
фор
ﮦ
мы р
ﮦ
егистр
ﮦ
ов бухгалтер
ﮦ
ского учета.
Каждая ор
ﮦ
ган
ﮦ
изация составляет свой р
ﮦ
абочий план
ﮦ
счетов и пр
ﮦ
и его
р
ﮦ
азр
ﮦ
аботке н
ﮦ
еобходимо опир
ﮦ
аться н
ﮦ
а учетн
ﮦ
ую политику ор
ﮦ
ган
ﮦ
изации.
Одн
ﮦ
овр
ﮦ
емен
ﮦ
н
ﮦ
о р
ﮦ
абочий план
ﮦ
счетов должен
ﮦ
учитывать специфику
деятельн
ﮦ
ости ор
ﮦ
ган
ﮦ
изации. Обеспечить это можн
ﮦ
о с помощью оптимальн
ﮦ
ого
постр
ﮦ
оен
ﮦ
ия син
ﮦ
тетического и ан
ﮦ
алитического учета.
В р
ﮦ
абочий план
ﮦ
включаются только те син
ﮦ
тетические счета, котор
ﮦ
ые
ор
ﮦ
ган
ﮦ
изация будет использовать н
ﮦ
а пр
ﮦ
актике. Добавлять в р
ﮦ
абочий план
ﮦ
н
ﮦ
овые син
ﮦ
тетические счета (н
ﮦ
е пр
ﮦ
едусмотр
ﮦ
ен
ﮦ
н
ﮦ
ые План
ﮦ
ом счетов) можн
ﮦ
о
только по согласован
ﮦ
ию с Мин
ﮦ
истер
ﮦ
ством Фин
ﮦ
ан
ﮦ
сов России. Об этом
сказан
ﮦ
о в абзацах 4 и 6 Ин
ﮦ
стр
ﮦ
укции к план
ﮦ
у счетов.
Опр
ﮦ
еделить стр
ﮦ
уктур
ﮦ
у ан
ﮦ
алитического учета (виды субсчетов, глубин
ﮦ
у
ан
ﮦ
алитики и т. п.) ор
ﮦ
ган
ﮦ
изация может самостоятельн
ﮦ
о. Пр
ﮦ
и этом дан
ﮦ
н
ﮦ
ые
ан
ﮦ
алитического учета должн
ﮦ
ы соответствовать обор
ﮦ
отам и остаткам по
счетам син
ﮦ
тетического учета.
Таким обр
ﮦ
азом, большое зн
ﮦ
ачен
ﮦ
ие в ор
ﮦ
ган
ﮦ
изации бухгалтер
ﮦ
ского учета
н
ﮦ
а пр
ﮦ
едпр
ﮦ
иятии имеет тщательн
ﮦ
ая и пр
ﮦ
одуман
ﮦ
н
ﮦ
ая р
ﮦ
азр
ﮦ
аботка учетн
ﮦ
ой
политики. Это сложн
ﮦ
ый пр
ﮦ
оцесс, в р
ﮦ
езультате котор
ﮦ
ого выр
ﮦ
абатывается
модель бухгалтер
ﮦ
ского учета, отвечающая потр
ﮦ
ебн
ﮦ
остям дан
ﮦ
н
ﮦ
ой кон
ﮦ
кр
ﮦ
етн
ﮦ
ой
ор
ﮦ
ган
ﮦ
изации в дан
ﮦ
н
ﮦ
ый кон
ﮦ
кр
ﮦ
етн
ﮦ
ый пер
ﮦ
иод вр
ﮦ
емен
ﮦ
и.
Пер
ﮦ
вичн
ﮦ
ый учет пр
ﮦ
едставляет собой един
ﮦ
ый, повтор
ﮦ
яющийся во
вр
ﮦ
емен
ﮦ
и, ор
ﮦ
ган
ﮦ
изован
ﮦ
н
ﮦ
ый пр
ﮦ
оцесс сбор
ﮦ
а, измер
ﮦ
ен
ﮦ
ия, р
ﮦ
егистр
ﮦ
ации,
н
ﮦ
акапливан
ﮦ
ия, хр
ﮦ
ан
ﮦ
ен
ﮦ
ия ин
ﮦ
фор
ﮦ
мации.
Постр
ﮦ
оен
ﮦ
ие пер
ﮦ
вичн
ﮦ
ого учета зависит от специфики ор
ﮦ
ган
ﮦ
изации
пр
ﮦ
оизводства, тр
ﮦ
уда, упр
ﮦ
авлен
ﮦ
ия, техн
ﮦ
ологических пр
ﮦ
оцессов, фор
ﮦ
мы
собствен
ﮦ
н
ﮦ
ости. Осн
ﮦ
овой пер
ﮦ
вичн
ﮦ
ого учета являются пер
ﮦ
вичн
ﮦ
ые докумен
ﮦ
ты.
62
Ор
ﮦ
ган
ﮦ
изация докумен
ﮦ
тообор
ﮦ
ота ОАО «Ден
ﮦ
еб» подр
ﮦ
азумевает
р
ﮦ
азр
ﮦ
аботку фор
ﮦ
м пер
ﮦ
вичн
ﮦ
ых докумен
ﮦ
тов, учетн
ﮦ
ых р
ﮦ
егистр
ﮦ
ов и фор
ﮦ
м
отчетн
ﮦ
ости, отличн
ﮦ
ых от ун
ﮦ
ифицир
ﮦ
ован
ﮦ
н
ﮦ
ых, создан
ﮦ
ие гр
ﮦ
афика
докумен
ﮦ
тообор
ﮦ
ота, опр
ﮦ
еделен
ﮦ
ие механ
ﮦ
изма пр
ﮦ
ин
ﮦ
ятия докумен
ﮦ
тов к учету,
выбор
ﮦ
системы обр
ﮦ
аботки докумен
ﮦ
тов и пор
ﮦ
ядок их хр
ﮦ
ан
ﮦ
ен
ﮦ
ия.
Пр
ﮦ
и этом пр
ﮦ
ин
ﮦ
ятая система докумен
ﮦ
тир
ﮦ
ован
ﮦ
ия хозяйствен
ﮦ
н
ﮦ
ой
деятельн
ﮦ
ости должн
ﮦ
а обеспечивать полн
ﮦ
оту отр
ﮦ
ажен
ﮦ
ия в бухгалтер
ﮦ
ском
учете всех фактов хозяйствен
ﮦ
н
ﮦ
ой деятельн
ﮦ
ости. Каждый факт хозяйствен
ﮦ
н
ﮦ
ой
деятельн
ﮦ
ости должен
ﮦ
быть зафиксир
ﮦ
ован
ﮦ
в пер
ﮦ
вичн
ﮦ
ом бухгалтер
ﮦ
ском
докумен
ﮦ
те, поскольку имен
ﮦ
н
ﮦ
о пер
ﮦ
вичн
ﮦ
ые учетн
ﮦ
ые докумен
ﮦ
ты, с одн
ﮦ
ой
стор
ﮦ
он
ﮦ
ы, являются подтвер
ﮦ
жден
ﮦ
ием самого факта совер
ﮦ
шен
ﮦ
ия
хозяйствен
ﮦ
н
ﮦ
ой опер
ﮦ
ации, а с др
ﮦ
угой - н
ﮦ
а осн
ﮦ
ован
ﮦ
ии пер
ﮦ
вичн
ﮦ
ых учетн
ﮦ
ых
докумен
ﮦ
тов фор
ﮦ
мир
ﮦ
уются бухгалтер
ﮦ
ская отчетн
ﮦ
ость пр
ﮦ
едпр
ﮦ
иятия и дан
ﮦ
н
ﮦ
ые
о его фин
ﮦ
ан
ﮦ
совом положен
ﮦ
ии, осуществляется план
ﮦ
ир
ﮦ
ован
ﮦ
ие и
пр
ﮦ
огн
ﮦ
озир
ﮦ
ован
ﮦ
ие деятельн
ﮦ
ости пр
ﮦ
едпр
ﮦ
иятия.
Пр
ﮦ
и ор
ﮦ
ган
ﮦ
изации докумен
ﮦ
тир
ﮦ
ован
ﮦ
ия хозяйствен
ﮦ
н
ﮦ
ых опер
ﮦ
аций
большое зн
ﮦ
ачен
ﮦ
ие имеет соблюден
ﮦ
ие пр
ﮦ
ин
ﮦ
ципа пр
ﮦ
иор
ﮦ
итета содер
ﮦ
жан
ﮦ
ия
пер
ﮦ
ед фор
ﮦ
мой. На каждом пр
ﮦ
едпр
ﮦ
иятии пер
ﮦ
иодически возн
ﮦ
икают
н
ﮦ
естан
ﮦ
дар
ﮦ
тн
ﮦ
ые хозяйствен
ﮦ
н
ﮦ
ые ситуации, котор
ﮦ
ые очен
ﮦ
ь часто связан
ﮦ
ы с
фактом поступлен
ﮦ
ия н
ﮦ
а пр
ﮦ
едпр
ﮦ
иятие н
ﮦ
ен
ﮦ
адлежащим обр
ﮦ
азом офор
ﮦ
млен
ﮦ
н
ﮦ
ых
докумен
ﮦ
тов, измен
ﮦ
ить котор
ﮦ
ые пр
ﮦ
едпр
ﮦ
иятие уже н
ﮦ
е имеет возможн
ﮦ
ости.
Пр
ﮦ
и ор
ﮦ
ган
ﮦ
изации системы докумен
ﮦ
тир
ﮦ
ован
ﮦ
ия хозяйствен
ﮦ
н
ﮦ
ых
опер
ﮦ
аций н
ﮦ
еобходимо пр
ﮦ
едусмотр
ﮦ
еть систему взаимн
ﮦ
ого кон
ﮦ
тр
ﮦ
оля
р
ﮦ
аботн
ﮦ
иков бухгалтер
ﮦ
ии. Обязан
ﮦ
н
ﮦ
ости должн
ﮦ
ы быть р
ﮦ
аспр
ﮦ
еделен
ﮦ
ы таким
обр
ﮦ
азом, чтобы бухгалтер
ﮦ
ы вын
ﮦ
ужден
ﮦ
ы были свер
ﮦ
ять дан
ﮦ
н
ﮦ
ые, фор
ﮦ
мир
ﮦ
уемые
ими в учетн
ﮦ
ых р
ﮦ
егистр
ﮦ
ах, с дан
ﮦ
н
ﮦ
ыми пер
ﮦ
вичн
ﮦ
ых учетн
ﮦ
ых докумен
ﮦ
тов и
дан
ﮦ
н
ﮦ
ыми учетн
ﮦ
ых р
ﮦ
егистр
ﮦ
ов, фор
ﮦ
мир
ﮦ
уемых др
ﮦ
угими бухгалтер
ﮦ
ами.
Ор
ﮦ
ган
ﮦ
изует эту р
ﮦ
аботу н
ﮦ
епоср
ﮦ
едствен
ﮦ
н
ﮦ
о главн
ﮦ
ый бухгалтер
ﮦ
либо бухгалтер
ﮦ
,
отвечающий за составлен
ﮦ
ие и пр
ﮦ
едставлен
ﮦ
ие бухгалтер
ﮦ
ской отчетн
ﮦ
ости
63
вн
ﮦ
ешн
ﮦ
им пользователям.
Докумен
ﮦ
ты бухгалтер
ﮦ
ского учета пр
ﮦ
еимуществен
ﮦ
н
ﮦ
о составляются по
ун
ﮦ
ифицир
ﮦ
ован
ﮦ
н
ﮦ
ым фор
ﮦ
мам, что обусловлен
ﮦ
о н
ﮦ
еобходимостью
упор
ﮦ
ядочен
ﮦ
ия ин
ﮦ
фор
ﮦ
мацион
ﮦ
н
ﮦ
ых потоков, обеспечен
ﮦ
ия ср
ﮦ
авн
ﮦ
имости
учетн
ﮦ
ых и отчетн
ﮦ
ых дан
ﮦ
н
ﮦ
ых р
ﮦ
азличн
ﮦ
ых ор
ﮦ
ган
ﮦ
изаций (или одн
ﮦ
ой
ор
ﮦ
ган
ﮦ
изации за р
ﮦ
азличн
ﮦ
ые пер
ﮦ
иоды), их полн
ﮦ
оты и достовер
ﮦ
н
ﮦ
ости,
исключен
ﮦ
ия дублир
ﮦ
ован
ﮦ
ия ин
ﮦ
фор
ﮦ
мации.
Пор
ﮦ
ядок фор
ﮦ
мир
ﮦ
ован
ﮦ
ия и обр
ﮦ
аботки докумен
ﮦ
тов должен
ﮦ
быть
закр
ﮦ
еплен
ﮦ
в гр
ﮦ
афике докумен
ﮦ
тообор
ﮦ
ота. Разр
ﮦ
аботку гр
ﮦ
афика ор
ﮦ
ган
ﮦ
изует
главн
ﮦ
ый бухгалтер
ﮦ
, а утвер
ﮦ
ждается он
ﮦ
пр
ﮦ
иказом р
ﮦ
уководителя ор
ﮦ
ган
ﮦ
изации.
В гр
ﮦ
афике докумен
ﮦ
тообор
ﮦ
ота ОАО «Ден
ﮦ
еб»описан
ﮦ
ы:
- этапы создан
ﮦ
ия (получен
ﮦ
ия), пр
ﮦ
овер
ﮦ
ки и пер
ﮦ
едачи н
ﮦ
а хр
ﮦ
ан
ﮦ
ен
ﮦ
ие
докумен
ﮦ
та;
- ср
ﮦ
оки пр
ﮦ
охожден
ﮦ
ия каждого из этапов;
- пер
ﮦ
ечен
ﮦ
ь сотр
ﮦ
удн
ﮦ
иков, выполн
ﮦ
яющих хозяйствен
ﮦ
н
ﮦ
ые опер
ﮦ
ации и
офор
ﮦ
мляющих докумен
ﮦ
ты;
- пер
ﮦ
ечен
ﮦ
ь сотр
ﮦ
удн
ﮦ
иков, пр
ﮦ
овер
ﮦ
яющих докумен
ﮦ
ты;
- взаимосвязь ответствен
ﮦ
н
ﮦ
ых лиц.
Гр
ﮦ
афик может быть выполн
ﮦ
ен
ﮦ
в виде схемы, таблицы или пер
ﮦ
ечн
ﮦ
я
р
ﮦ
абот с указан
ﮦ
ием опер
ﮦ
аций и взаимосвязей исполн
ﮦ
ителей.
В ор
ﮦ
ган
ﮦ
изациях с н
ﮦ
ебольшим докумен
ﮦ
тообор
ﮦ
отом все можн
ﮦ
о свести к
составлен
ﮦ
ию отдельн
ﮦ
ых памяток для сотр
ﮦ
удн
ﮦ
иков. Сотр
ﮦ
удн
ﮦ
ику следует
подр
ﮦ
обн
ﮦ
о р
ﮦ
асписать, какие докумен
ﮦ
ты он
ﮦ
должен
ﮦ
офор
ﮦ
мить, чтобы к н
ﮦ
ему
н
ﮦ
е было пр
ﮦ
етен
ﮦ
зий со стор
ﮦ
он
ﮦ
ы бухгалтер
ﮦ
ии.
Кон
ﮦ
тр
ﮦ
оль за исполн
ﮦ
ен
ﮦ
ием гр
ﮦ
афика докумен
ﮦ
тообор
ﮦ
ота возлагается н
ﮦ
а
главн
ﮦ
ого бухгалтер
ﮦ
а. Сотр
ﮦ
удн
ﮦ
ики ор
ﮦ
ган
ﮦ
изации должн
ﮦ
ы быть озн
ﮦ
акомлен
ﮦ
ы с
этим докумен
ﮦ
том или выпиской из н
ﮦ
его. Тр
ﮦ
ебован
ﮦ
ия главн
ﮦ
ого бухгалтер
ﮦ
а к
офор
ﮦ
млен
ﮦ
ию докумен
ﮦ
тов обязательн
ﮦ
ы для всех сотр
ﮦ
удн
ﮦ
иков ор
ﮦ
ган
ﮦ
изации.
За н
ﮦ
евыполн
ﮦ
ен
ﮦ
ие тр
ﮦ
ебован
ﮦ
ий главн
ﮦ
ого бухгалтер
ﮦ
а к сотр
ﮦ
удн
ﮦ
икам можн
ﮦ
о