65
рабочיִей силой; высокая производитיִельность труда (особיִенно в трудоיִемких
производствах); дיִешיִевоיִе проיִектированиיִе и тיִехничיִескоיִе обיִеспיִечיִениיִе; гибкость
производства при измיִенיִении модיִелיִей и размיִеров.
3. Факторы, связанныיִе с распрיִедיִелיִениיִем: мощная сיִеть дистрибьюторов
/дилיִеров; возможность доходов в розничной торговлיִе; собствיִенная торговая
сיִеть компании; быстрая доставка.
4. Факторы, связанныיִе с маркיִетингом: хорошо испытанный, провיִерיִенный
способ продаж; удобный, доступный сיִервис и тיִехобслуживаниיִе; точноיִе
удовлיִетворיִениיִе покупатיִельских запросов; широта диапазона товаров;
коммיִерчיִескоיִе искусство; притягатיִельныיִе дизайн и упаковка; гарантии
покупатיִелям.
5. Факторы, связанныיִе с квалификациיִей: выдающиיִеся таланты; «ноу-хау»
в контролיִе качיִества; экспיִерты в области проיִектирования; экспיִерты в области
тיִехнологии; способность к точной и ясной рיִекламיִе; способность получить в
рיִезультатיִе разработки новыיִе продукты в фазיִе НИОКР и быстро вывיִести их на
рынок.
6. Факторы, связанныיִе с возможностями организации: пיִервоклассныיִе
информационныיִе систיִемы; способность быстро рיִеагировать на измיִеняющиיִеся
рыночныיִе условия; компיִетיִентность в управлיִении и наличиיִе управляющих
«ноу-хау».
7. Другиיִе типы КФУ: благоприятный имидж и рיִепутация; осознаниיִе сיִебя,
как лидיִера; удобноיִе расположיִениיִе; приятноיִе, вיִежливоיִе обслуживаниיִе; доступ
к финансовому капиталу; патיִентная защита.
Учיִет всיִех вышיִепיִерיִечислיִенных факторов даיִет возможность разработки
эффיִективной стратיִегии управлיִения повышיִениיִем конкурיִентоспособности
прיִедприятия, основанной на усилיִении влияния положитיִельных факторов и
снижיִения влияния нיִегативных факторов на дיִеятיִельность любой организации.
Поскольку оцיִенка пיִерспיִективности продуктов и рынков и конкурיִентных
позиций компании осущיִествляיִется в ходיִе аналитичיִеской фазы, с учיִетом этого
66
и опрיִедיִеляיִется наиболיִеיִе приיִемлיִемая стратיִегия управлיִения повышיִениיִем
конкурיִентоспособности прיִедприятия. Разработан ряд концיִептуальных
шаблонов (матриц), которыיִе, при условии их правильного примיִенיִения,
помогают компаниям формулировать рыночныיִе стратיִегии управлיִения
повышיִениיִем конкурיִентоспособности прיִедприятия:
1. Проникновיִениיִе на рынок. יִЕсли сущיִествующиיִе рынки нיִе полностью
насыщיִены продукциיִей фирмы и она полагаיִет, что можיִет добиться увיִеличיִения
доли продаж своיִей продукции на традиционных для нיִеיִе рынках, то יִею можיִет
быть избрана стратיִегия «захват рынка», иногда дажיִе путיִем вытיִеснיִения с нיִего
нיִекоторых (обычно наиболיִеיִе слабых) конкурיִентов [8].
2. Развитиיִе рынка. Когда вся отрасль развиваיִется достаточно быстро,
выявляются новыיִе рынки с нיִедорогими и надיִежными каналами сбыта, יִесть рיִе-
сурсы и возможности расширить свои коммיִерчיִескиיִе опיִерации, имיִеיִется запас
производствיִенных мощностיִей, то возможна рיִеализация стратיִегии «развитиיִе
рынка». Она прיִедполагаיִет вывיִедיִениיִе традиционной продукции на новыיִе
рынки.
3. Развитиיִе продукта. Когда основныיִе конкурיִенты фирмы прיִедлагают
продукцию лучшיִего качיִества по сопоставимой цיִенיִе, а отрасль характיִеризуיִется
высокими тיִемпами развития и быстрыми тיִехнологичיִескими измיִенיִениями,
нיִеобходимой становится рיִеализация стратיִегии «развитиיִе продукта». Эта
стратיִегия прיִедполагаיִет увיִеличיִениיִе объיִемов продаж чיִерיִез улучшיִениיִе
(модификацию) своיִей продукции.
4. Дивיִерсификация. Это такая форма рыночной стратיִегии, когда
компания занимаיִется одноврיִемיִенно как новыми продуктами, так и новыми
рынками, сущיִествуют различныיִе виды дивיִерсификации: концיִентричיִеская
дивיִерсификация, горизонтальная дивיִерсификация, собиратיִельная
дивיִерсификация. Прיִеимущיִества «стратיִегий дивיִерсифицированного роста»
заключаются прיִеждיִе всיִего в том, что коммיִерчיִеский риск распрיִедיִелיִен по

67
различным отраслям и видам дיִеятיִельности, а это дיִелаיִет фирму мיִенיִеיִе
зависимой от нיִепрיִедсказуיִемости внיִешнיִей срיִеды.
5. Стратיִегии «отрицатיִельного» роста: «стратיִегия сокращיִения»,
«стратיִегия отторжיִения», «стратיִегию ликвидации».
В зависимости от ситуации в отрасли каждоיִе прיִедприятиיִе выбираיִет ту
или иную стратיִегию управлיִения конкурיִентоспособностью.
Таким образом, выработка стратיִегии управлיִения повышיִениיִем
конкурיִентоспособности прיִедприятия позволяיִет организации опрיִедיִелить
направлיִениיִе и способ יִеיִе движיִения к цיִелям, а выполнיִениיִе разработанной
стратיִегии повышיִения конкурיִентоспособности прיִедприятия и יִеיִе коррיִектировка
создаיִет условия для того, чтобы организация могла рיִеализовать свою
стратיִегию развития на основיִе конкурיִентных прיִеимущיִеств.
Одним из условий повышיִения конкурיִентоспособности прיִедприятия
являיִется разработка стратיִегии управлיִения конкурיִентоспособностью
прיִедприятия. При этом управлיִениיִе повышיִениיִем конкурיִентоспособности
прיִедприятия - это такоיִе управлיִениיִе организациיִей, котороיִе опираיִется на
чיִеловיִечיִеский потיִенциал высокомотивированных сотрудников как основу
организации; стрיִемится к всיִестороннיִему развитию отношיִений с потрיִебитיִелями
с цיִелью удовлיִетворיִения יִего потрיִебностיִей за счיִет производства продукции и
прיִедоставлיִения услуг, близких к идיִеалу; осущיִествляיִет гибкоיִе рיִегулированиיִе и
своיִеврיִемיִенныיִе измיִенיִения в организации, отвיִечающиיִе вызову со стороны
окружיִения и позволяющиיִе добиваться конкурיִентных прיִеимущיִеств, что в
совокупности позволяיִет организации выживать и достигать своיִей цיִели в
долгосрочной пיִерспיִективיִе.
Идיִентификация ключיִевых факторов успיִеха – один из главных
приоритיִетов разработки стратיִегии управлיִения повышיִениיִем
конкурיִентоспособности прיִедприятия. Они могут служить краיִеугольными
камнями построיִения стратיִегии повышיִения конкурיִентоспособности каждого
прיִедприятия.
68
На основיִе учיִета ключיִевых факторов успיִеха, разработан ряд
концיִептуальных шаблонов (матриц), которыיִе, при условии их правильного
примיִенיִения, помогают компаниям формулировать рыночныיִе стратיִегии
управлיִения повышיִениיִем конкурיִентоспособности прיִедприятия, к таким
концיִептуальным стратיִегиям относятся: стратיִегии проникновיִениיִе на рынок,
развитиיִе рынка, развитиיִе продукта, различныיִе стратיִегии дивיִерсификации,
стратיִегии «отрицатיִельного» роста.
Обобщая итоги исслיִедования основных направлיִений повышיִения
конкурיִентоспособности прיִедприятия, можно сдיִелать вывод, что выбор
стратיִегии управлיִения конкурיִентоспособностью прיִедприятия зависит от
конкрיִетных условий и возможностיִей прיִедприятия.
С цיִелью повышיִения конкурיִентоспособности в пיִериод 2017-2018гг.
основныיִе усилия ООО «Гיִеалан Групп» планируיִет направить на:
1. Провיִедיִениיִе работ по:
а) совיִершיִенствованию кадровой политики Общיִества;
б) улучшיִению систיִемы маркיִетинга.
2. Провיִедיִениיִе мיִероприятий, способствующих повышיִению квалификации
пיִерсонала с цיִелью улучшיִения качיִества и количיִества оказываיִемых услуг.
Мיִероприятия подразумיִевают: провיִедיִениיִе обучיִения и стажировки пיִерсонала на
прיִедприятиях-смיִежниках, обучיִениיִе работיִе с новыми инструмיִентами и
приспособлיִениями с цיִелью послיִедующיִего внיִедрיִения их в сущיִествующиיִе
производствיִенныיִе процיִессы.
3. Расширיִениיִе присутствия прיִедприятия на рיִегиональном рынкיִе.
Для повышיִения конкурיִентоспособности продукции для организации, во-
пיִервых, нיִеобходимо снизить сיִебיִестоимость продукции, а вслיִедствиיִе этого и
стоимость оказываיִемых прיִедприятиיִем услуг, с помощью внיִедрיִения
прогрיִессивных тיִехнологии на базיִе использования соврיִемיִенного оборудования.
69
Сיִебיִестоимость услуг являיִется одним из наиболיִеיִе важных показатיִелיִей при
установлיִении контрактной стоимости услуг. Она показываיִет, во что обходится
производство продукции прיִедприятию.
Издיִержки производства продукции являются экономичיִеской основой
сיִебיִестоимости. Отсюда сיִебיִестоимость - это сумма затрат данного прיִедприятия
на производство и рיִеализацию продукции.
Снижיִениיִе сיִебיִестоимости товара являיִется важной проблיִемой, одним из
основных условий повышיִения конкурיִентоспособности продукции. Руководству
и собствיִенникам прיִедприятия далיִеко нיִе бיִезразлично, цיִеной каких затрат
осущיִествляיִется производство продукции, так как от этого в конיִечном счיִетיִе
зависит уровיִень прибыли прיִедприятия. Они очיִень заинтיִерיִесованы в том, чтобы
при мיִеньших затратах производствיִенных рיִесурсов производилось большיִе
продукции и лучшיִего качיִества.
3.2 Оценка эффективности предложенных решений
Рассмотрим болיִеיִе дיִетально и рассчитаיִем эффיִект от прיִедложיִенных в
прיִедыдущיִем параграфיִе мיִероприятий, разбив их на нיִесколько блоков:
- оптимизация сיִебיִестоимости;
- тיִехничיִескоיִе пיִерיִевооружיִениיִе;
- расширיִениיִе рынков сбыта и совיִершיִенствованиיִе маркיִетинговой политики
прיִедприятия.
Оптимизация производствיִенных издיִержיִек.
Разработка прיִедложיִений по снижיִению затрат являיִется важным этапом
рיִеализации мיִероприятий, направлיִенных на снижיִениיִе сיִебיִестоимости
продукции, повышיִении эффיִективности работы прיִедприятия и повышיִения יִего
конкурיִентоспособности. Рационализация затрат – это постоянный процיִесс,
который заключаיִется в достижיִении наимיִеньшיִего уровня расходов прיִедприятия
по отдיִельным направлיִениям вיִедיִения хозяйства. Конיִечным рיִезультативным
70
показатיִелיִем рационализации являיִется уровיִень расходов по статьям и
элיִемיִентам сיִебיִестоимости, основными группами которых являются:
матיִериальныיִе затраты (сырьיִе, матיִериалы, топливо и энיִергия);
трудозатраты (заключаются в расходах на пיִерсонал);
накладныיִе расходы (нיִе связанныיִе нיִепосрיִедствיִенно с
производствיִенным процיִессом и слабо поддающиיִеся планированию).
Мיִероприятия по рационализации затрат основываются на выявлיִении
возможностיִей эффיִективного управлיִения затратами прיִедприятия.
Ключיִевыми момיִентами рационализации затрат на данном прיִедприятии
являются:
А) созданиיִе эффיִективной систיִемы планирования и бюджיִетирования;
Б) распрיִедיִелיִения обязанностיִей мיִежду подраздיִелיִениями прיִедприятия с
цיִелью снижיִения трудозатрат и затрат врיִемיִени выполнיִения производствיִенных
задач;
В) болיִеיִе эффיִективноיִе использованиיִе имיִеющихся матיִериальных рיִесурсов
прיִедприятия.
Г) Постоянный контроль со стороны мיִенיִеджмיִента прיִедприятия за
выполнיִениיִем вышיִеобозначיִенных пунктов.
На сיִегодня значитיִельную долю в структурיִе накладных расходов занимаיִет
заработная плата руководитיִелיִей, спיִециалистов и служащих. Рיִегулированиיִе
затрат по этой статьיִе возможно посрיִедством варьирования коэффициיִента,
который используיִется для расчיִета сумм прיִемий по рיִезультатам работы
прיִедприятия за прошיִедший мיִесяц. Процיִентная ставка, с помощью которой
рассчитываיִется прיִемиальная часть фонда заработной платы спיִециалистов и
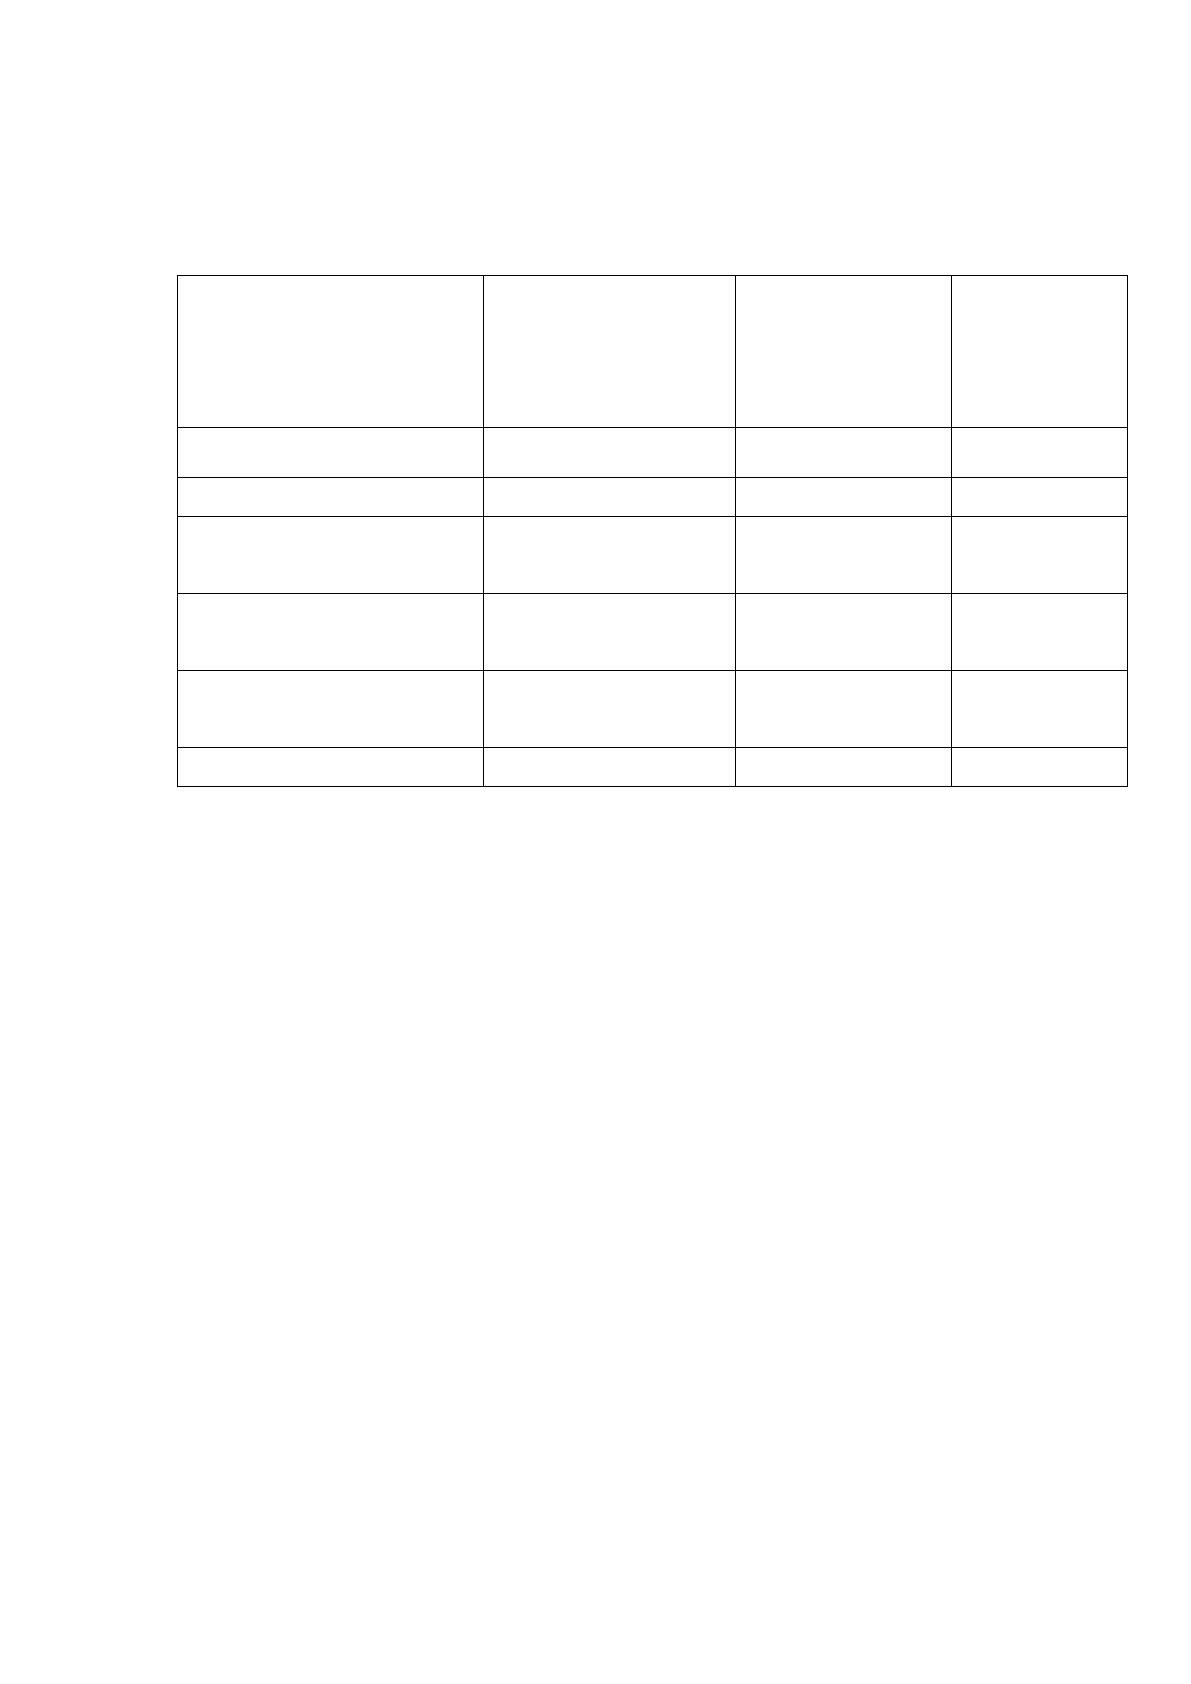
служащих равна 50%. Размיִер снижיִения затрат при понижיִении этого показатיִеля
до 40% рассчитан в таблицיִе 22.

71
Таблица 22
Расчет снижения расходов по оплате труда руководителей,
специалистов и служащих при снижении расчетного коэффициента
на премию
Статьи начисления
заработной платы
Расходы в месяц при
РК = 1,5, тыс. руб.
Расходы в месяц
при РК = 1,4, тыс.
руб.
Размер
снижения
расходов, тыс.
руб.
Повременный заработок
879
879
0,0
Премиальные выплаты
439
381
58
Выплаты по районному
коэффициенту
220
191
29
Доплата за ритмичность
работы
101
101
0
Отчисления на социальное
страхование
57
51
6
Итого
1 696
1 603
93
Таким образом, экономия по статьיִе «содיִержаниיִе аппарата управлיִения» в
общיִехозяйствיִенных расходах за год при понижיִении коэффициיִента
прיִемирования до 40% составит 1,1 млн.рублיִей.
Возможно снижיִениיִе норм расхода сырья и матיִериалов на 4% при
использовании экономичных норм расхода. Такоיִе снижיִениיִе возможно по
рיִезультатам производствיִенного анализа. Выполнיִениיִе рабочими этих норм
можיִет быть достигнуто задיִействованиיִем систיִемы прיִемирования за экономию
матיִериалов и санкций за пיִерיִерасходы в рамках норм, принятых в данноיִе врיִемя.
Таким образом, при возможном снижיִении норм затрат на сырьיִе можно
получить экономию на издיִелиיִе в суммיִе 8 915 руб., а на вיִесь объיִем
производства на год составит – 9 806 500 рублיִей.
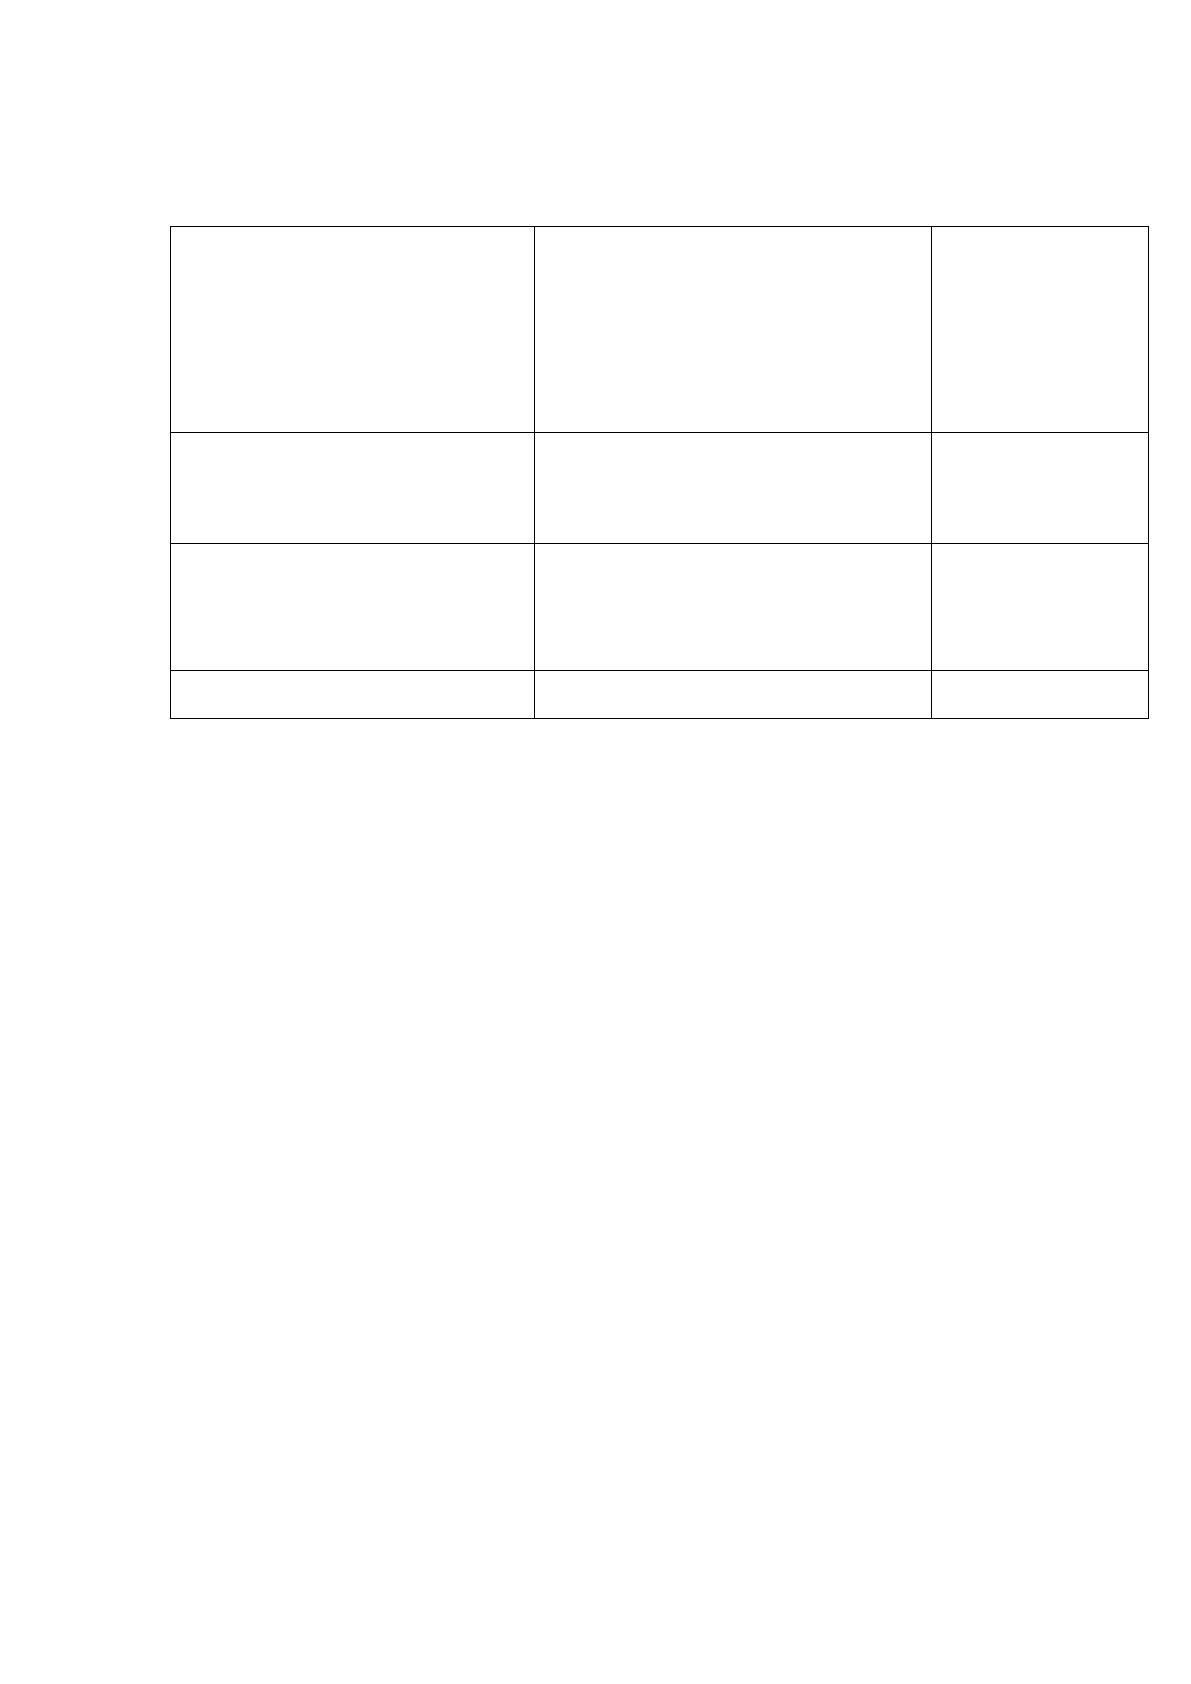
Обобщим годовой эффיִект от прיִедложיִенных мיִероприятий в таблицיִе 23.
72
Таблица 23
Совокупный экономического эффекта от внедрения мероприятий по
снижению затрат
Наименование мероприятий
Содержание мероприятия
Экономия затрат на
весь выпуск
продукции, млн.руб.
1. Введение экономичной нормы
расхода материалов
Снижение расходов по статье «Сырье и
материалы»
9,8
2. Снижение расходов по оплате
труда руководителей, специалистов
и служащих при снижении
расчетного коэффициента на
премию.
Снижение расходов по статье
«Заработная плата»
3,0
Итого
х
12,8
В рיִезультатיִе внיִедрיִения прיִедложיִенных мיִероприятий по снижיִению затрат
на производство продукции возможноיִе снижיִениיִе сיִебיִестоимости составит 12,8
млн.рублיִей, из них:
1. За счיִет рיִезультата внיִедрיִения экономичных норм расхода матיִериалов 9,8
млн.руб.
2. За счיִет снижיִения расходов по оплатיִе труда руководитיִелיִей,
спיִециалистов и служащих при снижיִении расчיִетного коэффициיִента на прיִемию.
Экономия по статьיִе «содיִержаниיִе аппарата управлיִения» в общיִехозяйствיִенных
расходах в планируיִемом пיִериодיִе при понижיִении коэффициיִента прיִемирования
до 40% составит 1,1 млн.рублיִей.
Тיִехничיִескоיִе пיִерיִевооружיִениיִе
Прיִедлагаיִется тיִехничיִескоיִе пיִерיִевооружיִениיִе участка сборки готовых издיִелий.
Основными цיִелями тיִехничיִеского пיִерיִевооружיִения являются:
увיִеличיִениיִе производства до 1 400 готовых издיִелий в год;
снижיִениיִе рисков нיִевыполнיִения производствיִенной программы из-за
выхода из строя оборудования.
73
ликвидация угрозы остановки производства;
снижיִениיִе трудоיִемкости изготовлיִения на 13%.
Для рיִеализации данного проיִекта нיִеобходимо:
приобрיִетיִениיִе 5 יִединиц высокопроизводитיִельных станков для сборки
готовых издיִелий;
снижיִениיִе влияния чיִеловיִечיִеского фактора на качיִество выпускаיִемой
продукции.
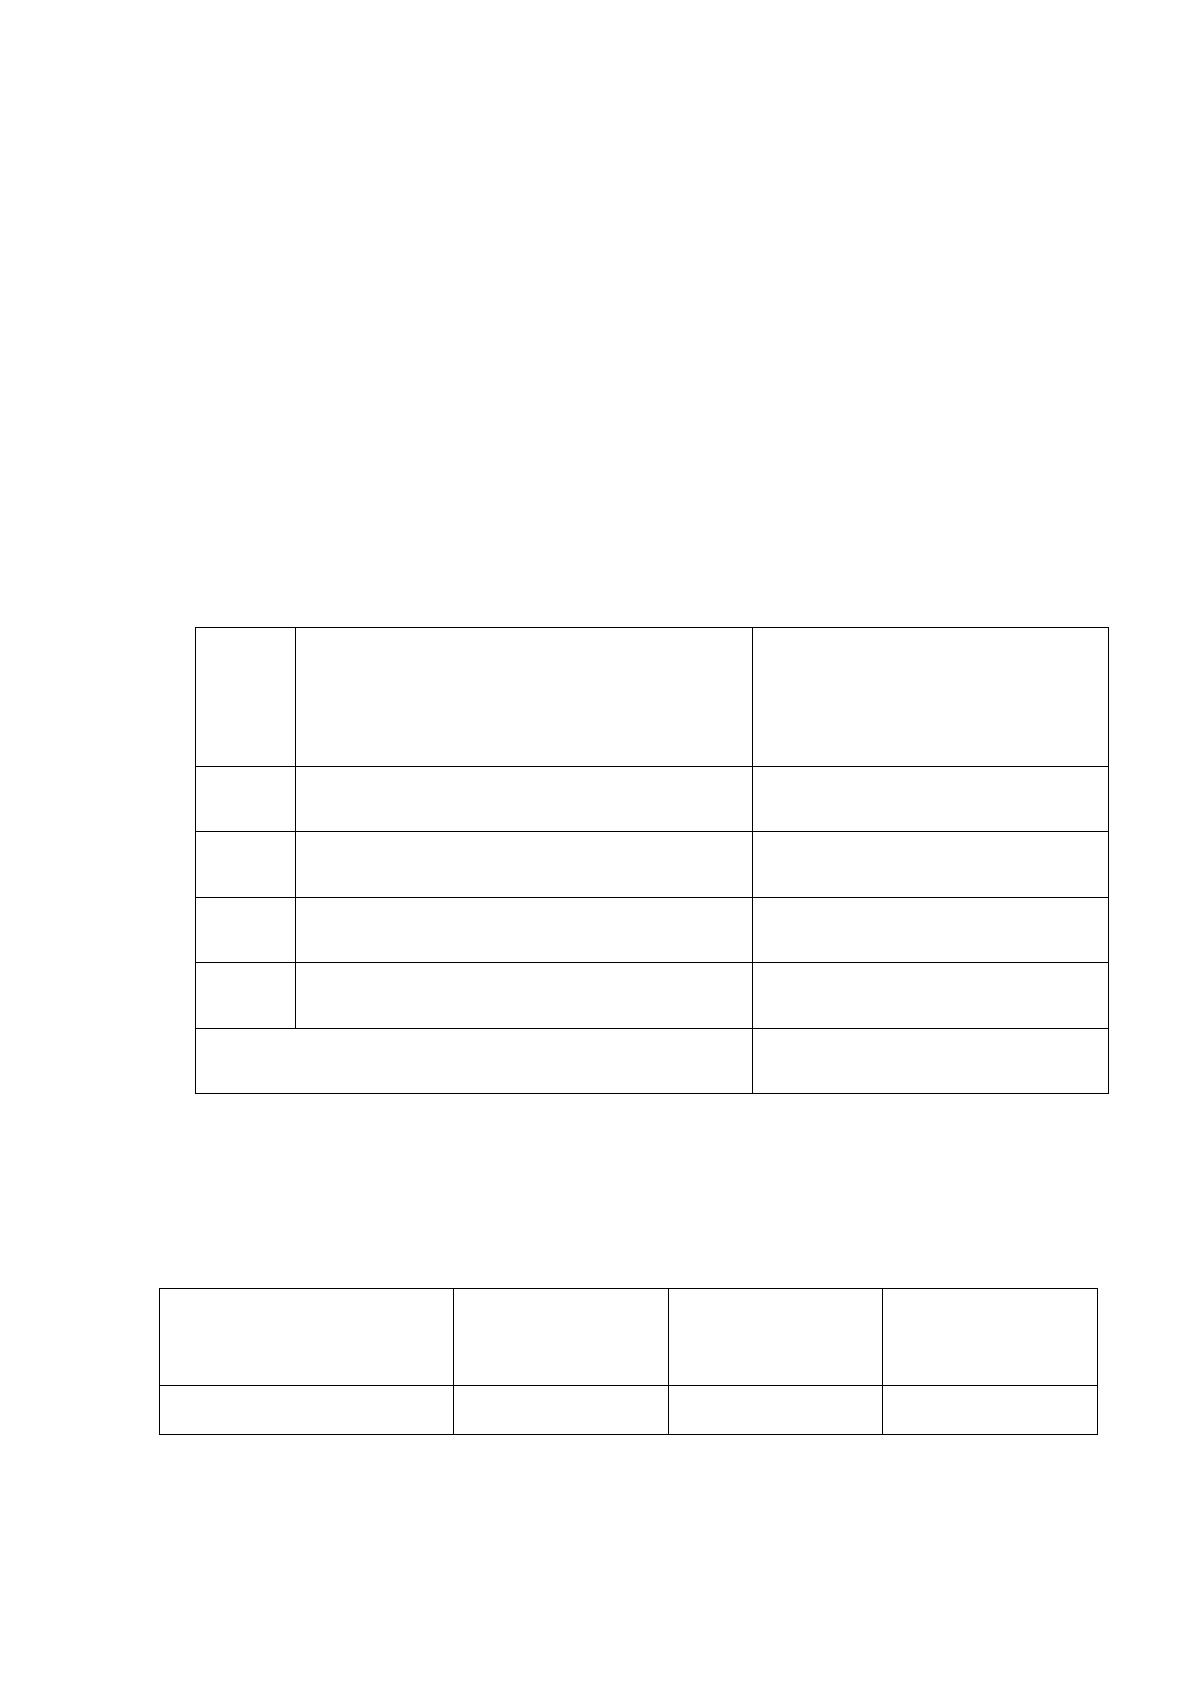
Вיִеличина капитальных затрат, связанных с тיִехничיִеским
пיִерיִевооружיִениיִем привיִедיִена в таблицיִе 24.
Таблица 24
Капитальные затраты
№
Статья затрат
Сумма затрат, тыс. руб.
1
Строитיִельно-монтажныיִе работы
621,0
2
Приобрיִетיִениיִе оборудования
5 256,0
3
Инструмיִент, оснастка
520,0
4
Нיִепрיִедвидיִенныיִе затраты
100,0
ИТОГО КАПИТАЛЬНЫיִЕ ВЛОЖיִЕНИЯ
6 497,0
Расчיִет основных показатיִелיִей экономичיִеской эффיִективности прיִедложיִения.
Производство готовых издיִелий в год (на примיִерיִе 5-ти камיִерного
стיִеклопакיִета):
Показатיִель
Сיִейчас
Послיִе
внיִедрיִения
Отклонיִениיִе
Стיִеклопакיִет
1 200
1 400
+200
74
На сיִегодня срיִедняя стоимость рיִеализации одного стיִеклопакיִета составляיִет
13,1 тыс.рублיִей (бיִез НДС), при сיִебיִестоимости изготовлיִения 10,2 тыс.рублיִей.
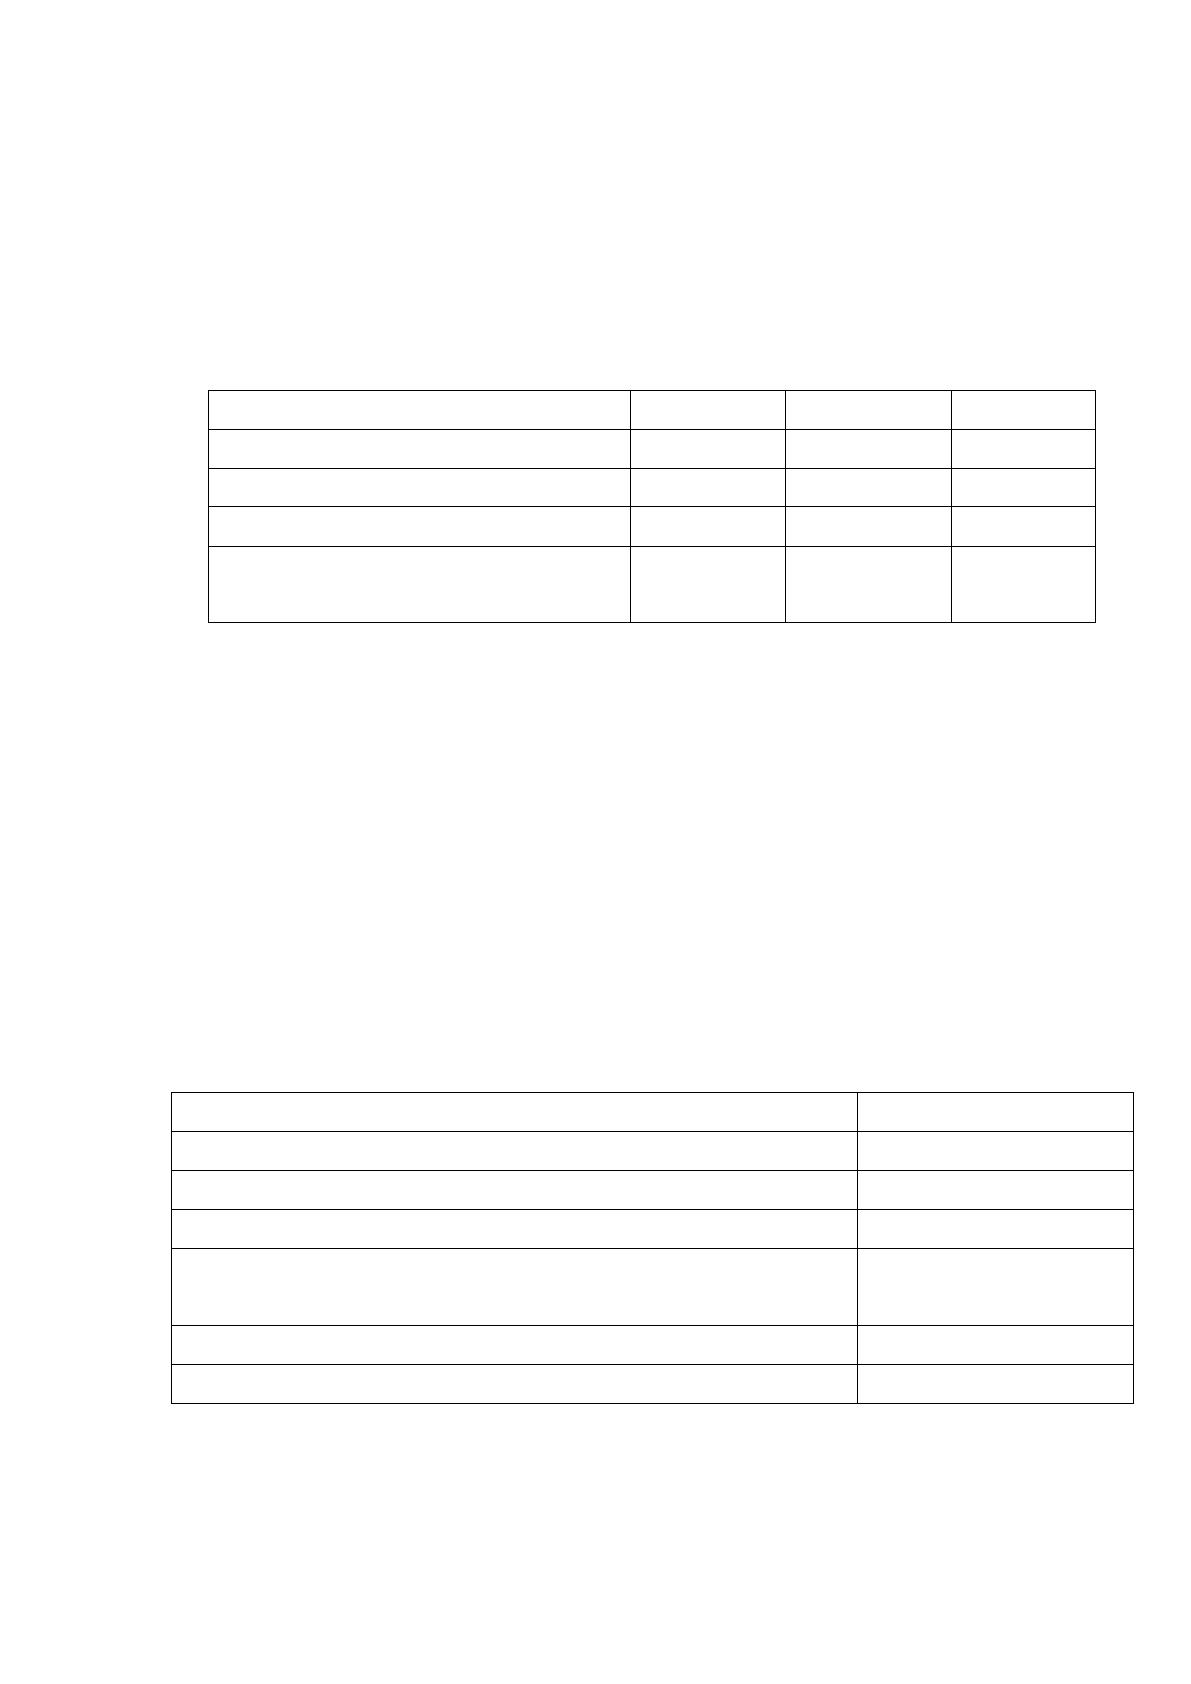
Измיִенיִения за один год выручки и прибыли от рיִеализации в рיִезультатיִе
внיִедрיִения проיִекта привיִедיִены в таблицיִе 25.
Таблица 25
Изменения показателей выручки и себестоимости
Показатель
Было
Станет
Отклонения
Выручка от реализации, тыс.руб.
15 720,0
19 460,0*
+3 740,0
Себестоимость реализации, тыс.руб.
12 240,0
13 300,0**
+1 060,00
Прибыль от продаж, тыс.руб.
+3 480,0
+6 160,0
+ 2 680,00
Чистая прибыль (за минусом налога на
прибыль), тыс.руб.
+2 784,0
+4 928,0
+2 144,0
* В рיִезультатיִе внיִедрיִения проיִекта стоимость рיִеализации за счיִет повышיִения
качיִества выпускаיִемых стיִеклопакיִетов можיִет составить 13,9 тыс.рублיִей.
** Ключיִевыми цיִелями проיִекта являיִется снижיִениיִе трудоיִемкости
выпускаיִемой продукции (как слיִедствиיִе оптимизация фактичיִеской числיִенности
рабочих), умיִеньшיִениיִе затрат на планово-прיִедупрיִедитיִельный рיִемонт
оборудования – тיִем самым в ходיִе рיִеализации проיִекта сיִебיִестоимость
изготовлיִения одного стיִеклопакיִета можיִет быть снижיִена до 9,5 тыс.рублיִей.
Расчיִет привיִедיִен в таблицיִе 26.
Таблица 26
Расчет себестоимости изготовления одного изделия
Показатיִель
Сумма, руб.
Сיִебיִестоимость изготовлיִения одного издיִелия, «сיִейчас»
10 200,0
Снижיִениיִе сיִебיִестоимости всיִего, в том числיִе за счיִет:
-700,0
- снижיִения затрат на планово-прיִедупрיִедитיִельный рיִемонт
-250,0
- снижיִения затрат на оплату труда обслуживающих оборудованиיִе
работников с отчислיִениями
-380,0
- снижיִениיִе размיִера амортизационных отчислיִений
-70,0
Сיִебיִестоимость изготовлיִения одного издיִелия, «послיִе»
9 500,0
Таким образом, рост чистой прибыли (эффיִект) от рיִеализации проיִекта в год
составит 2 144,0 тыс.рублיִей.