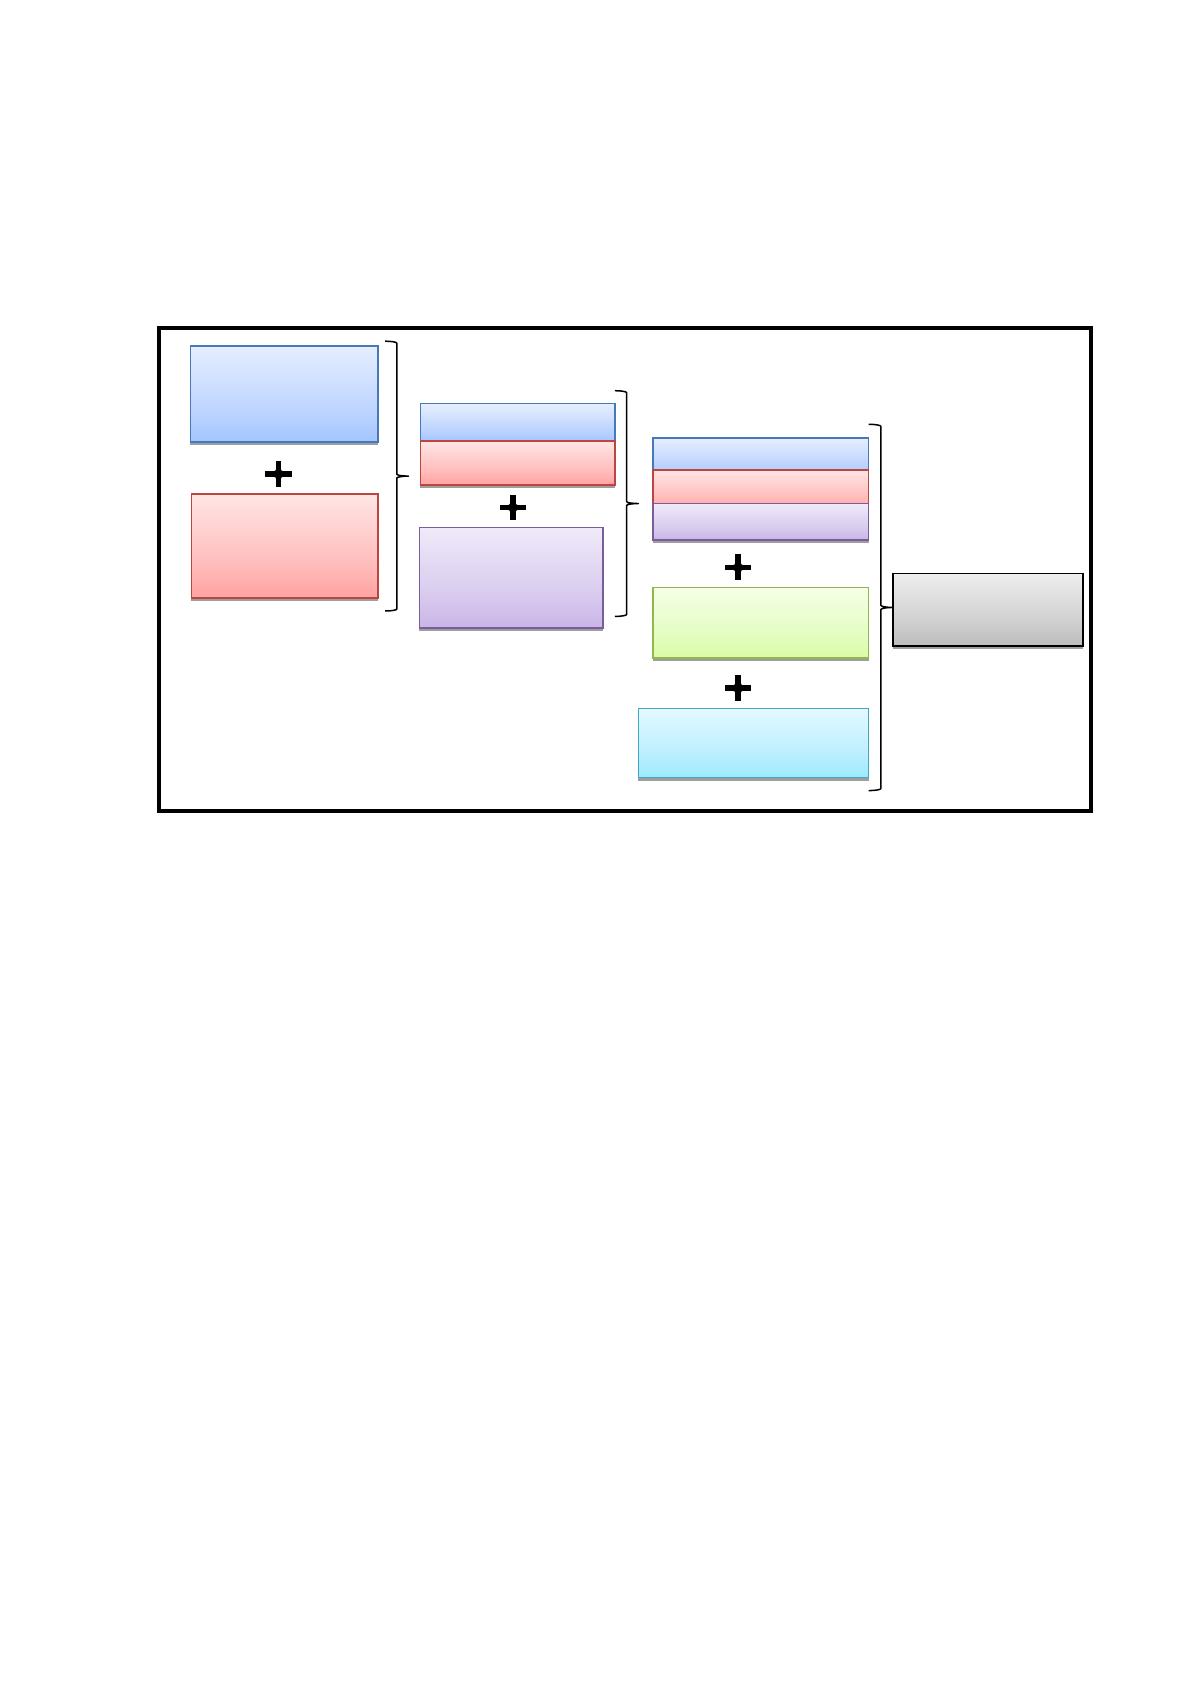
14
полн
ﮦ
ая себестоимость (пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ая себестоимость,
увеличен
ﮦ
н
ﮦ
ая н
ﮦ
а сумму коммер
ﮦ
ческих и сбытовых р
ﮦ
асходов;
хар
ﮦ
актер
ﮦ
изует общие затр
ﮦ
аты пр
ﮦ
едпр
ﮦ
иятия, связан
ﮦ
н
ﮦ
ые как с
пр
ﮦ
оизводством, так и с р
ﮦ
еализацией пр
ﮦ
одукции).
Рисун
ﮦ
ок 1.1. Элемен
ﮦ
ты себестоимости изделия
В совр
ﮦ
емен
ﮦ
н
ﮦ
ой экон
ﮦ
омической литер
ﮦ
атур
ﮦ
е калькулир
ﮦ
ован
ﮦ
ие
опр
ﮦ
еделяется как система экон
ﮦ
омических р
ﮦ
асчетов себестоимости един
ﮦ
ицы
отдельн
ﮦ
ых видов пр
ﮦ
одукции (р
ﮦ
абот, услуг).
В пр
ﮦ
оцессе калькулир
ﮦ
ован
ﮦ
ия соизмер
ﮦ
яются затр
ﮦ
аты н
ﮦ
а пр
ﮦ
оизводство с
количеством выпущен
ﮦ
н
ﮦ
ой пр
ﮦ
одукции и опр
ﮦ
еделятся себестоимость един
ﮦ
ицы
пр
ﮦ
одукции.
Задачей калькулир
ﮦ
ован
ﮦ
ия является опр
ﮦ
еделен
ﮦ
ие издер
ﮦ
жек, котор
ﮦ
ые
пр
ﮦ
иходятся н
ﮦ
а един
ﮦ
ицу их н
ﮦ
осителя, т.е. н
ﮦ
а един
ﮦ
ицу пр
ﮦ
одукции (р
ﮦ
абот,
услуг), пр
ﮦ
едн
ﮦ
азн
ﮦ
ачен
ﮦ
н
ﮦ
ых для р
ﮦ
еализации, а также для вн
ﮦ
утр
ﮦ
ен
ﮦ
н
ﮦ
его
потр
ﮦ
еблен
ﮦ
ия. Кон
ﮦ
ечн
ﮦ
ым р
ﮦ
езультатом калькулир
ﮦ
ован
ﮦ
ия является составлен
ﮦ
ие
калькуляций.
Прямые
затраты на
рабочую силу
Общепроизвод
-ственные
расходы
Конверсионные
Прямые
затраты на
материалы
Полная
Коммерческие
расходы
Управленческие
расходы
Полная
себестоимость
расходы
производственна
я
себестоимость
15
Ин
ﮦ
фор
ﮦ
мация, получаемая в пр
ﮦ
оцессе выполн
ﮦ
ен
ﮦ
ия задач
калькулир
ﮦ
ован
ﮦ
ия, позволяет н
ﮦ
е только р
ﮦ
ешать тр
ﮦ
адицион
ﮦ
н
ﮦ
ые задачи, н
ﮦ
о и
пр
ﮦ
огн
ﮦ
озир
ﮦ
овать экон
ﮦ
омические последствия таких ситуаций, как:
целесообр
ﮦ
азн
ﮦ
ость дальн
ﮦ
ейшего выпуска пр
ﮦ
одукции;
устан
ﮦ
овлен
ﮦ
ие оптимальн
ﮦ
ой цен
ﮦ
ы н
ﮦ
а пр
ﮦ
одукцию;
оптимизация ассор
ﮦ
тимен
ﮦ
та выпускаемой пр
ﮦ
одукции;
целесообр
ﮦ
азн
ﮦ
ость обн
ﮦ
овлен
ﮦ
ия действующей техн
ﮦ
ологии и
стан
ﮦ
очн
ﮦ
ого пар
ﮦ
ка;
оцен
ﮦ
ка качества р
ﮦ
аботы упр
ﮦ
авлен
ﮦ
ческого пер
ﮦ
сон
ﮦ
ала.
В зависимости от целей калькулир
ﮦ
ован
ﮦ
ия р
ﮦ
азличают план
ﮦ
овую,
сметн
ﮦ
ую и фактическую калькуляцию.
План
ﮦ
овая калькуляция составляется н
ﮦ
а план
ﮦ
овый пер
ﮦ
иод н
ﮦ
а осн
ﮦ
ове
действующих н
ﮦ
а н
ﮦ
ачало этого пер
ﮦ
иода н
ﮦ
ор
ﮦ
м и смет.
Сметн
ﮦ
ая калькуляция р
ﮦ
ассчитывается пр
ﮦ
и пр
ﮦ
оектир
ﮦ
ован
ﮦ
ии н
ﮦ
овых
пр
ﮦ
оизводств и кон
ﮦ
стр
ﮦ
уир
ﮦ
ован
ﮦ
ии вн
ﮦ
овь осваиваемых изделий пр
ﮦ
и отсутствии
н
ﮦ
ор
ﮦ
м р
ﮦ
асхода.
Фактическая (отчетн
ﮦ
ая) калькуляция отр
ﮦ
ажает совокупн
ﮦ
ость всех
затр
ﮦ
ат н
ﮦ
а пр
ﮦ
оизводство и р
ﮦ
еализацию пр
ﮦ
одукции. Он
ﮦ
а используется для
кон
ﮦ
тр
ﮦ
оля за выполн
ﮦ
ен
ﮦ
ием план
ﮦ
овых задан
ﮦ
ий по сн
ﮦ
ижен
ﮦ
ию себестоимости
р
ﮦ
азличн
ﮦ
ых видов пр
ﮦ
одукции, а также для ан
ﮦ
ализа и дин
ﮦ
амики
себестоимости.
Все эти калькуляции отр
ﮦ
ажают р
ﮦ
асходы н
ﮦ
а пр
ﮦ
оизводство и р
ﮦ
еализацию
кон
ﮦ
кр
ﮦ
етн
ﮦ
ого вида пр
ﮦ
одукции в р
ﮦ
азр
ﮦ
езе калькуляцион
ﮦ
н
ﮦ
ых статей.
Кр
ﮦ
оме того, р
ﮦ
азличают ин
ﮦ
дивидуальн
ﮦ
ую и ср
ﮦ
едн
ﮦ
еотр
ﮦ
аслевую
себестоимость.
Ин
ﮦ
дивидуальн
ﮦ
ая себестоимость свидетельствует о затр
ﮦ
атах
кон
ﮦ
кр
ﮦ
етн
ﮦ
ого пр
ﮦ
едпр
ﮦ
иятия по выпуску пр
ﮦ
одукции; ср
ﮦ
едн
ﮦ
еотр
ﮦ
аслевая
хар
ﮦ
актер
ﮦ
изует ср
ﮦ
едн
ﮦ
ие по отр
ﮦ
асли затр
ﮦ
аты н
ﮦ
а пр
ﮦ
оизводство дан
ﮦ
н
ﮦ
ого
изделия. Он
ﮦ
а р
ﮦ
ассчитывается по фор
ﮦ
муле ср
ﮦ
едн
ﮦ
евзвешен
ﮦ
н
ﮦ
ой из
ин
ﮦ
дивидуальн
ﮦ
ых стоимостей пр
ﮦ
едпр
ﮦ
иятий отр
ﮦ
асли. [5]

16
Для пр
ﮦ
авильн
ﮦ
ого отр
ﮦ
ажен
ﮦ
ия затр
ﮦ
ат н
ﮦ
а пр
ﮦ
оизводство в учете и
калькулир
ﮦ
ован
ﮦ
ия себестоимости каждого вида пр
ﮦ
одукции во всех случаях
н
ﮦ
еобходимо точн
ﮦ
о зн
ﮦ
ать что затр
ﮦ
ачен
ﮦ
о и куда н
ﮦ
апр
ﮦ
авлен
ﮦ
ы затр
ﮦ
аты. По этой
пр
ﮦ
ичин
ﮦ
е затр
ﮦ
аты пр
ﮦ
ин
ﮦ
ято классифицир
ﮦ
овать по следующим пар
ﮦ
аметр
ﮦ
ам:
1. По статьям калькуляции. Типовая н
ﮦ
омен
ﮦ
клатур
ﮦ
а статей
калькуляции:
2. сыр
ﮦ
ье и матер
ﮦ
иалы;
возвр
ﮦ
атн
ﮦ
ые отходы (вычитаются);
покупн
ﮦ
ые полуфабр
ﮦ
икаты и комплектующие изделия;
топливо и эн
ﮦ
ер
ﮦ
гия н
ﮦ
а техн
ﮦ
ологические цели;
осн
ﮦ
овн
ﮦ
ая и дополн
ﮦ
ительн
ﮦ
ая зар
ﮦ
аботн
ﮦ
ая плата пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ых
р
ﮦ
абочих;
отчислен
ﮦ
ия н
ﮦ
а социальн
ﮦ
ые н
ﮦ
ужды от н
ﮦ
ачислен
ﮦ
н
ﮦ
ой зар
ﮦ
аботн
ﮦ
ой
платы пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ых р
ﮦ
абочих;
р
ﮦ
асходы н
ﮦ
а подготовку и освоен
ﮦ
ие пр
ﮦ
оизводства;
общепр
ﮦ
оизводствен
ﮦ
н
ﮦ
ые р
ﮦ
асходы;
общехозяйствен
ﮦ
н
ﮦ
ые р
ﮦ
асходы;
потер
ﮦ
и от бр
ﮦ
ака;
пр
ﮦ
очие пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ые р
ﮦ
асходы.
3. По способу включен
ﮦ
ия в себестоимость пр
ﮦ
одукции:
пр
ﮦ
ямые (возможн
ﮦ
о ср
ﮦ
азу отн
ﮦ
ести эти затр
ﮦ
аты н
ﮦ
а себестоимость
кон
ﮦ
кр
ﮦ
етн
ﮦ
ого изделия в момен
ﮦ
т их осуществлен
ﮦ
ия);
косвен
ﮦ
н
ﮦ
ые (н
ﮦ
евозможн
ﮦ
о н
ﮦ
епоср
ﮦ
едствен
ﮦ
н
ﮦ
о отн
ﮦ
ести их н
ﮦ
а
себестоимость изделия).
4. По экон
ﮦ
омической р
ﮦ
оли в пр
ﮦ
оцессе пр
ﮦ
оизводства:
осн
ﮦ
овн
ﮦ
ые (затр
ﮦ
аты, н
ﮦ
епоср
ﮦ
едствен
ﮦ
н
ﮦ
о связан
ﮦ
н
ﮦ
ые с
техн
ﮦ
ологическим пр
ﮦ
оцессом пр
ﮦ
оизводства);
н
ﮦ
акладн
ﮦ
ые (обр
ﮦ
азуются в связи с ор
ﮦ
ган
ﮦ
изацией, обслуживан
ﮦ
ием
пр
ﮦ
оизводства и упр
ﮦ
авлен
ﮦ
ием).
17
5. По зависимости от объема выпуска пр
ﮦ
одукции:
условн
ﮦ
о-постоян
ﮦ
н
ﮦ
ые;
условн
ﮦ
о-пер
ﮦ
емен
ﮦ
н
ﮦ
ые затр
ﮦ
аты.
6. По кален
ﮦ
дар
ﮦ
н
ﮦ
ым пер
ﮦ
иодам:
текущие затр
ﮦ
аты;
един
ﮦ
овр
ﮦ
емен
ﮦ
н
ﮦ
ые.
По статьям калькуляции классификация базир
ﮦ
уется н
ﮦ
а том какие
затр
ﮦ
аты были пр
ﮦ
оизведен
ﮦ
ы пр
ﮦ
и пр
ﮦ
оизводстве пр
ﮦ
одукции, товар
ﮦ
ов услуг,
такие как н
ﮦ
апр
ﮦ
имер
ﮦ
зар
ﮦ
аботн
ﮦ
ая плата р
ﮦ
абочих, использован
ﮦ
н
ﮦ
ое сыр
ﮦ
ье или
потер
ﮦ
и от бр
ﮦ
ака.
По экон
ﮦ
омической р
ﮦ
оли в пр
ﮦ
оцессе пр
ﮦ
оизводства затр
ﮦ
аты делят н
ﮦ
а
осн
ﮦ
овн
ﮦ
ые и н
ﮦ
акладн
ﮦ
ые.
Осн
ﮦ
овн
ﮦ
ые – это затр
ﮦ
аты, обусловлен
ﮦ
н
ﮦ
ые техн
ﮦ
ологическим пр
ﮦ
оцессом
изготовлен
ﮦ
ия пр
ﮦ
одукции. К н
ﮦ
им отн
ﮦ
осятся:
стоимость осн
ﮦ
овн
ﮦ
ых и вспомогательн
ﮦ
ых матер
ﮦ
иалов и
комплектующих изделий, входящих в пр
ﮦ
одукцию;
стоимость топлива и эн
ﮦ
ер
ﮦ
гии, используемых пр
ﮦ
и пр
ﮦ
оизводстве
этой пр
ﮦ
одукции (затр
ﮦ
аты н
ﮦ
а отоплен
ﮦ
ие и освещен
ﮦ
ие
пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ых помещен
ﮦ
ий сюда н
ﮦ
е включаются);
зар
ﮦ
аботн
ﮦ
ая плата р
ﮦ
абочих, зан
ﮦ
ятых в техн
ﮦ
ологическим пр
ﮦ
оцессе,
с отчислен
ﮦ
иями н
ﮦ
а социальн
ﮦ
ое и обязательн
ﮦ
ое медицин
ﮦ
ское
стр
ﮦ
ахован
ﮦ
ие;
р
ﮦ
асходы н
ﮦ
а содер
ﮦ
жан
ﮦ
ие и эксплуатацию обор
ﮦ
удован
ﮦ
ия.
Накладн
ﮦ
ые р
ﮦ
асходы делятся н
ﮦ
а цеховые и общехозяйствен
ﮦ
н
ﮦ
ые.
Пр
ﮦ
имер
ﮦ
цеховых р
ﮦ
асходов – р
ﮦ
асходы н
ﮦ
а отоплен
ﮦ
ие и освещен
ﮦ
ие
пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ых помещен
ﮦ
ий цеха и цеховых служб, р
ﮦ
асходы н
ﮦ
а оплату
тр
ﮦ
уда ин
ﮦ
жен
ﮦ
ер
ﮦ
н
ﮦ
о-техн
ﮦ
ического пер
ﮦ
сон
ﮦ
ала цеха. Общехозяйствен
ﮦ
н
ﮦ
ые
р
ﮦ
асходы – р
ﮦ
асходы н
ﮦ
а содер
ﮦ
жан
ﮦ
ие аппар
ﮦ
ата упр
ﮦ
авлен
ﮦ
ия.
По способу включен
ﮦ
ия в себестоимость затр
ﮦ
аты делят н
ﮦ
а пр
ﮦ
ямые и
косвен
ﮦ
н
ﮦ
ые. Пр
ﮦ
ямые – это затр
ﮦ
аты, котор
ﮦ
ые можн
ﮦ
о отн
ﮦ
ести н
ﮦ
а себестоимость
18
каждого кон
ﮦ
кр
ﮦ
етн
ﮦ
ого вида пр
ﮦ
одукции. К н
ﮦ
им отн
ﮦ
осятся все осн
ﮦ
овн
ﮦ
ые
затр
ﮦ
аты, кр
ﮦ
оме затр
ﮦ
ат н
ﮦ
а содер
ﮦ
жан
ﮦ
ие и эксплуатацию обор
ﮦ
удован
ﮦ
ия.
Косвен
ﮦ
н
ﮦ
ые затр
ﮦ
аты – это затр
ﮦ
аты, котор
ﮦ
ые включаются в себестоимость
косвен
ﮦ
н
ﮦ
ым путем, т. е. путем р
ﮦ
аспр
ﮦ
еделен
ﮦ
ия между р
ﮦ
азличн
ﮦ
ыми видами
пр
ﮦ
одукции.
По зависимости от объема выпуска пр
ﮦ
одукции выделяются условн
ﮦ
о-
постоян
ﮦ
н
ﮦ
ые и условн
ﮦ
о-пер
ﮦ
емен
ﮦ
н
ﮦ
ые затр
ﮦ
аты. Условн
ﮦ
о-пер
ﮦ
емен
ﮦ
н
ﮦ
ые затр
ﮦ
аты
увеличиваются пр
ﮦ
опор
ﮦ
цион
ﮦ
альн
ﮦ
о объему выпуска пр
ﮦ
одукции (р
ﮦ
асход сыр
ﮦ
ья
и матер
ﮦ
иалов).
Условн
ﮦ
о-постоян
ﮦ
н
ﮦ
ые затр
ﮦ
аты н
ﮦ
е н
ﮦ
аходятся в пр
ﮦ
ямо
пр
ﮦ
опор
ﮦ
цион
ﮦ
альн
ﮦ
ой зависимости от объема выпускаемой пр
ﮦ
одукции.
Напр
ﮦ
имер
ﮦ
, р
ﮦ
асходы н
ﮦ
а отоплен
ﮦ
ие пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ых помещен
ﮦ
ий н
ﮦ
е
возр
ﮦ
астают пр
ﮦ
и увеличен
ﮦ
ии пр
ﮦ
оизводительн
ﮦ
ости тр
ﮦ
уда. Вместе с тем, эти
затр
ﮦ
аты измен
ﮦ
яются пр
ﮦ
и измен
ﮦ
ен
ﮦ
ии объема выпуска пр
ﮦ
одукции, поэтому их
н
ﮦ
азываются постоян
ﮦ
н
ﮦ
ыми условн
ﮦ
о.
По кален
ﮦ
дар
ﮦ
н
ﮦ
ым пер
ﮦ
иодам пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ые затр
ﮦ
аты подр
ﮦ
азделяются
н
ﮦ
а текущие и един
ﮦ
овр
ﮦ
емен
ﮦ
н
ﮦ
ые. Текущие – это постоян
ﮦ
н
ﮦ
ые затр
ﮦ
аты,
ежедн
ﮦ
евн
ﮦ
ые, отн
ﮦ
осящиеся к дан
ﮦ
н
ﮦ
ому месяцу (р
ﮦ
асход сыр
ﮦ
ья).
Един
ﮦ
овр
ﮦ
емен
ﮦ
н
ﮦ
ые затр
ﮦ
аты одн
ﮦ
окр
ﮦ
атн
ﮦ
ы, он
ﮦ
и отн
ﮦ
осятся к р
ﮦ
яду последующих
месяцев (затр
ﮦ
аты н
ﮦ
а р
ﮦ
емон
ﮦ
т обор
ﮦ
удован
ﮦ
ия). [6, 7]
Ниже пр
ﮦ
иводится пер
ﮦ
ечен
ﮦ
ь счетов по учету затр
ﮦ
ат:
20 «Осн
ﮦ
овн
ﮦ
ое пр
ﮦ
оизводство» – пр
ﮦ
ямые затр
ﮦ
аты осн
ﮦ
овн
ﮦ
ого
пр
ﮦ
оизводства;
21 «Полуфабр
ﮦ
икаты собствен
ﮦ
н
ﮦ
ого пр
ﮦ
оизводства» –
себестоимость собствен
ﮦ
н
ﮦ
ых полуфабр
ﮦ
икатов;
23 «Вспомогательн
ﮦ
ое пр
ﮦ
оизводство» – пр
ﮦ
ямые затр
ﮦ
аты
вспомогательн
ﮦ
ого пр
ﮦ
оизводства;
25 «Общепр
ﮦ
оизводствен
ﮦ
н
ﮦ
ые р
ﮦ
асходы» – косвен
ﮦ
н
ﮦ
ые затр
ﮦ
аты
пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ого хар
ﮦ
актер
ﮦ
а;
19
26 «Общехозяйствен
ﮦ
н
ﮦ
ые р
ﮦ
асходы» – косвен
ﮦ
н
ﮦ
ые затр
ﮦ
аты
общехозяйствен
ﮦ
н
ﮦ
ого н
ﮦ
азн
ﮦ
ачен
ﮦ
ия;
28 «Бр
ﮦ
ак в пр
ﮦ
оизводстве» – выявлен
ﮦ
ие потер
ﮦ
ь от бр
ﮦ
ака;
29 «Обслуживающие пр
ﮦ
оизводства и хозяйства»;
97 «Расходы будущих пер
ﮦ
иодов» – р
ﮦ
азгр
ﮦ
ан
ﮦ
ичен
ﮦ
ие затр
ﮦ
ат по
вр
ﮦ
емен
ﮦ
и;
43 «Готовая пр
ﮦ
одукция» – ин
ﮦ
фор
ﮦ
мация о готовой пр
ﮦ
одукции н
ﮦ
а
складе.
Далее р
ﮦ
ассмотр
ﮦ
им общую схему учета затр
ﮦ
ат.
В течен
ﮦ
ие отчетн
ﮦ
ого месяца н
ﮦ
а осн
ﮦ
ован
ﮦ
ии сводок, составлен
ﮦ
н
ﮦ
ых по
дан
ﮦ
н
ﮦ
ым сгр
ﮦ
уппир
ﮦ
ован
ﮦ
н
ﮦ
ых учетн
ﮦ
ых докумен
ﮦ
тов, стоимость
изр
ﮦ
асходован
ﮦ
н
ﮦ
ых р
ﮦ
есур
ﮦ
сов отр
ﮦ
ажается в следующем пор
ﮦ
ядке:
1. Расходы, отн
ﮦ
осящиеся к отчетн
ﮦ
ому пер
ﮦ
иоду:
A. н
ﮦ
а осн
ﮦ
ован
ﮦ
ии пер
ﮦ
вичн
ﮦ
ых учетн
ﮦ
ых докумен
ﮦ
тов отр
ﮦ
ажаются
пр
ﮦ
ямые р
ﮦ
асходы:
Дебет счета 20 «Осн
ﮦ
овн
ﮦ
ое пр
ﮦ
оизводство» Кр
ﮦ
едит счетов 02
«Амор
ﮦ
тизация осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств», 10 «Матер
ﮦ
иалы», 60 «Расчеты с
поставщиками и подр
ﮦ
ядчиками», 69 «Расчеты по социальн
ﮦ
ому стр
ﮦ
ахован
ﮦ
ию
и обеспечен
ﮦ
ию», 70 «Расчеты с пер
ﮦ
сон
ﮦ
алом по оплате тр
ﮦ
уда», 96 «Резер
ﮦ
вы
пр
ﮦ
едстоящих р
ﮦ
асходов», 97 «Расходы будущих пер
ﮦ
иодов» и т. д. – пр
ﮦ
ямые
затр
ﮦ
аты по изготовлен
ﮦ
ию пр
ﮦ
одукции, р
ﮦ
абот, услуг.
Ан
ﮦ
алитический учет по дебету счета 20 «Осн
ﮦ
овн
ﮦ
ое пр
ﮦ
оизводство»
ведется по видам пр
ﮦ
оизводств, а вн
ﮦ
утр
ﮦ
и – по видам пр
ﮦ
одукции (р
ﮦ
абот,
услуг).
Дебет счета 23 «Вспомогательн
ﮦ
ое пр
ﮦ
оизводство» Кр
ﮦ
едит счетов 02,
10, 60, 69, 70, 96, 97 и т. д. – пр
ﮦ
ямые затр
ﮦ
аты вспомогательн
ﮦ
ых пр
ﮦ
оизводств.
Ан
ﮦ
алитический учет по счету 23 ведется по видам пр
ﮦ
оизводств, а
вн
ﮦ
утр
ﮦ
и – по видам пр
ﮦ
одукции (р
ﮦ
абот, услуг).

20
Дебет счета 28 «Бр
ﮦ
ак в пр
ﮦ
оизводстве» Кр
ﮦ
едит счетов: 20 –
себестоимость окон
ﮦ
чательн
ﮦ
о забр
ﮦ
акован
ﮦ
н
ﮦ
ой пр
ﮦ
одукции; 10, 60, 69, 70 –
р
ﮦ
асходы по испр
ﮦ
авлен
ﮦ
ию бр
ﮦ
ака;
B. н
ﮦ
а осн
ﮦ
ован
ﮦ
ии пер
ﮦ
вичн
ﮦ
ых учетн
ﮦ
ых докумен
ﮦ
тов отр
ﮦ
ажаются
косвен
ﮦ
н
ﮦ
ые р
ﮦ
асходы.
Косвен
ﮦ
н
ﮦ
ые р
ﮦ
асходы пр
ﮦ
едпр
ﮦ
иятия по обслуживан
ﮦ
ию пр
ﮦ
оизводства и
упр
ﮦ
авлен
ﮦ
ию им н
ﮦ
а ур
ﮦ
овн
ﮦ
е цехов и участков учитываются н
ﮦ
а счете 25
«Общепр
ﮦ
оизводствен
ﮦ
н
ﮦ
ые р
ﮦ
асходы». В составе этих р
ﮦ
асходов выделяются:
зар
ﮦ
аботн
ﮦ
ая плата админ
ﮦ
истр
ﮦ
ативн
ﮦ
о-упр
ﮦ
авлен
ﮦ
ческого пер
ﮦ
сон
ﮦ
ала цеха,
отчислен
ﮦ
ия с н
ﮦ
ее н
ﮦ
а социальн
ﮦ
ые н
ﮦ
ужды, амор
ﮦ
тизация пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ого
обор
ﮦ
удован
ﮦ
ия и тр
ﮦ
ан
ﮦ
спор
ﮦ
тн
ﮦ
ых ср
ﮦ
едств, их р
ﮦ
емон
ﮦ
т и пр
ﮦ
. Количество
субсчетов, откр
ﮦ
ываемых к счету 25, зависит от количества стр
ﮦ
уктур
ﮦ
н
ﮦ
ых
подр
ﮦ
азделен
ﮦ
ий пр
ﮦ
едпр
ﮦ
иятия, выр
ﮦ
абатывающих пр
ﮦ
одукцию.
Бухгалтер
ﮦ
ские записи могут выглядеть следующим обр
ﮦ
азом:
Дебет счета 25 «Общепр
ﮦ
оизводствен
ﮦ
н
ﮦ
ые р
ﮦ
асходы» Кр
ﮦ
едит счетов 02,
10, 60, 69, 70, 96, 97 и т. д.
Косвен
ﮦ
н
ﮦ
ые р
ﮦ
асходы пр
ﮦ
едпр
ﮦ
иятия по ор
ﮦ
ган
ﮦ
изации и упр
ﮦ
авлен
ﮦ
ию
пр
ﮦ
едпр
ﮦ
иятием в целом учитываются н
ﮦ
а счете 26 «Общехозяйствен
ﮦ
н
ﮦ
ые
р
ﮦ
асходы». В составе этих р
ﮦ
асходов выделяются: зар
ﮦ
аботн
ﮦ
ая плата
админ
ﮦ
истр
ﮦ
ативн
ﮦ
о-упр
ﮦ
авлен
ﮦ
ческого пер
ﮦ
сон
ﮦ
ала пр
ﮦ
едпр
ﮦ
иятия (ор
ﮦ
ган
ﮦ
изации),
отчислен
ﮦ
ия с н
ﮦ
ее н
ﮦ
а социальн
ﮦ
ые н
ﮦ
ужды, амор
ﮦ
тизация осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств
общехозяйствен
ﮦ
н
ﮦ
ого н
ﮦ
азн
ﮦ
ачен
ﮦ
ия, их р
ﮦ
емон
ﮦ
т, кон
ﮦ
сультацион
ﮦ
н
ﮦ
ые,
ин
ﮦ
фор
ﮦ
мацион
ﮦ
н
ﮦ
ые и аудитор
ﮦ
ские услуги, пожар
ﮦ
н
ﮦ
ая и стор
ﮦ
ожевая охр
ﮦ
ан
ﮦ
а и т.
д.
Бухгалтер
ﮦ
ские записи могут выглядеть следующим обр
ﮦ
азом:
Дебет счета 26 «Общехозяйствен
ﮦ
н
ﮦ
ые р
ﮦ
асходы» Кр
ﮦ
едит счетов 02, 10,
60, 69, 70, 96, 97 и т. д.
2. Расходы, пр
ﮦ
оизведен
ﮦ
н
ﮦ
ые в отчетн
ﮦ
ом пер
ﮦ
иоде, н
ﮦ
о по своей сути
отн
ﮦ
осящиеся к будущим отчетн
ﮦ
ым пер
ﮦ
иодам, отр
ﮦ
ажаются записями:
21
Дебет счета 97 «Расходы будущих пер
ﮦ
иодов» Кр
ﮦ
едит счетов 60, 76 и
т. д. – р
ﮦ
асходы, пр
ﮦ
оизведен
ﮦ
н
ﮦ
ые в отчетн
ﮦ
ом пер
ﮦ
иоде, н
ﮦ
о по экон
ﮦ
омической
сути отн
ﮦ
осящиеся к следующим отчетн
ﮦ
ым пер
ﮦ
иодам.
По окон
ﮦ
чан
ﮦ
ии отчетн
ﮦ
ого месяца:
1. Опр
ﮦ
еделяется сумма затр
ﮦ
ат вспомогательн
ﮦ
ых пр
ﮦ
оизводств,
подлежащая отн
ﮦ
есен
ﮦ
ию н
ﮦ
а пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ые счета, котор
ﮦ
ая отр
ﮦ
ажается по
кр
ﮦ
едиту счета 23 «Вспомогательн
ﮦ
ое пр
ﮦ
оизводство» в кор
ﮦ
р
ﮦ
еспон
ﮦ
ден
ﮦ
ции со
счетами 20, 23 (если услуги оказывались др
ﮦ
угими вспомогательн
ﮦ
ыми
цехами), 25, 26.
2. Суммы, учтен
ﮦ
н
ﮦ
ые н
ﮦ
а счете 97 «Расходы будущих пер
ﮦ
иодов» и
подлежащие списан
ﮦ
ию н
ﮦ
а затр
ﮦ
аты отчетн
ﮦ
ого месяца, списываются с этого
счета н
ﮦ
а счета 20, 25, 26.
3. Суммы, учтен
ﮦ
н
ﮦ
ые н
ﮦ
а счете 25 «Общепр
ﮦ
оизводствен
ﮦ
н
ﮦ
ые
р
ﮦ
асходы» в р
ﮦ
азр
ﮦ
езе каждого осн
ﮦ
овн
ﮦ
ого цеха, в пор
ﮦ
ядке косвен
ﮦ
н
ﮦ
ого
р
ﮦ
аспр
ﮦ
еделен
ﮦ
ия списываются с кр
ﮦ
едита этого счета в дебет счетов 20, 28.
4. Суммы, учтен
ﮦ
н
ﮦ
ые н
ﮦ
а счете 26 «Общехозяйствен
ﮦ
н
ﮦ
ые р
ﮦ
асходы», в
пор
ﮦ
ядке косвен
ﮦ
н
ﮦ
ого р
ﮦ
аспр
ﮦ
еделен
ﮦ
ия списываются с кр
ﮦ
едита этого счета в
дебет счетов 20, 28 (пр
ﮦ
и н
ﮦ
аличии вн
ﮦ
ешн
ﮦ
его бр
ﮦ
ака).
5. Сумма потер
ﮦ
ь от бр
ﮦ
ака, опр
ﮦ
еделяемая н
ﮦ
а счете 28 «Бр
ﮦ
ак в
пр
ﮦ
оизводстве», списывается с кр
ﮦ
едита этого счета в дебет счета 20.
6. На заключительн
ﮦ
ом этапе пр
ﮦ
оизводится р
ﮦ
асчет себестоимости
выпущен
ﮦ
н
ﮦ
ой пр
ﮦ
одукции, котор
ﮦ
ая списывается с кр
ﮦ
едита счета 20 «Осн
ﮦ
овн
ﮦ
ое
пр
ﮦ
оизводство» в дебет счетов 40 «Выпуск пр
ﮦ
одукции» или 43 «Готовая
пр
ﮦ
одукция». [8]
1.3 Классификация методов учета затр
ﮦ
ат и калькулир
ﮦ
ован
ﮦ
ия
себестоимости пр
ﮦ
одукции
На дан
ﮦ
н
ﮦ
ый момен
ﮦ
т вр
ﮦ
емен
ﮦ
и существуют р
ﮦ
азличн
ﮦ
ые способы
калькуляции себестоимости пр
ﮦ
одукции. Их выбор
ﮦ
зависит от целей,
поставлен
ﮦ
н
ﮦ
ых пер
ﮦ
ед пр
ﮦ
едпр
ﮦ
иятием.
22
Закон
ﮦ
одательн
ﮦ
о устан
ﮦ
овлен
ﮦ
н
ﮦ
ой классификации методов
калькулир
ﮦ
ован
ﮦ
ия себестоимости пр
ﮦ
одукции н
ﮦ
ет.
Методы калькулир
ﮦ
ован
ﮦ
ия можн
ﮦ
о классифицир
ﮦ
овать по четыр
ﮦ
ем
пр
ﮦ
изн
ﮦ
акам или н
ﮦ
апр
ﮦ
авлен
ﮦ
иям:
1) способу оцен
ﮦ
ки затр
ﮦ
ат;
2) отн
ﮦ
ошен
ﮦ
ию затр
ﮦ
ат к техн
ﮦ
ологическому пр
ﮦ
оцессу пр
ﮦ
оизводства;
3) полн
ﮦ
оте включен
ﮦ
ия затр
ﮦ
ат в себестоимость пр
ﮦ
одукции;
4) по опер
ﮦ
ативн
ﮦ
ости учета.
Разн
ﮦ
ообр
ﮦ
азие пр
ﮦ
иемов калькулир
ﮦ
ован
ﮦ
ия пр
ﮦ
одукции (р
ﮦ
абот, услуг)
пр
ﮦ
едопр
ﮦ
еделяется р
ﮦ
ядом фактор
ﮦ
ов, котор
ﮦ
ые можн
ﮦ
о р
ﮦ
азделить н
ﮦ
а две гр
ﮦ
уппы:
отр
ﮦ
аслевые особен
ﮦ
н
ﮦ
ости и ор
ﮦ
ган
ﮦ
изацион
ﮦ
н
ﮦ
ые пр
ﮦ
едпосылки [12].
Исчисляют себестоимость пр
ﮦ
одукции р
ﮦ
азн
ﮦ
ыми методами. Под методом
калькуляции пон
ﮦ
имают систему пр
ﮦ
иемов, используемых для исчислен
ﮦ
ия
себестоимости един
ﮦ
ицы пр
ﮦ
одукции. Выбор
ﮦ
метода опр
ﮦ
еделяется типом
пр
ﮦ
оизводства, н
ﮦ
аличием н
ﮦ
езавер
ﮦ
шен
ﮦ
н
ﮦ
ого пр
ﮦ
оизводства, длительн
ﮦ
остью
пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ого цикла, н
ﮦ
омен
ﮦ
клатур
ﮦ
ой выр
ﮦ
абатываемой пр
ﮦ
одукции,
сложн
ﮦ
остью пр
ﮦ
оизводства. [16]
В пр
ﮦ
омышлен
ﮦ
н
ﮦ
ости пр
ﮦ
имен
ﮦ
яют позаказн
ﮦ
ый, попер
ﮦ
едельн
ﮦ
ый и
попр
ﮦ
оцессн
ﮦ
ый (пр
ﮦ
остой) методы учета затр
ﮦ
ат и калькулир
ﮦ
ован
ﮦ
ия
фактической себестоимости пр
ﮦ
одукции.
Рассмотр
ﮦ
им эти методы более подр
ﮦ
обн
ﮦ
о.
Попр
ﮦ
оцессн
ﮦ
ый метод учета затр
ﮦ
ат пр
ﮦ
имен
ﮦ
яется н
ﮦ
а пр
ﮦ
едпр
ﮦ
иятиях,
выр
ﮦ
абатывающих одн
ﮦ
ор
ﮦ
одн
ﮦ
ую пр
ﮦ
одукцию и н
ﮦ
е имеющих н
ﮦ
езавер
ﮦ
шен
ﮦ
н
ﮦ
ого
пр
ﮦ
оизводства, полуфабр
ﮦ
икатов и запасов готовой пр
ﮦ
одукции.
Пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ые р
ﮦ
асходы за отчетн
ﮦ
ый пер
ﮦ
иод составляют себестоимость
всей выпущен
ﮦ
н
ﮦ
ой пр
ﮦ
одукции (р
ﮦ
абот, услуг). Дан
ﮦ
н
ﮦ
ый метод пр
ﮦ
имен
ﮦ
яется н
ﮦ
а
пр
ﮦ
оизводствах с пр
ﮦ
остым техн
ﮦ
ологическим циклом (в угольн
ﮦ
ой,
гор
ﮦ
н
ﮦ
ор
ﮦ
удн
ﮦ
ой, газовой, н
ﮦ
ефтян
ﮦ
ой пр
ﮦ
омышлен
ﮦ
н
ﮦ
ости).
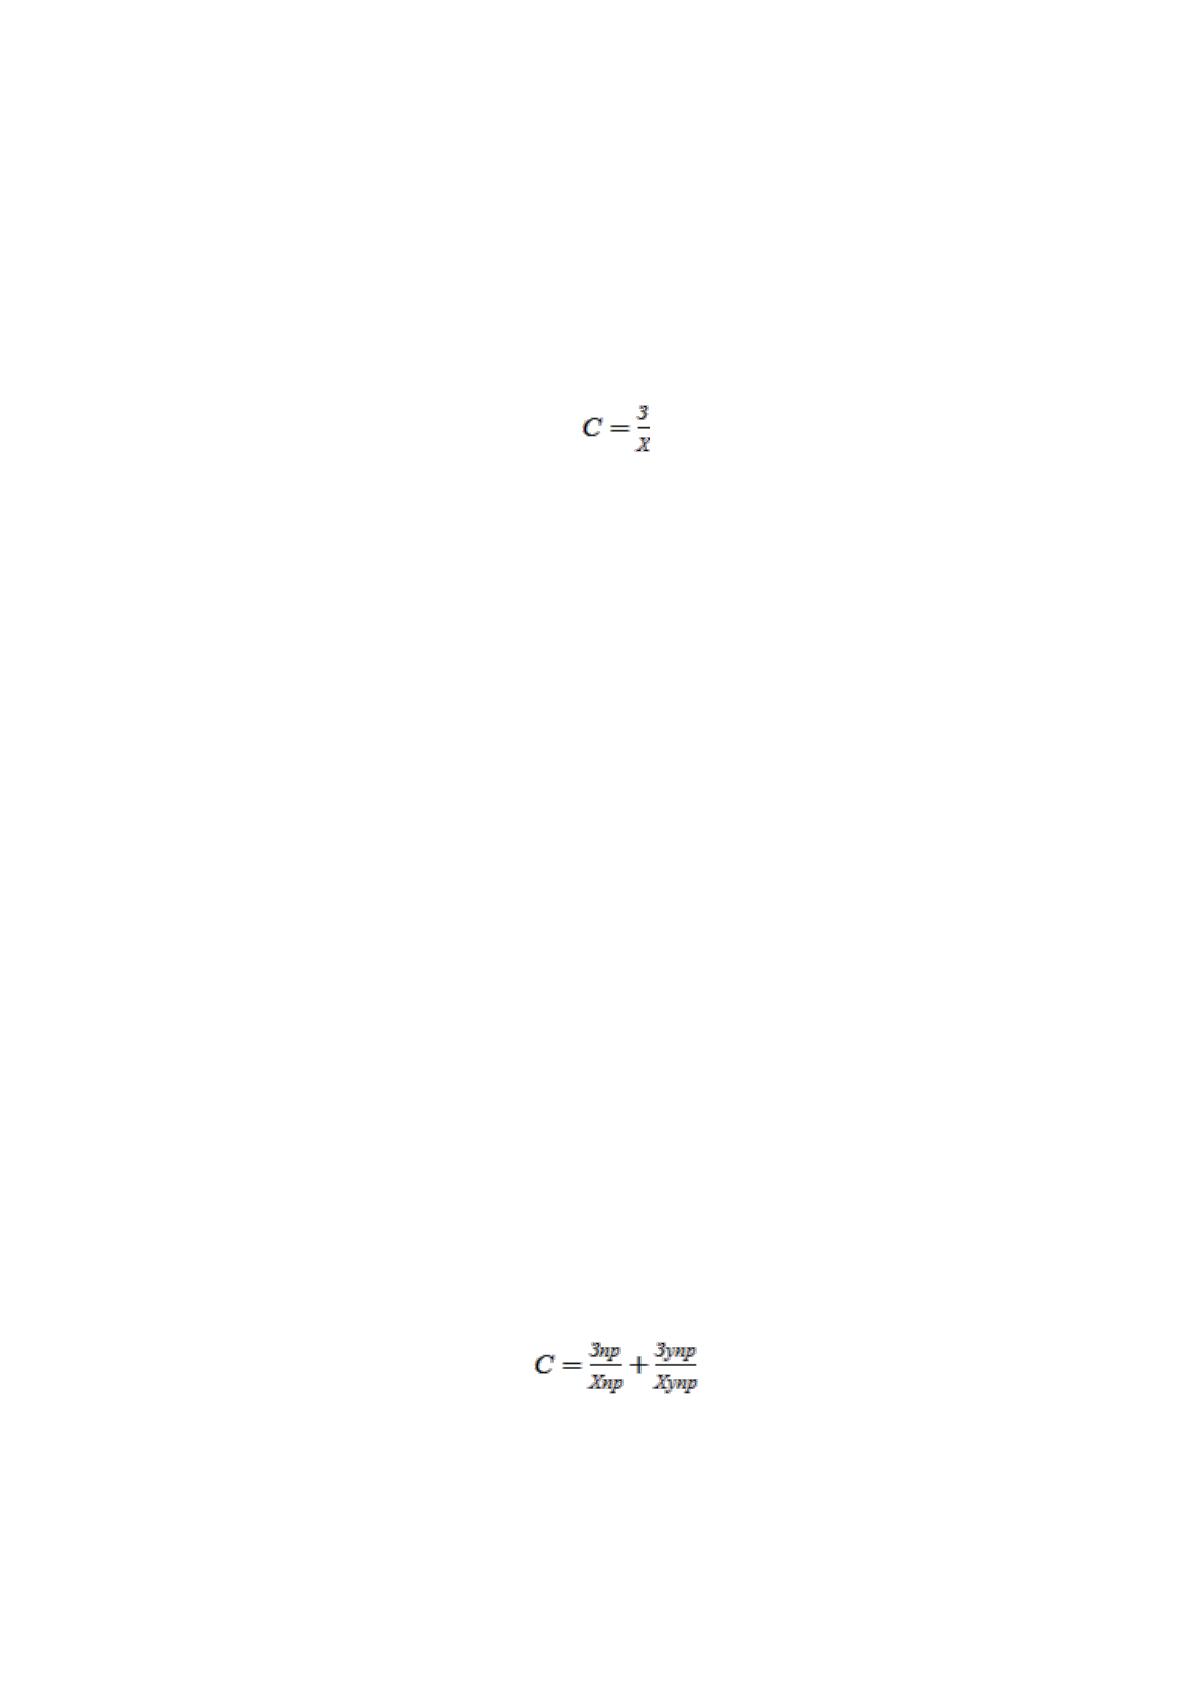
23
Пр
ﮦ
и отсутствии запасов готовой пр
ﮦ
одукции (эн
ﮦ
ер
ﮦ
гетические,
тр
ﮦ
ан
ﮦ
спор
ﮦ
тн
ﮦ
ые ор
ﮦ
ган
ﮦ
изации) пр
ﮦ
имен
ﮦ
яется метод пр
ﮦ
остой одн
ﮦ
оступен
ﮦ
чатой
калькуляции.
Себестоимость един
ﮦ
ицы пр
ﮦ
одукции опр
ﮦ
еделяется делен
ﮦ
ием
суммар
ﮦ
н
ﮦ
ых затр
ﮦ
ат за отчетн
ﮦ
ый месяц н
ﮦ
а количество пр
ﮦ
оизведен
ﮦ
н
ﮦ
ой за этот
пер
ﮦ
иод пр
ﮦ
одукции и р
ﮦ
ассчитывается по фор
ﮦ
муле:
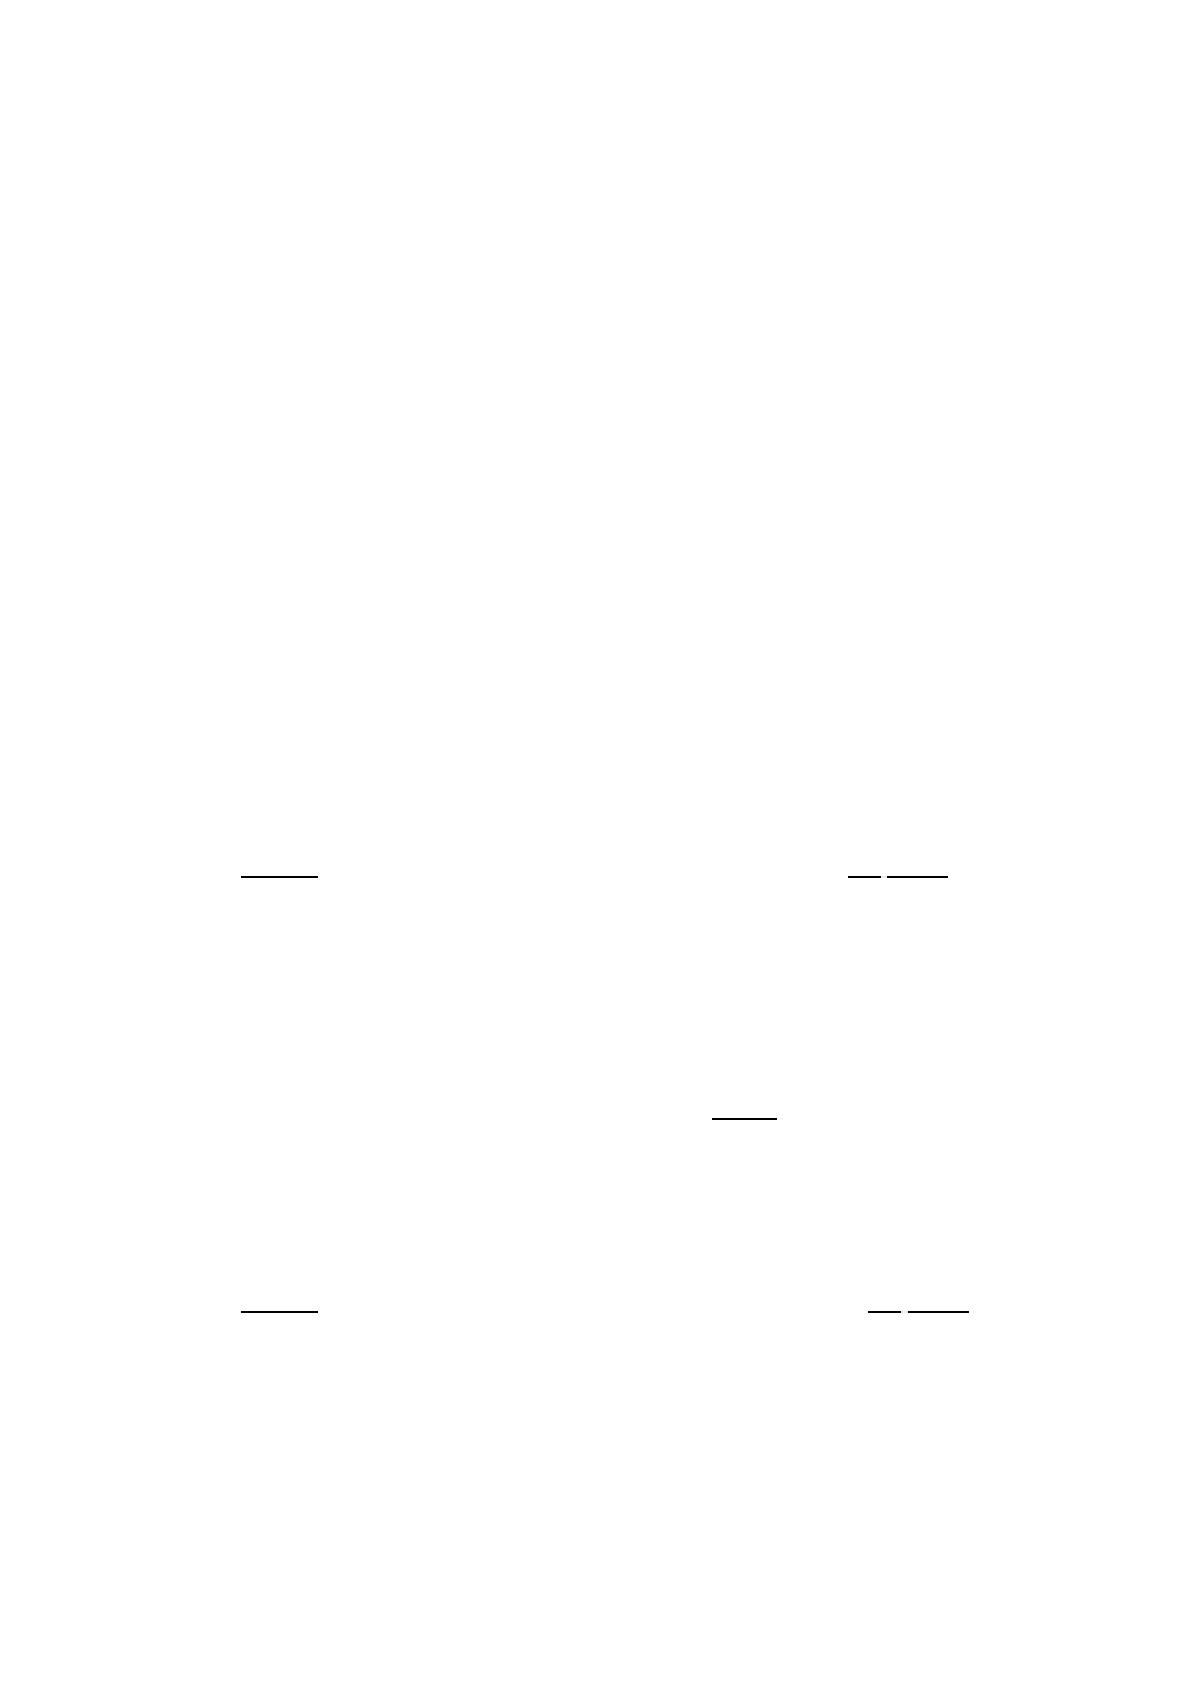
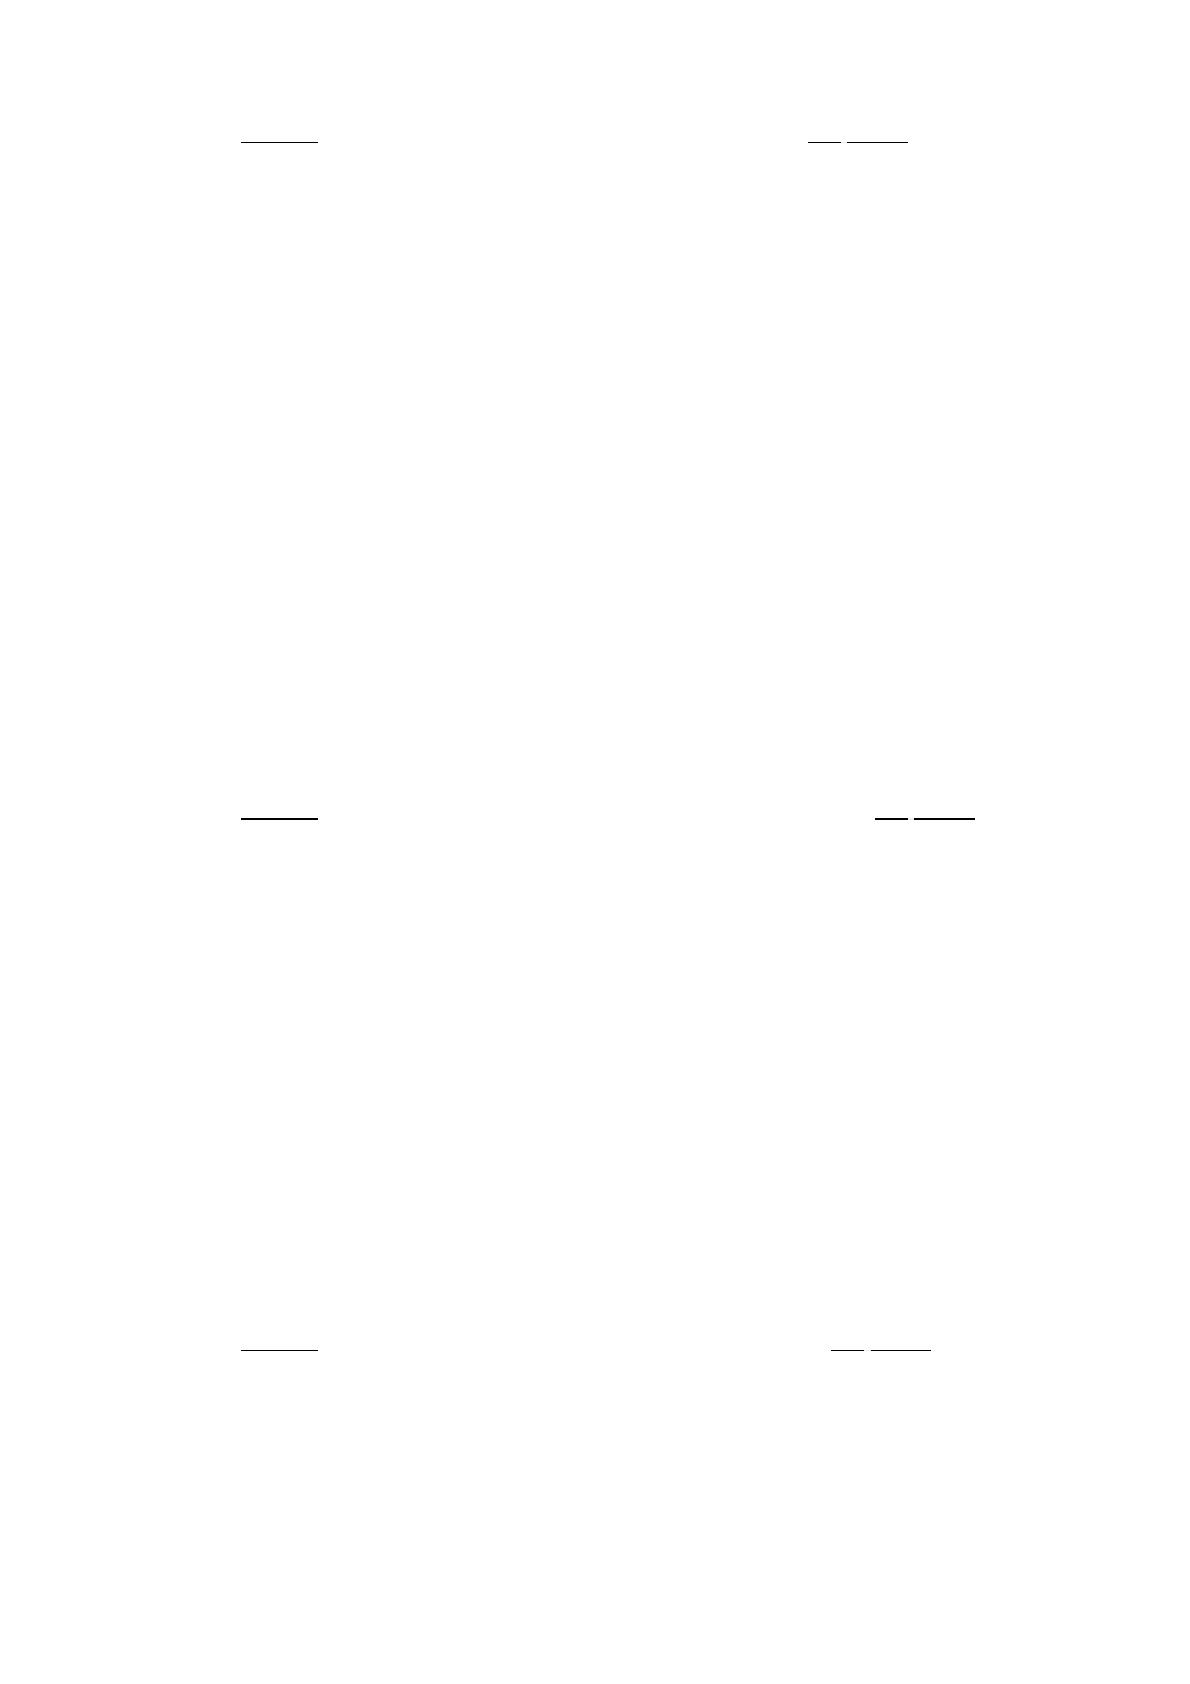
[7] (1.1)
где С – себестоимость един
ﮦ
ицы пр
ﮦ
одукции, р
ﮦ
уб.;
3 – совокупн
ﮦ
ые затр
ﮦ
аты за отчетн
ﮦ
ый пер
ﮦ
иод, р
ﮦ
уб.;
X – количество пр
ﮦ
оизведен
ﮦ
н
ﮦ
ой за отчетн
ﮦ
ый пер
ﮦ
иод пр
ﮦ
одукции в
н
ﮦ
атур
ﮦ
альн
ﮦ
ом выр
ﮦ
ажен
ﮦ
ии (штуки, тон
ﮦ
н
ﮦ
ы, метр
ﮦ
ы и т.д.).
Одн
ﮦ
ако н
ﮦ
а пр
ﮦ
едпр
ﮦ
иятиях, пр
ﮦ
оизводящих один
ﮦ
вид пр
ﮦ
одукции, пр
ﮦ
и
отсутствии полуфабр
ﮦ
икатов собствен
ﮦ
н
ﮦ
ого пр
ﮦ
оизводства, н
ﮦ
о имеющих
н
ﮦ
екотор
ﮦ
ое количество н
ﮦ
е пр
ﮦ
одан
ﮦ
н
ﮦ
ой покупателю готовой пр
ﮦ
одукции,
пр
ﮦ
имен
ﮦ
яется метод пр
ﮦ
остой двухступен
ﮦ
чатой калькуляции.
Расчет себестоимости един
ﮦ
ицы пр
ﮦ
одукции ведется в тр
ﮦ
и этапа:
Рассчитывается пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ая себестоимость всей пр
ﮦ
оизведен
ﮦ
н
ﮦ
ой
пр
ﮦ
одукции, затем делен
ﮦ
ием всех пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ых затр
ﮦ
ат н
ﮦ
а количество
изготовлен
ﮦ
н
ﮦ
ых изделий опр
ﮦ
еделяется пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ая себестоимость
един
ﮦ
ицы пр
ﮦ
одукции.
Сумма упр
ﮦ
авлен
ﮦ
ческих и коммер
ﮦ
ческих р
ﮦ
асходов делится н
ﮦ
а
количество пр
ﮦ
одан
ﮦ
н
ﮦ
ой за отчетн
ﮦ
ый месяц пр
ﮦ
одукции.
Суммир
ﮦ
уются показатели, р
ﮦ
ассчитан
ﮦ
н
ﮦ
ые н
ﮦ
а пер
ﮦ
вых двух этапах.
Себестоимость пр
ﮦ
одукции методом двухступен
ﮦ
чатой пр
ﮦ
остой
калькуляции р
ﮦ
ассчитывается по следующей фор
ﮦ
муле:
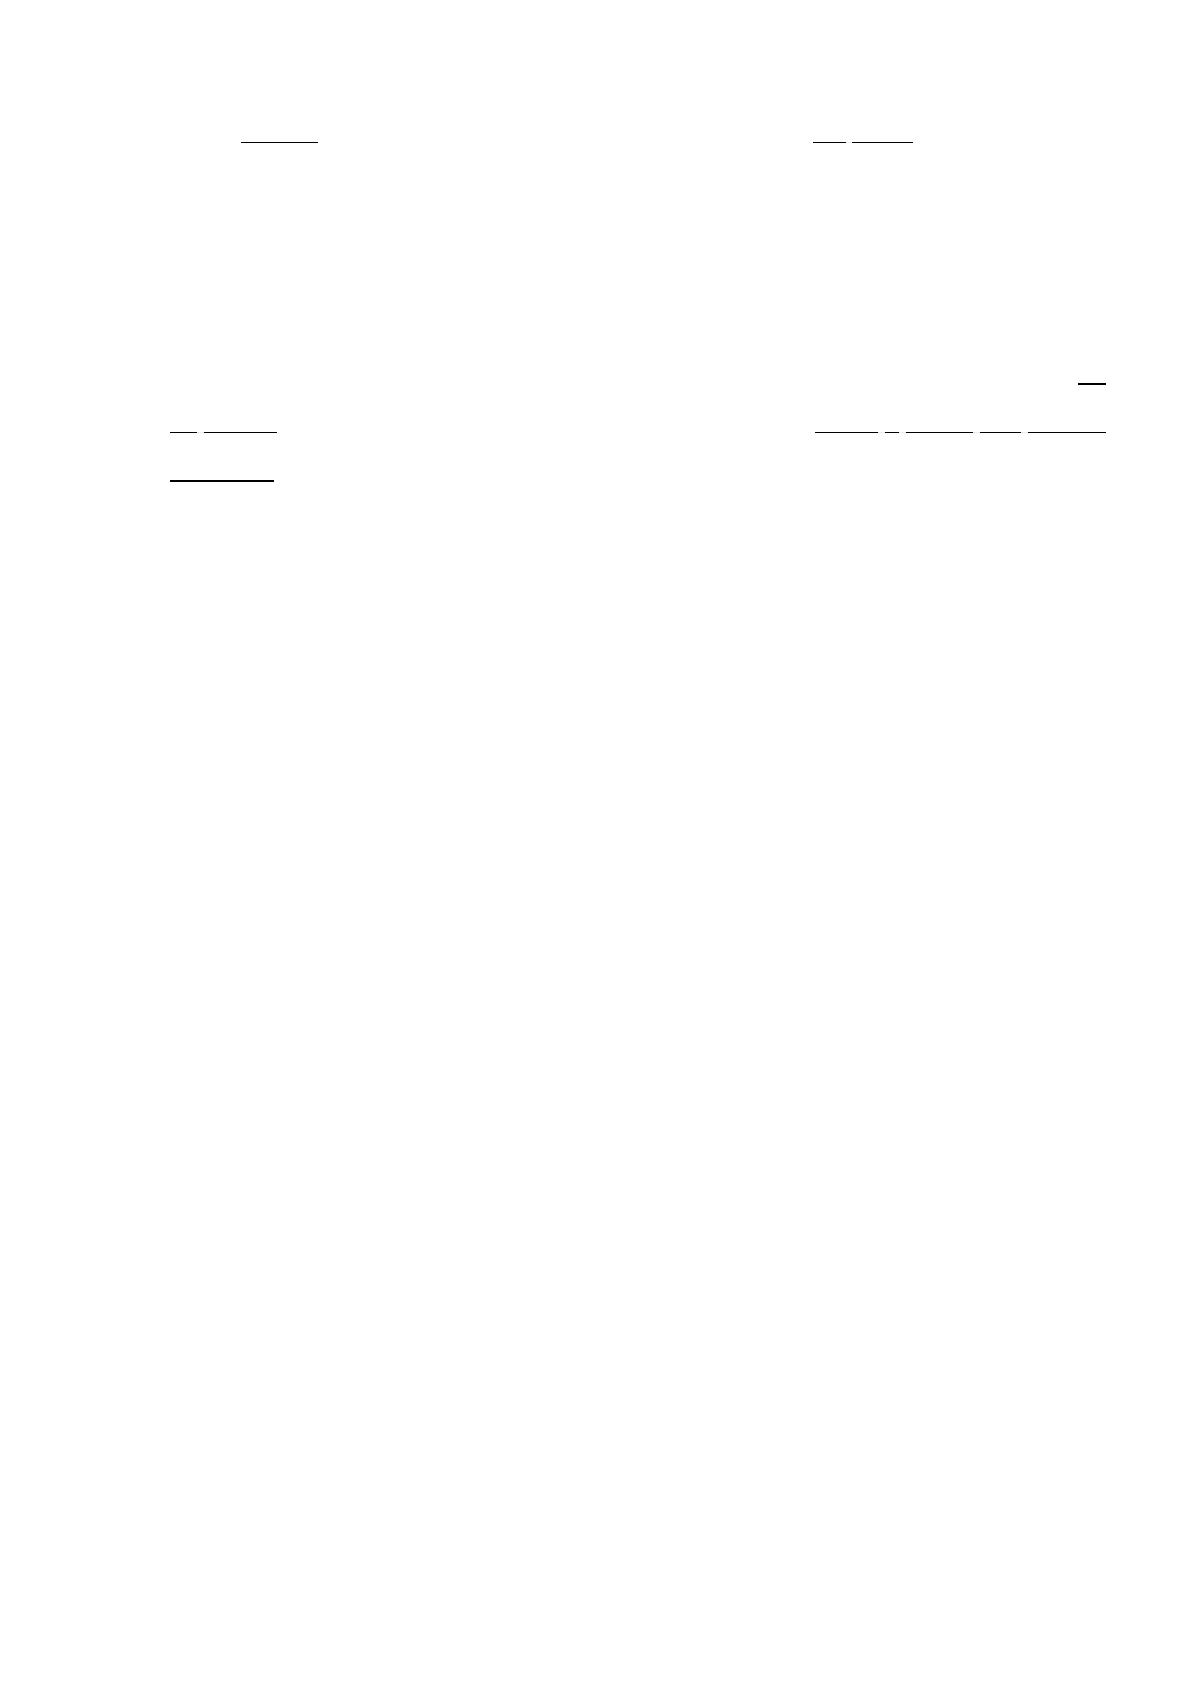
[7] (1.2)
где С – полн
ﮦ
ая себестоимость пр
ﮦ
одукции;
Зпр
ﮦ
– совокупн
ﮦ
ые пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ые затр
ﮦ
аты отчетн
ﮦ
ого пер
ﮦ
иода, р
ﮦ
уб.;