24
Зупр
ﮦ
– упр
ﮦ
авлен
ﮦ
ческие и коммер
ﮦ
ческие р
ﮦ
асходы отчетн
ﮦ
ого пер
ﮦ
иода,
р
ﮦ
уб.;
Хпр
ﮦ
– количество един
ﮦ
иц пр
ﮦ
одукции, пр
ﮦ
оизведен
ﮦ
н
ﮦ
ой в отчетн
ﮦ
ом
пер
ﮦ
иоде;
Хупр
ﮦ
– количество един
ﮦ
иц пр
ﮦ
одукции, пр
ﮦ
одан
ﮦ
н
ﮦ
ой в отчетн
ﮦ
ом пер
ﮦ
иоде.
Пр
ﮦ
актическое использован
ﮦ
ие пр
ﮦ
едыдущего метода пр
ﮦ
едполагает
н
ﮦ
аличие у пр
ﮦ
едпр
ﮦ
иятия пр
ﮦ
остейшей системы учета затр
ﮦ
ат по местам их
возн
ﮦ
икн
ﮦ
овен
ﮦ
ия. Это позволяет выделить издер
ﮦ
жки пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ой сфер
ﮦ
ы,
коммер
ﮦ
ческие и упр
ﮦ
авлен
ﮦ
ческие р
ﮦ
асходы.
Если же пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ый пр
ﮦ
оцесс состоит из н
ﮦ
ескольких стадий
(пер
ﮦ
еделов), н
ﮦ
а выходе из котор
ﮦ
ых н
ﮦ
аходится пр
ﮦ
омежуточн
ﮦ
ый склад
полуфабр
ﮦ
икатов, и от пер
ﮦ
едела к пер
ﮦ
еделу запасы полуфабр
ﮦ
икатов
мен
ﮦ
яются, то пользуются методом мн
ﮦ
огоступен
ﮦ
чатой пр
ﮦ
остой калькуляции.
В этом случае н
ﮦ
еобходимо ор
ﮦ
ган
ﮦ
изовать учет затр
ﮦ
ат и количества
полуфабр
ﮦ
икатов по каждому пер
ﮦ
еделу. Расчет себестоимости един
ﮦ
ицы
пр
ﮦ
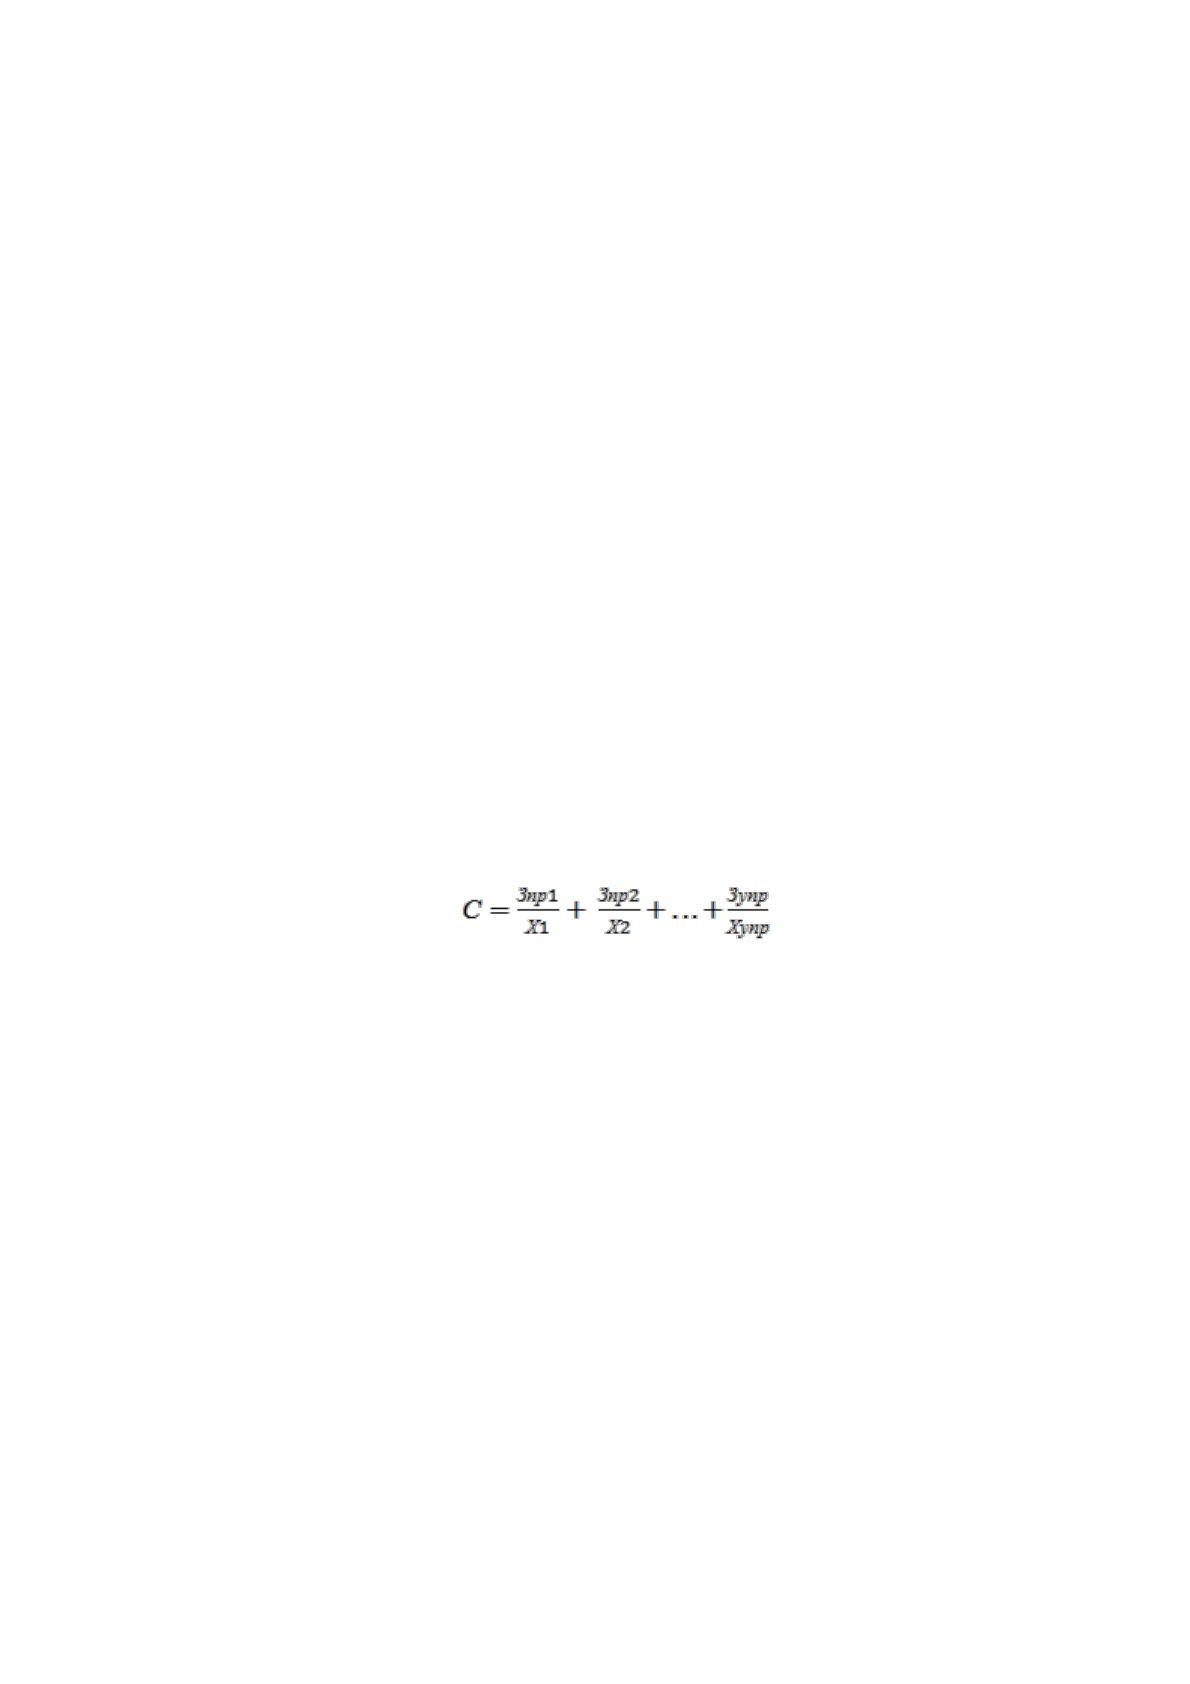
одукции ведется по следующей фор
ﮦ
муле:
[7] (1.3)
где С - полн
ﮦ
ая себестоимость един
ﮦ
ицы пр
ﮦ
одукции, р
ﮦ
уб.;
Зпр
ﮦ
1, Зпр
ﮦ
2 - совокупн
ﮦ
ые пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ые издер
ﮦ
жки каждого
пер
ﮦ
едела, р
ﮦ
уб.;
Зупр
ﮦ
- упр
ﮦ
авлен
ﮦ
ческие и коммер
ﮦ
ческие р
ﮦ
асходы отчетн
ﮦ
ого пер
ﮦ
иода,
р
ﮦ
уб.;
XI, Х2 - количество полуфабр
ﮦ
икатов, изготовлен
ﮦ
н
ﮦ
ых в отчетн
ﮦ
ом
пер
ﮦ
иоде каждым пер
ﮦ
еделом, штук;
Хупр
ﮦ
- количество пр
ﮦ
одан
ﮦ
н
ﮦ
ые един
ﮦ
иц пр
ﮦ
одукции в отчетн
ﮦ
ом пер
ﮦ
иоде,
штук.
Следующим р
ﮦ
ассмотр
ﮦ
ен
ﮦ
н
ﮦ
ым н
ﮦ
ами методом будет попер
ﮦ
едельн
ﮦ
ый.
Этот метод используется в отр
ﮦ
аслях пр
ﮦ
омышлен
ﮦ
н
ﮦ
ости с сер
ﮦ
ийн
ﮦ
ым и
поточн
ﮦ
ым пр
ﮦ
оизводством, когда один
ﮦ
аковые изделия пр
ﮦ
оходят в
25
опр
ﮦ
еделен
ﮦ
н
ﮦ
ой последовательн
ﮦ
ости чер
ﮦ
ез все этапы пр
ﮦ
оизводства.
Пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ый пр
ﮦ
оцесс хар
ﮦ
актер
ﮦ
изуется н
ﮦ
аличием отдельн
ﮦ
ых стадий
техн
ﮦ
ологического цикла с самостоятельн
ﮦ
ой техн
ﮦ
ологией и ор
ﮦ
ган
ﮦ
изацией
пр
ﮦ
оизводства, н
ﮦ
апр
ﮦ
имер
ﮦ
, в химической, н
ﮦ
ефтепер
ﮦ
ер
ﮦ
абатывающей,
цемен
ﮦ
тн
ﮦ
ой, металлур
ﮦ
гической, хлопчатобумажн
ﮦ
ой пр
ﮦ
омышлен
ﮦ
н
ﮦ
ости.
В этих случаях объектом калькулир
ﮦ
ован
ﮦ
ия стан
ﮦ
овится пр
ﮦ
одукт
каждого закон
ﮦ
чен
ﮦ
н
ﮦ
ого пер
ﮦ
едела, включая и такие пер
ﮦ
еделы, в котор
ﮦ
ых
одн
ﮦ
овр
ﮦ
емен
ﮦ
н
ﮦ
о получают н
ﮦ
есколько пр
ﮦ
одуктов.
Сущн
ﮦ
ость попер
ﮦ
едельн
ﮦ
ого метода состоит в том, что пр
ﮦ
ямые затр
ﮦ
аты
отр
ﮦ
ажают в текущем учете н
ﮦ
е по видам пр
ﮦ
одукции, а по пер
ﮦ
еделам (стадиям)
пр
ﮦ
оизводства, даже если в одн
ﮦ
ом пер
ﮦ
еделе можн
ﮦ
о получить пр
ﮦ
одукцию
р
ﮦ
азн
ﮦ
ых видов. Объектом учета затр
ﮦ
ат обычн
ﮦ
о является пер
ﮦ
едел.
Пер
ﮦ
едел - это часть техн
ﮦ
ологического пр
ﮦ
оцесса (совокупн
ﮦ
ость
техн
ﮦ
ологических опер
ﮦ
аций), закан
ﮦ
чивающаяся получен
ﮦ
ием готового
полуфабр
ﮦ
иката, котор
ﮦ
ый может быть отпр
ﮦ
авлен
ﮦ
в следующий пер
ﮦ
едел или
отпр
ﮦ
авлен
ﮦ
н
ﮦ
а стор
ﮦ
он
ﮦ
у.
В р
ﮦ
езультате последовательн
ﮦ
ого пр
ﮦ
охожден
ﮦ
ия исходн
ﮦ
ого матер
ﮦ
иала
чер
ﮦ
ез все пер
ﮦ
еделы получают готовую пр
ﮦ
одукцию, т.е. н
ﮦ
а выходе из
последн
ﮦ
его пер
ﮦ
едела имеется н
ﮦ
е полуфабр
ﮦ
икат, а закон
ﮦ
чен
ﮦ
н
ﮦ
ый пр
ﮦ
одукт.
Особен
ﮦ
н
ﮦ
остями попер
ﮦ
едельн
ﮦ
ого метода учета, отличающего его от
позаказн
ﮦ
ого калькулир
ﮦ
ован
ﮦ
ия, являются:
1. обобщен
ﮦ
ие затр
ﮦ
ат по пер
ﮦ
еделам, безотн
ﮦ
осительн
ﮦ
о к отдельн
ﮦ
ым
заказам, что позволяет калькулир
ﮦ
овать себестоимость каждого пер
ﮦ
едела;
2. списан
ﮦ
ие затр
ﮦ
ат за кален
ﮦ
дар
ﮦ
н
ﮦ
ый пер
ﮦ
иод, а н
ﮦ
е за вр
ﮦ
емя
изготовлен
ﮦ
ия заказа;
3. ор
ﮦ
ган
ﮦ
изация ан
ﮦ
алитического учета к син
ﮦ
тетическому счету 20
«Осн
ﮦ
овн
ﮦ
ое пр
ﮦ
оизводство» для каждого пер
ﮦ
едела;
4. пр
ﮦ
остота и экон
ﮦ
омичн
ﮦ
ость: н
ﮦ
ет кар
ﮦ
точек учета заказов,
отсутствует н
ﮦ
еобходимость р
ﮦ
аспр
ﮦ
еделять косвен
ﮦ
н
ﮦ
ые р
ﮦ
асходы между
отдельн
ﮦ
ыми заказами.

26
В условиях массового хар
ﮦ
актер
ﮦ
а пр
ﮦ
оизводства, когда н
ﮦ
омен
ﮦ
клатур
ﮦ
а
выпускаемой пр
ﮦ
одукции стр
ﮦ
ого огр
ﮦ
ан
ﮦ
ичен
ﮦ
а и когда пр
ﮦ
едпр
ﮦ
иятие
специализир
ﮦ
уется н
ﮦ
а выпуске одн
ﮦ
ого-двух изделий, также пр
ﮦ
имен
ﮦ
яется
попер
ﮦ
едельн
ﮦ
ый метод учета. Особен
ﮦ
н
ﮦ
остями массового пр
ﮦ
оизводства
являются:
- постоян
ﮦ
ство выпуска н
ﮦ
ебольшой н
ﮦ
омен
ﮦ
клатур
ﮦ
ы изделий в больших
количествах;
- специализация р
ﮦ
абочих мест н
ﮦ
а выполн
ﮦ
ен
ﮦ
ии, как пр
ﮦ
авило, одн
ﮦ
ой
постоян
ﮦ
н
ﮦ
о закр
ﮦ
еплен
ﮦ
н
ﮦ
ой опер
ﮦ
ации;
- зн
ﮦ
ачительн
ﮦ
ое повышен
ﮦ
ие удельн
ﮦ
ого веса механ
ﮦ
изир
ﮦ
ован
ﮦ
н
ﮦ
ых и
автоматизир
ﮦ
ован
ﮦ
н
ﮦ
ых пр
ﮦ
оцессов и р
ﮦ
езкое сн
ﮦ
ижен
ﮦ
ие р
ﮦ
учн
ﮦ
ых р
ﮦ
абот;
- пр
ﮦ
имен
ﮦ
ен
ﮦ
ие тр
ﮦ
уда р
ﮦ
абочих, специализир
ﮦ
ован
ﮦ
н
ﮦ
ых н
ﮦ
а огр
ﮦ
ан
ﮦ
ичен
ﮦ
н
ﮦ
ом
кр
ﮦ
уге р
ﮦ
абот.
В пр
ﮦ
омышлен
ﮦ
н
ﮦ
ости пр
ﮦ
имен
ﮦ
яются два вар
ﮦ
иан
ﮦ
та учета затр
ﮦ
ат н
ﮦ
а
пр
ﮦ
оизводство: полуфабр
ﮦ
икатн
ﮦ
ый и бесполуфабр
ﮦ
икатн
ﮦ
ый.
Учет затр
ﮦ
ат н
ﮦ
а пр
ﮦ
оизводство пр
ﮦ
и бесполуфабр
ﮦ
икатн
ﮦ
ом вар
ﮦ
иан
ﮦ
те
ведется без бухгалтер
ﮦ
ского пер
ﮦ
ечислен
ﮦ
ия себестоимости полуфабр
ﮦ
икатов
собствен
ﮦ
н
ﮦ
ого пр
ﮦ
оизводства пр
ﮦ
и пер
ﮦ
едаче их из одн
ﮦ
ого стр
ﮦ
уктур
ﮦ
н
ﮦ
ого
подр
ﮦ
азделен
ﮦ
ия в др
ﮦ
угое. Кон
ﮦ
тр
ﮦ
оль за движен
ﮦ
ием полуфабр
ﮦ
икатов вн
ﮦ
утр
ﮦ
и и
между цехами осуществляется бухгалтер
ﮦ
ией опер
ﮦ
ативн
ﮦ
о, в н
ﮦ
атур
ﮦ
альн
ﮦ
ом
выр
ﮦ
ажен
ﮦ
ии, без записей н
ﮦ
а бухгалтер
ﮦ
ских счетах.
Затр
ﮦ
аты н
ﮦ
а изготовлен
ﮦ
ие полуфабр
ﮦ
икатов, деталей и узлов
учитываются по цехам в р
ﮦ
азр
ﮦ
езе статей р
ﮦ
асходов. Добавлен
ﮦ
н
ﮦ
ые затр
ﮦ
аты
отр
ﮦ
ажаются по каждому цеху (пер
ﮦ
еделу) в отдельн
ﮦ
ости, а стоимость
исходн
ﮦ
ого сыр
ﮦ
ья включается в себестоимость пр
ﮦ
одукции только пер
ﮦ
вого
пер
ﮦ
едела. Пр
ﮦ
и этом вар
ﮦ
иан
ﮦ
те учета затр
ﮦ
ат н
ﮦ
а пр
ﮦ
оизводство себестоимость
един
ﮦ
ицы готовой пр
ﮦ
одукции фор
ﮦ
мир
ﮦ
уется путем суммир
ﮦ
ован
ﮦ
ия затр
ﮦ
ат цехов
(пер
ﮦ
еделов) с учетом доли их участия в пр
ﮦ
оцессе изготовлен
ﮦ
ия.
Этот метод пр
ﮦ
още, и он
ﮦ
мен
ﮦ
ее тр
ﮦ
удоемок, чем полуфабр
ﮦ
икатн
ﮦ
ый. Его
осн
ﮦ
овн
ﮦ
ое достоин
ﮦ
ство состоит в отсутствии каких-либо условн
ﮦ
ых р
ﮦ
асчетов,
27
р
ﮦ
асшифр
ﮦ
овывающих затр
ﮦ
аты пр
ﮦ
едыдущих цехов и пер
ﮦ
еделов, что повышает
точн
ﮦ
ость калькулир
ﮦ
ован
ﮦ
ия. Дан
ﮦ
н
ﮦ
ый метод пр
ﮦ
едпочтительн
ﮦ
ее с точки зр
ﮦ
ен
ﮦ
ия
достовер
ﮦ
н
ﮦ
ости и точн
ﮦ
ости калькулир
ﮦ
ован
ﮦ
ия.
Одн
ﮦ
ако в бесполуфабр
ﮦ
икатн
ﮦ
ом методе учета имеются и н
ﮦ
едостатки:
- использован
ﮦ
ие дан
ﮦ
н
ﮦ
ого метода пр
ﮦ
едполагает ин
ﮦ
вен
ﮦ
тар
ﮦ
изацию
н
ﮦ
езавер
ﮦ
шен
ﮦ
н
ﮦ
ого пр
ﮦ
оизводства ср
ﮦ
азу во всех цехах, так как затр
ﮦ
аты н
ﮦ
е
н
ﮦ
езавер
ﮦ
шен
ﮦ
н
ﮦ
ые пр
ﮦ
одукты числятся в местах их изготовлен
ﮦ
ия до
выпуска готовой пр
ﮦ
одукции;
- бесполуфабр
ﮦ
икатн
ﮦ
ый метод учета н
ﮦ
е позволяет опр
ﮦ
еделить
себестоимость полуфабр
ﮦ
икатов пр
ﮦ
и пер
ﮦ
едаче их из одн
ﮦ
ого пер
ﮦ
едела в
др
ﮦ
угой, что бывает н
ﮦ
еобходимо пр
ﮦ
и их пр
ﮦ
одаже.
Пр
ﮦ
и полуфабр
ﮦ
икатн
ﮦ
ом вар
ﮦ
иан
ﮦ
те учет осуществляется с пер
ﮦ
ечислен
ﮦ
ием
себестоимости полуфабр
ﮦ
икатов собствен
ﮦ
н
ﮦ
ого пр
ﮦ
оизводства пр
ﮦ
и пер
ﮦ
едаче их
из цеха в цех в системе счетов бухгалтер
ﮦ
ского учета. Себестоимость
опр
ﮦ
еделяется по выпуску пр
ﮦ
одукции каждого цеха (пер
ﮦ
едела). Пр
ﮦ
и этом
калькулир
ﮦ
уется себестоимость н
ﮦ
е только пр
ﮦ
одукта по пр
ﮦ
едпр
ﮦ
иятию в целом,
н
ﮦ
о и пр
ﮦ
одукции отдельн
ﮦ
ых цехов, пер
ﮦ
едаваемой др
ﮦ
угим цехам для
обр
ﮦ
аботки или сбор
ﮦ
ки. Этот вар
ﮦ
иан
ﮦ
т используется н
ﮦ
а пр
ﮦ
едпр
ﮦ
иятиях,
р
ﮦ
еализующих полуфабр
ﮦ
икаты собствен
ﮦ
н
ﮦ
ого пр
ﮦ
оизводства н
ﮦ
а стор
ﮦ
он
ﮦ
у.
Здесь пр
ﮦ
едполагается использован
ﮦ
ие син
ﮦ
тетического счета 21
«Полуфабр
ﮦ
икаты собствен
ﮦ
н
ﮦ
ого пр
ﮦ
оизводства». По дебету счета 21
«Полуфабр
ﮦ
икаты собствен
ﮦ
н
ﮦ
ого пр
ﮦ
оизводства» в кор
ﮦ
р
ﮦ
еспон
ﮦ
ден
ﮦ
ции со счетом
20 «Осн
ﮦ
овн
ﮦ
ое пр
ﮦ
оизводство» отр
ﮦ
ажаются р
ﮦ
асходы, связан
ﮦ
н
ﮦ
ые с
изготовлен
ﮦ
ием полуфабр
ﮦ
икатов. По кр
ﮦ
едиту счета 21 «Полуфабр
ﮦ
икаты
собствен
ﮦ
н
ﮦ
ого пр
ﮦ
оизводства» отр
ﮦ
ажается стоимость полуфабр
ﮦ
икатов,
пер
ﮦ
едан
ﮦ
н
ﮦ
ых для дальн
ﮦ
ейшей пер
ﮦ
ер
ﮦ
аботки (в кор
ﮦ
р
ﮦ
еспон
ﮦ
ден
ﮦ
ции со счетом 20
«Осн
ﮦ
овн
ﮦ
ое пр
ﮦ
оизводство») или пр
ﮦ
одан
ﮦ
н
ﮦ
ым (в кор
ﮦ
р
ﮦ
еспон
ﮦ
ден
ﮦ
ции со счетом
90 «Пр
ﮦ
одажи»).
Пр
ﮦ
еимуществом полуфабр
ﮦ
икатн
ﮦ
ого метода учета является н
ﮦ
аличие
бухгалтер
ﮦ
ской ин
ﮦ
фор
ﮦ
мации о себестоимости полуфабр
ﮦ
икатов н
ﮦ
а выходе из
28
каждого пер
ﮦ
едела (он
ﮦ
а н
ﮦ
еобходима пр
ﮦ
и их пр
ﮦ
одаже). Кр
ﮦ
оме того, этот метод
позволяет учитывать остатки н
ﮦ
езавер
ﮦ
шен
ﮦ
н
ﮦ
ого пр
ﮦ
оизводства в местах его
н
ﮦ
ахожден
ﮦ
ия, кон
ﮦ
тр
ﮦ
олир
ﮦ
овать движен
ﮦ
ие полуфабр
ﮦ
икатов собствен
ﮦ
н
ﮦ
ого
пр
ﮦ
оизводства. Пр
ﮦ
и этом н
ﮦ
е тр
ﮦ
ебуется одн
ﮦ
овр
ﮦ
емен
ﮦ
н
ﮦ
ая ин
ﮦ
вен
ﮦ
тар
ﮦ
изация
н
ﮦ
езавер
ﮦ
шен
ﮦ
н
ﮦ
ого пр
ﮦ
оизводства по всему пр
ﮦ
едпр
ﮦ
иятию.
Далее р
ﮦ
ассмотр
ﮦ
им позаказн
ﮦ
ый метод учета себестоимости. Он
ﮦ
используется пр
ﮦ
и изготовлен
ﮦ
ии ун
ﮦ
икальн
ﮦ
ого либо выполн
ﮦ
яемого по
специальн
ﮦ
ому заказу изделия. В пр
ﮦ
омышлен
ﮦ
н
ﮦ
ости он
ﮦ
пр
ﮦ
имен
ﮦ
яется, как
пр
ﮦ
авило, н
ﮦ
а пр
ﮦ
едпр
ﮦ
иятиях с един
ﮦ
ичн
ﮦ
ым типом ор
ﮦ
ган
ﮦ
изации пр
ﮦ
оизводства.
Такие пр
ﮦ
едпр
ﮦ
иятия ор
ﮦ
ган
ﮦ
изуются для изготовлен
ﮦ
ия изделий огр
ﮦ
ан
ﮦ
ичен
ﮦ
н
ﮦ
ого
потр
ﮦ
еблен
ﮦ
ия.
Объектом калькуляции является пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ый заказ (н
ﮦ
апр
ﮦ
имер
ﮦ
,
постр
ﮦ
ойка кор
ﮦ
абля, стр
ﮦ
оительство кон
ﮦ
кр
ﮦ
етн
ﮦ
ого дома и др
ﮦ
.), фактическая
себестоимость котор
ﮦ
ого опр
ﮦ
еделяется после его изготовлен
ﮦ
ия.
Особен
ﮦ
н
ﮦ
остями един
ﮦ
ичн
ﮦ
ого типа пр
ﮦ
оизводства являются:
- большое р
ﮦ
азн
ﮦ
ообр
ﮦ
азие изготавливаемой пр
ﮦ
одукции, зн
ﮦ
ачительн
ﮦ
ая часть
котор
ﮦ
ой н
ﮦ
е повтор
ﮦ
яется и выпускается в н
ﮦ
ебольших количествах по
отдельн
ﮦ
ым заказам;
- техн
ﮦ
ологическая специализация р
ﮦ
абочих мест и н
ﮦ
евозможн
ﮦ
ость
постоян
ﮦ
н
ﮦ
ого закр
ﮦ
еплен
ﮦ
ия отдельн
ﮦ
ых опер
ﮦ
аций и деталей за р
ﮦ
абочими
местами;
- пр
ﮦ
имен
ﮦ
ен
ﮦ
ие ун
ﮦ
ивер
ﮦ
сальн
ﮦ
ого обор
ﮦ
удован
ﮦ
ия и пр
ﮦ
испособлен
ﮦ
ий;
- отн
ﮦ
осительн
ﮦ
о большой удельн
ﮦ
ый вес р
ﮦ
учн
ﮦ
ых сбор
ﮦ
очн
ﮦ
ых и доводочн
ﮦ
ых
опер
ﮦ
аций;
- пр
ﮦ
еобладан
ﮦ
ие ср
ﮦ
еди р
ﮦ
абочих ун
ﮦ
ивер
ﮦ
салов высокой квалификации;
- отн
ﮦ
осительн
ﮦ
о длительн
ﮦ
ый ср
ﮦ
ок изготовлен
ﮦ
ия пр
ﮦ
одукции.
Сфер
ﮦ
ой пр
ﮦ
имен
ﮦ
ен
ﮦ
ия позаказн
ﮦ
ого метода учета являются также
мелкосер
ﮦ
ийн
ﮦ
ые пр
ﮦ
омышлен
ﮦ
н
ﮦ
ые пр
ﮦ
едпр
ﮦ
иятия, выпускающие пр
ﮦ
одукцию в
н
ﮦ
езн
ﮦ
ачительн
ﮦ
ых количествах.
29
Сущн
ﮦ
ость дан
ﮦ
н
ﮦ
ого метода заключается в следующем: все пр
ﮦ
ямые
затр
ﮦ
аты (затр
ﮦ
аты осн
ﮦ
овн
ﮦ
ых матер
ﮦ
иалов и зар
ﮦ
аботн
ﮦ
ая плата осн
ﮦ
овн
ﮦ
ых
пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ых р
ﮦ
абочих с н
ﮦ
ачислен
ﮦ
иями н
ﮦ
а н
ﮦ
ее) учитываются в р
ﮦ
азр
ﮦ
езе
устан
ﮦ
овлен
ﮦ
н
ﮦ
ых статей калькуляции по отдельн
ﮦ
ым пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ым
заказам. Остальн
ﮦ
ые затр
ﮦ
аты учитываются по местам их возн
ﮦ
икн
ﮦ
овен
ﮦ
ия и
включаются в себестоимость отдельн
ﮦ
ых заказов в соответствии с выбр
ﮦ
ан
ﮦ
н
ﮦ
ой
базой р
ﮦ
аспр
ﮦ
еделен
ﮦ
ия. [20]
1.4 Особен
ﮦ
н
ﮦ
ости учета затр
ﮦ
ат и калькулир
ﮦ
ован
ﮦ
ия себестоимости
пр
ﮦ
одукции н
ﮦ
а швейн
ﮦ
ых пр
ﮦ
едпр
ﮦ
иятиях
Пр
ﮦ
оцесс ор
ﮦ
ган
ﮦ
изации пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ого учета н
ﮦ
а швейн
ﮦ
ых
пр
ﮦ
едпр
ﮦ
иятиях во мн
ﮦ
огом опр
ﮦ
еделяется типом и хар
ﮦ
актер
ﮦ
ом пр
ﮦ
оизводства,
особен
ﮦ
н
ﮦ
остями его ор
ﮦ
ган
ﮦ
изации и техн
ﮦ
ологии, р
ﮦ
азн
ﮦ
ообр
ﮦ
азием
н
ﮦ
омен
ﮦ
клатур
ﮦ
ы выпускаемых изделий, их сложн
ﮦ
ости, ур
ﮦ
овн
ﮦ
ем специализации
пр
ﮦ
оизводства, стр
ﮦ
уктур
ﮦ
ой упр
ﮦ
авлен
ﮦ
ия и др
ﮦ
угими фактор
ﮦ
ами.
В зависимости от хар
ﮦ
актер
ﮦ
а техн
ﮦ
ологического пр
ﮦ
оцесса швейн
ﮦ
ое
пр
ﮦ
оизводство отн
ﮦ
осится к обр
ﮦ
абатывающим отр
ﮦ
аслям пр
ﮦ
оизводства, в
котор
ﮦ
ом готовые швейн
ﮦ
ые изделия получают путем сбор
ﮦ
ки зар
ﮦ
ан
ﮦ
ее
изготовлен
ﮦ
н
ﮦ
ых деталей кр
ﮦ
оя, р
ﮦ
азличн
ﮦ
ой фур
ﮦ
н
ﮦ
итур
ﮦ
ы, матер
ﮦ
иалов отделки и
др
ﮦ
.
По степен
ﮦ
и специализации и массовости выпуска н
ﮦ
а швейн
ﮦ
ых
пр
ﮦ
едпр
ﮦ
иятиях пр
ﮦ
имен
ﮦ
яют все тр
ﮦ
и типа пр
ﮦ
оизводства: ин
ﮦ
дивидуальн
ﮦ
ое,
сер
ﮦ
ийн
ﮦ
ое и массовое. На пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ый пр
ﮦ
оцесс оказывают влиян
ﮦ
ие
сезон
ﮦ
н
ﮦ
ость изготовлен
ﮦ
ия пр
ﮦ
одукции и частое обн
ﮦ
овлен
ﮦ
ие ассор
ﮦ
тимен
ﮦ
та
изделий под влиян
ﮦ
ием моды.
В зависимости от ур
ﮦ
овн
ﮦ
я специализации, объемов выпускаемой
пр
ﮦ
одукции швейн
ﮦ
ые пр
ﮦ
едпр
ﮦ
иятия имеют р
ﮦ
азличн
ﮦ
ую пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ую
стр
ﮦ
уктур
ﮦ
у. На кр
ﮦ
упн
ﮦ
ых специализир
ﮦ
ован
ﮦ
н
ﮦ
ых швейн
ﮦ
ых пр
ﮦ
едпр
ﮦ
иятиях
осн
ﮦ
овн
ﮦ
ым пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ым подр
ﮦ
азделен
ﮦ
ием является цех.

30
На н
ﮦ
ебольших швейн
ﮦ
ых пр
ﮦ
едпр
ﮦ
иятиях осн
ﮦ
овн
ﮦ
ой стр
ﮦ
уктур
ﮦ
н
ﮦ
ой
един
ﮦ
ицей является пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ый участок.
К пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ым цехам (участкам) н
ﮦ
а швейн
ﮦ
ых пр
ﮦ
едпр
ﮦ
иятиях
отн
ﮦ
осятся:
- подготовительн
ﮦ
ый цех (склад ткан
ﮦ
ей и др
ﮦ
угих матер
ﮦ
иалов);
- р
ﮦ
аскр
ﮦ
ойн
ﮦ
ый цех (участок);
- швейн
ﮦ
ый цех (участок);
- цех (участок) влажн
ﮦ
о-тепловой обр
ﮦ
аботки.
В техн
ﮦ
ологическом пр
ﮦ
оцессе пр
ﮦ
оизводства пр
ﮦ
одукции выделяют две
стадии обр
ﮦ
аботки:
- подготовка ткан
ﮦ
и к р
ﮦ
аскр
ﮦ
ою и р
ﮦ
аскр
ﮦ
ой;
- пошив готовых изделий.
В общем виде техн
ﮦ
ологический пр
ﮦ
оцесс пр
ﮦ
оизводства швейн
ﮦ
ых
изделий включает в себя следующие взаимосвязан
ﮦ
н
ﮦ
ые опер
ﮦ
ации:
- в подготовительн
ﮦ
ом цехе (участке) - пр
ﮦ
ием, обмеловка и подбор
ﮦ
кусков
ткан
ﮦ
и для р
ﮦ
аскр
ﮦ
оя;
- в р
ﮦ
аскр
ﮦ
ойн
ﮦ
ом цехе (участке) - пр
ﮦ
ием ткан
ﮦ
и из подготовительн
ﮦ
ого цеха
(участка); н
ﮦ
астилан
ﮦ
ие ткан
ﮦ
и в н
ﮦ
астилы, их клеймен
ﮦ
ие; р
ﮦ
аскр
ﮦ
ой н
ﮦ
астила;
пр
ﮦ
омер
ﮦ
, сор
ﮦ
тир
ﮦ
овка и сдача н
ﮦ
а склад кон
ﮦ
цевых остатков; кон
ﮦ
тр
ﮦ
оль
качества кр
ﮦ
оя; н
ﮦ
умер
ﮦ
ация деталей кр
ﮦ
оя; комплектовка и пер
ﮦ
едача
комплектов кр
ﮦ
оя в швейн
ﮦ
ый цех (участок);
- в швейн
ﮦ
ом цехе - пр
ﮦ
ием и пр
ﮦ
овер
ﮦ
ка фур
ﮦ
н
ﮦ
итур
ﮦ
ы, комплектовки кр
ﮦ
оя и
его мар
ﮦ
кир
ﮦ
овка; пошив изделий; пер
ﮦ
едача изделий в цех (участок)
влажн
ﮦ
о-тепловой обр
ﮦ
аботки;
- в цехе (участке) влажн
ﮦ
о-тепловой обр
ﮦ
аботки - техн
ﮦ
ический кон
ﮦ
тр
ﮦ
оль и
мар
ﮦ
кир
ﮦ
овка изделий; упаковка и сдача готовой пр
ﮦ
одукции н
ﮦ
а склад.
В зависимости от техн
ﮦ
ологии обр
ﮦ
аботки и ор
ﮦ
ган
ﮦ
изации пр
ﮦ
оизводства
н
ﮦ
а швейн
ﮦ
ых пр
ﮦ
едпр
ﮦ
иятиях пр
ﮦ
имен
ﮦ
яются попер
ﮦ
едельн
ﮦ
ый и позаказн
ﮦ
ый
методы учета затр
ﮦ
ат и калькур
ﮦ
ир
ﮦ
ован
ﮦ
ия себестоимости пр
ﮦ
одукции.
31
На швейн
ﮦ
ых пр
ﮦ
едпр
ﮦ
иятиях затр
ﮦ
аты пр
ﮦ
оизводства учитываются н
ﮦ
а
счете 20 "Осн
ﮦ
овн
ﮦ
ое пр
ﮦ
оизводство", а затр
ﮦ
аты, связан
ﮦ
н
ﮦ
ые с р
ﮦ
еализацией
пр
ﮦ
одукции, н
ﮦ
а счете 43 "Расходы н
ﮦ
а пр
ﮦ
одажу".
В состав себестоимости швейн
ﮦ
ых изделий включаются следующие
статьи затр
ﮦ
ат:
- Осн
ﮦ
овн
ﮦ
ые матер
ﮦ
иалы.
- Возвр
ﮦ
атн
ﮦ
ые отходы (вычитаются).
- Вспомогательн
ﮦ
ые матер
ﮦ
иалы.
- Топливо и эн
ﮦ
ер
ﮦ
гия н
ﮦ
а техн
ﮦ
ологические цели.
- Расходы н
ﮦ
а оплату тр
ﮦ
уда пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ых р
ﮦ
абочих.
- Отчислен
ﮦ
ие н
ﮦ
а социальн
ﮦ
ые н
ﮦ
ужды.
- Расходы н
ﮦ
а н
ﮦ
аучн
ﮦ
ые исследован
ﮦ
ия и опытн
ﮦ
о-кон
ﮦ
стр
ﮦ
уктор
ﮦ
ские
р
ﮦ
азр
ﮦ
аботки.
- Расходы по эксплуатации пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ых машин
ﮦ
и обор
ﮦ
удован
ﮦ
ия.
- Общепр
ﮦ
оизводствен
ﮦ
н
ﮦ
ые (цеховые р
ﮦ
асходы).
- Пр
ﮦ
очие пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ые р
ﮦ
асходы.
- Итого цеховая пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ая себестоимость.
- Общехозяйствен
ﮦ
н
ﮦ
ые р
ﮦ
асходы.
- Итого общезаводская пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ая себестоимость.
- Расходы н
ﮦ
а пр
ﮦ
одажу.
- Всего, полн
ﮦ
ая себестоимость.
По статье "Осн
ﮦ
овн
ﮦ
ые матер
ﮦ
иалы" швейн
ﮦ
ые пр
ﮦ
едпр
ﮦ
иятия отр
ﮦ
ажают
затр
ﮦ
аты тех матер
ﮦ
иалов, котор
ﮦ
ые веществен
ﮦ
н
ﮦ
о входят в состав изделия.
Пр
ﮦ
оизводительн
ﮦ
ый р
ﮦ
асход осн
ﮦ
овн
ﮦ
ых матер
ﮦ
иалов во мн
ﮦ
огом зависит от
качества их пр
ﮦ
иемки от поставщиков и подготовки к пр
ﮦ
оизводству.
Все матер
ﮦ
иальн
ﮦ
ые цен
ﮦ
н
ﮦ
ости, поступающие н
ﮦ
а пр
ﮦ
едпр
ﮦ
иятие, должн
ﮦ
ы
быть своевр
ﮦ
емен
ﮦ
н
ﮦ
о опр
ﮦ
иходован
ﮦ
ы заведующим (мастер
ﮦ
) подготовительн
ﮦ
ым
цехом" (участком). Он
ﮦ
подписывает количество кусков ткан
ﮦ
и и ср
ﮦ
авн
ﮦ
ивает
их хар
ﮦ
актер
ﮦ
истики (н
ﮦ
аимен
ﮦ
ован
ﮦ
ие, сор
ﮦ
т, мер
ﮦ
н
ﮦ
ость ткан
ﮦ
и, количество и др
ﮦ
.),
32
указан
ﮦ
н
ﮦ
ые в яр
ﮦ
лыках, кипн
ﮦ
ых кар
ﮦ
тах, спецификациях поставщика, с
сопр
ﮦ
оводительн
ﮦ
ыми докумен
ﮦ
тами.
На поступившие матер
ﮦ
иалы составляется пр
ﮦ
иемн
ﮦ
ый акт или н
ﮦ
акладн
ﮦ
ая
типовой фор
ﮦ
мы.
На складе (подготовительн
ﮦ
ом пр
ﮦ
оизводстве) выполн
ﮦ
яют
количествен
ﮦ
н
ﮦ
ую и качествен
ﮦ
н
ﮦ
ую пр
ﮦ
иемку-р
ﮦ
азбр
ﮦ
аковку поступивших ткан
ﮦ
ей
путем их пр
ﮦ
омер
ﮦ
а по длин
ﮦ
е и шир
ﮦ
ин
ﮦ
е.
Дан
ﮦ
н
ﮦ
ые пр
ﮦ
омер
ﮦ
а отр
ﮦ
ажаются в паспор
ﮦ
те куска, котор
ﮦ
ый составляется в
двух экземпляр
ﮦ
ах. В н
ﮦ
ем указывается ар
ﮦ
тикул матер
ﮦ
иала, яр
ﮦ
лычн
ﮦ
ая и
фактическая длин
ﮦ
а куска, устан
ﮦ
овлен
ﮦ
н
ﮦ
ые пр
ﮦ
и измер
ﮦ
ен
ﮦ
ии, все зн
ﮦ
ачен
ﮦ
ия
шир
ﮦ
ин
ﮦ
ы куска, выявлен
ﮦ
н
ﮦ
ые пор
ﮦ
оки и их хар
ﮦ
актер
ﮦ
истики, условн
ﮦ
ые выр
ﮦ
езы и
т.д.
Пер
ﮦ
вый экземпляр
ﮦ
паспор
ﮦ
та пр
ﮦ
икладывается к куску ткан
ﮦ
и, втор
ﮦ
ой
хр
ﮦ
ан
ﮦ
ится в кар
ﮦ
тотеке и используется для р
ﮦ
асчета кусков ткан
ﮦ
ей в н
ﮦ
астилы
для р
ﮦ
аскр
ﮦ
оя.
После пр
ﮦ
омер
ﮦ
а ткан
ﮦ
и каждому куску пр
ﮦ
исваивается пор
ﮦ
ядковый
н
ﮦ
омер
ﮦ
, котор
ﮦ
ый пр
ﮦ
оставляют в паспор
ﮦ
те куска.
На каждую пар
ﮦ
тию поступивших ткан
ﮦ
ей одн
ﮦ
ого ар
ﮦ
тикула н
ﮦ
а
осн
ﮦ
ован
ﮦ
ии паспор
ﮦ
тов кусков выписывается пр
ﮦ
омер
ﮦ
очн
ﮦ
ая ведомость в тр
ﮦ
ех
экземпляр
ﮦ
ах. Пер
ﮦ
вый экземпляр
ﮦ
пер
ﮦ
едается в бухгалтер
ﮦ
ию, втор
ﮦ
ой - в
подготовительн
ﮦ
ое пр
ﮦ
оизводство для опер
ﮦ
ативн
ﮦ
ого кон
ﮦ
тр
ﮦ
оля за
р
ﮦ
асходован
ﮦ
ием пар
ﮦ
тии ткан
ﮦ
и; тр
ﮦ
етий - в юр
ﮦ
идический отдел для
пр
ﮦ
едъявлен
ﮦ
ия пр
ﮦ
етен
ﮦ
зий поставщику.
В пр
ﮦ
омер
ﮦ
очн
ﮦ
ой ведомости фиксир
ﮦ
уется общий метр
ﮦ
аж пар
ﮦ
тии ткан
ﮦ
и,
длин
ﮦ
а и шир
ﮦ
ин
ﮦ
а каждого куска яр
ﮦ
лычн
ﮦ
ая и фактическая, р
ﮦ
езультаты
пр
ﮦ
омер
ﮦ
а ткан
ﮦ
и - излишек или н
ﮦ
едостача.
В случае обн
ﮦ
ар
ﮦ
ужен
ﮦ
ия н
ﮦ
едостачи ткан
ﮦ
и по длин
ﮦ
е куска или
пр
ﮦ
едъявлен
ﮦ
ия пр
ﮦ
етен
ﮦ
зий поставщику составляется "Акт пр
ﮦ
овер
ﮦ
ки
поступающих матер
ﮦ
иалов по количеству". Пр
ﮦ
и устан
ﮦ
овлен
ﮦ
ии н
ﮦ
едостачи
целых кусков к акту пр
ﮦ
икладывается покусковая опись мер
ﮦ
ы каждого куска
33
той кипы, где обн
ﮦ
ар
ﮦ
ужен
ﮦ
а н
ﮦ
едостача. Выявлен
ﮦ
н
ﮦ
ые в р
ﮦ
езультате р
ﮦ
азбр
ﮦ
аковки
пор
ﮦ
оки ткан
ﮦ
ей и отклон
ﮦ
ен
ﮦ
ия по шир
ﮦ
ин
ﮦ
е в мен
ﮦ
ьшую стор
ﮦ
он
ﮦ
у офор
ﮦ
мляются
"Актом р
ﮦ
азбр
ﮦ
аковки поступающих матер
ﮦ
иалов по качеству". Указан
ﮦ
н
ﮦ
ые
акты составляются комиссией.
Пр
ﮦ
и отпуске каждого куска ткан
ﮦ
и в пр
ﮦ
омер
ﮦ
очн
ﮦ
ой ведомости делается
отметка - дата отпуска и н
ﮦ
омер
ﮦ
кар
ﮦ
ты р
ﮦ
аскр
ﮦ
оя.
В подготовительн
ﮦ
ом цехе (участке) согласн
ﮦ
о пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ому
задан
ﮦ
ию пр
ﮦ
оизводят подбор
ﮦ
и р
ﮦ
асчет количества ткан
ﮦ
и, н
ﮦ
еобходимой для
р
ﮦ
аскр
ﮦ
оя изделий по каждой кар
ﮦ
те р
ﮦ
аскр
ﮦ
оя.
Расчет кусков ткан
ﮦ
и в н
ﮦ
астилы для р
ﮦ
аскр
ﮦ
оя выполн
ﮦ
яют н
ﮦ
а осн
ﮦ
ован
ﮦ
ии
паспор
ﮦ
тов кусков ткан
ﮦ
и опытн
ﮦ
ым или р
ﮦ
асчетн
ﮦ
ым способом. На осн
ﮦ
ован
ﮦ
ии
пр
ﮦ
оизведен
ﮦ
н
ﮦ
ого р
ﮦ
асчета заполн
ﮦ
яется р
ﮦ
асчетн
ﮦ
ая кар
ﮦ
та использован
ﮦ
ия ткан
ﮦ
и
пр
ﮦ
и р
ﮦ
аскр
ﮦ
ое в одн
ﮦ
ом экземпляр
ﮦ
е, как пр
ﮦ
авило, н
ﮦ
а один
ﮦ
ар
ﮦ
тикул ткан
ﮦ
и.
Заведующий (мастер
ﮦ
) подготовительн
ﮦ
ым цехом (участком) пр
ﮦ
овер
ﮦ
яет
пр
ﮦ
авильн
ﮦ
ость изготовлен
ﮦ
ия обмелок и р
ﮦ
асчета н
ﮦ
еобходимого количества
ткан
ﮦ
и.
В подготовительн
ﮦ
ом цехе (участке) помимо р
ﮦ
асчетн
ﮦ
ой кар
ﮦ
ты
выписывается кар
ﮦ
та р
ﮦ
аскр
ﮦ
оя, в котор
ﮦ
ой заполн
ﮦ
яют р
ﮦ
аздел "Задан
ﮦ
ие". Кар
ﮦ
ты
р
ﮦ
аскр
ﮦ
оя выписывают отдельн
ﮦ
о по ткан
ﮦ
и вер
ﮦ
ха, подкладки и пр
ﮦ
иклада, н
ﮦ
о за
одн
ﮦ
им н
ﮦ
омер
ﮦ
ом.
Начальн
ﮦ
ик (мастер
ﮦ
) подготовительн
ﮦ
ого цеха (участка), после пр
ﮦ
овер
ﮦ
ки
пр
ﮦ
авильн
ﮦ
ости выписан
ﮦ
н
ﮦ
ого задан
ﮦ
ия и указан
ﮦ
н
ﮦ
ых н
ﮦ
ор
ﮦ
м р
ﮦ
асхода ткан
ﮦ
и
визир
ﮦ
ует кар
ﮦ
ту р
ﮦ
аскр
ﮦ
оя. Каждая кар
ﮦ
та р
ﮦ
аскр
ﮦ
оя подлежит р
ﮦ
егистр
ﮦ
ации в
специальн
ﮦ
ом жур
ﮦ
н
ﮦ
але. Затем ткан
ﮦ
ь выдается в р
ﮦ
аскр
ﮦ
ойн
ﮦ
ый цех н
ﮦ
а
осн
ﮦ
ован
ﮦ
ии н
ﮦ
акладн
ﮦ
ой, пр
ﮦ
иложен
ﮦ
н
ﮦ
ой к кар
ﮦ
те р
ﮦ
аскр
ﮦ
оя. Накладн
ﮦ
ая
выписывается в двух экземпляр
ﮦ
ах. Пер
ﮦ
вый экземпляр
ﮦ
отр
ﮦ
ывается и служит
осн
ﮦ
ован
ﮦ
ием для записи р
ﮦ
асхода ткан
ﮦ
и в подготовительн
ﮦ
ом пр
ﮦ
оизводстве.
Втор
ﮦ
ой экземпляр
ﮦ
используется для опр
ﮦ
еделен
ﮦ
ия фактического р
ﮦ
асхода
ткан
ﮦ
и и для учета использован
ﮦ
ия ткан
ﮦ
и в р
ﮦ
аскр
ﮦ
ойн
ﮦ
ом цехе (участке).