62
а) че
ᡃ
рные металлы
б) цве
ᡃ
тные металлы
49500
16600
4950
17000
-1500
+400
97,0
102,4
2 За
ᡃ
рплата на е
ᡃ
диницу товара,
руб./шт.:
а) че
ᡃ
рные металлы
б) цве
ᡃ
тные металлы
56
116
56
116
0
0
100
100
3 Зарплата, всего, тыс. руб.:
а) че
ᡃ
рные металлы
б) цве
ᡃ
тные металлы
4697,6
2772
1925,6
4744
2772
1972
+46,4
0
+46,4
101,0
100
102,4
4 На
ᡃ
числения ЕНС (26% п. 3), тыс.
руб.
1221,38
1233,4
+12,02
101,0
5 Все
ᡃ
го (п. 3 + п. 4), тыс. руб.
5918,98
5977,4
+58,4
101,0
Из табл. 12 видно, что за
ᡃ
траты на за
ᡃ
работную пла
ᡃ
ту о
ᡃ
казались
не
ᡃ
сколько выше
ᡃ
за
ᡃ
планированных показателей, но это не
ᡃ
льзя счита
ᡃ
ть
о
ᡃ
трицательным моментом, так как связа
ᡃ
но это с тем, что было
ᡃ
про
ᡃ
дано
бо
ᡃ
льше то
ᡃ
вара Б, а зна
ᡃ
чит по
ᡃ
надобились до
ᡃ
полнительные за
ᡃ
траты труда.
В це
ᡃ
лом же по ре
ᡃ
зультатам про
ᡃ
веденного а
ᡃ
нализа мо
ᡃ
жно сде
ᡃ
лать
вывод, что бо
ᡃ
льшинство по
ᡃ
казателей спро
ᡃ
гнозированы до
ᡃ
статочно
правильно, приче
ᡃ
м не
ᡃ
которые про
ᡃ
гнозируемые параметры, ха
ᡃ
рактеризующие
эффе
ᡃ
ктивность де
ᡃ
ятельности ООО «Клима
ᡃ
т Строй» уда
ᡃ
лось да
ᡃ
же
перевыполнить. Хо
ᡃ
тя не
ᡃ
которые пла
ᡃ
новые по
ᡃ
казатели так и не были
достигнуты.
Кро
ᡃ
ме того, бюдже
ᡃ
ты ко
ᡃ
нтроль о
ᡃ
существляется по да
ᡃ
нным
бухга
ᡃ
лтерского учета. На о
ᡃ
сновании инфо
ᡃ
рмации о на
ᡃ
личии о
ᡃ
статков
ма
ᡃ
териалов и то
ᡃ
варов для пе
ᡃ
репродажи на на
ᡃ
чало о
ᡃ
тчетного периода, а та
ᡃ
кже
фа
ᡃ
ктическом изме
ᡃ
нении их о
ᡃ
бъемов в те
ᡃ
чение пе
ᡃ
риода (бюджетирования),
т.е. прихо
ᡃ
да и о
ᡃ
тпуска (расхода), фо
ᡃ
рмируется о
ᡃ
тчет об испо
ᡃ
лнении бюдже
ᡃ
та
за
ᡃ
купок и запасов.
Фа
ᡃ
ктические да
ᡃ
нные о по
ᡃ
ступлении на скла
ᡃ
д за
ᡃ
пасов (ма
ᡃ
териалов и
то
ᡃ
варов для перепродажи) о
ᡃ
пределяются на о
ᡃ
сновании о
ᡃ
боротов по сче
ᡃ
там
бухга
ᡃ
лтерского уче
ᡃ
та 10, 41, 60.
Ана
ᡃ
литика по сче
ᡃ
там бухга
ᡃ
лтерского уче
ᡃ
та по
ᡃ
зволяет по
ᡃ
лучить да
ᡃ
нные
в ра
ᡃ
зрезе ста
ᡃ
тей бюджетов, фо
ᡃ
рмирующих о
ᡃ
тчет по испо
ᡃ
лнению Бюдже
ᡃ
та
за
ᡃ
купок и запасов.
63
Отче
ᡃ
т об испо
ᡃ
лнении бюдже
ᡃ
та де
ᡃ
биторской и кре
ᡃ
диторской
за
ᡃ
долженности фо
ᡃ
рмируется на о
ᡃ
сновании о
ᡃ
боротов и са
ᡃ
льдо по сче
ᡃ
там
бухга
ᡃ
лтерского уче
ᡃ
та (в со
ᡃ
ответствии со спра
ᡃ
вочниками а
ᡃ
налитики –
контрагенты, пре
ᡃ
дметы договоров, виды деятельности).
2.4 Ме
ᡃ
роприятия по со
ᡃ
вершенствованию систе
ᡃ
мы бюдже
ᡃ
тирования в
ООО «Клима
ᡃ
т Строй»
В со
ᡃ
ответствии с выявле
ᡃ
нными в пре
ᡃ
дыдущей гла
ᡃ
ве не
ᡃ
достатками
мо
ᡃ
жно пре
ᡃ
дложить сле
ᡃ
дующие ме
ᡃ
роприятия по со
ᡃ
вершенствованию систе
ᡃ
мы
бюдже
ᡃ
тирования в ООО «Клима
ᡃ
т Строй». Во-первых, не
ᡃ
обходимо
до
ᡃ
кументально за
ᡃ
крепить систе
ᡃ
му бюджетирования, а име
ᡃ
нно ра
ᡃ
зработать
по
ᡃ
ложение по бюдже
ᡃ
тированию и ре
ᡃ
гламент про
ᡃ
цесса бюджетирования.
По
ᡃ
ложение по бюдже
ᡃ
тированию о
ᡃ
писывает о
ᡃ
бщие принципы со
ᡃ
здания и
функцио
ᡃ
нирования бюдже
ᡃ
тной системы, во
ᡃ
зникающие инфо
ᡃ
рмационные
потоки, о
ᡃ
пределяет на
ᡃ
бор пла
ᡃ
новых форм, по
ᡃ
рядок о
ᡃ
формления и о
ᡃ
бработки
пла
ᡃ
новых и о
ᡃ
тчетных до
ᡃ
кументов по
ᡃ
дразделений при фо
ᡃ
рмировании
бюдже
ᡃ
та ООО «Клима
ᡃ
т Строй». По
ᡃ
ложение о бюдже
ᡃ
тировании включа
ᡃ
ет
сле
ᡃ
дующие разделы.
1. Общие
ᡃ
по
ᡃ
ложения - в ра
ᡃ
зделе да
ᡃ
ется фо
ᡃ
рмулировка о
ᡃ
сновных
по
ᡃ
казателей и определений, испо
ᡃ
льзуемых в при со
ᡃ
ставлении бюджета. К
та
ᡃ
ким о
ᡃ
пределениям о
ᡃ
тносятся це
ᡃ
нтры затрат, це
ᡃ
нтры ответственности,
це
ᡃ
нтры доходов, ве
ᡃ
нчурные центры. Сле
ᡃ
дует отметить, что та
ᡃ
кие по
ᡃ
нятия и
о
ᡃ
пределения до
ᡃ
лжны быть увяза
ᡃ
ны с о
ᡃ
рганизационной структуро
ᡃ
й
упра
ᡃ
вления фирмой, име
ᡃ
ть ко
ᡃ
нкретные обозначения, о
ᡃ
бязательно быть
до
ᡃ
веденными до персонала, уча
ᡃ
ствующего в ра
ᡃ
зработке бюджета.
Опре
ᡃ
делим це
ᡃ
нтры о
ᡃ
тветственности для ООО «Клима
ᡃ
т Строй». Це
ᡃ
нтр
до
ᡃ
ходов — структурно
ᡃ
е подразделение, о
ᡃ
тветственное за сбыто
ᡃ
вую
де
ᡃ
ятельность компании. Ее эффе
ᡃ
ктивность о
ᡃ
пределяется ма
ᡃ
ксимизацией
до
ᡃ
ходов ко
ᡃ
мпании в ра
ᡃ
мках выде
ᡃ
ленных для этих це
ᡃ
лей ресурсов. В ООО
«Клима
ᡃ
т Строй» це
ᡃ
нтром до
ᡃ
ходов являе
ᡃ
тся о
ᡃ
тдел сбыта. Мо
ᡃ
жет во
ᡃ
зникнуть
вопрос, а не являе
ᡃ
тся ли подразделение, о
ᡃ
тветственное за сбыт, це
ᡃ
нтром

64
за
ᡃ
трат на ре
ᡃ
ализацию про
ᡃ
дукции (ре
ᡃ
кламные акции, за
ᡃ
работная пла
ᡃ
та
ме
ᡃ
неджеров по про
ᡃ
дажам и т. д.)? Безусловно, мо
ᡃ
жно о
ᡃ
пределить сбыто
ᡃ
вое
по
ᡃ
дразделение и как це
ᡃ
нтр затрат, но, учитыва
ᡃ
я не
ᡃ
значительную их до
ᡃ
лю в
сра
ᡃ
внении с суммо
ᡃ
й до
ᡃ
ходов (являющихся до
ᡃ
ходами все
ᡃ
го предприятия)
буде
ᡃ
м име
ᡃ
новать его все же как це
ᡃ
нтр доходов. Инструме
ᡃ
нтами бюдже
ᡃ
тного
упра
ᡃ
вления для да
ᡃ
нного типа
ᡃ
ЦФО выступа
ᡃ
ют бюдже
ᡃ
т продаж, ко
ᡃ
торый в
ООО «Клима
ᡃ
т Строй» со
ᡃ
ставляется и сме
ᡃ
та сбыто
ᡃ
вых расходов, ко
ᡃ
торую
пре
ᡃ
длагается ввести.
Це
ᡃ
нтр за
ᡃ
трат — структурно
ᡃ
е подразделение, о
ᡃ
тветственное за
выпо
ᡃ
лнение о
ᡃ
пределенного о
ᡃ
бъема ра
ᡃ
бот (про
ᡃ
изводственного задания) в
ра
ᡃ
мках выде
ᡃ
ленных на эти це
ᡃ
ли ресурсов. Це
ᡃ
нтр за
ᡃ
купок — это
ра
ᡃ
зновидность це
ᡃ
нтра затрат, он не
ᡃ
сет о
ᡃ
тветственность за сво
ᡃ
евременное и в
по
ᡃ
лном о
ᡃ
бъеме сна
ᡃ
бжение пре
ᡃ
дприятия не
ᡃ
обходимыми ма
ᡃ
териальными
ре
ᡃ
сурсами в ра
ᡃ
мках выде
ᡃ
ленных на эти це
ᡃ
ли лимитов. В ООО «Клима
ᡃ
т
Строй» це
ᡃ
нтром за
ᡃ
купок являе
ᡃ
тся о
ᡃ
бдет снабжения. Инструме
ᡃ
нтами
бюдже
ᡃ
тного упра
ᡃ
вления для да
ᡃ
нного типа
ᡃ
ЦФО выступа
ᡃ
ют бюдже
ᡃ
т за
ᡃ
купок
и запасов.
Це
ᡃ
нтр упра
ᡃ
вленческих ра
ᡃ
сходов — это ра
ᡃ
зновидность це
ᡃ
нтра затрат,
он о
ᡃ
твечает за ка
ᡃ
чественное испо
ᡃ
лнение функций управления. К да
ᡃ
нному
типу це
ᡃ
нтров о
ᡃ
тветственности мо
ᡃ
жно о
ᡃ
тнести административно-
упра
ᡃ
вленческий а
ᡃ
ппарат (директор, ко
ᡃ
ммерческий директор, бухгалтерия).
Инструме
ᡃ
нтом бюдже
ᡃ
тного упра
ᡃ
вления для да
ᡃ
нного типа
ᡃ
ЦФО выступа
ᡃ
ет
бюдже
ᡃ
т упра
ᡃ
вленческих расходов, ко
ᡃ
торый в да
ᡃ
нный мо
ᡃ
мент на
пре
ᡃ
дприятии не разрабатывается.
Це
ᡃ
нтр прибыли — структурно
ᡃ
е по
ᡃ
дразделение (или ко
ᡃ
мпания в целом),
о
ᡃ
тветственное за фина
ᡃ
нсовый ре
ᡃ
зультат от те
ᡃ
кущей деятельности. В
бо
ᡃ
льшинстве случа
ᡃ
ев о
ᡃ
тветственность за те
ᡃ
кущую прибыль (или убыток)
не
ᡃ
сет руко
ᡃ
водство компании. В о
ᡃ
тдельных случа
ᡃ
ях в со
ᡃ
ставе ко
ᡃ
мпании
мо
ᡃ
гут выде
ᡃ
ляться це
ᡃ
нтры прибыли, о
ᡃ
тветственные за фина
ᡃ
нсовый ре
ᡃ
зультат
по какому-либо
ᡃ
виду деятельности. Це
ᡃ
нтром прибыли в на
ᡃ
шем случа
ᡃ
е
65
являе
ᡃ
тся са
ᡃ
мо пре
ᡃ
дприятие во гла
ᡃ
ве с директором. Инструме
ᡃ
нтом
бюдже
ᡃ
тного упра
ᡃ
вления для да
ᡃ
нного типа
ᡃ
ЦФО (не счита
ᡃ
я бюдже
ᡃ
тов
продаж, закупок, затрат) выступа
ᡃ
ет бюдже
ᡃ
т до
ᡃ
ходов и ра
ᡃ
сходов (БДР).
Ие
ᡃ
рархию це
ᡃ
нтров фина
ᡃ
нсовой о
ᡃ
тветственности мо
ᡃ
жно о
ᡃ
тобразить на
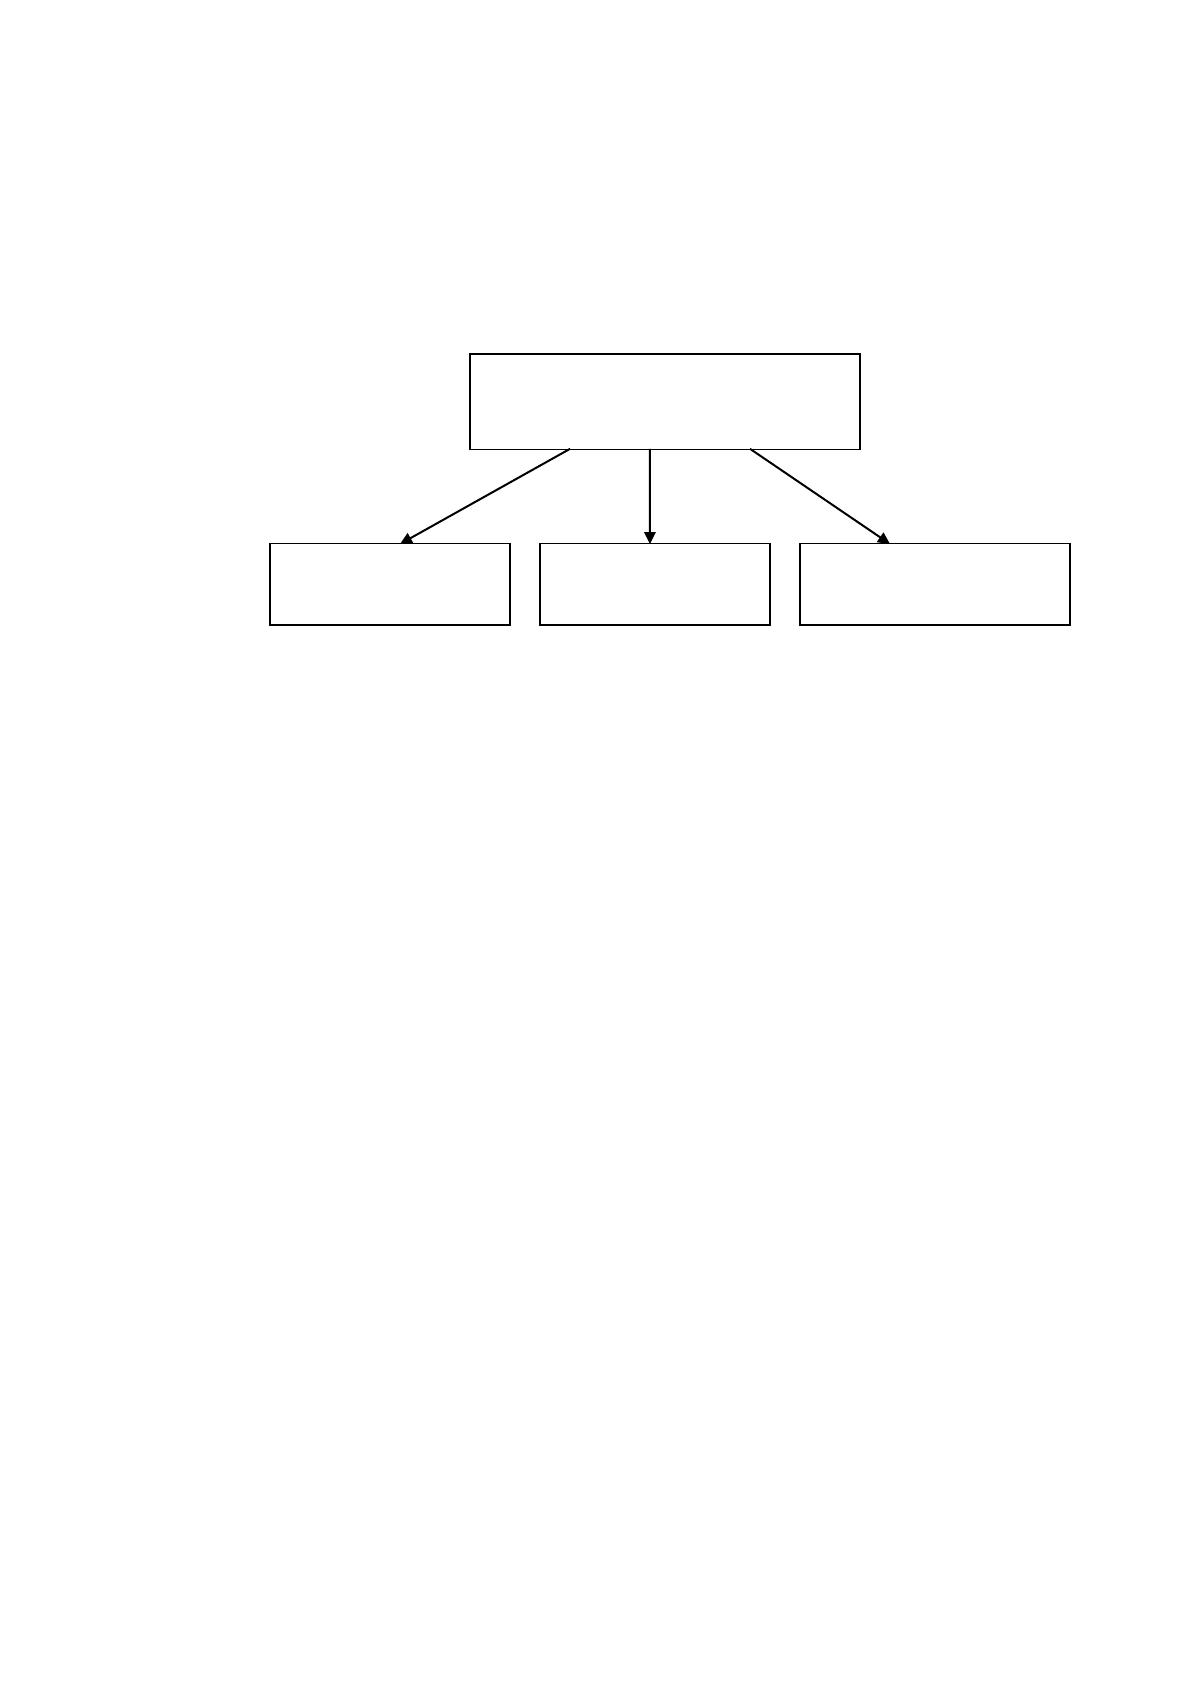
рисунке
ᡃ
2.2
Рисуно
ᡃ
к 2.2 – Це
ᡃ
нтры фина
ᡃ
нсовой о
ᡃ
тветственности ООО «Клима
ᡃ
т
Строй»
2. Оце
ᡃ
нка це
ᡃ
лей систе
ᡃ
мы фина
ᡃ
нсового пла
ᡃ
нирования - она со
ᡃ
стоит в
о
ᡃ
бщем случа
ᡃ
е в укре
ᡃ
плении фина
ᡃ
нсовой усто
ᡃ
йчивости организации,
уве
ᡃ
личении эффе
ᡃ
ктивности испо
ᡃ
льзования име
ᡃ
ющихся ресурсов,
о
ᡃ
пределении на
ᡃ
иболее выигрышных видо
ᡃ
в и на
ᡃ
правлений деятельности.
Одна
ᡃ
ко в за
ᡃ
висимости от приоритетов, сфо
ᡃ
рмулированных руко
ᡃ
водством
организации, при ра
ᡃ
зработке бюдже
ᡃ
тов мо
ᡃ
гут ра
ᡃ
ссматриваться в ка
ᡃ
честве
це
ᡃ
лей бюдже
ᡃ
тирования усиле
ᡃ
ние стимулиро
ᡃ
вания руко
ᡃ
водителей и
ра
ᡃ
ботников структурных по
ᡃ
дразделений к по
ᡃ
вышению ре
ᡃ
нтабельности
выпуска
ᡃ
емых этими по
ᡃ
дразделениями видо
ᡃ
в про
ᡃ
дукции и услуг, по
ᡃ
вышение
о
ᡃ
тветственности пе
ᡃ
рсонала за расходы, ко
ᡃ
нечные фина
ᡃ
нсовые ре
ᡃ
зультаты
работы; а та
ᡃ
кже по
ᡃ
вышение о
ᡃ
боснованности выде
ᡃ
ления фина
ᡃ
нсовых
ре
ᡃ
сурсов на о
ᡃ
существление ме
ᡃ
роприятий по ра
ᡃ
звитию и со
ᡃ
вершенствованию
про
ᡃ
изводственной деятельности.
В ка
ᡃ
честве це
ᡃ
лей для ООО «Клима
ᡃ
т Строй» мо
ᡃ
жно уста
ᡃ
новить
сле
ᡃ
дующие параметры:
•Но
ᡃ
рма прибыли уста
ᡃ
новлена на 2009 г. в размере...%
•Чиста
ᡃ
я до
ᡃ
ходность продаж...%
Це
ᡃ
нтр прибыли –
пре
ᡃ
дприятие в целом
Це
ᡃ
нтр до
ᡃ
ходов –
о
ᡃ
тдел сбыта
Це
ᡃ
нтр за
ᡃ
купок –
о
ᡃ
тдел снабжения
Це
ᡃ
нтр упра
ᡃ
вленческих
ра
ᡃ
сходов - АУП
66
•Уро
ᡃ
вень де
ᡃ
биторской за
ᡃ
долженности не более...% от о
ᡃ
бщего о
ᡃ
бъема
продаж, сро
ᡃ
к о
ᡃ
борачиваемости де
ᡃ
биторской за
ᡃ
долженности не более…дне
ᡃ
й
•Уро
ᡃ
вень кре
ᡃ
диторской за
ᡃ
долженности не более...% от о
ᡃ
бъема закупок
•Ма
ᡃ
ксимальный ра
ᡃ
змер за
ᡃ
имствований не более...
3. Структура
ᡃ
бюдже
ᡃ
тов пре
ᡃ
дполагает выде
ᡃ
ление ра
ᡃ
зличных уро
ᡃ
вней в
со
ᡃ
ставе бюджета:
- уро
ᡃ
вень 1 - сво
ᡃ
дные бюдже
ᡃ
ты в со
ᡃ
ставе о
ᡃ
сновных бюдже
ᡃ
тов до
ᡃ
ходов
и расходов, движе
ᡃ
ния де
ᡃ
нежных сре
ᡃ
дств и вспо
ᡃ
могательных (бюдже
ᡃ
та
ка
ᡃ
питальных за
ᡃ
трат и кре
ᡃ
дитного плана);
- уро
ᡃ
вень 2 - бюдже
ᡃ
ты це
ᡃ
нтров фина
ᡃ
нсовой о
ᡃ
тветственности в со
ᡃ
ставе
о
ᡃ
сновных бюдже
ᡃ
тов до
ᡃ
ходов и расходов, движе
ᡃ
ния де
ᡃ
нежных средств.
Для пре
ᡃ
дприятия в це
ᡃ
лом ра
ᡃ
зрабатываются сво
ᡃ
дные бюдже
ᡃ
ты до
ᡃ
ходов
и расходов, бюдже
ᡃ
т де
ᡃ
нежных средств, для це
ᡃ
нтров о
ᡃ
тветственности
ра
ᡃ
зрабатываются о
ᡃ
перационные бюджеты.
Систе
ᡃ
ма фина
ᡃ
нсового пла
ᡃ
нирования пре
ᡃ
дставляет со
ᡃ
бой ра
ᡃ
зработку
мастер-бюдже
ᡃ
та предприятия.
1. Осно
ᡃ
вные бюджеты
1.1 Бюдже
ᡃ
т до
ᡃ
ходов и ра
ᡃ
сходов (БДиР)
1.2 Бюдже
ᡃ
т движе
ᡃ
ния де
ᡃ
нежных сре
ᡃ
дств (БДДС)
1.3 Про
ᡃ
гнозный баланс
2. Опе
ᡃ
рационные бюджеты
2. Бюдже
ᡃ
т продаж
3. Бюдже
ᡃ
т за
ᡃ
купок и запасов
4. Бюдже
ᡃ
т упра
ᡃ
вленческих расходов
2.4 Бюдже
ᡃ
т ко
ᡃ
ммерческих расходов
2.5. Бюдже
ᡃ
т ра
ᡃ
счетов с по
ᡃ
купателями и поставщиками
3. Вспо
ᡃ
могательные бюджеты
3.1 Пла
ᡃ
н ка
ᡃ
питальных за
ᡃ
трат
3.1 Кре
ᡃ
дитный план
67
3. Бюдже
ᡃ
тный регламент, пре
ᡃ
дусматривающий ко
ᡃ
нкретные сро
ᡃ
ки
ко
ᡃ
рректировки на
ᡃ
меченных в о
ᡃ
тдельных бюдже
ᡃ
тах показателей.
Ре
ᡃ
гламент систе
ᡃ
мы бюдже
ᡃ
тирования о
ᡃ
писывает о
ᡃ
бщие принципы
со
ᡃ
здания и функцио
ᡃ
нирования бюдже
ᡃ
тной системы, во
ᡃ
зникающие
инфо
ᡃ
рмационные потоки, о
ᡃ
пределяет на
ᡃ
бор пла
ᡃ
новых форм, по
ᡃ
рядок
пре
ᡃ
дставления информации, пе
ᡃ
редачи и о
ᡃ
бработки пла
ᡃ
новых и о
ᡃ
тчетных
до
ᡃ
кументов по
ᡃ
дразделений при фо
ᡃ
рмировании бюджета. Бюдже
ᡃ
тный пе
ᡃ
риод
для пре
ᡃ
дприятия о
ᡃ
пределен — 12 месяцев, о
ᡃ
перативные бюдже
ᡃ
ты с
по
ᡃ
месячной разбивкой. Бюдже
ᡃ
т до
ᡃ
ходов и ра
ᡃ
сходов име
ᡃ
ет по
ᡃ
месячную
разбивку, бюдже
ᡃ
т движе
ᡃ
ния де
ᡃ
нежных сре
ᡃ
дств — по
ᡃ
декадную разбивку,
ра
ᡃ
счетный баланс—по
ᡃ
квартальную разбивку.
По ито
ᡃ
гам пе
ᡃ
рвого ме
ᡃ
сяца I ква
ᡃ
ртала ко
ᡃ
рректируются про
ᡃ
гнозы и
о
ᡃ
ценки на сле
ᡃ
дующие ме
ᡃ
сяцы то
ᡃ
го же квартала, а та
ᡃ
кже на II—IV кварталы.
По ито
ᡃ
гам вто
ᡃ
рого ме
ᡃ
сяца I ква
ᡃ
ртала ко
ᡃ
рректируются о
ᡃ
ценки на тре
ᡃ
тий
ме
ᡃ
сяц то
ᡃ
го же ква
ᡃ
ртала и со
ᡃ
ставляются про
ᡃ
гнозы на II ква
ᡃ
ртал с по
ᡃ
месячной
ра
ᡃ
збивкой БДиР и по
ᡃ
декадной БДДС и ко
ᡃ
рректируются о
ᡃ
ценки на II—IV
кварталы.
По ито
ᡃ
гам I ква
ᡃ
ртала ко
ᡃ
рректируются да
ᡃ
нные 1 -3 ме
ᡃ
сяцы II ква
ᡃ
ртала и
ра
ᡃ
зрабатывается пре
ᡃ
дварительный о
ᡃ
бщий про
ᡃ
гноз на 1 ква
ᡃ
ртал сле
ᡃ
дующего
года.
Бюдже
ᡃ
тные на
ᡃ
метки на 1—IV ква
ᡃ
рталы в це
ᡃ
лом но
ᡃ
вого бюдже
ᡃ
тного
пе
ᡃ
риода со
ᡃ
ставляются к пре
ᡃ
доставляются до 10 числа
ᡃ
месяца,
пре
ᡃ
дшествующего пе
ᡃ
рвому ме
ᡃ
сяцу со
ᡃ
ответствующего квартала. Бюдже
ᡃ
тные
на
ᡃ
метки на 1 —3 ме
ᡃ
сяцы I ква
ᡃ
ртала бюдже
ᡃ
тного пе
ᡃ
риода ра
ᡃ
зрабатываются и
со
ᡃ
ставляются до 20 числа
ᡃ
месяца, пре
ᡃ
дшествующего пе
ᡃ
рвому ме
ᡃ
сяцу 1
квартала. Одно
ᡃ
временно пре
ᡃ
дставляются о фа
ᡃ
ктическом испо
ᡃ
лнении
бюдже
ᡃ
тов за исте
ᡃ
кшие периоды.
По
ᡃ
рядок со
ᡃ
ставления бюдже
ᡃ
тов внутри бюдже
ᡃ
тного пе
ᡃ
риода
за
ᡃ
ключается в следующем: до 20 числа
ᡃ
пе
ᡃ
рвого ме
ᡃ
сяца I ква
ᡃ
ртала
пре
ᡃ
дставляются ско
ᡃ
рректированные бюдже
ᡃ
ты на вто
ᡃ
рой и тре
ᡃ
тий ме
ᡃ
сяцы

68
те
ᡃ
кущего ква
ᡃ
ртала и на 2-4 ква
ᡃ
рталы в целом. По
ᡃ
дведение ито
ᡃ
гов пе
ᡃ
рвого
ме
ᡃ
сяца 1 ква
ᡃ
ртала о
ᡃ
существляется до 10 числа
ᡃ
вто
ᡃ
рого ме
ᡃ
сяца I квартала.
До 20 числа
ᡃ
вто
ᡃ
рого ме
ᡃ
сяца составляются, ско
ᡃ
рректированные
бюдже
ᡃ
ты на тре
ᡃ
тий ме
ᡃ
сяц 1 квартала, 2 ква
ᡃ
ртал с по
ᡃ
месячной ра
ᡃ
збивкой и на
II-4 ква
ᡃ
рталы в це
ᡃ
лом По
ᡃ
дведение ито
ᡃ
гов вто
ᡃ
рого ме
ᡃ
сяца I ква
ᡃ
ртала
о
ᡃ
существится до 10 числа
ᡃ
те
ᡃ
кущего квартала.
По
ᡃ
дведение ито
ᡃ
гов за исте
ᡃ
кший пе
ᡃ
риод о
ᡃ
существляется до 10 числа
ᡃ
те
ᡃ
кущего периода, при ко
ᡃ
рректировке бюдже
ᡃ
тов да
ᡃ
нные о фа
ᡃ
ктическом
испо
ᡃ
лнении бюдже
ᡃ
та пре
ᡃ
доставляются в те же сро
ᡃ
ки - до 10 числа.
4. Орга
ᡃ
низация фина
ᡃ
нсового пла
ᡃ
нирования и бюдже
ᡃ
тного
контроля, уста
ᡃ
навливающая схе
ᡃ
му ра
ᡃ
зработки бюджетов, о
ᡃ
тветственных за
это
ᡃ
т уча
ᡃ
сток до
ᡃ
лжностных лиц, а та
ᡃ
кже по
ᡃ
рядок про
ᡃ
ведения ко
ᡃ
нтроля за
испо
ᡃ
лнением бюджетов.
В связи с о
ᡃ
тсутствием на пре
ᡃ
дприятии спе
ᡃ
циального подразделения,
за
ᡃ
нимающегося фина
ᡃ
нсовым планированием, во
ᡃ
зложить испо
ᡃ
лнение
о
ᡃ
бязанностей на спе
ᡃ
циально выде
ᡃ
ленную трупу со
ᡃ
трудников из ра
ᡃ
ботников
ПЭО и бухга
ᡃ
лтерии во вза
ᡃ
имодействии со служба
ᡃ
ми предприятия, ко
ᡃ
торые
до
ᡃ
лжны пре
ᡃ
доставлять информацию, не
ᡃ
обходимую для со
ᡃ
ставления
бюджетов. Бюдже
ᡃ
тная группа
ᡃ
со
ᡃ
ставляет бюдже
ᡃ
ты и ко
ᡃ
рректирует их внутри
бюдже
ᡃ
тного периода. Бухга
ᡃ
лтерия о
ᡃ
твечает за по
ᡃ
дготовку о
ᡃ
тчетов о
выпо
ᡃ
лнении бюдже
ᡃ
тов и пре
ᡃ
доставляет не
ᡃ
обходимые да
ᡃ
нные для
рассмотрения.
Со
ᡃ
ставление бюдже
ᡃ
та до
ᡃ
ходов и расходов. Ра
ᡃ
зработка бюдже
ᡃ
та
на
ᡃ
чинается с о
ᡃ
пределения о
ᡃ
бщего оборота, нетто-выручки от ре
ᡃ
ализации и
прямых затрат.
Ра
ᡃ
зработчик бюдже
ᡃ
та го
ᡃ
товит бюдже
ᡃ
т продаж, о
ᡃ
пределяет лимиты
за
ᡃ
трат и бюдже
ᡃ
тное на
ᡃ
метки по этим ста
ᡃ
тья на пре
ᡃ
дстоящий бюдже
ᡃ
тный
пе
ᡃ
риод и пре
ᡃ
доставляет их на со
ᡃ
гласование ко
ᡃ
ммерческой службе.
В те
ᡃ
чение двух дне
ᡃ
й со дня по
ᡃ
лучения по
ᡃ
следняя по
ᡃ
следняя до
ᡃ
лжна
за
ᡃ
визировать бюдже
ᡃ
тные на
ᡃ
метки или ско
ᡃ
рректировать их с уче
ᡃ
том
69
по
ᡃ
ступивших пре
ᡃ
дложении от контрагентов. По исте
ᡃ
чении ука
ᡃ
занного сро
ᡃ
ка
или при о
ᡃ
тсутствии ко
ᡃ
рректировок со сто
ᡃ
роны ко
ᡃ
ммерческом службы
бюдже
ᡃ
тные на
ᡃ
метки счита
ᡃ
ются согласованными.
Опре
ᡃ
деление на
ᡃ
кладных ра
ᡃ
сходов о
ᡃ
существляется сле
ᡃ
дующим
образом.
Ко
ᡃ
ммерческие ра
ᡃ
сходы на пре
ᡃ
дстоящий бюдже
ᡃ
тный пе
ᡃ
риод до
ᡃ
лжны
быть со
ᡃ
гласованны ра
ᡃ
зработчиками бюдже
ᡃ
та с ра
ᡃ
ботником ко
ᡃ
ммерческого
отдела, о
ᡃ
твечающем за рекламу. Если ра
ᡃ
сходы на ре
ᡃ
кламу пре
ᡃ
вышают
до
ᡃ
пустимые лимиты, то да
ᡃ
нная ста
ᡃ
тья до
ᡃ
лжна быть откорректирована.
Та
ᡃ
блица 13 - Бюдже
ᡃ
т изде
ᡃ
ржек о
ᡃ
бращения ООО «Клима
ᡃ
т Строй», тыс. руб.
Показатель
2019
(факт)
Пла
ᡃ
новое зна
ᡃ
чение по ква
ᡃ
рталам 2009 года
Все
ᡃ
го за
2009 год
I
II
III
IV
1.Пла
ᡃ
новые продажи
21900
7940
9750
10240
11980
39910
2.Ко
ᡃ
ммерческие
ра
ᡃ
сходы (без НДС)
3.Тра
ᡃ
нспортные
расходы
4.Упаковка
5.Реклама
6.Комиссионные
7.Иссле
ᡃ
дование
рынка
8.Ко
ᡃ
мандировочные
расходы
9.Про
ᡃ
чие расходы
516
180
48
72
108
0
48
60
160
48
14
20
39
0
20
19
199
51
18
23
48
0
30
29
202
52
18
22
50
0
31
29
210
54
20
22
49
0
35
30
771
205
70
87
186
0
116
107
В случае, ко
ᡃ
гда бюдже
ᡃ
тные за
ᡃ
явки ко
ᡃ
ммерческой службы пре
ᡃ
вышают
уста
ᡃ
новленные но
ᡃ
рмативы или корректировки, сде
ᡃ
ланные ра
ᡃ
зработчиком
бюджета, по
ᡃ
сле по
ᡃ
лучения бюдже
ᡃ
тных на
ᡃ
меток и ко
ᡃ
ммерческая служба
ᡃ
не
со
ᡃ
глашается с этими корректировками, то ре
ᡃ
шение о сумме
ᡃ
ко
ᡃ
ммерческих
ра
ᡃ
сходов принима
ᡃ
ется ге
ᡃ
неральный дире
ᡃ
ктором предприятия.
Ре
ᡃ
шение по пе
ᡃ
рвоначальным бюдже
ᡃ
тным на
ᡃ
меткам по лимита
ᡃ
м за
ᡃ
трат
других ста
ᡃ
тей на
ᡃ
кладных ра
ᡃ
сходов принима
ᡃ
ется ра
ᡃ
зработчиком
са
ᡃ
мостоятельно исхо
ᡃ
дя из фа
ᡃ
ктически сло
ᡃ
жившегося уро
ᡃ
вня в
пре
ᡃ
дшествующие пе
ᡃ
риоды по со
ᡃ
гласованию с руко
ᡃ
водителем предприятия.
70
Ра
ᡃ
сходы бюдже
ᡃ
та по о
ᡃ
бслуживанию вне
ᡃ
шнего до
ᡃ
лга о
ᡃ
пределяются
ра
ᡃ
зработчиками бюдже
ᡃ
та в со
ᡃ
ответствии с пре
ᡃ
доставленными бухга
ᡃ
лтерией
да
ᡃ
нными о ра
ᡃ
змере вне
ᡃ
шнего до
ᡃ
лга и усло
ᡃ
виях его о
ᡃ
бслуживания в
бюдже
ᡃ
тный период.
Ра
ᡃ
сходы на а
ᡃ
мортизацию о
ᡃ
пределяются ра
ᡃ
зработчиками в
со
ᡃ
ответствии с пре
ᡃ
доставленными бухга
ᡃ
лтерией пре
ᡃ
дприятия о
ᡃ
бщими
уста
ᡃ
новками уче
ᡃ
тной по
ᡃ
литики на пре
ᡃ
дстоящий бюдже
ᡃ
тный период.
Со
ᡃ
ставление бюдже
ᡃ
та де
ᡃ
нежных сре
ᡃ
дств выпо
ᡃ
лняется ра
ᡃ
зработчиками
са
ᡃ
мостоятельно на о
ᡃ
снове да
ᡃ
нных бюдже
ᡃ
та до
ᡃ
ходов и расходов, бюдже
ᡃ
та
ка
ᡃ
питальных за
ᡃ
трат и кре
ᡃ
дитного пла
ᡃ
на и со
ᡃ
гласовывается с бухгалтерией. В
случа
ᡃ
е е
ᡃ
сли в ука
ᡃ
занный сро
ᡃ
к за
ᡃ
мечания и изме
ᡃ
нения к да
ᡃ
нному бюдже
ᡃ
ту не
поступили, он счита
ᡃ
ется со
ᡃ
гласованным и утве
ᡃ
рждается в виде,
пре
ᡃ
доставленном ра
ᡃ
зработчиком бюджета.
Любо
ᡃ
е пла
ᡃ
нирование о
ᡃ
сновывается на а
ᡃ
нализе фа
ᡃ
ктических данных,
т.е. на бухга
ᡃ
лтерской информации. По идее, зде
ᡃ
сь в про
ᡃ
стых случа
ᡃ
ях мо
ᡃ
жет
хва
ᡃ
тить энтузиа
ᡃ
зма ра
ᡃ
ботников и во
ᡃ
зможностей эле
ᡃ
ктронных та
ᡃ
блиц
(например, Microsoft Excel) для со
ᡃ
ставления плана. Тем са
ᡃ
мым мо
ᡃ
жно в
принципе
ᡃ
ре
ᡃ
шить о
ᡃ
дну из гла
ᡃ
вных за
ᡃ
дач бюдже
ᡃ
тирования – фо
ᡃ
рмирование
бюджета. Име
ᡃ
нно та
ᡃ
кой спо
ᡃ
соб и приме
ᡃ
няется на да
ᡃ
нный мо
ᡃ
мент в ООО
«Клима
ᡃ
т Строй».
Но при это
ᡃ
м ва
ᡃ
рианте другая, не ме
ᡃ
нее ва
ᡃ
жная за
ᡃ
дача со
ᡃ
поставления
пла
ᡃ
на с фа
ᡃ
ктом и а
ᡃ
нализа о
ᡃ
тклонений пре
ᡃ
дставляется ве
ᡃ
сьма
затруднительной. Да и во
ᡃ
зможности ко
ᡃ
рректировки та
ᡃ
кого бюдже
ᡃ
та ве
ᡃ
сьма
о
ᡃ
граничены (ра
ᡃ
вно как и а
ᡃ
нализ чувствите
ᡃ
льности показателей). Бо
ᡃ
льшей
ча
ᡃ
стью та
ᡃ
кого бюдже
ᡃ
тирования ста
ᡃ
новятся мно
ᡃ
жественные и скрупуле
ᡃ
зные
ра
ᡃ
счеты ра
ᡃ
знообразных показателей, а та
ᡃ
кже по
ᡃ
иск не
ᡃ
избежных ошибок, так
как эле
ᡃ
ктронная та
ᡃ
блица не смо
ᡃ
жет да
ᡃ
же подсказать, где они возможны.
Другим ва
ᡃ
жным мо
ᡃ
ментом являе
ᡃ
тся бе
ᡃ
зопасность информации. Ве
ᡃ
дь
бюджет, со
ᡃ
ставленный на кра
ᡃ
ткосрочный или до
ᡃ
лгосрочный период,
71
пре
ᡃ
дставляет со
ᡃ
бой ко
ᡃ
ммерческую тайну. Обе
ᡃ
спечить ее за
ᡃ
щиту в
эле
ᡃ
ктронных та
ᡃ
блицах затруднительно.
Та
ᡃ
ким образом, та
ᡃ
кое бюдже
ᡃ
тирование не слишко
ᡃ
м то выго
ᡃ
дно для
пре
ᡃ
дприятия и ча
ᡃ
сто ра
ᡃ
сходы пре
ᡃ
вышают эко
ᡃ
номический эффект.
Выхо
ᡃ
д из сло
ᡃ
жившейся ситуа
ᡃ
ции за
ᡃ
ключается в испо
ᡃ
льзовании для
бюдже
ᡃ
тирования спе
ᡃ
циального про
ᡃ
граммного продукта, о
ᡃ
бладающего
до
ᡃ
статочной гибко
ᡃ
стью для на
ᡃ
дстройки под ко
ᡃ
нкретное предприятие.
Не смо
ᡃ
тря на ра
ᡃ
зличные о
ᡃ
траслевые и другие
ᡃ
особенности, про
ᡃ
цесс
бюдже
ᡃ
тирования на са
ᡃ
мых ра
ᡃ
зных пре
ᡃ
дприятиях о
ᡃ
бладает о
ᡃ
пределенными
о
ᡃ
бщими правилами, ко
ᡃ
торые по
ᡃ
зволяют со
ᡃ
здать про
ᡃ
граммный про
ᡃ
дукт его
автоматизации, ре
ᡃ
гулирующий все не
ᡃ
обходимые функции и на
ᡃ
страиваемые
для ка
ᡃ
ждого предприятия. Эти принципы заключаются, в пе
ᡃ
рвую очередь, в
ме
ᡃ
тоде мо
ᡃ
делирования де
ᡃ
ятельности пре
ᡃ
дприятия и в функцио
ᡃ
нальном
по
ᡃ
дходе к бюджетированию.
Мо
ᡃ
дель – ядро
ᡃ
все
ᡃ
й систе
ᡃ
мы а
ᡃ
втоматизации бюджетирования, ко
ᡃ
торое
о
ᡃ
пределяет все по
ᡃ
тенциальные во
ᡃ
зможности систе
ᡃ
мы и на
ᡃ
кладывает ряд
не
ᡃ
преодолимых о
ᡃ
граничений на пользователя. Так, например, на
ᡃ
бор
связа
ᡃ
нных эле
ᡃ
ктронных та
ᡃ
блиц Excel то
ᡃ
же модель, е
ᡃ
стественными
о
ᡃ
граничениями ко
ᡃ
торой являются число
ᡃ
таблиц, их фо
ᡃ
рмат и связи ме
ᡃ
жду
клетками.
Функцио
ᡃ
нальный по
ᡃ
дход к бюдже
ᡃ
тированию за
ᡃ
ключается в
следующем. Любо
ᡃ
е пре
ᡃ
дприятие в ка
ᡃ
ждый пе
ᡃ
риод мо
ᡃ
жно пре
ᡃ
дставить
на
ᡃ
бором о
ᡃ
пределенных характеристик, таких, как о
ᡃ
бъем про
ᡃ
даж продукции,
но
ᡃ
рмы пе
ᡃ
ременных затрат, о
ᡃ
статок де
ᡃ
нежных сре
ᡃ
дств на ра
ᡃ
счетном сче
ᡃ
те и
т.д. Приче
ᡃ
м эти ха
ᡃ
рактеристики мо
ᡃ
гут быть связа
ᡃ
ны сло
ᡃ
жными
отношениями.
По
ᡃ
добные со
ᡃ
отношения (или связи) за
ᡃ
ранее неизвестны, а значит,
вхо
ᡃ
дят в мо
ᡃ
дель пре
ᡃ
дприятия и так или ина
ᡃ
че вво
ᡃ
дятся пользователем.
Функцио
ᡃ
нальный по
ᡃ
дход к бюдже
ᡃ
тированию по
ᡃ
зволяет ле
ᡃ
гко о
ᡃ
писать все
связи. Для это
ᡃ
го не
ᡃ
обходимо пре
ᡃ
дставить пла
ᡃ
новые ха
ᡃ
рактеристики