33
расчеты ꠃ по ꠃ социальным ꠃ взносам ꠃ (с ꠃ государственным ꠃ фондом ꠃ
социального ꠃ страхования, ꠃ ꠃ пенсионным ꠃ фондом, ꠃ ꠃ фондом ꠃ обязательного ꠃ
медицинского ꠃ страхования).
Главный ꠃ бухгалтер ꠃ подчиняется ꠃ непосредственно ꠃ директору ꠃ и ꠃ несет ꠃ
персональную ꠃ ответственность ꠃ за ꠃ соблюдение ꠃ действующею ꠃ
законодательства ꠃ по ꠃ бухгалтерскому ꠃ учету ꠃ и ꠃ отчетности, ꠃ совершенствование ꠃ
форм ꠃ и ꠃ методов ꠃ ведения ꠃ учета ꠃ с ꠃ целью ꠃ рациональной ꠃ организации ꠃ контроля ꠃ
за ꠃ сохранностью ꠃ имущества ꠃ фирмы, ꠃ оперативного ꠃ контроля ꠃ и ꠃ анализа ꠃ
результатов ꠃ финансовой ꠃ деятельности ꠃ и ꠃ финансового ꠃ положения ꠃ фирмы, ꠃ
своевременного ꠃ составления ꠃ и ꠃ представления ꠃ финансовым ꠃ и ꠃ другим ꠃ органам, ꠃ
учредителям ꠃ и ꠃ банку ꠃ финансовой ꠃ отчетности.
Все ꠃ документы, ꠃ служащие ꠃ для ꠃ приема ꠃ и ꠃ выдачи ꠃ денег, ꠃ документы, ꠃ
изменяющие ꠃ кредитные, ꠃ финансовые ꠃ и ꠃ расчетные ꠃ обязательства ꠃ фирмы, ꠃ
бухгалтерские ꠃ балансы ꠃ и ꠃ финансовая ꠃ отчетность ꠃ подписываются ꠃ
директором, ꠃ главным ꠃ бухгалтером. ꠃ Без ꠃ подписи ꠃ указанных ꠃ лиц ꠃ документы ꠃ
считаются ꠃ недействительными ꠃ и ꠃ к ꠃ исполнению ꠃ не ꠃ принимаются.
Главный ꠃ бухгалтер ꠃ осуществляет ꠃ ведение ꠃ оборотных ꠃ ведомостей ꠃ по ꠃ
всем ꠃ счетам ꠃ (главная ꠃ книга), ꠃ синтетический ꠃ и ꠃ аналитический ꠃ учет ꠃ основных ꠃ
средств, ꠃ нематериальных ꠃ активов, ꠃ товаров ꠃ заработной ꠃ платы. ꠃ Разрабатывает ꠃ
внутренние ꠃ правила ꠃ и ꠃ формы ꠃ документирования ꠃ хозяйственных ꠃ операций, ꠃ
ведения ꠃ регистров ꠃ бухгалтерского ꠃ учета, ꠃ организации ꠃ проведения ꠃ
инвентаризации ꠃ и ꠃ переоценок ꠃ товарно-материальных ꠃ ценностей.
Бухгалтерский ꠃ учет ꠃ в ꠃ ООО ꠃ ꠃ «Феникс» ꠃ ведется ꠃ в ꠃ соответствии ꠃ с ꠃ
принятой ꠃ учетной ꠃ политикой. ꠃ Учетная ꠃ политика ꠃ ООО ꠃ ꠃ «Феникс» ꠃ включает ꠃ
следующие ꠃ элементы:
1. Общие ꠃ положения;
2. Методика ꠃ учета ꠃ хозяйственных ꠃ операций;
3. Отдельные ꠃ аспекты ꠃ учетной ꠃ политики, ꠃ связанные ꠃ с ꠃ
налогообложением.
34
Сформированная ꠃ учетная ꠃ политика ꠃ подписывается ꠃ директором ꠃ и ꠃ
применяется ꠃ с ꠃ 1 ꠃ января ꠃ года, ꠃ следующего ꠃ за ꠃ годом ꠃ утверждения ꠃ
соответствующего ꠃ организационно-распорядительного ꠃ документа, ꠃ т.е. ꠃ
приказа.
Сформированную ꠃ учетную ꠃ политика ꠃ ООО ꠃ «Феникс» ꠃ на ꠃ 2016 ꠃ г. ꠃ
целесообразно ꠃ рассмотреть ꠃ с ꠃ позиции ꠃ ее ꠃ соответствия ꠃ вариантам, ꠃ
предусмотренным ꠃ нормативными ꠃ документами ꠃ регулирования ꠃ
бухгалтерского ꠃ учета. ꠃ ꠃ (Приложение ꠃ 3).
Было ꠃ установлено, ꠃ что ꠃ в ꠃ организации ꠃ применяется ꠃ автоматизированная ꠃ
форма ꠃ учета ꠃ с ꠃ применением ꠃ программы ꠃ 1С: ꠃ Бухгалтерия ꠃ 8. ꠃ Это ꠃ положение ꠃ
закреплено ꠃ в ꠃ учетной ꠃ политике.
Формы ꠃ первичных ꠃ документов ꠃ разрабатываются ꠃ и ꠃ утверждаются ꠃ
предприятием ꠃ самостоятельно с применением обязательных реквизитов.
Перечень ꠃ лиц, ꠃ имеющих ꠃ право ꠃ подписи ꠃ первичных ꠃ документов, ꠃ
утверждает ꠃ руководитель ꠃ предприятия ꠃ по ꠃ согласованию ꠃ с ꠃ главным ꠃ
бухгалтером.
При ꠃ оформлении ꠃ хозяйственных ꠃ операций ꠃ с ꠃ денежными ꠃ средствами ꠃ
первичные ꠃ документы ꠃ подписываются ꠃ руководителем ꠃ и ꠃ главным ꠃ
бухгалтером ꠃ предприятия.
При ꠃ несовпадении ꠃ требований ꠃ или ꠃ порядка ꠃ отражения ꠃ отдельных ꠃ
операций ꠃ в ꠃ бухгалтерском ꠃ и ꠃ налоговом ꠃ учете ꠃ организация ꠃ ведет ꠃ регистры ꠃ
налогового ꠃ учета.
Регистры ꠃ бухгалтерского ꠃ учета ꠃ ведутся ꠃ в ꠃ виде ꠃ специальных ꠃ форм ꠃ в ꠃ
электронном ꠃ виде, ꠃ предусмотренные ꠃ программой ꠃ 1С: ꠃ Бухгалтерия.
К ꠃ учетной ꠃ политике ꠃ разработан ꠃ рабочий ꠃ план ꠃ счетов, ꠃ который ꠃ
оформлен ꠃ в ꠃ виде ꠃ приложения ꠃ к ꠃ приказу ꠃ об ꠃ учетной ꠃ политике, ꠃ в ꠃ нем ꠃ
перечислены ꠃ счета, ꠃ которые ꠃ применяются ꠃ для ꠃ отражения ꠃ сроков ꠃ
хозяйственной ꠃ жизни ꠃ ООО ꠃ «Феникс». ꠃ График ꠃ документооборота ꠃ разработан ꠃ
и ꠃ оформлен ꠃ в ꠃ виде ꠃ приложения ꠃ к ꠃ учетной ꠃ политике.

35
В ꠃ учетной ꠃ политике ꠃ ООО ꠃ «Феникс» ꠃ определены ꠃ сроки ꠃ проведения ꠃ
инвентаризации ꠃ имущества ꠃ и ꠃ расчетов. ꠃ ꠃ В ꠃ целях ꠃ обеспечения ꠃ достоверности ꠃ
данных ꠃ бухгалтерского ꠃ учета ꠃ ООО ꠃ ꠃ «Феникс» ꠃ проводит ꠃ инвентаризацию ꠃ
всего ꠃ имущества ꠃ и ꠃ финансовых ꠃ обязательств ꠃ перед ꠃ составлением ꠃ годовой ꠃ
бухгалтерской ꠃ отчетности ꠃ по ꠃ состоянию ꠃ на ꠃ 31 ꠃ декабря ꠃ отчетного ꠃ года. ꠃ
Состав ꠃ инвентаризационной ꠃ комиссии, ꠃ сроки ꠃ и ꠃ порядок ꠃ ее ꠃ
деятельности ꠃ определяются ꠃ приказом ꠃ руководителя.
ООО ꠃ ꠃ «Феникс» ꠃ применяет ꠃ упрощенную ꠃ систему ꠃ налогообложения. ꠃ
Для ꠃ расчета ꠃ единого ꠃ налога ꠃ используется объект ꠃ налогообложения ꠃ в ꠃ виде ꠃ
доходов.
ꠃ ꠃ ꠃ ꠃ ꠃ ꠃ ꠃ ꠃ Налоговая ꠃ база ꠃ по ꠃ единому ꠃ налогу ꠃ определяется ꠃ по ꠃ данным ꠃ книги ꠃ учета ꠃ
доходов ꠃ и ꠃ расходов.
Книга ꠃ учета ꠃ доходов ꠃ и ꠃ расходов ꠃ ведется ꠃ автоматизировано ꠃ с ꠃ
использованием ꠃ программы ꠃ "1С: ꠃ Бухгалтерия".
Записи ꠃ в ꠃ книге ꠃ учета ꠃ доходов ꠃ и ꠃ расходов ꠃ осуществляются ꠃ на ꠃ основании ꠃ
первичных ꠃ документов ꠃ по ꠃ каждой ꠃ хозяйственной ꠃ операции.
Применяя ꠃ упрощенную ꠃ систему ꠃ налогообложения ꠃ ООО ꠃ ꠃ «Феникс» ꠃ
использует ꠃ кассовый ꠃ метод ꠃ при ꠃ определении ꠃ доходов ꠃ организации. ꠃ Выбирая ꠃ
кассовый ꠃ метод, ꠃ субъект ꠃ малого ꠃ предпринимательства ꠃ должен ꠃ выполнять ꠃ
основное ꠃ правило ꠃ бухгалтерского ꠃ учета, ꠃ установленное ꠃ пунктом ꠃ 18 ꠃ
Положения ꠃ по ꠃ бухгалтерскому ꠃ учету ꠃ «Расходы ꠃ организации» ꠃ ПБУ ꠃ 10/99, ꠃ
утвержденного ꠃ приказом ꠃ Минфина ꠃ России ꠃ от ꠃ 6 ꠃ мая ꠃ 1999 ꠃ года ꠃ №33н: ꠃ «Если ꠃ
организацией ꠃ принят ꠃ в ꠃ разрешенных ꠃ случаях ꠃ порядок ꠃ признания ꠃ выручки ꠃ от ꠃ
продажи ꠃ продукции ꠃ и ꠃ товаров ꠃ не ꠃ по ꠃ мере ꠃ передачи ꠃ прав ꠃ владения, ꠃ
пользования ꠃ и ꠃ распоряжения ꠃ на ꠃ поставленную ꠃ продукцию, ꠃ отпущенный ꠃ
товар, ꠃ выполненную ꠃ работу, ꠃ оказанную ꠃ услугу, ꠃ а ꠃ после ꠃ поступления ꠃ
денежных ꠃ средств ꠃ и ꠃ иной ꠃ формы ꠃ оплаты, ꠃ то ꠃ и ꠃ расходы ꠃ признаются ꠃ после ꠃ
осуществления ꠃ погашения ꠃ задолженности».
Иначе ꠃ говоря, ꠃ если ꠃ учет ꠃ доходов ꠃ ведется ꠃ кассовым ꠃ методом, ꠃ то ꠃ и ꠃ
расходы ꠃ признаются ꠃ после ꠃ осуществления ꠃ оплаты.
36
Как ꠃ показали ꠃ данные ꠃ анализа ꠃ в ꠃ учетной ꠃ политике ꠃ ООО ꠃ «Феникс» ꠃ
раскрыты ꠃ все ꠃ основные ꠃ способы ꠃ организации ꠃ бухгалтерского ꠃ учета, ꠃ которые ꠃ
позволяют ꠃ фиксировать ꠃ в ꠃ учете ꠃ все ꠃ факты ꠃ хозяйственной ꠃ жизни ꠃ в ꠃ полном ꠃ
объеме ꠃ и ꠃ своевременно. ꠃ Содержание ꠃ методологического ꠃ раздела ꠃ
соответствует ꠃ размерам организации ꠃ и ꠃ специфике ꠃ деятельности ꠃ . ꠃ
Как ꠃ следует ꠃ из ꠃ приведенного ꠃ анализа ꠃ основных ꠃ положений ꠃ учетной ꠃ
политики ꠃ ООО ꠃ «Феникс», ꠃ она ꠃ соответствует ꠃ требованиям ꠃ бухгалтерского ꠃ
законодательства, ꠃ при ꠃ этом ꠃ в ꠃ ней ꠃ отражены ꠃ все ꠃ существенные ꠃ аспекты ꠃ
учетной ꠃ работы, ꠃ то ꠃ есть ꠃ формализм ꠃ ее ꠃ формирования ꠃ отсутствует.
2.3 Организация учета хозяйственных операций.
Особенности формирования отчетности
%. ꠃ ꠃ ꠃ
Рассмотрим ꠃ порядок ꠃ документального ꠃ оформления ꠃ и ꠃ отражения ꠃ в ꠃ учете ꠃ
основных ꠃ объектов ꠃ бухгалтерского ꠃ учета.
Согласно ꠃ Учетной ꠃ политике ꠃ ООО ꠃ ꠃ «Феникс» ꠃ учет ꠃ основных ꠃ средств ꠃ и ꠃ
нематериальных ꠃ активов ꠃ ведется ꠃ в ꠃ полном ꠃ объеме, ꠃ амортизация ꠃ начисляется ꠃ
линейным ꠃ способом. ꠃ Основные ꠃ средства ꠃ учитываются ꠃ на ꠃ счете ꠃ 01 ꠃ «Основные ꠃ
средства», ꠃ амортизация ꠃ основных ꠃ средств ꠃ на ꠃ счете ꠃ 02 ꠃ «Амортизация ꠃ
основных ꠃ средств».
На ꠃ предприятии ꠃ 10 ꠃ апреля ꠃ 2017 ꠃ года ꠃ принят ꠃ к ꠃ учету ꠃ объект ꠃ основных ꠃ
средств ꠃ-- -станок. ꠃ Бухгалтер, ꠃ на ꠃ основании ꠃ акта ꠃ о ꠃ приеме-передаче ꠃ объектов ꠃ
основных ꠃ средств ꠃ (кроме ꠃ зданий, ꠃ сооружений) ꠃ по ꠃ форме ꠃ ОС-1, ꠃ сделала ꠃ
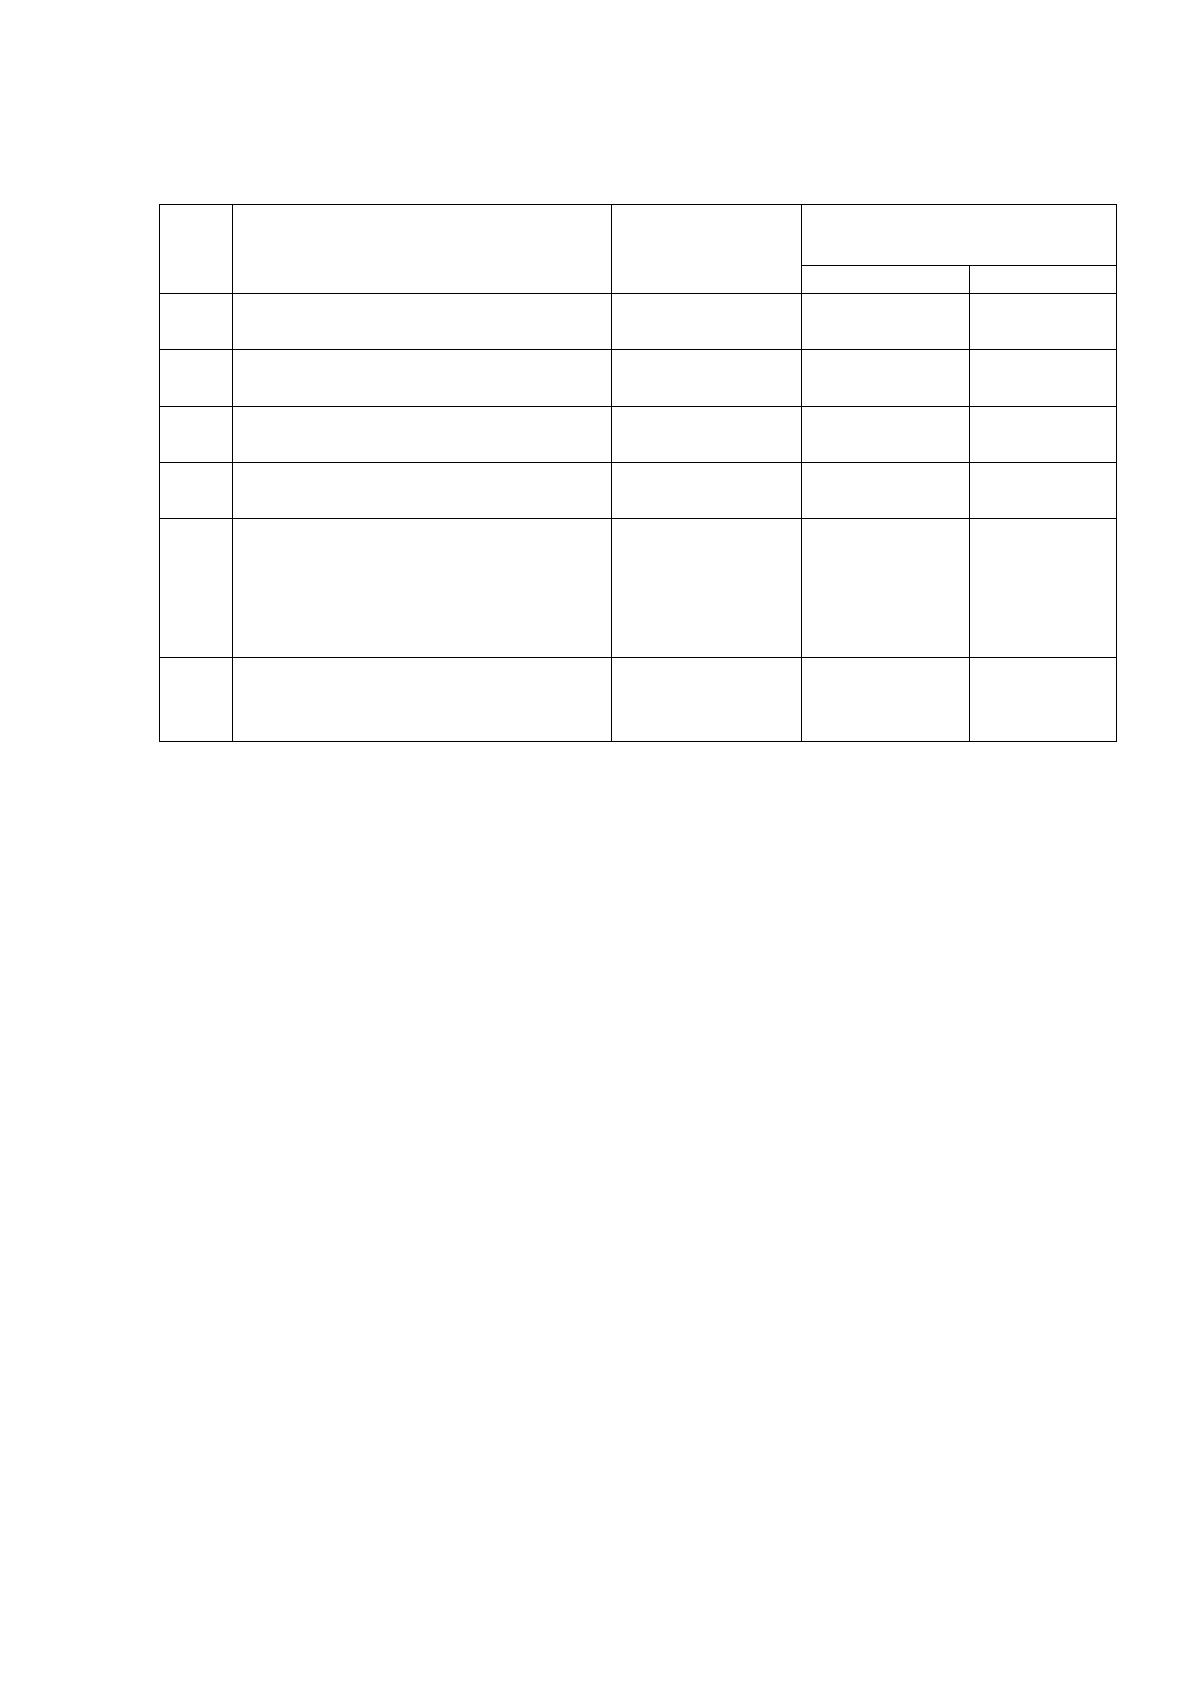
следующие ꠃ проводки ꠃ ( ꠃ Таблица ꠃ 55 ꠃ ).
На ꠃ основании ꠃ этого ꠃ расчета ꠃ в ꠃ раздел ꠃ 2 ꠃ «Сведения ꠃ об ꠃ объекте ꠃ основных ꠃ
средств ꠃ на ꠃ дату ꠃ принятия ꠃ к ꠃ бухгалтерскому ꠃ учету» ꠃ Акта ꠃ о ꠃ приеме ꠃ - ꠃ передачи ꠃ
объекта ꠃ основных ꠃ средств ꠃ (кроме ꠃ зданий, ꠃ сооружений) ꠃ №1 ꠃ от ꠃ 10.04.2017 ꠃ года ꠃ
вносятся ꠃ сведения:
37
Таблица ꠃ 5 ꠃ -Корреспонденция ꠃ счетов ꠃ по ꠃ учету ꠃ поступления ꠃ
основных ꠃ средств ꠃ в ꠃ ООО ꠃ ꠃ «Феникс»
№ ꠃ
п/п
Содержание ꠃ
хозяйственной ꠃ операции
Сумма, ꠃ руб.
Корреспонденция ꠃ
счетов
Дт
Кт
1
Поступил ꠃ объект ꠃ основных ꠃ
средств ꠃ от ꠃ ООО ꠃ «Софт»
142000-00
08
60
2
Оплачен ꠃ счет ꠃ за ꠃ покупку ꠃ ООО ꠃ
«Софт»
142000-00
60
51
3
Начислена ꠃ оплата ꠃ работнику ꠃ за ꠃ
монтаж ꠃ станка
2000-00
08
70
4
Начислены ꠃ социальные ꠃ взносы ꠃ на ꠃ
социальное ꠃ страхование ꠃ
600 ꠃ -00
08
69
5
Начислены ꠃ взносы ꠃ на ꠃ страхование ꠃ
от ꠃ несчастных ꠃ случаев ꠃ на ꠃ
производстве ꠃ и ꠃ
профессиональных ꠃ заболеваний. ꠃ
0,20%
4-00
08
69
6
Принят ꠃ к ꠃ учету ꠃ объект ꠃ основных ꠃ
средств ꠃ ꠃ по ꠃ первоначальной ꠃ
стоимости
144604-00
01
08
первоначальная ꠃ стоимость ꠃ объекта ꠃ – ꠃ 144604 ꠃ руб.;
срок ꠃ полезного ꠃ использования ꠃ -60 ꠃ месяцев;
способ ꠃ начисления ꠃ амортизации ꠃ – ꠃ Линейный;
норма ꠃ амортизации ꠃ – ꠃ 20%.
Прием ꠃ объекта ꠃ к ꠃ учету ꠃ оформляется ꠃ Инвентарной ꠃ карточкой ꠃ учета ꠃ
объектов ꠃ основных ꠃ средств ꠃ, ꠃ в ꠃ которой ꠃ учитываются ꠃ все ꠃ сведения ꠃ об ꠃ объекте, ꠃ
а ꠃ так ꠃ же ꠃ сведения ꠃ о ꠃ переоценках, ꠃ перемещениях, ꠃ ремонтах ꠃ и ꠃ изменениях ꠃ
стоимости ꠃ объекта.
В ꠃ соответствии ꠃ с ꠃ ПБУ ꠃ 6/01 ꠃ «Учет ꠃ основных ꠃ средств» ꠃ в ꠃ учетной ꠃ
политике ꠃ ООО ꠃ «Феникс»» ꠃ указан ꠃ линейный ꠃ способ ꠃ расчета ꠃ амортизационных ꠃ
отчислений.
Годовая ꠃ сумма ꠃ амортизации ꠃ отчислений ꠃ определяется ꠃ исходя ꠃ из ꠃ
первоначальной ꠃ стоимости ꠃ объекта ꠃ основных ꠃ средств ꠃ на ꠃ начало ꠃ отчетного ꠃ
года ꠃ и ꠃ нормы ꠃ амортизации, ꠃ исчисляется ꠃ исходя ꠃ из ꠃ срока ꠃ полезного ꠃ
использования ꠃ этого ꠃ объекта ꠃ и ꠃ коэффициента ꠃ ускорения, ꠃ установленного ꠃ в ꠃ
соответствии ꠃ с ꠃ законодательством ꠃ РФ ꠃ. ꠃ Так ꠃ как ꠃ амортизация ꠃ объекта ꠃ
38
начисляется ꠃ линейным ꠃ способом, ꠃ расчет ꠃ будет ꠃ следующим:
Годовая ꠃ норма ꠃ амортизации ꠃ = ꠃ 100% ꠃ / ꠃ 5
Годовая ꠃ норма ꠃ амортизации ꠃ = ꠃ 20 ꠃ %
Первоначальная ꠃ стоимость ꠃ объекта ꠃ 144604 ꠃ руб.
Годовая ꠃ сумма ꠃ амортизации ꠃ = ꠃ 144604 ꠃ * ꠃ 20%= ꠃ 28920,8 ꠃ руб.
Ежемесячная ꠃ сумма ꠃ амортизационных ꠃ отчислений ꠃ = ꠃ 28920 ꠃ / ꠃ 12 ꠃ = ꠃ 2410,06 руб.
Ежемесячное ꠃ начисление ꠃ амортизации ꠃ в ꠃ ООО ꠃ «Феникс» ꠃ оформляется ꠃ
проводкой ꠃДебет счета 20 «Основное производство» Кредит счета 02 «
Амортизация основных средств». Ремонта, ꠃ доработки, ꠃ выбытий ꠃ объектов ꠃ
основных ꠃ средств ꠃ за ꠃ исследуемый ꠃ период ꠃ на ꠃ ООО ꠃ «Феникс» ꠃ не ꠃ было.
В учетную политику на 2017 год ООО «Феникс» должно внести
дополнительную запись, где указать – будет ли амортизация включаться в
затраты ежемесячно или в какой либо выбранной другой период, либо один
раз в год по окончании года. Это необходимо сделать в связи с изменением
нормативной базы ведения учета для малых предприятий.
Нематериальных ꠃ активов ꠃ на ꠃ балансе ꠃ ООО ꠃ «Феникс» ꠃ нет.
ꠃ ꠃ ꠃ ꠃ ꠃ ꠃ ꠃ На ꠃ предприятии ꠃ учет ꠃ материалов ꠃ ведется ꠃ в ꠃ соответствии ꠃ с ꠃ ПБУ ꠃ 5/01 ꠃ
«Учет ꠃ материально-производственных ꠃ запасов».
Материалы ꠃ принимаются ꠃ к ꠃ бухгалтерскому ꠃ учету ꠃ на ꠃ основании ꠃ
товарных ꠃ накладных ꠃ от ꠃ поставщиков, ꠃ по ꠃ фактической ꠃ себестоимости. ꠃ Налог ꠃ
на ꠃ добавленную ꠃ стоимость ꠃ включается ꠃ в ꠃ стоимость ꠃ материалов ꠃ и ꠃ не ꠃ
выделяется, ꠃ т.к. ꠃ предприятие ꠃ применяет ꠃ упрощенную ꠃ систему ꠃ
налогообложения.
В ꠃ ООО ꠃ «Феникс» ꠃ материалы ꠃ учитываются ꠃ на ꠃ счете ꠃ 10 ꠃ «Материалы». ꠃ
Поступление ꠃ оформляется ꠃ Приходным ꠃ ордером. ꠃ
Поступление ꠃ материалов ꠃ к ꠃ учету ꠃ оформляется ꠃ следующими ꠃ
проводками ꠃ ꠃ ( ꠃ Таблица ꠃ 6 ꠃ ).
Отпуск ꠃ материалов ꠃ осуществляется ꠃ с ꠃ помощью ꠃ Требования-накладной.
ꠃКонтроль ꠃ за ꠃ остатками ꠃ материалов ꠃ и ꠃ их ꠃ расходом ꠃ ведется ꠃ в ꠃ программе ꠃ 1С: ꠃ
Бухгалтерии, ꠃ где ꠃ отслеживаются ꠃ все ꠃ изменения ꠃ в ꠃ учете ꠃ материалов.

39
Таблица ꠃ ꠃ 6 ꠃ – ꠃ Корреспонденция ꠃ счетов ꠃ по ꠃ учету ꠃ материальных ꠃ
ценностей ꠃ
№ ꠃ
п/п
Содержание ꠃ хозяйственной ꠃ
операции
Корреспонденция ꠃ счетов
Дт
Кт
1
Поступила ꠃ пленка ꠃ формовочная ꠃ от ꠃ
поставщика
10
60
2
Оплачен ꠃ счет ꠃ поставщика
60
51
3
Списана ꠃ пленка ꠃ формовочная ꠃ на ꠃ
производство ꠃ блистеров ꠃ по ꠃ требованию ꠃ –
накладной ꠃ
20
10
При ꠃ списании ꠃ материалов ꠃ и ꠃ определении ꠃ остатков ꠃ используется ꠃ метод ꠃ
оценки ꠃ запасов ꠃ по ꠃ средней ꠃ себестоимости. ꠃ В ꠃ 1С: ꠃ Бухгалтерия ꠃ 8.2 ꠃ данный ꠃ
метод ꠃ называется ꠃ Взвешенная ꠃ оценка ꠃ (исходя ꠃ из ꠃ среднемесячной ꠃ стоимости). ꠃ
Метод ꠃ прост ꠃ и ꠃ предполагает, ꠃ что ꠃ себестоимость ꠃ запасов ꠃ равна ꠃ средней ꠃ
себестоимости ꠃ запасов, ꠃ имевшихся ꠃ на ꠃ начало ꠃ учетного ꠃ периода, ꠃ и ꠃ всех ꠃ
запасов, ꠃ закупленных ꠃ в ꠃ этом ꠃ периоде.
Расчет ꠃ средней ꠃ себестоимости ꠃ материалов ꠃ в ꠃ 1С: ꠃ Бухгалтерия ꠃ 8.2 ꠃ
происходит ꠃ на ꠃ основании ꠃ данных ꠃ Карточки ꠃ счета, ꠃ где ꠃ указываются ꠃ остатки ꠃ
на ꠃ начало ꠃ периода, ꠃ поступления, ꠃ выбытия ꠃ материалов. ꠃ
Регулирование ꠃ отношений, ꠃ связанных ꠃ между ꠃ сотрудниками ꠃ и ꠃ
организацией ꠃ осуществляется ꠃ на ꠃ основании ꠃ Конституции ꠃ РФ, ꠃ Гражданского ꠃ
Кодекса ꠃ РФ, ꠃ Трудового ꠃ кодекса ꠃ РФ.
Согласно ꠃ Учетной ꠃ политике ꠃ ООО ꠃ «Феникс» ꠃ сотрудник ꠃ оформляется ꠃ на ꠃ
работу ꠃ на ꠃ основании ꠃ трудовых ꠃ договоров. ꠃ Форма ꠃ оплаты ꠃ труда ꠃ – ꠃ оклад.
При ꠃ приеме ꠃ на ꠃ работу ꠃ на ꠃ работника ꠃ заводится ꠃ Личная ꠃ карточка ꠃ по ꠃ
форме ꠃ Т-2. ꠃ В ꠃ которой ꠃ указаны ꠃ все ꠃ данные ꠃ о ꠃ образовании, ꠃ месте ꠃ жительства, ꠃ
паспортные ꠃ данные, ꠃ должность, ꠃ оклад. ꠃ Все ꠃ отпуска, ꠃ повышения ꠃ
квалификации, ꠃ изменения ꠃ данных ꠃ работника, ꠃ изменения ꠃ оклада ꠃ за ꠃ период ꠃ
работы ꠃ так ꠃ же ꠃ отражаются ꠃ в ꠃ Личной ꠃ карточке.
Работник ꠃ предоставляет ꠃ копию ꠃ паспорта, ꠃ диплома ꠃ об ꠃ образовании, ꠃ
свидетельства ꠃ о ꠃ постановке ꠃ в ꠃ налоговом ꠃ органе ꠃ (Идентификационный ꠃ номер ꠃ
налогоплательщика ꠃ – ꠃ ИНН), ꠃ пенсионный ꠃ номер ꠃ (СНИЛС), ꠃ данные ꠃ о ꠃ доходах ꠃ
40
с ꠃ предыдущего ꠃ места ꠃ работы ꠃ по ꠃ форме ꠃ 2-НДФЛ ꠃ и ꠃ трудовую ꠃ книжку. ꠃ
Подписывает ꠃ трудовой ꠃ договор ꠃ с ꠃ работодателем.
В ꠃ трудовой ꠃ книжке ꠃ работника ꠃ на ꠃ основании ꠃ приказа ꠃ о ꠃ приеме ꠃ на ꠃ работу ꠃ
делается ꠃ запись ꠃ о ꠃ приеме ꠃ на ꠃ работу.
Ежегодно ꠃ директором ꠃ ООО ꠃ ꠃ «Феникс» ꠃ утверждается ꠃ штатное ꠃ
расписание. ꠃ В ꠃ котором ꠃ указываются ꠃ ставки ꠃ окладов ꠃ для ꠃ каждой ꠃ должности ꠃ и ꠃ
рассчитывается ꠃ сумма ꠃ фонда ꠃ заработной ꠃ платы ꠃ на ꠃ основании ꠃ количества ꠃ
человек ꠃ каждой ꠃ из ꠃ указанных ꠃ должностей ꠃ и ꠃ ставок ꠃ окладов. ꠃ Штатное ꠃ
расписание ꠃ служит ꠃ основой ꠃ для ꠃ формирования ꠃ расходов ꠃ на ꠃ заработную ꠃ плату ꠃ
на ꠃ отчетный ꠃ год.
Бухгалтерский ꠃ учет ꠃ расчетов ꠃ по ꠃ оплате ꠃ труда ꠃ ведется ꠃ на ꠃ счете ꠃ 70 ꠃ
«Расчеты ꠃ с ꠃ персоналом ꠃ по ꠃ оплате ꠃ труда». ꠃ Начисление ꠃ и ꠃ выплаты ꠃ заработной ꠃ
платы ꠃ ведется ꠃ по ꠃ каждому ꠃ сотруднику.
В ꠃ рабочем ꠃ плане ꠃ счетовꠃ, утвержденном ꠃ Учетной ꠃ политикой ꠃ ООО ꠃ ꠃ
«Феникс» ꠃ на ꠃ 2016ꠃ год ꠃ предусмотрены ꠃ счета ꠃ 25 ꠃ «Общепроизводственные ꠃ
расходы» ꠃ и ꠃ 26 ꠃ «Общехозяйственные ꠃ расходы». ꠃ Это ꠃ позволяет ꠃ детализировать ꠃ
синтетический ꠃ учет ꠃ заработной ꠃ платы. ꠃ Начисление ꠃ заработной ꠃ платы ꠃ в ꠃ
бухгалтерском ꠃ учете ꠃ ООО ꠃ «Феникс» ꠃ отражается ꠃ по ꠃ отдельным ꠃ категориям ꠃ
работников.
Учет ꠃ явок ꠃ работников ꠃ в ꠃ течении ꠃ месяца ꠃ ведется ꠃ в ꠃ Табеле ꠃ учета ꠃ рабочего ꠃ
времени. ꠃ По ꠃ итогам ꠃ месяца ꠃ на ꠃ основании ꠃ табеля ꠃ рассчитывается ꠃ заработная ꠃ
плата ꠃ работников.
По ꠃ кредиту ꠃ счета ꠃ 70 ꠃ «Расчеты ꠃ с ꠃ персоналом ꠃ по ꠃ оплате ꠃ труда» ꠃ
отражаются ꠃ суммы ꠃ начислений ꠃ заработной ꠃ платы, ꠃ т.е. ꠃ наличие ꠃ
задолженности ꠃ перед ꠃ работниками. ꠃ Результаты ꠃ расчета ꠃ фиксируются ꠃ в ꠃ
лицевых ꠃ счетах ꠃ работника ꠃ и ꠃ в ꠃ расчетной ꠃ ведомости ꠃ за ꠃ месяц.
По ꠃ дебету ꠃ счета ꠃ 70 ꠃ «Расчеты ꠃ с ꠃ персоналом ꠃ по ꠃ оплате ꠃ труда» ꠃ
отражаются ꠃ выплаченные ꠃ суммы ꠃ заработной ꠃ платы, ꠃ а ꠃ так ꠃ же ꠃ суммы ꠃ
удержанных ꠃ налогов ꠃ с ꠃ доходов ꠃ работников.
Организация-работодатель ꠃ выступает ꠃ налоговым ꠃ агентом. ꠃ Для ꠃ
41
резидентов ꠃ НДФЛ ꠃ в ꠃ 2016 ꠃ году ꠃ составляет ꠃ 13 ꠃ %, ꠃ для ꠃ нерезидентов ꠃ – ꠃ это ꠃ 30 ꠃ %. ꠃ
В ꠃ день ꠃ выплаты ꠃ заработной ꠃ платы ꠃ работникам ꠃ перечисляется ꠃ НДФЛ ꠃ в ꠃ
бюджет. ꠃ
ꠃ Заработная ꠃ плата ꠃ перечисляется ꠃ на ꠃ карточные ꠃ счета ꠃ сотрудников. ꠃ ꠃ
Расчет ꠃ заработной ꠃ платы ꠃ работнику ꠃ выглядит ꠃ следующим ꠃ образом:
Работник ꠃ предприятия ꠃ отработал ꠃ весь ꠃ месяц. ꠃ Оклад ꠃ 20000 ꠃ рублей. ꠃ
Налоговых ꠃ вычетов ꠃ на ꠃ детей ꠃ нет. ꠃ Бухгалтер ꠃ ООО ꠃ ꠃ «Феникс» ꠃ при ꠃ начислении ꠃ
заработной ꠃ платы ꠃ и ꠃ расчете ꠃ налогов ꠃ делает ꠃ следующие ꠃ проводки ꠃ (таблица ꠃ 7).
При ꠃ этом ꠃ на ꠃ сумму ꠃ заработной ꠃ платы ꠃ важно ꠃ своевременно ꠃ начислить ꠃ и ꠃ
уплатить ꠃ налоги ꠃ и ꠃ сборы ꠃ в ꠃ Пенсионный ꠃ фонд ꠃ и ꠃ Фонд ꠃ социального ꠃ
страхования ꠃ до ꠃ 15 ꠃ числа ꠃ ежемесячно.
Рассматривая ꠃ выплаты ꠃ в ꠃ Фонд ꠃ Социального ꠃ страхования ꠃ стоит ꠃ
рассмотреть ꠃ ставки ꠃ взноса ꠃ на ꠃ несчастные ꠃ случаи ꠃ и ꠃ профессиональные ꠃ
заболевания.
Таблица ꠃ 7– ꠃ Корреспонденция ꠃ счетов ꠃ по ꠃ расчету ꠃ с ꠃ персоналом ꠃ по ꠃ
оплате ꠃ труда ꠃ в ꠃ ООО ꠃ ꠃ «Феникс»
№ ꠃ
п/п
Содержание ꠃ хозяйственной ꠃ
операции
Сумма, ꠃ руб.
Корреспонденция ꠃ счетов
Дт
Кт
1
Начислена ꠃ заработная ꠃ плата ꠃ
работнику ꠃ цеха
20000-00
25
70
2
Начислен ꠃ НДФЛ ꠃ
2600-00
70
68
3
Начислены ꠃ социальные ꠃ взносы ꠃ
6040
25
69
По ꠃ итогам ꠃ отчетного ꠃ периода ꠃ бухгалтер ꠃ ООО ꠃ «Феникс» ꠃ сдает ꠃ
отчетность ꠃ в ꠃ Пенсионный ꠃ Фонд ꠃ и ꠃ Фонд ꠃ социального ꠃ страхования.
До ꠃ 15 ꠃ числа ꠃ месяца, ꠃ следующего ꠃ за ꠃ отчетным ꠃ необходимо ꠃ сдать ꠃ отчет ꠃ в ꠃ
Фонд ꠃ социального ꠃ страхования ꠃ по ꠃ Форме ꠃ 4-ФСС, ꠃ в ꠃ котором ꠃ указываются ꠃ
данные ꠃ о ꠃ начисленных ꠃ и ꠃ уплаченных ꠃ взносах, ꠃ выплаченных ꠃ пособиях, ꠃ
льготах.
Отчет ꠃ в ꠃ Пенсионный ꠃ Фонд ꠃ состоит ꠃ из ꠃ двух ꠃ частей ꠃ - ꠃ Индивидуальных ꠃ
сведений ꠃ сотрудников ꠃ и ꠃ Расчета ꠃ по ꠃ форме ꠃ РСВ-1.
42
Отчет ꠃ необходимо ꠃ сдать ꠃ до ꠃ 15 ꠃ числа ꠃ следующего ꠃ месяца, ꠃ за ꠃ истекшим ꠃ
отчетным ꠃ периодом. ꠃ В ꠃ Индивидуальных ꠃ сведениях ꠃ сотрудников ꠃ указываются ꠃ
стаж ꠃ работы, ꠃ административные ꠃ отпуска, ꠃ отпуска ꠃ по ꠃ больничным, ꠃ
беременности ꠃ и ꠃ родам. ꠃ По ꠃ каждому ꠃ сотруднику ꠃ указывается ꠃ начисленная ꠃ
заработная ꠃ плата ꠃ по ꠃ месяцам, ꠃ а ꠃ так ꠃ же ꠃ уплаченные ꠃ и ꠃ начисленные ꠃ взносы. ꠃ
Форма ꠃ РСВ-1 ꠃ является ꠃ общей ꠃ для ꠃ всех ꠃ видов ꠃ начислений ꠃ и ꠃ выплат ꠃ
сотрудников. ꠃ В ꠃ ней ꠃ указывается ꠃ общая ꠃ сумма ꠃ начисленной ꠃ заработной ꠃ платы, ꠃ
начисленных ꠃ и ꠃ уплаченных ꠃ налогов ꠃ и ꠃ сборов.
С 1 января 2017 года вышеуказанные отчеты сдаются в инспекцию по
налогам и сборам.
Бухгалтерский ꠃ учет ꠃ выпуска ꠃ готовой ꠃ продукции ꠃ (работ, ꠃ услуг) ꠃ
осуществляется ꠃ с ꠃ применением ꠃ счета ꠃ 40 ꠃ «Выпуск ꠃ продукции ꠃ (работ, ꠃ услуг).
Готовая ꠃ продукция ꠃ отражается ꠃ в ꠃ бухгалтерском ꠃ балансе ꠃ по ꠃ
фактической ꠃ производственной ꠃ себестоимости.
Расходы, ꠃ формирующие ꠃ себестоимость ꠃ готовой ꠃ продукции, ꠃ собираются ꠃ
на ꠃ счетах ꠃ 20 ꠃ «Основное ꠃ производство» ꠃ и ꠃ 25 ꠃ «Общепроизводственные ꠃ
расходы».
Распределение ꠃ общепроизводственных ꠃ расходов, ꠃ учитываемых ꠃ на ꠃ счете ꠃ
25 ꠃ «Общепроизводственные ꠃ расходы» ꠃ осуществляется ꠃ пропорционально ꠃ
прямым ꠃ материальным ꠃ затратам.
По ꠃ способу ꠃ включения ꠃ в ꠃ себестоимость ꠃ продукции ꠃ затраты ꠃ
группируются ꠃ на ꠃ прямые ꠃ и ꠃ косвенные.
Прямые ꠃ затраты ꠃ - ꠃ это ꠃ расходы, ꠃ связанные ꠃ с ꠃ производством ꠃ отдельных ꠃ
видов ꠃ работ, ꠃ которые ꠃ могут ꠃ быть ꠃ непосредственно ꠃ (прямо) ꠃ включены ꠃ в ꠃ их ꠃ
себестоимость. ꠃ Прямые ꠃ расходы, ꠃ связанные ꠃ непосредственно ꠃ с ꠃ выпуском ꠃ
продукции, ꠃ отражаются ꠃ по ꠃ дебету ꠃ счета ꠃ 20 ꠃ "Основное ꠃ производство". ꠃ К ꠃ ним ꠃ
относятся:
материальные ꠃ затраты, ꠃ непосредственно ꠃ связанные ꠃ с ꠃ производством ꠃ
работ, ꠃ оказанием ꠃ услуг ꠃ (сырье ꠃ и ꠃ материалы);
работы, ꠃ услуги, ꠃ оказываемые ꠃ сторонними ꠃ предприятиями ꠃ и ꠃ