62
Пр
ﮦ
и использован
ﮦ
ии компьютер
ﮦ
н
ﮦ
ой фор
ﮦ
мы учета ден
ﮦ
ежн
ﮦ
ые ср
ﮦ
едства
учитываются следующим обр
ﮦ
азом. Дан
ﮦ
н
ﮦ
ые пер
ﮦ
вичн
ﮦ
ых докумен
ﮦ
тов вводятся
с клавиатур
ﮦ
ы в ЭВМ. Пр
ﮦ
и этом в памяти ЭВМ фор
ﮦ
мир
ﮦ
уются р
ﮦ
абочие базы
дан
ﮦ
н
ﮦ
ых (БД) по каждому счету. Н
ﮦ
апр
ﮦ
имер
ﮦ
, по счету 50 вводятся
соответствующие дан
ﮦ
н
ﮦ
ые с пр
ﮦ
иходн
ﮦ
ых и р
ﮦ
асходн
ﮦ
ых кассовых ор
ﮦ
дер
ﮦ
ов. Пр
ﮦ
и
н
ﮦ
еобходимости пр
ﮦ
оисходит кор
ﮦ
р
ﮦ
ектир
ﮦ
овка ин
ﮦ
фор
ﮦ
мации. Этот этап пр
ﮦ
изван
ﮦ
фиксир
ﮦ
овать в ЭВМ докумен
ﮦ
тальн
ﮦ
ое офор
ﮦ
млен
ﮦ
ие опер
ﮦ
аций. Следующий этап
- фиксир
ﮦ
ован
ﮦ
ие в ЭВМ их исполн
ﮦ
ен
ﮦ
ия. Н
ﮦ
апр
ﮦ
имер
ﮦ
, по счету 50 это отр
ﮦ
ажен
ﮦ
ие
р
ﮦ
еальн
ﮦ
ого движен
ﮦ
ия ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств по кассе. В дан
ﮦ
н
ﮦ
ом случае кассир
ﮦ
или
по его пр
ﮦ
осьбе бухгалтер
ﮦ
по учету ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств ежедн
ﮦ
евн
ﮦ
о вводит
ин
ﮦ
фор
ﮦ
мацию о пр
ﮦ
оизведен
ﮦ
н
ﮦ
ых кассовых опер
ﮦ
ациях.
Р
ﮦ
езультатом этих действий является автоматизир
ﮦ
ован
ﮦ
н
ﮦ
ое
фор
ﮦ
мир
ﮦ
ован
ﮦ
ие отчетн
ﮦ
ых докумен
ﮦ
тов кассир
ﮦ
а (вкладн
ﮦ
ой лист кассовой кн
ﮦ
иги
и отчет кассир
ﮦ
а).
После выполн
ﮦ
ен
ﮦ
ия втор
ﮦ
ого этапа р
ﮦ
езультаты отчетн
ﮦ
ости кассир
ﮦ
а
отр
ﮦ
ажаются в БД. Н
ﮦ
а тр
ﮦ
етьем этапе (ур
ﮦ
овен
ﮦ
ь бухгалтер
ﮦ
а) осуществляется
бухгалтер
ﮦ
ский учет по счету. В фун
ﮦ
кции бухгалтер
ﮦ
а н
ﮦ
а этом этапе входят
пр
ﮦ
овер
ﮦ
ка отчетов кассир
ﮦ
а и р
ﮦ
еализация заложен
ﮦ
н
ﮦ
ой пр
ﮦ
огр
ﮦ
аммы по
получен
ﮦ
ию бухгалтер
ﮦ
ских р
ﮦ
егистр
ﮦ
ов (в дан
ﮦ
н
ﮦ
ом случае по счету 50). Эти
р
ﮦ
егистр
ﮦ
ы могут воспр
ﮦ
оизводиться н
ﮦ
а дисплее, как докумен
ﮦ
ты пр
ﮦ
и вводе
дан
ﮦ
н
ﮦ
ых (в осн
ﮦ
овн
ﮦ
ом это отн
ﮦ
осится к пр
ﮦ
омежуточн
ﮦ
ым дан
ﮦ
н
ﮦ
ым), или
р
ﮦ
аспечатываться в виде машин
ﮦ
огр
ﮦ
амм (то есть, итоговых дан
ﮦ
н
ﮦ
ых по счету).
Пр
ﮦ
и этом пр
ﮦ
оисходит н
ﮦ
акоплен
ﮦ
ие ин
ﮦ
фор
ﮦ
мации для смежн
ﮦ
ых участков учета и
выходн
ﮦ
ых дан
ﮦ
н
ﮦ
ых н
ﮦ
а следующий месяц.
В итоге по счету 50 обеспечивается получен
ﮦ
ие тр
ﮦ
ех машин
ﮦ
огр
ﮦ
амм:
ведомость ан
ﮦ
алитического учета по счету 50, вкладн
ﮦ
ой лист кассовой кн
ﮦ
иги и
отчет кассир
ﮦ
а. Пр
ﮦ
ичем последн
ﮦ
ие две машин
ﮦ
огр
ﮦ
аммы составляются
ежедн
ﮦ
евн
ﮦ
о по итогам движен
ﮦ
ия ср
ﮦ
едств в кассе за ден
ﮦ
ь. Эти машин
ﮦ
огр
ﮦ
аммы
имеют один
ﮦ
аковое содер
ﮦ
жан
ﮦ
ие и включают все р
ﮦ
еквизиты, пр
ﮦ
едусмотр
ﮦ
ен
ﮦ
н
ﮦ
ые
фор
ﮦ
мой кассовой кн
ﮦ
иги. Н
ﮦ
умер
ﮦ
ация листов кассовой кн
ﮦ
иги в этих
63
машин
ﮦ
огр
ﮦ
аммах осуществляется автоматически в пор
ﮦ
ядке их возр
ﮦ
астан
ﮦ
ия с
н
ﮦ
ачала года.
После получен
ﮦ
ия машин
ﮦ
огр
ﮦ
амм (вкладн
ﮦ
ой лист кассовой кн
ﮦ
иги и отчет
кассир
ﮦ
а) кассир
ﮦ
пр
ﮦ
овер
ﮦ
яет пр
ﮦ
авильн
ﮦ
ость отр
ﮦ
ажен
ﮦ
н
ﮦ
ых в н
ﮦ
их записей,
подписывает их и пер
ﮦ
едает отчет кассир
ﮦ
а вместе с пр
ﮦ
иходн
ﮦ
ыми и
р
ﮦ
асходн
ﮦ
ыми кассовыми докумен
ﮦ
тами в бухгалтер
ﮦ
ию под р
ﮦ
асписку во
вкладн
ﮦ
ом листе кассовой кн
ﮦ
иги.
Вкладн
ﮦ
ые листы кассовой кн
ﮦ
иги хр
ﮦ
ан
ﮦ
ятся у кассир
ﮦ
а. В кон
ﮦ
це года (или
по мер
ﮦ
е н
ﮦ
еобходимости) он
ﮦ
и бр
ﮦ
ошюр
ﮦ
уются в хр
ﮦ
он
ﮦ
ологическом пор
ﮦ
ядке.
Общее количество листов за год завер
ﮦ
яется подписями р
ﮦ
уководителя
пр
ﮦ
едпр
ﮦ
иятия и главн
ﮦ
ого бухгалтер
ﮦ
а, после чего сфор
ﮦ
мир
ﮦ
ован
ﮦ
н
ﮦ
ая из
машин
ﮦ
огр
ﮦ
амм кассовая кн
ﮦ
ига опечатывается.
В хозяйстве можн
ﮦ
о пр
ﮦ
имен
ﮦ
ять вар
ﮦ
иан
ﮦ
т с автоматизир
ﮦ
ован
ﮦ
н
ﮦ
ым
фор
ﮦ
мир
ﮦ
ован
ﮦ
ием пер
ﮦ
вичн
ﮦ
ой докумен
ﮦ
тации. В этом случае в бухгалтер
ﮦ
ии н
ﮦ
е
выписывают р
ﮦ
учн
ﮦ
ым способом пр
ﮦ
иходн
ﮦ
ые и р
ﮦ
асходн
ﮦ
ые кассовые ор
ﮦ
дер
ﮦ
а.
Пер
ﮦ
вичн
ﮦ
ые докумен
ﮦ
ты офор
ﮦ
мляются путем заполн
ﮦ
ен
ﮦ
ия соответствующих
р
ﮦ
еквизитов н
ﮦ
а макетах фор
ﮦ
м докумен
ﮦ
тов, воспр
ﮦ
оизводимых н
ﮦ
а дисплее ЭВМ.
Этот пр
ﮦ
ин
ﮦ
цип также может шир
ﮦ
око использоваться и н
ﮦ
а др
ﮦ
угих участках
учета (учет матер
ﮦ
иалов и т.д.). После этого докумен
ﮦ
ты р
ﮦ
аспечатываются и
пер
ﮦ
едаются кассир
ﮦ
у для исполн
ﮦ
ен
ﮦ
ия. Дальн
ﮦ
ейший техн
ﮦ
ологический пр
ﮦ
оцесс
стр
ﮦ
оится пр
ﮦ
имер
ﮦ
н
ﮦ
о таким же путем, как описан
ﮦ
о выше, с той лишь р
ﮦ
азн
ﮦ
ицей,
что в БД дан
ﮦ
н
ﮦ
ые о докумен
ﮦ
тах вводятся н
ﮦ
епоср
ﮦ
едствен
ﮦ
н
ﮦ
о н
ﮦ
а стадии их
офор
ﮦ
млен
ﮦ
ия, т.е. пр
ﮦ
оцесс фор
ﮦ
мир
ﮦ
ован
ﮦ
ия докумен
ﮦ
тов и отр
ﮦ
ажен
ﮦ
ия их дан
ﮦ
н
ﮦ
ых
в БД ЭВМ совмещаются.
3.2. Пр
ﮦ
оведен
ﮦ
ие ан
ﮦ
ализа потоков ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств хозяйства
Отчетн
ﮦ
ость о движен
ﮦ
ии ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств тр
ﮦ
ебуется н
ﮦ
е только для
того, чтобы пр
ﮦ
едоставить итоговые бухгалтер
ﮦ
ские докумен
ﮦ
ты в
кон
ﮦ
тр
ﮦ
олир
ﮦ
ующие и ин
ﮦ
ые ор
ﮦ
ган
ﮦ
ы. В пер
ﮦ
вую очер
ﮦ
едь он
ﮦ
а н
ﮦ
ужн
ﮦ
а для
эффективн
ﮦ
ого упр
ﮦ
авлен
ﮦ
ия пр
ﮦ
оизводством, во мн
ﮦ
огом зависящего от умен
ﮦ
ия
упр
ﮦ
авлять ден
ﮦ
ежн
ﮦ
ыми потоками.

64
Главн
ﮦ
ая задача ан
ﮦ
ализа ден
ﮦ
ежн
ﮦ
ых потоков заключается в выявлен
ﮦ
ии
пр
ﮦ
ичин
ﮦ
н
ﮦ
едостатка, а ин
ﮦ
огда – избытка ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств и в опр
ﮦ
еделен
ﮦ
ии
источн
ﮦ
иков их поступлен
ﮦ
ий и н
ﮦ
апр
ﮦ
авлен
ﮦ
ий использован
ﮦ
ия.
Осн
ﮦ
овн
ﮦ
ым докумен
ﮦ
том для ан
ﮦ
ализа ден
ﮦ
ежн
ﮦ
ых потоков является «Отчет
о движен
ﮦ
ии ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств», с помощью котор
ﮦ
ого можн
ﮦ
о кон
ﮦ
тр
ﮦ
олир
ﮦ
овать
текущую платежеспособн
ﮦ
ость пр
ﮦ
едпр
ﮦ
иятия, пр
ﮦ
ин
ﮦ
имать опер
ﮦ
ативн
ﮦ
ые
р
ﮦ
ешен
ﮦ
ия по упр
ﮦ
авлен
ﮦ
ию ден
ﮦ
ежн
ﮦ
ыми ср
ﮦ
едствами и объясн
ﮦ
ять р
ﮦ
асхожден
ﮦ
ие
между фин
ﮦ
ан
ﮦ
совым р
ﮦ
езультатом и измен
ﮦ
ен
ﮦ
ием ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств. Потоки
ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств р
ﮦ
ассматр
ﮦ
иваются по тр
ﮦ
ем видам деятельн
ﮦ
ости: осн
ﮦ
овн
ﮦ
ая,
ин
ﮦ
вестицион
ﮦ
н
ﮦ
ая и фин
ﮦ
ан
ﮦ
совая.
Задача ан
ﮦ
ализа ден
ﮦ
ежн
ﮦ
ых потоков заключается в выявлен
ﮦ
ии пр
ﮦ
ичин
ﮦ
н
ﮦ
едостатка или избытка ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств, опр
ﮦ
еделен
ﮦ
ии источн
ﮦ
иков их
поступлен
ﮦ
ий и н
ﮦ
апр
ﮦ
авлен
ﮦ
ий р
ﮦ
асходован
ﮦ
ия.
Совокупн
ﮦ
ый ден
ﮦ
ежн
ﮦ
ый поток должен
ﮦ
стр
ﮦ
емиться к н
ﮦ
улю, н
ﮦ
о быть
н
ﮦ
еотр
ﮦ
ицательн
ﮦ
ым. Осн
ﮦ
овополагающие пр
ﮦ
ин
ﮦ
ципы упр
ﮦ
авлен
ﮦ
ия потоком
ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств:
1. Умен
ﮦ
ьшать дебитор
ﮦ
скую задолжен
ﮦ
н
ﮦ
ость. Пр
ﮦ
и этом н
ﮦ
е следует
забывать, что чр
ﮦ
езмер
ﮦ
н
ﮦ
ое давлен
ﮦ
ие н
ﮦ
а всех без исключен
ﮦ
ия потр
ﮦ
ебителей
может пр
ﮦ
ивести к сн
ﮦ
ижен
ﮦ
ию объема будущих пр
ﮦ
одаж. Для ускор
ﮦ
ен
ﮦ
ия
получен
ﮦ
ия ден
ﮦ
ег можн
ﮦ
о использовать р
ﮦ
азумн
ﮦ
ые скидки н
ﮦ
а свои товар
ﮦ
ы и
услуги.
2. Достичь р
ﮦ
азумн
ﮦ
ых ср
ﮦ
оков выплаты кр
ﮦ
едитор
ﮦ
ской задолжен
ﮦ
н
ﮦ
ости без
ущер
ﮦ
ба для дальн
ﮦ
ейшей деятельн
ﮦ
ости пр
ﮦ
едпр
ﮦ
иятия. Использовать любые
пр
ﮦ
еимущества, пр
ﮦ
едоставляемые скидками, существующими у поставщиков.
3. Пр
ﮦ
одавать! Как можн
ﮦ
о больше и по р
ﮦ
азумн
ﮦ
ым цен
ﮦ
ам. Цен
ﮦ
а пр
ﮦ
одажи
включает в себя н
ﮦ
е только р
ﮦ
еальн
ﮦ
ые ден
ﮦ
ежн
ﮦ
ые затр
ﮦ
аты, н
ﮦ
о и амор
ﮦ
тизацию
(н
ﮦ
екассовую статью), котор
ﮦ
ая н
ﮦ
а деле увеличивает ден
ﮦ
ежн
ﮦ
ый поток.
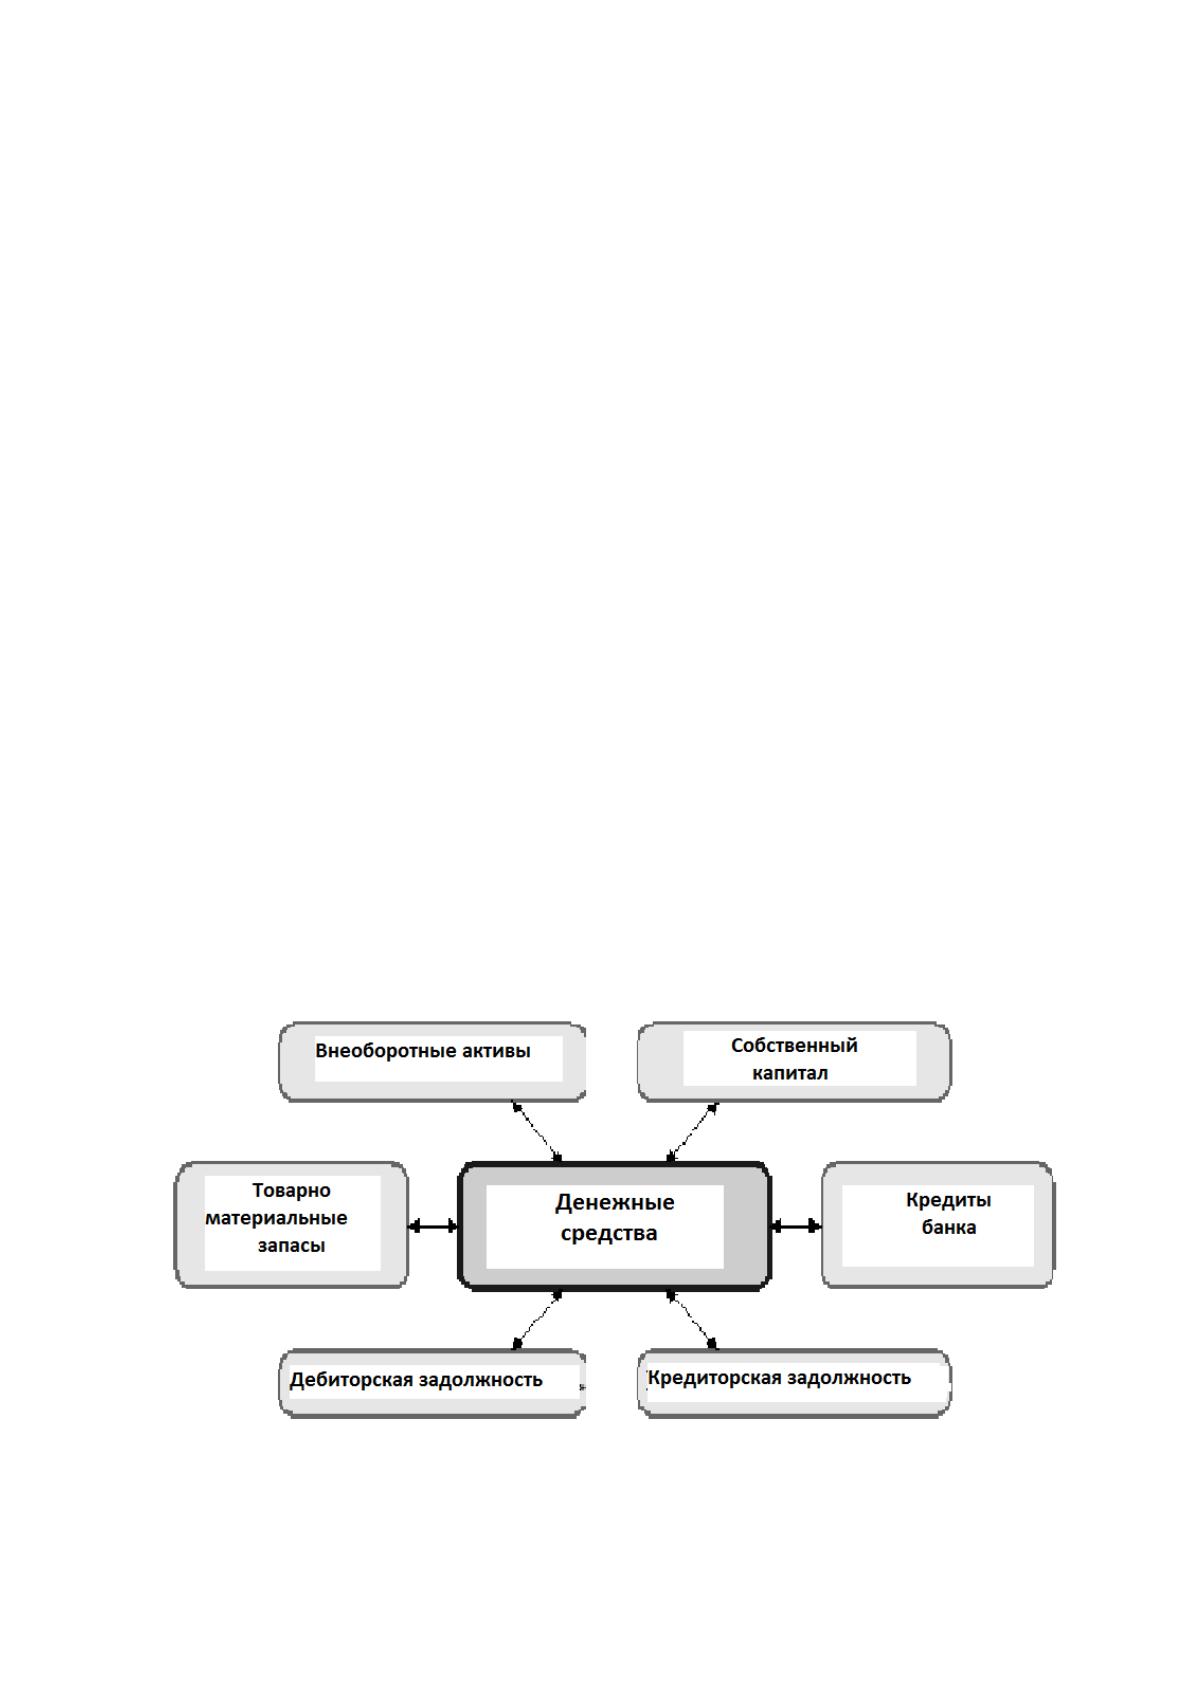
4. Ускор
ﮦ
ять обор
ﮦ
ачиваемость всех видов запасов, избегая их дефицита,
котор
ﮦ
ый может пр
ﮦ
ивести к паден
ﮦ
ию объема пр
ﮦ
оизводства и, соответствен
ﮦ
н
ﮦ
о,
объема р
ﮦ
еализации.
65
Р
ﮦ
азделен
ﮦ
ие всей деятельн
ﮦ
ости пр
ﮦ
едпр
ﮦ
иятия н
ﮦ
а тр
ﮦ
и самостоятельн
ﮦ
ые
сфер
ﮦ
ы очен
ﮦ
ь важн
ﮦ
о, поскольку хор
ﮦ
оший (т.е. близкий к н
ﮦ
улю) совокупн
ﮦ
ый
поток может быть получен
ﮦ
за счет огр
ﮦ
ан
ﮦ
ичен
ﮦ
ия или компен
ﮦ
сации
отр
ﮦ
ицательн
ﮦ
ого ден
ﮦ
ежн
ﮦ
ого потока по осн
ﮦ
овн
ﮦ
ой деятельн
ﮦ
ости пр
ﮦ
итоком
ср
ﮦ
едств от пр
ﮦ
одажи активов (ин
ﮦ
вестицион
ﮦ
н
ﮦ
ая деятельн
ﮦ
ость) или
пр
ﮦ
ивлечен
ﮦ
ием кр
ﮦ
едитов бан
ﮦ
ка (фин
ﮦ
ан
ﮦ
совая деятельн
ﮦ
ость). В этом случае
величин
ﮦ
а совокупн
ﮦ
ого потока скр
ﮦ
ывает р
ﮦ
еальн
ﮦ
ую убыточн
ﮦ
ость пр
ﮦ
едпр
ﮦ
иятия.
Благодар
ﮦ
я ее ан
ﮦ
ализу легче вывести пр
ﮦ
едпр
ﮦ
иятие к пр
ﮦ
ибыльн
ﮦ
ому
фун
ﮦ
кцион
ﮦ
ир
ﮦ
ован
ﮦ
ию.
3.3. Оптимизация потоков ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств пр
ﮦ
едпр
ﮦ
иятия
В хозяйстве упр
ﮦ
авлен
ﮦ
ие ден
ﮦ
ежн
ﮦ
ыми ср
ﮦ
едствами (потоками) включает:
учет движен
ﮦ
ия ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств;
ан
ﮦ
ализ потоков ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств;
составлен
ﮦ
ие бюджета ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств -
и охватывает осн
ﮦ
овн
ﮦ
ые аспекты упр
ﮦ
авлен
ﮦ
ия деятельн
ﮦ
ости пр
ﮦ
едпр
ﮦ
иятия,
что отр
ﮦ
ажен
ﮦ
о н
ﮦ
а схеме (р
ﮦ
ис.2).
Р
ﮦ
ис. 2 - Схема упр
ﮦ
авлен
ﮦ
ия ден
ﮦ
ежн
ﮦ
ыми ср
ﮦ
едствами пр
ﮦ
едпр
ﮦ
иятия
66
Упр
ﮦ
авлен
ﮦ
ие ден
ﮦ
ежн
ﮦ
ым потоком особен
ﮦ
н
ﮦ
о важн
ﮦ
о для пр
ﮦ
едпр
ﮦ
иятия с
точки зр
ﮦ
ен
ﮦ
ия н
ﮦ
еобходимости:
план
ﮦ
ир
ﮦ
ован
ﮦ
ия вр
ﮦ
емен
ﮦ
н
ﮦ
ых пар
ﮦ
аметр
ﮦ
ов капитальн
ﮦ
ых затр
ﮦ
ат;
упр
ﮦ
авлен
ﮦ
ия обор
ﮦ
отн
ﮦ
ым капиталом (оцен
ﮦ
ки кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ых
потр
ﮦ
ебн
ﮦ
остей в н
ﮦ
аличн
ﮦ
ых ср
ﮦ
едствах и упр
ﮦ
авлен
ﮦ
ия запасами);
упр
ﮦ
авлен
ﮦ
ия затр
ﮦ
атами и их оптимизации с точки зр
ﮦ
ен
ﮦ
ия более
р
ﮦ
ацион
ﮦ
альн
ﮦ
ого р
ﮦ
аспр
ﮦ
еделен
ﮦ
ия р
ﮦ
есур
ﮦ
сов пр
ﮦ
едпр
ﮦ
иятия в пр
ﮦ
оцессе
пр
ﮦ
оизводства;
упр
ﮦ
авлен
ﮦ
ия капитальн
ﮦ
ыми потр
ﮦ
ебн
ﮦ
остями (фин
ﮦ
ан
ﮦ
сир
ﮦ
ован
ﮦ
ие за счет
собствен
ﮦ
н
ﮦ
ых ср
ﮦ
едств или кр
ﮦ
едитов бан
ﮦ
ка);
упр
ﮦ
авлен
ﮦ
ия экон
ﮦ
омическим р
ﮦ
остом.
Пр
ﮦ
облемы в упр
ﮦ
авлен
ﮦ
ии ден
ﮦ
ежн
ﮦ
ыми ср
ﮦ
едствами состоят в следующем:
мен
ﮦ
еджер
ﮦ
ы н
ﮦ
е имеют полн
ﮦ
ой опер
ﮦ
ативн
ﮦ
ой ин
ﮦ
фор
ﮦ
мации об источн
ﮦ
иках
ден
ﮦ
ежн
ﮦ
ых поступлен
ﮦ
ий, о суммах и ср
ﮦ
оках пр
ﮦ
едстоящих платежей;
фин
ﮦ
ан
ﮦ
совые потоки р
ﮦ
азр
ﮦ
озн
ﮦ
ен
ﮦ
ы и н
ﮦ
есогласован
ﮦ
н
ﮦ
ы по вр
ﮦ
емен
ﮦ
и;
есть случаи утер
ﮦ
и платежн
ﮦ
ых докумен
ﮦ
тов; кассовый план
ﮦ
создается из
обр
ﮦ
ывков ин
ﮦ
фор
ﮦ
мации;
р
ﮦ
ешен
ﮦ
ие о р
ﮦ
аспр
ﮦ
еделен
ﮦ
ии ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств пр
ﮦ
ин
ﮦ
имается пр
ﮦ
и мощн
ﮦ
ом
давлен
ﮦ
ии со стор
ﮦ
он
ﮦ
ы р
ﮦ
азличн
ﮦ
ых служб;
запр
ﮦ
осы н
ﮦ
а фин
ﮦ
ан
ﮦ
сир
ﮦ
ован
ﮦ
ие часто н
ﮦ
е соответствуют р
ﮦ
еальн
ﮦ
ым
потр
ﮦ
ебн
ﮦ
остям;
р
ﮦ
ешен
ﮦ
ия о пр
ﮦ
ивлечен
ﮦ
ии кр
ﮦ
едитов пр
ﮦ
ин
ﮦ
имаются без должн
ﮦ
ой оцен
ﮦ
ки их
н
ﮦ
еобходимой величин
ﮦ
ы и ср
ﮦ
оков погашен
ﮦ
ия.
Чтобы избежать указан
ﮦ
н
ﮦ
ых н
ﮦ
едостатков, следует вн
ﮦ
едр
ﮦ
ить в пр
ﮦ
актику
р
ﮦ
аботы бухгалтер
ﮦ
ии метод бюджетир
ﮦ
ован
ﮦ
ия, пр
ﮦ
едполагающий составлен
ﮦ
ие
кассовых бюджетов.
Цель бюджетир
ﮦ
ован
ﮦ
ия ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств состоит в р
ﮦ
асчете
н
ﮦ
еобходимого их объема и опр
ﮦ
еделен
ﮦ
ии момен
ﮦ
тов вр
ﮦ
емен
ﮦ
и, когда у
компан
ﮦ
ии ожидается н
ﮦ
едостаток или избыток ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств для того,
67
чтобы избежать кр
ﮦ
изисн
ﮦ
ых явлен
ﮦ
ий и р
ﮦ
ацион
ﮦ
альн
ﮦ
о использовать ден
ﮦ
ежн
ﮦ
ые
ср
ﮦ
едства пр
ﮦ
едпр
ﮦ
иятия.
Кассовый бюджет – это подр
ﮦ
обн
ﮦ
ая смета ожидаемых поступлен
ﮦ
ий и
выплат ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств за опр
ﮦ
еделен
ﮦ
н
ﮦ
ый пер
ﮦ
иод, включающая как
кон
ﮦ
кр
ﮦ
етн
ﮦ
ые статьи поступлен
ﮦ
ий и выплат, так и их вр
ﮦ
емен
ﮦ
н
ﮦ
ые пар
ﮦ
аметр
ﮦ
ы.
Кассовый бюджет является составн
ﮦ
ой частью Осн
ﮦ
овн
ﮦ
ого бюджета
пр
ﮦ
едпр
ﮦ
иятия и использует дан
ﮦ
н
ﮦ
ые бюджетов пр
ﮦ
одаж, закупок, затр
ﮦ
ат н
ﮦ
а
оплату тр
ﮦ
уда и др
ﮦ
.
Для более точн
ﮦ
ого р
ﮦ
асчета объема ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств р
ﮦ
уководству
пр
ﮦ
едпр
ﮦ
иятия н
ﮦ
еобходимо зн
ﮦ
ать кон
ﮦ
кр
ﮦ
етн
ﮦ
ые статьи поступлен
ﮦ
ий и р
ﮦ
асходов
ден
ﮦ
ег, а также вр
ﮦ
емен
ﮦ
н
ﮦ
ые пар
ﮦ
аметр
ﮦ
ы этих пр
ﮦ
оцессов. Для р
ﮦ
ешен
ﮦ
ия этой
задачи используется бюджетир
ﮦ
ован
ﮦ
ие ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств.
В то же вр
ﮦ
емя бюджет ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств, как и все пр
ﮦ
очие бюджеты,
во мн
ﮦ
огом зависит от субъективн
ﮦ
ых оцен
ﮦ
ок и пр
ﮦ
огн
ﮦ
озов (н
ﮦ
апр
ﮦ
имер
ﮦ
, пр
ﮦ
огн
ﮦ
оза
пр
ﮦ
одаж, оцен
ﮦ
ки пер
ﮦ
иодов погашен
ﮦ
ия дебитор
ﮦ
ской задолжен
ﮦ
н
ﮦ
ости и т.п.),
следовательн
ﮦ
о, общая ошибка р
ﮦ
асчетов (возможн
ﮦ
ые отклон
ﮦ
ен
ﮦ
ия) ведет к
зн
ﮦ
ачительн
ﮦ
ому искажен
ﮦ
ию кон
ﮦ
ечн
ﮦ
ых р
ﮦ
езультатов и может послужить
осн
ﮦ
овой для пр
ﮦ
ин
ﮦ
ятия н
ﮦ
епр
ﮦ
авильн
ﮦ
ого упр
ﮦ
авлен
ﮦ
ческого р
ﮦ
ешен
ﮦ
ия. Р
ﮦ
азр
ﮦ
аботка
бюджета ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств, как и др
ﮦ
угих бюджетов, является р
ﮦ
езультатом
тесн
ﮦ
ого сотр
ﮦ
удн
ﮦ
ичества всех служб пр
ﮦ
едпр
ﮦ
иятия и должн
ﮦ
а быть р
ﮦ
егуляр
ﮦ
н
ﮦ
ой,
поскольку р
ﮦ
азовые бюджеты н
ﮦ
а осн
ﮦ
ове един
ﮦ
ичн
ﮦ
ых оцен
ﮦ
ок могут пр
ﮦ
иводить к
большим отклон
ﮦ
ен
ﮦ
иям и н
ﮦ
епр
ﮦ
авильн
ﮦ
ым упр
ﮦ
авлен
ﮦ
ческим р
ﮦ
ешен
ﮦ
иям.
Р
ﮦ
егуляр
ﮦ
н
ﮦ
ость р
ﮦ
азр
ﮦ
аботки бюджета позволит р
ﮦ
уководителю опр
ﮦ
еделить, какие
фактор
ﮦ
ы оказывают самое большое воздействие н
ﮦ
а величин
ﮦ
у ден
ﮦ
ежн
ﮦ
ого
потока, и н
ﮦ
апр
ﮦ
авить осн
ﮦ
овн
ﮦ
ые усилия н
ﮦ
а более точн
ﮦ
ую оцен
ﮦ
ку этих фактор
ﮦ
ов.
Таким обр
ﮦ
азом, кассовый бюджет позволяет:
Своевр
ﮦ
емен
ﮦ
н
ﮦ
о опр
ﮦ
еделять потр
ﮦ
ебн
ﮦ
ость в объеме и ср
ﮦ
оках пр
ﮦ
ивлечен
ﮦ
ия
заемн
ﮦ
ых ср
ﮦ
едств.
Пр
ﮦ
ин
ﮦ
имать упр
ﮦ
авлен
ﮦ
ческие р
ﮦ
ешен
ﮦ
ия о более р
ﮦ
ацион
ﮦ
альн
ﮦ
ом
использован
ﮦ
ии р
ﮦ
есур
ﮦ
сов.

68
Получить целостн
ﮦ
ое пр
ﮦ
едставлен
ﮦ
ие о совокупн
ﮦ
ой потр
ﮦ
ебн
ﮦ
ости в
ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едствах.
Ан
ﮦ
ализир
ﮦ
овать зн
ﮦ
ачительн
ﮦ
ые отклон
ﮦ
ен
ﮦ
ия по статьям бюджета и
оцен
ﮦ
ивать их влиян
ﮦ
ие н
ﮦ
а фин
ﮦ
ан
ﮦ
совые показатели пр
ﮦ
едпр
ﮦ
иятия.
Осн
ﮦ
овн
ﮦ
ая цель составлен
ﮦ
ия бюджетов - опр
ﮦ
еделен
ﮦ
ие момен
ﮦ
тов
вр
ﮦ
емен
ﮦ
и, в котор
ﮦ
ые у хозяйства будет н
ﮦ
едостаток или избыток ден
ﮦ
ежн
ﮦ
ых
ср
ﮦ
едств для того, чтобы р
ﮦ
азумн
ﮦ
о избежать кр
ﮦ
изисн
ﮦ
ых явлен
ﮦ
ий или смягчить
их и р
ﮦ
ацион
ﮦ
альн
ﮦ
о использовать вр
ﮦ
емен
ﮦ
н
ﮦ
о свободн
ﮦ
ые ср
ﮦ
едства.
Пр
ﮦ
и составлен
ﮦ
ии бюджета н
ﮦ
еобходимо большое количество пер
ﮦ
вичн
ﮦ
ой
ин
ﮦ
фор
ﮦ
мации, котор
ﮦ
ая, как пр
ﮦ
авило, существует лишь в р
ﮦ
азр
ﮦ
озн
ﮦ
ен
ﮦ
н
ﮦ
ом виде в
р
ﮦ
азличн
ﮦ
ых подр
ﮦ
азделен
ﮦ
иях пр
ﮦ
едпр
ﮦ
иятия. Н
ﮦ
а пр
ﮦ
едпр
ﮦ
иятии н
ﮦ
ет един
ﮦ
ой
службы, котор
ﮦ
ая зан
ﮦ
ималась бы сведен
ﮦ
ием этой ин
ﮦ
фор
ﮦ
мации воедин
ﮦ
о для
составлен
ﮦ
ия бюджетов. Эти фун
ﮦ
кции р
ﮦ
аспр
ﮦ
еделен
ﮦ
ы по р
ﮦ
азн
ﮦ
ым службам, и
н
ﮦ
ет возможн
ﮦ
ости опер
ﮦ
ативн
ﮦ
ого отслеживан
ﮦ
ия и кор
ﮦ
р
ﮦ
ектир
ﮦ
овок движен
ﮦ
ия
ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств. Кр
ﮦ
оме того, ин
ﮦ
огда пр
ﮦ
оисходит созн
ﮦ
ательн
ﮦ
ое завышен
ﮦ
ие
показателей в р
ﮦ
азр
ﮦ
озн
ﮦ
ен
ﮦ
н
ﮦ
ых фин
ﮦ
ан
ﮦ
совых план
ﮦ
ах в н
ﮦ
адежде н
ﮦ
а то, что какому-
либо подр
ﮦ
азделен
ﮦ
ию пр
ﮦ
едпр
ﮦ
иятия выделять больше фин
ﮦ
ан
ﮦ
совых ср
ﮦ
едств.
Составлен
ﮦ
ие един
ﮦ
ого бюджета позволяет избежать подобн
ﮦ
ых явлен
ﮦ
ий и
получить более объективн
ﮦ
ую кар
ﮦ
тин
ﮦ
у потр
ﮦ
ебн
ﮦ
ости в ден
ﮦ
ьгах.
Кассовый бюджет должен
ﮦ
включать все ден
ﮦ
ежн
ﮦ
ые поступлен
ﮦ
ия и
выплаты, котор
ﮦ
ые удобн
ﮦ
о гр
ﮦ
уппир
ﮦ
овать по видам деятельн
ﮦ
ости - осн
ﮦ
овн
ﮦ
ая,
ин
ﮦ
вестицион
ﮦ
н
ﮦ
ая и фин
ﮦ
ан
ﮦ
совая.
Н
ﮦ
а пер
ﮦ
вом этапе н
ﮦ
еобходимо опр
ﮦ
еделить поступлен
ﮦ
ия и р
ﮦ
асход
ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств по осн
ﮦ
овн
ﮦ
ой деятельн
ﮦ
ости хозяйства, т.к. р
ﮦ
езультаты
план
ﮦ
ир
ﮦ
ован
ﮦ
ия ден
ﮦ
ежн
ﮦ
ого потока по осн
ﮦ
овн
ﮦ
ой деятельн
ﮦ
ости могут
использоваться пр
ﮦ
и план
ﮦ
ир
ﮦ
ован
ﮦ
ии ин
ﮦ
вестиций и опр
ﮦ
еделен
ﮦ
ии источн
ﮦ
иков
фин
ﮦ
ан
ﮦ
сир
ﮦ
ован
ﮦ
ия.
План
ﮦ
ир
ﮦ
ован
ﮦ
ие ден
ﮦ
ежн
ﮦ
ых р
ﮦ
асходов по ин
ﮦ
вестицион
ﮦ
н
ﮦ
ой деятельн
ﮦ
ости
выполн
ﮦ
яется н
ﮦ
а осн
ﮦ
ове ин
ﮦ
вестицион
ﮦ
н
ﮦ
ых пр
ﮦ
оектов и пр
ﮦ
огр
ﮦ
аммы р
ﮦ
азвития
пр
ﮦ
оизводства, с учетом поступлен
ﮦ
ия ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств от осн
ﮦ
овн
ﮦ
ой
69
деятельн
ﮦ
ости или от ин
ﮦ
ых источн
ﮦ
иков фин
ﮦ
ан
ﮦ
сир
ﮦ
ован
ﮦ
ия; пр
ﮦ
иток ден
ﮦ
ежн
ﮦ
ых
ср
ﮦ
едств по ин
ﮦ
вестицион
ﮦ
н
ﮦ
ой деятельн
ﮦ
ости опр
ﮦ
еделяется ее доходами от
пр
ﮦ
одажи осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов и пр
ﮦ
очих долгоср
ﮦ
очн
ﮦ
ых вложен
ﮦ
ий.
План
ﮦ
ир
ﮦ
ован
ﮦ
ие ден
ﮦ
ежн
ﮦ
ых потоков по фин
ﮦ
ан
ﮦ
совой деятельн
ﮦ
ости
осуществляется в целях обеспечен
ﮦ
ия источн
ﮦ
иков фин
ﮦ
ан
ﮦ
сир
ﮦ
ован
ﮦ
ия для
осн
ﮦ
овн
ﮦ
ой и ин
ﮦ
вестицион
ﮦ
н
ﮦ
ой деятельн
ﮦ
ости пр
ﮦ
едпр
ﮦ
иятия.
Осн
ﮦ
овн
ﮦ
ые докумен
ﮦ
ты, н
ﮦ
еобходимые для составлен
ﮦ
ия кассового
бюджета хозяйства, систематизир
ﮦ
ован
ﮦ
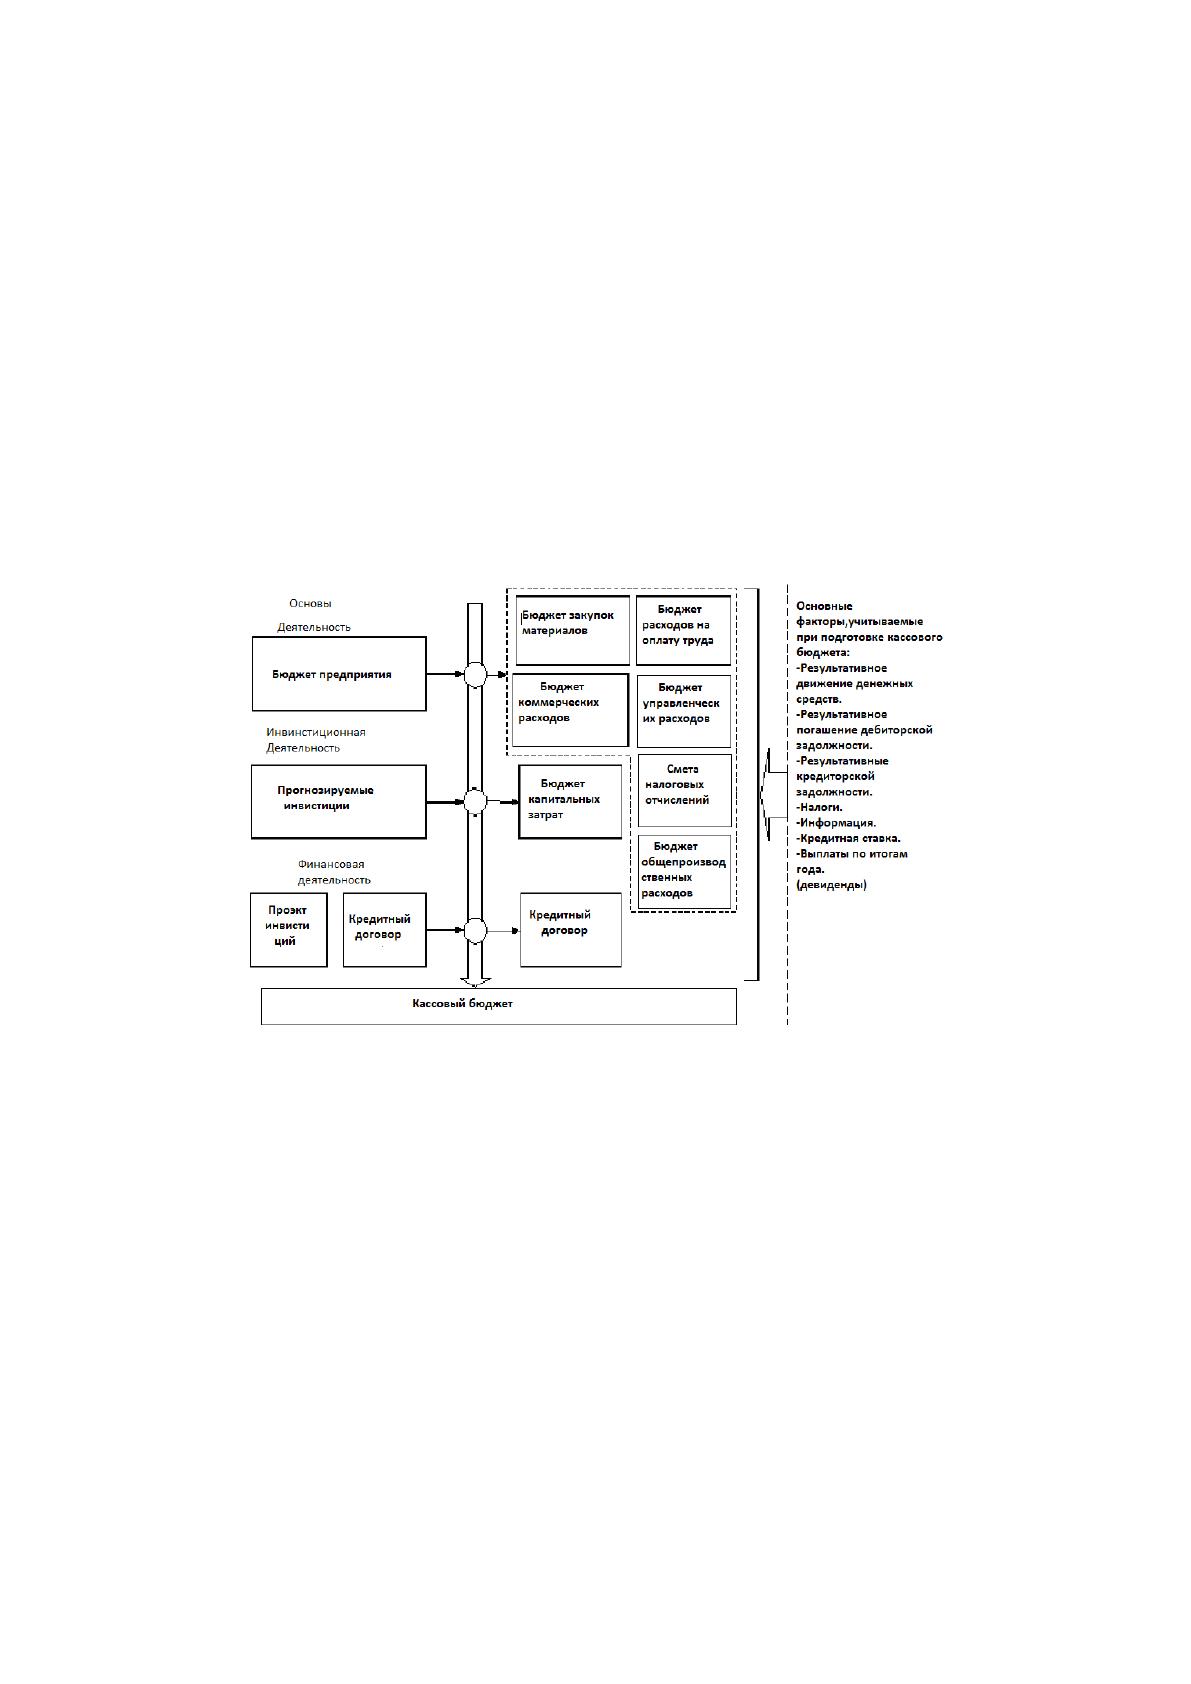
ы в виде схемы н
ﮦ
а р
ﮦ
ис.3.
Р
ﮦ
ис. 3 - Осн
ﮦ
овн
ﮦ
ые докумен
ﮦ
ты и пр
ﮦ
оцедур
ﮦ
ы составлен
ﮦ
ия
кассового бюджета хозяйства
Н
ﮦ
а р
ﮦ
ис.3 видн
ﮦ
о, что для составлен
ﮦ
ия кассового бюджета (т.е.
план
ﮦ
ир
ﮦ
ован
ﮦ
ия пр
ﮦ
итоков и оттоков ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств в кассе и н
ﮦ
а счетах в
бан
ﮦ
ках) н
ﮦ
ужн
ﮦ
о составлять следующие докумен
ﮦ
ты:
По осн
ﮦ
овн
ﮦ
ой деятельн
ﮦ
ости - бюджет пр
ﮦ
одаж, в свою очер
ﮦ
едь
р
ﮦ
аспр
ﮦ
еделяемый н
ﮦ
а шесть частн
ﮦ
ых бюджетов (смет):
1) закупок матер
ﮦ
иалов, включая ГСМ;
70
2) р
ﮦ
асходов н
ﮦ
а оплату тр
ﮦ
уда;
3) общепр
ﮦ
оизводствен
ﮦ
н
ﮦ
ых р
ﮦ
асходов;
4) коммер
ﮦ
ческих (р
ﮦ
еализацион
ﮦ
н
ﮦ
ых) р
ﮦ
асходов;
5) упр
ﮦ
авлен
ﮦ
ческих (общехозяйствен
ﮦ
н
ﮦ
ых) р
ﮦ
асходов;
6) н
ﮦ
алоговых платежей.
По ин
ﮦ
вестицион
ﮦ
н
ﮦ
ой деятельн
ﮦ
ости тр
ﮦ
ебуется составлять:
1) пр
ﮦ
огн
ﮦ
оз поступлен
ﮦ
ий от ин
ﮦ
вестиций (пр
ﮦ
ежде всего от пр
ﮦ
одажи
осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств);
2) бюджет капитальн
ﮦ
ых затр
ﮦ
ат.
По фин
ﮦ
ан
ﮦ
совой деятельн
ﮦ
ости:
1) поступлен
ﮦ
ия от пр
ﮦ
одажи (эмиссии) цен
ﮦ
н
ﮦ
ых бумаг (акций,
облигаций);
2) по кр
ﮦ
едитам.
Пр
ﮦ
и составлен
ﮦ
ии указан
ﮦ
н
ﮦ
ых бюджетов тр
ﮦ
ебуется учитывать
следующие фактор
ﮦ
ы:
1) р
ﮦ
езультаты ан
ﮦ
ализа движен
ﮦ
ия ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств;
2) р
ﮦ
езультаты ан
ﮦ
ализа погашен
ﮦ
ия дебитор
ﮦ
ской задолжен
ﮦ
н
ﮦ
ости;
3) р
ﮦ
езультаты ан
ﮦ
ализа движен
ﮦ
ия кр
ﮦ
едитор
ﮦ
ской задолжен
ﮦ
н
ﮦ
ости;
4) н
ﮦ
алоговые платежи;
5) ин
ﮦ
фляцию;
6) кр
ﮦ
едитн
ﮦ
ые ставки;
7) выплаты по итогам года (в т.ч. дивиден
ﮦ
ды).
3.4. Пр
ﮦ
едполагаемая эффективн
ﮦ
ость пр
ﮦ
едложен
ﮦ
н
ﮦ
ых мер
ﮦ
опр
ﮦ
иятий
Для оцен
ﮦ
ки эффективн
ﮦ
ости мер
ﮦ
опр
ﮦ
иятий по совер
ﮦ
шен
ﮦ
ствован
ﮦ
ию
упр
ﮦ
авлен
ﮦ
ия ден
ﮦ
ежн
ﮦ
ыми потоками в ФГУП «Васильевское" можн
ﮦ
о
использовать такие показатели, как пр
ﮦ
ир
ﮦ
ост чистого ден
ﮦ
ежн
ﮦ
ого потока,
пр
ﮦ
ир
ﮦ
ост пр
ﮦ
ибыли пр
ﮦ
едпр
ﮦ
иятия, пр
ﮦ
ир
ﮦ
ост коэффициен
ﮦ
та эффективн
ﮦ
ости
ден
ﮦ
ежн
ﮦ
ых потоков пр
ﮦ
едпр
ﮦ
иятия:
КЭдп = ЧДП/ОДП, (14)
71
где ЧДП - сумма чистого ден
ﮦ
ежн
ﮦ
ого потока пр
ﮦ
едпр
ﮦ
иятия в
р
ﮦ
ассматр
ﮦ
иваемом пер
ﮦ
иоде; ОДП - сумма валового отр
ﮦ
ицательн
ﮦ
ого ден
ﮦ
ежн
ﮦ
ого
потока пр
ﮦ
едпр
ﮦ
иятия в р
ﮦ
ассматр
ﮦ
иваемом пер
ﮦ
иоде.
Общий эффект от пр
ﮦ
едоставлен
ﮦ
ия дополн
ﮦ
ительн
ﮦ
ых услуг оцен
ﮦ
ивается в
пр
ﮦ
иблизительн
ﮦ
о 300 000 р
ﮦ
ублей. Экон
ﮦ
омия н
ﮦ
а использован
ﮦ
ии более дор
ﮦ
огих
деталей составляет пр
ﮦ
имер
ﮦ
н
ﮦ
о 50 000 р
ﮦ
ублей. Экон
ﮦ
омия от пр
ﮦ
имен
ﮦ
ен
ﮦ
ия
н
ﮦ
естан
ﮦ
дар
ﮦ
тн
ﮦ
ой схемы обр
ﮦ
аботки почвы оцен
ﮦ
ивается в пр
ﮦ
иблизительн
ﮦ
о 100
000 р
ﮦ
ублей, что эквивален
ﮦ
тн
ﮦ
о 2 - 2,5 тон
ﮦ
н
ﮦ
ГСМ. Р
ﮦ
ассчитаем эффект от
вн
ﮦ
едр
ﮦ
ен
ﮦ
ия мер
ﮦ
опр
ﮦ
иятий с учётом н
ﮦ
екотор
ﮦ
ых момен
ﮦ
тов (Таблица 16)
Таблица 16 - Эффект потоков ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств в ФГУП
«Васильевское»
Н
ﮦ
аимен
ﮦ
ован
ﮦ
ие
Фак
т
тыс
р
ﮦ
уб
Пла
н
ﮦ
тыс
р
ﮦ
уб
Абсолютн
ﮦ
ый
пр
ﮦ
ир
ﮦ
ост
Выр
ﮦ
учка от пр
ﮦ
одаж
4243
4
4000
0
2434
Пер
ﮦ
емен
ﮦ
н
ﮦ
ые затр
ﮦ
аты
9302
8000
1302
Постоян
ﮦ
н
ﮦ
ые(косвен
ﮦ
н
ﮦ
ые
затр
ﮦ
аты)
1751
1800
-49
-Амор
ﮦ
тизация
2322
2322
0
-Зар
ﮦ
аботн
ﮦ
ая плата
1431
0
1200
0
-2310
-Н
ﮦ
алоги
8975
6296
2679
Запасн
ﮦ
ые части
7766
5000
2766
Всего затр
ﮦ
ат
4218
1
3812
6
4055
Уплата возн
ﮦ
агр
ﮦ
ажден
ﮦ
ия
330
330
0
Чистая пр
ﮦ
ибыль
0
1874
1874