23
1.3. Методика аудита денежных средств
В организацию внутреннего контроля на предприятии включается
разработка и установление стандартов внутреннего контроля,
разрабатываются которые непосредственно на предприятии с учетом
специфики его производственно-хозяйственной и финансово-экономической
деятельности, установление возможных отклонений и сопоставимость
результатов контроля а так же проведение постоянного мониторинга
достигнутых результатов внутреннего контроля с установленными
стандартами контроля.
Для эффективного действия системы контроля, нужно в обязательном
порядке доводить до сведения соответствующих специалистов предприятия
(организации) принятые стандарты и достигнутый эффект в результате
контроля. Так же необходимо вовремя проводить оценку а так же анализ
всей полученной информации о результатах проведенного контроля,
всесторонности принятия и реализации решений на основании полученных
результатов контроля.
При завершении анализа результатов и состояния внутреннего
контроля руководитель предприятия, внутренним аудитором должно быть
выбрано одно из альтернативных решений основанное на результате данных
проведенного контроля:
производство анализа причин и обстоятельств из за которых
допущены отклонения и нарушения в целях по установлению виновных
должностных лиц и последствий, к которым приводят выявленные
нарушения;
максимальная организация устранений всех отклонений и
выявленных недостатков;
не предпринимать никаких действий;
переработка действующих стандартов и применяемых процедур
контроля.
24
Объектами фактического контроля денежных средств являются
наличные деньги в кассе и бланки строгой отчетности.
Благодаря тесной связи документального и фактического контроля
зачастую происходит их использование совместно, что позволяет установить
действительное состояние объекта проверки.
Необходимость по организационному совершенствованию внутреннего
аудита в области учета и системы внутреннего контроля за движением
денежных средств обуславливается стремлением администрации:
получением достаточной объективной и независимой оценки
действий менеджеров всех уровней управления;
повышением степени доверия к организации со стороны деловых
партнеров;
снижением предпринимательского риска.
Так как службой внутреннего аудита проверяется широкий круг
вопросов, то в составе её, должны быть не только лишь аудиторы, но и
специалисты из других областей деятельности - по налогообложению,
финансовому анализу, правовым вопросам, электронной обработке данных,
статистике и т.д.
Внутренний аудитор несёт ответственность за обеспечение надзора за
аудитом. Надзор это непрерывный процесс начиная от планирования и
заканчивая завершением выполнения аудиторского задания, так же им
обеспечиваются подчиненные соответствующими инструкциями и
утвержденными программами проведения аудиторской проверки;
осуществляется контроль за тем, чтобы выявленные факты, выводы и
заключение аудиторов были подтверждены рабочей документацией; это даст
уверенность в том, что аудиторские заключения объективны, точны,
конструктивны и своевременны, а цели аудита достигнуты.
Соответствующие доказательства надзора должны документироваться.
Принимая во внимание, что персонал предприятия выступает как
неотъемлемый элемент внутреннего контроля, как, и впрочем, других стадий

25
управления, руководителю, внутреннему аудитору или другим должностным
лицам предприятия, осуществляющих функции внутреннего контроля, при
разработке процедур контроля в обязательном порядке необходимо
принимать во внимание поведение персонала. Существует необходимость в
формировании у персонала поведенческой модели, ориентированной на
постоянство и непрерывность внутреннего контроля в повседневной
деятельности, так же исключение возможности у персонала предприятия
предоставлять руководству недостоверную, непригодную или заведомо не
верную информацию.
Для этой цели необходимо выполнить ряд значимых рекомендаций во
избежание отрицательного воздействия контроля на поведение персонала и
повышению его эффективности:
установить осмысленные стандарты внутреннего контроля,
которые воспринимались бы сотрудниками;
осуществить и поддерживать обратную связь с подчиненными;
не допускать чрезмерный контроль;
разработать напряженные, но достижимые стандарты;
поощрять работников за качественное выполнение стандартов.
Основные принципы по достижению эффективного внутреннего
контроля в организации формулируются следующим образом:
определить оптимальные стратегические направления при
осуществлении мероприятий внутреннего контроля;
своевременно и глубоко анализировать результаты ранее
проведенных контрольно-ревизионных мероприятий;
соответствовать в проведении контроля целям, которые он
преследовал;
своевременно и эффективно проводить контрольные
мероприятия;
отсутствие шаблона при проведении контроля;
26
разумная экономичность и простота действий при проведении
контроля.
Целью предварительного контроля является предупреждение
незаконных действий должностных лиц а также незаконных и экономически
не эффективных хозяйственных операций, которые ведут к нерациональному
использованию денежных средств. Субъектами его выступают
внутрихозяйственные планы и программы, проектно-сметная документация,
бизнес-планы, документы на выдачу денежных средств.
Текущим контролем (оперативным) можно считать контроль
осуществляемый в процессе проведения разного рода хозяйственных
операций.
Заключительный контроль (последующий) проводится уже после
совершения хозяйственных операций. Последующий контроль выражается в
форме ревизий а так же аудиторских проверок.
27
2. УЧЕТ ДЕНЕЖНЫХ СРЕДСТВ В ООО «БК-АЛПРОФ»
2.1. Краткая экономико-финансовая характеристика ООО «БК-
АЛПРОФ»
Объектом исследования настоящей выпускной квалификационной
работы выступило общество с ограниченной ответственностью «БК-
АЛПРОФ» (далее – ООО «БК-АЛПРОФ»).
Актуальность выбора ООО «БК-АЛПРОФ» в связана с его
деятельностью. ООО «БК-АЛПРОФ» является производителем
экструзионных профилей различного назначения из алюминиевых сплавов.
Согласно экспертных оценок в России, в структуре производства товарной
продукции алюминиевых компаний около 80% составляет первичный
алюминий, большая часть которого идет на экспорт, где успешно
конкурирует на мировом рынке за счет невысокой стоимости электроэнергии
и более низких затрат на оплату труда. Мировое производство алюминия
растет с каждым годом. Объемы потребления алюминиевой продукции в
России растут, в основном, за счет строительства. В самом большом по
потреблению секторе – строительстве, профили используются при наружном
оформлении помещений (фасадные конструкции, витражи, ограждения для
балконов и лоджий) и внутреннем (окна и двери, жалюзи, входные группы,
элементы интерьера). В эту подгруппу входит и световое оформление
помещений, для которого используются специальные шинные системы.
Алюминиевый профиль также применяется для изготовления наружной
рекламы (обычной и световой), все это указывает на актуальность
производственной деятельности ООО «БК-АЛПРОФ».
Юридический адрес: 347041 Ростовская область, г. Белая Калитва ул.
Совхозная, 2.
Доп. офисы: 344010, г. Ростов-на-Дону, ул. Нансена, 148 «А» оф. 209;
117593, г. Москва, Новоясеневский пр-т, 25.
Реквизиты: ИНН: 6142017970, КПП: 616301001, ОГРН: 1036142001477,
28
Р/счет: 40702810752340100895, Кор/счет: 30101810600000000602, в
Белокалитвинском ОСБ №8273, г. Белая Калитва Юго-Западного банка СБ
РФ г. Ростов-на-Дону, БИК: 046015602, ОКОНХ: (ОКВЭД) 28.11, ОКПО:
13470322.
Основным видом деятельности предприятия является производство
экструзионных алюминиевых профилей различного назначения, а также
других изделий из алюминия: конструкционные профили для изготовления
строительных конструкций; общестротельные стандартные профили;
карнизные профили различных конфигураций; специальные алюминиевые
профили, изготавливаемые по чертежам заказчика; профили, применяемые в
электротехнической промышленности; прутки; трубы.
Завод расположен в городе Белая Калитва Ростовской области. Общая
площадь территории предприятия составляет более 6000 кв.м. Общая
площадь производственных построек – более 4000 кв. м. Количество
работающих на предприятии – 90 чел. Основу коллектива составляют
высококвалифицированные специалисты, имеющие высокий
профессиональный уровень и большой опыт работы в прессовом
производстве [40].
Производство оснащено современным автоматизированным прессовым
комплексом производительностью 8200 т. алюминиевых профилей в год,
линией порошковой окраски, обеспечивающей, благодаря многоступенчатой
подготовке поверхности, высокое качество и стойкость декоративного
покрытия. Для экструзии алюминиевого профиля используется сырьё
собственного производства, соответствующее требованиям ГОСТ 4784-97 и
международным стандартам DIN-EN 573-3. Соответствие продукции
требованиям ГОСТ8617-81, ГОСТ22233-01 подтверждается Сертификатом
соответствия №РОСС RU.AE58.Н74533 №0265194. Учитывая новые
требования в строительстве, электротехнике, машиностроении, постоянно
обновляются номенклатурные группы выпускаемых алюминиевых профилей,
разрабатываются новые конструкции, отвечающие потребностям

29
строительной индустрии.
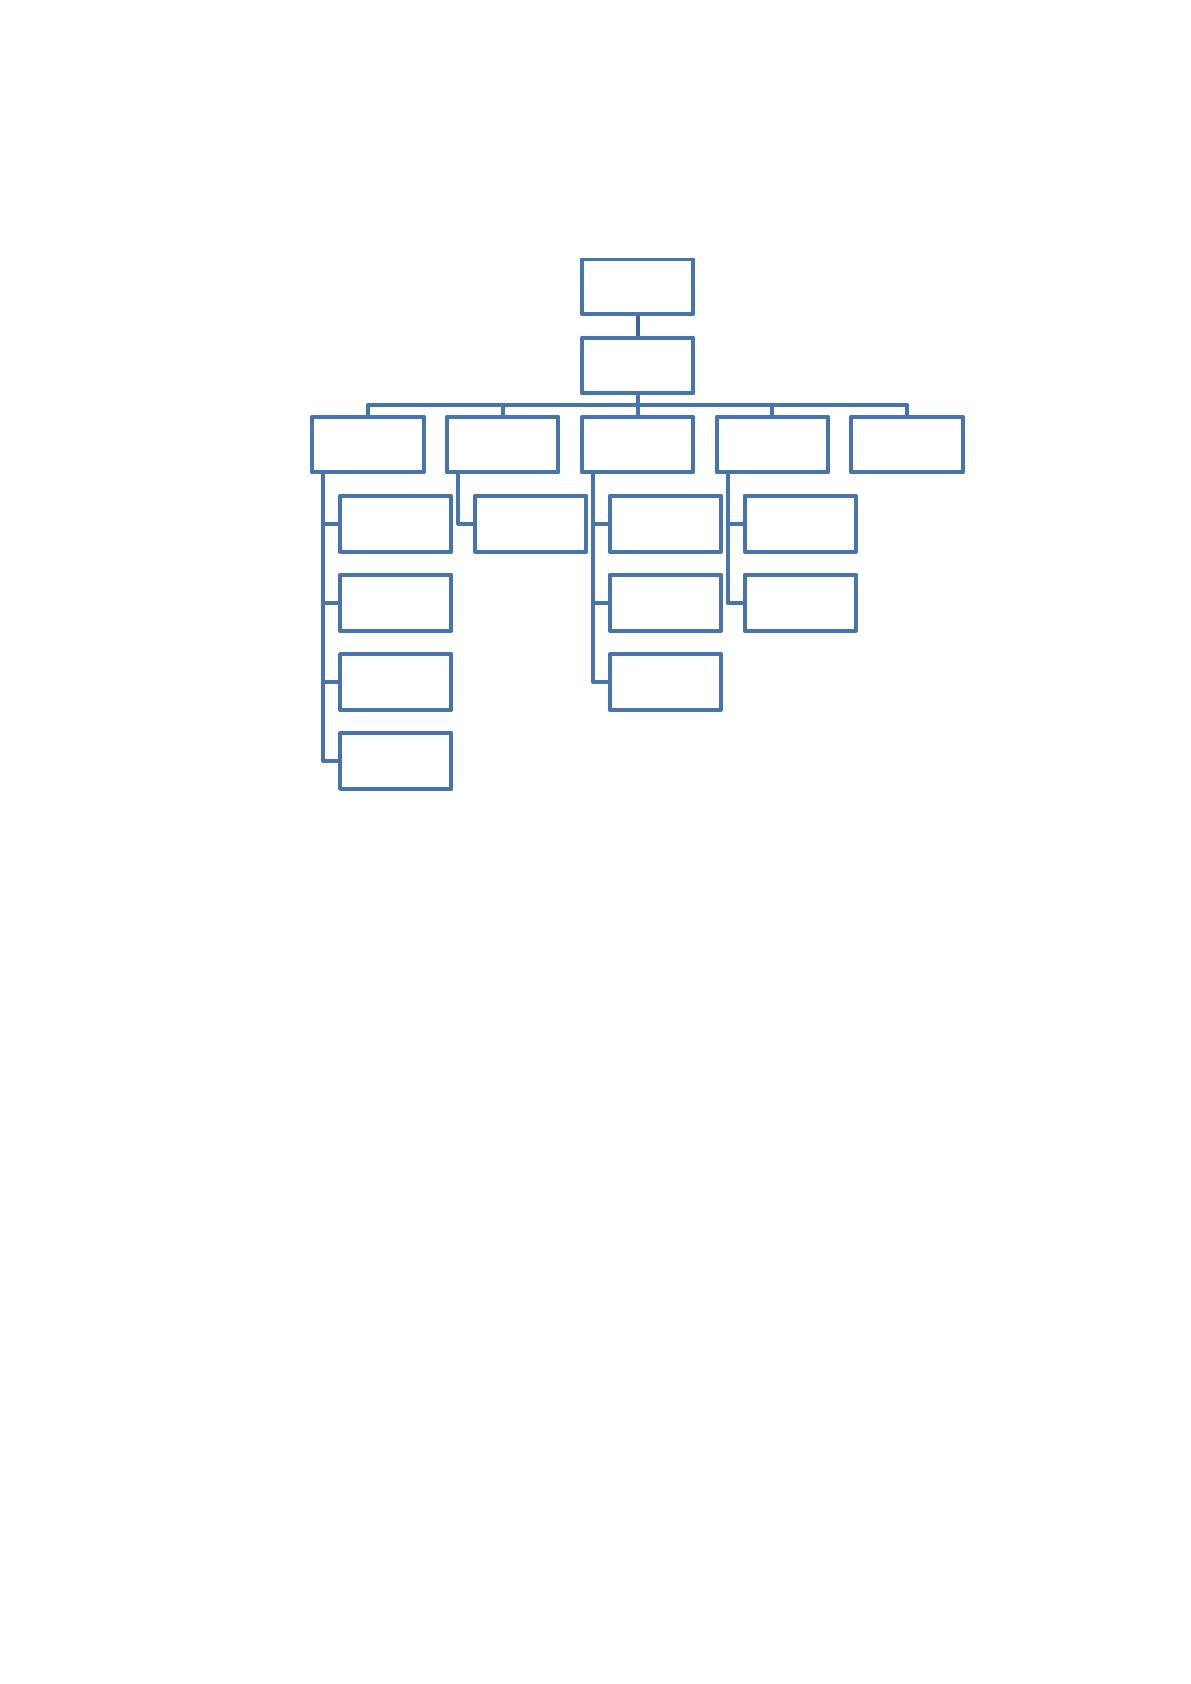
Организационная структура ООО «БК-АЛПРОФ» имеет следующий
вид, представленный ниже на рисунке 2.1.
Рис. 2.1. Организационная структура ООО «БК-АЛПРОФ»
По Уставу высшим органом управления ООО «БК-АЛПРОФ» является
общее собрание учредителей. Общим собранием учредителей ООО «БК-
АЛПРОФ» избираются на три года генеральный директор. В состав
предприятия входят: цех производства, служба главного механика, служба
главного энергетика, производственно-техническая служба, служба контроля
качества, коммерческая служба, транспортно-складской цех, служба
управления персоналом, бухгалтерия, главный инженер.
Организационная структура важнейший фактор, который определяет
работу предприятия в целом. В ООО «БК-АЛПРОФ» управление
организационной деятельностью осуществляется путем линейного
руководства при участии функциональных служб.
Линейные руководители функциональных служб являются
помощниками и консультантами руководителя, принимают решения и
планируют в конкретном функциональном подразделении. Это
высококвалифицированные специалисты в своей области.
Учредители
Генеральный
директор
Главный инжинер
Цех
производства
Служба главного
механника
Служба главного
энергетика
Производствен-
но-техническая
служба
Зам. ген.
директора по
качеству
Служба контроля
качества
Коммерческий
директор
Транспортно-
складской цех
Юридический
отдел
Отдел продаж
Финансовый
директор
Бухгалтерия
Касса
Секретарь
30
В современных условиях недостатки существующей структуры
управления в ООО «БК-АЛПРОФ» перевешивают ее достоинства. Такая
структура плохо совместима с современной философией качества. При
анализе представленной выше структуры было установлено, что в ней
отсутствует столь необходимый ей отдел, занимающийся маркетинговыми
исследованиями, при этом выживаемость ООО «БК-АЛПРОФ» в условиях
рыночной экономики зависит от того, удастся ли организации реализовывать
свои услуги на подходящих условиях, сохраняя при этом приемлемый
уровень затрат.
В структуру ООО «БК-АЛПРОФ» не включен специалист по рекламе,
хотя реализация продукции предприятия является одной из наиболее важных
функций любого хозяйствующего субъекта
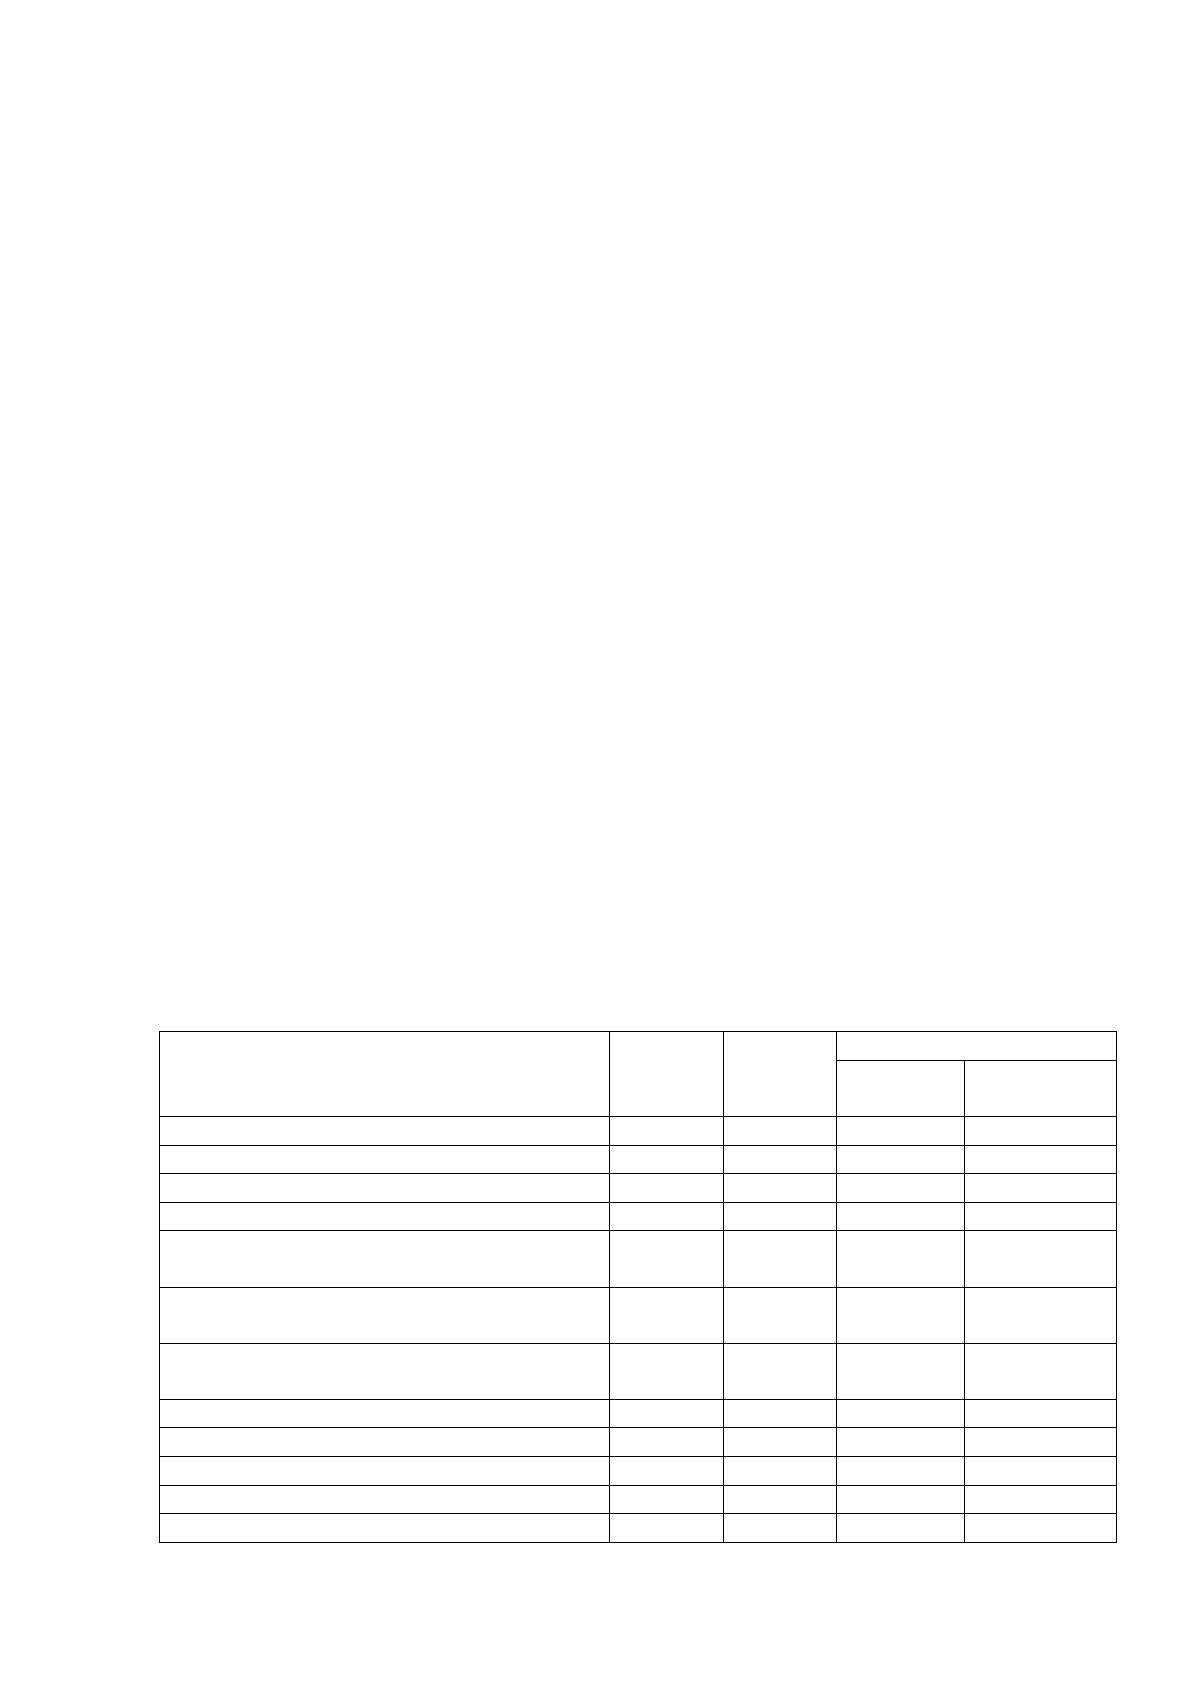
Основные экономические показатели ООО «БК-АЛПРОФ» за 2015 г.
представлены в таблице 2.1. Основой для представления показателей
выступила финансовая отчетность предприятия за 2015 г. представленная в
Приложении 1.
Таблица 2.1
Показатели финансово-хозяйственной деятельности производственного
предприятия ООО «БК-АЛПРОФ» за 2014 – 2015 г.г.
Наименование показателей
2014 г.
2015 г.
Отклонение
Абсолют-
ное
Относи-
тельное (%)
Объем ед. пр. продукции, ед.
120 682
118 872
-1 810,00
-1,50
Выручка от продаж
88035
53728
-34 307,00
-38,97
Средняя стоимость 1 ед., тыс.руб.
0,73
0,45
-0,28
-38,04
Численность работников, чел.
159
155
-4,00
-2,52
Выработка на одного работника,
тыс.руб./на чел.
553,68
346,63
-207,05
-37,39
Фонд заработной платы работников,
тыс.руб.
18793,8
19827,6
1 033,80
5,50
Среднемесячная з/плата на 1 работника,
тыс.руб.
9,85
10,66
0,81
8,22
Себестоимость продукции, тыс.руб.
61019
43028
-17 991,00
-29,48
Валовая прибыль, тыс.руб.
27016
10700
-16 316,00
-60,39
Коммерческие расходы, тыс.руб.
3125
2644
-481,00
-15,39
Управленческие расходы, тыс.руб.
10672
9970
-702,00
-6,58
Затраты на 1 рубль продаж, руб.
1,98
2,76
0,78
39,69
31
Продолжение табл. 2.1
Наименование показателей
2014 г.
2015 г.
Отклонение
Абсолют-
ное
Относи-
тельное (%)
Прибыль (убыток) от продаж, тыс.руб.
13219
-1914
-15 133,00
-114,48
Проценты к получению, тыс.руб.
735
0
-735,00
-100,00
Прочие доходы, тыс.руб.
196
1093
897,00
457,65
Прочие расходы, тыс.руб.
882
9610
8 728,00
989,57
Прибыль (убыток) до налогообложения,
тыс.руб.
13268
-10431
-23 699,00
-178,62
Текущий налог на прибыль, тыс.руб.
-2663
0
2 663,00
-100,00
Страховые платежи, тыс.руб.
5788,49
6106,90
318,41
5,50
Чистая прибыль (убыток) от продажи
услуг, тыс.руб.
10587
-18430
-29 017,00
-274,08
Сумма чистой прибыли на одного
работника, тыс.руб./на чел.
66,58
-118,90
-185,49
-278,57
Рентабельность от основной
деятельности, %
17,35
-42,83
-60,18
-346,87
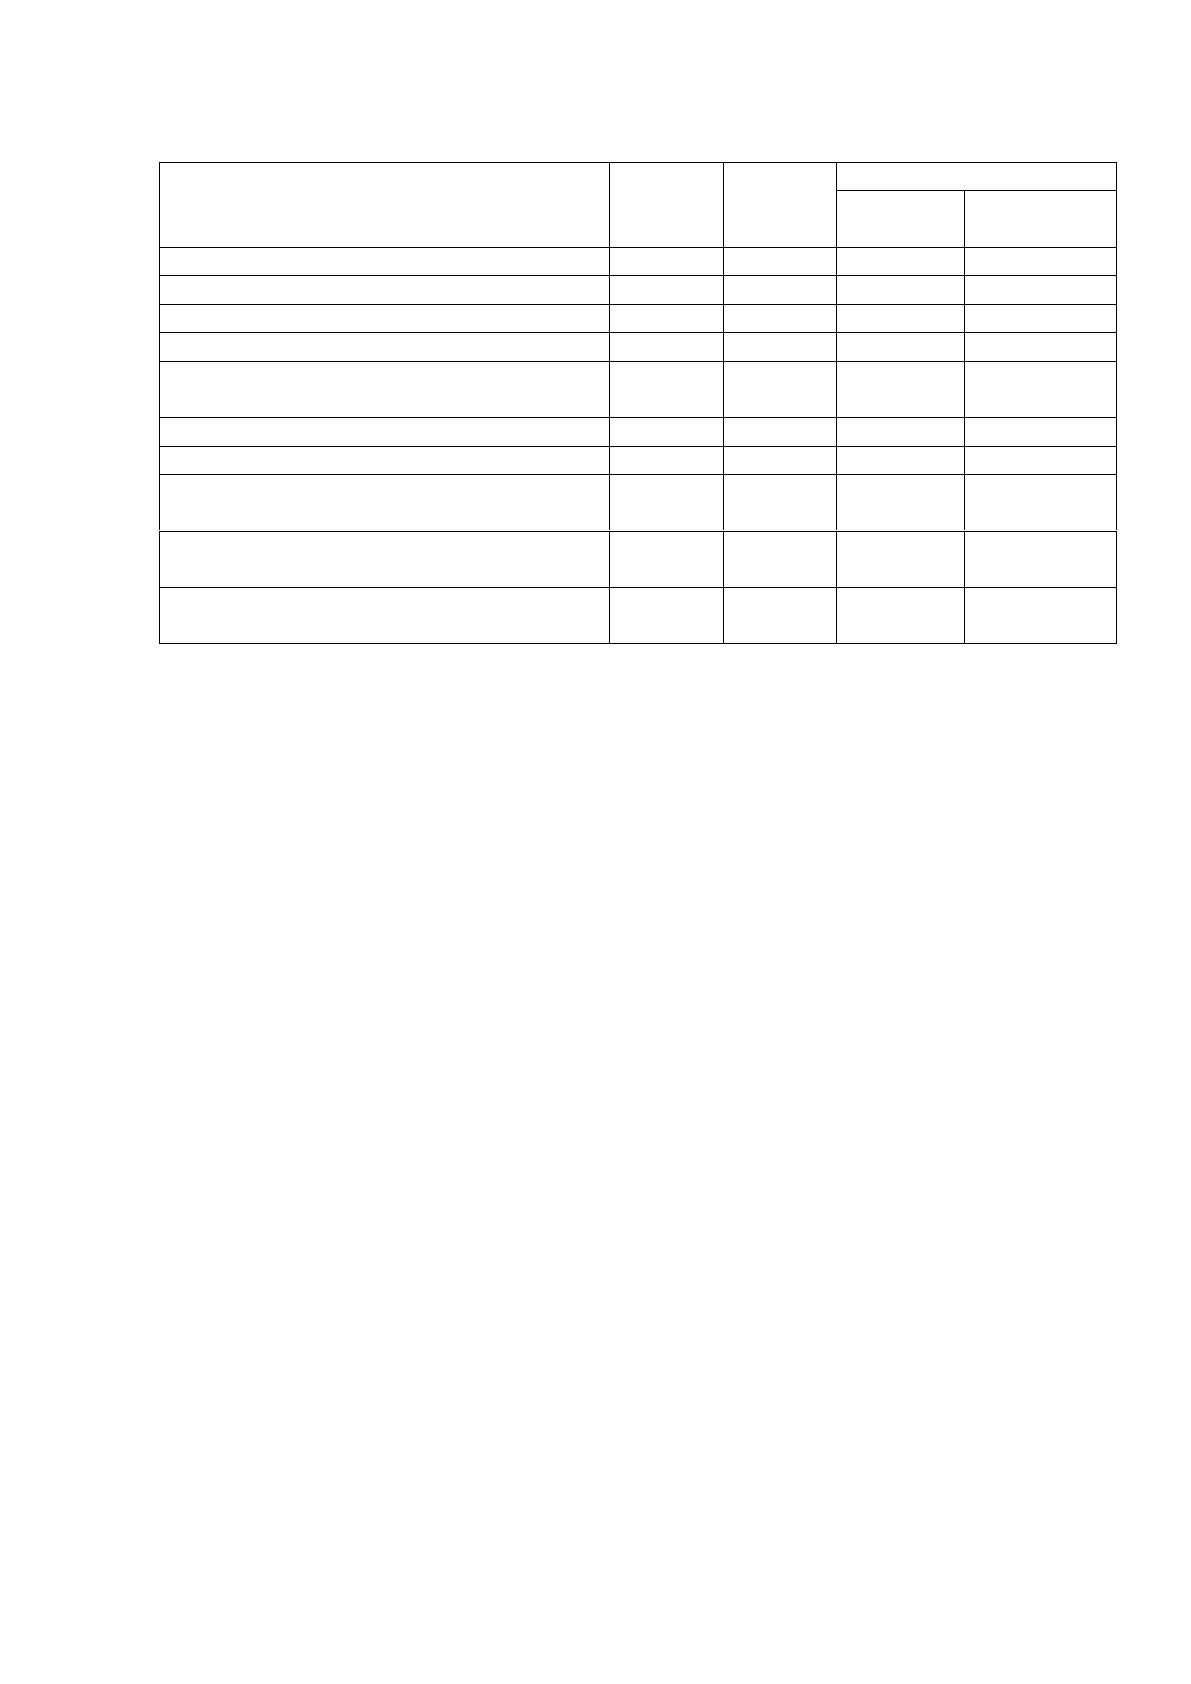
Рассматривая таблицу 2.1, можно констатировать снижение
показателей к концу 2015 г. Показатели выручки сократился на 38,97%, в
связи с сокращением продаж. Об этом свидетельствует и сократившийся
выпуск единиц продукции предприятия на 1810 ед. В 2015 г. численность
работников снизилась на 4 чел., сокращение сотрудников связано с
снижением объемов производства. Фонд заработной платы, не смотря на
сокращение численности увеличился на 5,5% в следствии роста
минимальной оплаты труды. Средняя заработная плата одного работника
увеличилась на 0,81%, а отчисление налогов в структуре страховых платежей
возросло на 318,41 тыс. руб. к концу 2015 г. Тем не менее, сумма чистой
прибыли на одного работника сократилась на 185,49 тыс. руб. Рассматривая
показатели себестоимости продукции, было зафиксировано снижение
показателя на 29,48% по отношению к 2014 г. Сокращение связано с
сокращением объема выпуска продукции в отчетном периоде.
Валовая прибыль ООО «БК-АЛПРОФ» на конец 2015 г. в результате
сокращения выручки сократилась на 16316 тыс. руб. или 60,39%.
Тенденция спада так же прослеживается в коммерческих расходах, на
конец года они снизились на 481 тыс. руб. Снижение связано с
32
самостоятельным затариванием и упаковкой изделий на складах готовой
продукции, доставкой продукции на станцию и пристань отправления без
обращения к организациям-посредникам. Показатель управленческих
расходов имеет динамику спада, на 6,58% или 702 тыс. руб. по отношению к
2014 г. Снижение обусловлено сокращением расходов арендной платы за
помещения общехозяйственного назначения. Сокращение прибыли (убытка)
от продаж в большей степени связан со снижением выручки предприятия в
отчетном периоде. Аналогичный спад наблюдается по показателю - прибыль
(убыток) до налогообложения. Рассматривая показатель чистой прибыли, мы
определили, что ее уровень к концу 2015 г. снизился на 185,19 тыс. руб. и
составил отрицательный показатель в отчетности предприятия. В
заключительной части таблицы 2.1, представлен показатель рентабельности
ООО «БК-АЛПРОФ» по основной деятельности. Учитывая снижение
валовой прибыли в 2015 г., мы можем наблюдать разницу в показателях
рентабельности в 60,18% в меньшую сторону.
Проанализировав показатели финансово-хозяйственной деятельности
производственного предприятия ООО «БК-АЛПРОФ», следует отметить, что
предприятие планирует достичь уровня лидирующей компании на
потребительском рынке. Приоритетными направлениями деятельности ООО
«БК-АЛПРОФ» является также сохранение конкурентоспособности на
потребительском рынке Ростовской области, а так же развитие сети офисов
продаж.
2.2. Документальное оформление и учет кассовых операций
Анализируя деятельность ООО «БК-АЛПРОФ», было определено, что
все операции движения денежных средств по кассе оформлены первичными
документами по учету кассовых операций. К ним отнесены:
форма № КО-1 «Приходный кассовый ордер»;
форма № КО-2 «Расходный кассовый ордер»;