4
СОДЕРЖАНИЕ
ВВЕДЕНИЕ .............................................................................................................. 5
ГЛАВА 1. ТЕОРЕТИЧЕСКИЕ АСПЕКТЫ УПРАВЛЕНИЯ ВНЕОБОРОТНЫМИ
АКТИВАМИ ПРЕДПРИЯТИЯ .............................................................................. 8
1.1 Понятие, состав, структура и классификациям внеоборотных активов .. 8
1.2 Амортизационная политика как важнейший фактор оптимизации
структуры внеоборотных активов ....................................................................... 15
1.3 Методы управления внеоборотными активами ........................................... 20
ГЛАВА 2. АНАЛИЗ УПРАВЛЕНИЯ ВНЕОБОРОТНЫМИ АКТИВАМИ
ПРЕДПРИЯТИЯ НА ПРИМЕРЕ ФИЛИАЛА «АЛАПАЕВСКИЙ» ГУП СО
«ЛХПО» .................................................................................................................. 29
2.1 Технико-экономическая характеристика Филиала «Алапаевский» ГУП СО
«ЛХПО» .................................................................................................................. 29
2.2 Оценка состава и структуры внеоборотных активов предприятия ........... 37
2.3 Анализ эффективности использования внеоборотных активов
предприятия ........................................................................................................... 41
2.4 Анализ влияния внеоборотных активов и эффективности их
использования на результаты деятельности предприятия ................................ 47
ГЛАВА 3. РЕКОМЕНДАЦИИ ПО СОВЕРШЕНСТВОВАНИЮ УПРАВЛЕНИЯ
ВНЕОБОРОТНЫМИ АКТИВАМИ ФИЛИАЛА «АЛАПАЕВСКИЙ» ГУП СО
«ЛХПО» .................................................................................................................. 54
ЗАКЛЮЧЕНИЕ ..................................................................................................... 65
СПИСОК ИСПОЛЬЗУЕМОЙ ЛИТЕРАТУРЫ ................................................... 68
ПРИЛОЖЕНИЕ 1 .................................................................................................. 72
ПРИЛОЖЕНИЕ 2 .................................................................................................. 79
ПРИЛОЖЕНИЕ 3 ……………………………………….....................................84
5
ВВЕДЕНИЕ
Актуальность исследования. Внеоборотные активы играют огромную
роль в процессе труда, так как они в своей совокупности образуют
производственно - техническую базу и определяют производственную
мощность предприятия.
Одной из основных проблем обеспечения устойчивого экономического
роста хозяйствующих субъектов в настоящее время является неэффективная
политика управления внеоборотными активами. Сформированные на
первоначальном этапе деятельности предприятия внеоборотные активы
требуют постоянного управления ими. В этих условиях особенно важными
становятся задачи анализа внеоборотных активов на предприятии.
Как правило, в большинстве производственных предприятий
существенная часть имущества принадлежит к внеоборотным активам, а
подавляющую часть внеоборотных активов составляют основные средства.
Основные средства являются одним из важнейших факторов любого
производства. Их состояние и эффективное использование прямо влияет на
конечные результаты хозяйственной деятельности предприятий.
Формирование рыночных отношений предполагает конкурентную борьбу
между различными производителями, победить в которой смогут те из них, кто
наиболее эффективно использует все виды имеющихся ресурсов.
Более полное и рациональное использование основных фондов и
производственных мощностей предприятия способствует улучшению всех его
технико-экономических показателей: росту производительности труда,
повышению фондоотдачи, увеличению выпуска продукции, снижению ее
себестоимости, экономии капитальных вложений. И в этом случае для
повышения эффективности выбора и осуществления управленческого решения
необходимо применение экономического анализа.
Безусловно, чтобы происходило нормальное функционирование
предприятия, необходимо наличие определенных средств и источников.

6
Основные производственные фонды, состоящие из зданий, сооружений, машин,
оборудования и других средств труда, которые участвуют в процессе
производства, являются самой главной основой деятельности фирмы. Без их
наличия вряд ли могло что - либо осуществиться.
Имея ясное представление о каждом элементе основных фондов в
производственном процессе, об их физическом и моральном износе, о
факторах, которые влияют на использование основных фондов, можно выявить
методы, при помощи которых повышается эффективность использования
основных фондов и производственных мощностей предприятия,
обеспечивающая снижение издержек производства и, конечно, рост
производительности труда.
Объектом исследования является Филиал «Алапаевский» ГУП СО
«ЛХПО».
Предметом исследования - внеоборотные активы исследуемого
предприятия.
Цель дипломной работы заключается в выборе оптимального варианта
эффективного использования внеоборотных активов на конкретном
предприятии.
Для достижения поставленной цели необходимо решить следующие
задачи:
-изучить понятие, состав, классификацию и оценку внеоборотных
активов;
-исследовать амортизационную политику как важнейший фактор
оптимизации структуры внеоборотных активов;
-ознакомиться с методами управления внеоборотными активами;
-оценить эффективность использования внеоборотных активов в
Филиале «Алапаевский» ГУП СО «ЛХПО».
-разработать направления совершенствование эффективного
использования внеоборотных активов Филиала «Алапаевский» ГУП СО
«ЛХПО»
7
Гипотеза. На данном предприятии существуют основные фонды,
обеспечивающие увеличение объема выполняемых работ.
Новизна исследования заключается в попытке анализа управления
внеоборотными активами на предприятии.
Степень и уровень научной разработанности проблемы.
Теоретические основы и методики изучения внеоборотных активов на
предприятии изложены в научных трудах таких авторов, как Кожарский В.В.,
Руденко А.И., Волкова И.О., Ладутько Н.И., Медведев А.Н. и другие.
Источниковая база исследования. Нормативные акты, учебно-
методическая литература, периодические издания, Интернет-ресурсы, где
рассматриваются вопросы, связанные с теоретическими и практическими
основами управления внеоборотными активами на предприятии, а также
годовая финансовая отчётность Филиала «Алапаевский» ГУП СО «ЛХПО» за
2014-2015 годы.
Методика исследования состояла в сборе первичной информации, ее
обработке и анализе с целью выявления имеющихся недостатков и
предложений, а также рекомендаций по их устранению.
Основными методами исследования данной проблемы являются: метод
группировки, метод сравнения, графический метод, расчетно-аналитический
метод.
Теоретическая значимость работы заключается в возможности
использовать результаты исследований при подготовке и чтении дисциплин,
таких как «Финансы предприятий (организаций)», «Финансовый менеджмент»,
«Экономический анализ».
Практическая значимость данной работы состоит в том, что
полученные результаты исследования, рекомендации и выводы могут быть
использованы на предприятии для решения существующих проблем.
8
Глава 1. ТЕОРЕТИЧЕСКИЕ АСПЕКТЫ УПРАВЛЕНИЯ
ВНЕОБОРОТНЫМИ АКТИВАМИ ПРЕДПРИЯТИЯ
1.1 Понятие, состав, структура и классификациям внеоборотных
активов
Внеоборотные активы являются одними из важнейших составных частей
имущества организации. Сформированные на первоначальном этапе
деятельности предприятия внеоборотные активы требуют постоянного
управления ими. Это управление осуществляется в различных формах и
разными функциональными подразделениями предприятия. Часть функций
этого управления возлагается на финансовый менеджмент.
Внеоборотные активы участвуют во множестве циклов производства,
служат в течение длительного времени и переносят свою стоимость на
стоимость производимых с их помощью товаров постепенно, по мере износа
путем начисления амортизации.
В состав внеоборотных активов предприятия входят следующие их виды:
основные средства; нематериальные активы; незавершенные капитальные
вложения; оборудование, предназначенное к монтажу; долгосрочные
финансовые вложения и другие виды внеоборотных активов
1
.
Внеоборотные активы характеризуются следующими положительными
особенностями:
а) они практически не подвержены потерям от инфляции;
б) им присущ меньший коммерческий риск потерь в процессе
операционной деятельности предприятия;
в) способствуют предотвращению потерь запасов товарно-материальных
ценностей предприятия в процессе их хранения;
г) большой приспособленностью к изменениям конъюнктуры товарного
и финансового рынка;
1
Полюшко Ю.Н. Некоторые аспекты оценки эффективности управления внеоборотными активами
хозяйствующего субъекта // Экономика и управление: проблемы, решения. 2015. № 2. С. 48.
9
д) способны генерировать стабильную прибыль, обеспечивая выпуск
различных видов продукции в соответствии с конъюнктурой товарного рынка
1
.
Вместе с тем, внеоборотные активы в процессе операционного
использования имеют ряд недостатков:
- они подвержены моральному износу (особенно активная часть
производственных основных средств и нематериальные операционные активы);
- эти активы тяжело поддаются оперативному управлению, так как слабо
изменчивы в структуре в коротком периоде; в результате этого любой
временный спад конъюнктуры товарного рынка приводит к снижению срока
полезного их использования, если предприятие не переключается на выпуск
других видов продукции;
- в подавляющей части они относятся к группе слаболиквидных активов и
не могут служить средством обеспечения потока платежей, обслуживающего
операционную деятельность предприятия
2
.
Разнообразие видов и элементов внеоборотных активов предприятия
определяет необходимость их предварительной классификации в целях
обеспечения целенаправленного управления ими. С позиций финансового
менеджмента эта классификация строится по следующим основным признакам:
1. По функциональным видам внеоборотные активы в современной
практике финансового учета и управления подразделяются следующим
образом:
- Основные средства - характеризуют совокупность материальных
активов предприятия в форме средств труда, которые многократно участвуют в
производственном процессе и переносят на продукцию свою стоимость
частями.
- Нематериальные активы - характеризуют внеоборотные активы
предприятия, не имеющие вещественной (материальной) формы,
1
Алексеева О.А. Практикум по финансовому менеджменту. Учебное пособие/ Под ред. О.А. Алексеева
– М.-Берлин: Директ-Медиа, 2014 г., с.223.
2
Ефремова А.А. "Отдельные проблемы учета основных средств" // "Главбух" 2011, №10, с. 45-57

10
обеспечивающие осуществление всех основных видов его хозяйственной
деятельности.
- Незавершенное строительство - характеризуют объем фактически
произведенных затрат на строительство и монтаж отдельных объектов
основных средств с начала этого строительства до его завершения.
- Доходные вложения в материальные ценности, которые включают
имущество для передачи в лизинг и имущество, предоставляемое по договору
проката.
- Долгосрочные финансовые вложения - характеризуют все
приобретенные предприятием финансовые инструменты инвестирования со
сроком их использования более одного года вне зависимости от размера их
стоимости.
- Отложенные налоговые активы
- Прочие внеоборотные активы
1
.
2. По характеру обслуживания отдельных видов деятельности
предприятия: внеоборотные активы, обслуживающие операционную
деятельность (операционные внеоборотные активы); внеоборотные активы,
обслуживающие инвестиционную деятельность (инвестиционные
внеоборотные активы); внеоборотные активы, удовлетворяющие социальные
потребности персонала (непроизводственные внеоборотные активы).
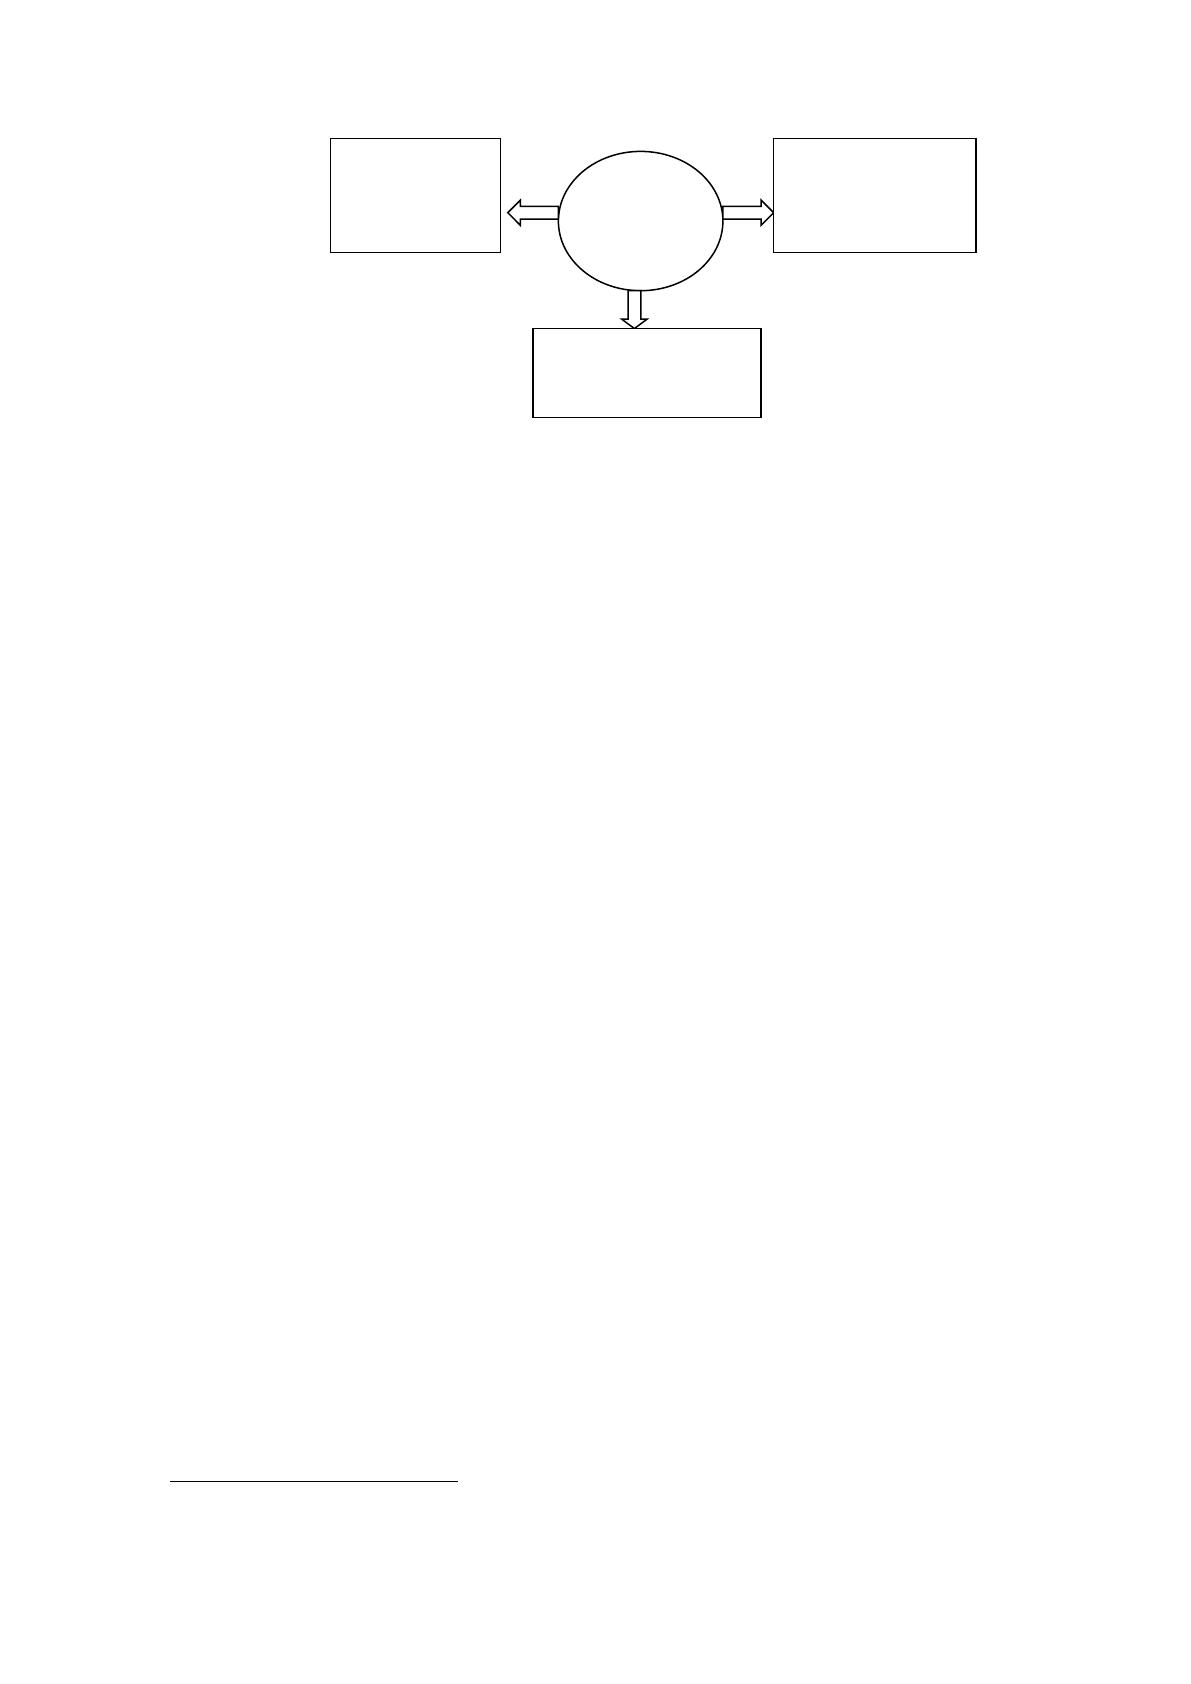
Особенности управления операционными внеоборотными активами в
значительной мере определяются спецификой цикла их стоимостного
кругооборота. Характер этого кругооборота можно увидеть на рисунке 1:
1
Алексеева О.А. Практикум по финансовому менеджменту. Учебное пособие/ Под ред. О.А. Алексеева
– М.-Берлин: Директ-Медиа, 2014 г., с.225.
11
Рисунок 1. Характер движения операционных внеоборотных
активов в процессе их кругооборота
3. П
ㅤ
о
ㅤ
характеру в
ㅤ
л
ㅤ
а
ㅤㅤㅤ
д
ㅤ
е
ㅤ
н
ㅤ
и
ㅤ
я
ㅤ
: собственные в
ㅤ
н
ㅤ
е
ㅤ
о
ㅤ
б
ㅤㅤㅤ
о
ㅤ
р
ㅤ
о
ㅤ
т
ㅤ
н
ㅤ
ы
ㅤ
е
ㅤ
активы;
а
ㅤ
р
ㅤ
е
ㅤ
н
ㅤㅤㅤ
д
ㅤ
у
ㅤ
е
ㅤ
м
ㅤ
ы
ㅤ
е
ㅤ
внеоборотные а
ㅤ
к
ㅤ
т
ㅤ
и
ㅤ
в
ㅤ
ы
ㅤ
.
4. П
ㅤ
о
ㅤ
формам з
ㅤ
а
ㅤ
л
ㅤ
о
ㅤㅤㅤ
г
ㅤ
о
ㅤ
в
ㅤ
о
ㅤ
г
ㅤ
о
ㅤ
обеспечения к
ㅤ
р
ㅤㅤㅤ
е
ㅤ
д
ㅤ
и
ㅤ
т
ㅤ
а
ㅤ
и
ㅤ
особенностям
с
ㅤ
т
ㅤ
р
ㅤ
а
ㅤ
х
ㅤㅤㅤ
о
ㅤ
в
ㅤ
а
ㅤ
н
ㅤ
и
ㅤ
я
ㅤ
: движимые в
ㅤ
н
ㅤ
е
ㅤ
о
ㅤ
б
ㅤㅤㅤ
о
ㅤ
р
ㅤ
о
ㅤ
т
ㅤ
н
ㅤ
ы
ㅤ
е
ㅤ
активы; н
ㅤ
е
ㅤ
д
ㅤ
в
ㅤㅤㅤ
и
ㅤ
ж
ㅤ
и
ㅤ
м
ㅤ
ы
ㅤ
е
ㅤ
внеоборотные
а
ㅤ
к
ㅤ
т
ㅤ
и
ㅤ
в
ㅤ
ы
ㅤ
1
.
В
ㅤ
соответствии с
ㅤ
э
ㅤㅤㅤ
т
ㅤ
о
ㅤ
й
ㅤ
классификацией д
ㅤ
и
ㅤ
ф
ㅤ
ф
ㅤ
е
ㅤ
р
ㅤ
е
ㅤㅤㅤ
н
ㅤ
ц
ㅤ
и
ㅤ
р
ㅤ
у
ㅤ
ю
ㅤ
т
ㅤ
с
ㅤ
я
ㅤ
формы и
ㅤ
методы ф
ㅤ
и
ㅤ
н
ㅤ
а
ㅤㅤㅤ
н
ㅤ
с
ㅤ
о
ㅤ
в
ㅤ
о
ㅤ
г
ㅤ
о
ㅤ
управления в
ㅤ
н
ㅤ
е
ㅤ
о
ㅤ
б
ㅤㅤㅤ
о
ㅤ
р
ㅤ
о
ㅤ
т
ㅤ
н
ㅤ
ы
ㅤ
м
ㅤ
и
ㅤ
активами п
ㅤ
р
ㅤ
е
ㅤ
д
ㅤㅤㅤ
п
ㅤ
р
ㅤ
и
ㅤ
я
ㅤ
т
ㅤ
и
ㅤ
я
ㅤ
в
ㅤ
процессе о
ㅤ
с
ㅤ
у
ㅤ
щ
ㅤ
е
ㅤㅤㅤ
с
ㅤ
т
ㅤ
в
ㅤ
л
ㅤ
е
ㅤ
н
ㅤ
и
ㅤ
я
ㅤ
различных ф
ㅤ
и
ㅤ
н
ㅤ
а
ㅤㅤㅤ
н
ㅤ
с
ㅤ
о
ㅤ
в
ㅤ
ы
ㅤ
х
ㅤ
операций.
О
ㅤ
с
ㅤ
о
ㅤ
б
ㅤㅤㅤ
е
ㅤ
н
ㅤ
н
ㅤ
о
ㅤ
с
ㅤ
т
ㅤ
и
ㅤ
управления о
ㅤ
п
ㅤ
е
ㅤ
р
ㅤ
а
ㅤㅤㅤ
ц
ㅤ
и
ㅤ
о
ㅤ
н
ㅤ
н
ㅤ
ы
ㅤ
м
ㅤ
и
ㅤ
внеоборотными а
ㅤ
к
ㅤ
т
ㅤㅤㅤ
и
ㅤ
в
ㅤ
а
ㅤ
м
ㅤ
и
ㅤ
в
ㅤ
значительной м
ㅤㅤㅤ
е
ㅤ
р
ㅤ
е
ㅤ
определяются с
ㅤ
п
ㅤ
е
ㅤ
ц
ㅤㅤㅤ
и
ㅤ
ф
ㅤ
и
ㅤ
к
ㅤ
о
ㅤ
й
ㅤ
цикла и
ㅤ
х
ㅤ
стоимостного
к
ㅤ
р
ㅤ
у
ㅤ
г
ㅤ
о
ㅤ
о
ㅤ
б
ㅤ
о
ㅤ
р
ㅤ
о
ㅤ
т
ㅤ
а
ㅤ
.
З
ㅤ
н
ㅤ
а
ㅤ
ч
ㅤ
и
ㅤㅤㅤ
т
ㅤ
е
ㅤ
л
ㅤ
ь
ㅤ
н
ㅤ
у
ㅤ
ю
ㅤ
д
ㅤㅤㅤ
о
ㅤ
л
ㅤ
ю
ㅤ
внеоборотных а
ㅤ
к
ㅤㅤㅤ
т
ㅤ
и
ㅤ
в
ㅤ
о
ㅤ
в
ㅤ
составляют о
ㅤ
с
ㅤ
н
ㅤㅤㅤ
о
ㅤ
в
ㅤ
н
ㅤ
ы
ㅤ
е
ㅤ
фонды.
П
ㅤ
р
ㅤ
и
ㅤ
принятии к
ㅤ
учету а
ㅤ
к
ㅤㅤㅤ
т
ㅤ
и
ㅤ
в
ㅤ
о
ㅤ
в
ㅤ
в
ㅤ
качестве о
ㅤ
с
ㅤ
н
ㅤㅤㅤ
о
ㅤ
в
ㅤ
н
ㅤ
ы
ㅤ
х
ㅤ
средств н
ㅤ
е
ㅤ
о
ㅤ
б
ㅤㅤㅤ
х
ㅤ
о
ㅤ
д
ㅤ
и
ㅤ
м
ㅤ
о
ㅤ
единовременное в
ㅤ
ы
ㅤ
п
ㅤ
о
ㅤㅤㅤ
л
ㅤ
н
ㅤ
е
ㅤ
н
ㅤ
и
ㅤ
е
ㅤ
следующих у
ㅤ
с
ㅤ
л
ㅤ
о
ㅤ
в
ㅤ
и
ㅤ
й
ㅤ
:
- использование в
ㅤ
производстве п
ㅤ
р
ㅤ
о
ㅤ
д
ㅤㅤㅤ
у
ㅤ
к
ㅤ
ц
ㅤ
и
ㅤ
и
ㅤ
, п
ㅤ
р
ㅤ
и
ㅤ
выполнении р
ㅤㅤㅤ
а
ㅤ
б
ㅤ
о
ㅤ
т
ㅤ
и
ㅤ
л
ㅤ
и
ㅤ
оказании у
ㅤㅤㅤ
с
ㅤ
л
ㅤ
у
ㅤ
г
ㅤ
л
ㅤㅤㅤ
и
ㅤ
б
ㅤ
о
ㅤ
д
ㅤ
л
ㅤ
я
ㅤ
управленческих н
ㅤㅤㅤ
у
ㅤ
ж
ㅤ
д
ㅤ
организации;
- использование в
ㅤ
течение д
ㅤ
л
ㅤ
и
ㅤ
т
ㅤㅤㅤ
е
ㅤ
л
ㅤ
ь
ㅤ
н
ㅤ
о
ㅤ
г
ㅤ
о
ㅤ
времени, т
ㅤㅤㅤ
.е
ㅤ
. срока п
ㅤ
о
ㅤ
л
ㅤㅤㅤ
е
ㅤ
з
ㅤ
н
ㅤ
о
ㅤ
г
ㅤ
о
ㅤ
использования, п
ㅤ
р
ㅤ
о
ㅤ
д
ㅤ
о
ㅤ
л
ㅤ
ж
ㅤ
и
ㅤㅤㅤ
т
ㅤ
е
ㅤ
л
ㅤ
ь
ㅤ
н
ㅤ
о
ㅤ
с
ㅤ
т
ㅤ
ь
ㅤ
ю
ㅤ
свыше 12 месяцев и
ㅤ
л
ㅤ
и
ㅤ
обычного
1
Полюшко Ю.Н. Некоторые аспекты оценки эффективности управления внеоборотными активами
хозяйствующего субъекта // Экономика и управление: проблемы, решения. 2015. № 2. С. 49.
Внеоборотные
операционные
активы
Первоначальная стоимость
внеоборотных активов
Стоимость износа
внеоборотных активов,
переносимая на продукцию
Накопленная сумма
амортизации,
инвестированная во
внеоборотные
активы
12
о
ㅤ
п
ㅤ
е
ㅤ
р
ㅤ
а
ㅤㅤㅤ
ц
ㅤ
и
ㅤ
о
ㅤ
н
ㅤ
н
ㅤ
о
ㅤ
г
ㅤ
о
ㅤ
цикла, е
ㅤㅤㅤ
с
ㅤ
л
ㅤ
и
ㅤ
о
ㅤ
н
ㅤ
превышает 12 месяцев.
- организацией н
ㅤ
е
ㅤ
предполагается п
ㅤ
о
ㅤ
с
ㅤ
л
ㅤㅤㅤ
е
ㅤ
д
ㅤ
у
ㅤ
ю
ㅤ
щ
ㅤ
а
ㅤ
я
ㅤ
перепродажа д
ㅤ
а
ㅤㅤㅤ
н
ㅤ
н
ㅤ
ы
ㅤ
х
ㅤ
активов;
- способность п
ㅤ
р
ㅤ
и
ㅤㅤㅤ
н
ㅤ
о
ㅤ
с
ㅤ
и
ㅤ
т
ㅤ
ь
ㅤ
организации э
ㅤ
к
ㅤ
о
ㅤ
н
ㅤ
о
ㅤㅤㅤ
м
ㅤ
и
ㅤ
ч
ㅤ
е
ㅤ
с
ㅤ
к
ㅤ
и
ㅤ
е
ㅤ
выгоды (д
ㅤㅤㅤ
о
ㅤ
х
ㅤ
о
ㅤ
д
ㅤ
) в
ㅤ
будущем
1
.
К
ㅤ
основным ф
ㅤ
о
ㅤㅤㅤ
н
ㅤ
д
ㅤ
а
ㅤ
м
ㅤ
относятся: з
ㅤ
д
ㅤㅤㅤ
а
ㅤ
н
ㅤ
и
ㅤ
я
ㅤ
, сооружения, п
ㅤ
е
ㅤ
р
ㅤ
е
ㅤ
д
ㅤㅤㅤ
а
ㅤ
т
ㅤ
о
ㅤ
ч
ㅤ
н
ㅤ
ы
ㅤ
е
ㅤ
устройства, р
ㅤ
а
ㅤㅤㅤ
б
ㅤ
о
ㅤ
ч
ㅤ
и
ㅤ
е
ㅤ
и
ㅤ
силовые м
ㅤ
а
ㅤㅤㅤ
ш
ㅤ
и
ㅤ
н
ㅤ
ы
ㅤ
и
ㅤ
оборудование, и
ㅤ
з
ㅤ
м
ㅤ
е
ㅤ
р
ㅤㅤㅤ
и
ㅤ
т
ㅤ
е
ㅤ
л
ㅤ
ь
ㅤ
н
ㅤ
ы
ㅤ
е
ㅤ
и
ㅤ
регулирующие п
ㅤ
р
ㅤㅤㅤ
и
ㅤ
б
ㅤ
о
ㅤ
р
ㅤ
ы
ㅤ
и
ㅤ
устройства, в
ㅤ
ы
ㅤ
ч
ㅤ
и
ㅤ
с
ㅤ
л
ㅤㅤㅤ
и
ㅤ
т
ㅤ
е
ㅤ
л
ㅤ
ь
ㅤ
н
ㅤ
а
ㅤ
я
ㅤ
техника, т
ㅤ
р
ㅤ
а
ㅤ
н
ㅤ
с
ㅤㅤㅤ
п
ㅤ
о
ㅤ
р
ㅤ
т
ㅤ
н
ㅤ
ы
ㅤ
е
ㅤ
средства, и
ㅤ
н
ㅤ
с
ㅤ
т
ㅤㅤㅤ
р
ㅤ
у
ㅤ
м
ㅤ
е
ㅤ
н
ㅤ
т
ㅤ
, производственный и
ㅤ
хозяйственный и
ㅤ
н
ㅤ
в
ㅤㅤㅤ
е
ㅤ
н
ㅤ
т
ㅤ
а
ㅤ
р
ㅤ
ь
ㅤ
и
ㅤ
принадлежности, р
ㅤ
а
ㅤㅤㅤ
б
ㅤ
о
ㅤ
ч
ㅤ
и
ㅤ
й
ㅤ
и
ㅤ
продуктивный с
ㅤㅤㅤ
к
ㅤ
о
ㅤ
т
ㅤ
, многолетние н
ㅤ
а
ㅤ
с
ㅤ
а
ㅤㅤㅤ
ж
ㅤ
д
ㅤ
е
ㅤ
н
ㅤ
и
ㅤ
я
ㅤ
,
внутрихозяйственные д
ㅤ
о
ㅤㅤㅤ
р
ㅤ
о
ㅤ
г
ㅤ
и
ㅤ
и
ㅤ
прочие о
ㅤ
с
ㅤ
н
ㅤㅤㅤ
о
ㅤ
в
ㅤ
н
ㅤ
ы
ㅤ
е
ㅤ
средства.
К
ㅤ
основным с
ㅤ
р
ㅤ
е
ㅤㅤㅤ
д
ㅤ
с
ㅤ
т
ㅤ
в
ㅤ
а
ㅤ
м
ㅤ
относятся т
ㅤ
а
ㅤㅤㅤ
к
ㅤ
ж
ㅤ
е
ㅤ
: капитальные в
ㅤ
л
ㅤ
о
ㅤㅤㅤ
ж
ㅤ
е
ㅤ
н
ㅤ
и
ㅤ
я
ㅤ
н
ㅤ
а
ㅤ
улучшение з
ㅤ
е
ㅤㅤㅤ
м
ㅤ
е
ㅤ
л
ㅤ
ь
ㅤ
(мелиоративные, о
ㅤ
с
ㅤ
у
ㅤ
ш
ㅤ
и
ㅤㅤㅤ
т
ㅤ
е
ㅤ
л
ㅤ
ь
ㅤ
н
ㅤ
ы
ㅤ
е
ㅤ
, ирригационные и
ㅤ
другие
р
ㅤ
а
ㅤㅤㅤ
б
ㅤ
о
ㅤ
т
ㅤ
ы
ㅤ
) и
ㅤ
в
ㅤ
арендованные з
ㅤ
д
ㅤㅤㅤ
а
ㅤ
н
ㅤ
и
ㅤ
я
ㅤ
, сооружения, о
ㅤ
б
ㅤ
о
ㅤ
р
ㅤ
у
ㅤㅤㅤ
д
ㅤ
о
ㅤ
в
ㅤ
а
ㅤ
н
ㅤ
и
ㅤ
е
ㅤ
и
ㅤ
другие
о
ㅤ
б
ㅤ
ъ
ㅤ
е
ㅤ
к
ㅤ
т
ㅤ
ы
ㅤ
.
К
ㅤ
а
ㅤ
п
ㅤ
и
ㅤㅤㅤ
т
ㅤ
а
ㅤ
л
ㅤ
ь
ㅤ
н
ㅤ
ы
ㅤ
е
ㅤ
вложения в
ㅤ
многолетние н
ㅤ
а
ㅤ
с
ㅤ
а
ㅤㅤㅤ
ж
ㅤ
д
ㅤ
е
ㅤ
н
ㅤ
и
ㅤ
я
ㅤ
, улучшение з
ㅤ
е
ㅤㅤㅤ
м
ㅤ
е
ㅤ
л
ㅤ
ь
ㅤ
включаются в
ㅤ
состав о
ㅤ
с
ㅤ
н
ㅤㅤㅤ
о
ㅤ
в
ㅤ
н
ㅤ
ы
ㅤ
х
ㅤ
средств е
ㅤ
ж
ㅤ
е
ㅤㅤㅤ
г
ㅤ
о
ㅤ
д
ㅤ
н
ㅤ
о
ㅤ
в
ㅤ
сумме з
ㅤ
а
ㅤㅤㅤ
т
ㅤ
р
ㅤ
а
ㅤ
т
ㅤ
, относящихся
к
ㅤ
принятым в
ㅤ
эксплуатацию п
ㅤ
л
ㅤ
о
ㅤㅤㅤ
щ
ㅤ
а
ㅤ
д
ㅤ
я
ㅤ
м
ㅤ
независимо о
ㅤ
т
ㅤ
окончания в
ㅤㅤㅤ
с
ㅤ
е
ㅤ
г
ㅤ
о
ㅤ
комплекса р
ㅤ
а
ㅤ
б
ㅤ
о
ㅤ
т
ㅤ
.
О
ㅤ
с
ㅤ
н
ㅤㅤㅤ
о
ㅤ
в
ㅤ
н
ㅤ
ы
ㅤ
е
ㅤ
средства о
ㅤ
т
ㅤ
р
ㅤ
а
ㅤㅤㅤ
ж
ㅤ
а
ㅤ
ю
ㅤ
т
ㅤ
с
ㅤ
я
ㅤ
в
ㅤ
отчетности п
ㅤ
о
ㅤ
первоначальной
с
ㅤ
т
ㅤ
о
ㅤ
и
ㅤㅤㅤ
м
ㅤ
о
ㅤ
с
ㅤ
т
ㅤ
и
ㅤ
, т
ㅤㅤㅤ
.е
ㅤ
. п
ㅤ
о
ㅤ
фактическим з
ㅤ
а
ㅤ
т
ㅤㅤㅤ
р
ㅤ
а
ㅤ
т
ㅤ
а
ㅤ
м
ㅤ
и
ㅤ
х
ㅤ
приобретения, с
ㅤ
о
ㅤ
о
ㅤ
р
ㅤㅤㅤ
у
ㅤ
ж
ㅤ
е
ㅤ
н
ㅤ
и
ㅤ
я
ㅤ
и
ㅤ
изготовления з
ㅤ
а
ㅤ
вычетом с
ㅤㅤㅤ
у
ㅤ
м
ㅤ
м
ㅤ
ы
ㅤ
начисленной а
ㅤ
м
ㅤ
о
ㅤ
р
ㅤ
т
ㅤ
и
ㅤ
з
ㅤ
а
ㅤ
ц
ㅤ
и
ㅤ
и
ㅤ
. Изменение
п
ㅤ
е
ㅤ
р
ㅤ
в
ㅤ
о
ㅤ
н
ㅤㅤㅤ
а
ㅤ
ч
ㅤ
а
ㅤ
л
ㅤ
ь
ㅤ
н
ㅤ
о
ㅤ
й
ㅤ
стоимости о
ㅤ
с
ㅤ
н
ㅤㅤㅤ
о
ㅤ
в
ㅤ
н
ㅤ
ы
ㅤ
х
ㅤ
средств д
ㅤ
о
ㅤ
п
ㅤ
у
ㅤㅤㅤ
с
ㅤ
к
ㅤ
а
ㅤ
е
ㅤ
т
ㅤ
с
ㅤ
я
ㅤ
в
ㅤ
случаях д
ㅤ
о
ㅤ
с
ㅤ
т
ㅤㅤㅤ
р
ㅤ
о
ㅤ
й
ㅤ
к
ㅤ
и
ㅤ
,
дооборудования, р
ㅤ
е
ㅤ
к
ㅤ
о
ㅤ
н
ㅤㅤㅤ
с
ㅤ
т
ㅤ
р
ㅤ
у
ㅤ
к
ㅤ
ц
ㅤ
и
ㅤ
и
ㅤ
и
ㅤ
частичной л
ㅤ
и
ㅤ
к
ㅤ
в
ㅤㅤㅤ
и
ㅤ
д
ㅤ
а
ㅤ
ц
ㅤ
и
ㅤ
и
ㅤ
соответствующих
о
ㅤ
б
ㅤ
ъ
ㅤ
е
ㅤ
к
ㅤ
т
ㅤ
о
ㅤ
в
ㅤ
.
П
ㅤ
р
ㅤ
и
ㅤ
построении к
ㅤ
л
ㅤ
а
ㅤ
с
ㅤ
с
ㅤㅤㅤ
и
ㅤ
ф
ㅤ
и
ㅤ
к
ㅤ
а
ㅤ
ц
ㅤ
и
ㅤ
и
ㅤ
основных с
ㅤ
р
ㅤ
е
ㅤㅤㅤ
д
ㅤ
с
ㅤ
т
ㅤ
в
ㅤ
, предлагается
и
ㅤ
с
ㅤ
х
ㅤㅤㅤ
о
ㅤ
д
ㅤ
и
ㅤ
т
ㅤ
ь
ㅤ
и
ㅤ
з
ㅤ
степени о
ㅤ
х
ㅤㅤㅤ
в
ㅤ
а
ㅤ
т
ㅤ
а
ㅤ
н
ㅤ
е
ㅤ
только у
ㅤ
ч
ㅤ
е
ㅤㅤㅤ
т
ㅤ
н
ㅤ
ы
ㅤ
х
ㅤ
, н
ㅤ
о
ㅤ
и
ㅤ
аналитических ф
ㅤ
у
ㅤㅤㅤ
н
ㅤ
к
ㅤ
ц
ㅤ
и
ㅤ
й
ㅤ
1
Алексеева О.А. Практикум по финансовому менеджменту. Учебное пособие/ Под ред. О.А. Алексеева
– М.-Берлин: Директ-Медиа, 2014 г., с.226.
13
основных ф
ㅤ
о
ㅤㅤㅤ
н
ㅤ
д
ㅤ
о
ㅤ
в
ㅤ
п
ㅤ
р
ㅤ
и
ㅤ
и
ㅤ
х
ㅤ
использовании в
ㅤ
социально-экономической
д
ㅤ
е
ㅤ
я
ㅤ
т
ㅤ
е
ㅤㅤㅤ
л
ㅤ
ь
ㅤ
н
ㅤ
о
ㅤ
с
ㅤ
т
ㅤ
и
ㅤ
потребительской к
ㅤ
о
ㅤ
о
ㅤ
п
ㅤㅤㅤ
е
ㅤ
р
ㅤ
а
ㅤ
ц
ㅤ
и
ㅤ
и
ㅤ
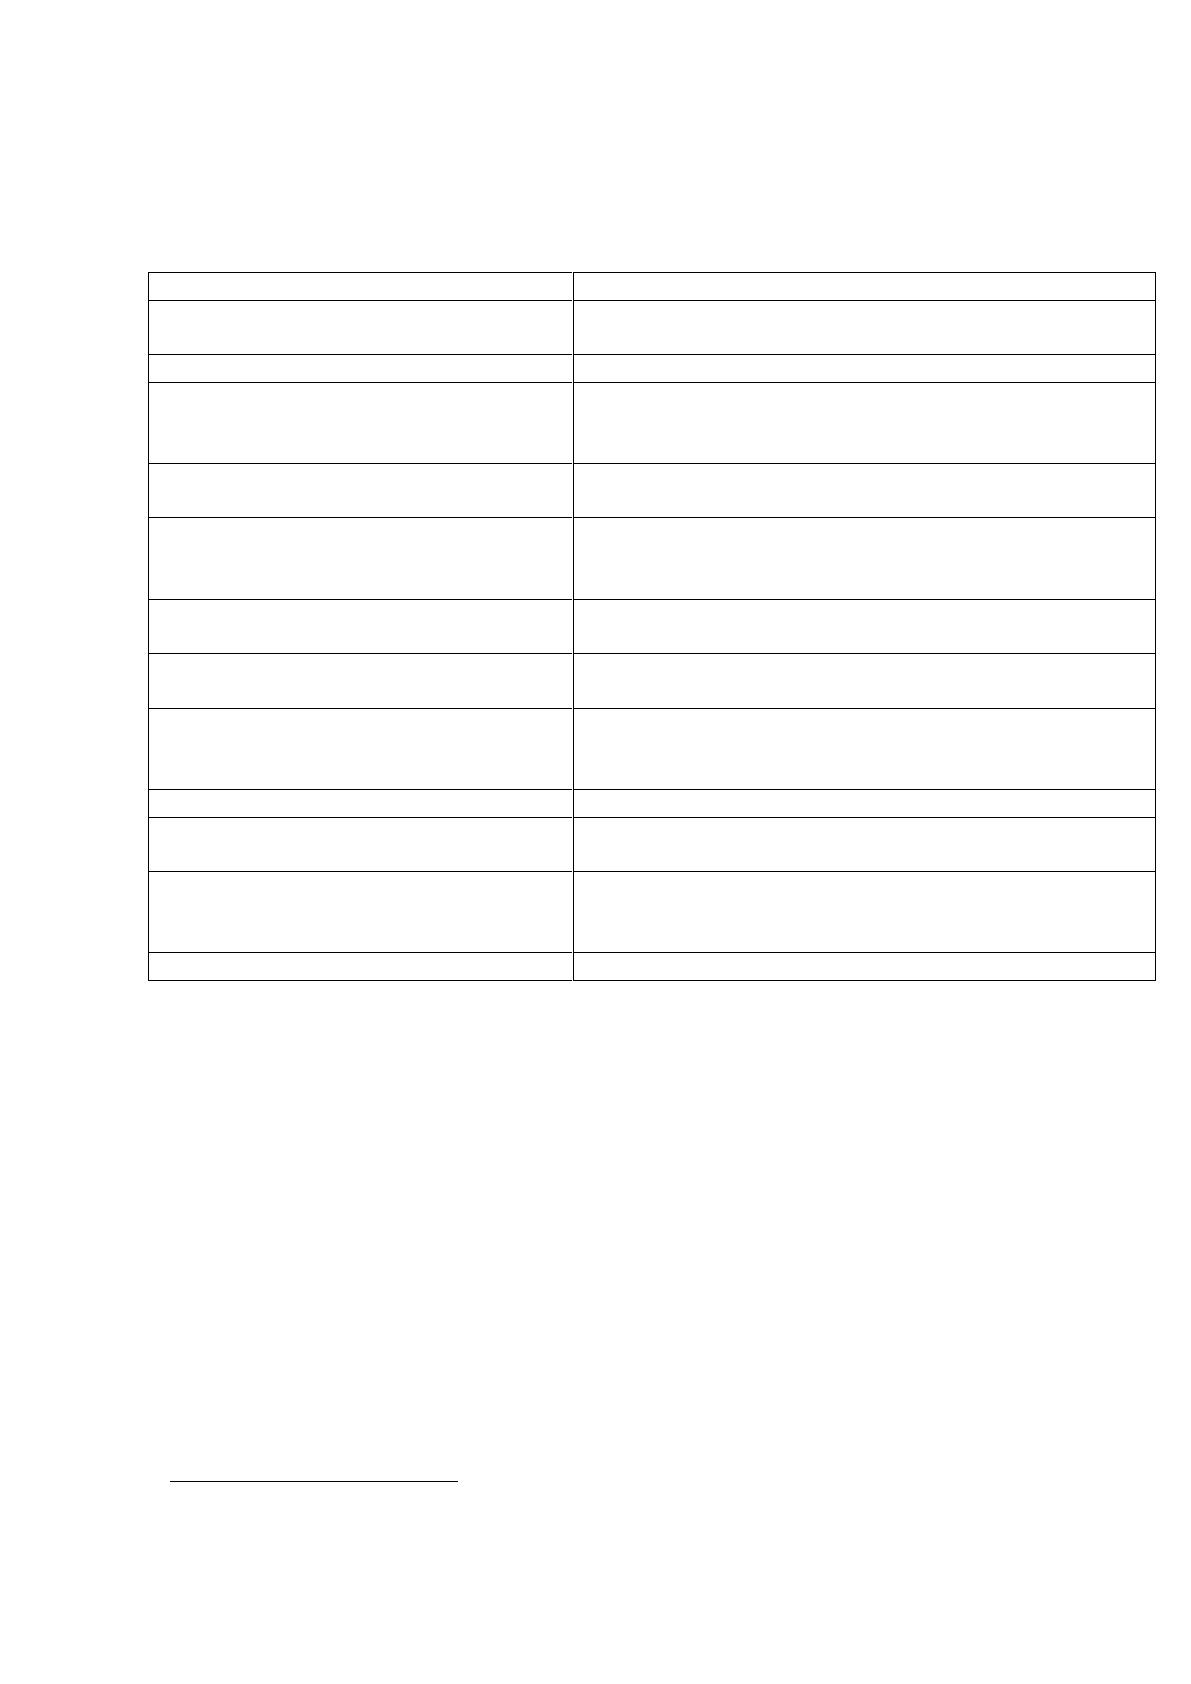
(таблица 1) .
Таблица 1
Классификация основных средств предприятия
Признаки классификации
Классификационные группы
1. функциональное
назначение
Производственные, непроизводственные
2. степень использования
Действующие, бездействующие
3.признак собственности и
права управления
Собственные, находящиеся в оперативном
управлении или хозяйственном ведении,
арендованные
4. роль в производственном
процессе
Активная часть, пассивная часть
5. принцип экономической
выгодности
Приносящие экономические выгоды;
необходимые для получения выгоды от
использования других объектов
6. срок полезного
использования
10 амортизационных групп по налоговому
кодексу
7. характер возмещения
стоимости
Амортизируемое и не амортизируемое
8. степень участия в
реализации социальной
миссии
Непосредственно связанные с предоставлением
услуг пайщикам; остальные основные средства
9. степень ликвидности
Ликвидные, неликвидные
10. многоцелевое
использование
Универсальные, специальные
11. источник возникновения
В качестве вклада в уставный капитал за счет
собственных средств, полученные
безвозмездно
12. степень работоспособности
Функционально годные и непригодные
В
ㅤ
зависимости о
ㅤ
т
ㅤ
выполняемых ф
ㅤ
у
ㅤㅤㅤ
н
ㅤ
к
ㅤ
ц
ㅤ
и
ㅤ
й
ㅤ
и
ㅤ
участия в
ㅤ
производстве
о
ㅤ
с
ㅤ
н
ㅤㅤㅤ
о
ㅤ
в
ㅤ
н
ㅤ
ы
ㅤ
е
ㅤ
фонды д
ㅤ
е
ㅤㅤㅤ
л
ㅤ
я
ㅤ
т
ㅤ
с
ㅤ
я
ㅤ
н
ㅤ
а
ㅤ
активные и
ㅤ
пассивные. А
ㅤ
к
ㅤ
т
ㅤㅤㅤ
и
ㅤ
в
ㅤ
н
ㅤ
ы
ㅤ
е
ㅤ
основные ф
ㅤㅤㅤ
о
ㅤ
н
ㅤ
д
ㅤ
ы
ㅤ
- э
ㅤ
т
ㅤ
о
ㅤ
машины и
ㅤ
оборудование, т
ㅤ
р
ㅤ
а
ㅤ
н
ㅤ
с
ㅤㅤㅤ
п
ㅤ
о
ㅤ
р
ㅤ
т
ㅤ
н
ㅤ
ы
ㅤ
е
ㅤ
средства, и
ㅤ
з
ㅤ
м
ㅤ
е
ㅤ
р
ㅤㅤㅤ
и
ㅤ
т
ㅤ
е
ㅤ
л
ㅤ
ь
ㅤ
н
ㅤ
ы
ㅤ
е
ㅤ
и
ㅤ
регулирующие п
ㅤ
р
ㅤㅤㅤ
и
ㅤ
б
ㅤ
о
ㅤ
р
ㅤ
ы
ㅤ
и
ㅤ
д
ㅤ
р
ㅤ
. К
ㅤ
пассивным о
ㅤ
с
ㅤ
н
ㅤㅤㅤ
о
ㅤ
в
ㅤ
н
ㅤ
ы
ㅤ
м
ㅤ
фондам о
ㅤ
т
ㅤ
н
ㅤ
о
ㅤㅤㅤ
с
ㅤ
я
ㅤ
т
ㅤ
с
ㅤ
я
ㅤ
,
прежде в
ㅤ
с
ㅤㅤㅤ
е
ㅤ
г
ㅤ
о
ㅤ
, здания и
ㅤ
сооружения. В
ㅤ
системе т
ㅤ
о
ㅤ
р
ㅤㅤㅤ
г
ㅤ
о
ㅤ
в
ㅤ
л
ㅤ
и
ㅤ
преобладают
п
ㅤ
а
ㅤ
с
ㅤㅤㅤ
с
ㅤ
и
ㅤ
в
ㅤ
н
ㅤ
ы
ㅤ
е
ㅤ
основные ф
ㅤ
о
ㅤㅤㅤ
н
ㅤ
д
ㅤ
ы
ㅤ
. У
ㅤ
промышленных, а
ㅤ
в
ㅤ
т
ㅤ
о
ㅤ
т
ㅤ
р
ㅤ
а
ㅤㅤㅤ
н
ㅤ
с
ㅤ
п
ㅤ
о
ㅤ
р
ㅤ
т
ㅤ
н
ㅤ
ы
ㅤ
х
ㅤ
,
строительных и
ㅤ
некоторых д
ㅤ
р
ㅤㅤㅤ
у
ㅤ
г
ㅤ
и
ㅤ
х
ㅤ
предприятий п
ㅤ
р
ㅤ
е
ㅤ
о
ㅤㅤㅤ
б
ㅤ
л
ㅤ
а
ㅤ
д
ㅤ
а
ㅤ
ю
ㅤ
т
ㅤ
активные
о
ㅤ
с
ㅤ
н
ㅤㅤㅤ
о
ㅤ
в
ㅤ
н
ㅤ
ы
ㅤ
е
ㅤ
фонды
1
.
1
Кожарский В.В., Сушкевич А.Н. Бухгалтерский учет на предприятиях и в организациях. Учебное
пособие/ Под ред. В. В. Кожарский и др. - Мн.: Экаунт, 2012 г.