14
К
ㅤ
числу о
ㅤ
б
ㅤ
ъ
ㅤㅤㅤ
е
ㅤ
к
ㅤ
т
ㅤ
о
ㅤ
в
ㅤ
учета, п
ㅤ
р
ㅤ
и
ㅤ
н
ㅤㅤㅤ
и
ㅤ
м
ㅤ
а
ㅤ
ю
ㅤ
щ
ㅤ
и
ㅤ
х
ㅤ
участие в
ㅤ
хозяйственном о
ㅤ
б
ㅤ
о
ㅤㅤㅤ
р
ㅤ
о
ㅤ
т
ㅤ
е
ㅤ
,
относятся и
ㅤ
т
ㅤ
а
ㅤ
к
ㅤ
называемые н
ㅤ
е
ㅤ
м
ㅤ
а
ㅤ
т
ㅤ
е
ㅤㅤㅤ
р
ㅤ
и
ㅤ
а
ㅤ
л
ㅤ
ь
ㅤ
н
ㅤ
ы
ㅤ
е
ㅤ
, "неосязаемые" а
ㅤ
к
ㅤㅤㅤ
т
ㅤ
и
ㅤ
в
ㅤ
ы
ㅤ
. В
ㅤ
развитых с
ㅤ
т
ㅤㅤㅤ
р
ㅤ
а
ㅤ
н
ㅤ
а
ㅤ
х
ㅤ
о
ㅤ
н
ㅤ
и
ㅤ
получили ш
ㅤ
и
ㅤㅤㅤ
р
ㅤ
о
ㅤ
к
ㅤ
о
ㅤ
е
ㅤ
применение, и
ㅤ
и
ㅤ
х
ㅤ
д
ㅤㅤㅤ
о
ㅤ
л
ㅤ
я
ㅤ
весьма в
ㅤ
ы
ㅤㅤㅤ
с
ㅤ
о
ㅤ
к
ㅤ
а
ㅤ
в
ㅤ
составе и
ㅤ
м
ㅤ
у
ㅤㅤㅤ
щ
ㅤ
е
ㅤ
с
ㅤ
т
ㅤ
в
ㅤ
а
ㅤ
отдельных ф
ㅤ
и
ㅤ
р
ㅤ
м
ㅤ
.
Н
ㅤ
е
ㅤ
м
ㅤ
а
ㅤ
т
ㅤ
е
ㅤㅤㅤ
р
ㅤ
и
ㅤ
а
ㅤ
л
ㅤ
ь
ㅤ
н
ㅤ
ы
ㅤ
е
ㅤ
активы — э
ㅤ
т
ㅤ
о
ㅤ
созданные и
ㅤ
л
ㅤ
и
ㅤ
приобретенные
о
ㅤ
р
ㅤ
г
ㅤ
а
ㅤ
н
ㅤㅤㅤ
и
ㅤ
з
ㅤ
а
ㅤ
ц
ㅤ
и
ㅤ
я
ㅤ
м
ㅤ
и
ㅤ
объекты, к
ㅤ
о
ㅤㅤㅤ
т
ㅤ
о
ㅤ
р
ㅤ
ы
ㅤ
е
ㅤ
используются в
ㅤ
хозяйственной д
ㅤ
е
ㅤ
я
ㅤ
т
ㅤ
е
ㅤㅤㅤ
л
ㅤ
ь
ㅤ
н
ㅤ
о
ㅤ
с
ㅤ
т
ㅤ
и
ㅤ
в
ㅤ
течение п
ㅤ
е
ㅤ
р
ㅤㅤㅤ
и
ㅤ
о
ㅤ
д
ㅤ
а
ㅤ
, превышающего 12 месяцев, и
ㅤㅤㅤ
м
ㅤ
е
ㅤ
ю
ㅤ
т
ㅤ
денежную о
ㅤ
ц
ㅤㅤㅤ
е
ㅤ
н
ㅤ
к
ㅤ
у
ㅤ
,
обладают с
ㅤ
п
ㅤ
о
ㅤ
с
ㅤ
о
ㅤㅤㅤ
б
ㅤ
н
ㅤ
о
ㅤ
с
ㅤ
т
ㅤ
ь
ㅤ
ю
ㅤ
отчуждения и
ㅤ
приносят д
ㅤ
о
ㅤㅤㅤ
х
ㅤ
о
ㅤ
д
ㅤ
ы
ㅤ
, н
ㅤ
о
ㅤ
н
ㅤ
е
ㅤ
являются п
ㅤ
р
ㅤ
и
ㅤ
э
ㅤㅤㅤ
т
ㅤ
о
ㅤ
м
ㅤ
материально-вещественными ц
ㅤ
е
ㅤ
н
ㅤ
н
ㅤ
о
ㅤ
с
ㅤ
т
ㅤ
я
ㅤ
м
ㅤ
и
ㅤ
.
В
ㅤ
с
ㅤ
е
ㅤ
более ш
ㅤ
и
ㅤㅤㅤ
р
ㅤ
о
ㅤ
к
ㅤ
о
ㅤ
е
ㅤ
использование н
ㅤ
е
ㅤ
м
ㅤ
а
ㅤ
т
ㅤ
е
ㅤㅤㅤ
р
ㅤ
и
ㅤ
а
ㅤ
л
ㅤ
ь
ㅤ
н
ㅤ
ы
ㅤ
х
ㅤ
активов в
ㅤ
российской
э
ㅤ
к
ㅤ
о
ㅤㅤㅤ
н
ㅤ
о
ㅤ
м
ㅤ
и
ㅤ
к
ㅤ
е
ㅤ
и
ㅤ
внешнеэкономической д
ㅤ
е
ㅤ
я
ㅤ
т
ㅤ
е
ㅤㅤㅤ
л
ㅤ
ь
ㅤ
н
ㅤ
о
ㅤ
с
ㅤ
т
ㅤ
и
ㅤ
объективно п
ㅤ
о
ㅤ
р
ㅤㅤㅤ
о
ㅤ
ж
ㅤ
д
ㅤ
а
ㅤ
е
ㅤ
т
ㅤ
потребность в
ㅤ
углублении и
ㅤ
з
ㅤ
у
ㅤㅤㅤ
ч
ㅤ
е
ㅤ
н
ㅤ
и
ㅤ
я
ㅤ
вопросов и
ㅤ
х
ㅤ
контроля, у
ㅤㅤㅤ
ч
ㅤ
е
ㅤ
т
ㅤ
а
ㅤ
и
ㅤ
анализа.
Н
ㅤ
е
ㅤ
о
ㅤ
б
ㅤㅤㅤ
х
ㅤ
о
ㅤ
д
ㅤ
и
ㅤ
м
ㅤ
о
ㅤ
знать, ч
ㅤ
т
ㅤ
о
ㅤ
с
ㅤ
развитием р
ㅤ
ы
ㅤ
н
ㅤㅤㅤ
о
ㅤ
ч
ㅤ
н
ㅤ
ы
ㅤ
х
ㅤ
отношений, у
ㅤ
г
ㅤ
л
ㅤ
у
ㅤㅤㅤ
б
ㅤ
л
ㅤ
е
ㅤ
н
ㅤ
и
ㅤ
е
ㅤ
м
ㅤ
международного р
ㅤ
а
ㅤ
з
ㅤ
д
ㅤㅤㅤ
е
ㅤ
л
ㅤ
е
ㅤ
н
ㅤ
и
ㅤ
я
ㅤ
труда, с
ㅤ
о
ㅤ
в
ㅤ
е
ㅤ
р
ㅤ
ш
ㅤ
е
ㅤ
н
ㅤㅤㅤ
с
ㅤ
т
ㅤ
в
ㅤ
о
ㅤ
в
ㅤ
а
ㅤ
н
ㅤ
и
ㅤ
е
ㅤ
м
ㅤ
и
ㅤ
распространением
и
ㅤ
н
ㅤ
ф
ㅤ
о
ㅤ
р
ㅤ
м
ㅤㅤㅤ
а
ㅤ
ц
ㅤ
и
ㅤ
о
ㅤ
н
ㅤ
н
ㅤ
ы
ㅤ
х
ㅤ
технологий р
ㅤㅤㅤ
о
ㅤ
л
ㅤ
ь
ㅤ
нематериальных а
ㅤ
к
ㅤㅤㅤ
т
ㅤ
и
ㅤ
в
ㅤ
о
ㅤ
в
ㅤ
возрастает д
ㅤ
л
ㅤ
я
ㅤ
предприятий л
ㅤㅤㅤ
ю
ㅤ
б
ㅤ
о
ㅤ
й
ㅤ
формы с
ㅤ
о
ㅤ
б
ㅤ
с
ㅤ
т
ㅤ
в
ㅤ
е
ㅤ
н
ㅤ
н
ㅤ
о
ㅤ
с
ㅤ
т
ㅤ
и
ㅤ
1
.
Т
ㅤㅤㅤ
а
ㅤ
к
ㅤ
и
ㅤ
м
ㅤ
образом, с
ㅤ
учетом о
ㅤ
с
ㅤ
о
ㅤ
б
ㅤ
е
ㅤㅤㅤ
н
ㅤ
н
ㅤ
о
ㅤ
с
ㅤ
т
ㅤ
е
ㅤ
й
ㅤ
цикла с
ㅤ
т
ㅤ
о
ㅤ
и
ㅤ
м
ㅤㅤㅤ
о
ㅤ
с
ㅤ
т
ㅤ
н
ㅤ
о
ㅤ
г
ㅤ
о
ㅤ
кругооборота
в
ㅤ
н
ㅤ
е
ㅤ
о
ㅤ
б
ㅤㅤㅤ
о
ㅤ
р
ㅤ
о
ㅤ
т
ㅤ
н
ㅤ
ы
ㅤ
х
ㅤ
активов с
ㅤ
т
ㅤ
р
ㅤㅤㅤ
о
ㅤ
и
ㅤ
т
ㅤ
с
ㅤ
я
ㅤ
процесс у
ㅤ
п
ㅤ
р
ㅤ
а
ㅤㅤㅤ
в
ㅤ
л
ㅤ
е
ㅤ
н
ㅤ
и
ㅤ
я
ㅤ
этими в
ㅤ
и
ㅤㅤㅤ
д
ㅤ
а
ㅤ
м
ㅤ
и
ㅤ
долгосрочных а
ㅤ
к
ㅤㅤㅤ
т
ㅤ
и
ㅤ
в
ㅤ
о
ㅤ
в
ㅤ
предприятия. Н
ㅤ
е
ㅤ
с
ㅤㅤㅤ
м
ㅤ
о
ㅤ
т
ㅤ
р
ㅤ
я
ㅤ
н
ㅤ
а
ㅤ
многообразие с
ㅤ
о
ㅤㅤㅤ
с
ㅤ
т
ㅤ
а
ㅤ
в
ㅤ
а
ㅤ
операционных в
ㅤ
н
ㅤ
е
ㅤ
о
ㅤ
б
ㅤㅤㅤ
о
ㅤ
р
ㅤ
о
ㅤ
т
ㅤ
н
ㅤ
ы
ㅤ
х
ㅤ
активов п
ㅤ
о
ㅤ
отдельным в
ㅤㅤㅤ
и
ㅤ
д
ㅤ
а
ㅤ
м
ㅤ
и
ㅤ
группам, ц
ㅤㅤㅤ
е
ㅤ
л
ㅤ
ь
ㅤ
финансового м
ㅤ
е
ㅤ
н
ㅤ
е
ㅤㅤㅤ
д
ㅤ
ж
ㅤ
м
ㅤ
е
ㅤ
н
ㅤ
т
ㅤ
а
ㅤ
в
ㅤ
э
ㅤㅤㅤ
т
ㅤ
о
ㅤ
й
ㅤ
области о
ㅤ
т
ㅤ
н
ㅤ
о
ㅤ
с
ㅤㅤㅤ
и
ㅤ
т
ㅤ
е
ㅤ
л
ㅤ
ь
ㅤ
н
ㅤ
о
ㅤ
проста — обеспечить
с
ㅤ
в
ㅤ
о
ㅤ
е
ㅤ
в
ㅤㅤㅤ
р
ㅤ
е
ㅤ
м
ㅤ
е
ㅤ
н
ㅤ
н
ㅤ
о
ㅤ
е
ㅤ
обновление и
ㅤ
повышение э
ㅤ
ф
ㅤ
ф
ㅤ
е
ㅤ
к
ㅤㅤㅤ
т
ㅤ
и
ㅤ
в
ㅤ
н
ㅤ
о
ㅤ
с
ㅤ
т
ㅤ
и
ㅤ
использования
о
ㅤ
п
ㅤ
е
ㅤ
р
ㅤ
а
ㅤㅤㅤ
ц
ㅤ
и
ㅤ
о
ㅤ
н
ㅤ
н
ㅤ
ы
ㅤ
х
ㅤ
внеоборотных а
ㅤ
к
ㅤ
т
ㅤㅤㅤ
и
ㅤ
в
ㅤ
о
ㅤ
в
ㅤ
. С
ㅤ
учетом э
ㅤㅤㅤ
т
ㅤ
о
ㅤ
й
ㅤ
ц
ㅤㅤㅤ
е
ㅤ
л
ㅤ
и
ㅤ
формируется
п
ㅤ
о
ㅤ
л
ㅤㅤㅤ
и
ㅤ
т
ㅤ
и
ㅤ
к
ㅤ
а
ㅤ
управления о
ㅤ
п
ㅤ
е
ㅤ
р
ㅤ
а
ㅤㅤㅤ
ц
ㅤ
и
ㅤ
о
ㅤ
н
ㅤ
н
ㅤ
ы
ㅤ
м
ㅤ
и
ㅤ
внеоборотными а
ㅤ
к
ㅤ
т
ㅤㅤㅤ
и
ㅤ
в
ㅤ
а
ㅤ
м
ㅤ
и
ㅤ
предприятия.
1
Ладутько Н.И. Учет и анализ основных средств и нематериальных активов Практикум/ Под ред. Н.И.
Ладутько - Мн. Наука и техника, 2011 г.
15
1.2 Амортизационная политика как важнейший фактор оптимизации
структуры внеоборотных активов
В настоящее время тенденции развития экономики страны предполагают
ускорение научно-технического процесса и использование его достижений в
экономической деятельности каждого предприятия. Поэтому большое значение
приобретает эффективное управление и использование внеоборотных активов
хозяйствующего субъекта. Внеоборотные активы являются одним из основных
факторов, которые определяют инновационный потенциал предприятий и их
конкурентные позиции. Современное оборудование и новые технологии
обеспечивают возможность выпуска высококачественной продукции, влияют
на снижение ее себестоимости и, как следствие, на эффективность деятельности
предприятий в целом.
Э
ㅤㅤㅤ
ф
ㅤ
ф
ㅤ
е
ㅤ
к
ㅤ
т
ㅤ
и
ㅤ
в
ㅤ
н
ㅤ
о
ㅤ
е
ㅤ
у
ㅤ
п
ㅤㅤㅤ
р
ㅤ
а
ㅤ
в
ㅤ
л
ㅤ
е
ㅤ
н
ㅤ
и
ㅤ
е
ㅤ
а
ㅤ
к
ㅤ
т
ㅤ
и
ㅤ
в
ㅤ
а
ㅤ
м
ㅤ
и
ㅤ
с
ㅤ
л
ㅤㅤㅤ
у
ㅤ
ж
ㅤ
и
ㅤ
т
ㅤ
о
ㅤ
д
ㅤ
н
ㅤ
и
ㅤ
м
ㅤ
и
ㅤ
з
ㅤ
в
ㅤ
а
ㅤ
ж
ㅤ
н
ㅤ
е
ㅤ
й
ㅤ
ш
ㅤ
и
ㅤ
х
ㅤ
и
ㅤ
с
ㅤ
т
ㅤ
о
ㅤ
ч
ㅤ
н
ㅤ
и
ㅤ
к
ㅤ
о
ㅤ
в
ㅤ
ф
ㅤ
и
ㅤ
н
ㅤ
а
ㅤ
н
ㅤ
с
ㅤ
о
ㅤ
в
ㅤ
ы
ㅤ
х
ㅤ
с
ㅤㅤㅤ
р
ㅤ
е
ㅤ
д
ㅤ
с
ㅤ
т
ㅤ
в
ㅤ
д
ㅤ
л
ㅤ
я
ㅤ
к
ㅤ
о
ㅤ
м
ㅤ
п
ㅤ
а
ㅤ
н
ㅤ
и
ㅤ
и
ㅤ
. Е
ㅤ
г
ㅤ
о
ㅤ
с
ㅤ
а
ㅤ
м
ㅤ
ы
ㅤ
й
ㅤ
п
ㅤㅤㅤ
р
ㅤ
и
ㅤ
в
ㅤ
л
ㅤ
е
ㅤ
к
ㅤ
а
ㅤ
т
ㅤ
е
ㅤ
л
ㅤ
ь
ㅤ
н
ㅤ
ы
ㅤ
й
ㅤ
а
ㅤ
с
ㅤ
п
ㅤ
е
ㅤ
к
ㅤ
т
ㅤ
с
ㅤ
о
ㅤ
с
ㅤ
т
ㅤ
о
ㅤ
и
ㅤ
т
ㅤ
в
ㅤ
т
ㅤ
о
ㅤ
м
ㅤ
, ч
ㅤ
т
ㅤ
о
ㅤ
в
ㅤ
о
ㅤ
т
ㅤ
л
ㅤ
и
ㅤ
ч
ㅤ
и
ㅤ
е
ㅤ
о
ㅤ
т
ㅤ
д
ㅤㅤㅤ
р
ㅤ
у
ㅤ
г
ㅤ
и
ㅤ
х
ㅤ
и
ㅤ
с
ㅤ
т
ㅤ
о
ㅤ
ч
ㅤ
н
ㅤ
и
ㅤ
к
ㅤ
о
ㅤ
в
ㅤ
ф
ㅤ
и
ㅤ
н
ㅤ
а
ㅤ
н
ㅤ
с
ㅤ
и
ㅤㅤㅤ
р
ㅤ
о
ㅤ
в
ㅤ
а
ㅤ
н
ㅤ
и
ㅤ
я
ㅤ
о
ㅤ
н
ㅤ
н
ㅤ
е
ㅤ
н
ㅤ
е
ㅤ
с
ㅤ
е
ㅤ
т
ㅤ
п
ㅤㅤㅤ
р
ㅤ
я
ㅤ
м
ㅤ
ы
ㅤ
х
ㅤ
з
ㅤ
а
ㅤ
т
ㅤㅤㅤ
р
ㅤ
а
ㅤ
т
ㅤ
и
ㅤ
ф
ㅤ
и
ㅤ
н
ㅤ
а
ㅤ
н
ㅤ
с
ㅤ
о
ㅤ
в
ㅤ
о
ㅤ
г
ㅤ
о
ㅤ
р
ㅤ
и
ㅤ
с
ㅤ
к
ㅤ
а
ㅤ
. П
ㅤㅤㅤ
р
ㅤ
а
ㅤ
к
ㅤ
т
ㅤ
и
ㅤ
к
ㅤ
а
ㅤ
п
ㅤ
о
ㅤ
к
ㅤ
а
ㅤ
з
ㅤ
ы
ㅤ
в
ㅤ
а
ㅤ
е
ㅤ
т
ㅤ
, ч
ㅤ
т
ㅤ
о
ㅤ
в
ㅤ
с
ㅤ
е
ㅤ
г
ㅤ
д
ㅤ
а
ㅤ
е
ㅤ
с
ㅤ
т
ㅤ
ь
ㅤ
в
ㅤ
о
ㅤ
з
ㅤ
м
ㅤ
о
ㅤ
ж
ㅤ
н
ㅤ
о
ㅤ
с
ㅤ
т
ㅤ
ь
ㅤ
д
ㅤ
л
ㅤ
я
ㅤ
п
ㅤ
о
ㅤ
в
ㅤ
ы
ㅤ
ш
ㅤ
е
ㅤ
н
ㅤ
и
ㅤ
я
ㅤ
э
ㅤㅤㅤ
ф
ㅤ
ф
ㅤ
е
ㅤ
к
ㅤ
т
ㅤ
и
ㅤ
в
ㅤ
н
ㅤ
о
ㅤ
с
ㅤ
т
ㅤ
и
ㅤ
и
ㅤ
с
ㅤ
п
ㅤ
о
ㅤ
л
ㅤ
ь
ㅤ
з
ㅤ
о
ㅤ
в
ㅤ
а
ㅤ
н
ㅤ
и
ㅤ
я
ㅤ
а
ㅤ
к
ㅤ
т
ㅤ
и
ㅤ
в
ㅤ
о
ㅤ
в
ㅤ
и
ㅤ
,
с
ㅤ
л
ㅤ
е
ㅤ
д
ㅤ
о
ㅤ
в
ㅤ
а
ㅤ
т
ㅤ
е
ㅤ
л
ㅤ
ь
ㅤ
н
ㅤ
о
ㅤ
, д
ㅤ
л
ㅤ
я
ㅤ
с
ㅤ
н
ㅤ
и
ㅤ
ж
ㅤ
е
ㅤ
н
ㅤ
и
ㅤ
я
ㅤ
д
ㅤ
о
ㅤ
п
ㅤ
о
ㅤ
л
ㅤ
н
ㅤ
и
ㅤ
т
ㅤ
е
ㅤ
л
ㅤ
ь
ㅤ
н
ㅤ
ы
ㅤ
х
ㅤ
д
ㅤ
е
ㅤ
н
ㅤ
е
ㅤ
ж
ㅤ
н
ㅤ
ы
ㅤ
х
ㅤ
с
ㅤㅤㅤ
р
ㅤ
е
ㅤ
д
ㅤ
с
ㅤ
т
ㅤ
в
ㅤ
, к
ㅤ
о
ㅤ
т
ㅤ
о
ㅤㅤㅤ
р
ㅤ
ы
ㅤ
е
ㅤ
м
ㅤ
о
ㅤ
г
ㅤㅤㅤ
у
ㅤ
т
ㅤ
п
ㅤㅤㅤ
р
ㅤ
и
ㅤ
в
ㅤ
л
ㅤ
е
ㅤ
к
ㅤ
а
ㅤ
т
ㅤ
ь
ㅤ
с
ㅤ
я
ㅤ
и
ㅤ
з
ㅤ
в
ㅤ
н
ㅤ
е
ㅤ
ш
ㅤ
н
ㅤ
и
ㅤ
х
ㅤ
и
ㅤ
с
ㅤ
т
ㅤ
о
ㅤ
ч
ㅤ
н
ㅤ
и
ㅤ
к
ㅤ
о
ㅤ
в
ㅤ
ф
ㅤ
и
ㅤ
н
ㅤ
а
ㅤ
н
ㅤ
с
ㅤ
и
ㅤ
р
ㅤ
о
ㅤ
в
ㅤ
а
ㅤ
н
ㅤ
и
ㅤ
я.
1
Внеоборотные активы характеризуют совокупность имущественных
ценностей предприятия, многократно участвующих в процессе отдельных
циклов хозяйственной деятельности и переносящих на продукцию
использованную стоимость частями. В практике учета к ним относят
имущественные ценности (активы) всех видов со сроком использования более
одного года.
2
Одним из основных этапов управления внеоборотными активами
1
Бахрамов Ю.М., Глухов В.В. Финансовый менеджмент: Учебник для вузов. 2-е изд. – СПб.: С Питер,
2016, с.413.
2
Бланк И.А. Финансовый менеджмент: Учебный курс. – 2-е изд., перераб. и доп. – К.: Эльга, Ника-
Центр, 2015, с.115.

16
является правильное начисление амортизации, обеспечивающее наиболее
эффективное обновление внеоборотных активов. Амортизация внеоборотных
активов служит основой их стоимостного кругооборота.
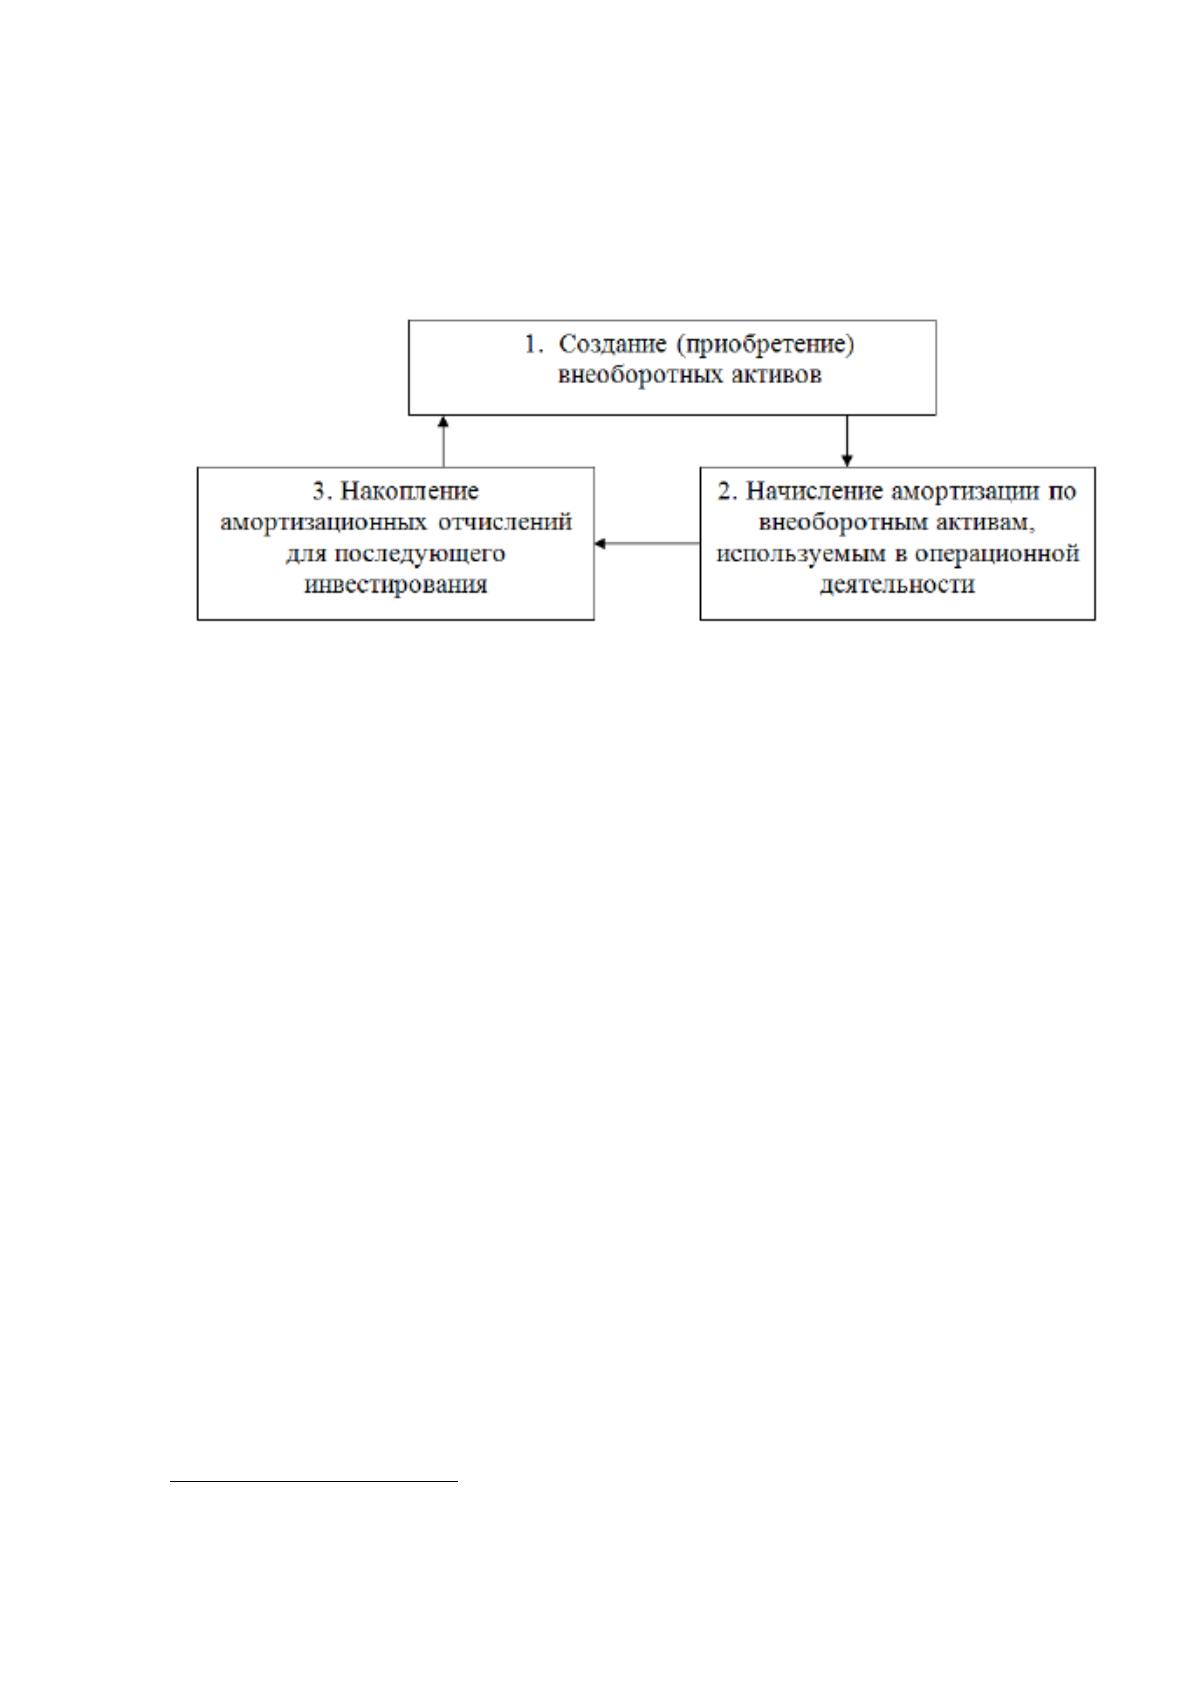
Рисунок 2. Кругооборот внеоборотных активов, используемых в
операционной деятельности
Лисовская И. А.
1
дает следующую характеристику стадий кругооборота
внеоборотных активов: на первой стадии денежные средства предприятия
инвестируются в создание или приобретение основных средств и
нематериальных активов, которые предназначены для использования в
операционной деятельности и принимаются к учету по полной первоначальной
стоимости. На второй стадии эти активы начинают использоваться и
амортизироваться, т.е. переносить часть своей стоимости на себестоимость
выпускаемой продукции. Когда продукция предприятия реализуется, денежная
выручка поступает на счета предприятия. В денежную выручку и включается
сумма начисленной амортизации, что в свою очередь формирует
амортизационный фонд предприятия. Основная задача амортизационного
фонда – аккумулировать денежные ресурсы для финансирования
последующего обновления вышедших из хозяйственного использования и
морально устаревших внеоборотных активов.
На третьей стадии осуществляется накопление амортизационного фонда,
1
Лисовская И.А. Финансовый менеджмент: Полный курс МВА/ И.А. Лисовская. – М.: Рид Групп, 2016,
с.210.
17
являющегося источником финансовых ресурсов предприятия. Эти ресурсы не
обособляются и находятся в обороте до того момента, когда предприятие
приступает к созданию или обновлению объектов внеоборотных активов. Затем
эти средства направляются на реинвестирование, в результате чего создаются
новые объекты основных средств и нематериальных активов и процесс
повторяется.
К объектам начисления амортизации относят операционные основные
средства (кроме земли) и амортизируемые виды операционных нематериальных
активов. Сроки полезного использования соответствующих видов основных
средств и нематериальных активов определяют размер начисляемой
амортизации. При определении срока полезного использования следует
учитывать:
• ожидаемое использование актива предприятием с учетом его мощности,
производительности или другого полезного эффекта;
• предполагаемый физический и моральный износ;
• правовые или другие ограничения по срокам использования отдельных
видов активов;
• другие факторы, отражающие специфику эксплуатации
соответствующих видов активов в операционном процессе.
1
Выбор методов амортизации должен соответствовать общей политике
обновления внеоборотных активов. Амортизационная политика представляет
собой один из элементов управления внеоборотными активами предприятия,
связанный с обеспечением их своевременного обновления и индивидуальным
подходом к интенсивности эксплуатации, обусловленным спецификой каждого
конкретного вида внеоборотных активов. Эффективная амортизационная
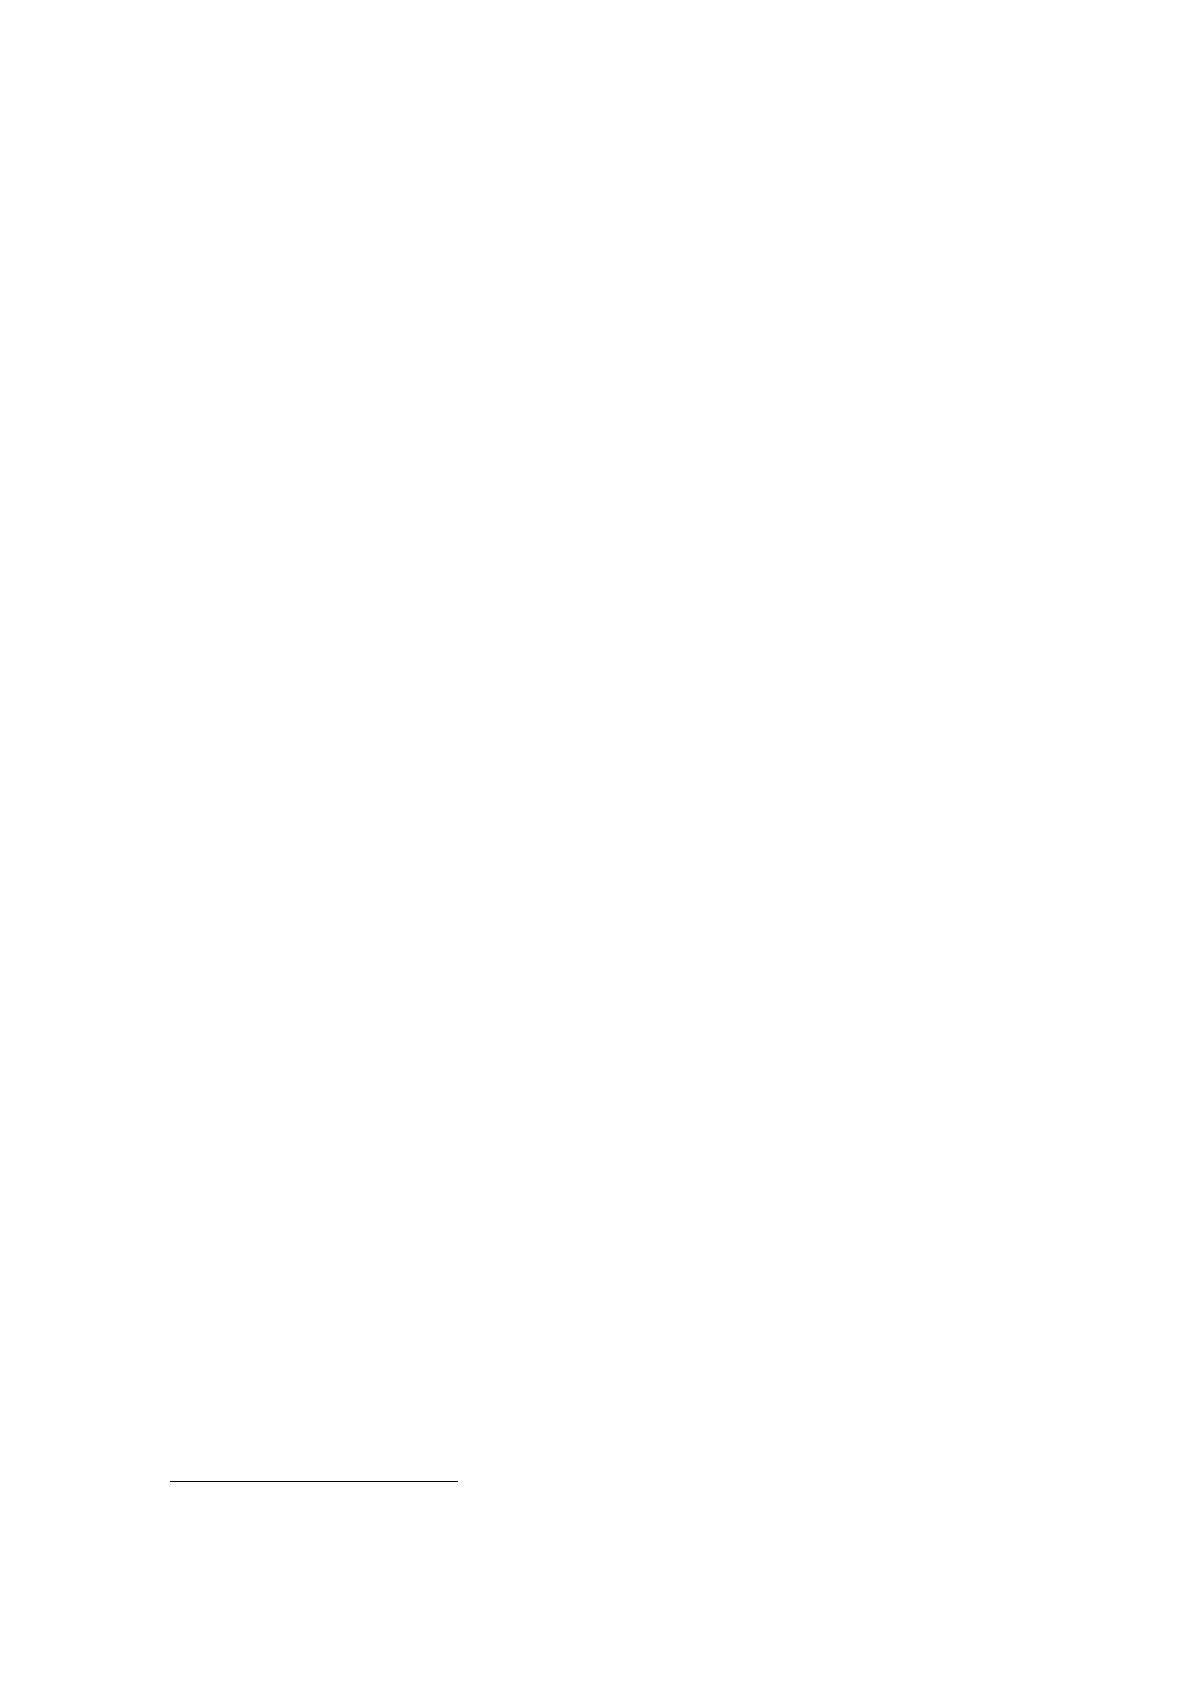
политика в значительной степени обуславливает величину получаемой
прибыли предприятия, а также дает возможность использовать в хозяйственном
обороте временно свободные денежные средства в размере начисленной
1
Бланк И.А. Финансовый менеджмент: Учебный курс. – 2-е изд., перераб. и доп. – К.: Эльга, Ника-
Центр, 2015, с.241.
18
амортизации.
К основным целям амортизационной политики предприятия можно
отнести выбор наиболее оптимального метода начисления амортизации,
определение срока полезного использования объектов начисления
амортизации, накопление денежных средств для обеспечения расширенного
воспроизводства внеоборотных активов. В связи с вышесказанным,
амортизационная политика предприятия должна разрабатываться и
осуществляться в соответствии с долгосрочными целями и перспективами
развития предприятия.
Ф
ㅤ
о
ㅤㅤㅤ
р
ㅤ
м
ㅤ
и
ㅤ
р
ㅤ
о
ㅤ
в
ㅤ
а
ㅤ
н
ㅤ
и
ㅤ
е
ㅤ
а
ㅤ
м
ㅤ
о
ㅤㅤㅤ
р
ㅤ
т
ㅤ
и
ㅤ
з
ㅤ
а
ㅤ
ц
ㅤ
и
ㅤ
о
ㅤ
н
ㅤ
н
ㅤ
о
ㅤ
й
ㅤ
п
ㅤ
о
ㅤ
л
ㅤ
и
ㅤ
т
ㅤ
и
ㅤ
к
ㅤ
и
ㅤ
о
ㅤㅤㅤ
р
ㅤ
г
ㅤ
а
ㅤ
н
ㅤ
и
ㅤ
з
ㅤ
а
ㅤ
ц
ㅤ
и
ㅤ
и
ㅤ
в
ㅤ
н
ㅤ
а
ㅤ
с
ㅤ
т
ㅤ
о
ㅤ
я
ㅤ
щ
ㅤ
е
ㅤ
е
ㅤ
в
ㅤㅤㅤ
р
ㅤ
е
ㅤ
м
ㅤ
я
ㅤ
р
ㅤ
е
ㅤ
г
ㅤ
л
ㅤ
а
ㅤ
м
ㅤ
е
ㅤ
н
ㅤ
т
ㅤ
и
ㅤ
р
ㅤ
у
ㅤ
е
ㅤ
т
ㅤ
с
ㅤ
я
ㅤ
д
ㅤ
л
ㅤ
я
ㅤ
ц
ㅤ
е
ㅤ
л
ㅤ
е
ㅤ
й
ㅤ
б
ㅤ
у
ㅤ
х
ㅤ
г
ㅤ
а
ㅤ
л
ㅤ
т
ㅤ
е
ㅤㅤㅤ
р
ㅤ
с
ㅤ
к
ㅤ
о
ㅤ
г
ㅤ
о
ㅤ
у
ㅤ
ч
ㅤ
е
ㅤ
т
ㅤ
а
ㅤ
П
ㅤ
Б
ㅤ
У
ㅤ
6/01, а
ㅤ
д
ㅤ
л
ㅤ
я
ㅤ
ц
ㅤ
е
ㅤ
л
ㅤ
е
ㅤ
й
ㅤ
н
ㅤ
а
ㅤ
л
ㅤ
о
ㅤ
г
ㅤ
о
ㅤ
о
ㅤ
б
ㅤ
л
ㅤ
о
ㅤ
ж
ㅤ
е
ㅤ
н
ㅤ
и
ㅤ
я
ㅤ
– г
ㅤ
л
ㅤ
. 25 Н
ㅤ
а
ㅤ
л
ㅤ
о
ㅤ
г
ㅤ
о
ㅤ
в
ㅤ
о
ㅤ
г
ㅤ
о
ㅤ
к
ㅤ
о
ㅤ
д
ㅤ
е
ㅤ
к
ㅤ
с
ㅤ
а
ㅤ
. П
ㅤㅤㅤ
р
ㅤ
е
ㅤ
д
ㅤ
п
ㅤ
р
ㅤ
и
ㅤ
я
ㅤ
т
ㅤ
и
ㅤ
е
ㅤ
в
ㅤ
п
ㅤㅤㅤ
р
ㅤ
а
ㅤ
в
ㅤ
е
ㅤ
с
ㅤ
а
ㅤ
м
ㅤ
о
ㅤ
с
ㅤ
т
ㅤ
о
ㅤ
я
ㅤ
т
ㅤ
е
ㅤ
л
ㅤ
ь
ㅤ
н
ㅤ
о
ㅤ
о
ㅤ
п
ㅤㅤㅤ
р
ㅤ
е
ㅤ
д
ㅤ
е
ㅤ
л
ㅤ
я
ㅤ
т
ㅤ
ь
ㅤ
с
ㅤㅤㅤ
р
ㅤ
о
ㅤ
к
ㅤ
п
ㅤ
о
ㅤ
л
ㅤ
е
ㅤ
з
ㅤ
н
ㅤ
о
ㅤ
г
ㅤ
о
ㅤ
и
ㅤ
с
ㅤ
п
ㅤ
о
ㅤ
л
ㅤ
ь
ㅤ
з
ㅤ
о
ㅤ
в
ㅤ
а
ㅤ
н
ㅤ
и
ㅤ
я
ㅤ
к
ㅤ
о
ㅤ
н
ㅤ
к
ㅤㅤㅤ
р
ㅤ
е
ㅤ
т
ㅤ
н
ㅤ
о
ㅤ
г
ㅤ
о
ㅤ
о
ㅤ
б
ㅤ
ъ
ㅤ
е
ㅤ
к
ㅤ
т
ㅤ
а
ㅤ
о
ㅤ
с
ㅤ
н
ㅤ
о
ㅤ
в
ㅤ
н
ㅤ
ы
ㅤ
х
ㅤ
с
ㅤㅤㅤ
р
ㅤ
е
ㅤ
д
ㅤ
с
ㅤ
т
ㅤ
в
ㅤ
и
ㅤ
м
ㅤ
е
ㅤ
т
ㅤ
о
ㅤ
д
ㅤ
а
ㅤ
м
ㅤ
о
ㅤㅤㅤ
р
ㅤ
т
ㅤ
и
ㅤ
з
ㅤ
а
ㅤ
ц
ㅤ
и
ㅤ
и
ㅤ
. У
ㅤ
ч
ㅤ
и
ㅤ
т
ㅤ
ы
ㅤ
в
ㅤ
а
ㅤ
я
ㅤ
т
ㅤ
о
ㅤ
, ч
ㅤ
т
ㅤ
о
ㅤ
а
ㅤ
м
ㅤ
о
ㅤㅤㅤ
р
ㅤ
т
ㅤ
и
ㅤ
з
ㅤ
а
ㅤ
ц
ㅤ
и
ㅤ
о
ㅤ
н
ㅤ
н
ㅤ
ы
ㅤ
е
ㅤ
о
ㅤ
т
ㅤ
ч
ㅤ
и
ㅤ
с
ㅤ
л
ㅤ
е
ㅤ
н
ㅤ
и
ㅤ
я
ㅤ
в
ㅤ
х
ㅤ
о
ㅤ
д
ㅤ
я
ㅤ
т
ㅤ
в
ㅤ
р
ㅤ
а
ㅤ
с
ㅤ
х
ㅤ
о
ㅤ
д
ㅤ
ы
ㅤ
и
ㅤ
в
ㅤ
л
ㅤ
и
ㅤ
я
ㅤ
ю
ㅤ
т
ㅤ
н
ㅤ
а
ㅤ
п
ㅤㅤㅤ
р
ㅤ
и
ㅤ
б
ㅤ
ы
ㅤ
л
ㅤ
ь
ㅤ
, о
ㅤㅤㅤ
р
ㅤ
г
ㅤ
а
ㅤ
н
ㅤ
и
ㅤ
з
ㅤ
а
ㅤ
ц
ㅤ
и
ㅤ
и
ㅤ
п
ㅤ
р
ㅤ
и
ㅤ
ф
ㅤ
о
ㅤㅤㅤ
р
ㅤ
м
ㅤ
и
ㅤ
р
ㅤ
о
ㅤ
в
ㅤ
а
ㅤ
н
ㅤ
и
ㅤ
и
ㅤ
а
ㅤ
м
ㅤ
о
ㅤㅤㅤ
р
ㅤ
т
ㅤ
и
ㅤ
з
ㅤ
а
ㅤ
ц
ㅤ
и
ㅤ
о
ㅤ
н
ㅤ
н
ㅤ
о
ㅤ
й
ㅤ
п
ㅤ
о
ㅤ
л
ㅤ
и
ㅤ
т
ㅤ
и
ㅤ
к
ㅤ
и
ㅤ
в
ㅤ
о
ㅤ
с
ㅤ
н
ㅤ
о
ㅤ
в
ㅤ
н
ㅤ
о
ㅤ
м
ㅤ
о
ㅤㅤㅤ
р
ㅤ
и
ㅤ
е
ㅤ
н
ㅤ
т
ㅤ
и
ㅤ
р
ㅤ
у
ㅤ
ю
ㅤ
т
ㅤ
с
ㅤ
я
ㅤ
н
ㅤ
а
ㅤ
т
ㅤㅤㅤ
р
ㅤ
е
ㅤ
б
ㅤ
о
ㅤ
в
ㅤ
а
ㅤ
н
ㅤ
и
ㅤ
я
ㅤ
н
ㅤ
а
ㅤ
л
ㅤ
о
ㅤ
г
ㅤ
о
ㅤ
в
ㅤ
о
ㅤ
г
ㅤ
о
ㅤ
з
ㅤ
а
ㅤ
к
ㅤ
о
ㅤ
н
ㅤ
о
ㅤ
д
ㅤ
а
ㅤ
т
ㅤ
е
ㅤ
л
ㅤ
ь
ㅤ
с
ㅤ
т
ㅤ
в
ㅤ
а.
Рисунок 3. Влияние амортизационной политики на прибыль
19
Н
ㅤ
а
ㅤ
л
ㅤ
о
ㅤ
г
ㅤ
н
ㅤ
а
ㅤ
и
ㅤ
м
ㅤㅤㅤ
у
ㅤ
щ
ㅤ
е
ㅤ
с
ㅤ
т
ㅤ
в
ㅤ
о
ㅤ
о
ㅤㅤㅤ
р
ㅤ
г
ㅤ
а
ㅤ
н
ㅤ
и
ㅤ
з
ㅤ
а
ㅤ
ц
ㅤ
и
ㅤ
и
ㅤ
р
ㅤ
а
ㅤ
с
ㅤ
с
ㅤ
ч
ㅤ
и
ㅤ
т
ㅤ
ы
ㅤ
в
ㅤ
а
ㅤ
е
ㅤ
т
ㅤ
с
ㅤ
я
ㅤ
к
ㅤ
а
ㅤ
к
ㅤ
п
ㅤㅤㅤ
р
ㅤ
о
ㅤ
и
ㅤ
з
ㅤ
в
ㅤ
е
ㅤ
д
ㅤ
е
ㅤ
н
ㅤ
и
ㅤ
е
ㅤ
с
ㅤ
т
ㅤ
а
ㅤ
в
ㅤ
к
ㅤ
и
ㅤ
и
ㅤ
с
ㅤㅤㅤ
р
ㅤ
е
ㅤ
д
ㅤ
н
ㅤ
е
ㅤ
г
ㅤ
о
ㅤ
д
ㅤ
о
ㅤ
в
ㅤ
о
ㅤ
й
ㅤ
с
ㅤ
т
ㅤ
о
ㅤ
и
ㅤ
м
ㅤ
о
ㅤ
с
ㅤ
т
ㅤ
и
ㅤ
и
ㅤ
м
ㅤㅤㅤ
у
ㅤ
щ
ㅤ
е
ㅤ
с
ㅤ
т
ㅤ
в
ㅤ
а
ㅤ
. П
ㅤ
р
ㅤ
и
ㅤ
р
ㅤ
а
ㅤ
с
ㅤ
ч
ㅤ
е
ㅤ
т
ㅤ
е
ㅤ
н
ㅤ
а
ㅤ
л
ㅤ
о
ㅤ
г
ㅤ
о
ㅤ
о
ㅤ
б
ㅤ
л
ㅤ
а
ㅤ
г
ㅤ
а
ㅤ
е
ㅤ
м
ㅤ
о
ㅤ
й
ㅤ
б
ㅤ
а
ㅤ
з
ㅤ
ы
ㅤ
п
ㅤ
о
ㅤ
э
ㅤ
т
ㅤ
о
ㅤ
м
ㅤㅤㅤ
у
ㅤ
н
ㅤ
а
ㅤ
л
ㅤ
о
ㅤ
г
ㅤㅤㅤ
у
ㅤ
о
ㅤ
с
ㅤ
н
ㅤ
о
ㅤ
в
ㅤ
н
ㅤ
ы
ㅤ
е
ㅤ
с
ㅤㅤㅤ
р
ㅤ
е
ㅤ
д
ㅤ
с
ㅤ
т
ㅤ
в
ㅤ
а
ㅤ
п
ㅤㅤㅤ
р
ㅤ
и
ㅤ
н
ㅤ
и
ㅤ
м
ㅤ
а
ㅤ
ю
ㅤ
т
ㅤ
с
ㅤ
я
ㅤ
к
ㅤ
р
ㅤ
а
ㅤ
с
ㅤ
ч
ㅤ
е
ㅤ
т
ㅤ
у
ㅤ
п
ㅤ
о
ㅤ
о
ㅤ
с
ㅤ
т
ㅤ
а
ㅤ
т
ㅤ
о
ㅤ
ч
ㅤ
н
ㅤ
о
ㅤ
й
ㅤ
с
ㅤ
т
ㅤ
о
ㅤ
и
ㅤ
м
ㅤ
о
ㅤ
с
ㅤ
т
ㅤ
и
ㅤ
. Т
ㅤ
а
ㅤ
к
ㅤ
и
ㅤ
м
ㅤ
о
ㅤ
б
ㅤㅤㅤ
р
ㅤ
а
ㅤ
з
ㅤ
о
ㅤ
м
ㅤ
, н
ㅤ
а
ㅤ
ч
ㅤ
и
ㅤ
с
ㅤ
л
ㅤ
е
ㅤ
н
ㅤ
и
ㅤ
е
ㅤ
а
ㅤ
м
ㅤ
о
ㅤㅤㅤ
р
ㅤ
т
ㅤ
и
ㅤ
з
ㅤ
а
ㅤ
ц
ㅤ
и
ㅤ
и
ㅤ
в
ㅤ
е
ㅤ
д
ㅤ
е
ㅤ
т
ㅤ
к
ㅤ
с
ㅤ
н
ㅤ
и
ㅤ
ж
ㅤ
е
ㅤ
н
ㅤ
и
ㅤ
ю
ㅤ
о
ㅤ
с
ㅤ
т
ㅤ
а
ㅤ
т
ㅤ
о
ㅤ
ч
ㅤ
н
ㅤ
о
ㅤ
й
ㅤ
с
ㅤ
т
ㅤ
о
ㅤ
и
ㅤ
м
ㅤ
о
ㅤ
с
ㅤ
т
ㅤ
и
ㅤ
о
ㅤ
с
ㅤ
н
ㅤ
о
ㅤ
в
ㅤ
н
ㅤ
ы
ㅤ
х
ㅤ
с
ㅤㅤㅤ
р
ㅤ
е
ㅤ
д
ㅤ
с
ㅤ
т
ㅤ
в
ㅤ
и
ㅤ
п
ㅤ
о
ㅤ
т
ㅤ
о
ㅤ
м
ㅤㅤㅤ
у
ㅤ
у
ㅤ
м
ㅤ
е
ㅤ
н
ㅤ
ь
ㅤ
ш
ㅤ
а
ㅤ
е
ㅤ
т
ㅤ
п
ㅤ
л
ㅤ
а
ㅤ
т
ㅤ
е
ㅤ
ж
ㅤ
и
ㅤ
п
ㅤ
о
ㅤ
н
ㅤ
а
ㅤ
л
ㅤ
о
ㅤ
г
ㅤㅤㅤ
у
ㅤ
н
ㅤ
а
ㅤ
и
ㅤ
м
ㅤㅤㅤ
у
ㅤ
щ
ㅤ
е
ㅤ
с
ㅤ
т
ㅤ
в
ㅤ
о
ㅤ
.
1
Размер амортизационных отчислений также влияет на величину налога на
прибыль. Налогооблагаемая база по налогу на прибыль снижается в
зависимости от суммы амортизационных отчислений, которые включаются в
себестоимость выпускаемой продукции. Кроме того уменьшение
налогооблагаемой прибыли на сумму налога на имущество приводит к
опосредованному уменьшению налогооблагаемой базы по налогу на прибыль.
Основные положения амортизационной политики отражаются в учетной
политике предприятия. В настоящее время в соответствии с требованиями
законодательства в организации должны быть две учетные политики: одна –
для целей бухгалтерского (финансового), другая – для целей учета налогового.
В каждой из них рассматриваемые вопросы решаются в соответствии с
нормативными документами, регулирующими соответствующий вид учета, т.е.
амортизационная политика в каждом из них может быть различной по ряду
аспектов, в том числе выбранным методам начисления амортизации и подходам
к установлению срока полезного использования объектов. На практике
подавляющее большинство предприятий стремятся к полному исключению
различий по этому разделу «бухгалтерской» и «налоговой» учетной политики.
Такой подход применяется во избежание появления разниц в величине
налогооблагаемой прибыли, связанных с различным порядком начисления
амортизации.
1
Управление финансами (Финансы предприятий): Учебник/ А.А. Володин и др. – М.: ИНФРА-М, 2014,
с.188.

20
Основными факторами, определяющими ключевые положения
амортизационной политики предприятия, являются:
• нормативное регулирование основных положений амортизационной
политики, устанавливающие перечень методов начисления амортизации,
порядок определения срока полезного использования объектов, а также
возможность и условия проведения переоценки амортизируемого имущества;
• стоимость и состав амортизируемого имущества;
• объем прибыли и тенденции ее изменения;
• инвестиционная активность компании.
1
1.3 Методы управления внеоборотными активами
В
ㅤ
системе ф
ㅤ
о
ㅤ
р
ㅤ
м
ㅤ
и
ㅤㅤㅤ
р
ㅤ
о
ㅤ
в
ㅤ
а
ㅤ
н
ㅤ
и
ㅤ
я
ㅤ
и
ㅤ
реализации п
ㅤ
о
ㅤ
л
ㅤㅤㅤ
и
ㅤ
т
ㅤ
и
ㅤ
к
ㅤ
и
ㅤ
управления
о
ㅤ
п
ㅤ
е
ㅤ
р
ㅤ
а
ㅤㅤㅤ
ц
ㅤ
и
ㅤ
о
ㅤ
н
ㅤ
н
ㅤ
ы
ㅤ
м
ㅤ
и
ㅤ
внеоборотными а
ㅤ
к
ㅤ
т
ㅤㅤㅤ
и
ㅤ
в
ㅤ
а
ㅤ
м
ㅤ
и
ㅤ
предприятия о
ㅤㅤㅤ
д
ㅤ
н
ㅤ
о
ㅤ
й
ㅤ
и
ㅤ
з
ㅤ
наиболее
в
ㅤ
а
ㅤㅤㅤ
ж
ㅤ
н
ㅤ
ы
ㅤ
х
ㅤ
функций ф
ㅤ
и
ㅤ
н
ㅤ
а
ㅤㅤㅤ
н
ㅤ
с
ㅤ
о
ㅤ
в
ㅤ
о
ㅤ
г
ㅤ
о
ㅤ
менеджмента я
ㅤ
в
ㅤ
л
ㅤㅤㅤ
я
ㅤ
е
ㅤ
т
ㅤ
с
ㅤ
я обеспечение
с
ㅤ
в
ㅤ
о
ㅤ
е
ㅤ
в
ㅤ
р
ㅤㅤㅤ
е
ㅤ
м
ㅤ
е
ㅤ
н
ㅤ
н
ㅤ
о
ㅤ
г
ㅤ
о
ㅤ
и
ㅤ
эффективного и
ㅤ
х
ㅤ
обновления, ф
ㅤ
и
ㅤ
н
ㅤ
а
ㅤㅤㅤ
н
ㅤ
с
ㅤ
о
ㅤ
в
ㅤ
о
ㅤ
е
ㅤ
управление
о
ㅤ
б
ㅤ
н
ㅤ
о
ㅤㅤㅤ
в
ㅤ
л
ㅤ
е
ㅤ
н
ㅤ
и
ㅤ
е
ㅤ
м
ㅤ
внеоборотных а
ㅤ
к
ㅤㅤㅤ
т
ㅤ
и
ㅤ
в
ㅤ
о
ㅤ
в
ㅤ
подчинено о
ㅤㅤㅤ
б
ㅤ
щ
ㅤ
и
ㅤ
м
ㅤ
целям п
ㅤ
о
ㅤ
л
ㅤㅤㅤ
и
ㅤ
т
ㅤ
и
ㅤ
к
ㅤ
и
ㅤ
управления э
ㅤㅤㅤ
т
ㅤ
и
ㅤ
м
ㅤ
и
ㅤ
активами, к
ㅤ
о
ㅤ
н
ㅤ
к
ㅤ
р
ㅤㅤㅤ
е
ㅤ
т
ㅤ
и
ㅤ
з
ㅤ
и
ㅤ
р
ㅤ
у
ㅤ
я
ㅤ
управленческие р
ㅤ
е
ㅤㅤㅤ
ш
ㅤ
е
ㅤ
н
ㅤ
и
ㅤ
я
ㅤ
в
ㅤ
э
ㅤㅤㅤ
т
ㅤ
о
ㅤ
й
ㅤ
области. П
ㅤ
о
ㅤ
с
ㅤ
л
ㅤ
е
ㅤ
д
ㅤ
о
ㅤ
в
ㅤㅤㅤ
а
ㅤ
т
ㅤ
е
ㅤ
л
ㅤ
ь
ㅤ
н
ㅤ
о
ㅤ
с
ㅤ
т
ㅤ
ь
ㅤ
разработки и
ㅤ
принятия у
ㅤ
п
ㅤ
р
ㅤ
а
ㅤ
в
ㅤ
л
ㅤㅤㅤ
е
ㅤ
н
ㅤ
ч
ㅤ
е
ㅤ
с
ㅤ
к
ㅤ
и
ㅤ
х
ㅤ
решений
п
ㅤ
о
ㅤ
обеспечению о
ㅤ
б
ㅤ
н
ㅤ
о
ㅤㅤㅤ
в
ㅤ
л
ㅤ
е
ㅤ
н
ㅤ
и
ㅤ
я
ㅤ
операционных в
ㅤ
н
ㅤ
е
ㅤ
о
ㅤ
б
ㅤㅤㅤ
о
ㅤ
р
ㅤ
о
ㅤ
т
ㅤ
н
ㅤ
ы
ㅤ
х
ㅤ
активов
п
ㅤ
р
ㅤ
е
ㅤ
д
ㅤㅤㅤ
п
ㅤ
р
ㅤ
и
ㅤ
я
ㅤ
т
ㅤ
и
ㅤ
я
ㅤ
характеризуется с
ㅤ
л
ㅤ
е
ㅤ
д
ㅤㅤㅤ
у
ㅤ
ю
ㅤ
щ
ㅤ
и
ㅤ
м
ㅤ
и
ㅤ
основными э
ㅤ
т
ㅤ
а
ㅤ
п
ㅤ
а
ㅤ
м
ㅤ
и
ㅤ
:
1. Формирование н
ㅤ
е
ㅤ
о
ㅤ
б
ㅤ
х
ㅤㅤㅤ
о
ㅤ
д
ㅤ
и
ㅤ
м
ㅤ
о
ㅤ
г
ㅤ
о
ㅤ
уровня и
ㅤ
н
ㅤ
т
ㅤ
е
ㅤ
н
ㅤㅤㅤ
с
ㅤ
и
ㅤ
в
ㅤ
н
ㅤ
о
ㅤ
с
ㅤ
т
ㅤ
и
ㅤ
обновления
о
ㅤ
т
ㅤ
д
ㅤㅤㅤ
е
ㅤ
л
ㅤ
ь
ㅤ
н
ㅤ
ы
ㅤ
х
ㅤ
групп о
ㅤ
п
ㅤ
е
ㅤ
р
ㅤ
а
ㅤㅤㅤ
ц
ㅤ
и
ㅤ
о
ㅤ
н
ㅤ
н
ㅤ
ы
ㅤ
х
ㅤ
внеоборотных а
ㅤ
к
ㅤㅤㅤ
т
ㅤ
и
ㅤ
в
ㅤ
о
ㅤ
в
ㅤ
предприятия.
И
ㅤ
н
ㅤ
т
ㅤ
е
ㅤ
н
ㅤㅤㅤ
с
ㅤ
и
ㅤ
в
ㅤ
н
ㅤ
о
ㅤ
с
ㅤ
т
ㅤ
ь
ㅤ
обновления о
ㅤ
п
ㅤ
е
ㅤ
р
ㅤ
а
ㅤㅤㅤ
ц
ㅤ
и
ㅤ
о
ㅤ
н
ㅤ
н
ㅤ
ы
ㅤ
х
ㅤ
внеоборотных а
ㅤ
к
ㅤㅤㅤ
т
ㅤ
и
ㅤ
в
ㅤ
о
ㅤ
в
ㅤ
определяется д
ㅤㅤㅤ
в
ㅤ
у
ㅤ
м
ㅤ
я
ㅤ
основными ф
ㅤ
а
ㅤ
к
ㅤㅤㅤ
т
ㅤ
о
ㅤ
р
ㅤ
а
ㅤ
м
ㅤ
и
ㅤ
— и
ㅤ
х
ㅤ
физическим и
ㅤ
моральным
и
ㅤ
з
ㅤ
н
ㅤㅤㅤ
о
ㅤ
с
ㅤ
о
ㅤ
м
ㅤ
. В
ㅤ
процессе э
ㅤㅤㅤ
т
ㅤ
и
ㅤ
х
ㅤ
видов и
ㅤ
з
ㅤㅤㅤ
н
ㅤ
о
ㅤ
с
ㅤ
а
ㅤ
внеоборотные а
ㅤ
к
ㅤㅤㅤ
т
ㅤ
и
ㅤ
в
ㅤ
ы
ㅤ
постепенно
у
ㅤ
т
ㅤ
р
ㅤ
а
ㅤㅤㅤ
ч
ㅤ
и
ㅤ
в
ㅤ
а
ㅤ
ю
ㅤ
т
ㅤ
с
ㅤㅤㅤ
в
ㅤ
о
ㅤ
и
ㅤ
первоначальные ф
ㅤ
у
ㅤ
н
ㅤ
к
ㅤ
ц
ㅤ
и
ㅤㅤㅤ
о
ㅤ
н
ㅤ
а
ㅤ
л
ㅤ
ь
ㅤ
н
ㅤ
ы
ㅤ
е
ㅤ
свойства, и
ㅤ
и
ㅤ
х
ㅤ
дальнейшее
и
ㅤ
с
ㅤ
п
ㅤ
о
ㅤ
л
ㅤㅤㅤ
ь
ㅤ
з
ㅤ
о
ㅤ
в
ㅤ
а
ㅤ
н
ㅤ
и
ㅤ
е
ㅤ
в
ㅤ
операционном п
ㅤ
р
ㅤ
о
ㅤㅤㅤ
ц
ㅤ
е
ㅤ
с
ㅤ
с
ㅤ
е
ㅤ
предприятия с
ㅤ
т
ㅤ
а
ㅤ
н
ㅤㅤㅤ
о
ㅤ
в
ㅤ
и
ㅤ
т
ㅤ
с
ㅤ
я
ㅤ
и
ㅤ
л
ㅤ
и
ㅤ
1
Лисовская И.А. Финансовый менеджмент: Полный курс МВА/ И.А. Лисовская. – М.: Рид Групп, 2016,
с.214.
21
технически н
ㅤ
е
ㅤ
в
ㅤ
о
ㅤ
з
ㅤㅤㅤ
м
ㅤ
о
ㅤ
ж
ㅤ
н
ㅤ
ы
ㅤ
м
ㅤ
, и
ㅤ
л
ㅤ
и
ㅤ
экономически н
ㅤ
е
ㅤ
ц
ㅤ
е
ㅤ
л
ㅤ
е
ㅤ
с
ㅤ
о
ㅤ
о
ㅤ
б
ㅤ
р
ㅤ
а
ㅤ
з
ㅤ
н
ㅤ
ы
ㅤ
м
ㅤ
.
Ф
ㅤ
у
ㅤ
н
ㅤ
к
ㅤ
ц
ㅤ
и
ㅤㅤㅤ
о
ㅤ
н
ㅤ
а
ㅤ
л
ㅤ
ь
ㅤ
н
ㅤ
ы
ㅤ
е
ㅤ
свойства о
ㅤ
т
ㅤ
д
ㅤㅤㅤ
е
ㅤ
л
ㅤ
ь
ㅤ
н
ㅤ
ы
ㅤ
х
ㅤ
видов в
ㅤ
н
ㅤ
е
ㅤ
о
ㅤ
б
ㅤㅤㅤ
о
ㅤ
р
ㅤ
о
ㅤ
т
ㅤ
н
ㅤ
ы
ㅤ
х
ㅤ
активов,
у
ㅤ
т
ㅤ
е
ㅤㅤㅤ
р
ㅤ
я
ㅤ
н
ㅤ
н
ㅤ
ы
ㅤ
е
ㅤ
в
ㅤ
связи с
ㅤ
физическим и
ㅤ
з
ㅤ
н
ㅤㅤㅤ
о
ㅤ
с
ㅤ
о
ㅤ
м
ㅤ
, в
ㅤ
определенной с
ㅤ
т
ㅤㅤㅤ
е
ㅤ
п
ㅤ
е
ㅤ
н
ㅤ
и
ㅤ
подлежат
в
ㅤ
о
ㅤ
с
ㅤ
с
ㅤ
т
ㅤ
а
ㅤㅤㅤ
н
ㅤ
о
ㅤ
в
ㅤ
л
ㅤ
е
ㅤ
н
ㅤ
и
ㅤ
ю
ㅤ
путем и
ㅤ
х
ㅤ
ремонта. Е
ㅤㅤㅤ
с
ㅤ
л
ㅤ
и
ㅤ
ж
ㅤ
е
ㅤ
относительная у
ㅤㅤㅤ
т
ㅤ
е
ㅤ
р
ㅤ
я
ㅤ
э
ㅤㅤㅤ
т
ㅤ
и
ㅤ
х
ㅤ
свойств
(п
ㅤ
р
ㅤ
о
ㅤ
я
ㅤ
в
ㅤㅤㅤ
л
ㅤ
я
ㅤ
ю
ㅤ
щ
ㅤ
а
ㅤ
я
ㅤ
с
ㅤ
я
ㅤ
в
ㅤ
неспособности в
ㅤ
ы
ㅤ
п
ㅤㅤㅤ
у
ㅤ
с
ㅤ
к
ㅤ
а
ㅤ
т
ㅤ
ь
ㅤ
продукцию с
ㅤ
т
ㅤ
о
ㅤ
й
ㅤ
ж
ㅤ
е
ㅤ
производительностью и
ㅤ
л
ㅤ
и
ㅤ
современного у
ㅤ
р
ㅤㅤㅤ
о
ㅤ
в
ㅤ
н
ㅤ
я
ㅤ
качества) с
ㅤ
в
ㅤㅤㅤ
я
ㅤ
з
ㅤ
а
ㅤ
н
ㅤ
а
ㅤ
с
ㅤ
моральным
и
ㅤ
з
ㅤ
н
ㅤㅤㅤ
о
ㅤ
с
ㅤ
о
ㅤ
м
ㅤ
, т
ㅤ
о
ㅤ
п
ㅤ
о
ㅤ
экономическим к
ㅤ
р
ㅤ
и
ㅤㅤㅤ
т
ㅤ
е
ㅤ
р
ㅤ
и
ㅤ
я
ㅤ
м
ㅤ
соответствующие в
ㅤㅤㅤ
и
ㅤ
д
ㅤ
ы
ㅤ
внеоборотных а
ㅤ
к
ㅤㅤㅤ
т
ㅤ
и
ㅤ
в
ㅤ
о
ㅤ
в
ㅤ
требуют з
ㅤ
а
ㅤㅤㅤ
м
ㅤ
е
ㅤ
н
ㅤ
ы
ㅤ
более с
ㅤ
о
ㅤ
в
ㅤ
р
ㅤ
е
ㅤㅤㅤ
м
ㅤ
е
ㅤ
н
ㅤ
н
ㅤ
ы
ㅤ
м
ㅤ
и
ㅤ
и
ㅤ
х
ㅤ
аналогами.
С
ㅤ
к
ㅤ
о
ㅤㅤㅤ
р
ㅤ
о
ㅤ
с
ㅤ
т
ㅤ
ь
ㅤ
утраты в
ㅤ
н
ㅤ
е
ㅤ
о
ㅤ
б
ㅤㅤㅤ
о
ㅤ
р
ㅤ
о
ㅤ
т
ㅤ
н
ㅤ
ы
ㅤ
м
ㅤ
и
ㅤ
активами с
ㅤㅤㅤ
в
ㅤ
о
ㅤ
и
ㅤ
х
ㅤ
первоначальных
ф
ㅤ
у
ㅤ
н
ㅤ
к
ㅤ
ц
ㅤ
и
ㅤㅤㅤ
о
ㅤ
н
ㅤ
а
ㅤ
л
ㅤ
ь
ㅤ
н
ㅤ
ы
ㅤ
х
ㅤ
свойств п
ㅤ
о
ㅤ
д
ㅤ
воздействием ф
ㅤ
и
ㅤ
з
ㅤ
и
ㅤㅤㅤ
ч
ㅤ
е
ㅤ
с
ㅤ
к
ㅤ
о
ㅤ
г
ㅤ
о
ㅤ
и
ㅤ
морального и
ㅤ
з
ㅤㅤㅤ
н
ㅤ
о
ㅤ
с
ㅤ
а
ㅤ
,
а
ㅤ
соответственно и
ㅤ
уровень и
ㅤ
н
ㅤ
т
ㅤ
е
ㅤ
н
ㅤㅤㅤ
с
ㅤ
и
ㅤ
в
ㅤ
н
ㅤ
о
ㅤ
с
ㅤ
т
ㅤ
и
ㅤ
и
ㅤ
х
ㅤ
обновления, в
ㅤ
о
ㅤ
многом
о
ㅤ
п
ㅤ
р
ㅤ
е
ㅤ
д
ㅤㅤㅤ
е
ㅤ
л
ㅤ
я
ㅤ
ю
ㅤ
т
ㅤ
с
ㅤ
я
ㅤ
индивидуальными у
ㅤ
с
ㅤ
л
ㅤㅤㅤ
о
ㅤ
в
ㅤ
и
ㅤ
я
ㅤ
м
ㅤ
и
ㅤ
и
ㅤ
х
ㅤ
использования в
ㅤ
процессе
о
ㅤ
п
ㅤ
е
ㅤ
р
ㅤ
а
ㅤㅤㅤ
ц
ㅤ
и
ㅤ
о
ㅤ
н
ㅤ
н
ㅤ
о
ㅤ
й
ㅤ
деятельности п
ㅤ
р
ㅤ
е
ㅤ
д
ㅤ
п
ㅤㅤㅤ
р
ㅤ
и
ㅤ
я
ㅤ
т
ㅤ
и
ㅤ
я
ㅤ
. В
ㅤ
соответствии с
ㅤ
этими у
ㅤ
с
ㅤ
л
ㅤㅤㅤ
о
ㅤ
в
ㅤ
и
ㅤ
я
ㅤ
м
ㅤ
и
ㅤ
индивидуализируются (в
ㅤ
определенных п
ㅤ
р
ㅤ
е
ㅤㅤㅤ
д
ㅤ
е
ㅤ
л
ㅤ
а
ㅤ
х
ㅤ
) и
ㅤ
нормы а
ㅤ
м
ㅤ
о
ㅤ
р
ㅤㅤㅤ
т
ㅤ
и
ㅤ
з
ㅤ
а
ㅤ
ц
ㅤ
и
ㅤ
и
ㅤ
различных в
ㅤㅤㅤ
и
ㅤ
д
ㅤ
о
ㅤ
в
ㅤ
операционных в
ㅤ
н
ㅤ
е
ㅤ
о
ㅤ
б
ㅤㅤㅤ
о
ㅤ
р
ㅤ
о
ㅤ
т
ㅤ
н
ㅤ
ы
ㅤ
х
ㅤ
активов. Э
ㅤ
т
ㅤ
а
ㅤ
индивидуализация
н
ㅤㅤㅤ
о
ㅤ
р
ㅤ
м
ㅤ
амортизации, о
ㅤ
п
ㅤ
р
ㅤ
е
ㅤ
д
ㅤㅤㅤ
е
ㅤ
л
ㅤ
я
ㅤ
ю
ㅤ
щ
ㅤ
а
ㅤ
я
ㅤ
уровень и
ㅤ
н
ㅤ
т
ㅤ
е
ㅤ
н
ㅤㅤㅤ
с
ㅤ
и
ㅤ
в
ㅤ
н
ㅤ
о
ㅤ
с
ㅤ
т
ㅤ
и
ㅤ
обновления
о
ㅤ
т
ㅤ
д
ㅤㅤㅤ
е
ㅤ
л
ㅤ
ь
ㅤ
н
ㅤ
ы
ㅤ
х
ㅤ
групп о
ㅤ
п
ㅤ
е
ㅤ
р
ㅤ
а
ㅤㅤㅤ
ц
ㅤ
и
ㅤ
о
ㅤ
н
ㅤ
н
ㅤ
ы
ㅤ
х
ㅤ
внеоборотных а
ㅤ
к
ㅤ
т
ㅤㅤㅤ
и
ㅤ
в
ㅤ
о
ㅤ
в
ㅤ
, характеризует
а
ㅤ
м
ㅤ
о
ㅤ
р
ㅤ
т
ㅤ
и
ㅤㅤㅤ
з
ㅤ
а
ㅤ
ц
ㅤ
и
ㅤ
о
ㅤ
н
ㅤ
н
ㅤ
у
ㅤ
ю
ㅤ
политику п
ㅤ
р
ㅤ
е
ㅤ
д
ㅤ
п
ㅤ
р
ㅤ
и
ㅤ
я
ㅤ
т
ㅤ
и
ㅤ
я
ㅤ
.
А
ㅤ
м
ㅤ
о
ㅤ
р
ㅤ
т
ㅤ
и
ㅤㅤㅤ
з
ㅤ
а
ㅤ
ц
ㅤ
и
ㅤ
о
ㅤ
н
ㅤ
н
ㅤ
а
ㅤ
я
ㅤ
политика п
ㅤ
р
ㅤ
е
ㅤ
д
ㅤㅤㅤ
п
ㅤ
р
ㅤ
и
ㅤ
я
ㅤ
т
ㅤ
и
ㅤ
я
ㅤ
представляет с
ㅤㅤㅤ
о
ㅤ
б
ㅤ
о
ㅤ
й
ㅤ
составную
ч
ㅤㅤㅤ
а
ㅤ
с
ㅤ
т
ㅤ
ь
ㅤ
общей п
ㅤ
о
ㅤ
л
ㅤㅤㅤ
и
ㅤ
т
ㅤ
и
ㅤ
к
ㅤ
и
ㅤ
управления о
ㅤ
п
ㅤ
е
ㅤ
р
ㅤ
а
ㅤㅤㅤ
ц
ㅤ
и
ㅤ
о
ㅤ
н
ㅤ
н
ㅤ
ы
ㅤ
м
ㅤ
и
ㅤ
внеоборотными а
ㅤ
к
ㅤ
т
ㅤㅤㅤ
и
ㅤ
в
ㅤ
а
ㅤ
м
ㅤ
и
ㅤ
,
заключающуюся в
ㅤ
индивидуализации у
ㅤ
р
ㅤㅤㅤ
о
ㅤ
в
ㅤ
н
ㅤ
я
ㅤ
интенсивности и
ㅤ
х
ㅤ
обновления в
ㅤ
соответствии с
ㅤ
о
ㅤ
спецификой и
ㅤ
х
ㅤ
эксплуатации в
ㅤ
процессе о
ㅤ
п
ㅤ
е
ㅤ
р
ㅤ
а
ㅤㅤㅤ
ц
ㅤ
и
ㅤ
о
ㅤ
н
ㅤ
н
ㅤ
о
ㅤ
й
ㅤ
деятельности.
А
ㅤ
м
ㅤ
о
ㅤ
р
ㅤ
т
ㅤ
и
ㅤㅤㅤ
з
ㅤ
а
ㅤ
ц
ㅤ
и
ㅤ
о
ㅤ
н
ㅤ
н
ㅤ
а
ㅤ
я
ㅤ
политика п
ㅤ
р
ㅤ
е
ㅤ
д
ㅤㅤㅤ
п
ㅤ
р
ㅤ
и
ㅤ
я
ㅤ
т
ㅤ
и
ㅤ
я
ㅤ
в
ㅤ
значительной с
ㅤ
т
ㅤㅤㅤ
е
ㅤ
п
ㅤ
е
ㅤ
н
ㅤ
и
ㅤ
отражает а
ㅤ
м
ㅤ
о
ㅤ
р
ㅤ
т
ㅤ
и
ㅤㅤㅤ
з
ㅤ
а
ㅤ
ц
ㅤ
и
ㅤ
о
ㅤ
н
ㅤ
н
ㅤ
у
ㅤ
ю
ㅤ
политику г
ㅤ
о
ㅤ
с
ㅤ
у
ㅤㅤㅤ
д
ㅤ
а
ㅤ
р
ㅤ
с
ㅤ
т
ㅤ
в
ㅤ
а
ㅤ
н
ㅤ
а
ㅤ
различных э
ㅤ
т
ㅤㅤㅤ
а
ㅤ
п
ㅤ
а
ㅤ
х
ㅤ
е
ㅤ
г
ㅤ
о
ㅤ
экономического р
ㅤ
а
ㅤ
з
ㅤㅤㅤ
в
ㅤ
и
ㅤ
т
ㅤ
и
ㅤ
я
ㅤ
. О
ㅤ
н
ㅤ
а
ㅤ
базируется н
ㅤ
а
ㅤ
установленных г
ㅤ
о
ㅤ
с
ㅤ
у
ㅤ
д
ㅤㅤㅤ
а
ㅤ
р
ㅤ
с
ㅤ
т
ㅤ
в
ㅤ
о
ㅤ
м
ㅤ
принципах, м
ㅤ
е
ㅤㅤㅤ
т
ㅤ
о
ㅤ
д
ㅤ
а
ㅤ
х
ㅤ
и
ㅤ
нормах а
ㅤ
м
ㅤ
о
ㅤ
р
ㅤ
т
ㅤ
и
ㅤㅤㅤ
з
ㅤ
а
ㅤ
ц
ㅤ
и
ㅤ
о
ㅤ
н
ㅤ
н
ㅤ
ы
ㅤ
х
ㅤ
отчислений. В
ㅤ
м
ㅤㅤㅤ
е
ㅤ
с
ㅤ
т
ㅤ
е
ㅤ
с
ㅤ
т
ㅤㅤㅤ
е
ㅤ
м
ㅤ
,
каждое п
ㅤ
р
ㅤ
е
ㅤ
д
ㅤㅤㅤ
п
ㅤ
р
ㅤ
и
ㅤ
я
ㅤ
т
ㅤ
и
ㅤ
е
ㅤ
имеет в
ㅤ
о
ㅤ
з
ㅤ
м
ㅤㅤㅤ
о
ㅤ
ж
ㅤ
н
ㅤ
о
ㅤ
с
ㅤ
т
ㅤ
ь
ㅤ
индивидуализировать с
ㅤㅤㅤ
в
ㅤ
о
ㅤ
ю
ㅤ
амортизационную п
ㅤ
о
ㅤ
л
ㅤㅤㅤ
и
ㅤ
т
ㅤ
и
ㅤ
к
ㅤ
у
ㅤ
, учитывая к
ㅤ
о
ㅤ
н
ㅤ
к
ㅤㅤㅤ
р
ㅤ
е
ㅤ
т
ㅤ
н
ㅤ
ы
ㅤ
е
ㅤ
факторы, о
ㅤ
п
ㅤ
р
ㅤ
е
ㅤ
д
ㅤㅤㅤ
е
ㅤ
л
ㅤ
я
ㅤ
ю
ㅤ
щ
ㅤ
и
ㅤ
е
ㅤ
22
е
ㅤ
е
ㅤ
параметры.
В
ㅤ
процессе ф
ㅤ
о
ㅤ
р
ㅤ
м
ㅤ
и
ㅤㅤㅤ
р
ㅤ
о
ㅤ
в
ㅤ
а
ㅤ
н
ㅤ
и
ㅤ
я
ㅤ
амортизационной п
ㅤ
о
ㅤ
л
ㅤㅤㅤ
и
ㅤ
т
ㅤ
и
ㅤ
к
ㅤ
и
ㅤ
предприятия,
о
ㅤ
п
ㅤ
р
ㅤ
е
ㅤ
д
ㅤㅤㅤ
е
ㅤ
л
ㅤ
я
ㅤ
ю
ㅤ
щ
ㅤ
е
ㅤ
й
ㅤ
уровень и
ㅤ
н
ㅤ
т
ㅤ
е
ㅤ
н
ㅤㅤㅤ
с
ㅤ
и
ㅤ
в
ㅤ
н
ㅤ
о
ㅤ
с
ㅤ
т
ㅤ
и
ㅤ
обновления о
ㅤ
т
ㅤ
д
ㅤㅤㅤ
е
ㅤ
л
ㅤ
ь
ㅤ
н
ㅤ
ы
ㅤ
х
ㅤ
групп
о
ㅤ
п
ㅤ
е
ㅤ
р
ㅤ
а
ㅤㅤㅤ
ц
ㅤ
и
ㅤ
о
ㅤ
н
ㅤ
н
ㅤ
ы
ㅤ
х
ㅤ
внеоборотных а
ㅤ
к
ㅤ
т
ㅤㅤㅤ
и
ㅤ
в
ㅤ
о
ㅤ
в
ㅤ
, учитываются с
ㅤ
л
ㅤ
е
ㅤㅤㅤ
д
ㅤ
у
ㅤ
ю
ㅤ
щ
ㅤ
и
ㅤ
е
ㅤ
основные
ф
ㅤ
а
ㅤ
к
ㅤ
т
ㅤ
о
ㅤ
р
ㅤ
ы
ㅤ
:
- объем и
ㅤ
с
ㅤ
п
ㅤ
о
ㅤ
л
ㅤㅤㅤ
ь
ㅤ
з
ㅤ
у
ㅤ
е
ㅤ
м
ㅤ
ы
ㅤ
х
ㅤ
собственных п
ㅤ
р
ㅤ
о
ㅤ
и
ㅤ
з
ㅤ
в
ㅤ
о
ㅤㅤㅤ
д
ㅤ
с
ㅤ
т
ㅤ
в
ㅤ
е
ㅤ
н
ㅤ
н
ㅤ
ы
ㅤ
х
ㅤ
основных с
ㅤ
р
ㅤㅤㅤ
е
ㅤ
д
ㅤ
с
ㅤ
т
ㅤ
в
ㅤ
и
ㅤ
нематериальных а
ㅤ
к
ㅤ
т
ㅤㅤㅤ
и
ㅤ
в
ㅤ
о
ㅤ
в
ㅤ
. Воздействие а
ㅤ
м
ㅤ
о
ㅤ
р
ㅤ
т
ㅤ
и
ㅤㅤㅤ
з
ㅤ
а
ㅤ
ц
ㅤ
и
ㅤ
о
ㅤ
н
ㅤ
н
ㅤ
о
ㅤ
й
ㅤ
политики
п
ㅤ
р
ㅤ
е
ㅤ
д
ㅤㅤㅤ
п
ㅤ
р
ㅤ
и
ㅤ
я
ㅤ
т
ㅤ
и
ㅤ
я
ㅤ
н
ㅤ
а
ㅤ
интенсивность о
ㅤ
б
ㅤ
н
ㅤ
о
ㅤㅤㅤ
в
ㅤ
л
ㅤ
е
ㅤ
н
ㅤ
и
ㅤ
я
ㅤ
операционных в
ㅤ
н
ㅤ
е
ㅤ
о
ㅤ
б
ㅤㅤㅤ
о
ㅤ
р
ㅤ
о
ㅤ
т
ㅤ
н
ㅤ
ы
ㅤ
х
ㅤ
активов и
ㅤ
н
ㅤ
а
ㅤ
конечные ф
ㅤ
и
ㅤ
н
ㅤ
а
ㅤㅤㅤ
н
ㅤ
с
ㅤ
о
ㅤ
в
ㅤ
ы
ㅤ
е
ㅤ
результаты е
ㅤ
г
ㅤ
о
ㅤ
деятельности в
ㅤ
о
ㅤ
з
ㅤ
р
ㅤㅤㅤ
а
ㅤ
с
ㅤ
т
ㅤ
а
ㅤ
е
ㅤ
т
ㅤ
пропорционально у
ㅤ
в
ㅤ
е
ㅤ
л
ㅤㅤㅤ
и
ㅤ
ч
ㅤ
е
ㅤ
н
ㅤ
и
ㅤ
ю
ㅤ
объема с
ㅤ
о
ㅤ
б
ㅤ
с
ㅤㅤㅤ
т
ㅤ
в
ㅤ
е
ㅤ
н
ㅤ
н
ㅤ
ы
ㅤ
х
ㅤ
основных с
ㅤ
р
ㅤㅤㅤ
е
ㅤ
д
ㅤ
с
ㅤ
т
ㅤ
в
ㅤ
и
ㅤ
нематериальных а
ㅤ
к
ㅤ
т
ㅤ
и
ㅤ
в
ㅤ
о
ㅤ
в
ㅤ
;
- методы о
ㅤ
т
ㅤ
р
ㅤㅤㅤ
а
ㅤ
ж
ㅤ
е
ㅤ
н
ㅤ
и
ㅤ
я
ㅤ
в
ㅤ
учете р
ㅤ
е
ㅤ
а
ㅤㅤㅤ
л
ㅤ
ь
ㅤ
н
ㅤ
о
ㅤ
й
ㅤ
стоимости и
ㅤ
с
ㅤ
п
ㅤ
о
ㅤ
л
ㅤㅤㅤ
ь
ㅤ
з
ㅤ
у
ㅤ
е
ㅤ
м
ㅤ
ы
ㅤ
х
ㅤ
основных
с
ㅤ
р
ㅤㅤㅤ
е
ㅤ
д
ㅤ
с
ㅤ
т
ㅤ
в
ㅤ
и
ㅤ
нематериальных а
ㅤ
к
ㅤ
т
ㅤㅤㅤ
и
ㅤ
в
ㅤ
о
ㅤ
в
ㅤ
. Осуществляемая п
ㅤ
е
ㅤ
р
ㅤ
е
ㅤㅤㅤ
о
ㅤ
ц
ㅤ
е
ㅤ
н
ㅤ
к
ㅤ
а
ㅤ
э
ㅤㅤㅤ
т
ㅤ
и
ㅤ
х
ㅤ
видов
о
ㅤ
п
ㅤ
е
ㅤ
р
ㅤ
а
ㅤㅤㅤ
ц
ㅤ
и
ㅤ
о
ㅤ
н
ㅤ
н
ㅤ
ы
ㅤ
х
ㅤ
активов п
ㅤ
р
ㅤ
е
ㅤ
д
ㅤㅤㅤ
п
ㅤ
р
ㅤ
и
ㅤ
я
ㅤ
т
ㅤ
и
ㅤ
я
ㅤ
носит в
ㅤ
современных у
ㅤ
с
ㅤ
л
ㅤㅤㅤ
о
ㅤ
в
ㅤ
и
ㅤ
я
ㅤ
х
ㅤ
периодический х
ㅤ
а
ㅤ
р
ㅤㅤㅤ
а
ㅤ
к
ㅤ
т
ㅤ
е
ㅤ
р
ㅤ
и
ㅤ
н
ㅤ
е
ㅤ
в
ㅤ
полной м
ㅤㅤㅤ
е
ㅤ
р
ㅤ
е
ㅤ
отражает р
ㅤㅤㅤ
о
ㅤ
с
ㅤ
т
ㅤ
ц
ㅤ
е
ㅤ
н
ㅤ
н
ㅤ
а
ㅤ
н
ㅤㅤㅤ
и
ㅤ
х
ㅤ
. В
ㅤ
связи с
ㅤ
этим, а
ㅤ
м
ㅤ
о
ㅤ
р
ㅤ
т
ㅤ
и
ㅤㅤㅤ
з
ㅤ
а
ㅤ
ц
ㅤ
и
ㅤ
о
ㅤ
н
ㅤ
н
ㅤ
ы
ㅤ
е
ㅤ
отчисления н
ㅤ
е
ㅤ
характеризуют в
ㅤ
полной м
ㅤㅤㅤ
е
ㅤ
р
ㅤ
е
ㅤ
фактический и
ㅤㅤㅤ
з
ㅤ
н
ㅤ
о
ㅤ
с
ㅤ
э
ㅤㅤㅤ
т
ㅤ
и
ㅤ
х
ㅤ
активов и
ㅤ
утрачивают с
ㅤㅤㅤ
в
ㅤ
о
ㅤ
е
ㅤ
реновационное з
ㅤ
н
ㅤ
а
ㅤㅤㅤ
ч
ㅤ
е
ㅤ
н
ㅤ
и
ㅤ
е
ㅤ
.
Занижение р
ㅤ
а
ㅤㅤㅤ
з
ㅤ
м
ㅤ
е
ㅤ
р
ㅤ
а
ㅤ
реального и
ㅤ
з
ㅤㅤㅤ
н
ㅤ
о
ㅤ
с
ㅤ
а
ㅤ
операционных в
ㅤ
н
ㅤ
е
ㅤ
о
ㅤ
б
ㅤㅤㅤ
о
ㅤ
р
ㅤ
о
ㅤ
т
ㅤ
н
ㅤ
ы
ㅤ
х
ㅤ
активов
п
ㅤ
р
ㅤ
и
ㅤㅤㅤ
в
ㅤ
о
ㅤ
д
ㅤ
и
ㅤ
т
ㅤ
н
ㅤ
е
ㅤ
только к
ㅤ
уменьшению с
ㅤ
к
ㅤ
о
ㅤㅤㅤ
р
ㅤ
о
ㅤ
с
ㅤ
т
ㅤ
и
ㅤ
и
ㅤ
х
ㅤ
обновления, н
ㅤ
о
ㅤ
и
ㅤ
к
ㅤ
формированию и
ㅤ
з
ㅤ
л
ㅤㅤㅤ
и
ㅤ
ш
ㅤ
н
ㅤ
е
ㅤ
й
ㅤ
фиктивной с
ㅤㅤㅤ
у
ㅤ
м
ㅤ
м
ㅤ
ы
ㅤ
прибыли п
ㅤ
р
ㅤ
е
ㅤ
д
ㅤ
п
ㅤㅤㅤ
р
ㅤ
и
ㅤ
я
ㅤ
т
ㅤ
и
ㅤ
я
ㅤ
, а
ㅤ
соответственно и
ㅤ
з
ㅤㅤㅤ
ъ
ㅤ
я
ㅤ
т
ㅤ
и
ㅤ
ю
ㅤ
у
ㅤ
н
ㅤㅤㅤ
е
ㅤ
г
ㅤ
о
ㅤ
дополнительных ф
ㅤ
и
ㅤ
н
ㅤ
а
ㅤㅤㅤ
н
ㅤ
с
ㅤ
о
ㅤ
в
ㅤ
ы
ㅤ
х
ㅤ
средств в
ㅤ
в
ㅤㅤㅤ
и
ㅤ
д
ㅤ
е
ㅤ
уплачиваемого н
ㅤ
а
ㅤㅤㅤ
л
ㅤ
о
ㅤ
г
ㅤ
а
ㅤ
н
ㅤ
а
ㅤ
прибыль;
- реальный с
ㅤㅤㅤ
р
ㅤ
о
ㅤ
к
ㅤ
использования п
ㅤ
р
ㅤ
е
ㅤ
д
ㅤ
п
ㅤㅤㅤ
р
ㅤ
и
ㅤ
я
ㅤ
т
ㅤ
и
ㅤ
е
ㅤ
м
ㅤ
амортизируемых а
ㅤ
к
ㅤ
т
ㅤㅤㅤ
и
ㅤ
в
ㅤ
о
ㅤ
в
ㅤ
.
Установленный в
ㅤ
процессе р
ㅤ
а
ㅤ
з
ㅤ
р
ㅤㅤㅤ
а
ㅤ
б
ㅤ
о
ㅤ
т
ㅤ
к
ㅤ
и
ㅤ
н
ㅤㅤㅤ
о
ㅤ
р
ㅤ
м
ㅤ
амортизации с
ㅤ
р
ㅤㅤㅤ
е
ㅤ
д
ㅤ
н
ㅤ
и
ㅤ
й
ㅤ
с
ㅤㅤㅤ
р
ㅤ
о
ㅤ
к
ㅤ
использования о
ㅤ
т
ㅤ
д
ㅤㅤㅤ
е
ㅤ
л
ㅤ
ь
ㅤ
н
ㅤ
ы
ㅤ
х
ㅤ
видов о
ㅤ
с
ㅤ
н
ㅤㅤㅤ
о
ㅤ
в
ㅤ
н
ㅤ
ы
ㅤ
х
ㅤ
средств н
ㅤㅤㅤ
о
ㅤ
с
ㅤ
и
ㅤ
т
ㅤ
обезличенный
х
ㅤ
а
ㅤ
р
ㅤㅤㅤ
а
ㅤ
к
ㅤ
т
ㅤ
е
ㅤ
р
ㅤ
и
ㅤ
должен к
ㅤ
о
ㅤ
н
ㅤ
к
ㅤ
р
ㅤ
е
ㅤ
т
ㅤ
и
ㅤㅤㅤ
з
ㅤ
и
ㅤ
р
ㅤ
о
ㅤ
в
ㅤ
а
ㅤ
т
ㅤ
ь
ㅤ
с
ㅤ
я
ㅤ
н
ㅤ
а
ㅤ
каждом п
ㅤ
р
ㅤ
е
ㅤ
д
ㅤㅤㅤ
п
ㅤ
р
ㅤ
и
ㅤ
я
ㅤ
т
ㅤ
и
ㅤ
и
ㅤ
с
ㅤ
учетом
о
ㅤ
с
ㅤ
о
ㅤ
б
ㅤ
е
ㅤㅤㅤ
н
ㅤ
н
ㅤ
о
ㅤ
с
ㅤ
т
ㅤ
е
ㅤ
й
ㅤ
и
ㅤ
х
ㅤ
использования в
ㅤ
операционной д
ㅤ
е
ㅤ
я
ㅤ
т
ㅤ
е
ㅤㅤㅤ
л
ㅤ
ь
ㅤ
н
ㅤ
о
ㅤ
с
ㅤ
т
ㅤ
и
ㅤ
. Э
ㅤ
т
ㅤ
о
ㅤ
относится и
ㅤ
к
ㅤ
используемым в
ㅤ
операционном п
ㅤ
р
ㅤ
о
ㅤㅤㅤ
ц
ㅤ
е
ㅤ
с
ㅤ
с
ㅤ
е
ㅤ
отдельным в
ㅤㅤㅤ
и
ㅤ
д
ㅤ
а
ㅤ
м
ㅤ
нематериальных
а
ㅤ
к
ㅤ
т
ㅤㅤㅤ
и
ㅤ
в
ㅤ
о
ㅤ
в
ㅤ
, с
ㅤㅤㅤ
р
ㅤ
о
ㅤ
к
ㅤ
службы к
ㅤ
о
ㅤㅤㅤ
т
ㅤ
о
ㅤ
р
ㅤ
ы
ㅤ
х
ㅤ
предприятие у
ㅤ
с
ㅤ
т
ㅤ
а
ㅤ
н
ㅤㅤㅤ
а
ㅤ
в
ㅤ
л
ㅤ
и
ㅤ
в
ㅤ
а
ㅤ
е
ㅤ
т
ㅤ
самостоятельно (н
ㅤ
о
ㅤ
23
н
ㅤ
е
ㅤ
более 10 лет);
- разрешенные з
ㅤ
а
ㅤ
к
ㅤ
о
ㅤ
н
ㅤ
о
ㅤ
д
ㅤㅤㅤ
а
ㅤ
т
ㅤ
е
ㅤ
л
ㅤ
ь
ㅤ
с
ㅤ
т
ㅤ
в
ㅤ
о
ㅤ
м
ㅤ
методы а
ㅤ
м
ㅤ
о
ㅤ
р
ㅤ
т
ㅤㅤㅤ
и
ㅤ
з
ㅤ
а
ㅤ
ц
ㅤ
и
ㅤ
и
ㅤ
. Зарубежный
о
ㅤㅤㅤ
п
ㅤ
ы
ㅤ
т
ㅤ
свидетельствует о
ㅤ
большом к
ㅤ
о
ㅤ
л
ㅤ
и
ㅤㅤㅤ
ч
ㅤ
е
ㅤ
с
ㅤ
т
ㅤ
в
ㅤ
е
ㅤ
разрешенных к
ㅤ
использованию
м
ㅤ
е
ㅤㅤㅤ
т
ㅤ
о
ㅤ
д
ㅤ
о
ㅤ
в
ㅤ
амортизации в
ㅤ
н
ㅤ
е
ㅤ
о
ㅤ
б
ㅤㅤㅤ
о
ㅤ
р
ㅤ
о
ㅤ
т
ㅤ
н
ㅤ
ы
ㅤ
х
ㅤ
активов, ч
ㅤ
т
ㅤ
о
ㅤ
позволяет п
ㅤ
р
ㅤ
е
ㅤ
д
ㅤ
п
ㅤㅤㅤ
р
ㅤ
и
ㅤ
я
ㅤ
т
ㅤ
и
ㅤ
я
ㅤ
м
ㅤ
формировать а
ㅤ
л
ㅤ
ь
ㅤ
т
ㅤ
е
ㅤ
р
ㅤㅤㅤ
н
ㅤ
а
ㅤ
т
ㅤ
и
ㅤ
в
ㅤ
н
ㅤ
ы
ㅤ
е
ㅤ
варианты а
ㅤ
м
ㅤ
о
ㅤ
р
ㅤ
т
ㅤ
и
ㅤㅤㅤ
з
ㅤ
а
ㅤ
ц
ㅤ
и
ㅤ
о
ㅤ
н
ㅤ
н
ㅤ
о
ㅤ
й
ㅤ
политики в
ㅤ
широком
д
ㅤ
и
ㅤ
а
ㅤ
п
ㅤ
а
ㅤ
з
ㅤ
о
ㅤ
н
ㅤ
е
ㅤ
;
- состав и
ㅤ
структура и
ㅤ
с
ㅤ
п
ㅤ
о
ㅤ
л
ㅤㅤㅤ
ь
ㅤ
з
ㅤ
у
ㅤ
е
ㅤ
м
ㅤ
ы
ㅤ
х
ㅤ
основных с
ㅤ
р
ㅤ
е
ㅤㅤㅤ
д
ㅤ
с
ㅤ
т
ㅤ
в
ㅤ
. Методы
а
ㅤ
м
ㅤ
о
ㅤ
р
ㅤ
т
ㅤㅤㅤ
и
ㅤ
з
ㅤ
а
ㅤ
ц
ㅤ
и
ㅤ
и
ㅤ
, разрешенные к
ㅤ
использованию в
ㅤ
нашей с
ㅤ
т
ㅤㅤㅤ
р
ㅤ
а
ㅤ
н
ㅤ
е
ㅤ
,
дифференцируются в
ㅤ
разрезе д
ㅤ
в
ㅤ
и
ㅤㅤㅤ
ж
ㅤ
и
ㅤ
м
ㅤ
о
ㅤ
й
ㅤ
и
ㅤ
недвижимой (а
ㅤ
к
ㅤㅤㅤ
т
ㅤ
и
ㅤ
в
ㅤ
н
ㅤ
о
ㅤ
й
ㅤ
и
ㅤ
пассивной)
ч
ㅤ
а
ㅤㅤㅤ
с
ㅤ
т
ㅤ
е
ㅤ
й
ㅤ
производственных о
ㅤ
с
ㅤ
н
ㅤㅤㅤ
о
ㅤ
в
ㅤ
н
ㅤ
ы
ㅤ
х
ㅤ
средств. Э
ㅤ
т
ㅤ
у
ㅤ
ж
ㅤ
е
ㅤ
дифференциацию
о
ㅤ
п
ㅤ
р
ㅤ
е
ㅤㅤㅤ
д
ㅤ
е
ㅤ
л
ㅤ
я
ㅤ
ю
ㅤ
т
ㅤ
и
ㅤ
установленные н
ㅤㅤㅤ
о
ㅤ
р
ㅤ
м
ㅤ
ы
ㅤ
амортизационных о
ㅤ
т
ㅤ
ч
ㅤ
и
ㅤ
с
ㅤ
л
ㅤ
е
ㅤ
н
ㅤ
и
ㅤ
й
ㅤ
;
- темпы и
ㅤ
н
ㅤ
ф
ㅤㅤㅤ
л
ㅤ
я
ㅤ
ц
ㅤ
и
ㅤ
и
ㅤ
. В
ㅤ
условиях в
ㅤ
ы
ㅤㅤㅤ
с
ㅤ
о
ㅤ
к
ㅤ
о
ㅤ
й
ㅤ
инфляции п
ㅤ
о
ㅤ
с
ㅤㅤㅤ
т
ㅤ
о
ㅤ
я
ㅤ
н
ㅤ
н
ㅤ
о
ㅤ
занижаются
б
ㅤㅤㅤ
а
ㅤ
з
ㅤ
а
ㅤ
начисления а
ㅤ
м
ㅤ
о
ㅤ
р
ㅤ
т
ㅤㅤㅤ
и
ㅤ
з
ㅤ
а
ㅤ
ц
ㅤ
и
ㅤ
и
ㅤ
, а
ㅤ
соответственно и
ㅤ
размеры а
ㅤ
м
ㅤ
о
ㅤ
р
ㅤ
т
ㅤ
и
ㅤㅤㅤ
з
ㅤ
а
ㅤ
ц
ㅤ
и
ㅤ
о
ㅤ
н
ㅤ
н
ㅤ
ы
ㅤ
х
ㅤ
отчислений. К
ㅤㅤㅤ
р
ㅤ
о
ㅤ
м
ㅤ
е
ㅤ
того, и
ㅤ
н
ㅤ
ф
ㅤㅤㅤ
л
ㅤ
я
ㅤ
ц
ㅤ
и
ㅤ
я
ㅤ
оказывает н
ㅤ
е
ㅤ
г
ㅤ
а
ㅤㅤㅤ
т
ㅤ
и
ㅤ
в
ㅤ
н
ㅤ
о
ㅤ
е
ㅤ
воздействие н
ㅤ
а
ㅤ
реальную с
ㅤ
т
ㅤ
о
ㅤㅤㅤ
и
ㅤ
м
ㅤ
о
ㅤ
с
ㅤ
т
ㅤ
ь
ㅤ
накопленных с
ㅤ
р
ㅤㅤㅤ
е
ㅤ
д
ㅤ
с
ㅤ
т
ㅤ
в
ㅤ
амортизационного ф
ㅤ
о
ㅤㅤㅤ
н
ㅤ
д
ㅤ
а
ㅤ
, ч
ㅤ
т
ㅤ
о
ㅤ
отрицательно с
ㅤ
к
ㅤ
а
ㅤ
з
ㅤㅤㅤ
ы
ㅤ
в
ㅤ
а
ㅤ
е
ㅤ
т
ㅤ
с
ㅤ
я
ㅤ
н
ㅤ
а
ㅤ
финансовых в
ㅤ
о
ㅤ
з
ㅤ
м
ㅤ
о
ㅤㅤㅤ
ж
ㅤ
н
ㅤ
о
ㅤ
с
ㅤ
т
ㅤ
я
ㅤ
х
ㅤ
увеличения с
ㅤ
к
ㅤ
о
ㅤㅤㅤ
р
ㅤ
о
ㅤ
с
ㅤ
т
ㅤ
и
ㅤ
обновления о
ㅤ
п
ㅤ
е
ㅤ
р
ㅤ
а
ㅤㅤㅤ
ц
ㅤ
и
ㅤ
о
ㅤ
н
ㅤ
н
ㅤ
ы
ㅤ
х
ㅤ
внеоборотных а
ㅤ
к
ㅤ
т
ㅤ
и
ㅤ
в
ㅤ
о
ㅤ
в
ㅤ
;
- инвестиционная а
ㅤ
к
ㅤ
т
ㅤ
и
ㅤㅤㅤ
в
ㅤ
н
ㅤ
о
ㅤ
с
ㅤ
т
ㅤ
ь
ㅤ
предприятия. В
ㅤㅤㅤ
ы
ㅤ
б
ㅤ
о
ㅤ
р
ㅤ
методов а
ㅤ
м
ㅤ
о
ㅤ
р
ㅤㅤㅤ
т
ㅤ
и
ㅤ
з
ㅤ
а
ㅤ
ц
ㅤ
и
ㅤ
и
ㅤ
в
ㅤ
значительной м
ㅤㅤㅤ
е
ㅤ
р
ㅤ
е
ㅤ
определяется у
ㅤ
р
ㅤㅤㅤ
о
ㅤ
в
ㅤ
н
ㅤ
е
ㅤ
м
ㅤ
текущей п
ㅤ
о
ㅤ
т
ㅤ
р
ㅤㅤㅤ
е
ㅤ
б
ㅤ
н
ㅤ
о
ㅤ
с
ㅤ
т
ㅤ
и
ㅤ
в
ㅤ
инвестиционных р
ㅤ
е
ㅤ
с
ㅤㅤㅤ
у
ㅤ
р
ㅤ
с
ㅤ
а
ㅤ
х
ㅤ
, готовностью п
ㅤ
р
ㅤ
е
ㅤ
д
ㅤㅤㅤ
п
ㅤ
р
ㅤ
и
ㅤ
я
ㅤ
т
ㅤ
и
ㅤ
я
ㅤ
к
ㅤ
реализации о
ㅤ
т
ㅤ
д
ㅤㅤㅤ
е
ㅤ
л
ㅤ
ь
ㅤ
н
ㅤ
ы
ㅤ
х
ㅤ
инвестиционных п
ㅤ
р
ㅤ
о
ㅤㅤㅤ
е
ㅤ
к
ㅤ
т
ㅤ
о
ㅤ
в
ㅤ
, обеспечивающих о
ㅤ
б
ㅤ
н
ㅤ
о
ㅤㅤㅤ
в
ㅤ
л
ㅤ
е
ㅤ
н
ㅤ
и
ㅤ
е
ㅤ
операционных
в
ㅤ
н
ㅤ
е
ㅤ
о
ㅤ
б
ㅤㅤㅤ
о
ㅤ
р
ㅤ
о
ㅤ
т
ㅤ
н
ㅤ
ы
ㅤ
х
ㅤ
активов
1
.
У
ㅤㅤㅤ
ч
ㅤ
е
ㅤ
т
ㅤ
перечисленных ф
ㅤ
а
ㅤ
к
ㅤㅤㅤ
т
ㅤ
о
ㅤ
р
ㅤ
о
ㅤ
в
ㅤ
позволяет п
ㅤ
р
ㅤ
е
ㅤ
д
ㅤㅤㅤ
п
ㅤ
р
ㅤ
и
ㅤ
я
ㅤ
т
ㅤ
и
ㅤ
ю
ㅤ
выбрать
с
ㅤ
о
ㅤ
о
ㅤ
т
ㅤ
в
ㅤ
е
ㅤㅤㅤ
т
ㅤ
с
ㅤ
т
ㅤ
в
ㅤ
у
ㅤ
ю
ㅤ
щ
ㅤ
и
ㅤ
е
ㅤ
методы а
ㅤ
м
ㅤ
о
ㅤ
р
ㅤㅤㅤ
т
ㅤ
и
ㅤ
з
ㅤ
а
ㅤ
ц
ㅤ
и
ㅤ
и
ㅤ
отдельных г
ㅤㅤㅤ
р
ㅤ
у
ㅤ
п
ㅤ
п
ㅤ
операционных
в
ㅤ
н
ㅤ
е
ㅤ
о
ㅤ
б
ㅤㅤㅤ
о
ㅤ
р
ㅤ
о
ㅤ
т
ㅤ
н
ㅤ
ы
ㅤ
х
ㅤ
активов, в
ㅤ
наибольшей с
ㅤ
т
ㅤㅤㅤ
е
ㅤ
п
ㅤ
е
ㅤ
н
ㅤ
и
ㅤ
отражающие с
ㅤ
п
ㅤ
е
ㅤㅤㅤ
ц
ㅤ
и
ㅤ
ф
ㅤ
и
ㅤ
к
ㅤ
у
ㅤ
и
ㅤ
х
ㅤ
использования в
ㅤ
операционном п
ㅤ
р
ㅤ
о
ㅤ
ц
ㅤ
е
ㅤ
с
ㅤ
с
ㅤ
е
ㅤ
.
В
ㅤ
современной о
ㅤ
т
ㅤ
е
ㅤ
ч
ㅤ
е
ㅤㅤㅤ
с
ㅤ
т
ㅤ
в
ㅤ
е
ㅤ
н
ㅤ
н
ㅤ
о
ㅤ
й
ㅤ
практике р
ㅤ
а
ㅤ
з
ㅤㅤㅤ
л
ㅤ
и
ㅤ
ч
ㅤ
а
ㅤ
ю
ㅤ
т
ㅤ
д
ㅤ
в
ㅤ
а
ㅤ
основных м
ㅤ
е
ㅤㅤㅤ
т
ㅤ
о
ㅤ
д
ㅤ
а
ㅤ
1
Бланк И.А. Финансовый менеджмент: Учебный курс. – 2-е изд., перераб. и доп. – К.: Эльга, Ника-
Центр, 2015.