53
Таблица 3.5
Расчет эффективности снижения материальных затрат ООО «Аксиома¬ для
деревообрабатывающей промышленности
Показатель
Мероприятие
Изменение
до ㅤ
проведения
после ㅤ
проведения
абс.
отн.,
ㅤ%.
1.Материальные затраты,
тыс.руб.
3270,7
3182,5
-88,2
-2,7
2. Затраты на оплату труда,
тыс.руб.
1094,2
1094,2
-
-
3. Отчисления от заработной
платы, тыс.руб.
330,4
330,4
-
-
4. Амортизаионные отчисления,
тыс.руб.
314,9
314,9
-
-
5. Прочие затраты, тыс.руб.
715,8
715,8
-
-
Итого
5726
5637,8
-88,2
-1,54
В таблице 3.6 представлен расчет экономического эффекта от данного
мероприятия.
Таблица 3.6
Экономический эффект от снижения материальных затрат ООО «Аксиома¬ для
деревообрабатывающей промышленности
Показатель
Мероприятие
Изменение
до ㅤ
проведения
после ㅤ
проведения
абс.
отн.,
ㅤ%.
1. Выручка от реализации
продукции, тыс.руб.
5966
5966
-
-
2. Себестоимость, тыс.руб.
5726
5637,8
-88,2
-1,54
3. Прибыль от реализации,
тыс.руб.
240
328,2
88,2
36,75
4. Затратоотдача, %
(стр.3/стр.1х100%)
4,19
5,5
-
1,31
5. Затратоемкость, руб.
(стр.2/стр.1)
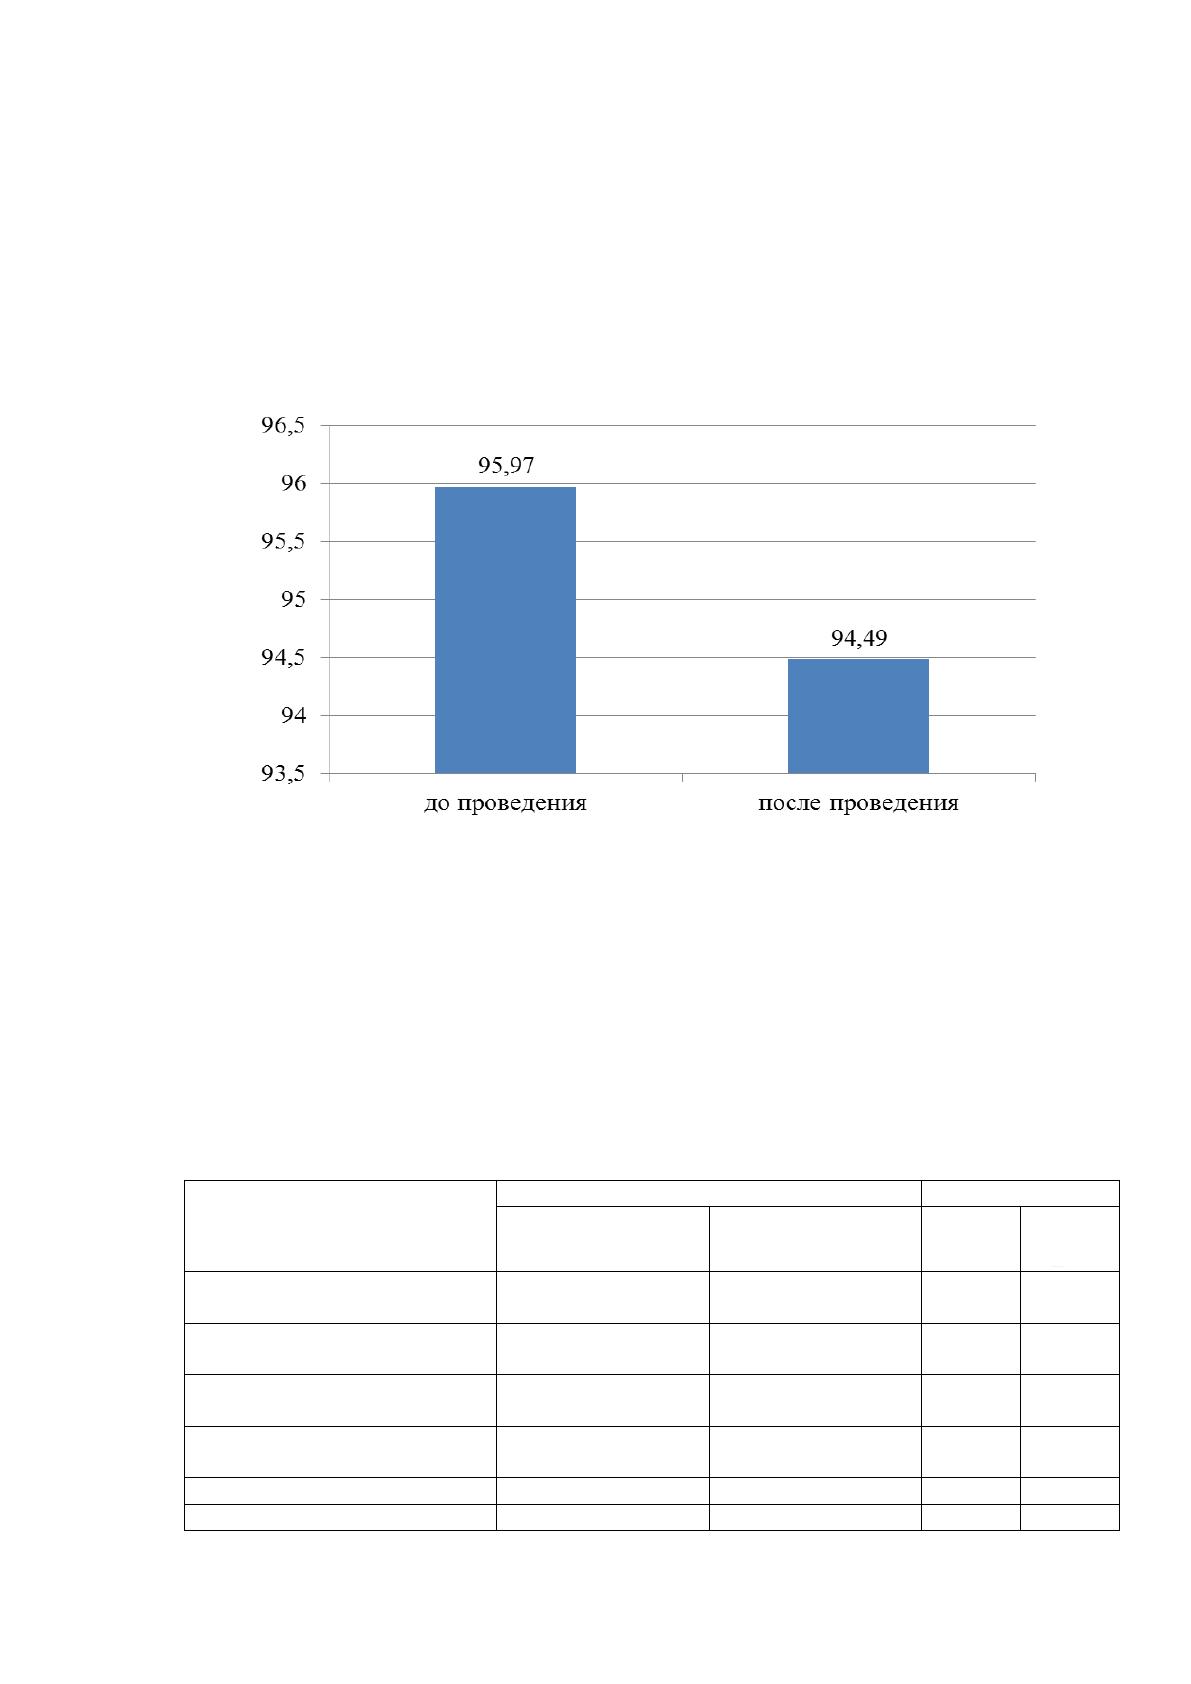
0,9597
0,9449
-0,0148
-1,54
Произведенные расчеты показывают, проведение ㅤмероприятий ㅤпо
снижению материальных затрат засчет заключения договорных отношений с
новым ㅤпоставщиком ㅤна ㅤоснове ㅤпроведения ㅤоценки ㅤрейтинга ㅤпоставщика
приведет ㅤк ㅤснижению ㅤматериальных ㅤзатрат ㅤпри ㅤпроизводстве ㅤгражданского
54
судостроения ㅤна ㅤ88,2 тыс. ㅤруб., ㅤа ㅤтакже снижению ㅤзатратоемкости продукции на
ㅤ1,48 руб., увеличению затратоотдачи на 1,31%
Рассчитаем эффект, который получит ООО «Аксиома¬ при вводе нового
оборудования и технологии производства для деревообрабатывающей
промышленности. В результате ввода нового оборудования кадровая
потребность снизится на 10%.
Рисунок 3.4 - Динамика затратоемкости до ㅤи ㅤпосле ㅤвнедрения
ㅤㅤмероприятий по снижению материальных затрат ООО «Аксиома¬ для
деревообрабатывающей промышленности, руб.
Таблица 3.7
Снижение трудоемкости в результате ввода нового оборудования и
технологии производства ООО «Аксиома¬ для деревообрабатывающей
промышленности
Показатель
Мероприятие
Изменение
до ㅤ
проведения
после ㅤ
проведения
абс.
отн.,
ㅤ%.
1.Материальные затраты,
тыс.руб.
3270,7
3270,7
-
-
2. Затраты на оплату труда,
тыс.руб.
1094,2
985
-109,2
-10
3. Отчисления от заработной
платы, тыс.руб.
330,4
297,5
-32,9
-10
4. Амортизаионные
отчисления, тыс.руб.
314,9
315,2
0,3
0,9
5. Прочие затраты, тыс.руб.
715,8
715,8
-
-
Итого
5726
5584,2
-141,8
-2,48

55
Таким образом, проведение ㅤмероприятий ㅤпо снижению
трудоемкости в результате ввода нового оборудования и технологии
металлообработки ㅤприведет ㅤк сокращению производственных кадров и
выбытию персонала в количестве 96 человек, что позволит получить экономию
в размере 141,8 млн.руб., снижению ㅤзатратоемкости ㅤпродукции ㅤна
ㅤ2,37 руб., увеличению затратоотдачи на 2,21%. В результате предложенных
мероприятий прибыль от производства продукции для деревообрабатывающей
промышленности увеличится на 230 тыс.руб.
Таблица 3.8
Экономический эффект от ввода нового оборудования и технологии
производства ООО «Аксиома¬ для деревообрабатывающей промышленности
Показатель
Мероприятие
Изменение
до ㅤ
проведения
после ㅤ
проведения
абс.
отн.,
ㅤ%.
1. Выручка от реализации
продукции, тыс.руб.
5966
5966
-
-
2. Себестоимость, тыс.руб.
5726
5584,2
-141,8
-2,48
3. Прибыль от реализации,
тыс.руб.
240
381,8
141,8
59,08
4. Затратоотдача, %
(стр.3/стр.1х100%)
4,19
6,4
-
2,21
5. Затратоемкость, руб.
(стр.2/стр.1)
0,9597
0,936
-0,0237
-2,47
Подводя итоги, отметим, в структуре себестоимости ООО «Аксиома¬
наибольший удельный вес занимают материальные затраты. Решение проблем
ООО «Аксиома¬ возможно, если изменить метод учета затрат. ООО «Аксиома¬
рекомендовано внедрение метода директ-костинг, что позволит получить
реальную оценку деятельности на каждом производственном участке.
Наиболее рентабельным для ООО «Аксиома¬ является производство
конвейеров (11,8%) и элеваторов (13,54%). Производство вакуум-аппаратов и
преддефекаторов начато относительно недавно, в связи с чем руководству
необходимо пересмотреть ценовую политику в отношении данных видов
продукции. По данным анализа, проведенного специалистами организации
56
ООО «Аксиома¬, полноценное применение одного только метода директ-
костинг снизит себестоимость продукции в среднем на 3-5%, а в будущем по
мере использования полноценной системы управления затратами – до 8%.
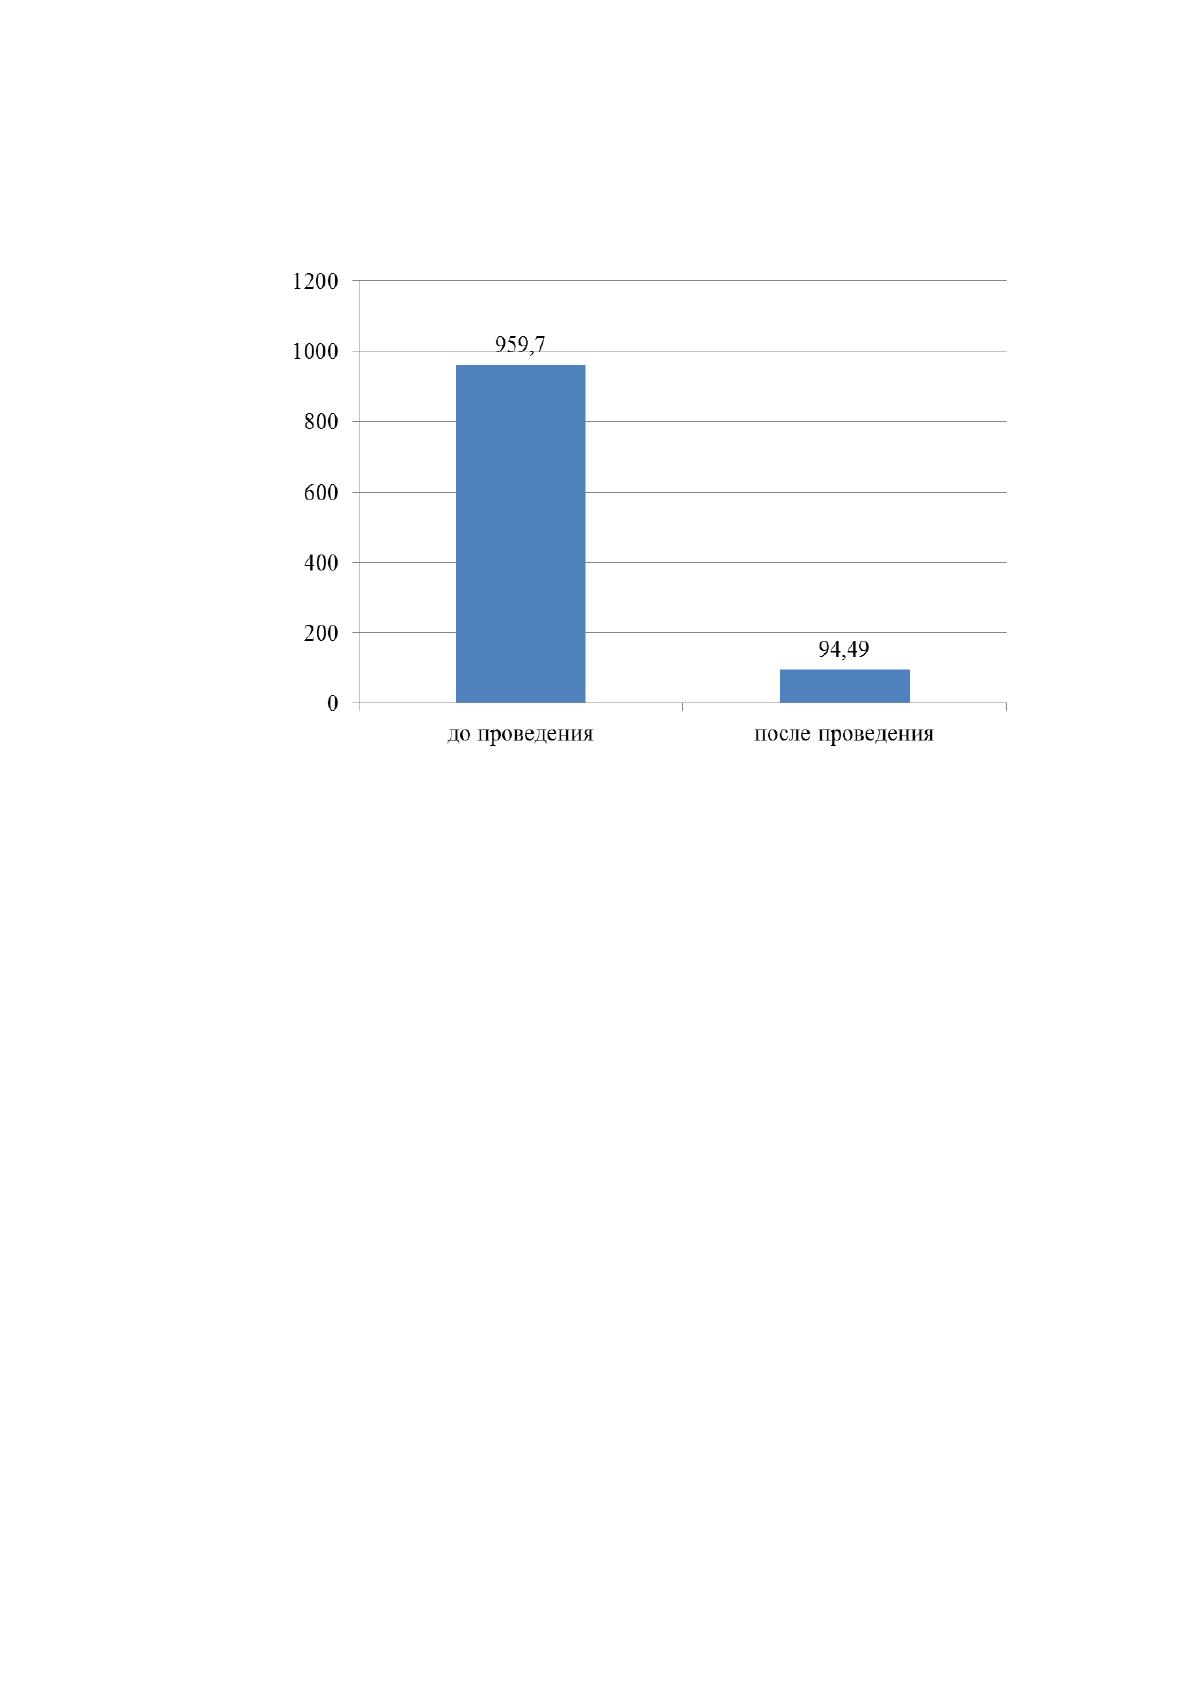
Рисунок 3.5 - Динамика затратоемкости до ㅤи ㅤпосле ㅤввода нового оборудования
и технологии производства ООО «Аксиома¬ для деревообрабатывающей
промышленности, руб.
Произведенные расчеты показали следующее: ㅤпроведение ㅤмероприятий
ㅤпо снижению материальных затрат засчет заключения ㅤдоговорных ㅤотношений ㅤс
ㅤновым ㅤпоставщиком ㅤна ㅤоснове проведения оценки ㅤрейтинга поставщика приведет
к ㅤснижению материальных ㅤзатрат при ㅤпроизводстве ㅤдля деревообрабатывающей
промышленности, ㅤа ㅤтакже снижению затратоемкости продукции ㅤна ㅤ1,48 руб.,
увеличению затратоотдачи на 1,31%; проведение ㅤмероприятий ㅤпо снижению
трудоемкости в результате ввода нового оборудования и технологии
металлообработки ㅤприведет ㅤк сокращению производственных кадров и
выбытию персонала на 10%, что приведет к снижению ㅤзатратоемкости
ㅤпродукции на ㅤ2,37 руб., увеличению затратоотдачи на 2,21%.
Следовательно, предложенные мероприятия по управлению затратами
производства являются ㅤэффективным ㅤсредством ㅤдля организации ㅤэффективной
деятельности ㅤㅤвсех подразделений и направлений бизнеса ООО «Аксиома¬.
57
58
ЗАКЛЮЧЕНИЕ
На сегодняшний день одним из важных факторов актуализации,
возрастающей инициации и практической значимости реализации концепции
корпоративной социальной ответственности является повышение
эффективности, формирование конкурентных преимуществ, устойчивое
развитие и рост международной конкурентоспособности организации в
результате интегрирования концепции корпоративной социальной
ответственности в стратегию развития бизнеса
В результате анализа научных и учебных работ были сформулированы
следующие выводы. В ходе исследования были найдены основные особенности
в процессе управления затратами в машиностроительной отрасли. Эти
особенности в основном связаны с учетом затрат и калькулированием
себестоимости. Предложены к применению основные из них. Используя
данные особенности, то или иное организация машиностроения увеличит
вероятность встать в ряд с ведущими организациями отрасли.
Во второй главе дана характеристика деятельности ООО «Аксиома¬,
проведен анализ основных показателей деятельности ООО «Аксиома¬,
динамики и состава затрат, оценка эффективности управления затратами
исследуемой организации.
На основании проведённого исследования затрат на производство и
реализацию продукции ООО «Аксиома¬ были сделаны следующие выводы:
- производство металлообработки в ООО «Аксиома¬ за три года
увеличилось на 42548 тыс.руб. или на 23,82%;
- с уㅤвеличением спроса на продукцию объем себестоимости
производства, соответственно, растет, за три года прирост составил 39223
тыс.руб. или 23,86%;
- наибольший ㅤудельный ㅤвес ㅤзатрат ㅤпо ㅤэлементам ㅤㅤпринадлежит
материальным затратам (69,1%) и ㅤзатратам на ㅤоплату ㅤтруда ㅤ(27,62%);
- наибольшую ㅤдолю ㅤв ㅤструктуре материальных затрат занимают материалы

59
ㅤи ㅤполуфабрикаты ㅤ– ㅤ43,89%; с ростом объемов проихводства и ㅤцен ㅤна
ㅤпоставляемые ㅤсторонними ㅤорганизациями ㅤсырье, ㅤматериалы ㅤи ㅤкомплектующие
ㅤизделия, ㅤкоторые ㅤприменяются ㅤдля металлообработки материальные ㅤзатраты
ㅤувеличились ㅤза ㅤтри ㅤгода 21307 тыс.руб. или на 31,31%;
- наибольший удельный вес в структуре затрат по видам продукции
приходится на производство конвейеров – 44%, на втором месте –
производство элеваторов – 30%, на третьем – вакуум-аппараты – 15% и на
последнем месте преддефекаторы – 11%. Наиболее затратным в 2021 году
является производство преддефекаторов – 2353,1 тыс.руб. за единицу
продукции. Далее идет производство вакуум-аппаратов – 1487 тыс.руб. за
единицу продукции, увеличение на 4,58% относительно 2021 года. Конвейеры
составляют 807,6 тыс.руб. за единицу, прирост на 0,51%, элеваторы – 777,7
тыс.руб. за единицу продукции, увеличение себестоимости на 4,12%.
- в ㅤ2022 ㅤг. ㅤприбыль ㅤот ㅤреализации составила 17553 тыс ㅤруб.,
ㅤувеличившись за три года на 3325 тыс ㅤруб.;
- затратоемкость постепенно растет, за три года общее увеличение
составило 0,03 коп., причем остается на достаточно высоком уровне – 92,06
коп.;
- затратоотдача незначительно увеличилась в 2021 году, снизившись по
итогам 2022 года, в целом за три года общее снижение составило 0,03%,
достигнув показателя в 7,93% по итогам 2022 года;
- ООО «Аксиома¬ обладает высококвалифицированными кадрами,
ㅤявляется ㅤпризнанным лидером ㅤв ㅤобласти металлообработки. Но при этом
организация ㅤпроигрывает конкурентам ㅤпо ㅤсрокам изготовления и затратам на
производство вследствие высокой доли накладных расходов в себестоимости
ㅤпроизводимой ㅤпродукции;
- производство ㅤпродукции ㅤосуществляется согласно ㅤполученным заказам
ㅤот ㅤпотребителей, ㅤчисло ㅤкоторых ㅤможет ㅤснижаться.
В третьей главе рассматриваются пути решения проблем управления
затратами в организации.
60
ООО «Аксиома¬ были предложены мероприятия, направленные на
управление затратами:
- снижение материальных затрат за счет внедрения системы директ-
костингг;
- снижение трудоемкости производства в результате автоматизации
производственного учета.
Решение проблем ООО «Аксиома¬ возможно, если изменить метод учета
затрат. ООО «Аксиома¬ рекомендовано внедрение метода директ-костинг, что
позволит получить реальную оценку деятельности на каждом
производственном участке.
Рассмотрев систему учета «директ-костинг¬ в ООО «Аксиома¬, был
сделан вывод о том, что ее внедрение в систему управленческого учета
позволяет определить критическую точку безубыточности продукции, а также
прогнозировать поведение себестоимости или других видов затрат на общую
сумму расходов и себестоимость единицы продукции.
Наиболее рентабельным для ООО «Аксиома¬ является производство
конвейеров (11,8%) и элеваторов (13,54%). Производство вакуум-аппаратов и
преддефекаторов начато относительно недавно, в связи с чем руководству
необходимо пересмотреть ценовую политику в отношении данных видов
продукции.
На основании практического и успешного опыта внедрения
управленческого и бухгалтерского учета в организациях была разработана
методика по учету и контролю цен на материальные ценности с применением
ИКТ в бухгалтерском учете.
На сегодняшний день ведется разработка нормативной и справочно-
методической документации и уже внедряются такие инструменты как «Метод
директ-костинг¬ и «Стратегическое управление затратами¬. Предвидится
большой потенциал использования таких технических средств как программное
обеспечение «1 С: Организация¬, системы класса ERP, по завершении стадии
настройки в подразделениях комплектации.
61
По данным анализа, проведенного специалистами организации ООО
«Аксиома¬, полноценное применение одного только метода директ-костинг
снизит себестоимость продукции в среднем на 3-5%, а в будущем по мере
использования полноценной системы управления затратами – до 8%.
Произведенные расчеты показали следующее:
- ㅤпроведение ㅤмероприятий ㅤпо снижению материальных затрат засчет
заключения ㅤдоговорных ㅤотношений ㅤс ㅤновым ㅤпоставщиком ㅤна ㅤоснове
проведения оценки ㅤрейтинга поставщика приведет к ㅤснижению материальных
ㅤзатрат ㅤпри ㅤпроизводстве ㅤдля деревообрабатывающей промышленности, ㅤа ㅤтакже
снижению затратоемкости продукции ㅤна ㅤ1,48 руб., увеличению затратоотдачи на
1,31%;
- проведение ㅤмероприятий ㅤпо снижению трудоемкости в результате ввода
нового оборудования и технологии металлообработки ㅤприведет ㅤк сокращению
производственных кадров и выбытию персонала на 10%, что приведет к
снижению ㅤзатратоемкости ㅤпродукции на ㅤ2,37 руб., увеличению затратоотдачи
на 2,21%
ㅤСледовательно, предложенные мероприятия по управлению затратами
производства являются ㅤэффективным ㅤсредством ㅤдля организации ㅤэффективной
деятельности ㅤㅤвсех подразделений и направлений бизнеса ООО «Аксиома¬.
62
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
1. Конституция Российской Федерации (принята всенародным
голосованием 12.12.1993 с изменениями, одобренными в ходе общероссийского
голосования 01.07.2020). – Текст: электронный // СПС КонсультантПлюс [сайт].
– URL: http://www.consultant.ru/
2. Гражданский кодекс Российской Федерации. [Электронный ресурс]:
части первая от 30.11.1994 №51-ФЗ (ред. от 24.07.2023) (с изм. и доп., вступ. в
силу с 01.10.2023) и вторая от 26.01.1996 №14-ФЗ (ред. от 24.07.2023) (с изм. и
доп., вступ. в силу с 12.09.2023). – Текст: электронный // СПС
КонсультантПлюс [сайт]. – URL: http://www.consultant.ru/
3. Налоговый кодекс Российской Федерации [Электронный ресурс]:
часть вторая от 05.08.2000 №117-ФЗ (ред. от 04.08.2023) (с изм. и доп., вступ. в
силу с 26.10.2023). – Текст: электронный // СПС КонсультантПлюс [сайт]. –
URL: http://www.consultant.ru/
4. Трудовой кодекс Российской Федерации от 30.12.2001 №197-ФЗ
(ред. от 04.08.2023, с изм. от 24.10.2023) (с изм. и доп., вступ. в силу с
01.09.2023). – Текст: электронный // СПС КонсультантПлюс [сайт]. – URL:
http://www.consultant.ru/
5. Приказ Минфина РФ от 06.05.1999 № 33н «Об утверждении
Положения по бухгалтерскому учету «Расходы организации¬ ПБУ 10/99¬ (ред.
от 06.04.2015).
6. Арсеньева, Н. В., Путятина, Л. М., Углова, Л. А. Эффективность
управления затратами предприятия в современных условиях // Вестник ГУУ.
2021. № 6. С. 5-10.
7. Бойчук, А. В., Данилова, С. В. Отдельные проблемы в
планировании затрат на предприятии //Меридиан. 2021. № 2. С. 226-232.
8. Бухалков М.И. Анализ и диагностика финансово – хозяйственной
деятельности: Учебник / М.И. Бухалков. — 4-e изд., испр. и доп. — М.: НИЦ
ИНФРА-М, 2020. — 411 с.