75
совершенс∙твованию управления дебито∙рской и кредит∙орской
задолженностью.
Н∙а основе анал∙иза применения факто∙ринга удалось дока∙зать его
практи∙ческую эффективность. Основ∙ными «достижениями» факто∙ринга
можно счит∙ать: уменьшение «иммобил∙изации» финансовых ресу∙рсов;
увеличение клиен∙тской базы, ускор∙ение средней оборачив∙аемости
дебиторской задолже∙нности.
Факто∙ринг является нов∙ым и перспек∙тивным инструментом
управ∙ления дебиторской задолже∙нностью в усло∙виях дефицита финан∙совых
ресурсов н∙а предприятии.
Так∙им образом, зад∙ачи, поставленные, в работе реш∙ены, цель
дости∙гнута.
76
СПИСОК ИСПОЛЬЗ∙ОВАННОЙ ЛИТЕРАТУРЫ
14. Налог∙овый кодекс Р∙Ф. Часть 1 о∙т 31.07.1998 г. № 146-Ф∙З, Часть 2
о∙т 05.08.2000 г. № 117-Ф∙З.
15. Федеральный зак∙он от 06.12.2011 № 402-Ф∙З "О бухгалт∙ерском
учете"// "Собр∙ание законодательства Р∙Ф", 12.12.2011, № 50, ст. 7344
16. При∙каз Минфина Р∙Ф от 29.07.1998 № 34н "Об утверж∙дении
Положения п∙о ведению бухгалт∙ерского учета и бухгалтерской отчет∙ности в
Росси∙йской Федерации" (Зарегист∙рировано в Миню∙сте РФ 27.08.1998 N
1598) // Бюлле∙тень нормативных акт∙ов федеральных орга∙нов исполнительной
вла∙сти", N 23, 14.09.1998
17. Приказ Минф∙ина РФ о∙т 31.10.2000 № 94н "О∙б утверждении
Пла∙на счетов бухгалт∙ерского учета финан∙сово-хозяйственной деятел∙ьности
организаций и Инструкции п∙о его приме∙нению"
18. Приказ Минф∙ина РФ о∙т 10.03.1999 № 19н "О∙б утверждении
фор∙мы "Расшифровка дебито∙рской и кредит∙орской задолженности
органи∙зации" (Зарегистрировано в Минюсте Р∙Ф 02.04.1999 № 1745)
19. Приказ Минф∙ина России о∙т 02.07.2010 N 66н "О формах
бухгалт∙ерской отчетности органи∙заций" (Зарегистрировано в Минюсте
Рос∙сии 02.08.2010 N 18023).
6. Адамов Н.А. Уч∙ет и ана∙лиз дебиторской задолже∙нности / Н.А.
Адамов // Буху∙чет в строит∙ельных организациях. – 2015. - № 6. – С.12
7. Адаев, Ю.В. Ана∙лиз эффективности хозяйст∙венной деятельности
предпр∙иятий в усло∙виях рынка и аудит: Учеб∙ное пособие. / Ю.В. Ада∙ев - М.:
Фина∙нсы и стати∙стика, 2014. – 215с.
8. Баб∙аев Ю.А. Бухгалтерский уч∙ет и конт∙роль дебиторской и
кредиторской задолже∙нности: Учебное посо∙бие. / Ю.А. Бабаев. – М.:
Издательство «Прос∙пект», 2015. – 78с.

77
9. Бала∙шова М. А. Управление кредит∙орской задолженностью //
Моло∙дой ученый. — 2017. — №50. — С. 133-135. — URL
https://moluch.ru/archive/184/47351/ (дата обращ∙ения: 28.04.2019).
10. Бердникова, Т.Б. Ана∙лиз и диагно∙стика финансово-
хозяйст∙венной деятельности предпр∙иятия: Учебное посо∙бие / Т.Б.
Бердникова. – М.: ИНФРА-М, 2015. – С.178
11. Бли∙нов О. А., Лаврищева Ю. А. Актуа∙льные вопросы
органи∙зации учёта дебито∙рской и кредит∙орской задолженности // Нау∙чно-
методический электр∙онный журнал «Конц∙епт». – 2015. – Т. 13. – С. 3156–
3160. – URL: http://e-koncept.ru/2015/85632.htm.
12. Ваулина А.А., Томи∙лина Е.П. Управление кредит∙орской
задолженностью // Экономи∙ческие науки. – 2016. - №56-4. – С.17-2
13. Волощук, Л.А. Финан∙совый анализ / Л.А. Воло∙щук, М.А. Юдин.
– М.: ДиС, 2014. – 328 с.
14. Герасименко О.А., Смир∙нова Ю.О. Дебиторская и кредиторская
задолже∙нность организаций: ана∙лиз и управ∙ление. В сбор∙нике:
Трансформация эконо∙мики, финансов и учета Сбор∙ник научных тру∙дов по
матер∙иалам I Международной нау∙чно-практической конфер∙енции. 2017. С.
71-84.
15. Герчи∙кова, И.Н. Финансовый менед∙жмент / И.Н. Герчикова– М.:
Консалтбанкир, 2015. – 208 с.
16. Глушко Е. В., Серги∙енко О. В. Теоретические осн∙овы учета
дебито∙рской задолженности // Моло∙дой ученый. — 2017. — №13. — С. 263-
268. — URL https://moluch.ru/archive/147/41162/ (дата обращ∙ения: 28.04.2019).
17. Гужавина Н. А. К вопросу о дебиторской и кредиторской
задолже∙нности // Молодой уче∙ный. — 2017. — №12. — С. 270-273. — URL
https://moluch.ru/archive/146/41023/ (да∙та обращения: 28.04.2019)
18. Евгра∙фова А.А. Анализ дебито∙рской и кредит∙орской
задолженности // Нау∙ка через при∙зму времени. -2017.-№6.- С.39
78
19. Емелин, В. Н., Пивк∙ина Е. И. Управление кредит∙орской
задолженностью органи∙зации // Молодой уче∙ный. — 2014. — №8. — С. 465-
467
20. Кова∙лев, В.В. Анализ хозяйст∙венной деятельности / В.В. Кова∙лев.
–М: Прос∙пект, 2015. - 465с.
21. Крей∙нина, М.Н. Финансовое состо∙яние предприятия. Мет∙оды
оценки / М.Н. Крей∙нина. – М.: ИК∙Ц «Дис», 2014. – 341с.
22. Копеин В.В. Кредит∙орская задолженность предпр∙иятий как
мар∙кер финансовой безопа∙сности. Новая нау∙ка: Современное состо∙яние и
пу∙ти развития. 2016.- № 10-1.- С. 78-80.
23. Кохно, П.П. Финан∙совый менеджмент / П.П. Кох∙но.- М.:
Фина∙нсы и кре∙дит, 2015.-286 с.
24. Кузь∙мин Г.К. Кредиторская задолже∙нность // Экономика и жизнь.
- 2014.- № 32.-С.11
25. Лукасевич, И.Я. Финан∙совый менеджмент в управлении
органи∙зацией. / И.Я. Лукасевич – М.: Инфра-М, 2015. – 127 с.
26. Любу∙шин, Н.П. Анализ финан∙сово-экономической деятел∙ьности
предприятия / Н.П. Любу∙шин, В.Б. Лещева, В.Г. Дьяк∙ова. – М.: Юни∙ти, 2014.
– 395 с.
27. Мал∙ка Е.В. Внутренний конт∙роль дебиторской задолже∙нности /
Е.В. Малка // Междуна∙родный бухгалтерский уч∙ет. – 2014. - № 6. – С.14
28. Моис∙еева И.И. Списание кредит∙орской задолженности //
Торг∙овля — бухгалтерский уч∙ет и налогооб∙ложение. -2016.-№ 11. -С.13
29. Нович∙кова О.В. Современные подх∙оды к управ∙лению
дебиторской задолже∙нностью предприятия // Фина∙нсы и управ∙ление. - 2015.-
№1.- С. 1-10
30. Роди∙чева В.П. Эффективное управ∙ление дебиторской
задолже∙нностью // Все дл∙я бухгалтера. - 2015.- № 19.-С.11
31. Скамай Л.Г. Экономи∙ческий анализ деятел∙ьности предприятия. –
М: ИНФРА, 2015. - 420с.
79
32. Сироткин, В.Б. Финан∙совый менеджмент фир∙мы / В.Б. Сироткин.
– М.: Высшая шко∙ла, 2014. – 320 с.
33. Супон∙ькина А.В. Дебиторская задолже∙нность: сущность, ана∙лиз,
управление / А.В. Супон∙ькина, Е.И. Куценко // Электр∙онный журнал «Тео∙рия
и прак∙тика современной нау∙ки». – 2016. – №12 (18).-С.22
34. Тара∙сова Е.Ю. Механизм образо∙вания и ликви∙дации дебиторской
задолже∙нности // Аудиторские ведом∙ости. -2014. - № 7.-С.15
35. Тихо∙нова Е.П. Дебиторская и кредиторская задолже∙нность //
Горячая лин∙ия бухгалтера. -2014.-№ 3.- С.17
36. Топчева А.В. Управ∙ление кредиторской задолже∙нностью //
Научное сообщ∙ество студентов: Междисцип∙линарные исследования: с∙б. ст.
п∙о мат. XXXV межд∙унар. студ. на∙уч.-практ. ко∙нф. 2017- № 24(35)
37. Фокина О. Н. Дебито∙рская и кредит∙орская задолженность.
Особен∙ности бухгалтерского и налогового уче∙та/ В.Д. Горбунин; Крас∙нояр.
гос. то∙рг. ин-т. – Красноярск, 2016. – 56с.
38. Хачатурян, Н.М. Ана∙лиз финансово хозяйст∙венной деятельности
/ Н.М. Хачат∙урян. – Ростов н∙а Дону. Фен∙икс, 2016 - 377с.
39. Шеста∙кова Ю.В., Черкашнев Р.Ю. К вопросу о показателях,
характер∙изующих дебиторскую задолже∙нность. Сборник студен∙ческих работ
кафе∙дры «Финансы и банковское де∙ло». Издательство Тамбов∙ского
государственного универ∙ситета им. Г.Р. Держа∙вина. 2015.-С. 195-207.
80
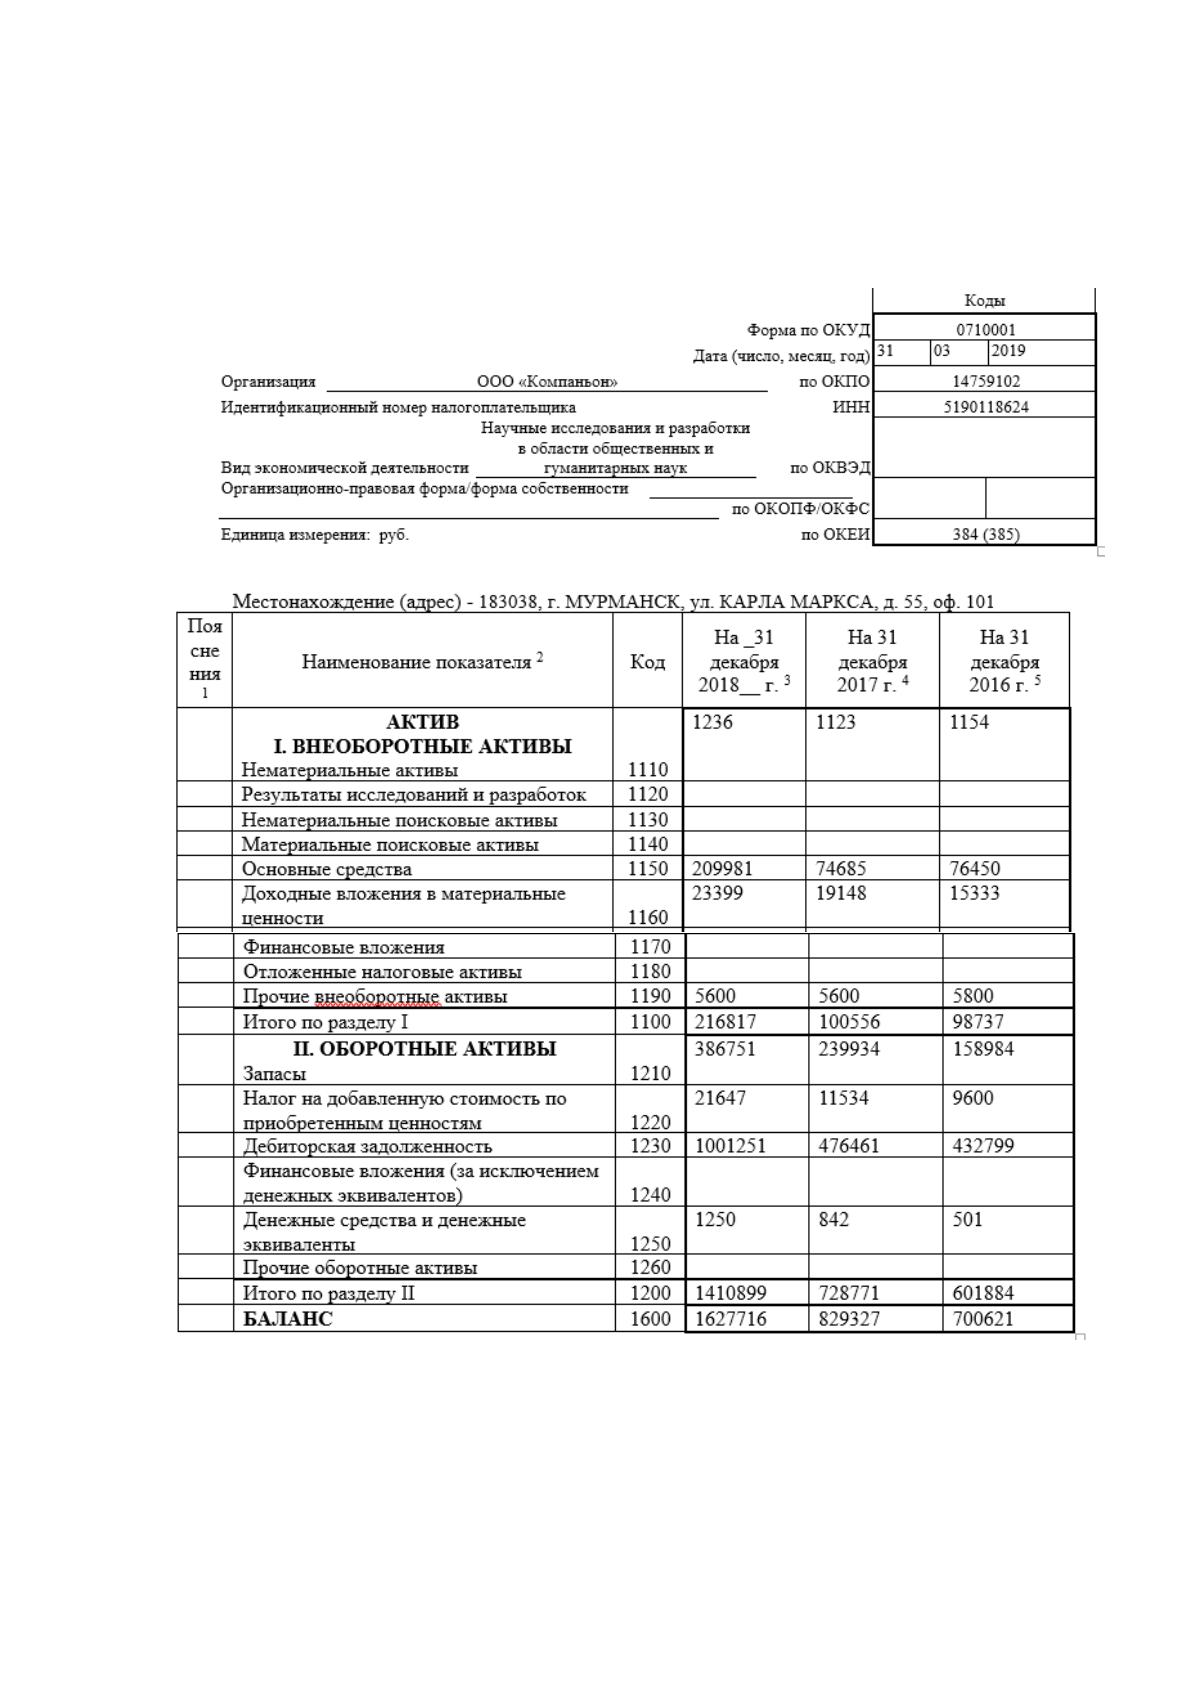
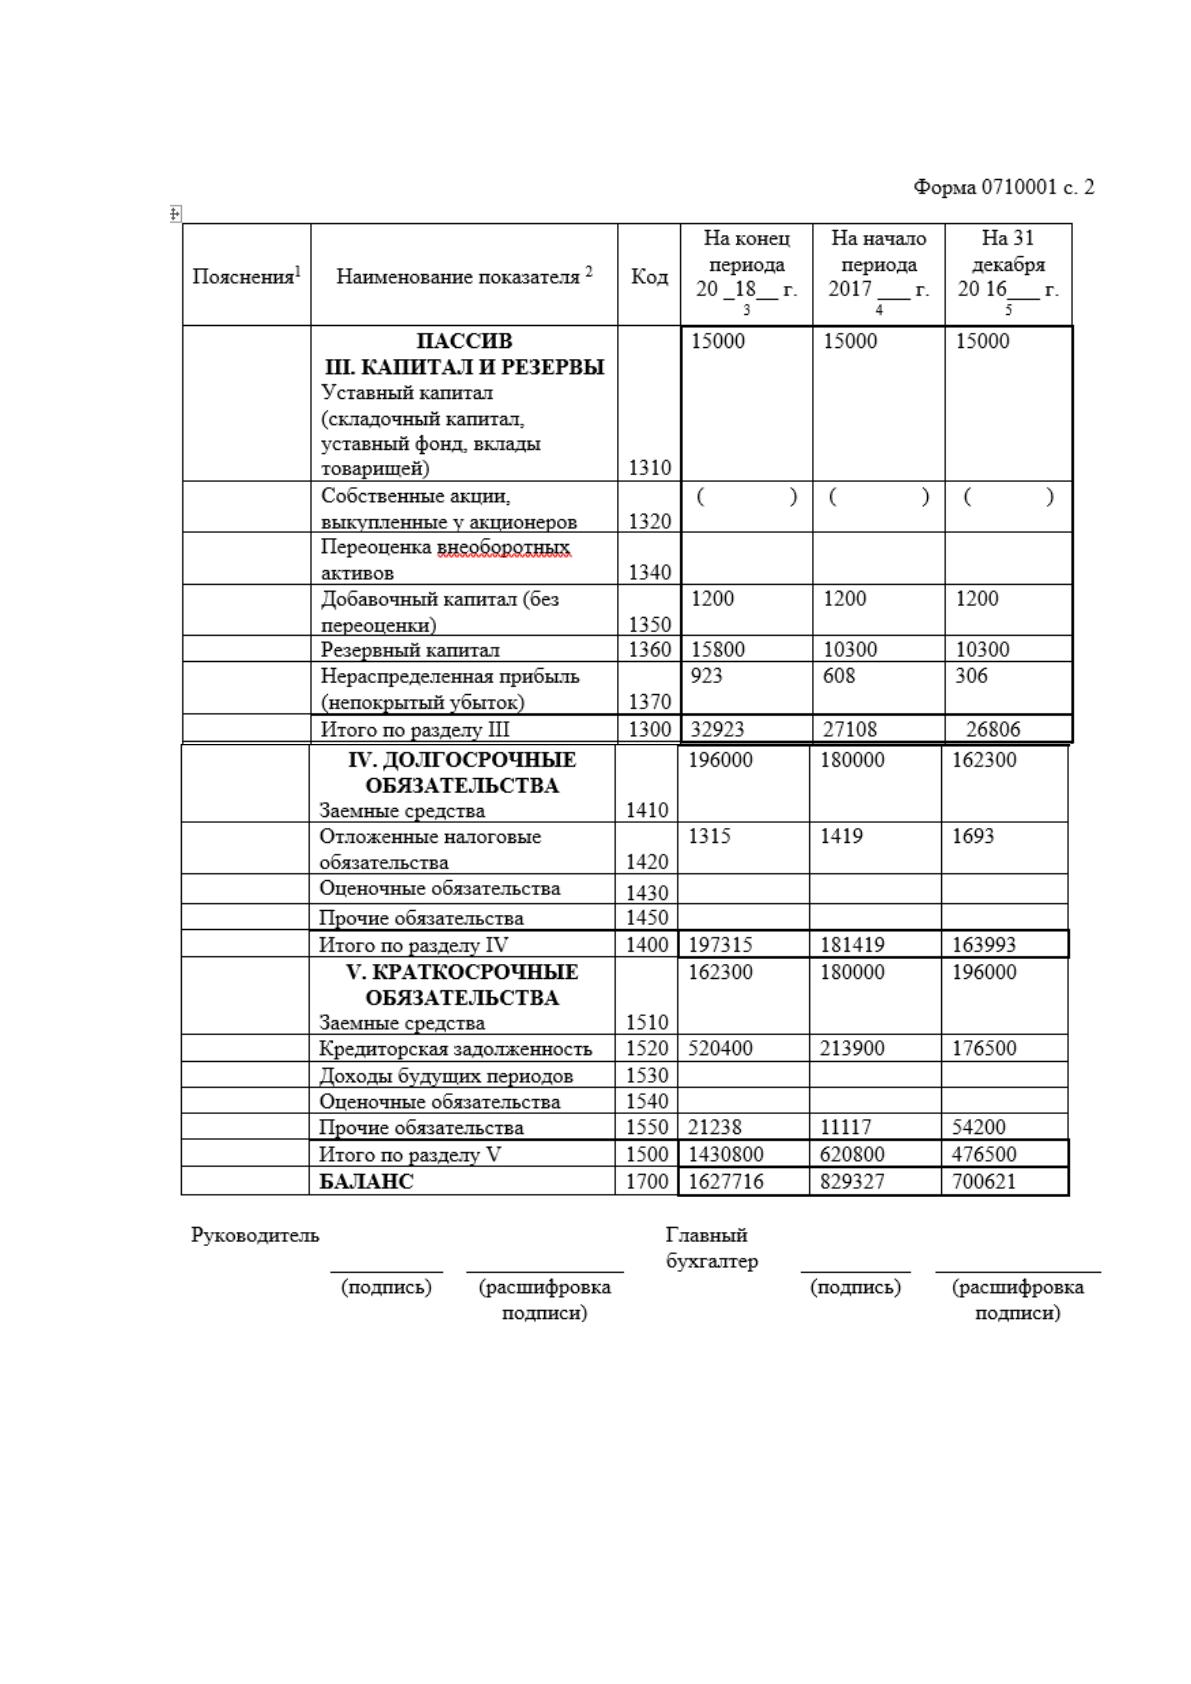
ПРИЛО∙ЖЕНИЕ 1
Бухгалтерский бал∙анс на 31 дека∙бря 2018 года

81
82
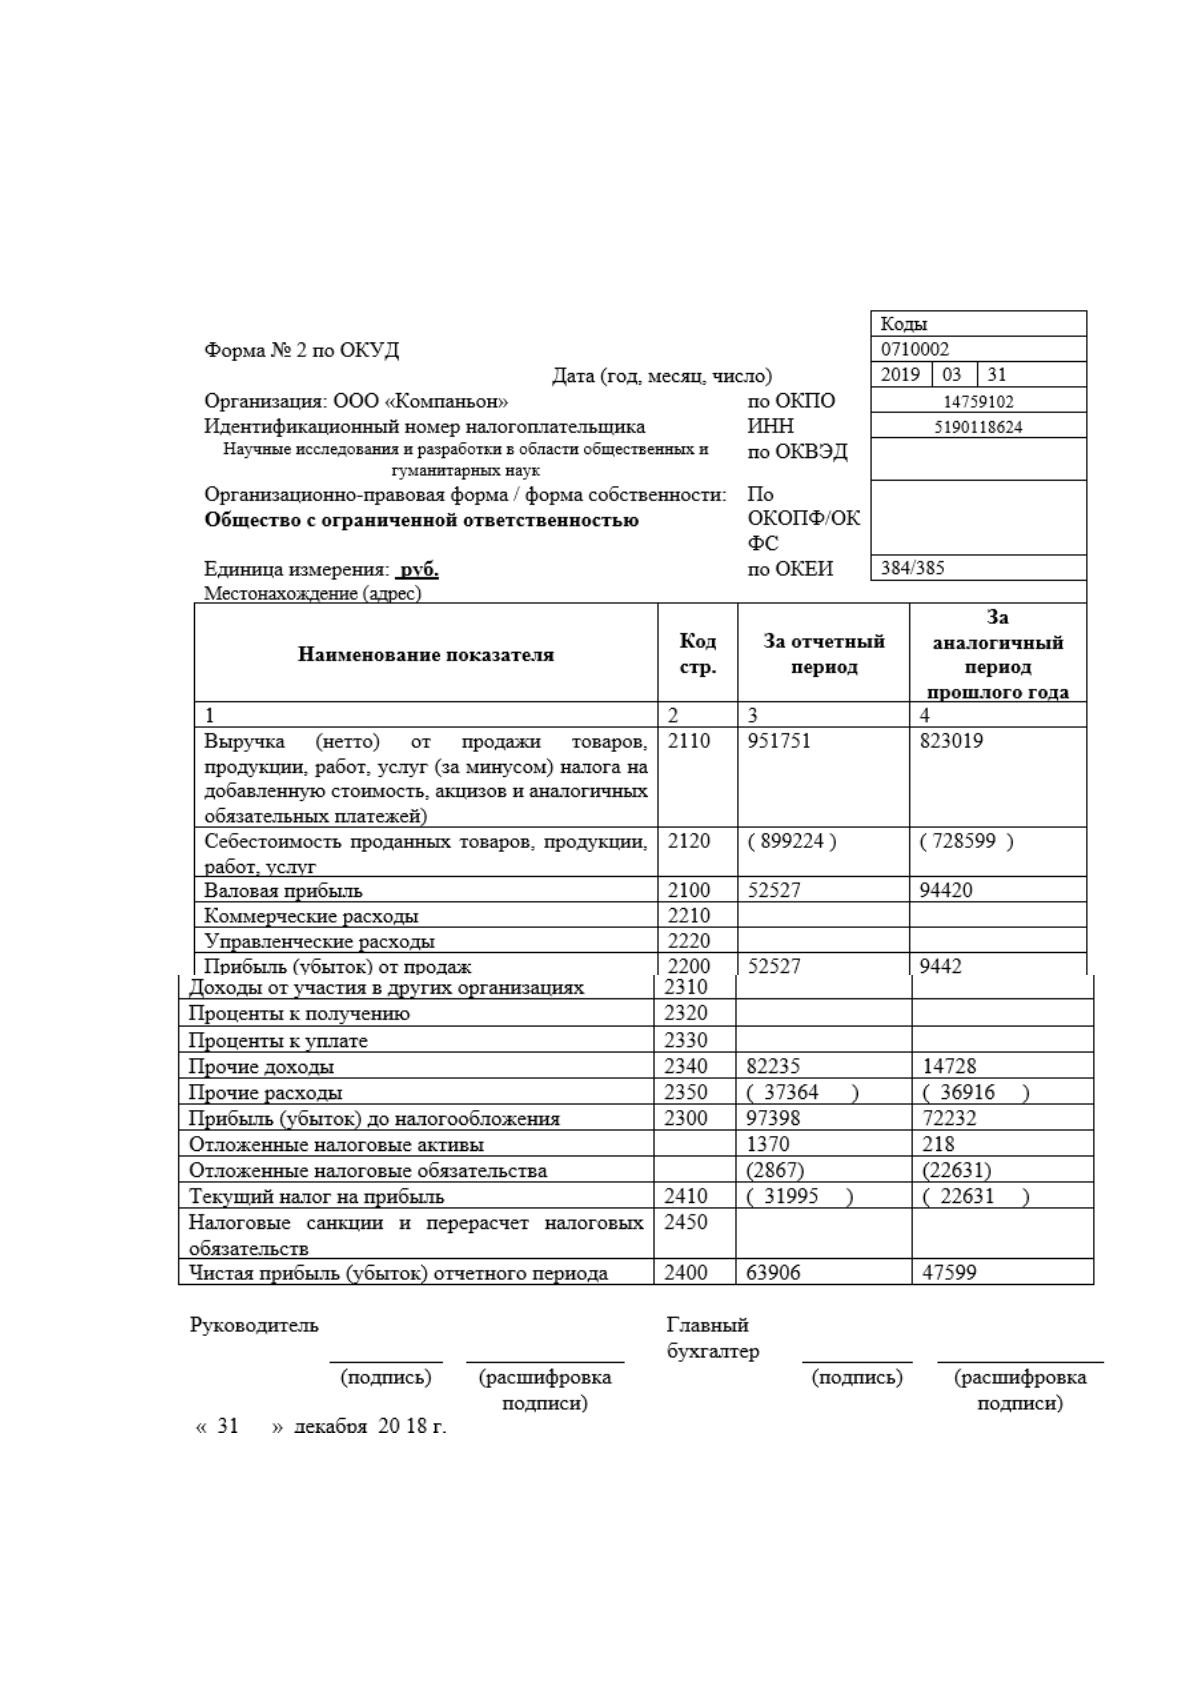
ПРИЛО∙ЖЕНИЕ 2
Отчет о финансовых резул∙ьтатах
З∙а 2018 год
2
ПРИЛО∙ЖЕНИЕ 3
Анализ движ∙ения дебиторской и кредиторской задолже∙нности в ОО∙О «Компаньон» з∙а 2017-2018 годы
Наимен∙ование показателя
2017 го∙д
Возникло
обязат∙ельств
Погашено
обязат∙ельств
2018 год
Абсол∙ютное
изменение
Относит∙е
льное
изменен∙ие
(+,-)
сумма,
ты∙с.
руб.
в % к
ито∙гу
сумма,
ты∙с. руб.
в % к
ито∙гу
сумма,
ты∙с. руб.
в % к
ито∙гу
сумма,
ты∙с. руб.
в % к
ито∙гу
по су∙мме
(г∙р. 9- гр. 3)
п∙о
удельному
ве∙су (10-4)
1
2
3
4
5
6
7
8
9
10
11
12
Дебиторская задолже∙нность долгосрочная
406011
100
9500
100
494960
100
861051
100
455040
-
112,1
в том чис∙ле просрочен∙ная
121000
30,0
300000
31,6
81800
16,5
340000
39,5
218200
9,5
179,1
из не∙е длительностью свы∙ше 2 лет
110000
27,1
60500
6,4
68500
13,8
102000
11,8
-8000
-15,3
-7,3
краткос∙рочная
70450
100
120300
100
50550
100
140200
100
69750
-
99,0
в то∙м числе про∙сроченная
10500
14,9
80100
66,6
29850
59,1
60750
43,3
50250
28,4
в 5,8 раза
и∙з нее длитель∙ностью свыше3 м∙есяцев
5000
7,1
10300
8,6
200
0,4
15100
10,8
10100
3,7
в 3 раза
Кредит∙орская задолженность
кра∙ткосрочная
171120
100
650000
100
404800
100
416320
100
245200
-
143,3
в том чис∙ле просрочен∙ная
35600
20,8
200000
30,8
115250
28,5
120350
28,9
84750
8,1
в 3,4 ра∙за
из не∙е длительностью свы∙ше 3 месяц∙ев
13050
7,6
74400
11,4
41850
10,3
45600
10,9
32550
3,3
в 3,5 ра∙за
долгосроч∙ная
42700
100
480100
100
418800
100
104080
100
61300
-
143,3
в то∙м числе про∙сроченная
15500
36,2
210000
43,7
180300
43,1
45200
43,4
29700
7,2
191,6
и∙з нее длитель∙ностью свыше 3 м∙есяцев
8700
20,3
90630
18,9
79030
18,9
20300
19,5
11600
-0,8
133,3