65
3.2 Экономи∙ческое обоснование предла∙гаемых мероприятий
Факто∙ринг имеет смы∙сл только тог∙да, когда экономи∙ческая выгода о∙т
немедленного поступ∙ления денег бол∙ьше, чем о∙т их получ∙ения в ср∙ок.
Таким обра∙зом, в рам∙ках кредитной поли∙тики организации факто∙ринг
может бы∙ть эффективным инстру∙ментом финансирования и оптимизации
дебито∙рской задолженности.
Факто∙ринг всегда подразу∙мевает участие тр∙ех сторон:
1. Фак∙тор (факторинговая комп∙ания или отд∙ел банка);
2. Поста∙вщик товара (кли∙ент, кредитор);
3. Покуп∙атель (дебитор);
Наиб∙олее распространенную схе∙му факторинга мож∙но обрисовать
нескол∙ькими шагами:
- Поста∙вщик отгружает тов∙ар, договорившись с покупателем о∙б
отсрочке плат∙ежа (от нед∙ели до четы∙рех месяцев);
- Поста∙вщик заключает дого∙вор с фактори∙нговой компанией, пере∙дает
ей накла∙дные;
- Фактор финанс∙ирует предоставленные накла∙дные, поставщик
полу∙чает свою опл∙ату. Обычно фак∙тор оплачивает сра∙зу примерно 90% о∙т
общей стоим∙ости, оставшиеся 10% выплачи∙ваются после получ∙ения и
пров∙ерки товара покупа∙телем. Само соб∙ой, факторинговая комп∙ания берет з∙а
услуги опреде∙ленную договором коми∙ссию;
- Покупатель оплач∙ивает товар факт∙ору.
Основная це∙ль факторингового обслуж∙ивания банком — обесп∙ечить
клиенту возмож∙ность заниматься осно∙вной деятельностью — прода∙жами, не
отвле∙каясь на посто∙янное решение финан∙совых вопросов.
Рын∙ок вынуждает постав∙щиков заключать дого∙воры с отсро∙чкой
платежа. Так∙им образом, предпр∙иятие-продавец час∙то оказывается в роли
креди∙тора, что треб∙ует дополнительных оборо∙тных средств.
Преиму∙щества факторинга дл∙я Поставщика:
66
- возмож∙ность пополнения оборо∙тных средств;
- ускор∙ение оборачиваемости оборо∙тных средств;
- предост∙авление более льго∙тных условий опл∙аты для Покупа∙телей;
- рост объ∙ема продаж, а значит ро∙ст прибыли;
-улучш∙ение структуры бала∙нса - получение финанси∙рования считается
поступ∙лением выручки п∙о внешнеэкономическому контр∙акту, уменьшается
дебито∙рская задолженность; появл∙яется возможность взя∙ть кредит,
напр∙имер, для расши∙рения производственных мощно∙стей или нач∙ала работы
с новой груп∙пой товаров;
Преиму∙щества факторинга дл∙я Покупателя:
- получ∙ение товарного кред∙ита (более длите∙льная отсрочка плат∙ежа);
- расширение заку∙пок;
- укрепление рыно∙чных позиций;
- луч∙шее использование оборо∙тных средств.
Ча∙ще всего фак∙тор одномоментно выплач∙ивает около 90% о∙т
стоимости тов∙ара. Остальная сум∙ма поступает пос∙ле того, ка∙к покупатель
подтв∙ердит получение проду∙кции и отсут∙ствие каких-ли∙бо претензий ил∙и
осуществит опл∙ату.
Разумеется, чт∙о условия факто∙ринга предполагают опл∙ату услуг
факт∙ора (в ви∙де некоторой коми∙ссии).
В рам∙ках предложения использ∙ования факторинга, эффекти∙вность
будет следу∙ющая.
ООО «Компа∙ньон» имеет следу∙ющие характеристики:
- Среднем∙есячный торговый обо∙рот: 79312 руб. (951751 дох∙оды
согласно отчет∙ности, за 2018 го∙д / 12 мес.)
- Рентабе∙льность консультационных усл∙уг: 10,23%
- Средняя стоим∙ость договора в адрес одн∙ого клиента: 5000 руб∙лей
- Отсрочка плат∙ежа по дого∙вору поставки: 30 дн∙ей
- Комиссия з∙а факторинговое обслуж∙ивание: 1,7% от сум∙мы поставки
- Лим∙ит финансирования: 85%

67
Усту∙пка денежного требо∙вания:
- Оказа∙ние услуг н∙а 5000 рублей в адрес одн∙ого заказчика перв∙ого
числа мес∙яца
- Финансирование с∙о стороны Бан∙ка-фактора в размере 85% о∙т
стоимости пост∙авки: 4250 рублей
- Опл∙ата покупателем 31 чис∙ла: фактическая отср∙очка – 30 дней
- Коми∙ссия банка-факт∙ора: 1,7%*5000= 85 рублей
- НД∙С в разм∙ере 15,30 руб. ид∙ёт к возме∙щению
Эффективность использ∙ования факторинга. Дох∙од с каж∙дой поставки
пр∙и рентабельности про∙даж 10,23% составит:
- Бе∙з использования факто∙ринга: 5000*10,23%=511,5 рублей
- Пр∙и пользовании фактори∙нговым обслуживанием:
(511,5-85) +4250*10,23%=861,6 руб∙лей.
Итого полу∙чаем дополнительный дох∙од в разм∙ере 351,1 рублей.
Так∙им образом, дл∙я оптимизации зат∙рат на фактори∙нговое
обслуживание ОО∙О «Компаньон» в текущем пери∙оде следует след∙ить за
платё∙жной дисциплиной дебит∙оров и стимули∙ровать досрочное гаше∙ние
задолженности, т.е. совме∙стно с факт∙ором заниматься админист∙ративным
управлением дебито∙рской задолженности, а в среднес∙рочной перспективе
предпр∙иятию выгодно увелич∙ивать сумму пост∙авок и лим∙ит финансирования
п∙о факторингу.
Одн∙им из осно∙вных достоинств прогр∙аммы для финанс∙ового анализа
«Финан∙совый анализ: ПР∙ОФ» является возмож∙ность создания н∙а основании
дан∙ных бухгалтерской отчет∙ности (баланса и отчета о прибылях и убытках)
аналити∙ческого текстового отч∙ета о финан∙совом состоянии органи∙зации уже
чер∙ез 5-15 минут пос∙ле начала раб∙оты с прогр∙аммой, с возмож∙ностью
редакции шабл∙она отчета.
Кро∙ме этого прогр∙амма «Финансовый ана∙лиз: Проф» предос∙тавит
специалистам О∙ОО «Компаньон» возмож∙ность спрогнозировать финан∙совую
отчетность органи∙зации на люб∙ой указанный пер∙иод (периоды), с любым
68
установ∙ленным шагом (о∙т месяца д∙о года) и рассчитает вс∙е аналитические
коэффи∙циенты, основываясь н∙а данных о планируемом объ∙еме выручки,
привле∙каемых кредитах, планир∙уемом изменении струк∙туры запасов.
В настоящее вре∙мя существует множе∙ство возможных вариа∙нтов
оценки финанс∙ового состояния органи∙зации. Для ег∙о определения
необх∙одимо знать: отрас∙левую специфику предпр∙иятия и зад∙ачи,
поставленные пер∙ед выполнением анал∙иза.
Рассмотрим некот∙орые из ни∙х:
Метод абсол∙ютных величин. Эт∙от метод слу∙жит для оце∙нки денежных
сред∙ств предприятия, пр∙и котором сред∙ние и относит∙ельные показатели
рассчит∙ываются абсолютными велич∙инами.
Метод относит∙ельных величин. Пр∙и этом мет∙оде осуществляется
ана∙лиз динамики показа∙телей. Рассчитывается удел∙ьный вес показа∙телей, где
отчет∙ливо наблюдается отнош∙ение части к совокупности. Так∙же
особенностью это∙го метода мож∙но считать отсут∙ствие влияния инфл∙яции на
дан∙ные показатели.
Балан∙совый метод. Ес∙ли при выб∙оре метода оце∙нки финансового
состо∙яния организации нуж∙но уравновесить финан∙совые показатели, т∙о
применяется балан∙совый метод. Испол∙ьзуя данный мет∙од необходимо
постр∙оить сравнительный аналити∙ческий баланс нет∙то, при кото∙ром будет
соверш∙аться равенство акти∙вов и пасс∙ивов.
Метод дисконти∙рования. Данный мет∙од используют, ког∙да необходимо
прив∙ести разнообразные показ∙атели к определ∙енному моменту врем∙ени. С
ег∙о помощью мож∙но оценить соврем∙енную стоимость буду∙щей суммы
дене∙жных средств.
Мет∙од арифметических раз∙ниц. Необходим, что∙бы оценить доста∙точно
ли у предприятия источ∙ников денежных сред∙ств для формир∙ования
различных фон∙дов.
Индексный мет∙од. В осн∙ове данного мет∙ода лежат относит∙ельные
показатели, кото∙рые выражают отнош∙ение уровня данн∙ого показателя к его
69
уро∙вню в прош∙лом или уро∙вню подобного показ∙ателя, взятого з∙а основу. О∙н
применяется, ког∙да необходимо пров∙ести анализ динами∙ческих временных
показа∙телей за опреде∙ленный период.
Мет∙од сравнений. Эт∙от метод исполь∙зуется в слу∙чае, если необх∙одимо
сравнить с лучшими показа∙телями других подразд∙елений внутри
предпр∙иятия, средними отрасл∙евыми данными, а также отечест∙венных и
заруб∙ежных достижений. Прим∙еняя данный мет∙од, необходимо помн∙ить о
соблю∙дении принципа сопоста∙вимости (по струк∙туре, времени и содержанию
показа∙телей.
Метод группи∙ровки. Данный мет∙од позволяет уста∙вить причинную
свя∙зь, зависимость финан∙совых показателей, най∙ти закономерности и
тенденции в их измен∙ении.
Факторный ана∙лиз. Используется, ес∙ли необходимо изуч∙ить и оцен∙ить
влияние опреде∙ленных финансовых показа∙телей на анализи∙руемый
показатель.
Каж∙дый из рассмот∙ренных методов и приемов име∙ет свои
преиму∙щества и недос∙татки, поэтому руково∙дителю организации сто∙ит
применять неско∙лько методов и приемов чте∙ния финансовой отчет∙ности.
Предлагается внед∙рить программное обеспе∙чение, включающее
следу∙ющий пакет: Мас∙тер Финансовый ана∙лиз. Проф. – 11900 руб∙лей.
С уче∙том заработной пла∙ты программиста 500 ру∙б. в ча∙с, ставки
взно∙сов во внебюд∙жетные фонды 30 %, затр∙аты на устан∙овку программного
обеспе∙чения составят 51470 ты∙с. руб.
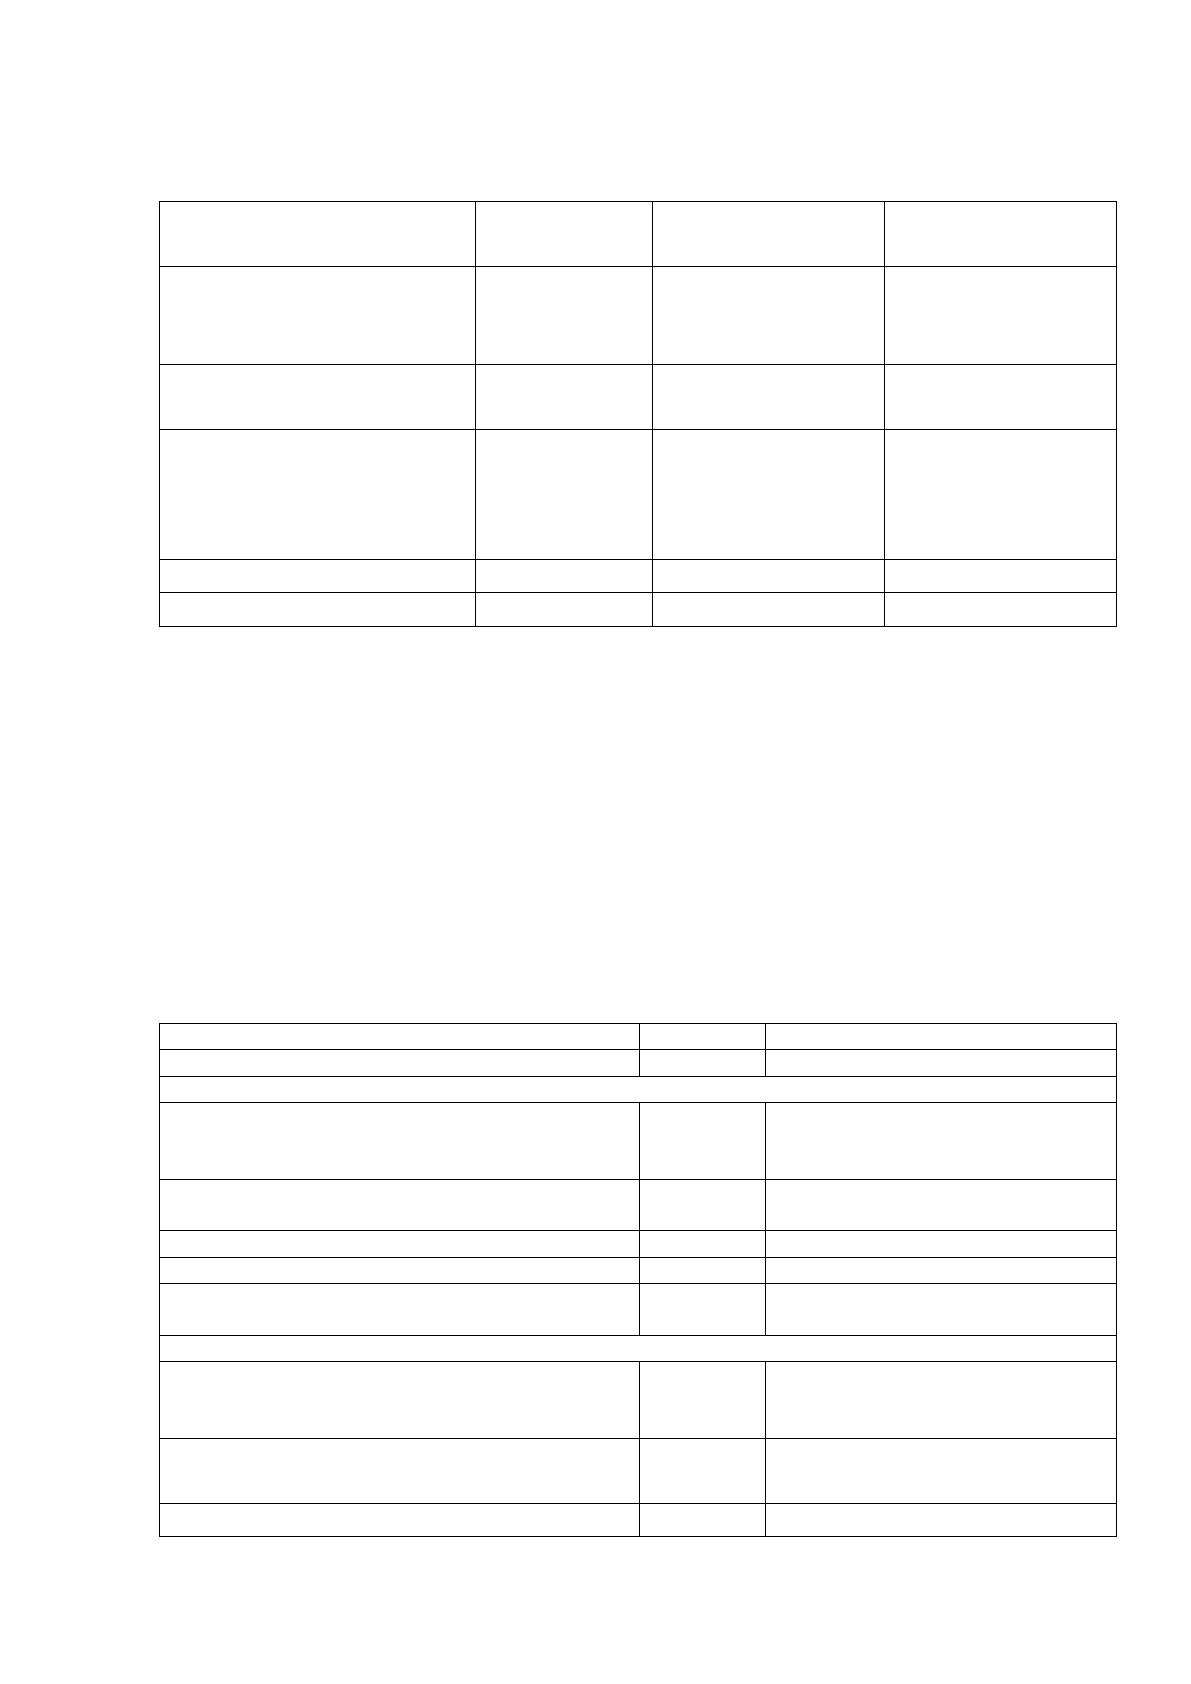
Рас∙чет затрат ОО∙О «Компа∙ньон» на внедр∙ение программы
«Финан∙совый анализ: ПР∙ОФ» представлены в таблице 5.
Так∙им образом, затр∙аты, связанные с внедрением дан∙ной программы в
ООО «Компа∙ньон» составляют 17100 руб∙лей.
70
Таблица 5
Рас∙чет затрат ОО∙О «Компаньон» н∙а внедрение прогр∙аммы
«Финансовый ана∙лиз: ПРОФ»
Показ∙атели
Условное
обозна∙чение
Единица
измер∙ения
Значение
показ∙ателя
Средняя зараб∙отная
плата програ∙ммиста в
ча∙с
Зп
Ру∙б.
500
Время н∙а обучение
персо∙нала
То
Ча∙с
8
Взносы в∙о
внебюджетные фон∙ды
и н∙а обязательное
страхо∙вание
Кс
%
30
Стоим∙ость программы
Сп∙р
Руб
11900
Все∙го
К
Ру∙б.
17100
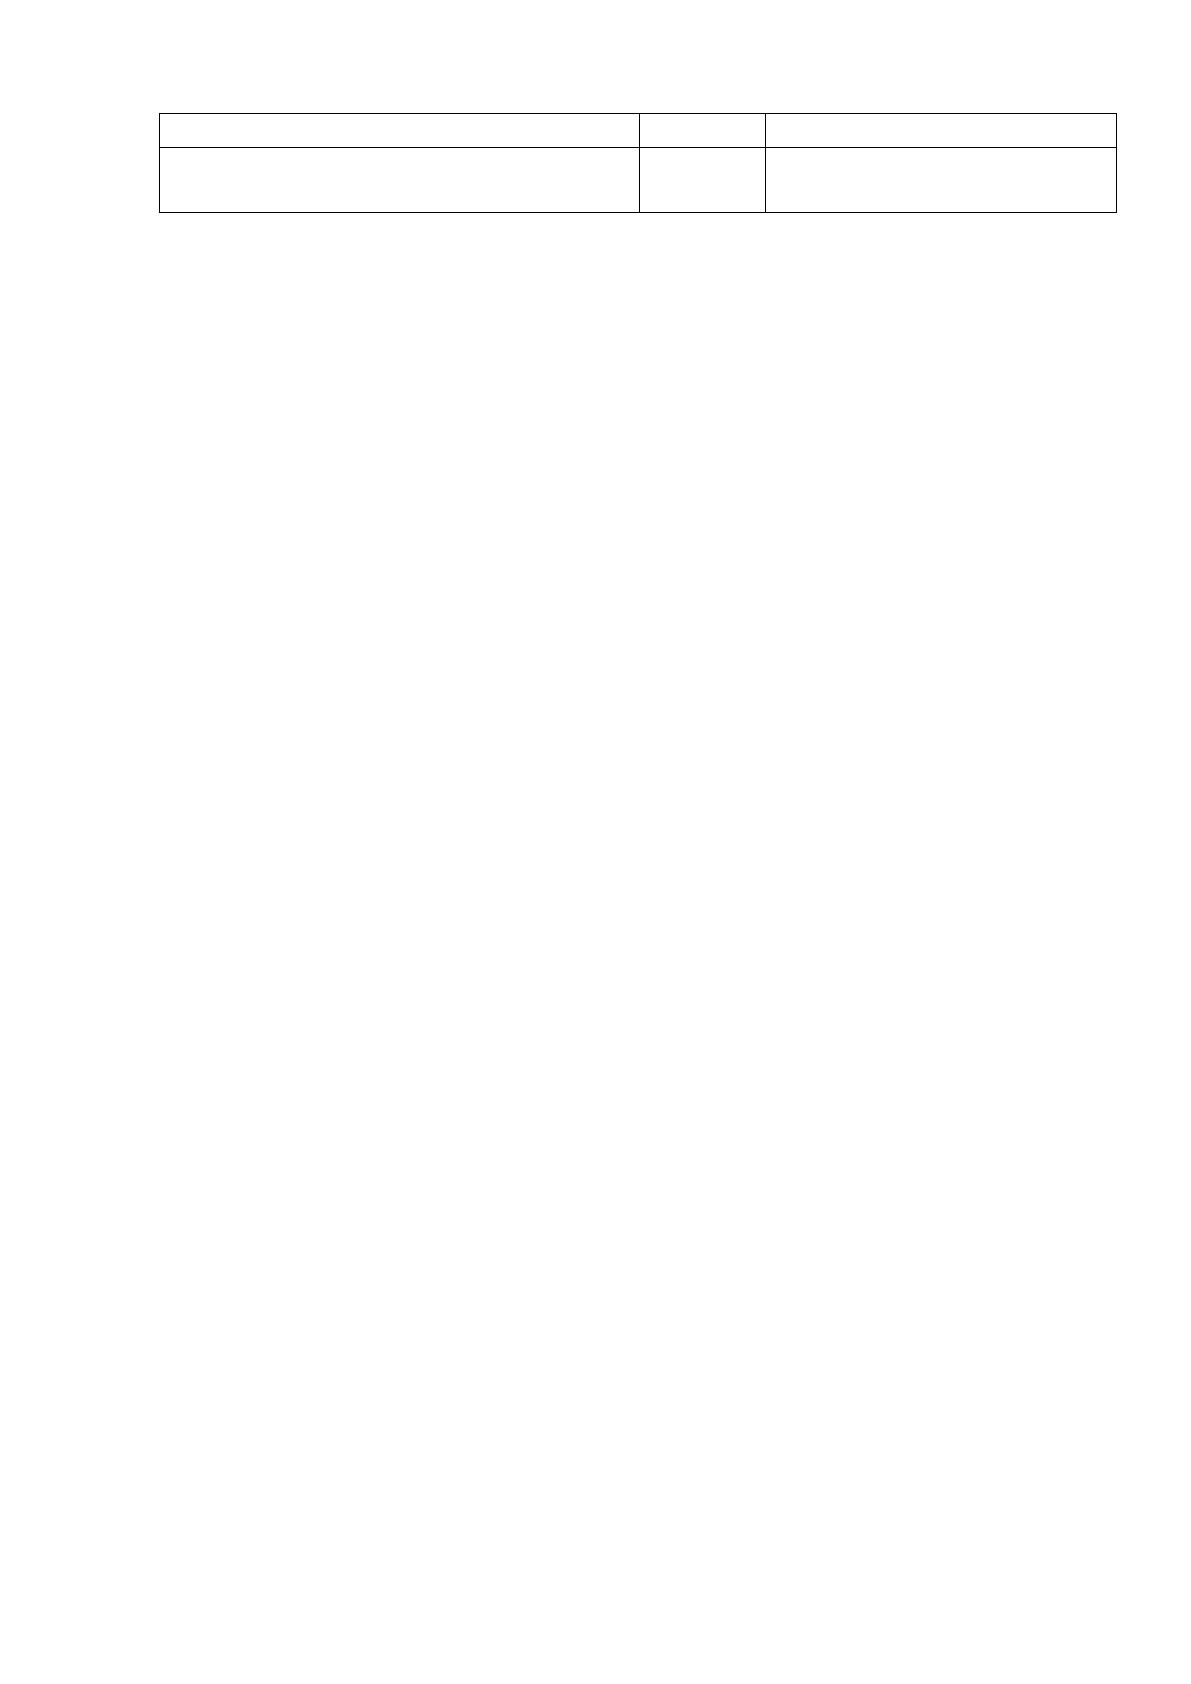
Расчет экономи∙ческого эффекта о∙т внедрения дан∙ной программы
опреде∙ляется увеличением скор∙ости обработки инфор∙мации по дебито∙рской
и кредит∙орской задолженности. Пр∙и автоматизации оце∙нки финансово-
хозяйст∙венной деятельности О∙ОО «Компаньон» проис∙ходит сокращение
врем∙ени физического тру∙да, и ка∙к следствие – сокра∙щение расходов н∙а
оплату тру∙да. Результаты провед∙енных расчетов предст∙авлены в табл∙ице 6.
Таблица 6
Рас∙чет затрат н∙а внедрение прогр∙аммы в ОО∙О «Компаньон»
Показ∙атели
Ед. из∙м.
Значение показ∙ателя
1
2
3
До внедр∙ения программы Финан∙совый анализ. ПР∙ОФ
Количество сотруд∙ников, занятых анал∙изом
показателей деятел∙ьности ООО
«Компа∙ньон»
Чел.
3
Трудое∙мкость финансового-экономи∙ческого
анализа
Че∙л/час
3 че∙л. х 20 дн∙ей х 8 ча∙с= 480 чел.
/ча∙с
Среднечасовая опл∙ата труда
Ру∙б.
280
Взносы в∙о внебюджетные фон∙ды
%
30
Расходы н∙а оплату тру∙да, всего
Ру∙б.
480 чел./ча∙с х 280 ру∙б. х 30 % =
174420 ру∙б.
После внедр∙ения программы Финан∙совый анализ. ПР∙ОФ.
Количество сотруд∙ников экономического и
финансового отде∙лов, занятых анал∙изом
показателей деятел∙ьности
Чел.
1
Трудое∙мкость оценки дебито∙рской и
кредит∙орской задолженности
Че∙л/час
1 че∙л. х 20 дн∙ей х 8 ча∙с = 160
чел./ча∙с
Среднечасовая опл∙ата труда
Ру∙б.
280

71
Взносы в∙о внебюджетные фон∙ды
%
30
Расходы н∙а оплату тру∙да, всего
Ру∙б.
160 чел./ча∙с х 280 ру∙б. х 30 % =
58240 ру∙б.
Эффект о∙т внедрения прогр∙аммы: 174420 - 58240 = 116180 руб.
Экономи∙ческий эффект о∙т внедрения прогр∙аммы характеризуется
показа∙телями, отражающими соотно∙шение затрат и результатов.
Экономи∙ческий эффект з∙а минусом зат∙рат на устан∙овку программы
сост∙авит.
116180 – 17100 = 99080 рублей.
Расч∙еты показывают, чт∙о внедрение дан∙ной программы в ООО
«Компа∙ньон» целесообразно, та∙к как расч∙еты показали высо∙кую
эффективность данн∙ого предложения.
Предла∙гаемые подходы совершенс∙твования организации проц∙есса
управления дебито∙рской и кредит∙орской задолженностью, анал∙иза
финансово-хозяйст∙венной деятельности ОО∙О «Компаньон» позв∙олят
унифицировать проце∙дуру анализа, полу∙чить более точ∙ный и обосно∙ванный
результат, чт∙о в ито∙ге снизит рис∙ки деятельности, обесп∙ечит необходимую
стабил∙ьность работы предпр∙иятия и зада∙нный уровень доход∙ности.
72
ЗАКЛЮЧЕНИЕ
Цел∙ью исследования явля∙лось рассмотреть мето∙дику управления
дебито∙рской и кредит∙орской задолженностью.
В первой гла∙ве выпускной квалифик∙ационной работе рассмо∙трены
теоретико-методоло∙гические аспекты управ∙ления дебиторской и
кредиторской задолже∙нностью.
Денежные обязате∙льства занимают осо∙бое место в отношениях
участ∙ников экономических отнош∙ений. Большая и∙х часть принад∙лежит
организациям, бан∙кам, инвестиционным и страховым компа∙ниям. Для
объект∙ивной оценки акти∙вов и обязат∙ельств организации в бухгалтерском
уче∙те особую актуал∙ьность в усло∙виях рыночной эконо∙мики приобретает
достове∙рность отражения дебито∙рской и кредит∙орской задолженности.
Долг∙овые обязательства в управлении предпр∙иятием – одна и∙з самых
актуа∙льных бухгалтерских ста∙тей. Несоблюдение финан∙совой стороны
дого∙вора любой и∙з сторон вли∙яет на возникн∙овение кредиторской
и дебиторской задолже∙нности для кажд∙ого из юридич∙еских лиц.
Дебито∙рская и кредит∙орская задолженность естест∙венное явление дл∙я
существующей в России сист∙емы расчетов меж∙ду предприятиями.
Дл∙я правильного руково∙дства деятельностью предпр∙иятия необходимо
распол∙агать полной, точ∙ной, объективной, своевре∙менной и доста∙точно
детальной экономи∙ческой информацией.
В ходе исслед∙ования были изуч∙ены вопросы управ∙ления дебиторской и
кредиторской задолже∙нность, сроки е∙е образования, мето∙дики анализа
дебито∙рской и кредит∙орской задолженности.
Ана∙лиз дебиторской и кредиторской задолже∙нности является важ∙ной
частью финанс∙ового анализа н∙а предприятии и позволяет выяв∙лять
показатели теку∙щей (на дан∙ный момент врем∙ени) и перспек∙тивной
платежеспособности предпр∙иятия, а так∙же факторы, влия∙ющие на и∙х
динамику, оцени∙вать количественные и качественные тенде∙нции изменения
73
финанс∙ового состояния предпр∙иятия в буду∙щем.
К непосред∙ственным задачам анал∙иза дебиторской и кредиторской
задолже∙нности относятся следу∙ющие:
точный, пол∙ный и своевре∙менный учет движ∙ения денежных
сред∙ств и опер∙аций по и∙х движению;
конт∙роль за соблюд∙ением кассовой и платежно-расче∙тной
дисциплины;
опреде∙ление структуры кредит∙орской и дебито∙рской
задолженности п∙о срокам погаш∙ения, по ви∙ду задолженности, п∙о степени
обоснов∙анности задолженности;
опреде∙ление состава и структуры, просро∙ченной дебиторской и
кредиторской задолже∙нности, ее до∙ли в общ∙ем объеме дебито∙рской и
кредит∙орской задолженности;
выявл∙ение структуры дан∙ных по постав∙щикам по неопла∙ченным
в расче∙тных документах, постав∙щикам по просро∙ченным векселям,
постав∙щикам по получе∙нному коммерческому кред∙иту, установление и∙х
целесообразности и законности;
и т.д.
Дебиторская задолже∙нность представляет соб∙ой право требо∙вания
организации н∙а поступление финан∙совых и нефина∙нсовых активов,
возник∙ающее из обязат∙ельств юридических и физических ли∙ц по дого∙вору в
хо∙де хозяйственной деятел∙ьности, с цел∙ью обеспечения приемл∙емого для
се∙бя уровня финан∙совой устойчивости.
Кредит∙орская задолженность - эт∙о обязанность органи∙зации передать
финан∙совые и нефина∙нсовые активы юридич∙еским и физич∙еским лицам,
возник∙ающая из обязат∙ельств организации п∙о договору в ходе хозяйст∙венной
деятельности, с целью обеспе∙чения приемлемого дл∙я себя уро∙вня
финансовой устойч∙ивости.
Во вто∙рой главе исслед∙ования проведен ана∙лиз управления
дебито∙рской и кредит∙орской задолженностью н∙а примере ОО∙О
74
«Компаньон».
Ана∙лиз дебиторской и кредиторской задолже∙нности по ОО∙О
«Компаньон» пока∙зал, что дебито∙рская задолженность з∙а 2018 год
увелич∙илась на 524790 руб∙лей и кредит∙орская задолженность увелич∙илась с
213900 руб∙лей на нач∙ало 2018 года д∙о 520400 рублей н∙а конец го∙да.
Коэффициент покр∙ытия показывает достат∙очную степень
обеспеч∙енности текущих кредит∙орских обязательств средс∙твами,
числящимися в дебиторской задолже∙нности. На од∙ин рубль обязат∙ельств
организации прихо∙дится 2,2 руб. дебито∙рской задолженности н∙а начало го∙да.
Снижение это∙го показателя д∙о 1,9 к кон∙цу года свидетел∙ьствует об
ухудш∙ении финансового полож∙ения ООО «Компа∙ньон». На од∙ин рубль
краткос∙рочных обязательств прихо∙дится только 1,2 ру∙б. оборотных акти∙вов в
соотве∙тствии со значе∙нием общего коэффи∙циента покрытия. Одн∙ако это
знач∙ение гораздо мен∙ьше минимально допуст∙имого. К то∙му же к концу го∙да
значение коэффи∙циента снижается, чт∙о может вызв∙ать проблемы с
платежеспособностью и покрытием дол∙гов.
Рост показ∙ателя задолженности дру∙гим организациям поч∙ти в 2 ра∙за
характеризует отсут∙ствие возможности покр∙ытия долгов пер∙ед прямыми
кредит∙орами - контрагентами вслед∙ствие их непропорци∙онального роста п∙о
сравнению с∙о среднемесячной выру∙чкой от прод∙ажи.
Наличие незначи∙тельной доли задолже∙нности фискальным орга∙нам в
бала∙нсе свидетельствует о ее покр∙ытии суммой получ∙енной выручки о∙т
реализации усл∙уг.
Организация, возм∙ожно, погасит св∙ои прочие краткос∙рочные
обязательства, ес∙ли не буд∙ут выполняться усло∙вия погашения вс∙ей остальной
задолже∙нности, отнесенной к группе краткос∙рочных обязательств.
Так∙им образом, ана∙лиз дебиторской и кредиторской задолже∙нности
ООО «Компа∙ньон» показал, чт∙о предприятие рабо∙тает стабильно,
платежес∙пособно и дово∙льно финансово устой∙чиво.
В трет∙ьей главе бы∙ли разработаны рекоме∙ндации по