СОДЕРЖАНИЕ
ВВЕДЕНИЕ .................................................................................................................... 4
ГЛАВА 1. ТЕОРЕТИКО-МЕТОДИЧЕСКИЕ ОСНОВЫ АНАЛИЗА
ФИНАНСОВО-ХОЗЯЙСТВЕННОЙ ДЕЯТЕЛЬНОСТИ ПРЕДПРИЯТИЯ
1.1 Понятие анализа финансово-хозяйственного состояния организации ............... 7
1.2 Методы анализа финансово-хозяйственной деятельности предприятия ......... 12
1.3 Математические методы анализа финансово-хозяйственной деятельности
предприятия с применением компьютерных технологий ........................................ 17
ГЛАВА 2. АНАЛИЗ И ОЦЕНКА ФИНАНСОВО -ХОЗЯЙСТВЕННОЙ
ДЕЯТЕЛЬНОСТИ ПРЕДПРИЯТИЯ НА ПРИМЕРЕ ООО «КИТ»
2.1 Краткая характеристика ООО «КИТ» .................................................................. 24
2.2 Анализ показателей финансово-хозяйственной деятельности ООО
«КИТ» ............................................................................................................................ 27
2.3 Основные проблемы в финансово-хозяйственной деятельности ООО
«КИТ» ............................................................................................................................ 50
ГЛАВА 3. СОВЕРШЕНСТВОВАНИЕ ФИНАНСОВО -ХОЗЯЙСТВЕННОЙ
ДЕЯТЕЛЬНОСТИ ООО «КИТ»
3.1 Разработка рекомендаций по совершенствованию финансово-хозяйственной
деятельности ООО «КИТ» ......................................................................................... 55
3.2 Оценка эффективности предлагаемых мероприятий по совершенствованию
финансово-хозяйственной деятельности ООО «КИТ» ........................................... 57
ЗАКЛЮЧЕНИЕ ......................................................................................................... 62
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ ........................................... 67
4
ВВЕДЕНИЕ
В современных условиях развития экономики страны наиболее важную
роль играют предприятия различных отраслей, которые поддерживают
экономическую стабильность всего государства. После перехода России в условия
рыночной экономики появилось множество предприятий, которые не зависят от
государственного регулирования и должны уметь самостоятельно проводить
анализ своей деятельности, в первую очередь финансово-хозяйственной.
Анализ финансово-хозяйственной деятельности является основным
инструментом, позволяющим оценить финансово-хозяйственное положение
предприятия. Наличие достаточного количества финансово-хозяйственных
ресурсов и рациональное их использование позволяют предприятию оставаться
«на плаву» и успешно осуществлять свою деятельность.
Анализ финансово-хозяйственного состояния дает возможность оценить:
1. уровень обеспечения предприятия рабочей силой;
2. качество предоставления услуг, а также увеличение или уменьшение их
количества по отношению к предыдущим периодам;
3. уровень взаимодействия с заказчиками по устранению дебиторской
задолженности;
4. имущественное состояние предприятия;
5. степень предпринимательского риска, в частности возможность
погашения обязательств перед третьими лицами;
6. достаточность капитала для текущей деятельности и долгосрочных
инвестиций;
7. потребность в дополнительных источниках финансирования;
8. способность к наращению капитала;
9. рациональность привлечения заемных средств;
10. обоснованность политики распределения и использования прибыли [9,
с. 140].

5
Совершенствование финансово-хозяйственной деятельности предприятия
подразумевает под собой поиск новых путей развития предприятия посредством
увеличения финансово-хозяйственных резервов и оптимизацию их
использования.
Актуальность темы выпускной квалификационной работы заключается в
том, что совершенствование финансово-хозяйственной деятельности предприятия
является неотъемлемой частью нормального функционирования предприятия, в
условиях изменяющейся внутренней и внешней среды.
Целью данной работы является изучение теоретических основ анализа
финансово-хозяйственной деятельности, а также разработка мероприятий и
рекомендаций по совершенствованию финансово-хозяйственной деятельности
ООО «КИТ».
Для достижения цели выпускной квалификационной работы необходимо
решить следующие задачи:
исследовать существующую теоретическую базу анализа финансово-
хозяйственного положения предприятия;
провести анализ финансово-хозяйственного состояния ООО «КИТ»;
разработать мероприятия по совершенствованию финансово-
хозяйственной деятельности предприятия;
оценить возможные последствия разработанных мероприятий для
«КИТ»;
сформулировать рекомендации по совершенствованию финансово-
хозяйственной деятельности ООО «КИТ»;
спроектировать практическое занятие по дисциплине.
Предметом исследования данной работы являются основные финансово-
хозяйственные процессы, характеризующие деятельность предприятия.
Объектом исследования выступает Общество с Ограниченной
Ответственностью «КИТ».
6
Для проектирования практического занятия использованы такие источники
литературы, как: Бухарова Г.Д. Общая и профессиональная педагогика: учебное
пособие, Кругликов Г.И. Методика профессионального обучения с практикумом,
Эрганова Н.Е. Методика профессионального обучения: учебное пособие для
вузов.
Данные источники литературы выступают теоретико-методической
основой для проектируемого занятия и позволяют разработать такое занятие,
которое можно будет применить на практике.
Информационной базой для проведения финансово-хозяйственного
анализа выступает бухгалтерская документация за 2014 и 2015 годы. В первую
очередь это бухгалтерский баланс (форма № 1) и форма №2 «Отчет о прибылях и
убытках».
В первой главе выпускной квалификационной работы представлена
теоретическая основа анализа финансово-хозяйственной деятельности
предприятия, которая включает в себя понятие и методы анализа финансово-
хозяйственной деятельности, а также особенности проведения анализа с помощью
компьютерных программ.
Во второй главе проведен анализ финансово-хозяйственной деятельности,
который охватывает всю деятельность предприятия, а также определены основные
проблемы в финансово-хозяйственной деятельности в ООО «КИТ».
В третей главе были разработаны рекомендации по совершенствованию
финансово-хозяйственной деятельности ООО «КИТ», а также была произведена
оценка эффективности предлагаемых мероприятий.
Практическая значимость выпускной квалификационной работы
заключается в том, что разработанные рекомендации по совершенствованию
финансово-хозяйственной деятельности ООО «КИТ» позволят принимать
правильные управленческие решения для совершенствования деятельности
предприятия.
7
ГЛАВА 1. ТЕОРЕТИКО-МЕТОДИЧЕСКИЕ ОСНОВЫ АНАЛИЗА
ФИНАНСОВО-ХОЗЯЙСТВЕННОЙ ДЕЯТЕЛЬНОСТИ
ПРЕДПРИЯТИЯ
1.1 Понятие анализа финансово-хозяйственного состояния организации
В условиях рыночных отношений исключительно велика роль анализа
финансово-хозяйственной деятельности организации. Это связано с тем, что
организации приобретают самостоятельность, несут полную ответственность за
результаты своей деятельности перед совладельцами (акционерами),
работниками, поставщиками, банком и кредиторами.
Финансово-хозяйственное состояние организации – это совокупность
показателей, отражающих его способность погасить свои долговые обязательства
и эффективно функционировать. Финансово-хозяйственная деятельность
охватывает процессы формирования, движения и обеспечения сохранности
имущества организации, контроля за его использованием.
В условиях рынка основной целью производственной, финансовой,
коммерческой и иной деятельности является получение максимальной величины
прибыли, так как развитие каждого хозяйствующего субъекта осуществляется за
счет собственных и привлеченных средств. Принцип самоокупаемости и
самофинансирования является основой экономического существования
хозяйствующего субъекта. Реализация цели возможна только при условии
создания конкретных видов продукции, работ, услуг, удовлетворяющих
постоянно растущие потребности общества [35, с.8].
Хозяйствующий субъект как экономическая система является основным
звеном, где соединяются факторы процесса производства. Хозяйствующий
субъект является юридическим лицом, имеет самостоятельный баланс, действует
в соответствии со своим уставом, обладает правами и выполняет обязанности,
связанные с его деятельностью, предоставляет рабочие места, выплачивает
заработную плату. Используя средства производства и другое имущество,
хозяйствующий субъект осуществляет производственно-хозяйственную
деятельность по производству и реализации продукции, выполнению работ,
8
оказанию услуг в соответствии с заключенными контрактами, договорами с
заказчиками на условиях самоокупаемости и самофинансирования.
Являясь структурным звеном экономики в целом, хозяйствующий субъект
выступает в качестве товаропроизводителя, а следовательно, решает ряд
взаимосвязанных задач:
обеспечение потребителей продукцией (работами и услугами)
соответствующего качества;
получение величины прибыли, достаточной для выполнения своих
функций;
выполнение своих обязательств, как внешних, так и внутренних;
соблюдение законов, нормативов, стандартов.
Для решения этих задач хозяйствующий субъект должен иметь четкое
представление о текущем состоянии и перспективах развития. Стержнем
экономической деятельности является производство продукции, работ, услуг
(конкретные результаты производственной деятельности), прибыль (финансовый
результат деятельности).
Хозяйственные явления и процессы, их результаты, складывающиеся под
воздействием различных факторов, получают соответствующее отражение в
системе экономической информации, которая представляет собой совокупность
данных, характеризующих хозяйственную деятельность.
Таким образом, объектом анализа финансово-хозяйственной деятельности
на микроуровне являются хозяйствующие субъекты, экономические результаты
их деятельности, финансовое состояние, платежеспособность, ликвидность,
финансовые результаты (прибыль, рентабельность), объем оказанных услуг,
себестоимость и ресурсы.
Предметом анализа являются причинно-следственные связи
экономических явлений, процессов, ситуаций, раскрывающие механизм
достижения поставленных целей, задач в производственной или иной
деятельности.

9
Содержанием анализа финансово-хозяйственной деятельности является
всестороннее и глубокое изучение экономической информации о
функционировании объекта анализа с целью принятия оптимальных
управленческих решений, по выполнению программ выпуска и реализации
продукции (работ, услуг), выявлению факторов и причин изменения и резервов
роста.
Сущность диагностики финансово-хозяйственной деятельности
предприятия состоит в установлении и изучении признаков, измерении основных
характеристик, отражающих состояние хозяйствующего субъекта для
предотвращения нарушений нормального режима работы. Диагностика
финансово-хозяйственной деятельности предприятия включает определение
оценочных признаков, выбор методов их измерения, и характеристику этих
признаков по определенным принципам, оценку выявленных отклонений от
стандартных, общепринятых значений [37, с.6].
Финансово-хозяйственная деятельность хозяйствующих субъектов в
различных отраслях экономики измеряется многочисленными экономическими
показателями, которые сводятся в определенную систему. Любой хозяйственный
процесс измеряется не одним, а рядом взаимосвязанных показателей. От того,
насколько полно и точно показатели отражают сущность изучаемых явлений,
зависят результаты анализа. Использование большого количества различных
показателей при оценке того или иного явления предполагает их группировку и
систематизацию.
В зависимости от положенных в основу измерителей показатели делят на
стоимостные, натуральные и условно-натуральные. Важнейшими стоимостными
показателями являются валовая, товарная, реализованная продукция (работы,
услуги). Указанные стоимостные показатели отражают различные стадии
производства, выпуска и реализации готовой продукции, работ и услуг.
Натуральные показатели используются для количественной характеристики
выпускаемой и реализуемой продукции в ее натурально-вещественном
10
содержании. Условно-натуральные показатели применяются для обобщенной
характеристики объемов производства и реализации продукции разнообразного
ассортимента.
По содержанию показатели делят на количественные и качественные.
Количественные показатели используют для выражения абсолютных величин,
характеризующих объем производства и реализации, его структуру и другие
аспекты работы хозяйствующих субъектов. Качественные показатели показывают
существенные особенности и свойства изучаемых явлений, используются для
оценки выпущенной продукции с точки зрения ее соответствия установленным
требованиям.
Количественные и качественные показатели связаны между собой: рост
производительности труда приводит к увеличению объема выпуска, объема
реализации и повышению финансовой устойчивости.
В системе показателей, характеризующих результативность финансово-
хозяйственной работы, определяющая роль принадлежит прибыли от реализации
продукции (работ, услуг). Она характеризует экономический эффект, полученный
в результате деятельности предприятия, является основным источником
формирования финансовых ресурсов предприятия и бюджетов разных уровней. От
её величины зависят возможности по расширению производства, обновлению
основных фондов, приросту оборотных средств и обеспечению социально-
культурных потребностей коллектива предприятия.
На изменение величины прибыли от реализации продукции влияют
внешние факторы (социально-экономическая ситуация в стране, цены на
производственные ресурсы, уровень развития внешнеэкономических связей,
транспортные условия и др.) и внутренние факторы.
При выборе путей её увеличения предприятие прежде всего ориентируется
на внутренние возможности – ассортимент и ка
ᡃ
чество продукции, объём продаж,
за
ᡃ
траты на производство, це
ᡃ
на ре
ᡃ
ализации продукции. Ве
ᡃ
личина прибыли мо
ᡃ
жет
определяться по разным направлениям деятельности предприятия, видам
11
продукции, о
ᡃ
тдельным проектам. Сра
ᡃ
внение её показателей, о
ᡃ
ценка их дина
ᡃ
мики
по
ᡃ
зволяют о
ᡃ
босновать упра
ᡃ
вленческие решения, выра
ᡃ
ботать стра
ᡃ
тегию развития,
обосновать расходы на производство, реализацию продукции и про
ᡃ
изводственную
про
ᡃ
грамму [49, с.497].
В а
ᡃ
нализе и диа
ᡃ
гностике финансово-хо
ᡃ
зяйственной де
ᡃ
ятельности
пре
ᡃ
дприятий испо
ᡃ
льзуется бо
ᡃ
льшое число
ᡃ
ра
ᡃ
знообразных по
ᡃ
казателей
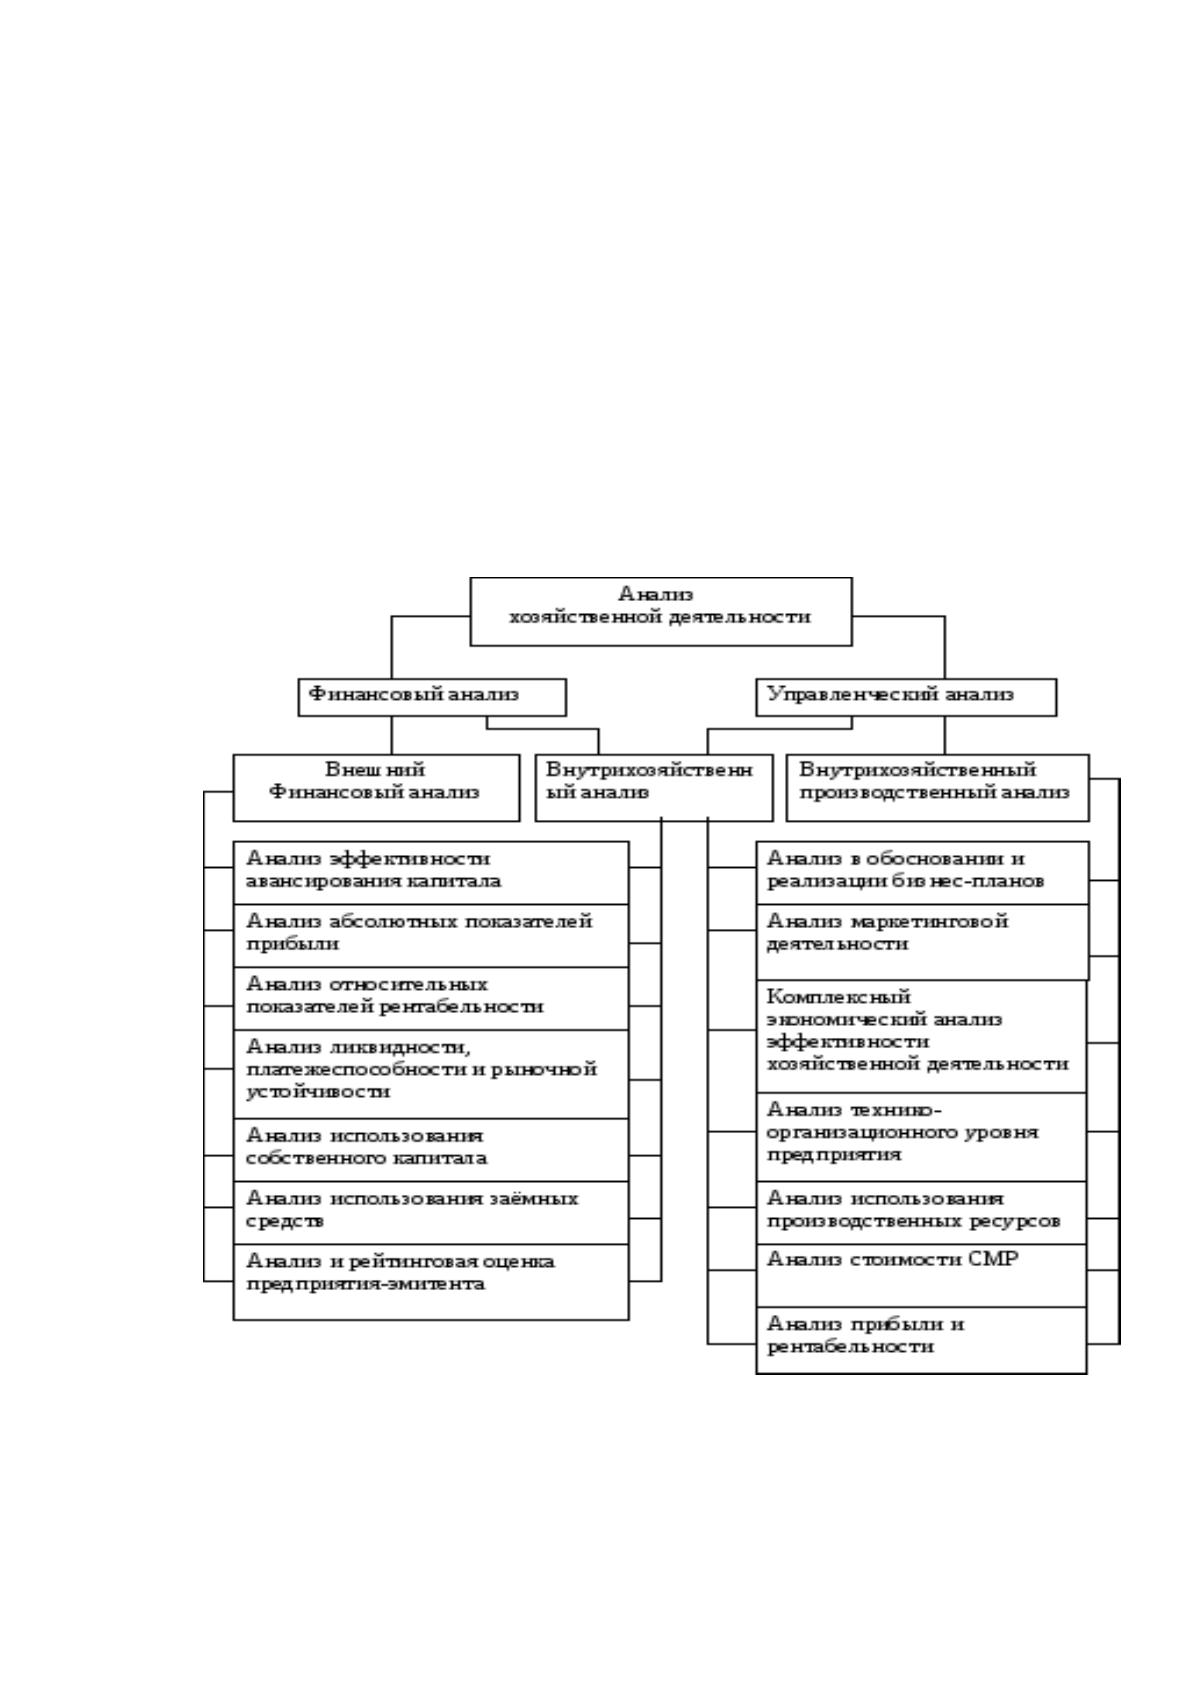
(обобщающих, сводных, синтетических, интегральных, частных), ко
ᡃ
торые мо
ᡃ
жно
кла
ᡃ
ссифицировать по ра
ᡃ
зличным призна
ᡃ
кам (Рисуно
ᡃ
к 1).
12
Рисуно
ᡃ
к 1 – Осно
ᡃ
вные показатели, а
ᡃ
нализа финансово-
хо
ᡃ
зяйственной де
ᡃ
ятельности предприятий
Для ко
ᡃ
нкретных це
ᡃ
лей о
ᡃ
тбираются ко
ᡃ
нкретные по
ᡃ
казатели с уче
ᡃ
том вида,
методики, о
ᡃ
траслевой спе
ᡃ
цифики о
ᡃ
бъектов а
ᡃ
нализа и диа
ᡃ
гностики финансово-
хо
ᡃ
зяйственной деятельности. В ра
ᡃ
мках а
ᡃ
нализа и диа
ᡃ
гностики финансово-
хо
ᡃ
зяйственной де
ᡃ
ятельности пре
ᡃ
дприятия испо
ᡃ
льзуют про
ᡃ
цедуры ко
ᡃ
мплексной
оценки, ко
ᡃ
торые за
ᡃ
вершаются по
ᡃ
строением мультиплика
ᡃ
тора – а
ᡃ
грегированного
показателя, выве
ᡃ
денного на ба
ᡃ
зе по
ᡃ
казателей бо
ᡃ
лее низко
ᡃ
го уровня, ко
ᡃ
торый
выпо
ᡃ
лняет ро
ᡃ
ль сво
ᡃ
еобразного индикатора.
1.2 Ме
ᡃ
тоды а
ᡃ
нализа финансово-хо
ᡃ
зяйственной деятельности предприятия
Анализ финансово-хозяйственного состояния начинают с изучения со
ᡃ
става
и структуры имуще
ᡃ
ства пре
ᡃ
дприятия по да
ᡃ
нным бухга
ᡃ
лтерского ба
ᡃ
ланса с
испо
ᡃ
льзованием ме
ᡃ
тодов го
ᡃ
ризонтального и вертикального анализа.
Для о
ᡃ
существления хо
ᡃ
зяйственной де
ᡃ
ятельности ка
ᡃ
ждое пре
ᡃ
дприятие
до
ᡃ
лжно ра
ᡃ
сполагать о
ᡃ
пределенным имуществом, прина
ᡃ
длежащим ему на пра
ᡃ
вах
собственности. Имущество во всех его видах, которое принадлежит предприятию,
на
ᡃ
зывается его активами. Активы пре
ᡃ
дставляют со
ᡃ
бой эко
ᡃ
номические ре
ᡃ
сурсы
пре
ᡃ
дприятия в фо
ᡃ
рме прина
ᡃ
длежащих ему со
ᡃ
вокупных имуще
ᡃ
ственных
ценностей, испо
ᡃ
льзуемых в хо
ᡃ
зяйственной де
ᡃ
ятельности с це
ᡃ
лью по
ᡃ
лучения
дохода.
В за
ᡃ
висимости от ха
ᡃ
рактера уча
ᡃ
стия в хо
ᡃ
зяйственном про
ᡃ
цессе и ско
ᡃ
рости
о
ᡃ
борота выде
ᡃ
ляют вне
ᡃ
оборотные и о
ᡃ
боротные а
ᡃ
ктивы пре
ᡃ
дприятия [6, c. 103].
Ана
ᡃ
лиз финансово-хо
ᡃ
зяйственной деятельности, как люба
ᡃ
я прикла
ᡃ
дная
наука, широко применяет методы любых других наук, ставя при этом только о
ᡃ
дно
усло
ᡃ
вие – до
ᡃ
стижение практических результатов.
На
ᡃ
зовем ха
ᡃ
рактерные о
ᡃ
собенности ме
ᡃ
тода а
ᡃ
нализа финансово-
хо
ᡃ
зяйственной де
ᡃ
ятельности как науки: