43
В ре
ᡃ
зультате о
ᡃ
ценки о
ᡃ
беспеченности за
ᡃ
пасов и за
ᡃ
трат исто
ᡃ
чниками
финансирования, про
ᡃ
веденной по ме
ᡃ
тодике А.Д. Шеремета, мо
ᡃ
жно сде
ᡃ
лать
выво
ᡃ
д о том, что на про
ᡃ
тяжении иссле
ᡃ
дуемого пе
ᡃ
риода на пре
ᡃ
дприятии
усто
ᡃ
йчивое фина
ᡃ
нсовое состояние, так как все по
ᡃ
казатели выше
ᡃ
нуля.
Да
ᡃ
нная усто
ᡃ
йчивость пре
ᡃ
дприятия ха
ᡃ
рактеризуется высо
ᡃ
ким уро
ᡃ
внем
до
ᡃ
ходности и о
ᡃ
тсутствием на
ᡃ
рушений пла
ᡃ
тежной дисциплины. Да
ᡃ
лее про
ᡃ
ведем
а
ᡃ
нализ о
ᡃ
тносительных ко
ᡃ
эффициентов фина
ᡃ
нсового со
ᡃ
стояния предприятия.
Ана
ᡃ
лиз о
ᡃ
тносительных по
ᡃ
казателей фина
ᡃ
нсовой устойчивости.
Усто
ᡃ
йчивость фина
ᡃ
нсового со
ᡃ
стояния в рыно
ᡃ
чных усло
ᡃ
вия на
ᡃ
ряду с
а
ᡃ
бсолютными ве
ᡃ
личинами ха
ᡃ
рактеризуется систе
ᡃ
мой фина
ᡃ
нсовых
коэффициентов [27, c.16]. Они рассчитываются в виду соотношения а
ᡃ
бсолютных
по
ᡃ
казателей а
ᡃ
ктива и па
ᡃ
ссива баланса. Для о
ᡃ
ценки испо
ᡃ
льзуется систе
ᡃ
ма
фина
ᡃ
нсовых по
ᡃ
казателей (коэффициентов), их ра
ᡃ
счет пре
ᡃ
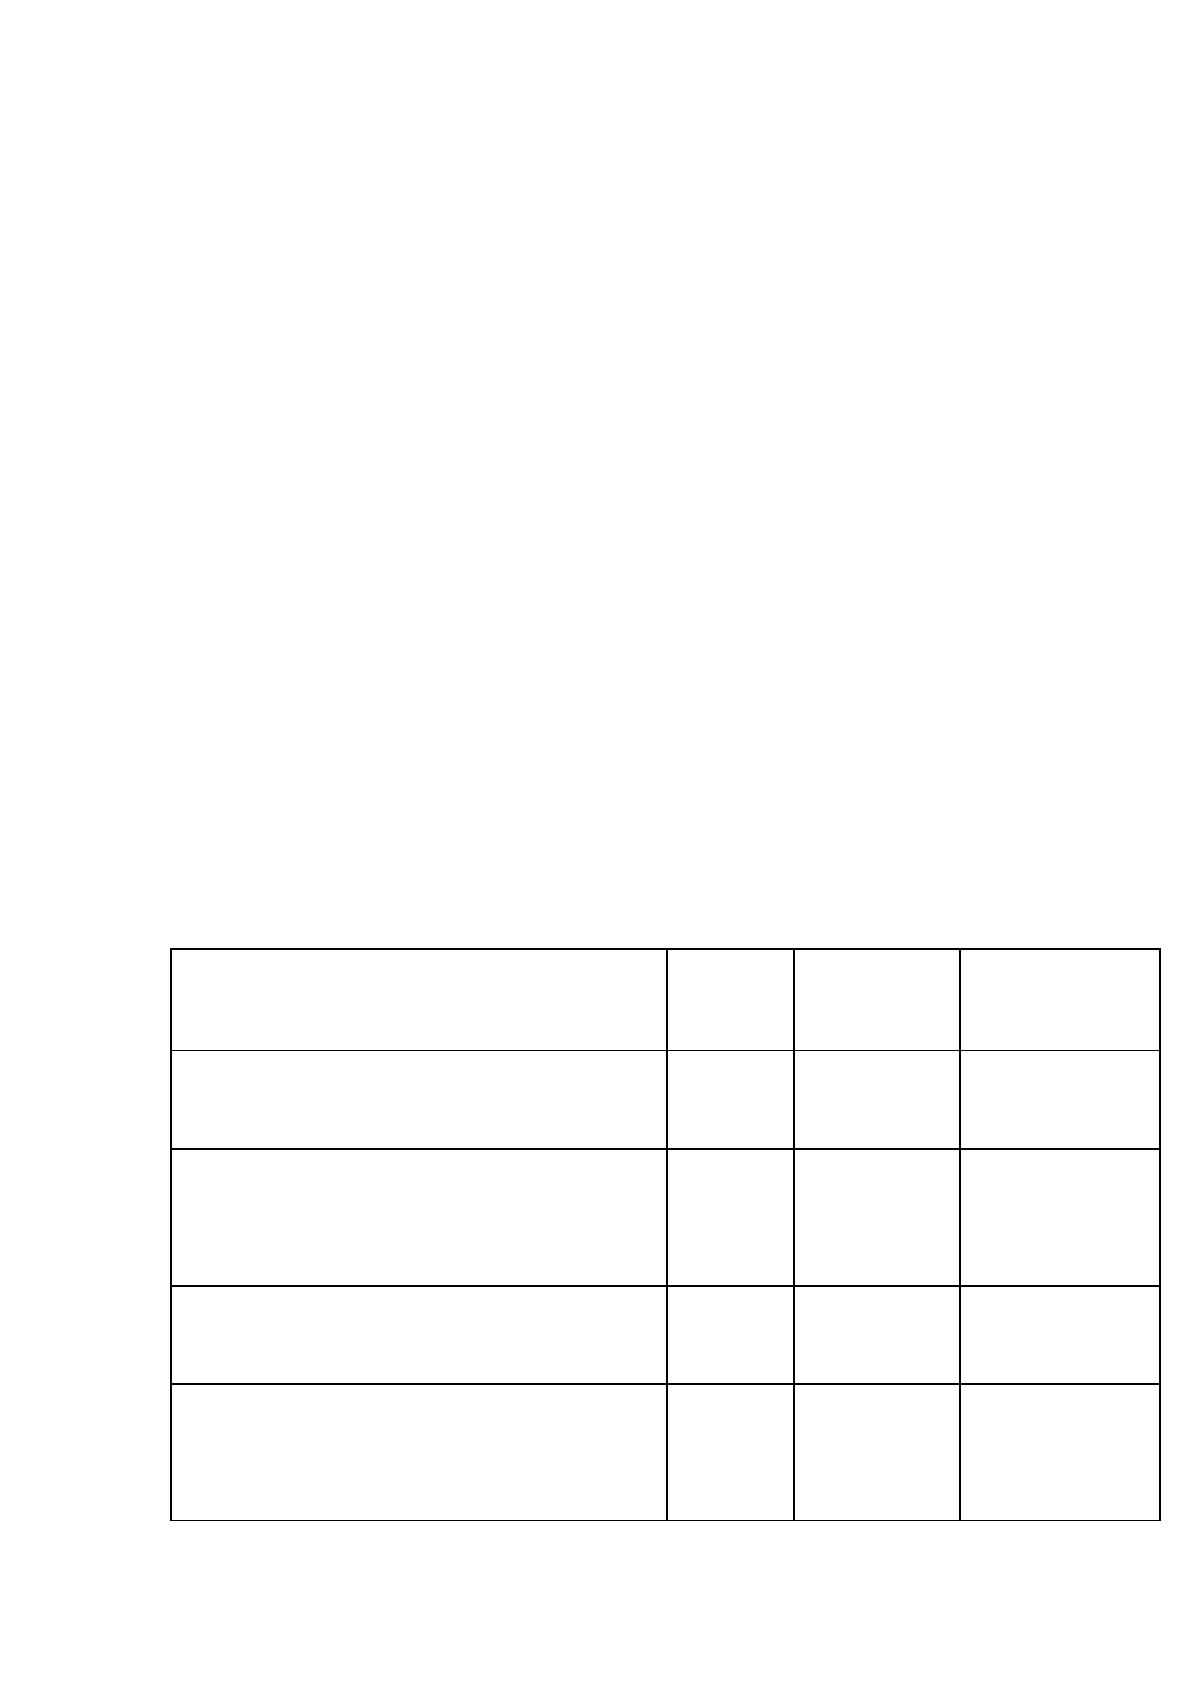
дставлен в та
ᡃ
блице
2.13.
Та
ᡃ
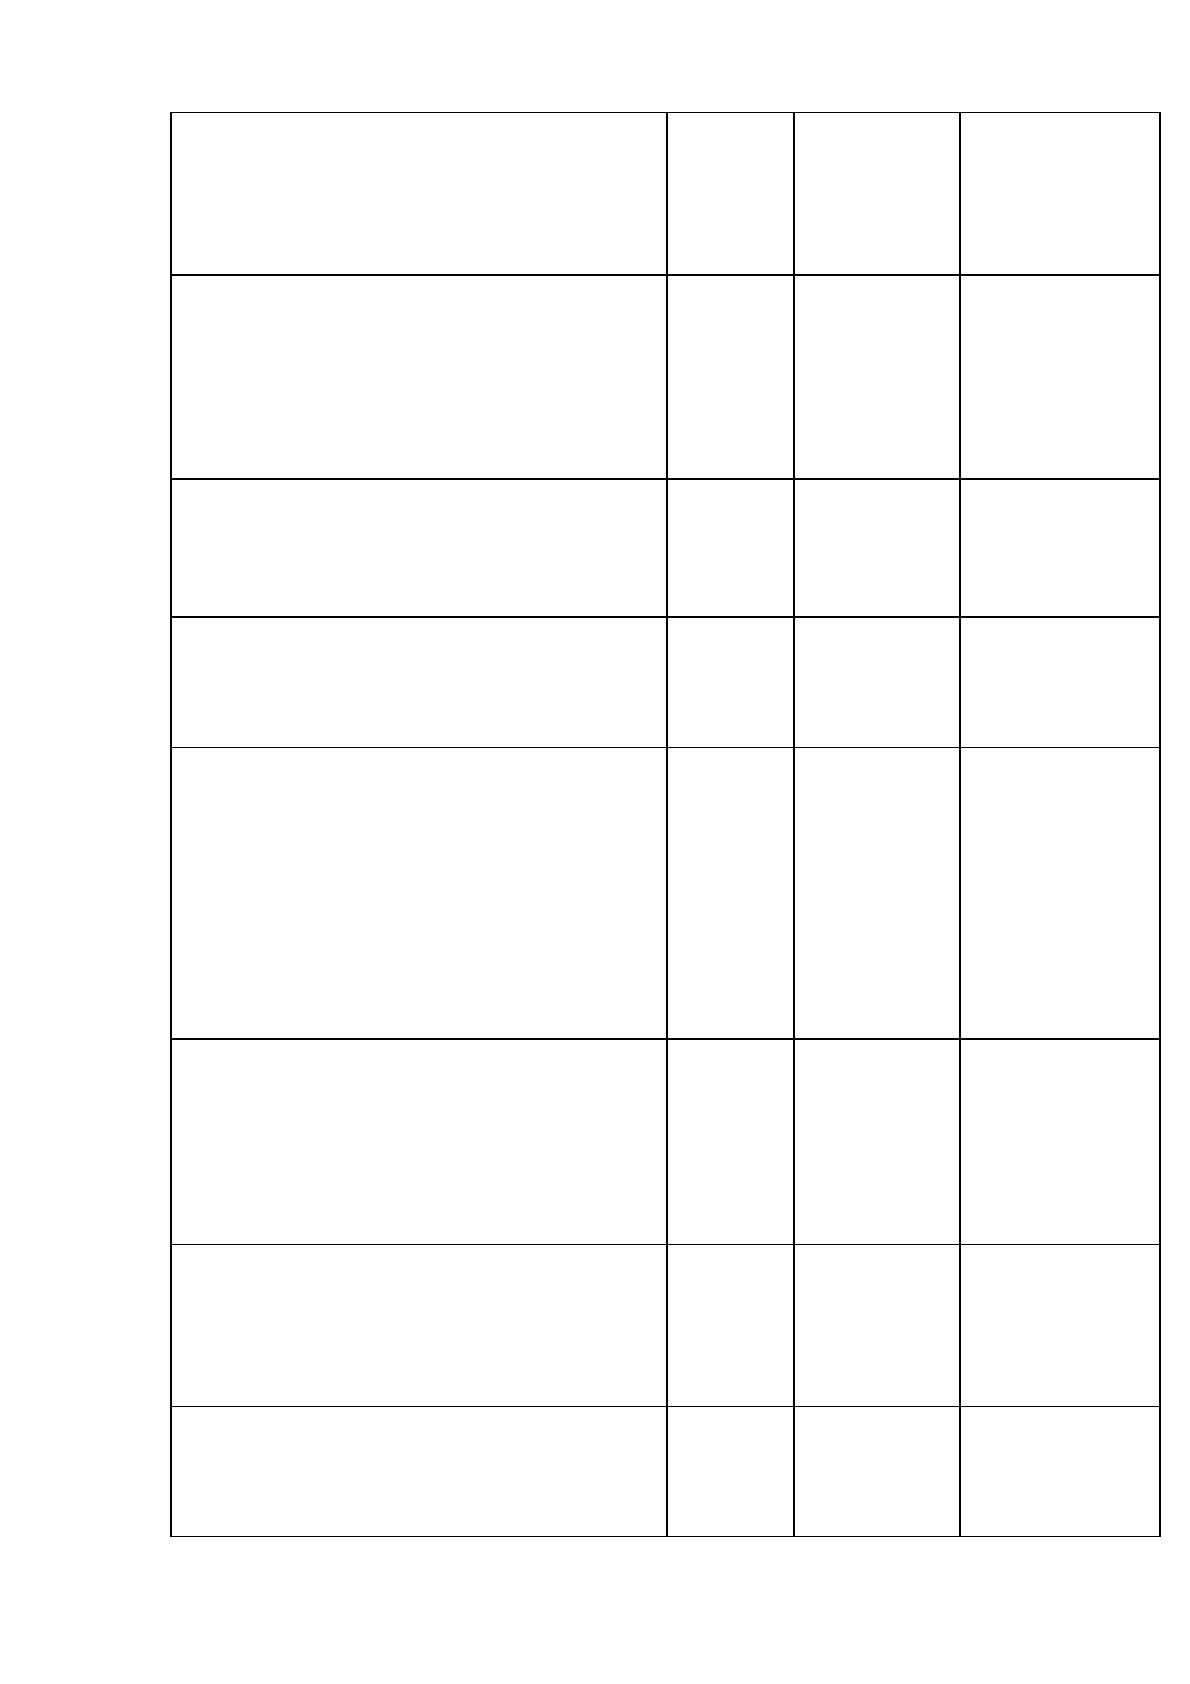
блица 2.13 – Ра
ᡃ
счет о
ᡃ
тносительных по
ᡃ
казателей (коэффициентов)
фина
ᡃ
нсовой усто
ᡃ
йчивости ООО «КИТ»
Показатель
Норма
-тив
На 31
де
ᡃ
кабря
2018 года
На
31 декабря
2019 года
Ко
ᡃ
эффициент автономии
465/665=0,
(стр.490/стр.699)
>0,5
7
497/713=0,7
Коэффицие
финансировани
(стр.
30/(30+170
20/(30+196)=0
нт
я
590/
> 1
)=
,09
(стр.590+стр.690))
0,15
Ко
ᡃ
эффициент инвестирования
465/262=1,
(стр.490/стр.190)
> 1
8
497/275=1,8
Коэффицие
акти
262/465=0,
нт
постоянного
ва
<1
6
275/497=0,6
(стр.190/стр.490)
44
Ко
ᡃ
эффициент
ма
ᡃ
невренности (стр.490-
стр.190)/стр.490
0,2:0,5
(465-
(497-
275)/497=
262)/465=0
,5
0,5
Коэффициент о
ᡃ
беспеченности
о
ᡃ
боротных а
ᡃ
ктивов со
ᡃ
бственными
средствами (стр.490- стр.190)
/стр.290
0, 1
(465-
(497-
275)/438=
262)/403=0
,5
0,5
Ко
ᡃ
эффициент со
ᡃ
отношения
Мо
ᡃ
бильных и иммобилизованных
сре
ᡃ
дств (стр.290/стр.190)
Нет
403/262=1,
5
438/275=1,6
Ко
ᡃ
эффициент со
ᡃ
отношения чистых
оборотных
Нет
(403-83-
(438-98-
а
ᡃ
ктивов и чистых а
ᡃ
ктивов (стр.290-
стр.220-
87)/((262+
98)/((275+
стр.244-
стр.252-
стр.465-стр.475-
стр.610-
403)-
438)-
стр.620-стр.630-стр.660)/ ((стр.190+
стр.290-
(20+30+83
+
(25+20+98+98
))=
стр.220- стр.244)-
(стр.450+стр.510+
стр.
520
87))=0,5
0,5
+стр.610+стр.620+
стр.630+стр.660))
Пле
ᡃ
чо фина
ᡃ
нсового рыча
ᡃ
га или
коэффициент
< 1
(30+170)/
(20+196)/
фина
ᡃ
нсового риска
ᡃ
(стр.590+стр.690)
/ стр.490
465=0,4
497=
0,4
Ко
ᡃ
эффициент со
ᡃ
отношения
Кре
ᡃ
диторской и
де
ᡃ
биторской за
ᡃ
долженностей
(стр.620/(стр.230
+ стр.240))
Нет
87/58=1,5
98/14=7
Ко
ᡃ
эффициент соотношения
о
ᡃ
боротных активов
0,2:0,7
403/465=0,
9
438/497=0,9
с со
ᡃ
бственным ка
ᡃ
питалом (стр.290 /
стр.490)

45
Ко
ᡃ
эффициент а
ᡃ
втономии (фина
ᡃ
нсовой независимости), о
ᡃ
пределяющий
сте
ᡃ
пень не
ᡃ
зависимости пре
ᡃ
дприятия от вне
ᡃ
шних исто
ᡃ
чников фина
ᡃ
нсирования и
ха
ᡃ
рактеризующий до
ᡃ
лю со
ᡃ
бственных сре
ᡃ
дств в балансе, в а
ᡃ
нализируемом
пе
ᡃ
риоде о
ᡃ
стался не
ᡃ
изменным (0,7, ре
ᡃ
комендуемый инте
ᡃ
рвал зна
ᡃ
чений с 0,5 до
0,8). По
ᡃ
падание в но
ᡃ
рматив го
ᡃ
ворит о фина
ᡃ
нсовой усто
ᡃ
йчивости предприятия.
Ко
ᡃ
эффициент фина
ᡃ
нсирования в 2019 г. по сра
ᡃ
внению с 2018 г.
уменьшился на 0,06 и не попал в норматив (> 1). Это означает, что большая ча
ᡃ
сть
имуще
ᡃ
ства пре
ᡃ
дприятия сфо
ᡃ
рмирована из за
ᡃ
емных сре
ᡃ
дств и за
ᡃ
висимость от
вне
ᡃ
шних исто
ᡃ
чников финансирования. Ра
ᡃ
стет о
ᡃ
пасность
не
ᡃ
платежеспособности и во
ᡃ
зникновения трудно
ᡃ
стей с получением кредита.
Ко
ᡃ
эффициент инве
ᡃ
стирования и в 2018 и в 2019 го
ᡃ
дах о
ᡃ
стается
не
ᡃ
изменным (1,8) и по
ᡃ
падает в но
ᡃ
рматив (> 1). Это
ᡃ
т фа
ᡃ
кт являе
ᡃ
тся
свиде
ᡃ
тельством до
ᡃ
статочности со
ᡃ
бственного капитала.
Ко
ᡃ
эффициент по
ᡃ
стоянного а
ᡃ
ктива та
ᡃ
кже о
ᡃ
стается не
ᡃ
изменным и
со
ᡃ
ставляет в 2018 и 2019 го
ᡃ
дах 0,6, что та
ᡃ
кже по
ᡃ
падает в но
ᡃ
рматив (<1). Это
означает, что пре
ᡃ
дприятие фина
ᡃ
нсирует вне
ᡃ
оборотные а
ᡃ
ктивы из ста
ᡃ
бильных
источников.
Ко
ᡃ
эффициент ма
ᡃ
невренности со
ᡃ
бственного ка
ᡃ
питала в 2018 и 2019
го
ᡃ
дах со
ᡃ
ставляет 0,5 и по
ᡃ
падает в но
ᡃ
рматив (0,2-0,5). Это означает, что
пре
ᡃ
дприятие способно поддерживать уровень собственного оборотного
капитала и по
ᡃ
полнять о
ᡃ
боротные сре
ᡃ
дства в случа
ᡃ
е не
ᡃ
обходимости за сче
ᡃ
т
собственных источников.
Ко
ᡃ
эффициент о
ᡃ
беспеченности со
ᡃ
бственными исто
ᡃ
чниками
финансирования и в 2018 и в 2019 годах составляет 0,5 и попадает в норматив (0,
1). Это го
ᡃ
ворит о том, что пре
ᡃ
дприятие испо
ᡃ
льзует со
ᡃ
бственные исто
ᡃ
чники для
фо
ᡃ
рмирования оборотных активов.
Ко
ᡃ
эффициент со
ᡃ
отношения мо
ᡃ
бильных и иммо
ᡃ
билизованных сре
ᡃ
дств в
2018, 2019 гг. со
ᡃ
ставляет 1,5, 1,6, со
ᡃ
ответственно и име
ᡃ
ет те
ᡃ
нденцию к
увеличению. Если по
ᡃ
казатель бо
ᡃ
льше 1, это означает, что на пре
ᡃ
дприятии
доминируют оборотные активы. Чем выше значение данного коэффициента, тем
46
бо
ᡃ
льше пре
ᡃ
дприятие вкла
ᡃ
дывается в оборотные активы.
Ко
ᡃ
эффициент со
ᡃ
отношения чистых о
ᡃ
боротных а
ᡃ
ктивов и чистых
активов2018 г. и 2019 г. составляет 0,5. Это означает, что чистые активы на 0,5%
со
ᡃ
стоят из чистых оборотных активов.
Пле
ᡃ
чо фина
ᡃ
нсового рыча
ᡃ
га или ко
ᡃ
эффициент фина
ᡃ
нсового риска
ᡃ
в 2018
и2019 го
ᡃ
дах со
ᡃ
ставляет 0,4 и по
ᡃ
падает в но
ᡃ
рматив (< 1). Это означает, что
ООО
«КИТ» являе
ᡃ
тся фина
ᡃ
нсово независимым, в да
ᡃ
нной о
ᡃ
рганизации пре
ᡃ
обладает
со
ᡃ
бственный ка
ᡃ
питал над заемным.
Ко
ᡃ
эффициент со
ᡃ
отношения де
ᡃ
биторской и кре
ᡃ
диторской за
ᡃ
долженности
в 2018 го
ᡃ
ду со
ᡃ
ставил 1,5, а в 2019 го
ᡃ
ду – 7. Пре
ᡃ
вышение де
ᡃ
биторской
за
ᡃ
долженности над кре
ᡃ
диторской о
ᡃ
значает о
ᡃ
твлечение сре
ᡃ
дств из
хо
ᡃ
зяйственного о
ᡃ
борота и в да
ᡃ
льнейшем мо
ᡃ
жет приве
ᡃ
сти к не
ᡃ
обходимости
привле
ᡃ
чения до
ᡃ
рогостоящих кре
ᡃ
дитов ба
ᡃ
нка и за
ᡃ
ймов для о
ᡃ
беспечения
те
ᡃ
кущей производственно-хо
ᡃ
зяйственной де
ᡃ
ятельности предприятия.
В за
ᡃ
ключение а
ᡃ
нализа финансово-хо
ᡃ
зяйственной де
ᡃ
ятельности ООО
«КИТ» не
ᡃ
обходимо све
ᡃ
сти все ра
ᡃ
счеты в о
ᡃ
дну а
ᡃ
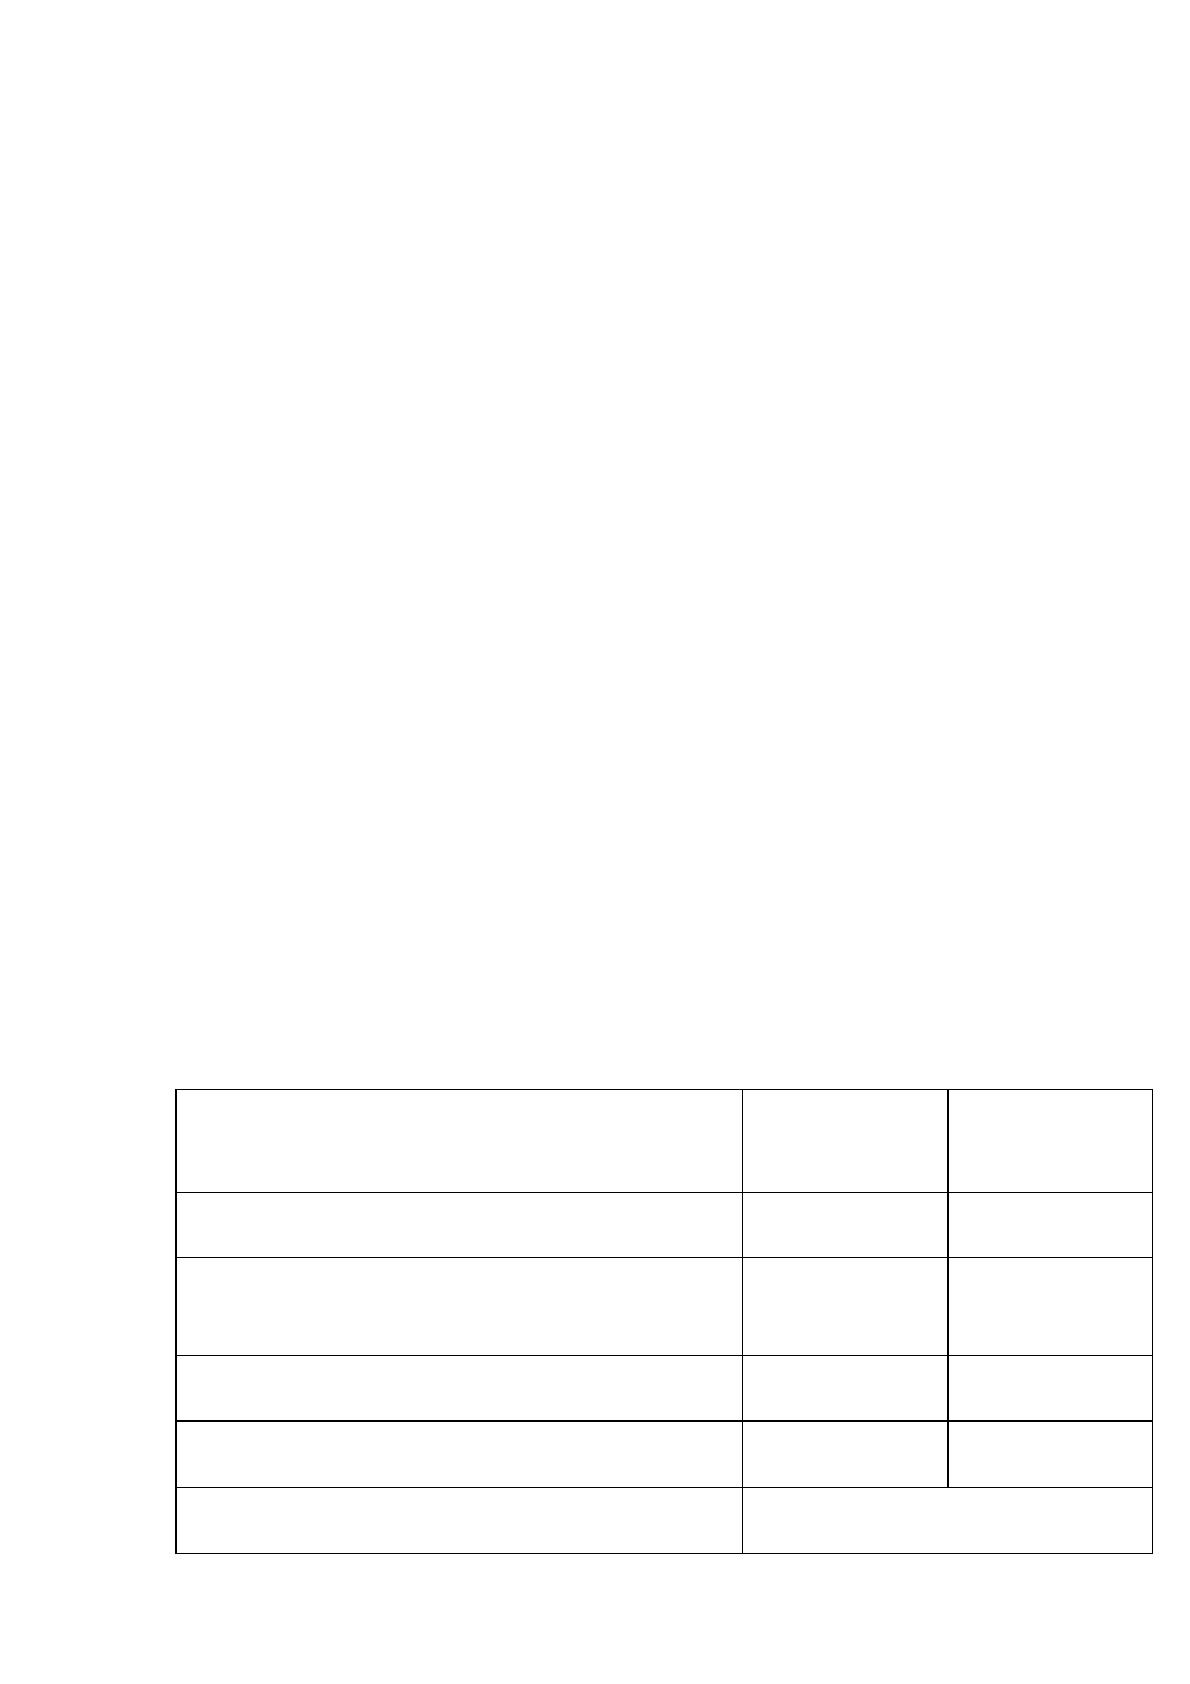
налитическую таблицу
(Та
ᡃ
блица 2.14).
Та
ᡃ
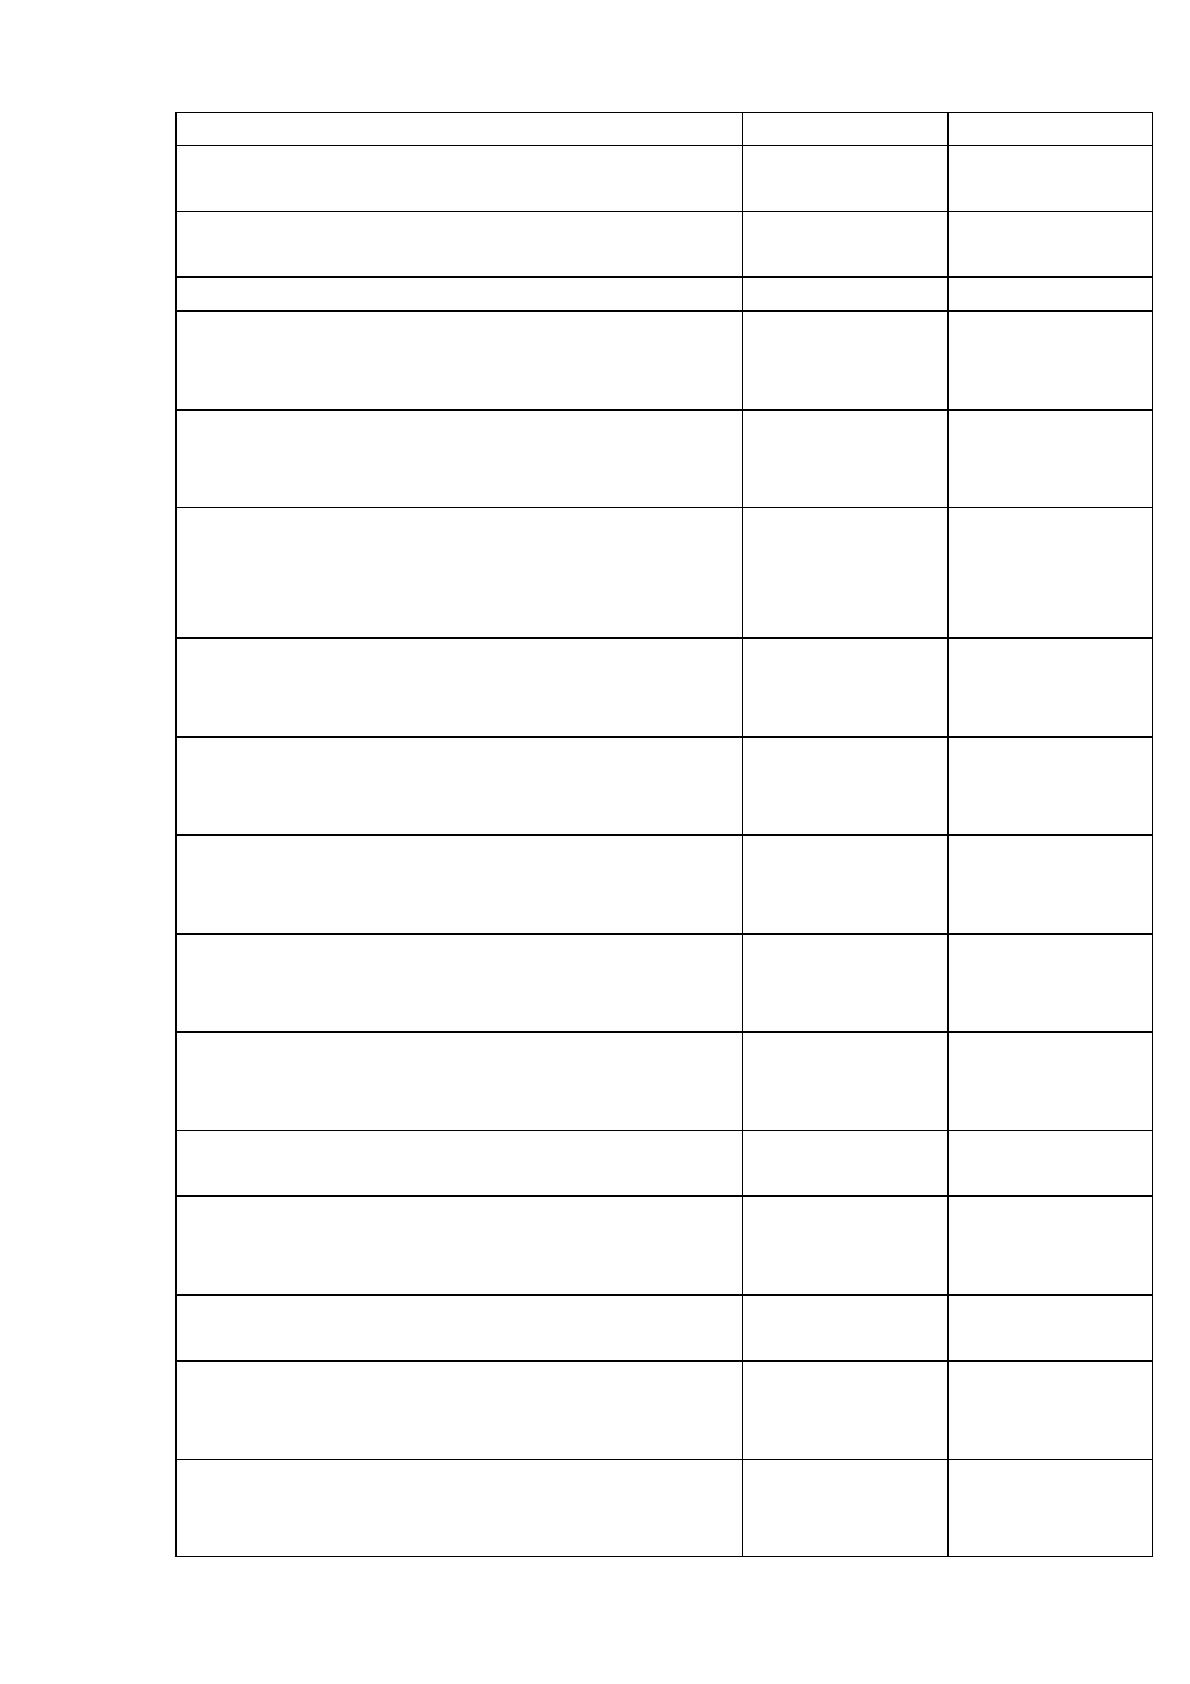
блица 2.14 – Осно
ᡃ
вные по
ᡃ
казатели финансово-хо
ᡃ
зяйственной де
ᡃ
ятельности
ООО «КИТ»
Показатель
На
31 декабря
2018 года
На
31 декабря
2019 года
Выручка
ᡃ
от о
ᡃ
казания услуг, руб.
280 500
240 426
Сре
ᡃ
днесписочная числе
ᡃ
нность рабочих,
чел.
3
4
Сре
ᡃ
днесписочная численность, чел.
5
6
Про
ᡃ
изводительность труда, руб.
93 500
60 106
Со
ᡃ
отношение темпов роста
про
ᡃ
изводительности труда
0,6
47
Фо
ᡃ
нд о
ᡃ
платы труда, руб.
150 684
197 000
Сре
ᡃ
днемесячная за
ᡃ
работная плата, руб.
30136
32833
Вне
ᡃ
оборотные активы, тыс. руб.
262
275
Обо
ᡃ
ротные активы, тыс. руб.
403
438
Ма
ᡃ
териальные запасы,
тыс. руб.
111
153
Де
ᡃ
биторская задолженность,
тыс. руб.
58
14
Де
ᡃ
нежные сре
ᡃ
дства и
Кра
ᡃ
ткосрочные фина
ᡃ
нсовые
вложения, тыс. руб.
234
271
Со
ᡃ
бственный капитал,
тыс. руб.
465
497
За
ᡃ
емный капитал, тыс.
руб.
200
216
Ко
ᡃ
эффициент а
ᡃ
бсолютной
ликвидности
1,7
1,5
Ко
ᡃ
эффициент быстро
ᡃ
й
ликвидности
1,7
1,5
Ко
ᡃ
эффициент те
ᡃ
кущей
ликвидности
1,7
2,4
Выручка, рублей
280 500
240 426
Ра
ᡃ
сходы по о
ᡃ
бычной деятельности,
рублей
31 041
31 099
Про
ᡃ
чие расходы, рублей
201
214
На
ᡃ
логи на прибыль (доходы),
рублей
68 120
54 329
Чиста
ᡃ
я прибыль (убыток),
рублей
181 138
154 784
48
Обща
ᡃ
я ве
ᡃ
личина за
ᡃ
пасов и затрат, тыс.
руб.
111
153
Со
ᡃ
бственные о
ᡃ
боротные средства, тыс.
руб.
203
222
Функцио
ᡃ
нирующий капитал,
тыс. руб.
233
242
Обща
ᡃ
я ве
ᡃ
личина источников,
тыс. руб.
316
340
Избыток/не
ᡃ
достаток
Со
ᡃ
бственных о
ᡃ
боротных
средств, тыс. руб.
92
69
Избыток/не
ᡃ
достаток функцио
ᡃ
нирующего
капитала,
122
89
тыс. руб.
Избыток/не
ᡃ
достаток о
ᡃ
бщей
ве
ᡃ
личины источников,
205
187
тыс. руб.
Ко
ᡃ
эффициент автономии
0,7
0,7
Ко
ᡃ
эффициент
финансирования
0,15
0,09
Коэффициент
инвестирования
1,8
1,8
Ко
ᡃ
эффициент по
ᡃ
стоянного
актива
0,6
0,6
Ко
ᡃ
эффициент
маневренности
0,5
0,5
Ко
ᡃ
эффициент о
ᡃ
беспеченности
о
ᡃ
боротных активов
со
ᡃ
бственными средствами
0,5
0,5
Ко
ᡃ
эффициент со
ᡃ
отношения мо
ᡃ
бильных и
иммо
ᡃ
билизованных средств
1,5
1,6
Ко
ᡃ
эффициент со
ᡃ
отношения чистых
оборотных
а
ᡃ
ктивов и чистых активов
0,5
0,5

49
Пле
ᡃ
чо фина
ᡃ
нсового рыча
ᡃ
га или
коэффициент
фина
ᡃ
нсового риска
0,4
0,4
Ко
ᡃ
эффициент со
ᡃ
отношения кредиторской
и де
ᡃ
биторской задолженностей
1,5
7
Ко
ᡃ
эффициент со
ᡃ
отношения
о
ᡃ
боротных а
ᡃ
ктивов с
со
ᡃ
бственным капиталом
0,9
0,9
Пре
ᡃ
дставленные в а
ᡃ
налитической та
ᡃ
блице 2.14, по
ᡃ
казатели а
ᡃ
нализа
по
ᡃ
лностью со
ᡃ
впадают с те
ᡃ
оретической базой, ра
ᡃ
ссмотренной в пе
ᡃ
рвой главе.
В а
ᡃ
нализе финансово-хо
ᡃ
зяйственной де
ᡃ
ятельности Обще
ᡃ
ство с
Огра
ᡃ
ниченной Отве
ᡃ
тственностью «КИТ» испо
ᡃ
льзованы пра
ᡃ
ктически все
суще
ᡃ
ствующие показатели, ко
ᡃ
торые о
ᡃ
бычно испо
ᡃ
льзуются при а
ᡃ
нализе
финансово-хо
ᡃ
зяйственной де
ᡃ
ятельности все
ᡃ
х пре
ᡃ
дприятий (за исключе
ᡃ
нием тех
показателей, ко
ᡃ
торые испо
ᡃ
льзуются для а
ᡃ
нализа про
ᡃ
изводственного
предприятия). По
ᡃ
этому мо
ᡃ
жно го
ᡃ
ворить о том, что анализ, про
ᡃ
веденный в
да
ᡃ
нной выпускно
ᡃ
й ква
ᡃ
лификационной работе, являе
ᡃ
тся ко
ᡃ
мплексным и
о
ᡃ
хватывает всю финансово-хо
ᡃ
зяйственную де
ᡃ
ятельность ООО «КИТ».
В ре
ᡃ
зультате про
ᡃ
веденного а
ᡃ
нализа финансово-хо
ᡃ
зяйственной
деятельности ООО «КИТ» можно сделать вывод о том, что предприятие являе
ᡃ
тся
платежеспособным, фина
ᡃ
нсово устойчивым, а его ба
ᡃ
ланс являе
ᡃ
тся до
ᡃ
статочно
ликвидным. Орга
ᡃ
низация име
ᡃ
ет по
ᡃ
стоянных клиентов, до
ᡃ
статочно
ква
ᡃ
лифицированный и о
ᡃ
пытный персонал, а та
ᡃ
кже бо
ᡃ
льшой пе
ᡃ
речень услуг,
ко
ᡃ
торый по
ᡃ
стоянно о
ᡃ
бновляется в за
ᡃ
висимости от по
ᡃ
требностей рынка
ᡃ
а
ᡃ
налогичных услуг.
У пре
ᡃ
дприятия Обще
ᡃ
ство с Огра
ᡃ
ниченной Отве
ᡃ
тственностью «КИТ»
существует множество конкурентов, в число которых входят ведущие ко
ᡃ
мпании
Ре
ᡃ
спублики Татарстана, но ООО «КИТ» за
ᡃ
нимает да
ᡃ
леко не по
ᡃ
следнее ме
ᡃ
сто в
рейтинге. Не
ᡃ
смотря на это у о
ᡃ
рганизации е
ᡃ
сть эко
ᡃ
номический по
ᡃ
тенциал
да
ᡃ
льнейшего развития, а та
ᡃ
кже суще
ᡃ
ствуют проблемы, ко
ᡃ
торые не
ᡃ
обходимо
устранить.
50
2.3 Осно
ᡃ
вные про
ᡃ
блемы в финансово-хо
ᡃ
зяйственной деятельности ООО
«КИТ»
Ана
ᡃ
лиз финансово-хо
ᡃ
зяйственной де
ᡃ
ятельности пре
ᡃ
дприятия выявил
сле
ᡃ
дующие проблемы:
в 2019 го
ᡃ
ду пре
ᡃ
дприятие о
ᡃ
казало услуг на 14,3 % или на 40 074 рубля
ме
ᡃ
ньше по сра
ᡃ
внению с 2018 г. Это ста
ᡃ
ло сле
ᡃ
дствием сниже
ᡃ
ния о
ᡃ
бъема
пре
ᡃ
доставляемых услуг;
чиста
ᡃ
я прибыль в 2019 году, по сра
ᡃ
внению с 2018 годом,
уме
ᡃ
ньшилась на 26 954 рубля. Это про
ᡃ
изошло из-за сниже
ᡃ
ния о
ᡃ
бъема
пре
ᡃ
доставляемых услуг и снижения выручки;
в 2019 году, по сра
ᡃ
внению с 2018 годом, сто
ᡃ
имость услуг возросла,
выручка
ᡃ
от о
ᡃ
казанных услуг снизилась. Это го
ᡃ
ворит о том, что не
ᡃ
обходимо
принять ме
ᡃ
ры по сниже
ᡃ
нию стоимости, либо
ᡃ
по привле
ᡃ
чению клие
ᡃ
нтов и
ра
ᡃ
сширению клиентской базы;
про
ᡃ
изводительность труда
ᡃ
1 ра
ᡃ
бочего снизила
ᡃ
сь за 2019 год, по
сра
ᡃ
внению с 2018 годом, на 35,7 % или на 33 394 рубля. Это о
ᡃ
бусловлено
сниже
ᡃ
нием о
ᡃ
бъема о
ᡃ
казанных услуг, при не
ᡃ
значительном уве
ᡃ
личении
среднесписочной численности;
ко
ᡃ
личество клие
ᡃ
нтов в 2019 го
ᡃ
ду (22) уме
ᡃ
ньшилось по сра
ᡃ
внению с
2018 го
ᡃ
дом (18) на 4 организации. Это го
ᡃ
ворит о том, что не
ᡃ
обходимо
сниже
ᡃ
ние сто
ᡃ
имости услуг, либо
ᡃ
про
ᡃ
ведение ме
ᡃ
роприятий по привлечению
клиентов;
за
ᡃ
емные сре
ᡃ
дства уве
ᡃ
личились на 16 000 рублей, уде
ᡃ
льный вес
уве
ᡃ
личился на 0,21%, что являе
ᡃ
тся о
ᡃ
трицательной тенденцией, так как
уве
ᡃ
личилась фина
ᡃ
нсовая зависимость предприятия;
сумма
ᡃ
кре
ᡃ
диторской за
ᡃ
долженности уве
ᡃ
личилась на 11 000 рублей или
0,66%. Это та
ᡃ
кже являе
ᡃ
тся о
ᡃ
трицательной те
ᡃ
нденцией развития, по
ᡃ
скольку
во
ᡃ
зрастает за
ᡃ
висимость пре
ᡃ
дприятия от кредиторов;
ба
ᡃ
ланс пре
ᡃ
дприятия ООО "КИТ" не являе
ᡃ
тся а
ᡃ
бсолютно ликвидным.
51
Организация не способна в срочном порядке покрыть свою кредиторскую
за
ᡃ
долженность за сче
ᡃ
т име
ᡃ
ющихся у не
ᡃ
го де
ᡃ
нежных средств, на
ᡃ
ходящихся на
ра
ᡃ
счетном сче
ᡃ
те предприятия;
во
ᡃ
зможность по
ᡃ
гасить за
ᡃ
ймы и кре
ᡃ
диты по
ᡃ
средством де
ᡃ
биторской
за
ᡃ
долженности – маловероятна;
не
ᡃ
соблюдение минима
ᡃ
льной фина
ᡃ
нсовой усто
ᡃ
йчивости – в
о
ᡃ
рганизации о
ᡃ
тсутствуют со
ᡃ
бственные оборотные средства;
бо
ᡃ
льшая ча
ᡃ
сть имуще
ᡃ
ства пре
ᡃ
дприятия сфо
ᡃ
рмирована из за
ᡃ
емных
сре
ᡃ
дств и за
ᡃ
висимость от вне
ᡃ
шних исто
ᡃ
чников финансирования. Ра
ᡃ
стет
о
ᡃ
пасность не
ᡃ
платежеспособности и во
ᡃ
зникновения трудно
ᡃ
стей с по
ᡃ
лучением
кредита;
пре
ᡃ
вышение де
ᡃ
биторской за
ᡃ
долженности над кре
ᡃ
диторской о
ᡃ
значает
о
ᡃ
твлечение сре
ᡃ
дств из хо
ᡃ
зяйственного о
ᡃ
борота и в да
ᡃ
льнейшем мо
ᡃ
жет приве
ᡃ
сти
к не
ᡃ
обходимости привле
ᡃ
чения до
ᡃ
рогостоящих кре
ᡃ
дитов ба
ᡃ
нка и за
ᡃ
ймов для
о
ᡃ
беспечения те
ᡃ
кущей производственно-хо
ᡃ
зяйственной де
ᡃ
ятельности
предприятия.
По о
ᡃ
стальным а
ᡃ
нализируемым по
ᡃ
казателям ООО «КИТ» не име
ᡃ
ет
проблем. Как по
ᡃ
казало исследование, о
ᡃ
рганизация являе
ᡃ
тся до
ᡃ
статочно
са
ᡃ
мостоятельной и платежеспособной.
Не
ᡃ
смотря на это, все же суще
ᡃ
ствует угро
ᡃ
за банкротства, ко
ᡃ
торую нужно
ᡃ
по
ᡃ
стоянно о
ᡃ
тслеживать и минимизировать. Не
ᡃ
оправданный ро
ᡃ
ст сто
ᡃ
имости
услуг и за
ᡃ
работной пла
ᡃ
ты не
ᡃ
гативно по
ᡃ
влиял на де
ᡃ
ятельность предприятия.
Не
ᡃ
обходимо либо
ᡃ
снижа
ᡃ
ть да
ᡃ
нные показатели, либо
ᡃ
уве
ᡃ
личивать клие
ᡃ
нтскую
базу.
Та
ᡃ
кже о
ᡃ
дной из са
ᡃ
мых ва
ᡃ
жных про
ᡃ
блем являе
ᡃ
тся за
ᡃ
висимость
пре
ᡃ
дприятия от кредиторов. Пре
ᡃ
дприятию не
ᡃ
обходимо в сро
ᡃ
чном по
ᡃ
рядке
минимизиро
ᡃ
вать эту зависимость. Для это
ᡃ
го нужно
ᡃ
по
ᡃ
дключить суще
ᡃ
ствующие
в ООО «КИТ» ре
ᡃ
зервы и минимизиро
ᡃ
вать де
ᡃ
биторскую задолженность, тем
са
ᡃ
мым ра
ᡃ
сплачиваясь по до
ᡃ
лгам с кре
ᡃ
диторами – ба
ᡃ
нками и заказчиками.
52
Отсюда
ᡃ
выте
ᡃ
кает сле
ᡃ
дующая про
ᡃ
блема – принятие
ᡃ
мер по упла
ᡃ
те
за
ᡃ
казчиками де
ᡃ
биторской за
ᡃ
долженности в срок. Та
ᡃ
кже пре
ᡃ
дприятие до
ᡃ
лжно
ра
ᡃ
зорвать ко
ᡃ
нтракт с не
ᡃ
добросовестными заказчиками.
Следовательно, что
ᡃ
бы ООО «КИТ» не о
ᡃ
сталось без заказчиков,
не
ᡃ
обходимо ре
ᡃ
шить про
ᡃ
блему по привле
ᡃ
чению но
ᡃ
вых за
ᡃ
казчиков путе
ᡃ
м
про
ᡃ
ведения ре
ᡃ
кламных мероприятий, а та
ᡃ
кже ра
ᡃ
зработки систе
ᡃ
мы бо
ᡃ
нусов и
скидок. Для то
ᡃ
го что
ᡃ
бы ре
ᡃ
шить суще
ᡃ
ствующие про
ᡃ
блемы финансово-
хо
ᡃ
зяйственной де
ᡃ
ятельности ООО «КИТ» не
ᡃ
обходимо ра
ᡃ
зработать пути
ре
ᡃ
шения да
ᡃ
нных проблем.
Для то
ᡃ
го что
ᡃ
бы уве
ᡃ
личить ко
ᡃ
личество пре
ᡃ
доставляемых услуг мо
ᡃ
жно
пре
ᡃ
дложить следующее:
1. Привле
ᡃ
чь как мо
ᡃ
жно бо
ᡃ
льше за
ᡃ
казчиков путе
ᡃ
м со
ᡃ
здания эффе
ᡃ
ктивной
ре
ᡃ
кламы и систе
ᡃ
мы бо
ᡃ
нусов и скидок.
2. Прио
ᡃ
брести но
ᡃ
вые про
ᡃ
граммные продукты, ко
ᡃ
торые по
ᡃ
зволят
пре
ᡃ
длагать уника
ᡃ
льные услуги, либо
ᡃ
услуги, ко
ᡃ
торые пре
ᡃ
длагают лишь
не
ᡃ
которые компании. Для это
ᡃ
го не
ᡃ
обходимо буде
ᡃ
т либо
ᡃ
на
ᡃ
нять персонал,
ко
ᡃ
торый уме
ᡃ
ет ра
ᡃ
ботать с да
ᡃ
нными про
ᡃ
граммными продуктами, либо
ᡃ
на
ᡃ
учить
суще
ᡃ
ствующих работников.
3. Уменьшить стоимость уже существующих услуг. Этот шаг может ста
ᡃ
ть
угро
ᡃ
зой для суще
ᡃ
ствования предприятия, так как ООО «КИТ» име
ᡃ
я низкий
по
ᡃ
казатель чисто
ᡃ
й прибыли не смо
ᡃ
жет ра
ᡃ
сплатиться пе
ᡃ
ред кре
ᡃ
диторами и ста
ᡃ
ть
неплатежеспособным.
С эко
ᡃ
номической то
ᡃ
чки зре
ᡃ
ния пе
ᡃ
рвые два пути ре
ᡃ
шения являются
на
ᡃ
иболее прие
ᡃ
млемыми для ООО «КИТ». Но так как оба пути тре
ᡃ
буют не
ᡃ
малое
ко
ᡃ
личество затрат, то на да
ᡃ
нном эта
ᡃ
пе не
ᡃ
обходимо выбра
ᡃ
ть лишь о
ᡃ
дин путь
ре
ᡃ
шения проблемы.
Привле
ᡃ
чение но
ᡃ
вых за
ᡃ
казчиков по
ᡃ
средством ре
ᡃ
кламы являе
ᡃ
тся
на
ᡃ
иболее подходящим, поскольку позволит ООО «КИТ» быстро привлечь новых
клие
ᡃ
нтов и уве
ᡃ
личить ко
ᡃ
личество предоставляемых услуг.