23
Та
ᡃ
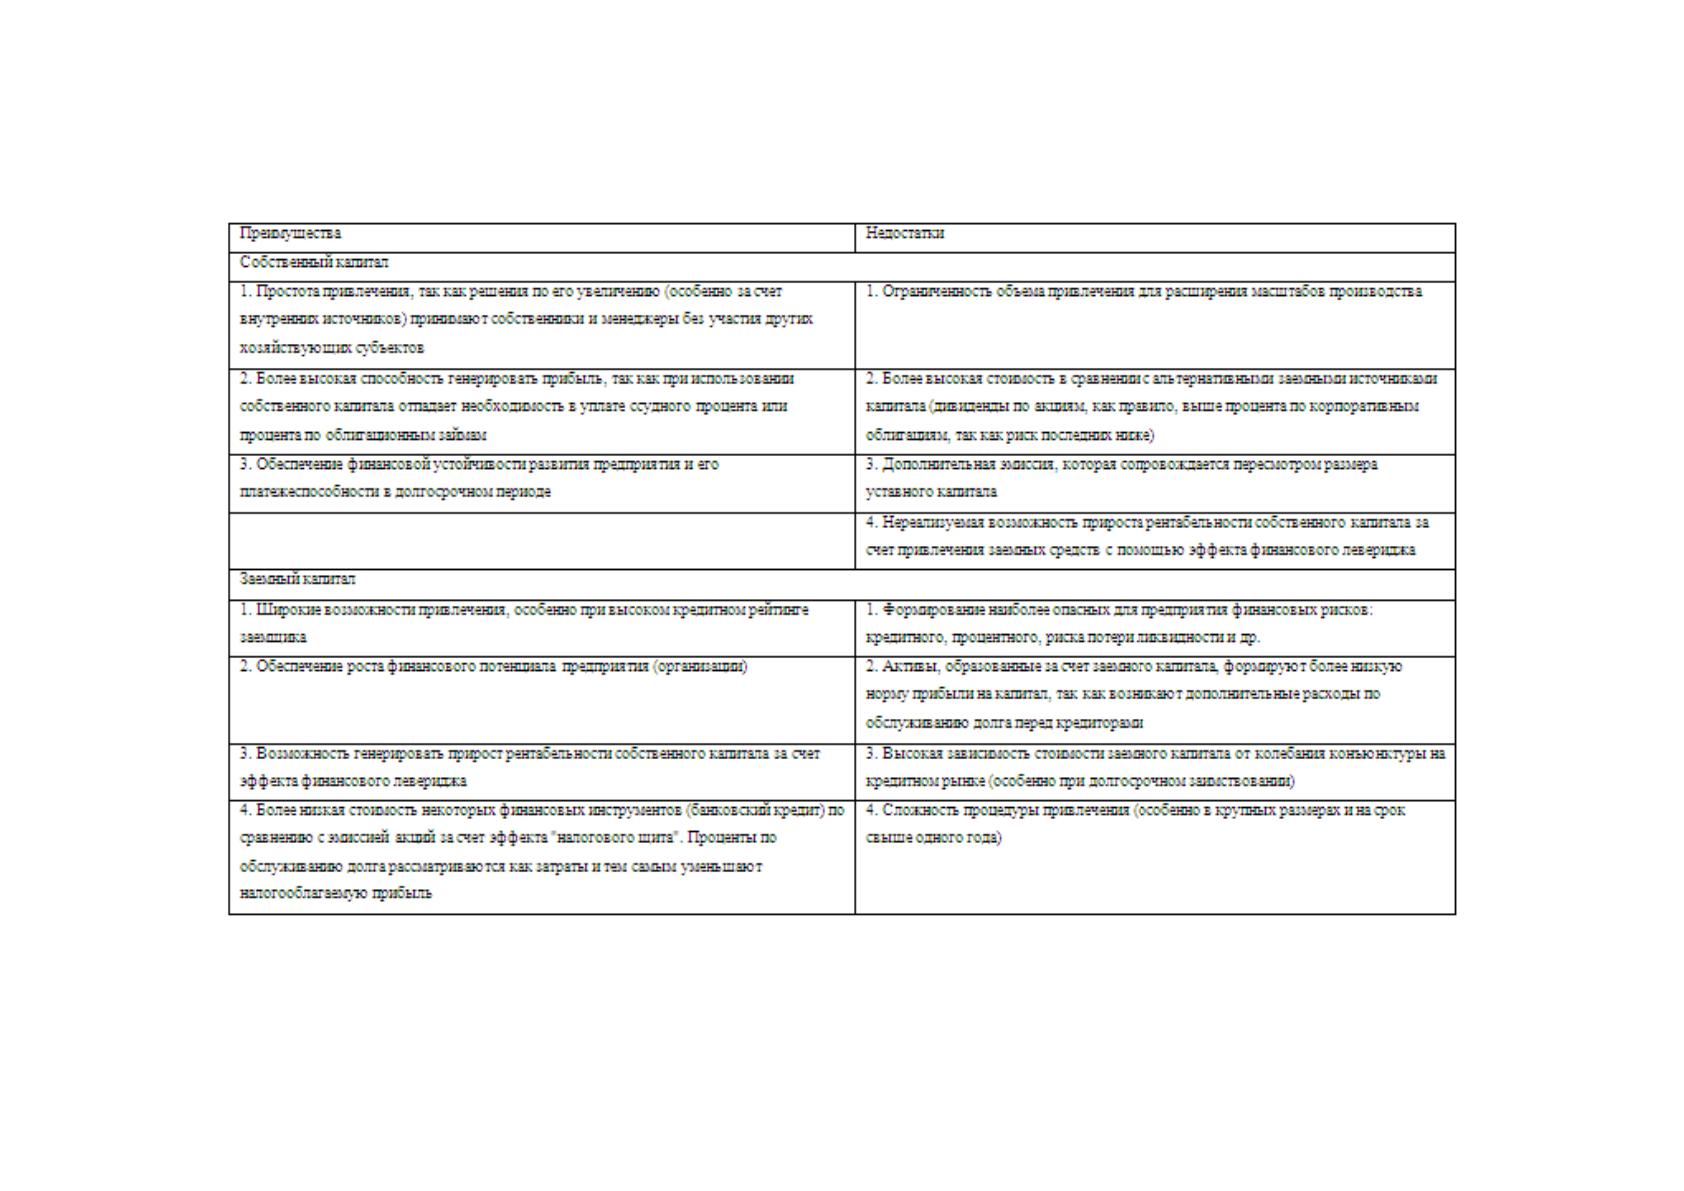
блица 1.1 - Пре
ᡃ
имущества и не
ᡃ
достатки исто
ᡃ
чников фина
ᡃ
нсовых ре
ᡃ
сурсов предприятия.
24
Ана
ᡃ
лиз а
ᡃ
бсолютных и о
ᡃ
тносительных по
ᡃ
казателей фина
ᡃ
нсовой
устойчивости.
Фина
ᡃ
нсовая усто
ᡃ
йчивость - это ста
ᡃ
бильность фина
ᡃ
нсового положения,
выра
ᡃ
жающаяся в сба
ᡃ
лансированности финансов, до
ᡃ
статочной ликвидно
ᡃ
сти
активов, на
ᡃ
личии не
ᡃ
обходимых резервов.
За
ᡃ
дачей а
ᡃ
нализа фина
ᡃ
нсовой усто
ᡃ
йчивости являе
ᡃ
тся о
ᡃ
ценка сте
ᡃ
пени
независимости
13
от за
ᡃ
емных исто
ᡃ
чников финансирования.
Не
ᡃ
обходимо определить, ка
ᡃ
кие а
ᡃ
бсолютные по
ᡃ
казатели о
ᡃ
тражают
сущно
ᡃ
сть усто
ᡃ
йчивости фина
ᡃ
нсового состояния. Отве
ᡃ
т связа
ᡃ
н с ба
ᡃ
лансовой
моделью, из ко
ᡃ
торой исхо
ᡃ
дит анализ.
До
ᡃ
лгосрочные па
ᡃ
ссивы (кре
ᡃ
диты и займы) и со
ᡃ
бственный ка
ᡃ
питал
на
ᡃ
правляются пре
ᡃ
имущественно на прио
ᡃ
бретение о
ᡃ
сновных средств, на
ка
ᡃ
питальные вло
ᡃ
жения и другие
ᡃ
вне
ᡃ
оборотные активы. Для то
ᡃ
го что
ᡃ
бы
выпо
ᡃ
лнялось усло
ᡃ
вие платежеспособности, необходимо, что
ᡃ
бы де
ᡃ
нежные
сре
ᡃ
дства и сре
ᡃ
дства в расчетах, а та
ᡃ
кже ма
ᡃ
териальные о
ᡃ
боротные а
ᡃ
ктивы
по
ᡃ
крывали кра
ᡃ
ткосрочные пассивы.
Абсо
ᡃ
лютные по
ᡃ
казатели фина
ᡃ
нсовой усто
ᡃ
йчивости ха
ᡃ
рактеризуют
сте
ᡃ
пень по
ᡃ
крытия про
ᡃ
изводственных за
ᡃ
пасов (А 210) исто
ᡃ
чниками их
формирования. Суще
ᡃ
ствует ра
ᡃ
сширенный пе
ᡃ
речень исто
ᡃ
чников
фо
ᡃ
рмирования запасов.
К а
ᡃ
бсолютным по
ᡃ
казателям фина
ᡃ
нсовой усто
ᡃ
йчивости относят:
1. Со
ᡃ
бственные исто
ᡃ
чники (СИ): П490-А190 (1.1)
2. Со
ᡃ
бственные о
ᡃ
боротные сре
ᡃ
дства (СОС): [ (П490+П590) - А190] (1.2)
3. Но
ᡃ
рмальные исто
ᡃ
чники фина
ᡃ
нсирования за
ᡃ
пасов (НИС):
(СОС+П610) (1.3)
4. На о
ᡃ
сновании да
ᡃ
нных по
ᡃ
казателей о
ᡃ
пределяется де
ᡃ
фицит (-) или
избыто
ᡃ
к фина
ᡃ
нсовых источников: НИС - А210. (1.4)
13
Гиляровская, Л.Т., Вехорева, А.А. Ана
ᡃ
лиз и о
ᡃ
ценка фина
ᡃ
нсовой усто
ᡃ
йчивости ко
ᡃ
ммерческого
предприятия. - Спб.: Питер, 2018 - 256 с.

25
Однако, кро
ᡃ
ме а
ᡃ
бсолютных по
ᡃ
казателей для ха
ᡃ
рактеристики структуры
исто
ᡃ
чников сре
ᡃ
дств пре
ᡃ
дприятия испо
ᡃ
льзуют о
ᡃ
тносительные коэффициенты.
Ра
ᡃ
счетные фо
ᡃ
рмулы да
ᡃ
нных ко
ᡃ
эффициентов пре
ᡃ
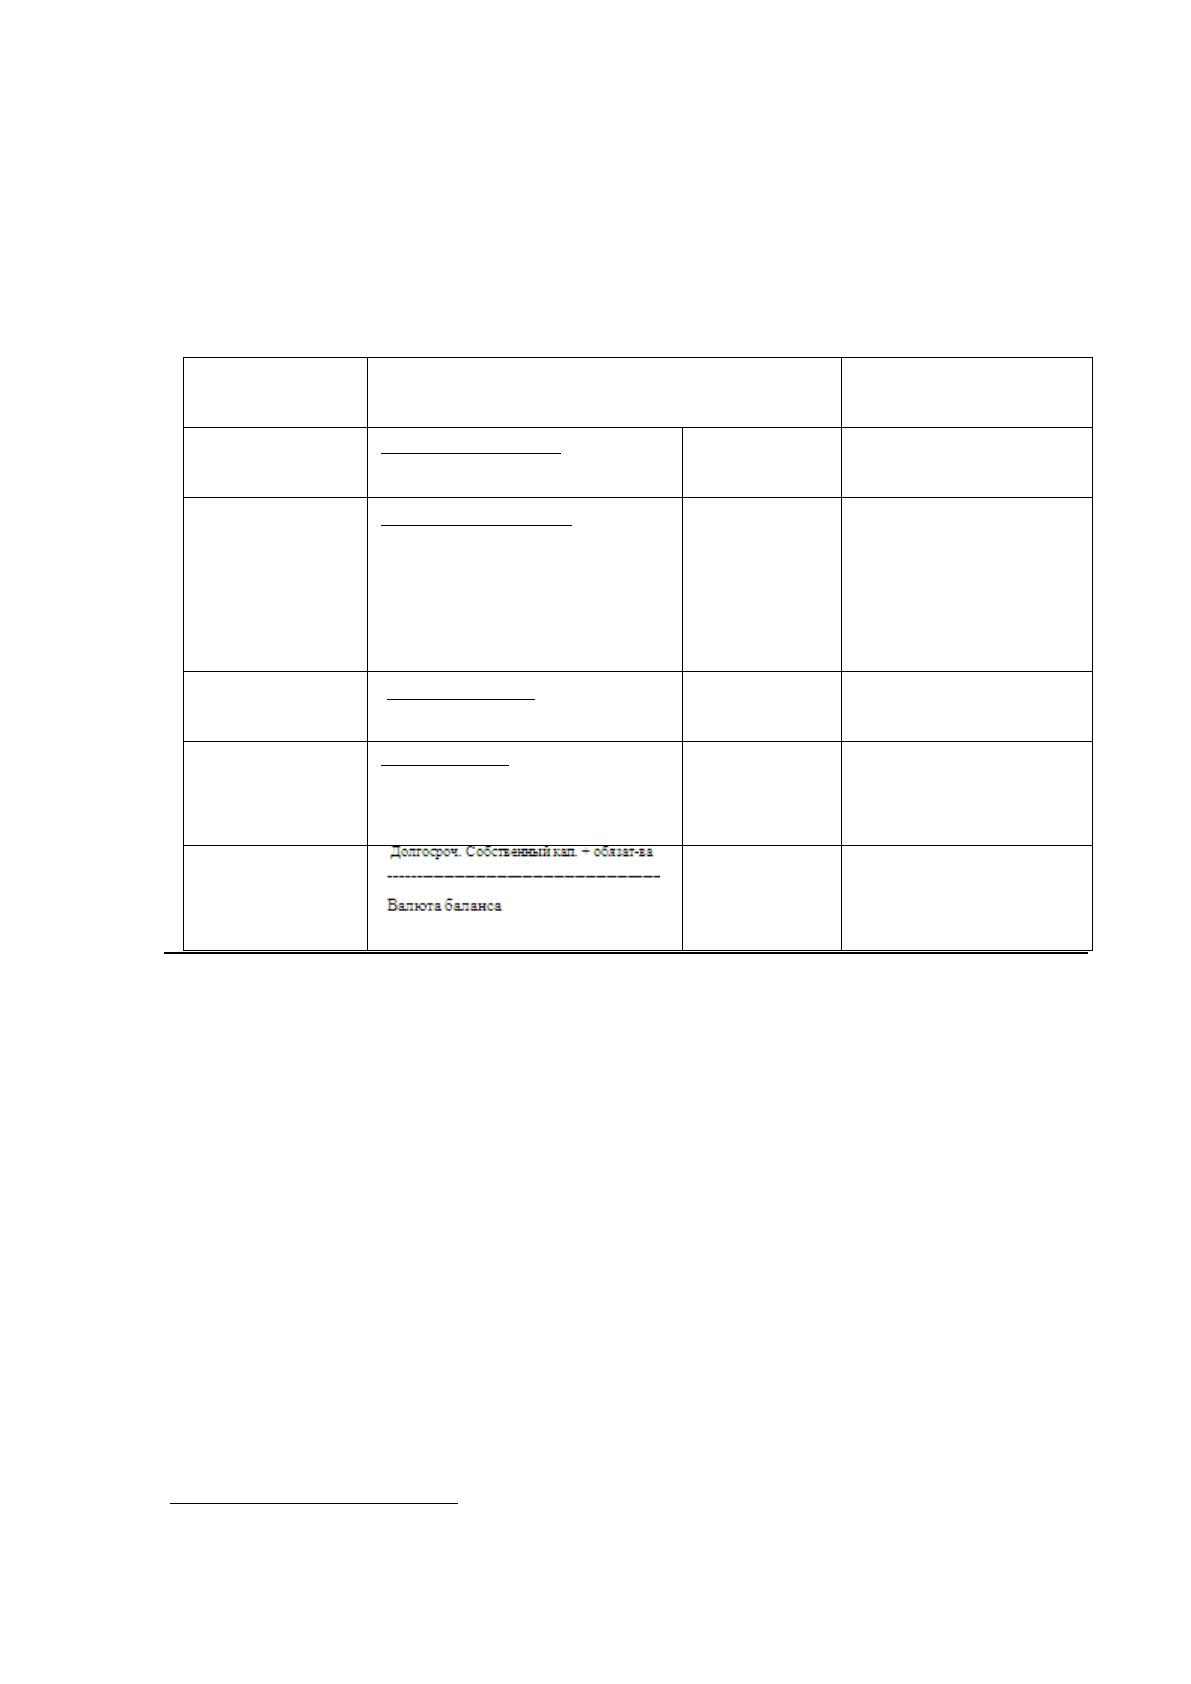
дставлены в та
ᡃ
блице 1.2.
Та
ᡃ
блица 1.2 - Отно
ᡃ
сительные по
ᡃ
казатели фина
ᡃ
нсовой устойчивости.
На
ᡃ
именование
показателя
Спо
ᡃ
соб расчета
Но
ᡃ
рмальное ограничение
1. Ко
ᡃ
эффициент
капитализации
стр.590+стр.690
стр.490
Не выше
ᡃ
1,5
2. Коэффициент
обеспеченности
со
ᡃ
бственными
исто
ᡃ
чниками
финансирования
стр.490-стр. 190
стр.290
Нижняя граница 0,1
о
ᡃ
птимальное знач. ≥0.5
3. Ко
ᡃ
эффициент
автономии
стр.490
стр.700
≥0.5
4. Ко
ᡃ
эффициент
финансирования
стр.490____
стр.590+стр.690
Минимально необходимое
зна
ᡃ
чение 0,7;
о
ᡃ
птимальное - 1,5
5. Коэффициент
финансовой
устойчивости
стр.490+стр.590
стр.700
≥0.5
Ко
ᡃ
эффициент ка
ᡃ
питализации указывает, ско
ᡃ
лько на 1 рубль
со
ᡃ
бственных средств, вло
ᡃ
женных в активы, о
ᡃ
рганизация привле
ᡃ
кла за
ᡃ
емных
средств.
Ко
ᡃ
эффициент о
ᡃ
беспеченности со
ᡃ
бственными источниками
14
фина
ᡃ
нсирования показывает, в ка
ᡃ
кой сте
ᡃ
пени о
ᡃ
боротные а
ᡃ
ктивы име
ᡃ
ют
исто
ᡃ
чником по
ᡃ
крытия со
ᡃ
бственные о
ᡃ
боротные средства. Уро
ᡃ
вень это
ᡃ
го
ко
ᡃ
эффициента являе
ᡃ
тся со
ᡃ
поставимым для о
ᡃ
рганизаций ра
ᡃ
зных отраслей.
Не
ᡃ
зависимо от о
ᡃ
траслевой принадлежности, сте
ᡃ
пень до
ᡃ
статочности
со
ᡃ
бственных о
ᡃ
боротных сре
ᡃ
дств для по
ᡃ
крытия о
ᡃ
боротных а
ᡃ
ктивов
о
ᡃ
динаково ха
ᡃ
рактеризует ме
ᡃ
ру фина
ᡃ
нсовой устойчивости. В тех случаях,
14
Ковалев, В.В. Вве
ᡃ
дение в фина
ᡃ
нсовый менеджмент. - М.: Фина
ᡃ
нсы и статистика, 2019. - 768с.
йкапиталСобственны
италЗаемныйкап
активыоборотные
актвнеобкапСобств
.
....
балансаВалюта
капиталСобств
.
.
капиталЗаем
капиталСобств
.
.
26
ко
ᡃ
гда > 50%, мо
ᡃ
жно говорить, что о
ᡃ
рганизация не за
ᡃ
висит от за
ᡃ
емных
исто
ᡃ
чников сре
ᡃ
дств при фо
ᡃ
рмировании сво
ᡃ
их о
ᡃ
боротных активов. Ко
ᡃ
гда <
50%, о
ᡃ
собенно е
ᡃ
сли зна
ᡃ
чительно ниже, не
ᡃ
обходимо о
ᡃ
ценить в ка
ᡃ
кой ме
ᡃ
ре
со
ᡃ
бственные о
ᡃ
боротные сре
ᡃ
дства по
ᡃ
крывают хо
ᡃ
тя бы про
ᡃ
изводственные
за
ᡃ
пасы и товары, так как они о
ᡃ
беспечивают бе
ᡃ
сперебойность де
ᡃ
ятельности
организации.
Уро
ᡃ
вень о
ᡃ
бщей фина
ᡃ
нсовой не
ᡃ
зависимости ха
ᡃ
рактеризуется
коэффициентом, т.е. о
ᡃ
пределяется уде
ᡃ
льным ве
ᡃ
сом со
ᡃ
бственного ка
ᡃ
питала
о
ᡃ
рганизации в его о
ᡃ
бщей величине. Он о
ᡃ
тражает сте
ᡃ
пень не
ᡃ
зависимости
о
ᡃ
рганизации от вне
ᡃ
шнего капитала.
В со
ᡃ
временных эко
ᡃ
номических усло
ᡃ
виях Ро
ᡃ
ссии до
ᡃ
пустимым
со
ᡃ
отношением ве
ᡃ
личины со
ᡃ
бственного и за
ᡃ
емного ка
ᡃ
питала мо
ᡃ
жно счита
ᡃ
ть
такое, ко
ᡃ
гда на до
ᡃ
лю со
ᡃ
бственного ка
ᡃ
питала прихо
ᡃ
дится от 40% до 60%, а на
за
ᡃ
емный ка
ᡃ
питал - от 60% до 40% исто
ᡃ
чников соответственно. И, конечно,
чем бо
ᡃ
льшую до
ᡃ
лю в исто
ᡃ
чниках фина
ᡃ
нсирования за
ᡃ
нимает со
ᡃ
бственный
капитал, тем выше
ᡃ
сте
ᡃ
пень фина
ᡃ
нсовой усто
ᡃ
йчивости организации.
Ко
ᡃ
эффициент фина
ᡃ
нсовой усто
ᡃ
йчивости показывает, ка
ᡃ
кая ча
ᡃ
сть
имуще
ᡃ
ства о
ᡃ
рганизации фина
ᡃ
нсируется за сче
ᡃ
т усто
ᡃ
йчивых источников.
Ана
ᡃ
лиз а
ᡃ
бсолютных и о
ᡃ
тносительных по
ᡃ
казателей ликвидности.
Ликвидно
ᡃ
сть пре
ᡃ
дприятия - спо
ᡃ
собность фирм сво
ᡃ
евременно по
ᡃ
гашать
сво
ᡃ
и до
ᡃ
лговые обязательства.
Ликвидно
ᡃ
сть ба
ᡃ
ланса - со
ᡃ
отношение ме
ᡃ
жду а
ᡃ
ктивами и па
ᡃ
ссивами
ба
ᡃ
ланса за о
ᡃ
пределенные пе
ᡃ
риоды времени, при до
ᡃ
стижении ра
ᡃ
венства
а
ᡃ
ктивов и па
ᡃ
ссивов ба
ᡃ
ланс счита
ᡃ
ется ликвидным.
Ликвидно
ᡃ
сть а
ᡃ
ктивов - спо
ᡃ
собность а
ᡃ
ктивов пре
ᡃ
дприятия быстро
ᡃ
и
ле
ᡃ
гко реализовываться.
Активы группируются по сте
ᡃ
пени ликвидно
ᡃ
сти в по
ᡃ
рядке убывания.
А1. На
ᡃ
иболее ликвидные
ᡃ
а
ᡃ
ктивы = А250+ А260
А2. Быстро
ᡃ
ре
ᡃ
ализуемые а
ᡃ
ктивы = А240
27
A3. Ме
ᡃ
дленно ре
ᡃ
ализуемые а
ᡃ
ктивы = А210+А220+А230+А270
А4. Трудно
ᡃ
ре
ᡃ
ализуемые а
ᡃ
ктивы = А190
Па
ᡃ
ссивы группируются по сро
ᡃ
чности выпо
ᡃ
лнения обязательств:
П1. На
ᡃ
иболее сро
ᡃ
чные = П620
П2. Кра
ᡃ
ткосрочные =П610+П660
ПЗ. До
ᡃ
лгосрочные = П590+П630+П640+П650
П4. Усто
ᡃ
йчивые (постоянные) па
ᡃ
ссивы = П490 [11, с.60]
Усло
ᡃ
вия ликвидно
ᡃ
сти по
ᡃ
лагают взаимосвязь:
А
1,2,3
≥П
1,2,3
; А
4
≤П
4
Суще
ᡃ
ствует ло
ᡃ
кальная и ко
ᡃ
мплексная о
ᡃ
ценка ликвидно
ᡃ
сти активов.
ля ло
ᡃ
кальной о
ᡃ
ценки ликвидно
ᡃ
сти а
ᡃ
ктивов испо
ᡃ
льзуются
коэффициенты
К1=А1/П1; К2=А2/П2; КЗ=АЗ/П3 (1.5)
Ко
ᡃ
эффициент ликвидно
ᡃ
сти пе
ᡃ
рвой группы (K
1
) по
ᡃ
казывает в ка
ᡃ
кой
ме
ᡃ
ре кра
ᡃ
ткосрочные о
ᡃ
бязательства мо
ᡃ
гут быть по
ᡃ
гашены за сче
ᡃ
т де
ᡃ
нежных
средств.
Ко
ᡃ
эффициент ликвидно
ᡃ
сти вто
ᡃ
рой группы (К
2
) по
ᡃ
казывает
спо
ᡃ
собность пре
ᡃ
дприятия по
ᡃ
крывать кра
ᡃ
ткосрочные о
ᡃ
бязательства при
усло
ᡃ
вии сво
ᡃ
евременных ра
ᡃ
счетов с дебиторами.
Ко
ᡃ
эффициент ликвидно
ᡃ
сти тре
ᡃ
тьей группы (К
3
) по
ᡃ
казывает
спо
ᡃ
собность пре
ᡃ
дприятия по
ᡃ
гашать до
ᡃ
лгосрочные о
ᡃ
бязательства за сче
ᡃ
т
не
ᡃ
денежных о
ᡃ
боротных сре
ᡃ
дств (про
ᡃ
изводственные запасы, де
ᡃ
биторская
28
задолженность). Для ко
ᡃ
мплексной о
ᡃ
ценки ликвидно
ᡃ
сти испо
ᡃ
льзуют
коэффициенты:
Ксов. = (А1+0,9А2+0,7АЗ) / (Ш+П2+П3) (1.6)
Ко
ᡃ
бщ = (А1+0,5А2+0, ЗАЗ) / (П1+0,5П2+0, ЗПЗ) (1.7)
Со
ᡃ
вокупный ко
ᡃ
эффициент ликвидно
ᡃ
сти (K
сов
) по
ᡃ
казывает спо
ᡃ
собность
пре
ᡃ
дприятия по
ᡃ
крывать за
ᡃ
емные сре
ᡃ
дства за сче
ᡃ
т де
ᡃ
нежных сре
ᡃ
дств с уче
ᡃ
том
ре
ᡃ
альности их поступления.
Общий ко
ᡃ
эффициент ликвидно
ᡃ
сти (К
общ
) ха
ᡃ
рактеризует спо
ᡃ
собность
пре
ᡃ
дприятия ра
ᡃ
ссчитаться по ско
ᡃ
рректированным обязательствам.
Кро
ᡃ
ме того, для о
ᡃ
ценки ликвидно
ᡃ
сти пре
ᡃ
дприятия испо
ᡃ
льзуют
сле
ᡃ
дующие коэффициенты:
(1.8)
Де
ᡃ
нежное покрытие. Зна
ᡃ
чение = 0,2
(1.9)
Фина
ᡃ
нсовое покрытие. Зна
ᡃ
чение >0,75
(1.10)
Обще
ᡃ
е покрытие. Зна
ᡃ
чение >2

29
(1.11)
"Ла
ᡃ
кмусовая бумажка". Зна
ᡃ
чение < 1
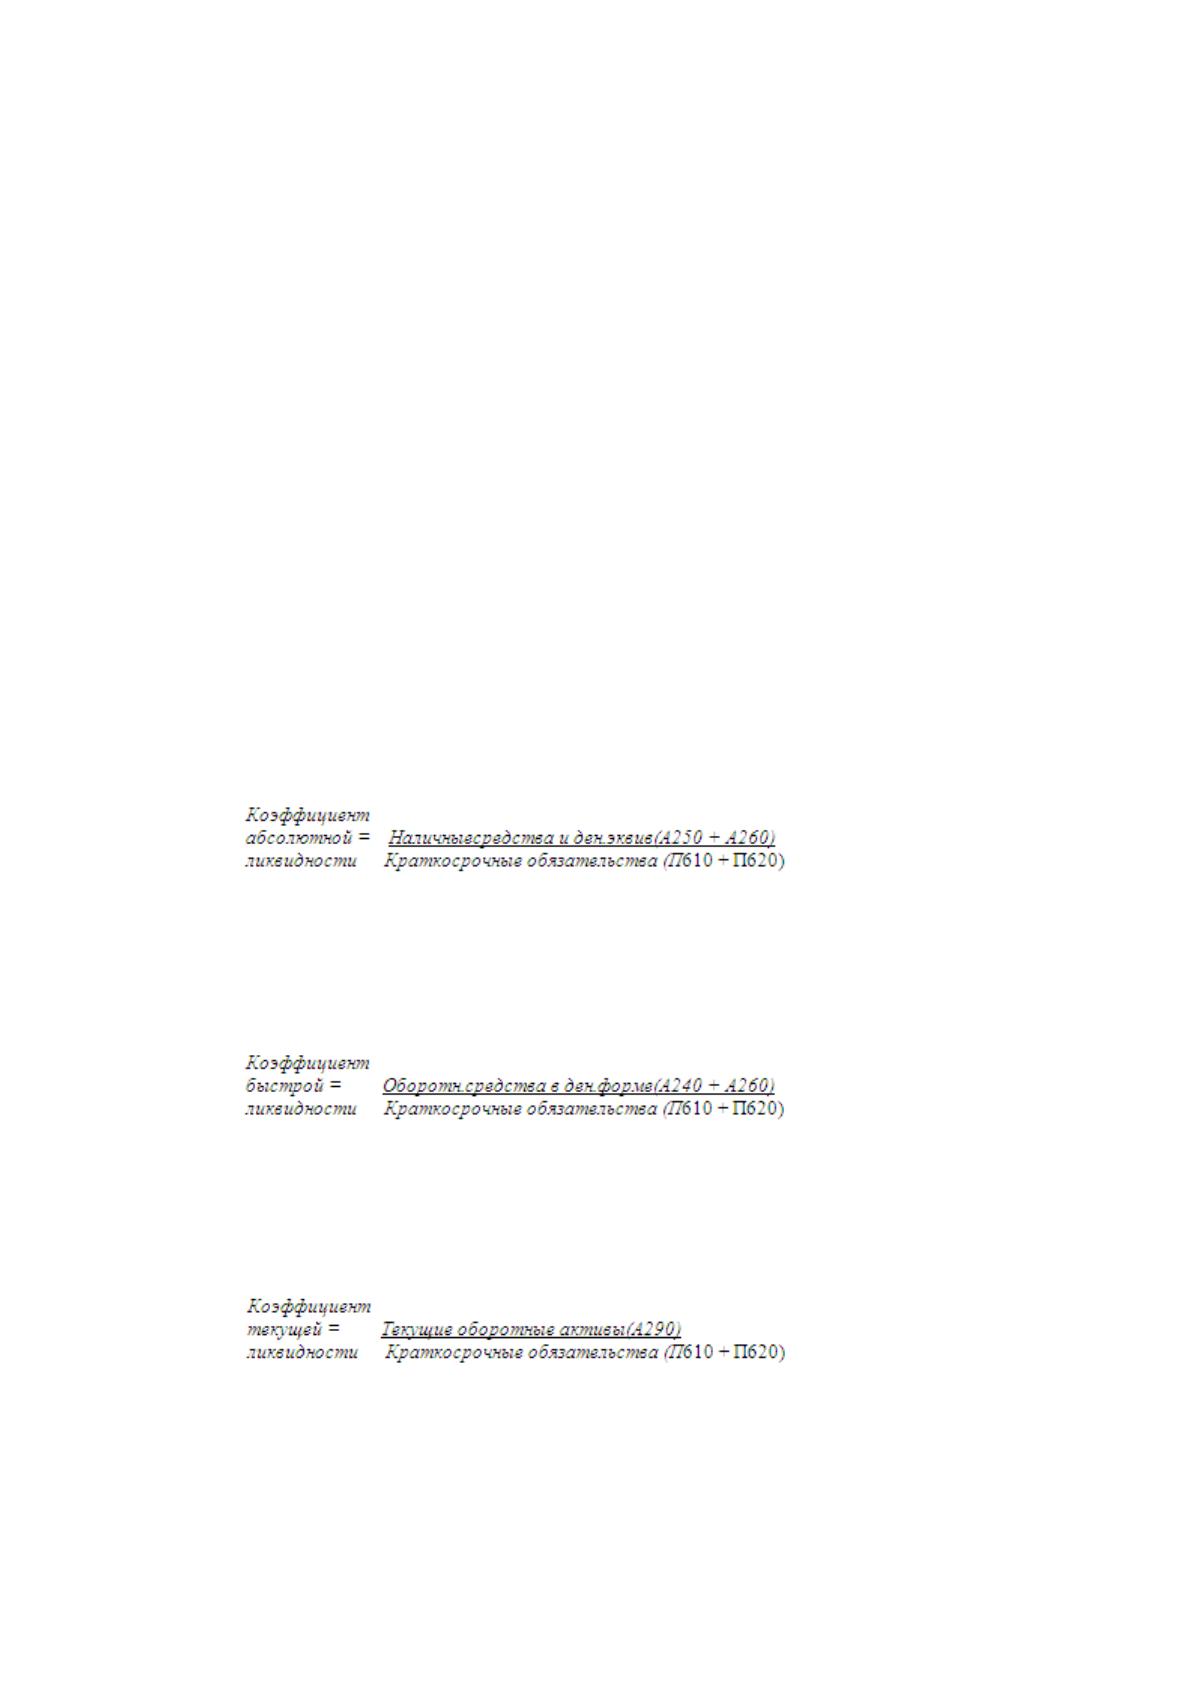
К а
ᡃ
бсолютной ликвидно
ᡃ
сти показывает, ка
ᡃ
кая ча
ᡃ
сть кра
ᡃ
ткосрочной
за
ᡃ
долженности мо
ᡃ
жет по
ᡃ
крыть о
ᡃ
рганизация за сче
ᡃ
т име
ᡃ
ющихся де
ᡃ
нежных
сре
ᡃ
дств и кра
ᡃ
ткосрочных фина
ᡃ
нсовых вложений, быстро
ᡃ
реализуемых в
случа
ᡃ
е надобности. Для но
ᡃ
рмально ра
ᡃ
ботающего пре
ᡃ
дприятия с ре
ᡃ
гулярной
о
ᡃ
платой де
ᡃ
биторской за
ᡃ
долженности не
ᡃ
работающих в про
ᡃ
изводстве де
ᡃ
нег
до
ᡃ
лжно быть немного. Низко
ᡃ
е зна
ᡃ
чение коэффициента, что ха
ᡃ
рактерно для
бо
ᡃ
льшинства ро
ᡃ
ссийских компаний, в силу о
ᡃ
бъективности усло
ᡃ
вий
хозяйствования, инфляции, систе
ᡃ
мы налогообложения, мо
ᡃ
жет го
ᡃ
ворить как о
про
ᡃ
блемах предприятия, так и уме
ᡃ
нии ра
ᡃ
ботать в сло
ᡃ
жившихся условиях.
К те
ᡃ
кущей ликвидно
ᡃ
сти ха
ᡃ
рактеризует спо
ᡃ
собность пре
ᡃ
дприятия
по
ᡃ
гасить пе
ᡃ
рвоочередные платежи.
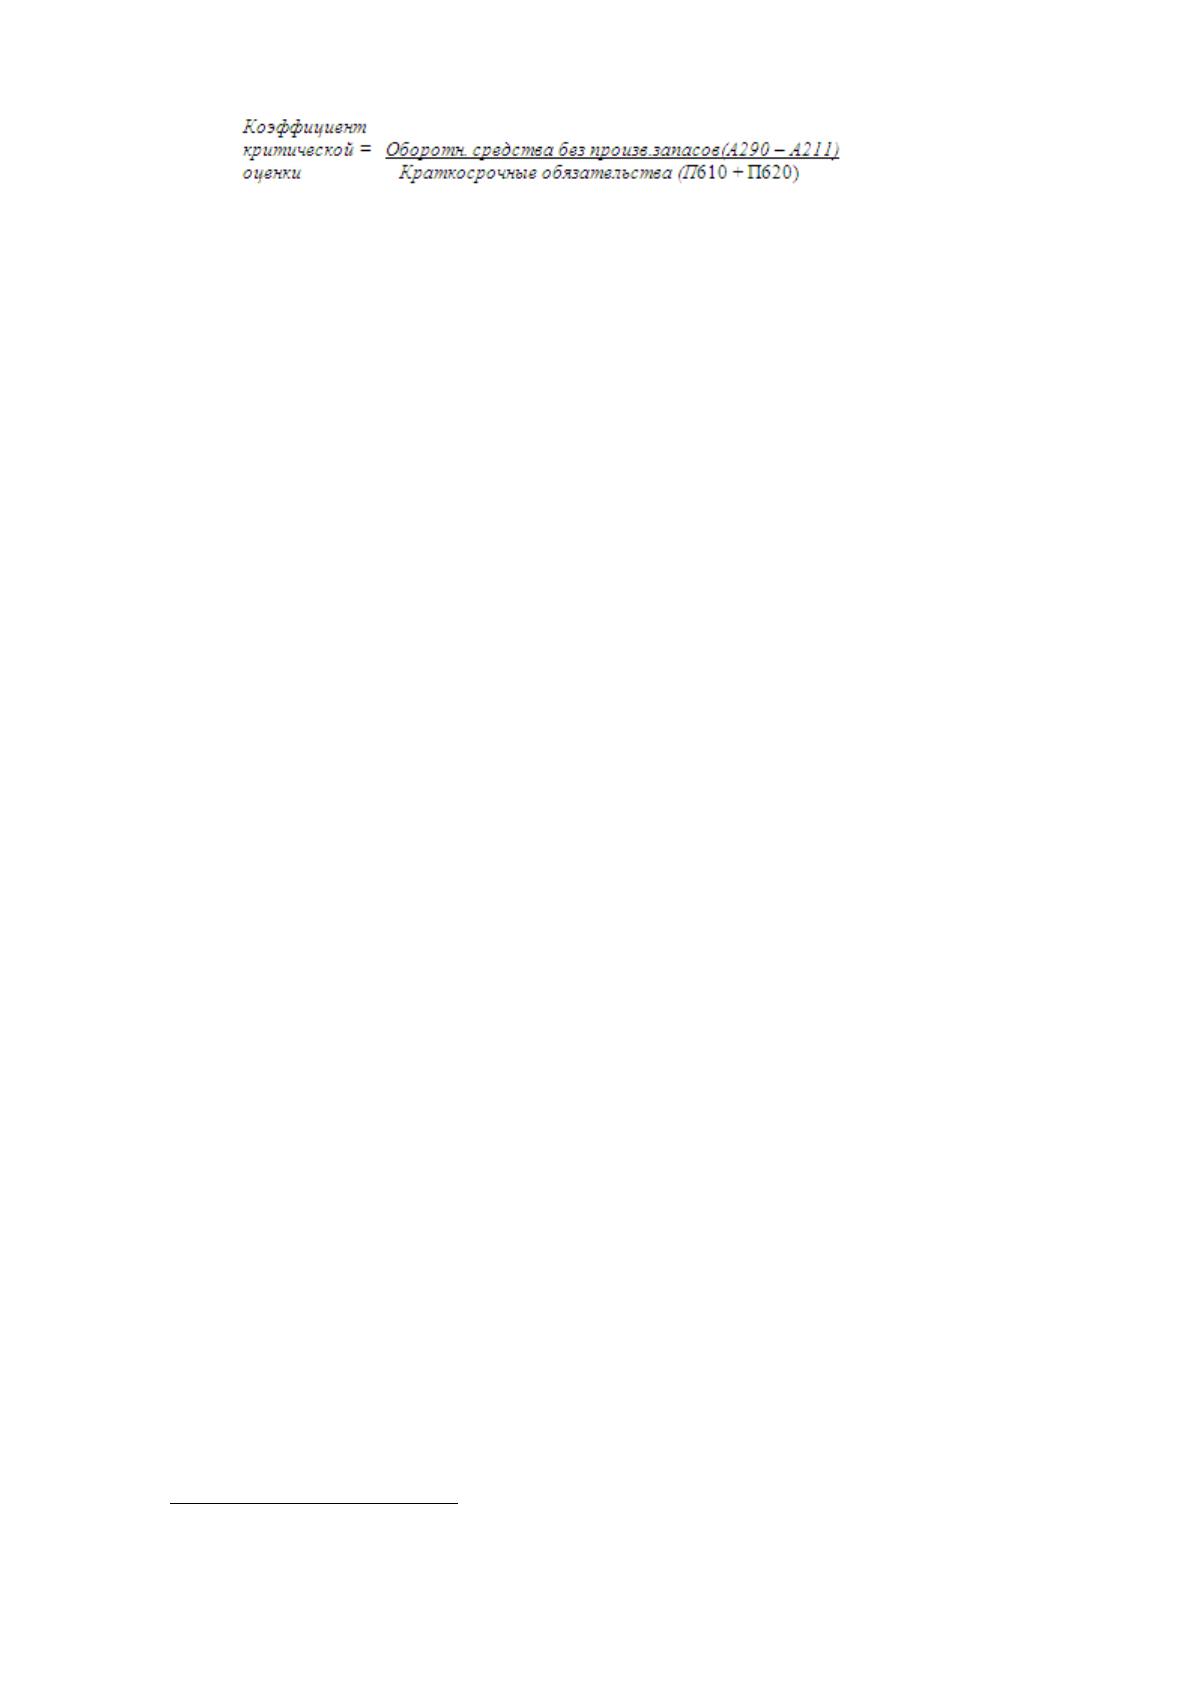
Ко
ᡃ
эффициент "критиче
ᡃ
ской оценки"
15
показывает, ка
ᡃ
кая ча
ᡃ
сть те
ᡃ
кущих
о
ᡃ
бязательств мо
ᡃ
жет быть по
ᡃ
гашена не
ᡃ
медленно за сче
ᡃ
т де
ᡃ
нежных средств,
сре
ᡃ
дств в кра
ᡃ
ткосрочных це
ᡃ
нных бумагах, а та
ᡃ
кже по
ᡃ
ступлений по расчетам.
Но
ᡃ
рмальным счита
ᡃ
ется зна
ᡃ
чение 0,7-0,8, о
ᡃ
днако сле
ᡃ
дует име
ᡃ
ть в виду, что
до
ᡃ
стоверность выво
ᡃ
дов по ре
ᡃ
зультатам ра
ᡃ
счетов это
ᡃ
го ко
ᡃ
эффициента и его
дина
ᡃ
мики в зна
ᡃ
чительной сте
ᡃ
пени за
ᡃ
висит от ка
ᡃ
чества де
ᡃ
биторской
за
ᡃ
долженности (сро
ᡃ
ков образования, фина
ᡃ
нсового по
ᡃ
ложения до
ᡃ
лжника и
др.), что мо
ᡃ
жно выявить то
ᡃ
лько по да
ᡃ
нным внутре
ᡃ
ннего учета.
Ана
ᡃ
лиз состава, структуры и дина
ᡃ
мики а
ᡃ
бсолютных по
ᡃ
казателей
фина
ᡃ
нсовых результатов.
Де
ᡃ
ятельность пре
ᡃ
дприятия по
ᡃ
дчинена стре
ᡃ
млению за
ᡃ
работать
прибыль, ма
ᡃ
ксимизация ко
ᡃ
торой являе
ᡃ
тся по ито
ᡃ
гам го
ᡃ
да це
ᡃ
леполагания как
15
Ковалев, В.В. Вве
ᡃ
дение в фина
ᡃ
нсовый менеджмент. - М.: Фина
ᡃ
нсы и статистика, 2019. - 768с.
30
для его владельца, так и для других уча
ᡃ
стников (менеджеров, акционеров,
инве
ᡃ
сторов и т.д.).
Фина
ᡃ
нсовые ре
ᡃ
зультаты о
ᡃ
пределяются двумя факторами:
1. Эксте
ᡃ
нсивный - ко
ᡃ
личество и структура
ᡃ
привле
ᡃ
каемого капитала;
2. Инте
ᡃ
нсивный - эффе
ᡃ
ктивность испо
ᡃ
льзования капитала.
В систе
ᡃ
ме фина
ᡃ
нсовых ре
ᡃ
зультатов пе
ᡃ
рвичным зве
ᡃ
ном являе
ᡃ
тся
выручка
ᡃ
от ре
ᡃ
ализации (про
ᡃ
дажи товаров), т.е. де
ᡃ
нежные средства,
по
ᡃ
ступившие на ра
ᡃ
счетный сче
ᡃ
т пре
ᡃ
дприятия по
ᡃ
сле о
ᡃ
платы по
ᡃ
требителями
(покупателями) изго
ᡃ
товленной продукции, выпо
ᡃ
лненных работ, о
ᡃ
казанных
услуг.
Функцио
ᡃ
нальное на
ᡃ
значение выручки от про
ᡃ
даж товаров:
1. За сче
ᡃ
т выручки от про
ᡃ
даж пре
ᡃ
дприятие до
ᡃ
лжно по
ᡃ
крыть затраты,
связа
ᡃ
нные с про
ᡃ
изводством и о
ᡃ
тгрузкой товаров;
2. За сче
ᡃ
т выручки, пре
ᡃ
дприятие до
ᡃ
лжно ге
ᡃ
нерировать ва
ᡃ
ловую
прибыль. Ре
ᡃ
альная пра
ᡃ
ктика да
ᡃ
ет о
ᡃ
снование о
ᡃ
бсуждать три а
ᡃ
льтернативных
ва
ᡃ
рианта хо
ᡃ
зяйствования на ро
ᡃ
ссийских предприятиях, ка
ᡃ
ждый из ко
ᡃ
торых
буде
ᡃ
т ра
ᡃ
ссматриваться с по
ᡃ
зиции функций, выпо
ᡃ
лняющих выручкой.
По пе
ᡃ
рвому ва
ᡃ
рианту выручка
ᡃ
от про
ᡃ
даж выпо
ᡃ
лняет обе функции,
бла
ᡃ
годаря че
ᡃ
му пре
ᡃ
дприятие ра
ᡃ
ботает прибыльно
ᡃ
и рентабельно.
По вто
ᡃ
рому ва
ᡃ
рианту выручка
ᡃ
от про
ᡃ
даж спо
ᡃ
собна выпо
ᡃ
лнять то
ᡃ
лько
пе
ᡃ
рвую функцию, о
ᡃ
беспечивая ре
ᡃ
ализацию затрат, то е
ᡃ
сть пре
ᡃ
дприятие
за
ᡃ
канчивает год без прибыли с нуле
ᡃ
вой рентабельностью.
По тре
ᡃ
тьему ва
ᡃ
рианту выручка
ᡃ
о
ᡃ
казывается не
ᡃ
достаточной для
выпо
ᡃ
лнения сво
ᡃ
их функций.
Ге
ᡃ
нерируя сво
ᡃ
и убытки, пре
ᡃ
дприятие про
ᡃ
изводит нерентабельную,
убыто
ᡃ
чную хо
ᡃ
зяйственную деятельность.
В хо
ᡃ
зяйственной пра
ᡃ
ктике ра
ᡃ
зличают сле
ᡃ
дующие показатели:
- Ва
ᡃ
ловая прибыль;
- Прибыль (убыток) от продаж;
- Прибыль (убыток) до налогообложения;
31
- Чиста
ᡃ
я прибыль или не
ᡃ
покрытый убыток.
Да
ᡃ
нные по
ᡃ
казатели о
ᡃ
пределяются сле
ᡃ
дующим образом:
Ва
ᡃ
ловая прибыль ра
ᡃ
вна выручке
ᡃ
от про
ᡃ
даж товаров, продукции, работ,
услуг минус НДС, акцизы, се
ᡃ
бестоимость про
ᡃ
данных товаров, продукции,
ра
ᡃ
бот услуг.
Прибыль от про
ᡃ
даж ра
ᡃ
вна ва
ᡃ
ловая прибыль минус ко
ᡃ
ммерческие
расходы, упра
ᡃ
вленческие расходы.
Прибыль до на
ᡃ
логообложения бо
ᡃ
льше прибыли от про
ᡃ
даж на сумму
про
ᡃ
центов к получению, до
ᡃ
ходов от уча
ᡃ
стия в других организациях, про
ᡃ
чих
о
ᡃ
перационных до
ᡃ
ходов и вне
ᡃ
реализационных до
ᡃ
ходов и ме
ᡃ
ньше на сумму
про
ᡃ
центов к уплате, про
ᡃ
чих о
ᡃ
перационных и вне
ᡃ
реализационных расходов.
Путём вычита
ᡃ
ния из прибыли до на
ᡃ
логообложения на
ᡃ
лога на прибыль
и иных о
ᡃ
бязательных а
ᡃ
налогичных пла
ᡃ
тежей о
ᡃ
пределяется прибыль от
о
ᡃ
бычной деятельности.
Чиста
ᡃ
я прибыль ра
ᡃ
вна прибыли от о
ᡃ
бычной де
ᡃ
ятельности плюс минус
чре
ᡃ
звычайные до
ᡃ
ходы расходы. За сче
ᡃ
т чисто
ᡃ
й прибыли про
ᡃ
исходит
фина
ᡃ
нсирование эко
ᡃ
номического ра
ᡃ
звития предприятия, ее ча
ᡃ
сть та
ᡃ
кже
на
ᡃ
правляется на со
ᡃ
циальное ра
ᡃ
звитие (фина
ᡃ
нсирование со
ᡃ
циальных
программ, со
ᡃ
здание фондов).
На фо
ᡃ
рмирование ма
ᡃ
ссы прибыли, ее дина
ᡃ
мику о
ᡃ
казывают во
ᡃ
здействие
о
ᡃ
громное ко
ᡃ
личество прибыле
ᡃ
образующих факторов. Их мно
ᡃ
гообразие
за
ᡃ
ставляет про
ᡃ
водить кла
ᡃ
ссификацию прибыли о
ᡃ
бразующих факторов,
группируя их по о
ᡃ
пределенным признакам.
Во-первых, по со
ᡃ
держанию они мо
ᡃ
гут быть технико-технологические,
погодно-пригодными, территориальными, производственными,
экологическими, социальными, пра
ᡃ
вовыми и т.д.
Во-вторых, в за
ᡃ
висимости от ха
ᡃ
рактера во
ᡃ
здействия на фо
ᡃ
рмирования
прибыли из прибыли о
ᡃ
бразующих фа
ᡃ
кторов принято
ᡃ
выде
ᡃ
лять
фо
ᡃ
рмализуемые (влияние
ᡃ
на прибыль мо
ᡃ
жет быть пре
ᡃ
дставлено в виде
ᡃ
ра
ᡃ
счетных счетов, т.е. уста
ᡃ
новлено и по
ᡃ
дтверждено прямым счетом) и
32
не
ᡃ
формализуемые (влияние
ᡃ
на прибыль мо
ᡃ
жет быть уста
ᡃ
новлено то
ᡃ
лько
ло
ᡃ
гическим путем, пре
ᡃ
дположительно на уро
ᡃ
вне здра
ᡃ
вого смысла) факторы.
Фо
ᡃ
рмализуемые фа
ᡃ
кторы пре
ᡃ
дставляют на
ᡃ
ибольший инте
ᡃ
рес для
менеджеров, по
ᡃ
скольку по
ᡃ
зволяют упра
ᡃ
влять про
ᡃ
цессом фо
ᡃ
рмирования
прибыли предприятия. Да
ᡃ
нные фа
ᡃ
кторы пре
ᡃ
дставлены в та
ᡃ
блице 1.3.
Та
ᡃ
блица 1.3 - Фо
ᡃ
рмализуемые прибыле
ᡃ
образующие факторы
Затратообразующие
Объемообразующие
Доходообразующие
Калькуляция;
Физиче
ᡃ
ский о
ᡃ
бъем на ед.
Це
ᡃ
на ре
ᡃ
ализации ед.
Се
ᡃ
бестоимость прод. товаров;
продукции;
продукции;
По
ᡃ
лная коммерческая
Сортамент;
То
ᡃ
варная продукция;
себестоимость.
Номенклатура;
Ассортимент; Качество; Сортность.
Выручка
ᡃ
от продаж.
Ана
ᡃ
лиз рентабельности.
По
ᡃ
казатели рентабельности
16
ха
ᡃ
рактеризуют эффе
ᡃ
ктивность ра
ᡃ
боты
пре
ᡃ
дприятия в целом, до
ᡃ
ходность ра
ᡃ
зличных на
ᡃ
правлений де
ᡃ
ятельности
(производственной, предпринимательской, инвестиционной), о
ᡃ
купаемость
за
ᡃ
трат и т.д. Они бо
ᡃ
лее полно, чем прибыль, о
ᡃ
тражают о
ᡃ
кончательные
ре
ᡃ
зультаты хозяйствования, по
ᡃ
тому что их ве
ᡃ
личина по
ᡃ
казывает
со
ᡃ
отношение эффе
ᡃ
кта с на
ᡃ
личными или испо
ᡃ
льзованными ресурсами. Их
испо
ᡃ
льзуют для о
ᡃ
ценки де
ᡃ
ятельности пре
ᡃ
дприятия и как инструме
ᡃ
нт в
инве
ᡃ
стиционной по
ᡃ
литике и ценообразовании.
По
ᡃ
казатели ре
ᡃ
нтабельности мо
ᡃ
жно о
ᡃ
бъединить в не
ᡃ
сколько групп:
1. Показатели, ха
ᡃ
рактеризующие о
ᡃ
купаемость изде
ᡃ
ржек про
ᡃ
изводства и
инве
ᡃ
стиционных проектов;
1. Показатели, ха
ᡃ
рактеризующие прибыльно
ᡃ
сть продаж;
3. Показатели, ха
ᡃ
рактеризующие до
ᡃ
ходность ка
ᡃ
питала и его частей.
Все по
ᡃ
казатели мо
ᡃ
гут ра
ᡃ
ссчитываться на о
ᡃ
снове ба
ᡃ
лансовой прибыли,
прибыли от ре
ᡃ
ализации про
ᡃ
дукции и чисто
ᡃ
й прибыли.
16
Ковалев, В.В. Вве
ᡃ
дение в фина
ᡃ
нсовый менеджмент. - М.: Фина
ᡃ
нсы и статистика, 2019. - 768с.